Ang Kuwento ng Tether — Katatagan Higit sa Hype
Ang paglalakbay ng Tether mula sa kontrobersya patungo sa pagiging laganap: mga reserba, mga debate sa transparency, ang papel ng USDT sa liquidity, at kung bakit pa rin ito pinipili ng mga trader sa mga pabago-bagong merkado.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Sa lahat ng mga maingay na buwan at mga planeta sa dakilang kalawakan ng mga digital asset ng crypto, mayroong isa na pumasok sa orbit sa paligid nilang lahat: ang Tether. Ito ang likidong nagpapanatili sa merkado ng cryptocurrency na lumulutang, isang lubricant na nagbibigay-daan sa bilyun-bilyong dolyar na magpalipat-lipat ng kamay sa buong mundo sa loob lamang ng ilang segundo, at isa ring napakalaki ngunit mahiwagang puwersa na tumutulong ipaliwanag kung paano patuloy na gumagalaw ang mga merkado pataas at pababa kahit na humihina ang paglago ng ekonomiya. Ngunit ano nga ba ito? Saan ito nanggaling? Upang maunawaan ang phenomenon ng Tether at ang simbolong USDT nito, kailangan nating maglakbay pabalik sa nakaraan — hanggang sa panahon kung kailan ang mundo ng crypto ay isang nagsasalita ng Ingles na “Wild West” ng pagiging volatile, idealismo, at mga teknikal na gapos. Kailangan nating bumalik sa napakatagal na panahon upang maunawaan ang puwang na pinunan nito.
Taong 2013 noon, at ang mundo ng cryptocurrency ay hindi katulad ng hitsura nito ngayon. Nagiging tanyag na ang Bitcoin, ngunit kilala ito sa pagiging volatile. Maaari itong bumagsak ng 20 porsiyento sa loob ng isang araw, na nag-aalis sa kapangyarihan sa pagbili ng sinumang sapat na hangal upang ituring ito bilang isang panandaliang imbakan ng halaga. Para sa kapwa mga early adopter at mamumuhunan, ang pagiging volatile na ito ay isang espadang may dalawang talim. Nagpakita ito ng malaking potensyal para sa pag-angat, ngunit nangangahulugan ito na ang Bitcoin ay isang hindi mainam na midyum ng palitan para sa pang-araw-araw na negosyo. Kung nais man ng isang trader na lumabas sa isang posisyon, kailangan nilang magbenta pabalik sa fiat currency — US dollars o Euros. Ito ay mahirap, mahal, at puno ng balakid. Nag-aalangan ang mga bangko sa mga kumpanya ng crypto at madalas na nagfi-freeze ng mga account o nagpapatagal ng mga wire transfer nang ilang araw. Walang gitnang posisyon sa cyberspace; ikaw ay nasa rollercoaster o tuluyan ka nang napatalsik sa parke. Ang hiningi ng merkado ay isang digital asset na gumagalaw tulad ng Bitcoin ngunit nagpapanatili ng halaga tulad ng dolyar.
Bilang karagdagan, wala pang ganoong bagay na matatag na digital currency kaya ang arbitrage sa pagitan ng mga exchange ay halos palaging isang napakamapanganib na pagkakataon.
Kung sakaling ang Bitcoin ay ibinebenta sa halagang $500 sa isang exchange sa Tokyo at $520 naman sa isang exchange sa New York, hindi madaling mapapakinabangan ng isang trader ang pagkakaibang ito dahil ang paglilipat ng fiat money sa pagitan ng mga hurisdiksyong ito ay inaabot ng ilang araw, kaya nagiging posible lamang ang cross-border arbitrage matapos mawala ang oportunidad. Ang kawalan ng episyensya ay nagresulta sa malalaking agwat (na kilala bilang mga premium) at nagpabagal sa ebolusyon ng merkado. Kinailangan ng industriya ang isang bagay na mabilis gaya ng blockchain ngunit matatag gaya ng isang central bank.Mula Realcoin Patungong Tether: Kasaysayan
Dahil sa pangangailangang ito kaya nabuo ang hinalinhan ng Tether. Inilunsad ito bilang “Realcoin” sa Santa Monica, California noong Hulyo 2014.
Nagsanib-puwersa sina Brock Pierce, isang dating child actor; Reeve Collins, na naging unang CEO ng kumpanya; at Craig Sellars, isang coder at matagal nang nag-aaral ng Bitcoin protocol. Ito ay isang mapangahas ngunit simpleng bisyon: ang bumuo ng isang cryptocurrency na naka-peg nang one-to-one sa isang real-world currency. Habang ang Bitcoin ay walang backing maliban sa kung ano ang handang tanggapin ng merkado, ang Realcoin ay maaaring i-redeem para sa fiat, na ginagawa itong isang uri ng digital voucher katulad ng inaalok ng British banking system na Clearing House Automated Payment System.
Ang teknolohiya ay binuo batay sa Mastercoin protocol (na kalaunan ay pinangalanang Omni Layer), na bumuo ng second layer sa ibabaw ng Bitcoin blockchain. Nagbigay-daan ito sa kanila na gumawa ng metadata sa OP_RETURN field ng mga Bitcoin transaction na epektibong nakalikha ng mga bagong token na gumagamit sa seguridad ng Bitcoin habang nagtataglay ng mga natatanging katangian. Isa itong matalinong paraan (hack), sa panahong wala pa ang Ethereum at mga smart contract na nagpadali sa paggawa ng mga token. Nag-rebrand ang team noong Nobyembre 2014. Ang “Realcoin” ay tila masyadong generic, marahil ay masyadong katulad ng lahat ng mga “altcoin” na nagpuno sa merkado. Pinili nila ang isang pangalan na mas naglalarawan sa katangian ng token — ang halaga nito ay naka-peg sa isang fiat currency. Kaya naman, isinilang ang Tether.
Hindi ito naging marangya sa simula. Sinalubong ang stablecoin ng pagdududa. Ang libertarian ethos ng maagang crypto community ay lubhang nag-alinlangan sa anumang may kaugnayan sa fiat currency o centralized banking reserves. Gayunpaman, hindi maikakaila ang gamit nito. Ang unang cryptocurrency exchange na nag-integrate ng Tether ay ang Bitfinex, na magiging malapit na kaugnay ng kasaysayan nito. Ipinakilala ng Bitfinex ang mga trading pair laban sa USDT kung saan maaari mong i-hedge ang iyong portfolio nang hindi na kailangang gumamit ng bank account. Isa itong paradigm shift. Nagsilbi itong pampadulas sa mga merkado, na nagpapadali sa arbitrage at liquidity provision.
Banking Blockade at Survival
Ngunit ang landas patungo sa pagiging tanyag ay puno ng mga hamon na maaaring pumatay sa isang mas mahinang proyekto. Isa sa mga pinakaunang high-profile na pagsubok ay nangyari noong Agosto 2016 nang ang Bitfinex ay dumanas ng isang malubhang hack at nawalan ng 119,756 Bitcoin. Bagama't hindi ito hack sa Tether, ang kapalaran ng dalawang kumpanya ay magkaugnay na. Ang desisyon ng Bitfinex na i-socialize ang mga pagkalugi sa lahat ng mga user (sa pamamagitan ng pag-isyu ng mga "BFX" token na sumasalamin sa kanilang bahagi sa utang) ay nagtatag ng isang ugnayan ng sama-samang paghihirap at kalaunang paghilom na permanenteng nagbuklod sa user base nito nang ang mga token na iyon ay kalaunang na-redeem sa halaga ng dolyar.
Ngunit ang tunay na banta sa pag-iral ng Tether ay dumating noong unang bahagi ng 2017. Lumaban ang tradisyonal na sistema ng pagbabangko habang umiinit ang crypto market. Noong Abril 2017, nawalan ang Tether ng pangunahing ugnayan sa pagbabangko sa correspondent bank na Wells Fargo at nakatanggap lamang ng pansamantalang lunas upang mailipat nito ang mga pondo palabas ng account at patungo sa isa pang intermediary bank. Para sa isang normal na kumpanyang nagte-trade sa dolyar, ang pagkawala ng access sa bangko ay isang corporate death sentence. Sa madaling salita, ang Tether ay tuluyang na-freeze palabas ng sistema ng pananalapi ng Estados Unidos.
Nagpasimula ito ng isang panahon ng matinding improvisasyon at kawalan ng transparency na nagpalala sa mga taon ng mga conspiracy theory. Mula nang itatag ito noong 2010, napilitan ang kumpanya na gumamit ng isang ad hoc network ng mga payment processor at mga kahina-hinalang banking partner upang maglipat ng pondo. Dito na nagsimulang maging isang pangunahing drama sa industriya ang kwento ng “Bitfinex and Tether”.Lalong tumindi ang sitwasyong ito sa huling bahagi ng taon nang isiwalat ng leak sa “Paradise Papers” na may malaking pagkakatulad sa kung sino ang nagpapatakbo sa Bitfinex at Tether — partikular na sina Philip Potter at Giancarlo Devasini, na sumasalungat sa mga naunang pahayag na kontrolado ang mga ito ng magkahiwalay na entidad. Ayon sa mga kritiko, ang USDT ay “nililimbag mula sa wala” upang mapanatili ang presyo ng Bitcoin, isang teoryang nagpapaalala sa “Willy Bot” noong 2017. Ang mga mananaliksik sa University of Texas ay sumulat pa ng sunod-sunod na pag-aaral na nagmumungkahing ang pag-iisyu ng Tether ay itinaon upang pigilan ang mga downtrend ng Bitcoin. Gayunpaman, sa kabila ng mga iskandalosong alegasyong ito, patuloy na lumawak ang market capitalization ng Tether — bunsod ng matinding demand para sa isang stable settlement layer sa gitna ng makasaysayang bull-run noong 2017. Hindi pinansin ng mga trader ang FUD (Fear, Uncertainty and Doubt); kailangan nila ng solusyon upang maglipat ng halaga sa pagitan ng mga exchange na walang fiat rails.
Mga Demanda at ang Paghahanap para sa Transparency
Dito na nagkaroon ng bagong anggulo sa pagdating ng “Stablecoin Wars” noong 2018. Inisyu ng kumpanyang Circle ang (USDC), isa sa maraming “regulated” na stablecoin na lumabas, na nangangako ng transparency at pagsunod sa batas ng US. Ang naging takbo ng kwento ay sa pamamagitan ng mga “ligtas” na opsyong ito, dadagsa ang mga institusyon at iiwan ang “offshore” na Tether. Ngunit, ang kabaligtaran ang nangyari. Ang isa ay nakakita ng adopsyon sa DeFi, habang ang isa naman ay napatunayang hari ng liquidity. Mas pinahalagahan ng merkado ang censorship resistance ng Tether — o kahit man lang ang anyo nito — kaysa sa regulatory compliance.
Ang pagiging offshore ay isang feature, hindi isang bug.
Humantong ang lahat sa pagsisimula ng imbestigasyon ng New York Attorney General (NYAG) na nag-umpisa noong 2019. Umiikot ang imbestigasyon sa mga alegasyon na umasa ang Bitfinex sa mga reserve ng Tether upang itago ang $850 milyong pagkawala ng pondo ng mga kliyente. Ang mga ito ay pondong kinumpiska ng mga awtoridad sa Poland, Portugal, at US mula sa Crypto Capital Corp., isang Panamanian payment processor na kontrolado ni Reginald Fowler kung saan napilitang makipagtransaksyon ang Bitfinex matapos magsara ang kaukulang account nito sa Wells Fargo. Ang imbestigasyong ito ay nagsilbing matinding pagsubok para sa Tether. Ipinakita nito na sa anumang oras, ang USDT ay hindi talaga 100 porsiyentong suportado ng cash sa bangko kundi bahagyang suportado ng isang unsecured loan sa Bitfinex. Nayanig ng anunsyong ito ang merkado, ngunit ang pinakamahalaga, nanatiling matatag ang peg.
Ang settlement sa NYAG noong Pebrero 2021 ay isang mahalagang yugto, na kinabibilangan ng $18.5 milyong settlement at pagbabawal sa Bitfinex na mag-operate sa New York. Sa halip na mapabagsak ang Tether, naging dahilan ito upang mas maging propesyonal ang kumpanya. Nagsimula silang maglabas ng mga quarterly attestation para sa kanilang mga reserve. Nagdulot ito ng panibagong pagsusuri, sa pagkakataong ito ay tungkol sa kung ano ang bumubuo sa mga reserve. Sa isang pagkakataon, ang malaking bahagi nito ay nasa commercial paper — mga short-term corporate debt. Nagbabala ang mga kritiko na mapanganib ito, dahil maaaring kumalat ang epekto mula sa pagbagsak ng mga dambuhalang real estate sa China gaya ng Evergrande. Bilang tugon, sumailalim ang Tether sa isang malawakang overhaul ng kanilang portfolio sa pamamagitan ng unti-unting pag-alis ng commercial paper at pagpapalit nito ng mga US Treasury Bill. Sa prosesong ito, hindi lamang nila nabawasan ang panganib sa asset kundi ginawa rin itong isang profit machine habang tumataas ang mga interest rate sa buong mundo.
Dominasyon sa Mundo at ang TRON Effect
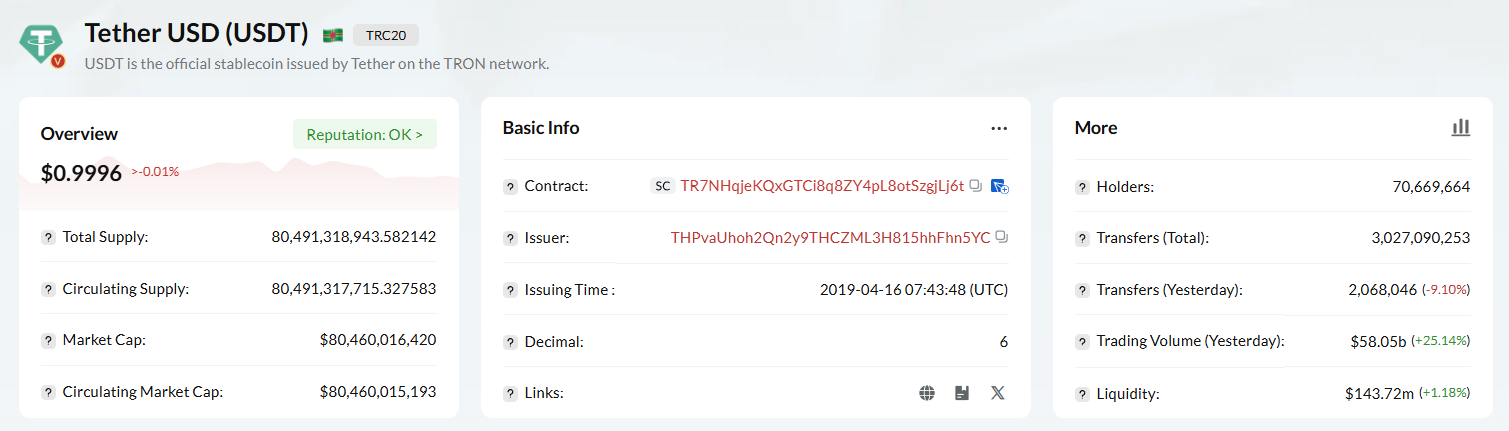
Kaya, bakit Tether? Bakit ito nanaig noong sinubukan ng mga tulad ng USDC o mga algorithmic stablecoin gaya ng UST na agawin ang trono?" May kinalaman ito sa kalikasan ng iyong ina-access at sa mismong utility (o kilala bilang “Lindy Effect”). Ang Tether ang unang pumasok sa merkado (first mover). Ito ang may pinakamataas na liquidity, at tanyag na nagsilbi bilang base pair sa “3pool” sa Curve Finance noong DeFi Summer 2020. Noong kailangang lumabas ng mga trader sa kanilang mga posisyon habang may crash, wala silang pakialam sa mga pormalidad sa regulasyon; ang mahalaga sa kanila ay kung aling pair ang may pinakamataas na volume. Ang USDT ay nasa lahat ng dako. Higit pa rito, agresibong lumago ang Tether sa labas ng Bitcoin Omni layer. Ang paglipat nito sa network ng Ethereum at, higit sa lahat, sa network ng TRON ay isang ganap na henyong hakbang. Hindi na lamang ito usapin ng pagpapadala ng USDT para sa high frequency trading, kundi naging posible na rin ito para sa mga micro-transaction at mga bayarin sa mga third-world country dahil sa mababang fee at mabilis na transaksyong hatid ng network ng TRON.
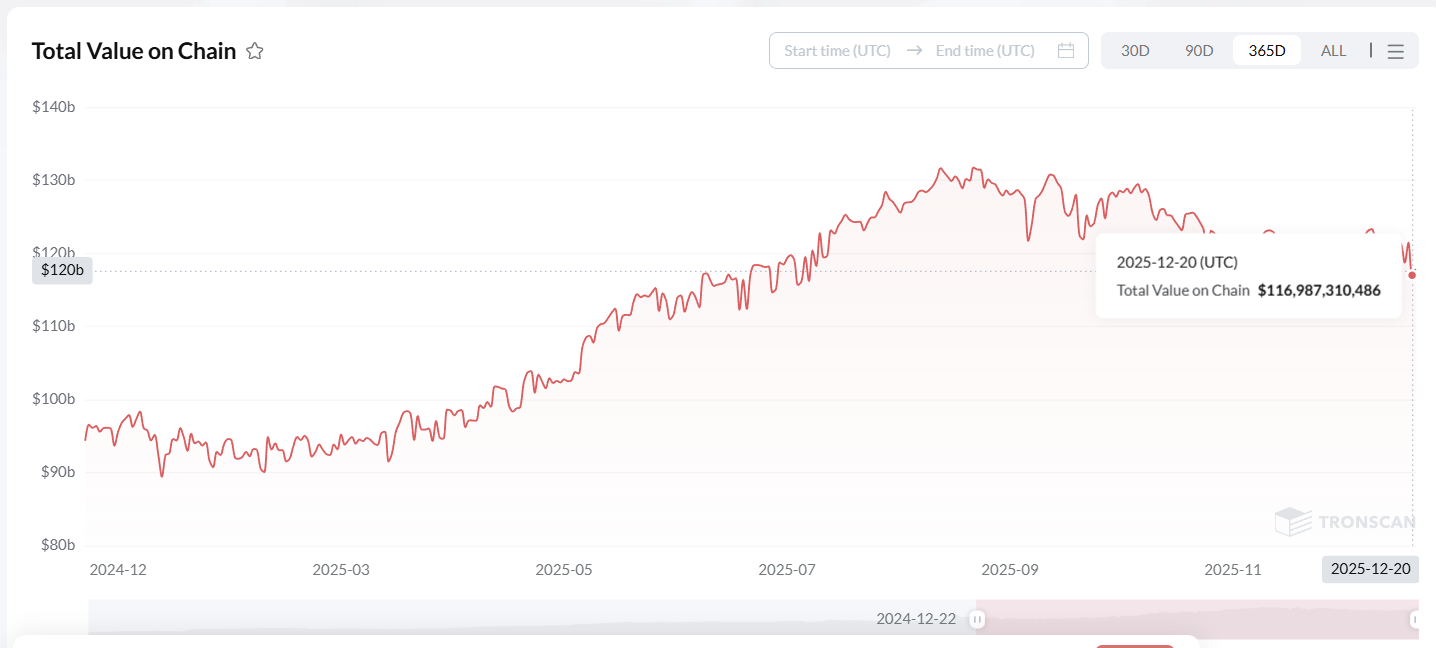
Ang paglago ng USDT sa network ng TRON ay walang katulad. Habang nahihirapan ang Ethereum sa mga gas fee na maaaring umabot sa $50 para lamang sa $100 na transfer, ang TRON ay nag-aalok ng mga transfer sa halagang barya lamang. Dahil sa accessibility na ito, ang USDT ang naging default na currency ng milyun-milyong tao sa Global South. Napatunayan ng USDT na isa itong lifeboat para sa mga mamamayan sa mga bansa tulad ng Turkey, Argentina, at Lebanon, kung saan ang halaga ng kanilang mga lokal na pera ay winawasak ng hyperinflation. Hindi na lamang ito isang tool sa trading; isa na itong paraan para mabuhay. Ang organic na pagtangkilik na ito ay lumikha ng pundasyon ng demand na hinding-hindi mapapantayan ng mga “corporate” stablecoin tulad ng USDC. Habang ang USDC ang paborito ng DeFi crowd at ng mga boardroom sa Silicon Valley, ang USDT naman ay ipinapalit na sa mga street market o sa mga over-the-counter desk sa Asia at Latin America.
Gayunpaman, ang kasaysayan ng Tether ay hindi makukumpleto nang hindi binabanggit ang mga taong gumabay sa barko sa gitna ng mga unos na ito. Pinanatili rin ng bagong parent company ang marami sa mga dating talent matapos umalis ng mga orihinal na may-ari, at nagawa nina van der Velde at Giancarlo Devasini (CFO) na panatilihing maayos ang takbo ng operasyon. Ngunit ang naging pampublikong mukha ng Tether ay si Paolo Ardoino. Ang dating CTO ng kumpanya na si Ardoino, isang Italian computer scientist, ay direktang nakipag-ugnayan sa komunidad. Hindi siya nagtago sa isang ivory tower — sa halip, nakipagdebate siya sa mga kritiko sa Twitter, nagpaliwanag ng mga teknikal na detalye, at isinulong ang konsepto ng tinatawag na resilience. Ang kanyang pag-akyat bilang chief executive ang nagbadya sa paglalakbay ng Tether mula sa pagiging isang misteryosong start-up patungo sa pagiging isang pandaigdigang financial juggernaut.
Geopolitikal na Financial Powerhouse
Ang transpormasyong ito ay makikita sa kasalukuyang business model nito. Hindi na lamang tayo nagsasalita tungkol sa isang niche na crypto tool. Tinatalakay na natin ang isang geopolitikal na sandatang pinansyal. Ito ay malinaw na naipakita ng mga kaganapan noong huling bahagi ng 2024, partikular na sa taong 2025. At sa isang malaking tagumpay sa regulasyon, sinabi ng Tether na pormal nang tinanggap ng United Arab Emirates ang USDT bilang isang compliant na fiat-backed token. Ang distinksyong ito ay magpapahintulot sa mga lisensyadong kumpanya mula sa rehiyon na legal na gumamit ng stablecoin, na nagbibigay-daan para sa institutional adoption sa Middle East.
At ang ambisyon ng kumpanya ay lumawak na rin sa mas tradisyunal na mga sektor, gamit ang malalaking kita nito. Sa pagbabalik sa pinagmulang bayan ng pamunuan nito, gumawa ang Tether ng isang matapang na hakbang sa larangan ng sports. Noong Hunyo 2025, ang kumpanya ang naging ikalawang pinakamalaking shareholder sa Italian football club na Juventus F.C. Ang interes na ito ay parehong personal at estratehiko: ang pampublikong mukha at pinuno ng Tether na si Paolo Ardoino ay isang Italyano. Naghain pa sila ng bid sa club noong Disyembre, na nag-aalok na bilhin ang majority stake ng Exor sa halagang €2.66 bawat share, na nagbibigay sa club ng halagang mahigit €1 bilyon.
Tinanggihan ng pamilyang Agnelli ang alok, ngunit isa itong mapangahas na paalala kung gaano naging manipis ang mega leverage ng Tether.
Ang isa pang kaganapan ay ang pag-iipon ng mga bagong "wealth wizard" ng mga hard asset. Ang Tether ay nagiging isang "captain of industry" na rin sa larangan ng mga commodity. Nagdagdag ang kumpanya ng 26 na metriko tonelada ng ginto noong Q3 2025, na nagdala sa kabuuang hawak nito sa 116 na tonelada—higit pa sa anumang Central Bank sa buong mundo sa panahong iyon. Ang agresibong dibersipikasyong ito ay ginawang isang dambuhalang "whale" ang Tether sa merkado ng ginto, na nagpapatatag sa mga digital token nito gamit ang materyal at subok-na-sa-panahong halaga.
Ang kuwento ng Tether ay isang kuwento ng kaligtasan. Nagpatuloy ito sa kabila ng mga banking blockade, mga pag-atake ng regulasyon, mga pagkakamali sa loob at labas ng sarili nitong bakuran — at maging ang pagbagsak ng mga kakumpitensya nito. Ipinakita nito na sa mundo ng crypto, ang lahat ay nakadepende sa katatagan at likwididad. Ang pagpapadala ng USDT ay kasing-karaniwan na ngayon ng pagpapadala ng email sa maraming bahagi ng mundo. Ginagamit ito bilang remittance sa Lebanon, ipon sa Argentina, at para sa settlement ng mga B2B payment sa buong Asya. Ito ay isang uri ng parallel banking system para sa mga walang access sa bangko.
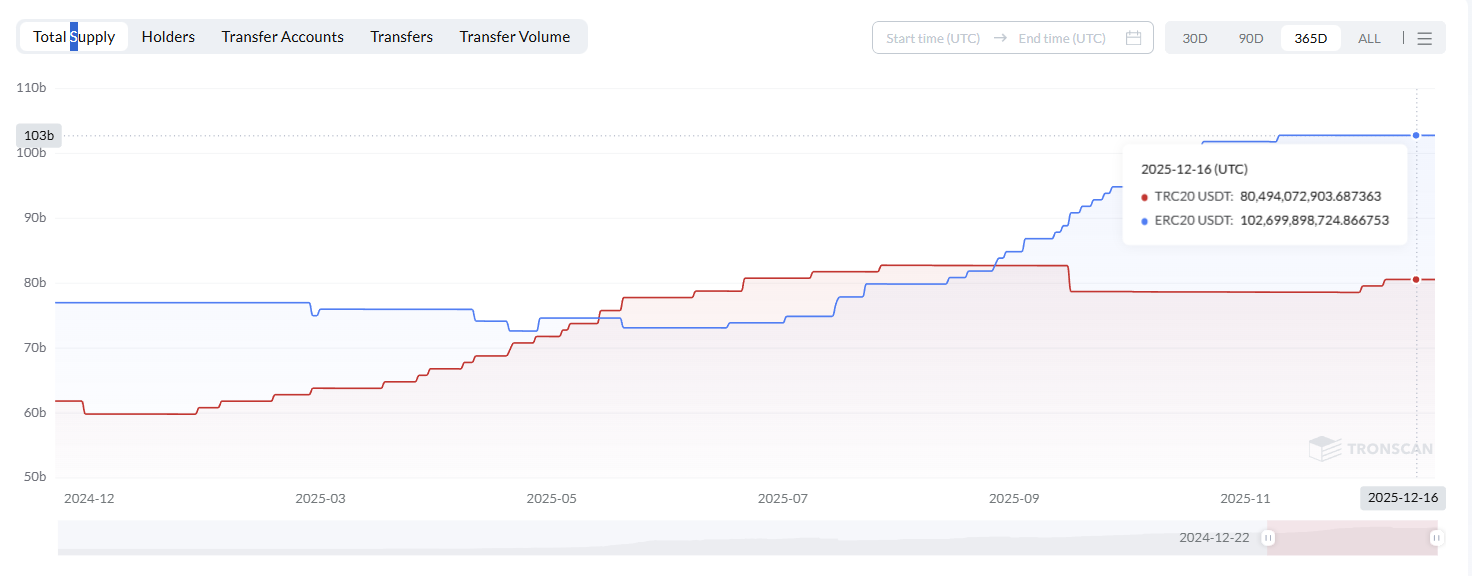
Ngunit kahit ang USDT ang itinuturing na "alpha dog" ng mga stablecoin, ang teknikal na aspeto ng paggamit nito sa praktika — lalo na sa pinakaginagamit na network ng USDT, ang TRON — ay may kaakibat na sariling mga teknikal na suliranin. Bagama't mas mabilis at mas mura ang TRON kaysa sa Ethereum, gumagana ito sa tinatawag na “Energy” at “Bandwidth.” Bawat transaksyon ay kumokonsumo ng mga resource na ito. Sakaling ang isang user ay walang sapat na Energy sa kanyang wallet, ang network ay magsusunog ng kaukulang halaga ng TRX para bayaran ang fee. Nagdudulot ito ng isang “Catch-22” na sitwasyon para sa milyun-milyong user: mayroon silang USDT ngunit walang TRX.
Hindi sila basta-basta makakapaglipat ng pera sa pamamagitan lamang ng paglilipat ng pondo; kailangan muna nilang pumunta sa isang exchange, bumili ng TRX, at pagkatapos ay i-withdraw ito sa kanilang wallet — isang mabusising proseso na nagdudulot ng matinding abala para sa mga simpleng bayaran.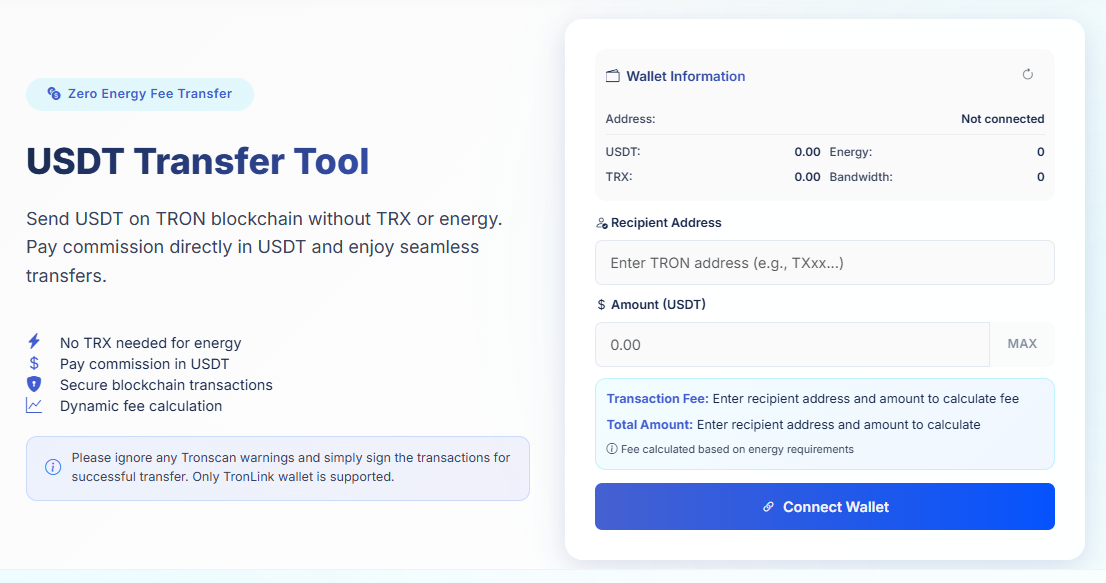
At dito pumapasok ang mga makabagong handog tulad ng Netts Transfer Tool, na idinisenyo upang alisin ang abalang iyon nang hindi nangangailangan ng tulong ng iba! Para itong isang utility na nagbibigay-daan sa pagpapadala ng USDT sa network ng TRON nang hindi kinakailangang magkaroon ng TRX at hindi na kailangang intindihin ang masalimuot na sistema ng Energy/Bandwidth. Ang mekanismo ay tumatakbo sa isang “zero Energy fee” model, kung saan ang komisyon ay agad na binabayaran gamit mismo ang USDT na iyong ipinapadala at wala nang iba pa, kaya mas pinadali nito ang lahat.
Ito ay isang napakasimple at matalinong mekanismo. Hindi na kailangan ng user na mag-set up ng sariling Energy rental o mag-deposito ng TRX para sa staking; sa halip, ang serbisyo na ang gumagawa nito sa background. Ang kailangan lang gawin ng user ay ikonekta ang kanyang wallet (halimbawa ay TronLink), ilagay ang address ng tatanggap, at pagkatapos ay i-sign ang transaksyon. Ginagamit nito ang kasalukuyang network fee para kalkulahin ang halaga at ibinabawas ito mula sa kabuuang ipinapadalang pondo.
Inaalis nito ang “Energy wall” na nagpapahirap sa karamihan ng mga casual user. Ginagawa nitong isang mabilis at maayos na proseso ang dati ay mahabang serye ng mga hakbang na kinasasangkutan ng mga exchange at gas token. Para sa mga negosyo at developer, mas versatile ito dahil pinapayagan nito ang tatanggap na magbayad ng fees, na nagbibigay-daan para ma-integrate ang USDT nang hindi kinakailangang magkaroon ng TRX ang mga end recipient. Sa panahong nagsisikap ang Tether para sa pandaigdigang mass adoption, ang mga solusyong nagtatago sa pagiging masalimuot ng blockchain mechanics ang siyang magpapatibay sa lahat sa pamamagitan ng pagpapatunay na ang stability ay hindi lamang isang ideya — ito ay isang bagay na maaasahan ng sinumang user.