فلزات گرانبها و کریپتو: تلاقی دنیای کهن و نوین
طلا و کریپتو در گذشته دشمن به نظر میرسیدند. اکنون شمشهای توکنایزشده، ذخایر استیبلکوینها و دغدغههای مربوط به اعتماد، آنها را کنار یکدیگر قرار داده است.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
در آغاز عصر رمزارزها، این ایده که کریپتو و طلا با هم تلاقی پیدا کنند، شبیه به شوخی به نظر میرسید. بیتکوین یک شوخی هکری و دارایی حاشیهای بود؛ راهی برای لیبرتارینها، برنامهنویسان و نظریهپردازان تئوری توطئه تا ساعت 3 نیمهشب به یک تمرین ایدئولوژیک بپردازند. طلا دارایی حاشیهای از نوعی دیگر بود، ریشه در تعهدات ایدئولوژیک متفاوتی داشت. این حوزه قلمرو افراد نوستالژیک، بانکهای مرکزی، فروشگاههای سکه و خانوادههایی با نوع خاصی از سرسختی نسبت به ارزش سنتها بود.
این دو دارایی کاربرد چندانی برای یکدیگر نداشتند. سرمایهگذاران طلا، بیتکوین را به عنوان یک تب دیجیتالی زودگذر، بدون ارزش صنعتی، بدون وزن فیزیکی، بدون تاریخچه و بدون پشتوانه نهادی رد میکردند (نه اینکه نهادها لزوماً چیز بدی باشند، بلکه طلا به وفور از آنها برخوردار بود). بومیان دنیای کریپتو طلا را به عنوان یک بدهی سنگین و دستوپاگیر، دستساختهای پرزرقوبرق و کهنه میدیدند که صرفاً به عنوان پوششی در برابر شکستهای سیستم مالی مدرن عمل میکرد. یک گروه شمشها را در خزانهها نگه میداشتند. گروه دیگر کلیدهای خصوصی را در ذهن خود حفظ میکردند. یکی به بانکهای مرکزی اعتماد داشت. دیگری به آنها بیاعتماد بود. یکی به کمیابی و کاربرد صنعتی باور داشت. دیگری به اجماع توزیعشده معتقد بود.
اصطلاح «طلای دیجیتال» یک نام مستعار راحت بود، عنوانی که تفاوتهای میان این دو جهان را هموار میکرد. در سالهای اولیه، ناظران سنتی بیتکوین را نه به عنوان جایگزینی برای طلا، بلکه بیشتر به عنوان یک امر جالب و عجیب، یک ابزار مبادله در بازار سیاه و یک ابزار سوداگرانه میدیدند. مسئله این نبود که سرمایهگذاران طلا نمیتوانستند ارزش یک جایگزین غیرمتمرکز و رمزنگاریشده برای سیستم بانکی را ببینند؛ مسئله این بود که آنها صبر چندانی برای نوسانات نداشتند و حتی صبر کمتری برای مریدانی داشتند که اصرار میورزیدند کریپتو آینده است. بیتکوین برای کسی که طلا میخرید تا شبها با آرامش بخوابد، یک ذخیره ارزش جدی نبود. داراییای بود که میتوانست هر لحظه اوج بگیرد و تا صبح به نصف ارزش خود سقوط کند. با این حال، این مقایسه به روش خود جذاب بود. بیتکوین همانند طلا کمیاب بود. برنامهریزی عرضهای داشت که الگوریتمی بود نه زمینشناختی، اما دستکاری در آن به همان اندازه دشوار بود. غیرمتمرکز بود، که به آن نوعی اعتبار دگراندیشانه میداد. طلا نیز به خودی خود اعتبار مشابهی داشت، اعتباری که طی قرنها پیوند با پول پایدار به دست آمده بود. پیوند طلا با ثبات کاملاً بدون نقص نبود، اما آنقدر بادوام بود که بانکهای مرکزی در دوران بحران همچنان به خرید آن ادامه میدادند. همین امر را میشد برای بیتکوین نیز گفت، اگرچه نه برای مدتی به این طولانی. این شباهتها کافی بود تا خریداران مشتاق کریپتو باور کنند که طلا و کریپتو میتوانند در نوعی اتحاد ایدئولوژیک با هم پیوند بخورند. آنچه در ادامه رخ داد این بود که طرفداران پرشور کریپتو بالغتر شدند.
فلز کهن بازگشت
بازارها همیشه با روایتهای صفر و یکی مهربان نیستند. روایت دیرینه درباره طلا و کریپتو این بود که این دو دارایی اساساً در تضاد با یکدیگر هستند. این روایتی کارآمد بود زمانی که کریپتو کوچک بود، طلا قدیمی بود و هر دو بیشتر جنبه نظری داشتند. زمانی که شرکتهای رمزارزی شروع به ایفای نقش به عنوان تأمینکنندگان سرمایه و نه صرفاً دگراندیشان کردند، کارآمدی این روایت کاهش یافت. حتی پس از اینکه این شرکتها شروع به خرید طلا کردند، فایده آن کمتر هم شد. ازدواج طلا و کریپتو دقیقاً عشق در نگاه اول نبود، اما با این وجود منطق خاصی داشت. این منطق همین هفته کاملاً مشهود بود، چرا که Tether - بزرگترین استیبلکوین از نظر حجم معاملات - اقدام به خرید جدی طلا کرد. این شرکت طلا را به صورت انتزاعی نخرید. بلکه طلای فیزیکی را به صورت عمده خرید و داراییهای این فلز خود را در سهماهه دوم امسال افزایش داد.
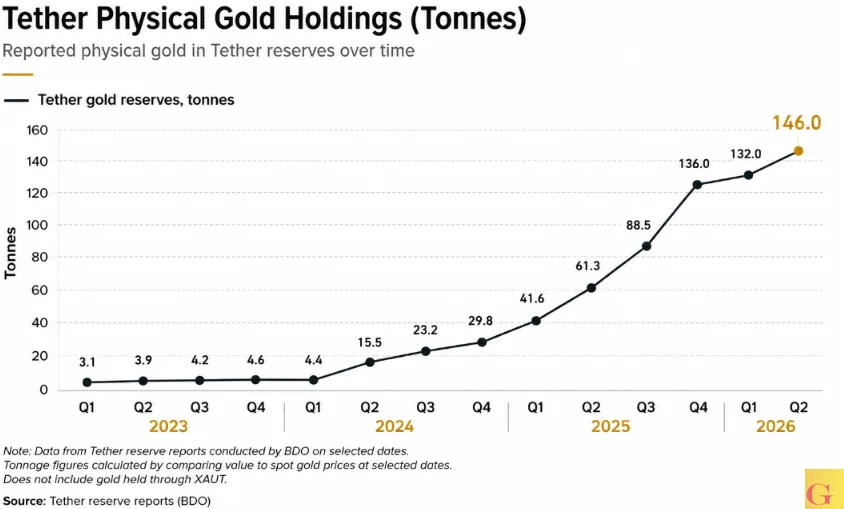
تا اواسط سال 2026، ذخایر طلای فیزیکی آن پس از افزودن 14 تن دیگر تا ماه ژوئن، به بیش از 146 تن رسید. در همان زمان، کل ذخایر شرکت - شامل طلای فیزیکی - صدها میلیارد دلار برآورد شده بود که طلا تقریباً یکدهم این رقم را تشکیل میداد.
این لزوماً به این معنی نیست که Tether به یک بانک مرکزی تبدیل شده است، علیرغم اینکه چنین روایتی وسوسهانگیز است. بانکهای مرکزی نیز خریدار خالص طلا بودند و تقاضا در همان سهماهه به شدت افزایش یافت. مشکل واقعی این است که بانکهای مرکزی در علاقه خود به طلا اشتباه نمیکردند؛ آنها فقط در فرضیات خود مبنی بر توانایی ایستادن فراتر از نزاع و رقابتها دچار اشتباه بودند. دلیل اصلی اهمیت انتشار استیبلکوینها این است که Tether، به عنوان یک بازیگر خصوصی، اکنون یکی از کسانی است که میتواند مسیر گفتمان درباره داراییهای دیجیتال خصوصی را تغییر دهد.
انگیزهها نیز به هیچ وجه پیچیده نیستند؛ یک صادرکننده استیبلکوین، بنا به تعریف، باید اعتماد بازار را جلب کند. کاربران USDT شرکت Tether را به این دلیل نمیخرند که سخنرانی درباره ذخایر بشنوند؛ آنها امنیت و انعطافپذیری توکنی را میخواهند که ارزش آن بهطور مطمئن به دلار متصل باشد. لحظهای که این اثبات ناپدید شود، کل این عمارت به یک هجوم بانکی برای برداشت تبدیل خواهد شد.
در همین حال، طلا اعتبار روایی را فراهم میکند. داراییای است با قدرت توزیع بالا که با دههها تجربه آزموده شده است. بازدهی مانند اوراق خزانهداری پرداخت نمیکند، عملکردی مانند پول نقد ندارد و برای ورود به برنامههای تأمین سرمایه نقدشوندهترین ابزار نیست. اما نوعی وقار دارد که اوراق بهادار کوتاهمدت از آن بیبهرهاند. طلا نمایانگر تنوعبخشی به پرتفوی است که فراتر از دسترس دلار، سیستم بانکی و جریانهای سیاسی حاکم در واشنگتن امتداد مییابد. و با توجه به موقعیت متزلزل استیبلکوینها در چارچوب نظارتی و قانونی، تمایل صادرکنندگان آنها به طلا ممکن است نوع متفاوتی از تنوعبخشی را ایجاد کند.
در هر صورت، طلا پوشش و اعتبار ایجاد میکند و تظاهر به خلاف آن، به دور از صداقت فکری است. داراییهای بومی کریپتو به سفتهبازی شدید شهرت دارند، به این معنی که هرگونه افزودن داراییهای دنیای واقعی به ویژگیهای ذخیره ارزش آنها، بلافاصله به عنوان یک نقطه ضعف در نظر گرفته میشود. طلا تقاضای ثبات را در میان سرمایهگذاران محافظهکار ارضا میکند، به کسانی که در غیر این صورت داراییهای کریپتو را رد میکردند اطمینان خاطر میدهد، به عنوان وزنهای حیاتی در برابر ریسکپذیری مقیاسمحور کریپتو عمل میکند و در کل، طلا را برای کسانی که هرگز پیش از این تخصیص سرمایه به کریپتو را در نظر نگرفته بودند جذابتر میسازد.
طلا با یک کلید خصوصی
توکنایز کردن یا توکنسازی، واژه پرطرفدار اخیر است و دلیل خوبی هم برای آن وجود دارد؛ در سادهترین شکل خود، پلی میان داراییهای کریپتو و امور مالی سنتی است. به این ترتیب، چشماندازی فوقالعاده هیجانانگیز برای بازار شمش است. شرکتی طلا دارد و میخواهد بدون نیاز به تماس با کارگزار، انتظار برای تسویه حساب، جابهجایی شمش یا هر کار دیگری، امکان دسترسی و سرمایهگذاری در آن را به شما بدهد. توکنایز کردن داراییها به همان شیوه سنتی شناختهشده و مفهوم، گزینهای مطلوب است زیرا یک مسیر ورودی نیازمند مجوز به بازاری است که در اصل بدون مجوز فعالیت میکند.
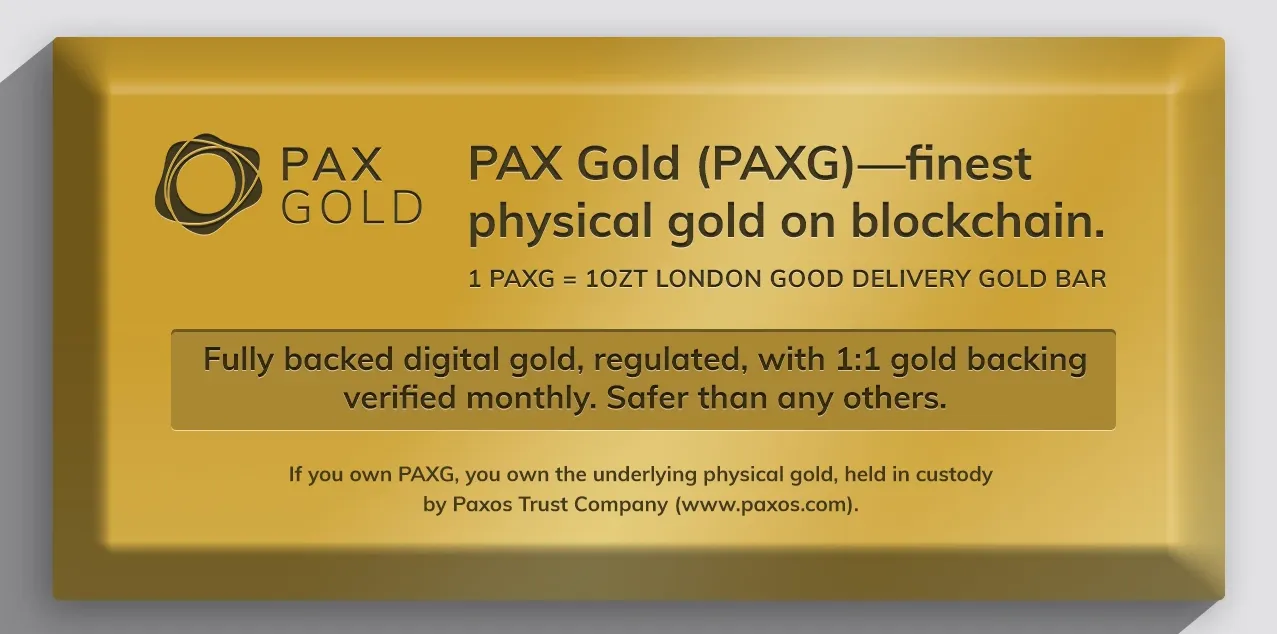
این تئوری پشت Tether Gold، Pax Gold و محصولات مشابه است که همگی با هدف ارائه دسترسی به طلا، معمولاً بر حسب اونس تروا، از طریق یک توکن روی بلاکچین طراحی شدهاند. ارزش آن تقریباً با طلای موجود در بازارهای سنتی برابری میکند و توسط متولیان معتبر با اثبات تخصیص یا نوعی تأییدیه شخص ثالث نگهداری میشود. جذابیت آن آشکار است، زیرا طلا با اینکه یک دارایی قابل اتکاست، دارایی چندان نقدشوندهای نیست. توکنایز کردن آن را برنامهپذیر کرده و مجموعهای از فرصتهای جدید را پیش روی سرمایهگذاران قرار میدهد. این امر دسترسی وسیعتری به طلا را فراهم میکند، از جمله مالکیت کسری، ادغام با DeFi، وامدهی و تسویه حساب. این کار دادوستد سریعتر و شبانهروزی را تسهیل میکند که در بازارهای سنتی وجود ندارد، بهویژه در بازارهای نوظهور که حضانت و اسناد مالکیت شفاف در آنها به سختی یافت میشود.
در عین حال، برای بازار سنتی طلا، این جذابیت سنتیتر اما به همان اندازه واقعی است. توکنایز کردن امکان بهرهمندی از کریپتو را بدون نیاز به پذیرش نوسانات آن فراهم میکند. این ابزاری برای پوشش ریسک با ویژگیهای آشناست که میتوان آن را به راحتی منتقل کرد، تسویه نمود و بازخرید کرد. این یک آزمایش دیگر در حوزه حاکمیت جامعه یا میمکوینهای بیمعنی که وعده برهم زدن بازارهای سرمایه را میدهند نیست. روشی است برای داشتن طلا، اما سریعتر و با حداقل سرمایههای کمتر، با استفاده از ابزارهایی که برای سرمایهگذاران دیجیتال جذاب است.
مشکلات نیز غیرقابل عبور نیستند. توکن اگرچه فاقد امنیت ناشی از حضانت مستقیم است، اما امنیت بلاکچین را به همراه دارد؛ به این معنا که حرکات توکن قابل ردیابی است، که این خود تضمینی کارآمد برای سرمایهگذاران محسوب میشود. اعتمادی که قرار بود صرف متولی شود، اکنون میان نودهای شبکه توزیع شده است. اما مبالغه کردن در مورد نقش این فناوری نیز ساده است. شرکتی که یک توکن طلا منتشر میکند، بیش از هر شرکت دیگری قابل اعتماد نیست و ضمانتهایی که سرمایهگذاری روی توکن را مشروع میکند، قانونی یا غیر آن، هیچ تفاوتی با ضمانتهای حاکم بر متولیان سنتی ندارد. همانطور که یک بانک در عمل ذخایر یک حساب ETF را نگهداری نمیکند، متولیِ طلای فیزیکی نیز لزوماً طلای اختصاصیافته به هر سرمایهگذار توکن را بهصورت انفرادی نگه نمیدارد. تفاوتها عمدتاً در شیوه ارائه است، و توانایی انتقال سریعتر ارزش بدون شک سودمند است.
اما نکته اینجاست؛ مشکلات طلا همان مشکلات هر سرمایهگذاری دیگری به صورت مجزا است: صرف نظر از ظاهر و ارائه، یک توکن روی بلاکچین، خزانه بانک نیست و اعتماد همچنان پابرجا مانده، فقط توزیع شده است. به عبارت دیگر، مشکل اعتماد هرگز از بین نرفته است.
مشکل اعتماد هرگز برطرف نشد
بازار سنتی شمش بر پایه همان فرضیات اعتمادی ساخته شده است که رمزارزها بر آن متکی هستند. جعل، وثیقهگذاری مجدد، حضانت نامشخص و حتی کلاهبرداری آشکار طلا را آزار داده است و سرمایهگذاران طلا اهمیت اسناد، متولیان، بیمه، شماره سریالها، حسابرسیها و سیاستهای بازخرید را به خوبی میدانند. در بنیادیترین سطح، طلا یک دارایی فیزیکی است و همان اصول مربوط به سرمایهگذاری در آن مانند هر دارایی فیزیکی دیگری صدق میکند. از این نظر، سرمایهگذاران کریپتو در موقعیت متفاوتی قرار ندارند؛ سرمایهگذار طلا برای امن نگه داشتن طلای خود به بانک اعتماد نمیکند، اما برای پول نقد همین کار را انجام میدهد.
در عین حال، اصول راستیآزمایی و اثبات چیزی است که سرمایهگذاران کریپتو وارد میدان کردهاند، و این بخش به درستی نسبت به هرگونه ادعای حضانت داراییها، چه فیزیکی و چه دیجیتال، شکاک است. عبارت «کلیدهای شما نباشد، کوینهای شما نیست» توسط افرادی ابداع شد که فرصتهای بسیاری برای سرقت توسط متولیان بیمسئولیت دیدهاند. در مورد توکنها نیز همین اصول برقرار است، با این هشدار که اگرچه کلید خصوصی یک دارایی دیجیتال را ایمن میکند، اما لزوماً ضامن امنیت یک دارایی فیزیکی نیست. به عبارت دیگر، وقتی صحبت از توکنهای طلا میشود، کلیدهای شما کنترل خزانه را در دست ندارند.
این موضوع مانع نهایی معامله نیست، زیرا همانطور که اشاره شد، سرمایهگذاران طلا نیز دسترسی انحصاری و نظارت مستقیم به خزانه ندارند. اکثر سرمایهگذاران طلا، دارنده ETFها و صندوقهای سرمایهگذاری مشترک هستند؛ حتی مشتاقترین آنها نیز طلای خود را در خزانه شخصی نگه نمیدارند زیرا این کار غیرعملی و غیرعاقلانه خواهد بود. توکنهای طلا از این حیث تفاوتی با دیگر ابزارهای مالی ندارند، چرا که تا نقطه بازخرید کارآمد و قابل اتکا هستند.
با این حال، هدف کلیدی توکنایز کردن، آسانتر و سریعتر کردن بازخرید است و این ما را به مشکل بعدی میرساند: مسئله اثبات تخصیص. یک توکن طلا به تنهایی تفاوتی با یک اسکناس یا گواهی سپرده کاغذی ندارد، جز اینکه توانایی انتقال سریعتر را دارد که یک مزیت محسوب میشود. اما توکنهای با پشتوانه طلا از این نظر تفاوتی با نمونههای متمرکز خود ندارند که چالش تخصیص، مسئلهای است که سرمایهگذاران طلا مدتهاست با آن دستوپنجه نرم میکنند. چه مقدار طلا واقعاً در آنجا وجود دارد؟ چه مقدار از آن تخصیصنیافته است؟ شرایط بازخرید چگونه است؟ در صورت ورشکستگی متولی یا شکایت از آن چه رخ میدهد؟ چه مقدار از آن واقعاً در هر شرایطی قابل بازخرید است و چه مقدار از آن فقط ظاهرسازی است؟
اینجا جایی است که شهرت طلا در ثبات و اعتماد به یک شمشیر دو لبه تبدیل میشود. طلا ممکن است یک ذخیره ارزش قابل اعتماد باشد، اما وقتی صحبت از ریسک حقوقی، ریسک طرف قرارداد یا حتی کلاهبرداری محض در میان باشد، قابلاعتمادتر از هر دارایی دیگری نیست. به عبارت دیگر، طلا یک بدهی است، هیچ تفاوتی با داراییهای دیگر ندارد؛ تنها شیوه نمایش آن است که آن را مطلوب میسازد. برای توکنهای طلا، این یعنی خطرات هیچ تفاوتی با مواردی که برای حضانت سنتی صدق میکند ندارند، فقط در قالب یک قرارداد شکیلتر بستهبندی شدهاند.
راهحل، بار دیگر، در رویکرد کریپتو به اثبات تخصیص یافت میشود. این صنعت دقیقاً به واقعگرایی یا عملگرایی مشهور نیست، اما وقتی پای اثبات به میان میآید، کریپتو کمنظیر است. این حوزه پرسشهای درستی مطرح میکند، حتی اگر عمل به آنها اغلب دچار کمبود باشد. داراییها کجا هستند؟ چه کسی آنها را نگه میدارد؟ آیا میتوان آنها را حسابرسی یا بازرسی کرد؟ آیا شخص ثالث میتواند همین کار را انجام دهد؟ اگر متولی ورشکست شود چه اتفاقی میافتد؟ آیا شما دارای یک ادعای مستقیم هستید یا غیرمستقیم؟ شرایط بازخرید چگونه است و چطور بر توانایی نقد کردن شما تأثیر میگذارد؟
هیچکدام از این موارد منحصر به توکنهای با پشتوانه طلا نیست، اما ترکیب هر دو یک چالش منحصربهفرد ایجاد میکند. توکنهای رمزارزی با پشتوانه طلا پیچیده هستند و ارزش پیشنهادی آنها تنها به اندازه تواناییشان در برآوردن این الزامات اعتماد و اثبات است. ورود آنها به بازار بدون شک یک رویداد تاریخی است، اما نگرانیهای عملی و مسائل حلنشده زیادی نیز وجود دارد.
سرمایهگذاران حق دارند شکاک باشند. برخی از سرمایهگذاران محافظهکار طلا، توکنایز کردن را به عنوان یک ریسک غیرضروری و یک پیچیدگی بیهوده برای سرمایهگذاریای میدانند که قرنها وجود داشته است. برخی از سرمایهگذاران کریپتو، توکنهای طلا را به عنوان پذیرش شکست و امتیازی غیرضروری به سیستم مالی سنتی میبینند که تهدیدی برای پتانسیل تحولآفرین کریپتو است. در واقعیت، هیچیک از این دو گروه در اشتباه نیستند؛ هر دو نگرانیهای معتبری را ابراز میکنند. به همین دلیل است که بازار به دقت نظارهگر ماجراست.
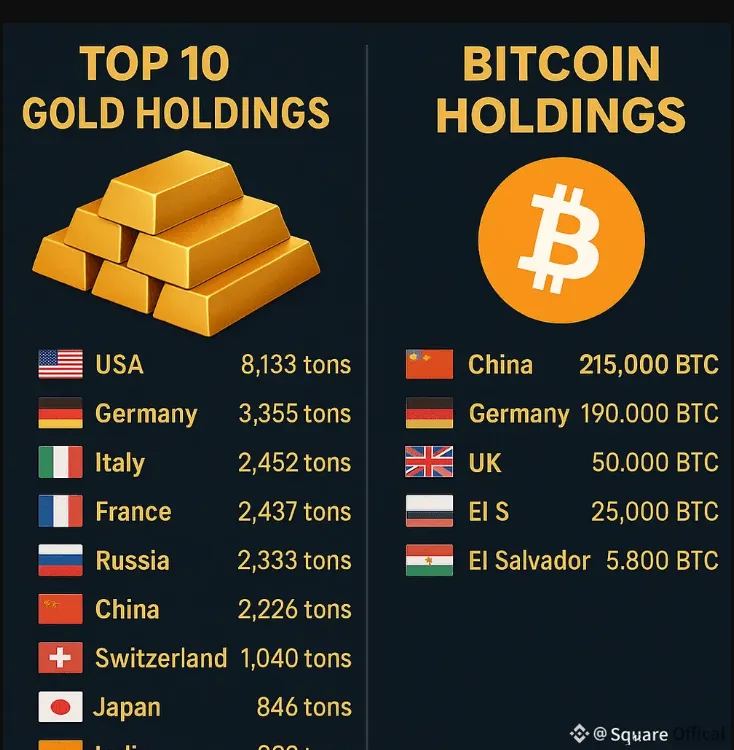
ترس از دست دادن فرصت (FOMO) نیز وجود دارد، زیرا همیشه حاضر است. سرمایهگذاران محافظهکاری که در طول یک دهه گذشته کریپتو را نادیده گرفتهاند، تمایلی ندارند طلای توکنایزشده را نیز در صورتی که اهمیت حیاتی پیدا کند نادیده بگیرند. در همین حال، سرمایهگذاران طلا که نوسانات کریپتو را تمسخر کردهاند، مشتاق نیستند ببینند داراییهایشان به توکنی تبدیل شود که با هر بار وقوع بازار خرسی، ارزش خود را از دست میدهد. هر کسی میخواهد از این که آخرین نفری باشد که به جمع پذیرندگان طلای توکنایزشده میپیوندد اجتناب کند.
مانند هر نوآوری دیگر، خطرات و فرصتهایی در پیش است. متولیان ممکن است به نقاط تکنقطه شکست تبدیل شوند و سرمایهگذاران در توکنهای با ارزش بازار پایین ممکن است در صورت بروز سقوط بازار، متوجه شوند که نمیتوانند داراییهای خود را به طلای فیزیکی تبدیل کنند یا موقعیتهای خود را به سرعت نقد نمایند. در همین حال، تفاوتها در محیطهای نظارتی و نقدینگی این پتانسیل را دارند که فرصتهای آربیتراژ غیرقابل پیشبینی ایجاد کنند. قراردادهای هوشمند میتوانند با شکست مواجه شوند؛ زیرساختهای بازار ممکن است دچار اختلال شوند؛ مدیریت ممکن است دست به تقلب بزند؛ و نگرانکنندهتر از همه، این صنعت عادت دارد با داراییهایی که نامهای مشابه دارند به گونهای رفتار کند که گویی قابل تعویض با یکدیگرند، در حالی که آشکارا اینگونه نیستند. استیبلکوینهای با پشتوانه طلا، طلای رپدشده و توکنهای سایر فلزات گرانبها همگی همزمان به بازار معرفی میشوند و پتانسیل ایجاد سردرگمی به شکلی قابل درک نگرانکننده است.
وقتی دو جهان با هم برخورد میکنند
برای سرمایهگذاران محافظهکار طلا، صرف این واقعیت که شرکتهای کریپتو به طلا علاقهمند هستند، یک نگرانی عمده است. طلا همیشه دارایی امن بوده است، اما دخالت شرکتهای کریپتو این ترس را افزایش داده که علاقه آنها به طلا بیشتر ناشی از سفتهبازی است تا ارزشگذاری واقعی. استیبلکوینها عرضه دلار را در سیستم مالی افزایش دادهاند، اما خرید طلا توسط صادرکننده استیبلکوین با خرید آن توسط یک سرمایهگذار خرد یکسان نیست. اولی نمایانگر طبقه کاملاً متفاوتی از سرمایه است، طبقهای که مقید به همان ملاحظات ریسک سرمایهگذاران خصوصی نیست.
برای کریپتو، معرفی طلای توکنایزشده نشاندهنده یک تهدید وجودی است. فلزات گرانبها مدتهاست که نقطه مقابل کریپتو تلقی میشوند: مانعی در برابر رشد و پتانسیل تحولآفرین این صنعت. استیبلکوینهای با پشتوانه طلا اعتبار کریپتو را به عنوان یک کلاس دارایی مستقل تضعیف کرده و به عنوان ابزاری برای جذب سرمایهگذاران طلا عمل کردهاند که در غیر این صورت نسبت به کریپتو بیعلاقه باقی میماندند. بدتر از آن، توکنهای طلا جایگزینی برای بسیاری از امیدبخشترین نوآوریهای کریپتو، بهویژه پروتکلهای بازدهی هستند. طلا با عرضه محدود و ارزش پایدار خود، این پتانسیل را دارد که در DeFi اختلال ایجاد کند.
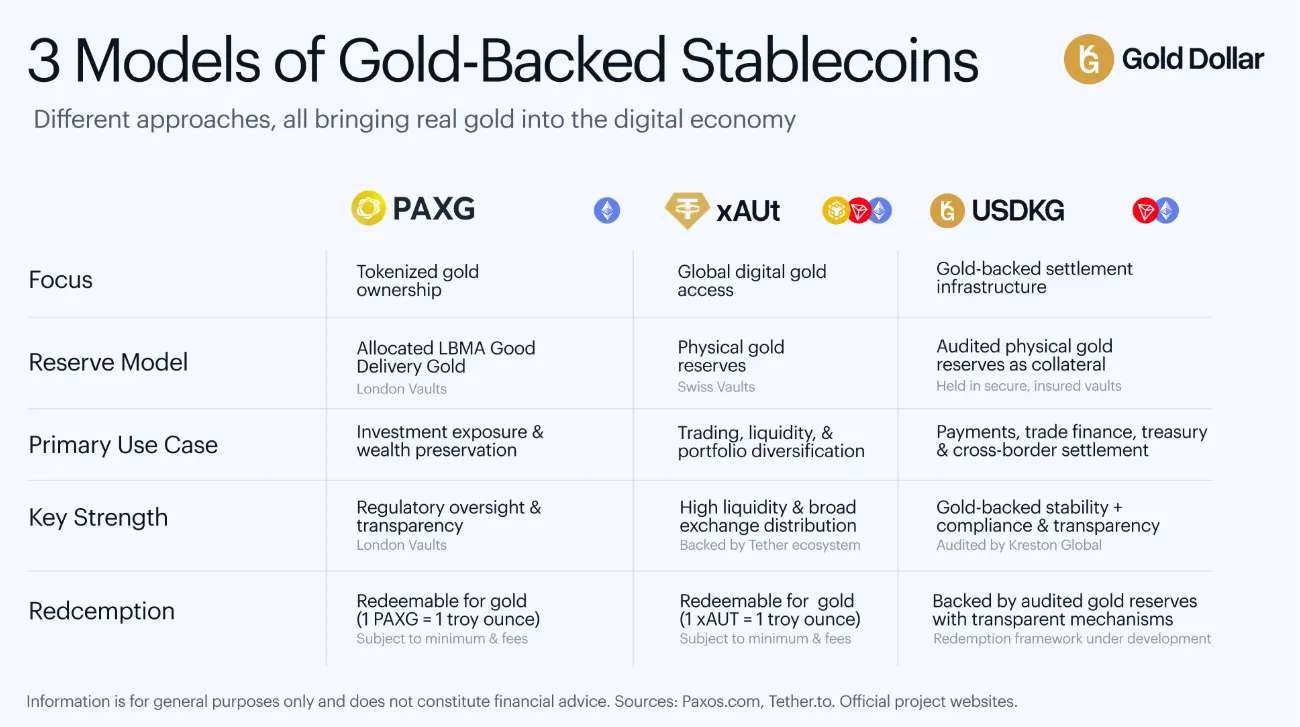
واقعیت این است که تلاقی طلا و کریپتو برای هر دو طرف پر از تنش است. برای کریپتو، خطر در اینجاست که طلا اعتماد به چشمانداز بلندمدت آن به عنوان یک صنعت نوآوریمحور را از بین ببرد. ورود طلا به حوزه بلاکچین، خطر تضعیف پتانسیل برهمزننده کریپتو را به همراه دارد. در عین حال، سرمایهگذاران طلا میدانند که یک دارایی بومی کریپتو پتانسیل دگرگون کردن بازارهای سنتی شمش را دارد. بدین ترتیب، هر دو طرف ناچار شدهاند در رویکردهای خود نسبت به دیگری بازنگری کنند.
این تحول سرمایهگذاران را مجبور کرده است تا دیدگاههای خود را مجدداً ارزیابی کنند. سرمایهگذاران محافظهکار طلا باید اذعان کنند که نسخه توکنایزشده طلا، یک نوآوری معقول با کاربردهای واقعی است. در همین حال، سرمایهگذاران کریپتو باید بپذیرند که توکنهای با پشتوانه طلا شاید آزاردهنده باشند، اما چیزی فراتر از آن نیستند. هیچکدام از طرفین از چشمانداز همزیستی با دیگری هیجانزده نیستند، اما هر دو متوجه شدهاند که این بهای انجام کسبوکار است.
در عین حال، توکنایز کردن سرمایهگذاران طلا را وادار کرده است تا تعدادی از تکنیکهای بومی کریپتو برای کاهش ریسک را اتخاذ کنند. در پایهایترین سطح، سرمایهگذاران توکنهای طلا باید بپذیرند که همان نوع ریسکها بر سرمایهگذاری آنها حاکم است که برای هر دارایی بومی کریپتو دیگری اعمال میشود. اصول اثبات تخصیص و اثبات ذخایر که مدتهاست در فضای کریپتو به کار میروند، به توکنهای طلا نیز منتقل میشوند، به این معنی که ورود آنها به بازار شمش به عنوان نوعی آموزش مدیریت ریسک برای سرمایهگذاران سنتی طلا عمل میکند. این موضوع به عنوان یک اصلاحیه بسیار مورد نیاز برای سرمایهگذاران طلا عمل میکند، چرا که بسیاری از آنها تصور میکنند طلا ذاتاً امنتر از هر دارایی دیگری است.
وقتی نوبت به تلاقی طلا و کریپتو میرسد، یادآوری این نکته مهم است که هر دو طرف مطالبات خود را دارند. سرمایهگذاران طلا خواهان ثبات، اطمینان خاطر، انعطافپذیری و دسترسی هستند. سرمایهگذاران کریپتو به دنبال تحول، نوآوری، کارایی و گستردگی نفوذ هستند. بعید است که هر یک از دو طرف رضایت کامل را در فرصت ایجادشده بر اثر همگرایی دو بازار بیابند، اما هر دو میتوانند از آنچه طرف دیگر ارائه میدهد، به طور چشمگیری بهرهمند شوند.
با چرخش روزگار، شرطبندیهایی باید انجام شود و جهان به سمت استیبلکوینهای با پشتوانه طلا چرخیده است. بازار در نهایت تصمیم خواهد گرفت که این بخش از اقتصاد چه آیندهای دارد، اما به سختی میتوان انکار کرد که هر دو طرف به این تحول نیاز داشتند. طلا برای تقویت اعتبار خود به یک سیستم شفاف نیاز داشته است، درست همانطور که کریپتو برای تقویت اعتبار خود به داراییای با جذابیت گسترده نیاز پیدا کرده است.
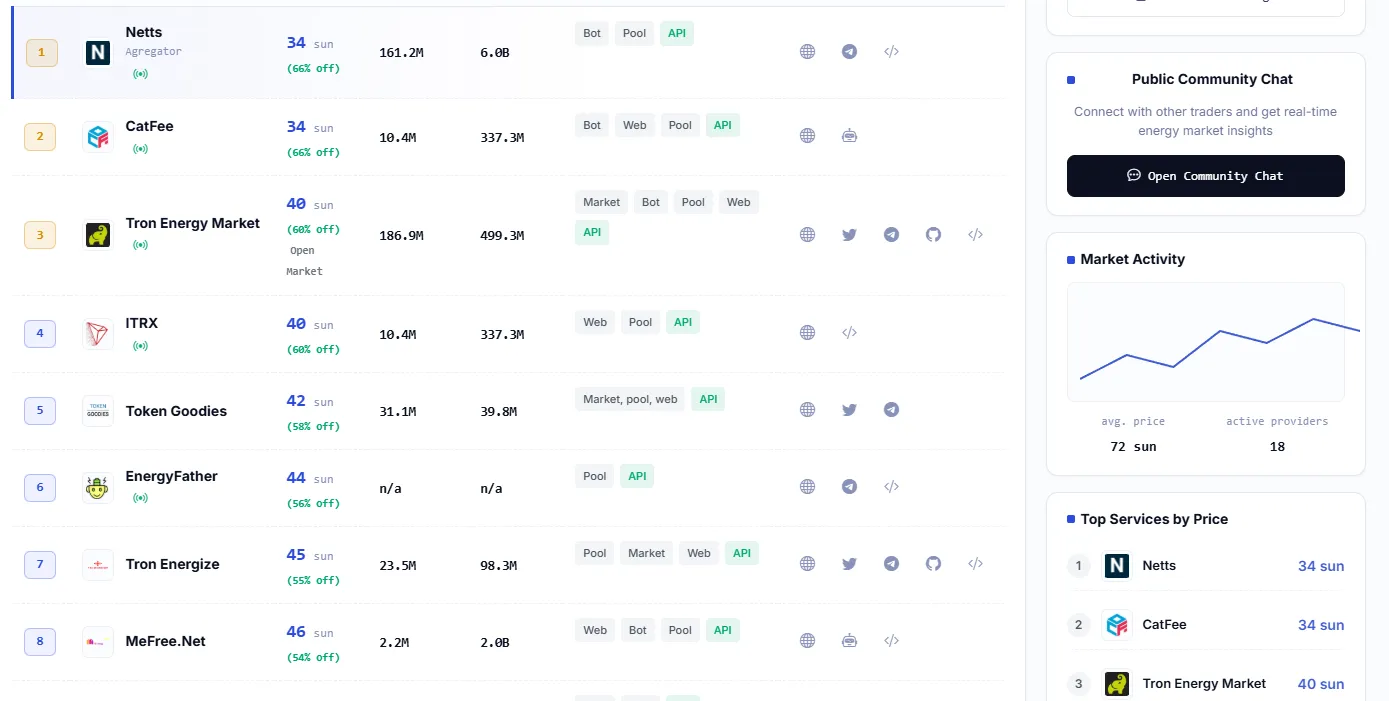
و در همین راستای عملگرایی، هر کاربری که با استیبلکوینها در پلتفرم TRON تعامل دارد، ناگزیر با واقعیتی با زرقوبرق کمتر اما بسیار حیاتی به نام هزینههای تراکنش در قالب Energy مواجه خواهد شد. بازار Energy در TRON متعلق به Netts.io مقایسه آنی ارائهدهندگان انرژی، یافتن این که از کجا TRON Energy بخرید، و ثبت سفارش خرید TRON Energy را با شیوهای که از اتلاف غیرضروری TRX جلوگیری میکند، بسیار آسان میسازد. با وجود یک بازار انرژی رقابتی که در آن ارائهدهندگان برای جلب سفارشهای شما رقابت میکنند، آمارهای زنده بازار، دسترسی به API و تأمین Energy برای انتقال USDT، این همان زیرساخت با بهرهوری بالایی از انرژی است که شاید تاریخساز نباشد، اما تضمین میکند که تمام بخشهای فرآیند بلاکچین تا حد امکان کمهزینه و پربازده باقی بماند.