Дорогоцінні метали та крипта: зустріч старого з новим
Колись золото та криптовалюти здавалися ворогами. Тепер токенізовані злитки, резерви стейблкоїнів і питання довіри змушують їх об'єднатися.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
На світанку епохи криптовалют ідея про перетин крипти та золота здавалася абсурдною. Біткоїн був хакерським жартом, маргінальним активом, способом для лібертаріанців, програмістів і прихильників теорій змови віддаватися ідеологічним вправам о третій годині ночі. Золото було маргінальним активом іншого штибу, що спирався на зовсім інші ідеологічні принципи. Воно було вотчиною сентименталістів, центральних банків, крамниць монет і родин із певною впертістю щодо цінності традицій.
Цим двом активам не було чого запропонувати один одному. Інвестори в золото відкидали Bitcoin як чергове цифрове захоплення, що не має ані промислової цінності, ані ваги, ані історії, ані інституційної підтримки (не те щоб інституції були обов'язково чимось поганим, але у золота їх було вдосталь). Криптоадепти відкидали золото як громіздкий тягар, бароковий артефакт, що слугував здебільшого хеджем проти невдач сучасної фінансової системи. Одна група зберігала злитки у сховищах. Інша тримала приватні ключі в голові. Одні довіряли центральним банкам. Інші їм не вірили. Одні вірили в дефіцитність і промислову користь. Інші вірили в розподілений консенсус.
Вираз «цифрове золото» став зручним скороченням, яке згладжувало відмінності між цими двома всесвітами. У перші роки мейнстрімні оглядачі бачили в Bitcoin не стільки альтернативу золоту, скільки диковинку, новинку, засіб обміну для чорного ринку чи спекулятивний інструмент. Справа була не в тому, що інвестори в золото не бачили цінності в децентралізованій, криптографічній альтернативі банківській системі. Справа в тому, що вони не мали терпіння до волатильності й ще менше терпіння до послідовників, які наполягали, що крипта уособлює майбутнє. Bitcoin не був серйозним засобом збереження вартості для того, хто купував золото, аби міцніше спати вночі. Це був актив, який міг злетіти будь-якої миті, лише щоб до ранку втратити половину своєї вартості. Проте порівняння все одно було по-своєму переконливим. Bitcoin був дефіцитним так само, як дефіцитним було золото. Його графік емісії був алгоритмічним, а не геологічним, але маніпулювати ним було не менш складно. Він був децентралізованим, що надавало йому своєрідного контрінтуїтивного авторитету. Золото володіло схожим авторитетом за власним правом, заробленим століттями асоціації з надійними грошима. Зв'язок золота зі стабільністю не був бездоганним, але залишався достатньо міцним, щоб центральні банки продовжували купувати його в періоди напруженості. Те саме можна було сказати й про Bitcoin, хоча й протягом значно меншого часу. Цих паралелей було достатньо, щоб криптобики повірили: золото та крипту можна об'єднати в якийсь ідеологічний союз. Але потім криптобики подорослішали.
Старий метал повернувся
Ринки не завжди поблажливі до бінарних наративів. Давній наратив про золото та крипту стверджував, що ці два активи фундаментально суперечать один одному. Цей наратив був корисним, поки крипта була невеликою, поки золото було старим, поки обидва залишалися переважно теоретичними. Він став менш корисним, щойно криптокомпанії почали діяти як постачальники капіталу, а не просто нонконформісти. Він став ще менш корисним, коли ці компанії почали купувати золото. Союз золота та крипти не був коханням із першого погляду, але в ньому все ж була присутня певна логіка. Ця логіка проявилася повною мірою цього тижня, коли Tether — найбільший стейблкоїн за обсягом — почав серйозно скуповувати золото. Компанія купувала його не в абстрактному вигляді. Вона придбала фізичне золото оптом, поповнивши свої запаси металу протягом другого кварталу цього року.
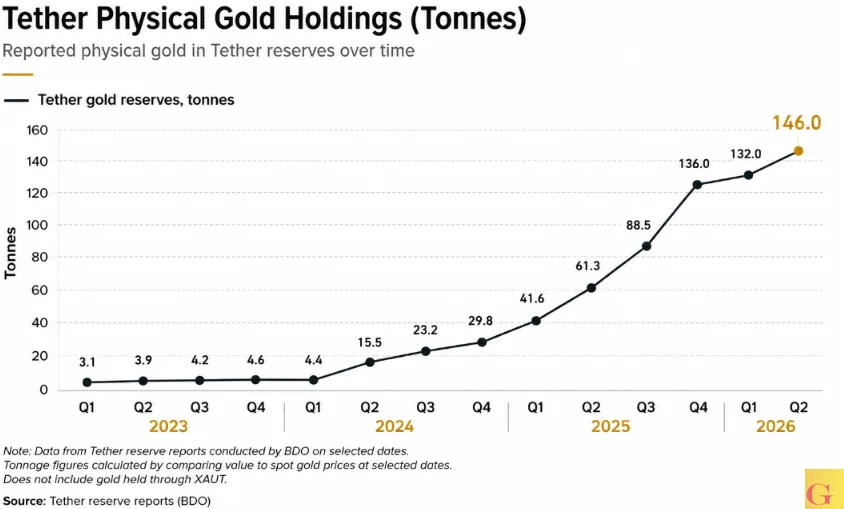
Станом на середину 2026 року її запаси фізичного золота важили понад 146 тонн після додавання ще 14 тонн у червні. Водночас загальні резерви компанії — включно з фізичним золотом — оцінювалися в сотні мільярдів доларів, причому на золото припадала приблизно десята частина цієї суми.
Це не обов'язково означає, що Tether перетворився на центральний банк, хоч як спокусливо виглядає цей наратив. Центральні банки також були чистими покупцями золота, причому попит різко зріс у тому ж кварталі. Справжня проблема полягає в тому, що центробанки не помилялися у своїй любові до золота; вони помилялися лише у своїх припущеннях щодо здатності залишатися осторонь боротьби. Справжня причина, чому емісія стейблкоїнів має таке велике значення, полягає в тому, що Tether як приватний гравець тепер здатний впливати на дискусію довкола приватних цифрових активів.
Стимули тут також цілком очевидні: емітент стейблкоїна за визначенням повинен завойовувати довіру ринку. Користувачі купують USDT від Tether не тому, що хочуть слухати лекції про резерви; їм потрібні безпека та гнучкість токена, вартість якого надійно прив'язана до долара. Щойно це підтвердження зникає, вся споруда стикається з набігом вкладників.
Тим часом золото забезпечує репутаційну довіру. Це актив із колосальним охопленням, перевірений десятиліттями досвіду. Він не приносить дохідності, як казначейські облігації, не поводиться як готівка і не є найліквіднішим інструментом для програм фінансування. Проте він має ту вагомість, якої бракує короткостроковим цінним паперам. Золото уособлює диверсифікацію портфеля, яка виходить за межі досяжності долара, банківської системи та мінливих політичних вітрів у Вашингтоні. І враховуючи хитке становище стейблкоїнів у регуляторному полі, апетит їхніх емітентів до золота може слугувати іншим видом диверсифікації.
У будь-якому разі золото забезпечує прикриття та довіру, а стверджувати протилежне було б інтелектуально нечесно. Криптоактиви мають репутацію високоспекулятивних, тому будь-яке додавання реальних активів до їхніх властивостей як засобу збереження вартості відразу сприймається з обережністю. Золото задовольняє попит на стабільність серед консервативних інвесторів, заспокоює тих, хто інакше відкинув би криптоактиви, слугує вкрай необхідною противагою масштабному ризику в крипті і загалом робить золото привабливішим для тих, хто раніше навіть не розглядав інвестиції в крипту.
Золото з приватним ключем
Токенізація стала головним модним словом останнім часом, і недарма; у найпростішому вигляді вона є мостом між криптоактивами та традиційними фінансами. Як така, вона відкриває надзвичайно захоплюючі перспективи для ринку дорогоцінних металів. У компанії є золото, і вона хоче надати вам доступ до нього без необхідності дзвонити брокеру, чекати клірингу, перевозити злитки тощо. Токенізація активу в його традиційному розумінні є привабливою пропозицією, оскільки це контрольований вхід на ринок, який в іншому разі є повністю вільним від дозволів.
Саме такою є теорія, що стоїть за Tether Gold, Pax Gold та аналогічними продуктами, кожен із яких покликаний надати доступ до золота (зазвичай у тройських унціях) за допомогою токена на блокчейні. Вартість приблизно відповідає вартості золота на традиційних ринках, збереженого надійними кастодіанами з підтвердженням алокації або певною формою сторонньої атестації. Перевага очевидна: золото, хоч і є надійною валютою, не є ліквідною. Токенізація робить його програмованим і відкриває перед інвесторами безліч нових можливостей. Вона забезпечує ширший доступ до золота, включаючи дробове володіння, інтеграцію з DeFi, кредитування та розрахунки. Вона уможливлює швидшу цілодобову торгівлю, недоступну на традиційних ринках, особливо на ринках, що розвиваються, де кастодіальні послуги та чіткі права власності є рідкістю.
Тим часом для традиційного ринку золота привабливість є більш консервативною, але не менш реальною. Токенізація пропонує доступ до крипти без потреби приймати її волатильність. Це хедж зі знайомими характеристиками, який можна легко передавати, розраховувати та погашати. Це не черговий експеримент зі спільнотним управлінням чи безглуздими мемкоїнами, які обіцяють перевернути ринки капіталу. Це спосіб володіти золотом, але швидше і з меншими мінімальними сумами, використовуючи інструменти, привабливі для нового покоління цифрових інвесторів.
Ці проблеми також не є нездоланними. Токен, хоч і позбавлений безпеки прямого кастодіального зберігання, забезпечує безпеку блокчейну; іншими словами, рух токена можна відстежити, що є корисною гарантією для інвесторів. Довіра, яка раніше належала кастодіану, тепер розподілена між нодами мережі. Але також легко переоцінити внесок технології. Компанія, що випускає золотий токен, не заслуговує на більшу довіру, ніж будь-яка інша фірма, а юридичні чи інші гарантії, які роблять інвестиції в токен легітимними, нічим не відрізняються від тих, що застосовуються до традиційних кастодіанів. Так само як банк насправді не тримає всі резерви на рахунку ETF, кастодіан, який зберігає фізичне золото, не обов'язково тримає метал, виділений кожному конкретному власнику токена. Відмінності полягають переважно у формі подачі, і можливість переміщувати вартість швидше є беззаперечно корисною.
Але ось у чому річ: проблеми золота — це ті самі проблеми будь-якої ізольованої інвестиції. Якщо відкинути презентацію, токен на блокчейні — це не банківське сховище, і довіра все ще необхідна, просто вона тепер розподілена. Іншими словами, проблема довіри нікуди не зникала.
Проблема довіри нікуди не зникала
Традиційний ринок злитків побудований на тих самих припущеннях про довіру, що й криптовалюти. Підробки, перезастави (регіпотекація), непрозоре зберігання та навіть пряме шахрайство тривалий час переслідували золото, і інвестори в нього чудово знають важливість правовстановлюючих документів, кастодіанів, страхування, серійних номерів, аудитів і правил погашення. На базовому рівні золото — це фізичний актив, і до інвестування в нього застосовуються ті самі принципи, що й до будь-якого іншого матеріального активу. У цьому плані криптоінвестори не є унікальними; інвестор у золото не довіряє банку безпеку свого металу, але робить те саме з готівкою.
Водночас принципи підтвердження — це саме те, що криптоінвестори привнесли в цю сферу, і сектор цілком справедливо скептично ставиться до будь-яких заяв про зберігання активів, як фізичних, так і цифрових. Фраза «not your keys, not your coins» була створена людьми, які бачили надто багато випадків крадіжок через безвідповідальних кастодіанів. Що стосується токенів, застосовуються ті самі принципи із застереженням: приватний ключ захищає цифровий актив, але не обов'язково захищає фізичний. Іншими словами, коли йдеться про золоті токени, ваші ключі не керують сховищем.
Це не є критичною перешкодою, адже, як уже зазначалося, інвестори в золото також не мають ексклюзивного доступу до сховища. Більшість інвесторів у золото володіють частками в ETF та взаємних фондах; навіть найзавзятіші з них не тримають своє золото у власному сейфі, бо це було б непрактично й нерозумно. Золоті токени в цьому плані нічим не відрізняються від будь-якого іншого фінансового інструменту: вони корисні та надійні аж до моменту погашення.
Проте весь сенс токенізації полягає в тому, щоб зробити погашення простішим і швидшим, і це приводить нас до наступної проблеми: питання підтвердження алокації (proof of allocation). Сама по собі золотий токен нічим не відрізняється від банкноти чи паперового депозитного сертифіката, окрім здатності переміщуватися швидше, що є перевагою. Але забезпечені золотом токени нічим не відрізняються від своїх централізованих аналогів у тому, що проблема алокації — це те, з чим інвестори в золото стикаються вже давно. Скільки золота є насправді? Скільки з нього не алоковано? Які умови викупу? Що станеться, якщо кастодіан збанкрутує або отримає судовий позов? Скільки золота насправді можна погасити за тих чи інших обставин, а скільки є лише показухою?
Саме тут репутація золота як стабільного та надійного активу стає палицею з двома кінцями. Золото може бути надійним засобом збереження вартості, але воно не надійніше за будь-який інший актив, коли йдеться про юридичний ризик, ризик контрагента чи навіть прямий обман. Іншими словами, золото є зобов'язанням, як і будь-який інший актив; лише подача робить його бажаним. Для токенів золота це означає, що ризики нічим не відрізняються від традиційного кастодіального зберігання — вони лише загорнуті в гарніший контракт.
Рішення, знову ж таки, криється в підході крипти до підтвердження розподілу активів. Ця індустрія не вирізняється особливим реалізмом чи практичністю, але коли йдеться про докази, у крипти мало рівних. Сектор ставить правильні запитання, навіть якщо реалізація часто кульгає. Де розташовані активи? Хто їх тримає? Чи можна їх перевірити або провести аудит? Чи може це зробити третя сторона? Що станеться, якщо кастодіан збанкрутує? Чи володієте ви прямою вимогою або непрямою? Які умови викупу і як вони впливають на вашу здатність ліквідувати позицію?
Жоден із цих моментів не є унікальним для токенів, забезпечених золотом, але їхнє поєднання створює специфічний виклик. Забезпечені золотом криптотокени складні, і їхня ціннісна пропозиція настільки сильна, наскільки вони здатні задовольнити ці вимоги до довіри та підтвердження. Їхня поява на ринку, безсумнівно, є історичною подією, проте практичних питань і невирішених проблем залишається чимало.
Інвестори цілком справедливо виявляють скептицизм. Деякі консервативні прихильники золота бачать у токенізації непотрібний ризик і зайве ускладнення інвестицій, які існували століттями. Деякі криптоінвестори сприймають золоті токени як визнання поразки та непотрібну поступку традиційним фінансам, яка загрожує підірвати революційний потенціал криптовалют. Насправді ж жодна зі сторін не помиляється; обидві висловлюють обґрунтовані побоювання. Саме тому ринок уважно спостерігає за розвитком подій.
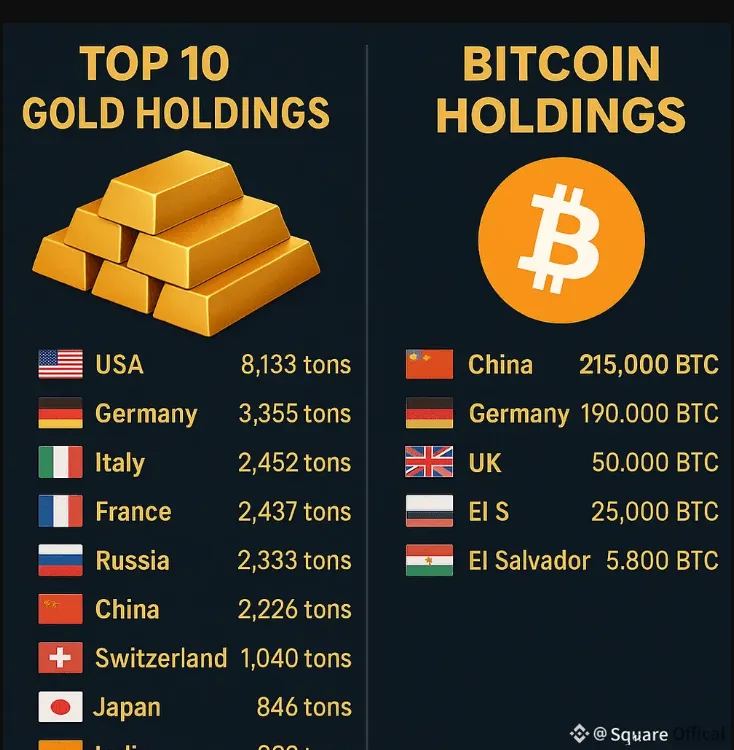
Існує також синдром втраченої вигоди (FOMO), адже він присутній завжди. Консервативні інвестори, які ігнорували крипту останнє десятиліття, не схильні відкидати токенізоване золото, якщо воно виявиться вирішальним. Тим часом інвестори в золото, які насміхалися з волатильності крипти, не горять бажанням бачити, як їхні активи перетворюються на токен, що втрачає вартість під час кожного ведмежого ринку. Кожен прагне уникнути ситуації, коли він опиниться останнім у черзі, коли токенізоване золото здійснить прорив.
Як і у випадку з будь-якою інновацією, тут існують як небезпеки, так і можливості. Кастодіани можуть стати єдиною точкою відмови, а інвестори в токени з низькою капіталізацією можуть виявити, що не здатні обміняти свої активи на фізичне золото або швидко ліквідувати позиції під час обвалу. Водночас відмінності в регуляторному середовищі та ліквідності здатні створювати непередбачувані арбітражні можливості. Смартконтракти можуть давати збій; ринкова інфраструктура може виходити з ладу; керівництво може хитрувати; і, що найбільш тривожно, індустрія має звичку сприймати схожі за назвою активи як взаємозамінні, коли насправді це зовсім не так. Стейблкоїни із забезпеченням золотом, обгорнуте золото та токени інших дорогоцінних металів виходять на ринок одночасно, і потенційна плутанина цілком зрозуміло викликає занепокоєння.
Коли два світи стикаються
Для консервативних інвесторів у золото сам факт того, що криптофірми цікавляться металом, є серйозним приводом для занепокоєння. Золото завжди було захисним активом, але участь криптокомпаній породила побоювання, що їхній інтерес викликаний спекуляціями, а не справжнім визнанням його цінності. Стейблкоїни збільшили пропозицію доларів у фінансовій системі, але купівля золота емітентом стейблкоїна — це не те саме, що купівля приватним інвестором. Перший являє собою зовсім інший клас капіталу, не пов'язаний тими самими міркуваннями ризику, що й приватні особи.
Для крипти поява токенізованого золота становить екзистенційну загрозу. Дорогоцінні метали довгий час розглядалися як антитеза крипті: перешкода для зростання індустрії та її трансформаційного потенціалу. Стейблкоїни із забезпеченням золотом підірвали довіру до крипти як до незалежного класу активів і стали інструментом залучення для інвесторів у золото, які інакше ніколи б не зацікавилися криптою. Що ще гірше, золоті токени пропонують альтернативу багатьом із найперспективніших інновацій крипти, особливо прибутковим протоколам. Золото з його обмеженою пропозицією та стабільною вартістю має потенціал суттєво змінити DeFi.
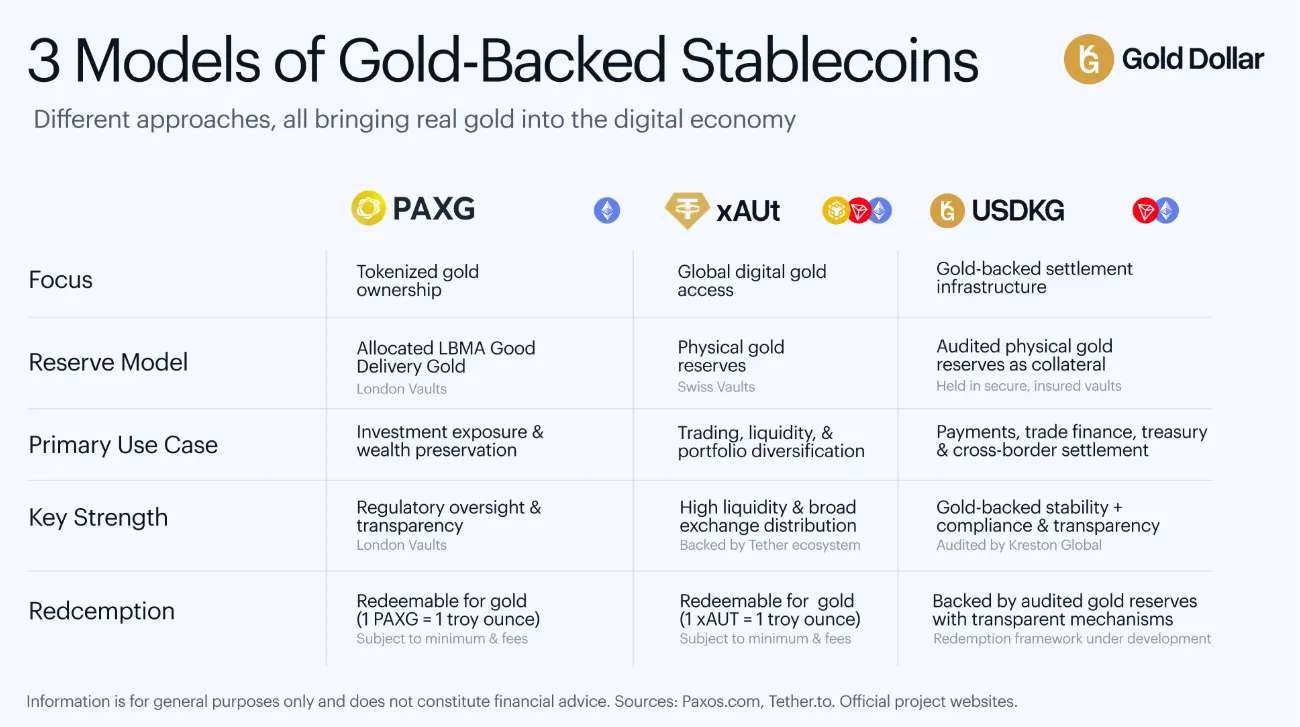
Реальність така, що точка перетину між золотом і криптою є складною для обох сторін. Для крипти небезпека полягає в тому, що золото послаблює впевненість у її довгострокових перспективах як інноваційної індустрії. Прихід золота у сферу блокчейну створює ризик підриву проривного потенціалу крипти. Водночас інвестори в золото усвідомлюють, що нативний криптоактив здатний трансформувати традиційні ринки злитків. У результаті обидві сторони змушені переглянути свої підходи одна до одної.
Цей розвиток подій змусив інвесторів переоцінити свої погляди. Консервативні інвестори в золото змушені визнати, що токенізована версія золота є розумною інновацією з практичним застосуванням у реальному світі. Тим часом криптоінвесторам доводиться змиритися з тим, що токени із забезпеченням золотом — це неминучий фактор, але не більше. Жодна зі сторін не в захваті від перспективи співіснування, але обидві розуміють, що це ціна ведення бізнесу.
Водночас токенізація змусила інвесторів у золото перейняти низку методів управління ризиками з криптосвіту. На базовому рівні власники золотих токенів повинні прийняти той факт, що до їхніх інвестицій застосовуються ті самі типи ризиків, що й до будь-якого іншого криптоактиву. Принципи підтвердження алокації (proof of allocation) та підтвердження резервів (proof of reserves), які вже давно використовуються у криптопросторі, поширюються і на золоті токени. Це означає, що їхня поява на ринку злитків слугує навчанням із ризик-менеджменту для традиційних інвесторів у золото. Це дуже корисне протверезіння для прихильників металу, багато з яких схильні вважати, що золото за своєю природою безпечніше за будь-який інший актив.
Коли йдеться про взаємодію золота та крипти, важливо пам'ятати, що обидві сторони мають свої вимоги. Інвестори в золото хочуть стабільності, впевненості, гнучкості та доступності. Криптоінвестори прагнуть змін, інновацій, ефективності та масштабу. Малоймовірно, що якась зі сторін отримає повне задоволення від зближення цих двох ринків, але обидві можуть отримати значну вигоду з того, що пропонує інша.
Час вимагає нових рішень, і світ розвернувся в бік забезпечених золотом стейблкоїнів. Зрештою ринок визначить майбутнє цього сегмента економіки, але важко заперечувати, що цей зсув був необхідний обом сторонам. Золото потребувало авторитету прозорої системи для зміцнення своєї репутації точно так само, як крипта потребувала активу з широкою привабливістю для зміцнення власної.
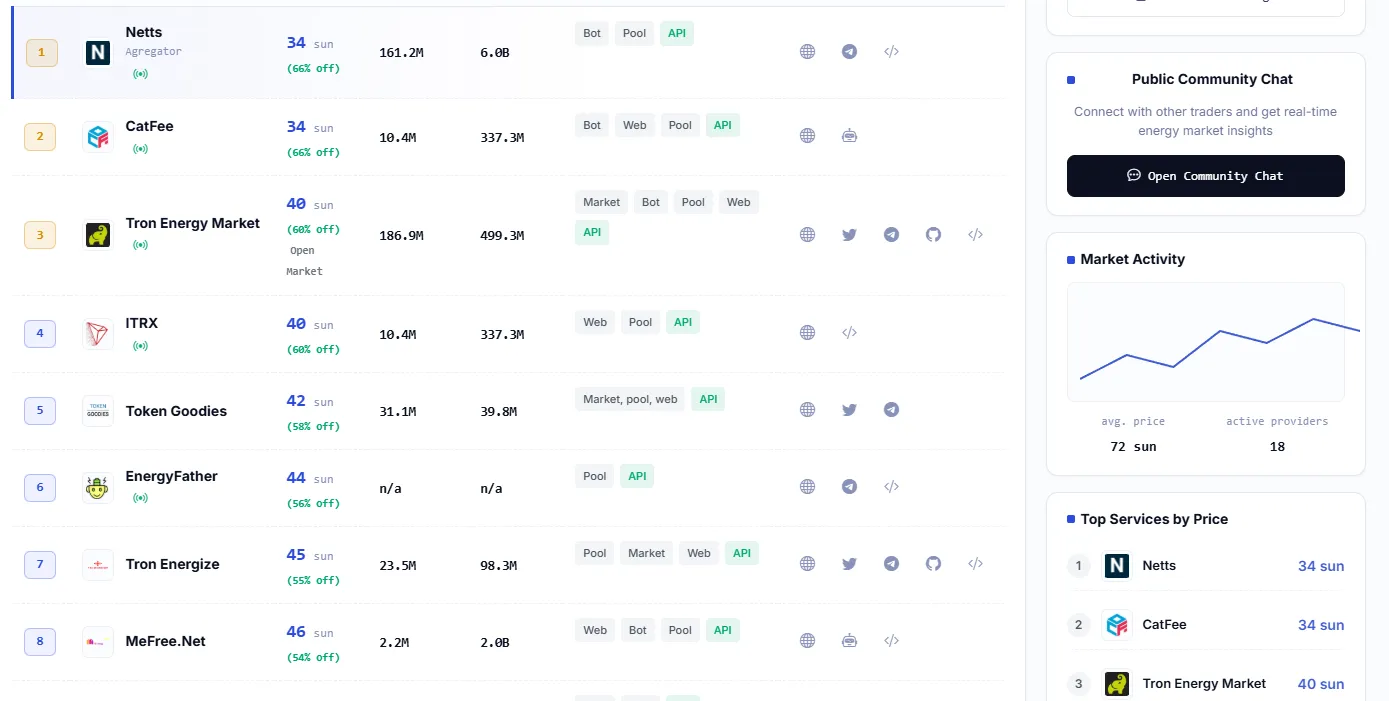
І в тому ж ключі прагматизму будь-який користувач, який взаємодіє зі стейблкоїнами на платформі TRON, неминуче зіткнеться з менш привабливою, але критично важливою реальністю транзакційних витрат у вигляді Energy. TRON Energy Market від Netts.io дозволяє легко порівнювати постачальників енергії в реальному часі, знаходити, де купити TRON Energy, та оформлювати ордер на купівлю TRON Energy у спосіб, який допомагає уникнути зайвих витрат TRX. Завдяки конкурентному ринку енергії, де провайдери борються за клієнта, статистиці в реальному часі, доступу до API та Energy для переказів USDT, це саме та енергоефективна інфраструктура, яка не робить гучних заяв, але гарантує, що кожен крок роботи з блокчейном залишається максимально енергоефективним та економним.