Mahahalagang Metal at Crypto: Pagtatagpo ng Luma at Bago
Dati ay tila magkaaway ang ginto at crypto. Ngayon, pinagsasama sila ng tokenized bullion, mga reserba ng stablecoin, at mga isyu sa tiwala.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Sa pagsisimula ng panahon ng crypto, ang ideya na magtatagpo ang crypto at ginto ay tila isang bagay na katawa-tawa. Ang Bitcoin ay isang biro ng mga hacker, isang fringe asset, isang paraan para sa mga libertarian, programmer, at conspiracy theorist na sumali sa isang ideolohikal na gawain bandang alas-3 ng madaling araw. Ang ginto naman ay ibang uri ng fringe asset, na nakaugat sa ibang uri ng ideolohikal na paninindigan. Ito ang teritoryo ng mga sentimentalista, mga bangko sentral, mga tindahan ng barya, at mga pamilyang may partikular na katigasan ng ulo tungkol sa halaga ng tradisyon.
Halos walang pakinabang ang dalawang asset sa isa't isa. Binalewala ng mga mamumuhunan sa ginto ang Bitcoin bilang isa na namang digital fad—isang bagay na walang pang-industriyang halaga, walang bigat, walang kasaysayan, at walang suporta ng institusyon (hindi sa masama ang mga institusyon, ngunit sagana rito ang ginto). Binalewala naman ng mga crypto native ang ginto bilang isang pabigat na pananagutan, isang barokong artifact na nagsisilbi lamang bilang pananggalang laban sa mga pagkabigo ng modernong sistemang pinansyal. Ang isang grupo ay nagtabi ng mga bara sa mga vault. Ang isa naman ay nagtago ng mga private key sa kanilang isipan. Ang isa ay nagtiwala sa mga bangko sentral. Ang isa ay hindi nagtiwala sa kanila. Ang isa ay naniwala sa kakapusan at pang-industriyang gamit. Ang isa ay naniwala sa distributed consensus.
Ang pariralang “digital gold” ay naging isang madaling paglalarawan na nagtakip sa mga pagkakaiba ng dalawang mundo. Noong mga unang taon, hindi tiningnan ng mga karaniwang tagamasid ang Bitcoin bilang alternatibo sa ginto kundi bilang isang kuryosidad, isang novelty, isang paraan ng pakikipagpalitan sa black-market, at isang speculative na instrumento. Hindi sa hindi makita ng mga mamumuhunan sa ginto ang halaga sa isang desentralisado at cryptographic na alternatibo sa sistemang pagbabangko. Ang problema ay wala silang pasensya para sa volatility, at lalong wala silang pasensya para sa mga tagasunod na nagpipilit na ang crypto ang kinabukasan. Ang Bitcoin ay hindi isang seryosong store of value para sa isang taong bumili ng ginto upang makatulog nang mas mahimbing sa gabi. Ito ay isang asset na maaaring pumalo paitaas anumang oras, para lamang bumagsak pabalik sa kalahati ng halaga nito pagdating ng umaga. Gayunpaman, naging kaakit-akit pa rin ang paghahambing sa sarili nitong paraan. Kapos ang Bitcoin sa parehong paraan na kapos ang ginto. Mayroon itong supply schedule na algorithmic sa halip na geological ngunit kasinghirap pa ring manipulahin. Ito ay desentralisado, na nagbigay dito ng isang uri ng contrarian credibility. Ang ginto ay may katulad na kredibilidad sa sarili nitong karapatan, isa na nakamit sa pamamagitan ng mga dantaon ng kaugnayan sa sound money. Ang kaugnayan ng ginto sa katatagan ay hindi perpekto, ngunit sapat ang tibay nito upang patuloy itong bilhin ng mga bangko sentral sa mga panahon ng kagipitan. Masasabi rin ito para sa Bitcoin, bagama't hindi sa ganoon katagal na panahon. Ang mga pagkakatulad ay sapat na upang maniwala ang mga crypto bull na maaaring magsanib ang ginto at crypto sa isang uri ng ideolohikal na alyansa. Ang sumunod na nangyari ay nagka-isip at tumanda ang mga crypto bull.
Nagbalik ang Lumang Metal
Ang mga merkado ay hindi laging pabor sa mga binary narrative. Ang matagal nang salaysay tungkol sa ginto at crypto ay ang dalawang asset ay panimulang magkasalungat sa isa't isa. Isa itong kapaki-pakinabang na salaysay noong maliit pa ang crypto, noong luma pa ang ginto, at noong pareho silang halos teoretikal lamang. Naging hindi gaanong kapaki-pakinabang ito nang magsimulang kumilos ang mga kumpanya ng crypto tulad ng mga provider ng kapital at hindi lamang mga contrarian. Lalo pa itong nawalan ng silbi nang magsimulang bumili ng ginto ang mga kumpanyang iyon. Ang pagsasama ng ginto at crypto ay hindi eksaktong pag-ibig sa unang tingin, ngunit gayunpaman ay may taglay itong isang uri ng lohika. Ang lohikang iyon ay ganap na naipakita ngayong linggo, nang ang Tether—ang pinakamalaking stablecoin ayon sa dami ng transaksyon—ay bumili ng ginto nang puspusan. Hindi lamang bumili ang kumpanya ng ginto sa abstract na paraan. Bumili ito ng pisikal na ginto nang bultuhan, at idinagdag ito sa mga hawak nitong metal noong ikalawang quarter ng taong ito.
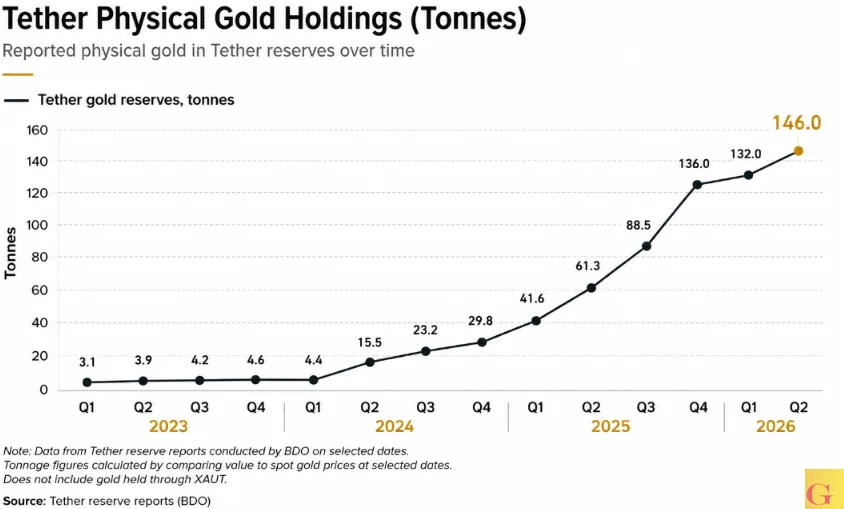
Mula noong kalagitnaan ng 2026, ang mga pisikal na reserba ng ginto nito ay tumimbang ng higit sa 146 na tonelada, pagkatapos magdagdag ng 14 na karagdagang tonelada noong Hunyo. Kasabay nito, ang kabuuang mga reserba ng kumpanya—kasama ang pisikal na ginto—ay sinasabing nasa daan-daang bilyong dolyar, kung saan ang ginto ay bumubuo sa humigit-kumulang isang-sampung bahagi ng halagang iyon.
Hindi ito nangangahulugan na ang Tether ay naging isang bangko sentral na, gaano man kaakit-akit ang gayong salaysay. Ang mga bangko sentral ay mga net buyer din ng ginto, kung saan mabilis na tumaas ang demand sa parehong quarter. Ang totoong problema ay hindi nagkamali ang mga bangko sentral sa kanilang pagmamahal sa ginto; nagkamali lamang sila sa kanilang mga pagpapalagay na maaari silang manatili sa itaas ng labanan nang hindi naaapektuhan. Ang tunay na dahilan kung bakit mahalaga ang pag-iisyu ng stablecoin ay dahil ang Tether, bilang isang pribadong aktor, ay isa na ngayon sa mga may kakayahang magbago sa direksyon ng usapan tungkol sa mga pribadong digital asset.
Ang mga insentibo ay hindi rin mahirap intindihin; ang isang nag-iisyu ng stablecoin, sa kahulugan nito, ay kailangang makuha ang tiwala ng merkado. Hindi bumibili ang mga user ng USDT ng Tether dahil gusto nila ng lecture tungkol sa mga reserba; gusto nila ang seguridad at flexibility ng isang token na ang halaga ay mapagkakatiwalaang naka-peg sa dolyar. Sa sandaling mawala ang patunay na iyon, ang buong istruktura ay magiging isang bank run.
Samantala, nagbibigay ang ginto ng kredibilidad sa salaysay. Isa itong asset na may lakas sa distribusyon na nasubok na ng mga dekada ng karanasan. Hindi ito nagbabayad ng mga yield tulad ng mga Treasury, hindi ito kumikilos tulad ng cash, at hindi ito ang pinaka-liquid na instrumento para sa isang programa ng pagpopondo. Ngunit mayroon itong uri ng bigat na wala sa short-term paper. Kinakatawan ng ginto ang isang sari-saring portfolio diversification na higit pa sa abot ng dolyar, ng sistemang pagbabangko, at ng umiiral na hangin ng politika sa Washington. At dahil sa alanganing katayuan ng mga stablecoin sa loob ng balangkas ng regulasyon, ang pagnanais ng kanilang mga nag-iisyu para sa ginto ay maaaring magsilbi bilang ibang uri ng diversification.
Sa anumang sitwasyon, nagbibigay ang ginto ng proteksyon at kredibilidad, at ang pagpapanggap na hindi ay magiging kawalan ng katapatan sa pag-iisip. Ang mga crypto-native asset ay may reputasyon sa pagiging lubhang speculative, na nangangahulugang ang anumang pagdaragdag ng mga real-world asset sa kanilang mga katangian bilang store of value ay agad na tinitingnan bilang isang bawas. Tinutugunan ng ginto ang pangangailangan para sa katatagan ng mga konserbatibong mamumuhunan, pinapanatag ang mga dati nang nagbalewala sa mga crypto asset, nagsisilbing isang kailangang-kailangang panimbang sa mga panganib na dulot ng pagpapalawak ng crypto, at sa pangkalahatan, ginagawang mas kaakit-akit ang ginto sa mga hindi pa nakakaisip na maglaan sa crypto noon.
Ginto na may Private Key
Ang tokenization ang usap-usapan kamakailan, at may magandang dahilan; sa pinakasimpleng anyo nito, kinakatawan nito ang tulay sa pagitan ng mga crypto asset at tradisyonal na pananalapi. Dahil dito, isa itong napakasayang oportunidad para sa merkado ng bullion. May ginto ang isang kumpanya, at gusto nitong bigyan ka ng access dito nang hindi ka pinipilit na tumawag sa isang broker, maghintay ng clearance, maglipat ng bara, o anupaman. Ang tokenization ng isang asset na tradisyonal nang kilala at naiintindihan ay isang maayos na panukala dahil isa itong may-pahintulot na daan (permissioned on-ramp) patungo sa isang merkado na wala namang humihingi ng pahintulot (permissionless market).
Iyon ang teorya sa likod ng Tether Gold, Pax Gold, at mga katulad na produkto, na lahat ay naglalayong mag-alok ng exposure sa ginto, na karaniwang sinusukat sa troy ounces, sa pamamagitan ng isang token sa isang blockchain. Ang halaga ay halos maihahambing sa ginto sa mga tradisyonal na merkado, na hawak ng mga mapagkakatiwalaang custodian na may patunay ng alokasyon o ilang anyo ng pagpapatunay mula sa ikatlong partido. Malinaw ang atraksyon, dahil ang ginto, habang isang maaasahang salapi, ay hindi liquid. Ginagawa itong programmable ng tokenization at nagbubukas ng maraming bagong posibilidad para sa mga mamumuhunan. Nagbibigay ito ng mas malawak na access sa ginto, kabilang ang fractional ownership, integrasyon sa DeFi, pagpapautang, at settlement. Pinadadali nito ang mas mabilis at tuloy-tuloy na kalakalan na hindi available sa mga tradisyonal na merkado, lalo na sa mga umuusbong na merkado kung saan mahirap makuha ang mapagkakatiwalaang pangangalaga (custodianship) at malinaw na mga titulo.
Samantala, para sa tradisyonal na merkado ng ginto, ang pang-akit ay mas konserbatibo ngunit totoo pa rin. Nag-aalok ang tokenization ng exposure sa crypto nang hindi kinakailangang tanggapin ang volatility ng crypto. Isa itong hedge na may mga pamilyar na katangian na madaling ilipat, i-settle, at i-redeem. Hindi ito isa na namang eksperimento sa pamamahala ng komunidad o walang kabuluhang memecoins na nangangakong babaguhin ang mga capital market. Isa itong paraan upang magmay-ari ng ginto, ngunit mas mabilis at may mas maliliit na minimum, gamit ang mga tool na kaakit-akit sa mga digital-native na mamumuhunan.
Hindi rin naman imposibleng malampasan ang mga problema. Bagama't kulang ang token sa seguridad ng direktang pangangalaga, nag-aalok ito ng seguridad ng blockchain; ibig sabihin, maaaring masubaybayan ang mga paggalaw ng token, na isang kapaki-pakinabang na garantiya para sa mga mamumuhunan. Ang tiwala na dati ay ibinibigay sa custodian ay nakakalat na ngayon sa mga node ng network. Ngunit madali ring labis na pahalagahan ang kontribusyon ng teknolohiya. Ang isang kumpanyang naglalabas ng gold token ay hindi mas mapagkakatiwalaan kaysa sa iba pang kumpanya, at ang mga garantiya, legal man o iba pa, na nagpapatunay sa pamumuhunan sa token ay hindi naiiba sa mga nalalapat sa mga tradisyonal na custodian. Kung paanong hindi aktwal na hawak ng isang bangko ang mga reserba sa isang ETF account, ang isang custodian na humahawak ng pisikal na ginto ay hindi kinakailangang may hawak ng gintong nakalaan sa bawat mamumuhunan ng token. Ang mga pagkakaiba ay higit sa lahat nasa presentasyon, at ang kakayahang maglipat ng halaga nang mas mabilis ay talagang kapaki-pakinabang.
Ngunit narito ang punto; ang mga problema sa ginto ay pareho ng mga problema sa anumang pamumuhunan sa sarili nito: isantabi ang presentasyon, ang isang token sa isang blockchain ay hindi isang vault ng bangko, at ang tiwala ay naroroon pa rin, naipamahagi lamang. Sa madaling salita, ang problema sa tiwala ay hindi kailanman nawala.
Hindi Kailanman Umalis ang Problema sa Tiwala
Ang tradisyonal na merkado ng bullion ay binuo sa parehong hanay ng mga pagpapalagay sa tiwala tulad ng mga cryptocurrency. Ang pamemeke, rehypothecation, hindi malinaw na custodianship, at maging ang hayagang pandaraya ay sumalot sa ginto, at alam ng mga mamumuhunan sa ginto ang kahalagahan ng mga titulo, custodian, seguro, serial number, audit, at mga patakaran sa pag-redeem. Sa pinakapangunahing antas, ang ginto ay isang pisikal na asset, at ang parehong mga prinsipyo ay nalalapat sa pamumuhunan dito tulad ng anumang iba pang pisikal na asset. Sa bagay na iyon, ang mga mamumuhunan sa crypto ay wala sa isang natatanging posisyon; hindi nagtitiwala ang isang mamumuhunan sa ginto sa kanilang bangko na panatilihing ligtas ang kanilang ginto, ngunit ginagawa nila ang pareho sa cash.
Kasabay nito, ang mga prinsipyo ng pagpapatunay (proof) ang dinala ng mga mamumuhunan sa crypto, at ang sektor ay may sapat na dahilan upang maging mapagduda sa anumang pag-aangkin ng pag-iingat sa mga asset, pisikal man o digital. Ang pariralang “not your keys, not your coins” ay nilikha ng mga taong nakakita ng napakaraming pagkakataon upang manakawan ng mga iresponsableng custodian. Pagdating sa mga token, pareho rin ang mga prinsipyong nalalapat, na may paalala na habang pinangangalagaan ng isang private key ang isang digital asset, hindi nito kinakailangang maprotektahan ang isang pisikal na bagay. Sa madaling salita, pagdating sa mga gold token, hindi kontrolado ng iyong mga key ang vault.
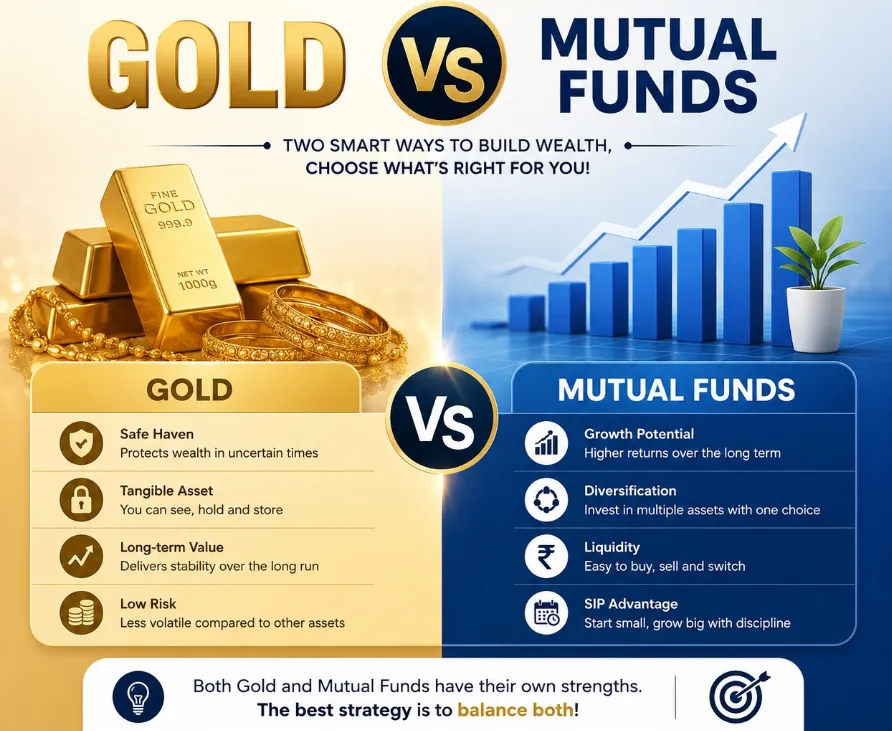
Hindi ito dahilan upang umatras, dahil tulad ng nabanggit, ang mga mamumuhunan sa ginto ay wala ring direktang access sa vault. Karamihan sa mga mamumuhunan sa ginto ay nagtataglay ng mga ETF at mutual fund; kahit ang pinaka-entusiyastiko sa kanila ay hindi nagtatago ng kanilang ginto sa isang vault dahil ito ay hindi praktikal at hindi matalino. Ang mga gold token ay hindi naiiba sa anumang iba pang instrumentong pinansyal sa bagay na ito dahil kapaki-pakinabang at maaasahan ang mga ito hanggang sa punto ng pag-redeem.
Iyon nga, ang buong layunin ng tokenization ay gawing mas madali at mas mabilis ang pag-redeem, at dinadala tayo nito sa susunod na problema: ang tanong ng proof of allocation. Sa ganang sarili, ang isang gold token ay hindi naiiba sa isang banknote o papel na sertipiko ng deposito, maliban na may kakayahan itong kumilos nang mas mabilis, na isang pakinabang. Ngunit ang mga gold-backed token ay hindi naiiba sa kanilang mga sentralisadong katapat dahil ang problema sa alokasyon ay matagal nang hinarap ng mga mamumuhunan sa ginto. Gaano karaming ginto ang talagang naroroon? Gaano karami rito ang hindi pa naipapamahagi? Ano ang hitsura ng mga tuntunin sa pag-redeem? Ano ang mangyayari kapag nabangkarota o kinasuhan ang custodian? Gaano karami rito ang aktwal na mairere-redeem sa anumang partikular na pagkakataon, at gaano karami ang pampaganda lamang?
Dito nagiging tabak na may dalawang talim ang reputasyon ng ginto para sa katatagan at tiwala. Maaaring maging isang maaasahang store of value ang ginto, ngunit hindi ito mas maaasahan kaysa sa anumang iba pang asset pagdating sa legal na panganib, panganib sa counterparty, o hayagang pandaraya. Sa madaling salita, ang ginto ay isang pananagutan, hindi naiiba sa anumang iba pang asset; ang presentasyon lamang nito ang nagpapaganda rito. Para sa mga gold token, nangangahulugan ito na ang mga panganib ay hindi naiiba sa mga nalalapat sa tradisyonal na custodianship, nakabalot lamang sa isang mas magandang kontrata.
Ang solusyon, muli, ay matatagpuan sa diskarte ng crypto sa proof of allocation. Ang industriya ay hindi eksaktong kilala sa pagiging makatotohanan o praktikal, ngunit pagdating sa pagpapatunay, kakaunti ang kapantay ng crypto. May mga tamang tanong ang sektor, kahit na madalas na kulang ang pagpapatupad sa mga ito. Nasaan ang mga asset? Sino ang humahawak sa kanila? Maaari ba silang ma-audit o masuri? Magagawa ba ng isang ikatlong partido ang pareho? Ano ang mangyayari kung mabangkarota ang custodian? May hawak ka bang direktang claim o hindi direkta? Ano ang hitsura ng mga tuntunin sa pag-redeem, at paano nakakaapekto ang mga ito sa iyong kakayahang mag-liquidate?
Wala sa mga ito ang natatangi sa mga gold-backed token, ngunit ang kumbinasyon ng dalawa ay nagpapakita ng isang natatanging hamon. Kumplikado ang mga gold-backed crypto token, at ang kanilang panukalang halaga ay kasing husay lamang ng kanilang kakayahang tugunan ang mga kinakailangang ito sa tiwala at patunay. Ang kanilang pagpapakilala sa merkado ay walang alinlangan na isang makasaysayang kaganapan, ngunit maraming praktikal na alalahanin at hindi pa nalulutas na mga isyu.
Hindi mali ang mga mamumuhunan na magduda. Tinitingnan ng ilang konserbatibong mamumuhunan sa ginto ang tokenization bilang isang hindi kinakailangang panganib, isang walang kwentang komplikasyon sa isang pamumuhunan na umiiral na sa loob ng maraming siglo. Tinitingnan naman ng ilang mamumuhunan sa crypto ang mga gold token bilang pag-amin ng pagkatalo, isang hindi kinakailangang pagpaparaya sa tradisyonal na pananalapi na nagbabantang sumira sa potensyal ng crypto na magbago ng sistema. Sa katunayan, walang grupong nagkakamali; parehong nagpapahayag ng mga wastong alalahanin. Kung kaya't ang merkado ay matamang nagmamasid.
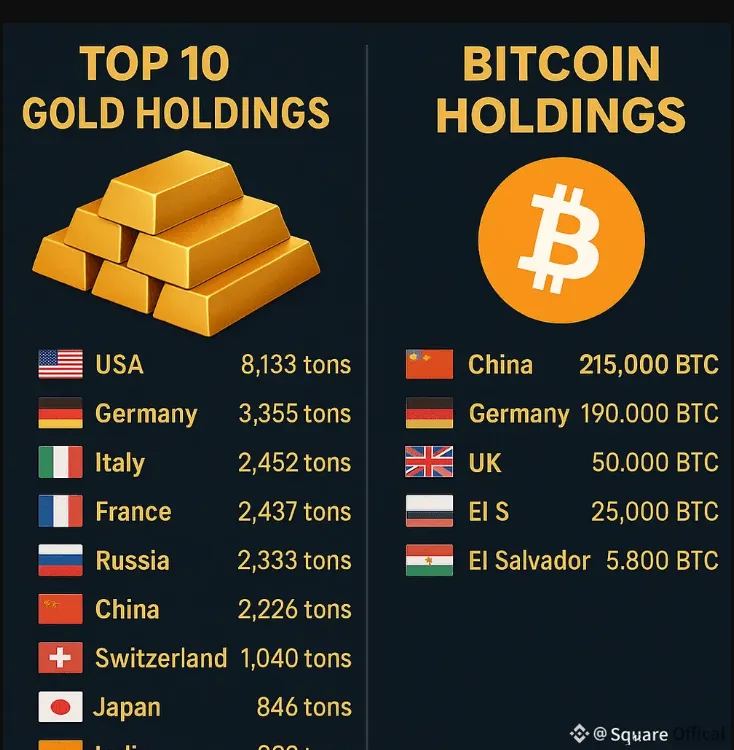
Naroon din ang takot na maiwanan (FOMO), dahil lagi namang mayroon nito. Ang mga konserbatibong mamumuhunan na hindi pinansin ang crypto sa nakalipas na dekada ay hindi nakahilig na balewalain ang tokenized gold kung mapatunayan itong mahalaga. Samantala, ang mga mamumuhunan sa ginto na kumutya sa volatility ng crypto ay ayaw makita ang kanilang mga asset na maging isang token na nawawalan ng halaga sa tuwing dumarating ang isang bear market. Nais ng lahat na maiwasang maging huli sa kasiyahan kapag sumikat na nang husto ang tokenized gold.
Tulad ng anumang inobasyon, may mga panganib at oportunidad. Maaaring lumabas na ang mga custodian ay maging single point of failure, at ang mga mamumuhunan sa mga token na may mababang capitalization ay maaaring mawalan ng kakayahang i-redeem ang kanilang mga asset para sa pisikal na ginto o i-liquidate ang kanilang mga posisyon nang mabilis kung sakaling magkaroon ng pagbagsak. Samantala, ang mga pagkakaiba sa mga regulasyon at liquidity ay may potensyal na lumikha ng mga hindi mahulaang oportunidad sa arbitrage. Maaaring mabigo ang mga smart contract; maaaring magkaroon ng sira ang mga imprastraktura ng merkado; maaaring mandaya ang pamamahala; at, ang pinakanakakabahala, may ugali ang industriya na ituring ang mga asset na magkatulad ang tunog bilang fungible kahit na malinaw na hindi naman. Ang mga gold-backed stablecoin, wrapped gold, at mga token ng iba pang mahahalagang metal ay sabay-sabay na ipinapakilala sa merkado, at ang potensyal para sa pagkalito ay talagang nakababahala.
Kapag Nagbanggaan ang Dalawang Mundo
Para sa mga konserbatibong mamumuhunan sa ginto, ang mismong katotohanan na interesado ang mga kumpanya ng crypto sa ginto ay isang malaking alalahanin. Ang ginto ay palaging isang safe-haven asset, ngunit ang pakikilahok ng mga kumpanya ng crypto ay nagdulot ng pangamba na ang kanilang interes sa ginto ay dala ng espekulasyon sa halip na tunay na pagpapahalaga. Pinalaki ng mga stablecoin ang supply ng mga dolyar sa sistemang pinansyal, ngunit ang isang nag-iisyu ng stablecoin na bumibili ng ginto ay hindi kapareho ng isang indibidwal na mamumuhunan na gumagawa nito. Ang una ay kumakatawan sa isang ganap na kakaibang klase ng kapital, isa na hindi nakatali sa parehong mga pagsasaalang-alang sa panganib tulad ng mga pribadong mamumuhunan.
Para sa crypto, ang pagpapakilala ng tokenized gold ay kumakatawan sa isang banta sa mismong pag-iral nito. Ang mga mahahalagang metal ay matagal nang tiningnan bilang kabaligtaran ng crypto: isang hadlang sa paglago ng industriya at sa potensyal nitong magdulot ng pagbabago. Pinaliit ng mga gold-backed stablecoin ang kredibilidad ng crypto bilang isang independiyenteng uri ng asset at nagsilbing paraan upang mang-akit ng mga mamumuhunan sa ginto na sana ay nanatiling walang interes sa crypto. Mas malala pa, nagpapakita ang mga gold token ng alternatibo sa marami sa mga pinakamaaasahang inobasyon ng crypto, partikular ang mga yield-generating protocol. Ang ginto, sa limitadong supply at matatag na halaga nito, ay may potensyal na gumambala sa DeFi.
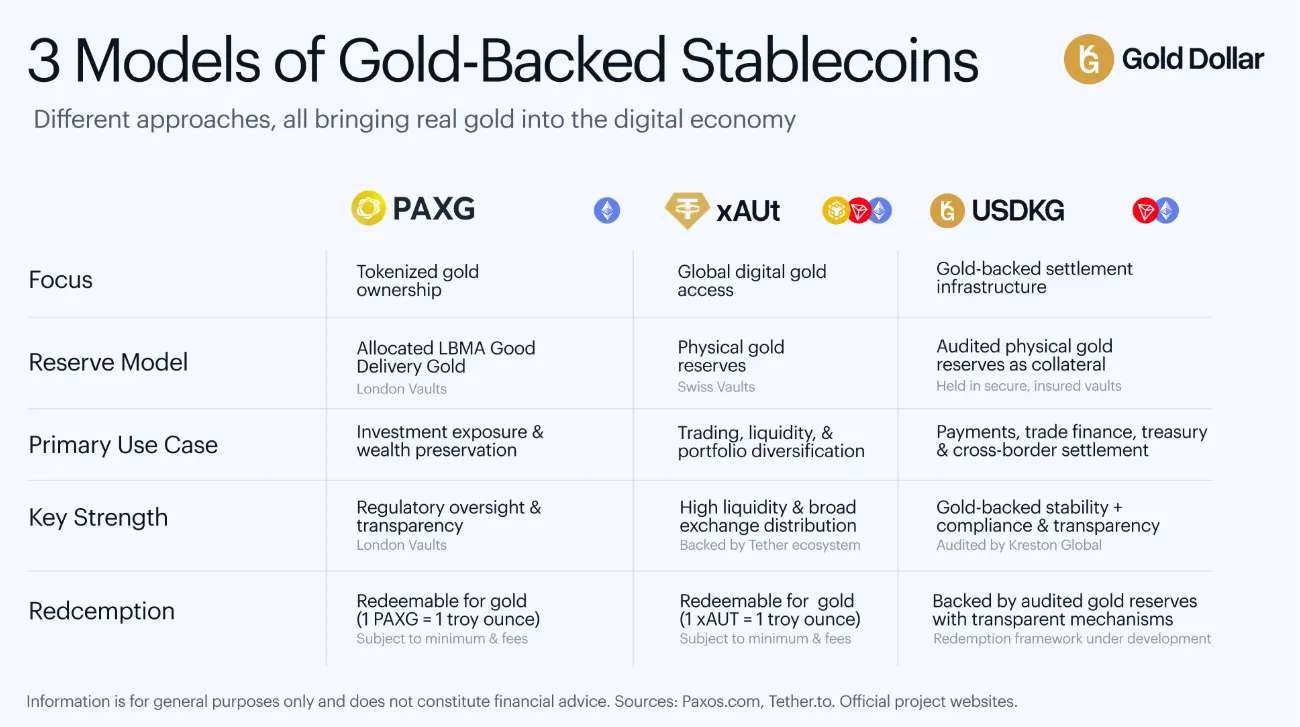
Ang katotohanan ay ang pagtatagpo ng ginto at crypto ay puno ng hamon para sa parehong panig. Para sa crypto, ang panganib ay nasa pagbawas ng ginto sa tiwala sa mga pangmatagalang prospect nito bilang isang industriyang pinapagana ng inobasyon. Ang pagpasok ng ginto sa larangan ng blockchain ay may panganib na bawasan ang disruptive potential ng crypto. Kasabay nito, batid ng mga mamumuhunan sa ginto na ang isang crypto-native asset ay may potensyal na guluhin ang tradisyonal na mga merkado ng bullion. Dahil dito, napilitan ang magkabilang panig na pag-isipang muli ang kanilang mga diskarte sa isa't isa.
Pinilit ng pag-unlad na ito ang mga mamumuhunan na muling suriin ang kanilang mga pananaw. Kailangang kilalanin ng mga konserbatibong mamumuhunan sa ginto na ang isang tokenized na bersyon ng ginto ay isang makatwirang inobasyon na may mga totoong aplikasyon sa mundo. Samantala, kailangang tanggapin ng mga mamumuhunan sa crypto na ang mga gold-backed token ay isang panggulo ngunit wala nang iba pa. Walang panig na natutuwa sa posibilidad ng pamumuhay kasama ang isa't isa, ngunit pareho nilang napagtanto na ito ang kailangan upang makapagnegosyo.
Kasabay nito, pinilit ng tokenization ang mga mamumuhunan sa ginto na magpatibay ng ilang crypto-native na pamamaraan sa pagpapagaan ng panganib. Sa pinakapangunahing antas, dapat tanggapin ng mga mamumuhunan sa gold token na ang parehong uri ng mga panganib ay nalalapat sa kanilang pamumuhunan tulad ng sa anumang iba pang crypto-native asset. Ang mga prinsipyo ng proof of allocation at proof of reserves na matagal nang ginagamit sa mundo ng crypto ay naililipat sa mga gold token, na nangangahulugang ang kanilang pagpapakilala sa merkado ng bullion ay nagsisilbing edukasyon sa pamamahala ng panganib para sa mga tradisyonal na mamumuhunan sa ginto. Nagsisilbi ito bilang isang kailangang-kailangang pagwawasto para sa mga mamumuhunan sa ginto, na marami sa kanila ay may posibilidad na ipagpalagay na ang ginto ay likas na mas ligtas kaysa sa anumang iba pang asset.
Pagdating sa pagtatagpo ng ginto at crypto, mahalagang tandaan na ang magkabilang panig ay may kani-kaniyang kahilingan. Nais ng mga mamumuhunan sa ginto ang katatagan, kapanatagan ng loob, flexibility, at accessibility. Nais naman ng mga mamumuhunan sa crypto ang disrupsyon, inobasyon, kahusayan, at lawak ng naaabot. Malamang na walang panig ang makakahanap ng ganap na kasiyahan sa opurtunidad na ibinigay ng pagsasanib ng dalawang merkado, ngunit pareho silang maaaring makinabang nang malaki mula sa maiaalok ng bawat isa.
May ilang taya na kailangang gawin habang umiikot ang mundo, at ang mundo ay pumaling patungo sa mga gold-backed stablecoin. Ang merkado ang magpapasya sa hinaharap ng sulok na ito ng ekonomiya, ngunit mahirap tanggihan na kailangan ng magkabilang panig na mangyari ang disrupsyong ito. Kinailangan ng ginto ang kredibilidad ng isang malinaw na sistema upang patatagin ang reputasyon nito, kung paanong kinailangan ng crypto ang isang asset na may malawak na pang-akit upang patatagin ang sarili nito.
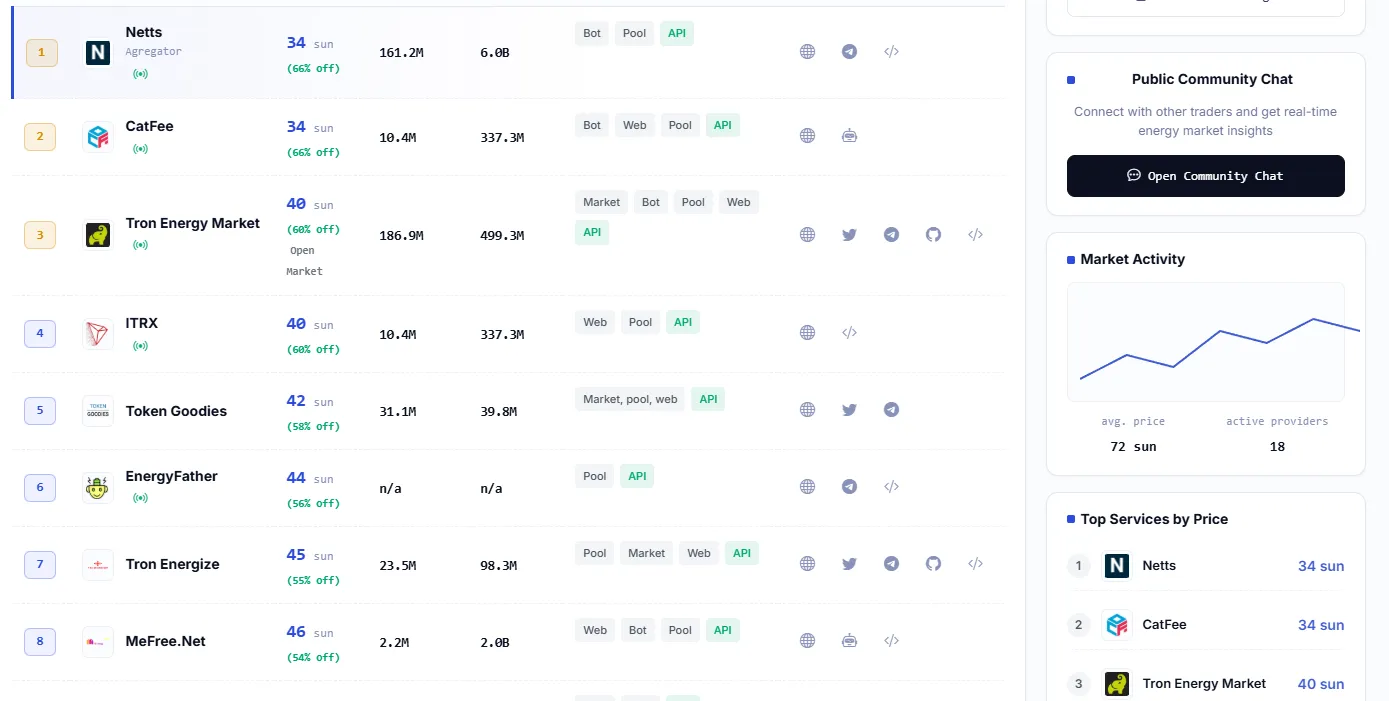
At sa parehong diwa ng pagiging praktikal, sinumang user na nakikipag-ugnayan sa mga stablecoin sa TRON platform ay tiyak na haharap sa isang hindi gaanong kapansin-pansin ngunit napakahalagang realidad ng mga gastos sa transaksyon sa anyo ng Energy. Pinapadali ng TRON Energy Market ng Netts.io na magkumpara ng mga provider ng energy sa real-time, tumuklas kung saan makakabili ng TRON Energy, at kumpletuhin ang isang buy order ng TRON Energy sa paraang maiiwasan ang mga hindi kinakailangang paggastos ng TRX. Sa pamamagitan ng isang kompetitibong merkado ng energy kung saan nagpapaligsahan ang mga provider para sa iyong negosyo, live na istatistika ng merkado, API access, at Energy para sa mga USDT transfer, ito ang uri ng imprastrakturang matipid sa enerhiya na hindi man lumilikha ng kasaysayan ngunit tinitiyak na ang bawat bahagi ng proseso ng blockchain ay kasing tipid sa enerhiya at abot-kaya hangga't maaari.