Kim loại quý và tiền mã hóa: Cũ giao thoa Mới
Vàng và tiền mã hóa từng được xem như kẻ thù của nhau. Giờ đây, vàng thỏi được token hóa, dự trữ stablecoin và những câu hỏi về niềm tin đang buộc chúng phải xích lại gần nhau.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Vào buổi bình minh của kỷ nguyên tiền mã hóa, ý tưởng rằng tiền mã hóa và vàng sẽ giao thoa mang lại cảm giác có phần phi lý. Bitcoin khi ấy là trò đùa của giới hacker, một tài sản ngoài lề, một phương thức để những người theo chủ nghĩa tự do, các lập trình viên và những người theo thuyết âm mưu tham gia vào một bài tập tư tưởng lúc 3 giờ sáng. Vàng lại là một loại tài sản ngoài lề kiểu khác, bắt nguồn từ một tập hợp các cam kết tư tưởng hoàn toàn khác. Đó là lãnh địa của những người hoài cổ, các ngân hàng trung ương, các tiệm kim hoàn và những gia đình mang một sự cố chấp nhất định về giá trị của truyền thống.
Hai loại tài sản này hầu như chẳng có điểm chung nào để tận dụng lẫn nhau. Các nhà đầu tư vàng gạt bỏ Bitcoin như một trào lưu kỹ thuật số nhất thời, không có giá trị công nghiệp, không có độ đầm, không có lịch sử và không có sự hậu thuẫn của các thể chế (không hẳn các thể chế là điều xấu, nhưng vàng sở hữu chúng vô cùng dồi dào). Trong khi đó, giới crypto bản địa lại coi vàng như một gánh nặng cồng kềnh, một món cổ vật cầu kỳ với công dụng chính là phòng ngừa sự sụp đổ của hệ thống tài chính hiện đại. Một bên cất giữ các thỏi kim loại trong hầm. Bên còn lại giữ khóa riêng tư (private keys) trong đầu. Một bên tin tưởng các ngân hàng trung ương. Bên còn lại hoài nghi họ. Một bên tin vào sự khan hiếm và tiện ích công nghiệp. Bên còn lại đặt niềm tin vào sự đồng thuận phân tán.
Cụm từ “vàng kỹ thuật số” trở thành một cách gọi tắt tiện lợi, giúp làm mờ đi những khác biệt giữa hai thế giới. Trong những năm đầu, Bitcoin không được giới quan sát phổ thông nhìn nhận như một phương án thay thế cho vàng, mà chỉ như một điều kỳ lạ, một thứ mới lạ, một phương tiện trao đổi của thị trường chợ đen, hay một công cụ đầu cơ. Vấn đề không phải là các nhà đầu tư vàng không nhận thấy giá trị của một giải pháp thay thế phi tập trung, sử dụng mật mã học cho hệ thống ngân hàng. Vấn đề là họ có quá ít kiên nhẫn trước sự biến động dữ dội, và càng ít kiên nhẫn hơn với những tín đồ luôn khăng khăng rằng tiền mã hóa đại diện cho tương lai. Bitcoin không phải là một kho lưu trữ giá trị nghiêm túc đối với người mua vàng chỉ để có được giấc ngủ ngon mỗi đêm. Đó là một tài sản có thể tăng vọt bất kỳ lúc nào, chỉ để rồi sụp đổ mất một nửa giá trị vào sáng hôm sau. Dẫu vậy, sự so sánh này vẫn có sức hút riêng theo cách của nó. Bitcoin khan hiếm theo cùng cách mà vàng khan hiếm. Nó có một lịch trình cung ứng dựa trên thuật toán thay vì địa chất nhưng cũng không kém phần khó thao túng. Nó mang tính phi tập trung, điều này mang lại cho nó một mức độ uy tín theo trường phái ngược dòng. Vàng tự thân cũng có uy tín tương tự, được trui rèn qua nhiều thế kỷ gắn liền với tiền tệ vững chắc. Mối liên hệ của vàng với sự ổn định không phải là tuyệt đối hoàn hảo, nhưng nó đủ bền vững để các ngân hàng trung ương tiếp tục mua vào trong những thời kỳ căng thẳng. Điều tương tự cũng có thể nói về Bitcoin, dẫu thời gian tồn tại chưa thể lâu bằng. Những nét tương đồng đó đủ để khiến những người lạc quan về tiền mã hóa tin rằng vàng và crypto có thể kết hợp trong một liên minh tư tưởng nào đó. Những gì xảy ra tiếp theo là giới đầu cơ giá lên của crypto đã thực sự trưởng thành.
Kim loại cũ trở lại
Các thị trường không phải lúc nào cũng chiều theo những câu chuyện nhị phân đối lập. Câu chuyện tồn tại từ lâu về vàng và tiền mã hóa là hai tài sản này về cơ bản luôn xung đột với nhau. Đó là một câu chuyện hữu ích khi crypto còn nhỏ bé, khi vàng đã già cỗi, và khi cả hai chủ yếu mới mang tính lý thuyết. Nó trở nên kém hữu ích hơn khi các công ty crypto bắt đầu hành xử như những nhà cung ứng vốn chứ không chỉ là những kẻ đi ngược dòng. Nó thậm chí còn ít hữu ích hơn nữa khi chính những công ty đó bắt đầu mua vàng. Mối lương duyên giữa vàng và crypto không hẳn là tình yêu sét đánh, nhưng dù sao nó cũng mang một logic nhất định. Logic đó đã được thể hiện rõ nét trong tuần này, khi Tether - đơn vị phát hành stablecoin lớn nhất theo khối lượng - đã mua vàng một cách nghiêm túc. Công ty này không hề mua vàng trên danh nghĩa trừu tượng. Họ đã mua vàng vật chất với số lượng lớn, gia tăng lượng nắm giữ kim loại này trong quý 2 năm nay.
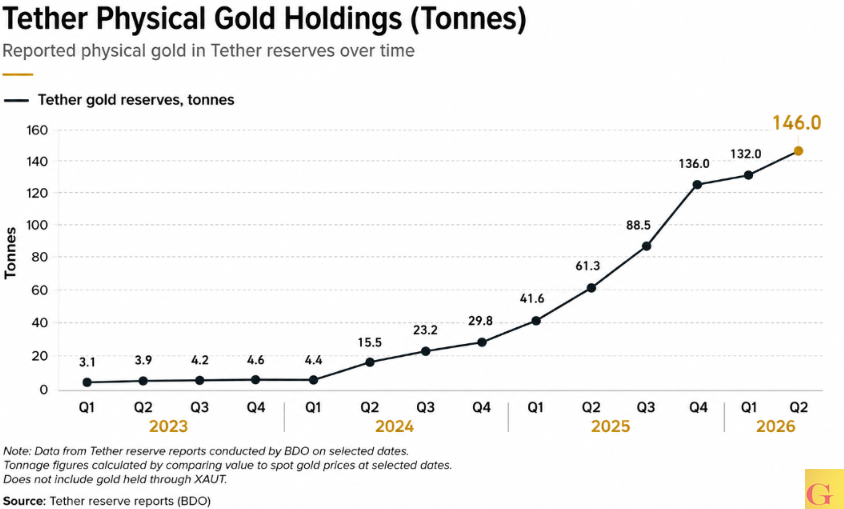
Tính đến giữa năm 2026, lượng dự trữ vàng vật chất của công ty này đã nặng hơn 146 tấn, sau khi bổ sung thêm 14 tấn tính đến tháng 6. Cùng lúc đó, tổng tài sản dự trữ của công ty - bao gồm cả vàng vật chất - được cho là lên tới hàng trăm tỷ đô la, trong đó vàng chiếm khoảng một phần mười con số đó.
Điều này không nhất thiết có nghĩa là Tether đã biến thành một ngân hàng trung ương, bất kể viễn cảnh đó hấp dẫn đến mức nào. Các ngân hàng trung ương cũng là những người mua ròng vàng, với nhu cầu tăng mạnh trong cùng quý. Vấn đề thực sự là các ngân hàng trung ương không hề sai khi yêu thích vàng; họ chỉ sai trong giả định rằng mình có thể đứng ngoài vòng xoáy thị trường. Lý do thực sự khiến việc phát hành stablecoin trở thành vấn đề lớn là vì Tether, với tư cách là một thực thể tư nhân, hiện là một trong những bên có khả năng định hình lại cuộc thảo luận về tài sản kỹ thuật số tư nhân.
Động lực thúc đẩy cũng chẳng có gì bí ẩn; theo định nghĩa, một nhà phát hành stablecoin phải giành được niềm tin của thị trường. Người dùng không mua USDT của Tether vì họ muốn nghe thuyết giảng về tài sản dự trữ; họ muốn sự an toàn và tính linh hoạt của một token có giá trị được neo giá đáng tin cậy vào đồng đô la. Khoảnh khắc bằng chứng đó biến mất, toàn bộ cấu trúc sẽ biến thành một cuộc tháo chạy hoảng loạn (bank run).
Trong khi đó, vàng mang lại sự uy tín cho câu chuyện truyền thông. Đó là một tài sản có sức mạnh phân phối đã được kiểm chứng qua nhiều thập kỷ kinh nghiệm. Nó không trả lợi suất như trái phiếu kho bạc, nó không hoạt động như tiền mặt, và nó không phải là công cụ có thanh khoản cao nhất khi bước vào một chương trình tài trợ vốn. Nhưng nó sở hữu một sức nặng lịch sử mà các chứng chỉ ngắn hạn không thể có. Vàng đại diện cho sự đa dạng hóa danh mục đầu tư vượt ra ngoài tầm với của đồng đô la, hệ thống ngân hàng và những biến động chính trị ở Washington. Và xét đến vị thế bấp bênh của stablecoin trong khuôn khổ pháp lý, cơn thèm muốn vàng của các nhà phát hành có thể phục vụ cho một kiểu đa dạng hóa khác.
Trong mọi trường hợp, vàng mang lại lá chắn bảo vệ và sự uy tín, và giả vờ như không có điều đó thì thật thiếu trung thực về mặt trí tuệ. Các tài sản thuộc hệ sinh thái crypto vốn mang tiếng là có tính đầu cơ cao, điều đó có nghĩa là bất kỳ sự bổ sung tài sản thực nào vào phẩm chất lưu trữ giá trị của chúng cũng ngay lập tức bị xem là một sự suy giảm. Vàng đáp ứng nhu cầu ổn định của các nhà đầu tư thận trọng, trấn an những người vốn từng gạt bỏ tài sản mã hóa, đóng vai trò là đối trọng vô cùng cần thiết trước việc chấp nhận rủi ro dựa trên quy mô của crypto, và nhìn chung, làm cho vàng trở nên hấp dẫn hơn đối với những ai chưa từng nghĩ đến việc phân bổ vốn vào crypto trước đây.
Vàng đi kèm khóa riêng tư
Token hóa là từ khóa thịnh hành gần đây, và hoàn toàn có lý do chính đáng; ở dạng đơn giản nhất, nó đại diện cho một cây cầu nối giữa tài sản mã hóa và tài chính truyền thống. Do đó, đây là một triển vọng vô cùng thú vị cho thị trường vàng thỏi. Một công ty nắm giữ vàng và họ muốn cho bạn cơ hội tiếp cận nó mà không ép bạn phải gọi cho nhà môi giới, chờ đợi thanh toán bù trừ, vận chuyển một thỏi vàng, hay bất kỳ thủ tục nào khác. Việc token hóa một tài sản vốn đã được biết đến và thấu hiểu theo cách truyền thống là một đề xuất thông minh vì nó là một cổng tiếp cận có cấp phép (permissioned) dẫn vào một thị trường vốn dĩ không cần cấp phép (permissionless).
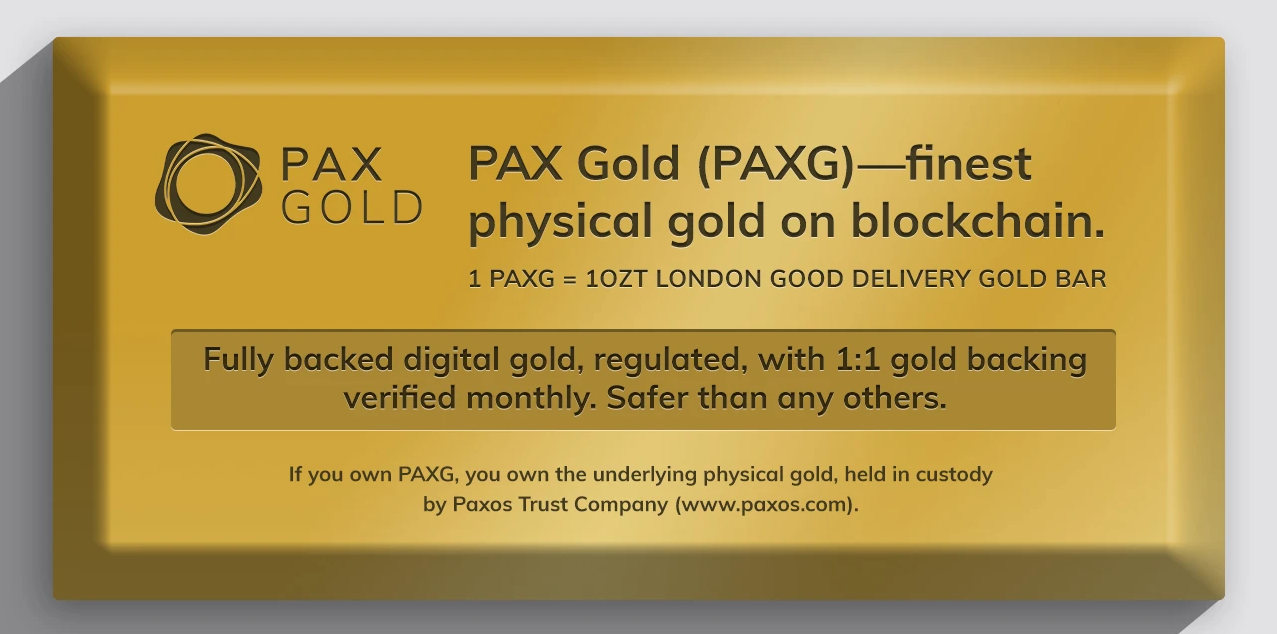
Đó là lý thuyết đằng sau Tether Gold, Pax Gold và các sản phẩm tương tự, tất cả đều nhằm mục đích mang lại khả năng tiếp cận vàng, thường được đo bằng ounce troy, thông qua một token trên blockchain. Giá trị xấp xỉ tương đương với vàng trên các thị trường truyền thống, được nắm giữ bởi các đơn vị lưu ký đáng tin cậy kèm bằng chứng phân bổ hoặc một hình thức xác nhận từ bên thứ ba. Sức hấp dẫn là điều hiển nhiên, vì vàng dù là một loại tiền tệ đáng tin cậy nhưng lại không có tính thanh khoản cao. Việc token hóa giúp nó có khả năng lập trình và mở ra hàng loạt tiềm năng mới cho các nhà đầu tư. Nó cấp quyền tiếp cận vàng rộng rãi hơn, bao gồm quyền sở hữu phân đoạn, tích hợp DeFi, cho vay và thanh toán. Nó tạo điều kiện cho giao dịch nhanh hơn, 24/7 vốn không khả dụng trên các thị trường truyền thống, đặc biệt là ở các thị trường mới nổi nơi dịch vụ lưu ký và quyền sở hữu rõ ràng là điều khó tìm.
Trong khi đó, đối với thị trường vàng truyền thống, sức hấp dẫn mang tính bảo thủ hơn nhưng cũng không kém phần thực tế. Token hóa mang lại khả năng tiếp cận crypto mà không cần phải chấp nhận sự biến động của crypto. Đó là một công cụ phòng ngừa rủi ro với những đặc tính quen thuộc có thể chuyển nhượng, thanh toán và quy đổi dễ dàng. Nó không phải là một thử nghiệm khác về quản trị cộng đồng hay những memecoin vô nghĩa hứa hẹn sẽ phá vỡ các thị trường vốn. Đó là một cách để sở hữu vàng, nhưng nhanh hơn và với mức tối thiểu thấp hơn, sử dụng các công cụ thu hút các nhà đầu tư bản địa kỹ thuật số.
Các vấn đề phát sinh cũng không phải là không thể vượt qua. Dù thiếu đi sự an toàn của việc tự lưu ký trực tiếp, token lại mang lại sự an toàn của blockchain; nghĩa là, các chuyển động của token có thể được theo dõi, đây là một sự đảm bảo hữu ích cho các nhà đầu tư. Niềm tin vốn dành cho đơn vị lưu ký giờ đây được phân bổ giữa các node của mạng lưới. Nhưng người ta cũng rất dễ đánh giá quá cao sự đóng góp của công nghệ. Một công ty phát hành token vàng cũng chẳng đáng tin cậy hơn bất kỳ doanh nghiệp nào khác, và những bảo đảm, dù mang tính pháp lý hay cách khác, để giúp một khoản đầu tư token trở nên hợp pháp cũng không khác gì những bảo đảm áp dụng cho các đơn vị lưu ký truyền thống. Cũng giống như một ngân hàng không thực sự giữ các khoản dự trữ trong một tài khoản ETF, một đơn vị lưu ký giữ vàng vật chất chưa chắc đã nắm giữ số vàng được phân bổ cho từng nhà đầu tư token. Sự khác biệt phần lớn nằm ở hình thức thể hiện, và khả năng dịch chuyển giá trị nhanh hơn rõ ràng là điều vô cùng hữu ích.
Nhưng vấn đề cốt lõi nằm ở chỗ này: các rắc rối với vàng cũng giống hệt như các rắc rối với bất kỳ khoản đầu tư nào khi đứng độc lập: gạt hình thức thể hiện sang một bên, một token trên blockchain không phải là một hầm ngân hàng, và niềm tin vẫn tồn tại ở đó, chỉ là được phân tán ra. Nói cách khác, bài toán niềm tin chưa bao giờ biến mất.
Bài toán niềm tin chưa từng rời đi
Thị trường vàng thỏi truyền thống được xây dựng trên cùng một tập hợp các giả định về niềm tin như tiền mã hóa. Vấn nạn làm giả, tái thế chấp, lưu ký mập mờ, và thậm chí là gian lận trắng trợn từng gây nhiều tai ương cho vàng, và các nhà đầu tư vàng hiểu rõ tầm quan trọng của chứng nhận sở hữu, đơn vị lưu ký, bảo hiểm, số sê-ri, kiểm toán và chính sách quy đổi. Ở mức độ cơ bản nhất, vàng là một tài sản vật chất, và các nguyên tắc tương tự áp dụng cho việc đầu tư vào nó cũng như bất kỳ tài sản vật chất nào khác. Về khía cạnh đó, các nhà đầu tư crypto không ở vị thế độc nhất; một nhà đầu tư vàng không tin tưởng ngân hàng của họ sẽ giữ vàng an toàn tuyệt đối, nhưng họ vẫn làm điều tương tự với tiền mặt.
Đồng thời, các nguyên tắc về bằng chứng chính là thứ mà các nhà đầu tư crypto đã đưa lên bàn thảo luận, và lĩnh vực này luôn hoài nghi một cách chính đáng về bất kỳ tuyên bố lưu ký tài sản nào, dù là vật chất hay kỹ thuật số. Cụm từ “không phải chìa khóa của bạn, không phải tiền của bạn” (not your keys, not your coins) được đặt ra bởi những người đã chứng kiến quá nhiều cơ hội trộm cắp từ các đơn vị lưu ký vô trách nhiệm. Đối với token, các nguyên tắc tương tự cũng được áp dụng, với lưu ý rằng trong khi khóa riêng tư bảo vệ một tài sản kỹ thuật số, nó không nhất thiết bảo vệ một tài sản vật chất. Nói cách khác, khi nói đến các token vàng, khóa của bạn không hề kiểm soát cánh cửa hầm vàng.
Đây không phải là yếu tố chấm dứt cuộc chơi, bởi vì như đã đề cập, các nhà đầu tư vàng cũng không hề có quyền giám sát độc quyền đối với hầm vàng. Hầu hết các nhà đầu tư vàng nắm giữ ETF và quỹ tương hỗ; ngay cả những người nhiệt thành nhất trong số họ cũng không cất vàng trong hầm vì điều đó vừa phi thực tế vừa thiếu khôn ngoan. Về mặt này, các token vàng không khác gì bất kỳ công cụ tài chính nào khác ở chỗ chúng hữu ích và đáng tin cậy cho đến thời điểm cần quy đổi.
Dù vậy, toàn bộ mục đích của việc token hóa là làm cho việc quy đổi dễ dàng và nhanh chóng hơn, và điều đó đưa chúng ta đến vấn đề tiếp theo: câu hỏi về bằng chứng phân bổ (proof of allocation). Khi xét riêng rẽ, một token vàng không khác gì một tờ tiền giấy hay một chứng chỉ tiền gửi bằng giấy, ngoại trừ việc nó có khả năng di chuyển nhanh hơn, và đó là một lợi thế. Nhưng các token được bảo chứng bằng vàng cũng không khác gì các phiên bản tập trung của chúng ở chỗ bài toán phân bổ là vấn đề mà các nhà đầu tư vàng từ lâu đã phải đối mặt. Thực sự có bao nhiêu vàng ở đó? Bao nhiêu phần trong số đó là chưa phân bổ? Điều khoản quy đổi như thế nào? Điều gì sẽ xảy ra khi đơn vị lưu ký phá sản hoặc bị kiện? Bao nhiêu phần thực sự có thể được quy đổi trong bất kỳ tình huống cụ thể nào, và bao nhiêu phần chỉ là chiêu trò bày vẽ?
Đây chính là nơi mà danh tiếng về sự ổn định và niềm tin của vàng trở thành con dao hai lưỡi. Vàng có thể là một kho lưu trữ giá trị đáng tin cậy, nhưng nó không hề đáng tin cậy hơn bất kỳ tài sản nào khác khi xét đến rủi ro pháp lý, rủi ro đối tác, hoặc thậm chí là gian lận trắng trợn. Nói cách khác, vàng cũng là một khoản nợ tiềm tàng, không khác gì bất kỳ tài sản nào khác; chỉ có hình thức thể hiện mới khiến nó trở nên đáng mơ ước. Đối với các token vàng, điều này có nghĩa là các rủi ro không khác gì những rủi ro áp dụng cho việc lưu ký truyền thống, chỉ là được gói ghém trong một bản hợp đồng bóng bẩy hơn.
Giải pháp, một lần nữa, lại nằm ở cách tiếp cận của crypto đối với bằng chứng phân bổ. Ngành công nghiệp này vốn không nổi tiếng về tính thực tế hay chủ nghĩa hiện thực, nhưng khi nói đến bằng chứng, crypto có rất ít đối thủ cạnh tranh. Lĩnh vực này luôn đặt ra những câu hỏi xác đáng, ngay cả khi việc thực thi các câu trả lời thường còn thiếu sót. Tài sản đang ở đâu? Ai đang nắm giữ chúng? Chúng có thể được kiểm toán hoặc kiểm tra hay không? Bên thứ ba có thể làm điều tương tự không? Điều gì xảy ra nếu đơn vị lưu ký phá sản? Bạn đang nắm giữ quyền đòi nợ trực tiếp hay gián tiếp? Các điều khoản quy đổi như thế nào, và chúng ảnh hưởng ra sao đến khả năng thanh lý của bạn?
Không có điều nào trong số này là độc nhất đối với các token bảo chứng bằng vàng, nhưng sự kết hợp của cả hai mang lại một thách thức độc nhất vô nhị. Các token crypto bảo chứng bằng vàng rất phức tạp, và đề xuất giá trị của chúng chỉ tốt khi chúng có khả năng đáp ứng các yêu cầu về niềm tin và bằng chứng này. Sự xuất hiện của chúng trên thị trường chắc chắn là một sự kiện lịch sử, nhưng vẫn còn rất nhiều lo ngại thực tế và các vấn đề chưa được giải quyết.
Các nhà đầu tư không hề sai khi giữ thái độ hoài nghi. Một số nhà đầu tư vàng thận trọng coi token hóa là một rủi ro không cần thiết, một sự phức tạp hóa vô nghĩa đối với một khoản đầu tư đã tồn tại qua nhiều thế kỷ. Một số nhà đầu tư crypto lại coi các token vàng như một sự thừa nhận thất bại, một sự nhượng bộ không cần thiết trước nền tài chính truyền thống có nguy cơ làm chệch hướng tiềm năng đột phá của crypto. Trên thực tế, không bên nào sai; cả hai đều đang bày tỏ những mối băn khoăn chính đáng. Đó là lý do tại sao thị trường đang quan sát rất chặt chẽ.
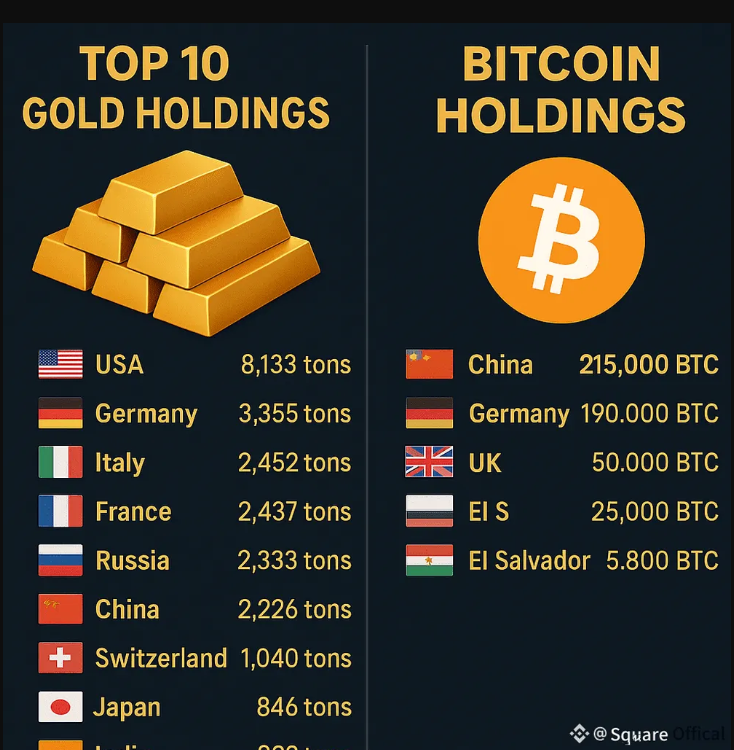
Ngoài ra còn có tâm lý sợ bỏ lỡ (FOMO), bởi vì nó luôn luôn tồn tại. Những nhà đầu tư thận trọng đã phớt lờ crypto trong thập kỷ qua sẽ không muốn bỏ qua vàng được token hóa nếu nó chứng minh được vai trò sống còn. Trong khi đó, các nhà đầu tư vàng từng chế giễu sự biến động của crypto cũng không háo hức nhìn tài sản của họ biến thành một token mất giá mỗi khi thị trường gấu ập đến. Mọi người đều muốn tránh trở thành người cuối cùng đến bữa tiệc khi vàng được token hóa tạo nên bước đột phá.
Như với bất kỳ sự đổi mới nào, luôn tồn tại cả mối nguy hiểm lẫn cơ hội. Các đơn vị lưu ký có thể trở thành điểm thất bại duy nhất (single points of failure), và các nhà đầu tư vào những token có vốn hóa thấp có thể thấy mình không thể quy đổi tài sản lấy vàng vật chất hoặc không thể thanh lý vị thế kịp thời trong trường hợp thị trường sụp đổ. Trong khi đó, sự khác biệt về môi trường pháp lý và thanh khoản có tiềm năng tạo ra các cơ hội chênh lệch giá (arbitrage) khó lường. Hợp đồng thông minh có thể gặp lỗi; cơ sở hạ tầng thị trường có thể trục trặc; ban quản lý có thể gian lận; và đáng lo ngại nhất, ngành này có thói quen đối xử với các tài sản nghe có vẻ giống nhau như thể chúng có thể thay thế lẫn nhau (fungible), trong khi thực tế rõ ràng không phải như vậy. Stablecoin bảo chứng bằng vàng, vàng được bọc (wrapped gold), và token của các kim loại quý khác đều đang được đưa vào thị trường cùng một lúc, và nguy cơ gây nhầm lẫn là điều hoàn toàn dễ hiểu.
Khi hai thế giới va chạm
Đối với các nhà đầu tư vàng thận trọng, chỉ riêng việc các công ty crypto quan tâm đến vàng đã là một mối lo ngại lớn. Vàng luôn là một tài sản trú ẩn an toàn, nhưng sự tham gia của các công ty crypto đã dấy lên nỗi sợ hãi rằng sự quan tâm của họ đối với vàng bị thúc đẩy bởi đầu cơ hơn là sự trân trọng giá trị thực sự. Các stablecoin đã làm tăng nguồn cung đô la trong hệ thống tài chính, nhưng việc một nhà phát hành stablecoin mua vàng không giống với việc một nhà đầu tư cá nhân làm điều đó. Trường hợp đầu đại diện cho một loại vốn hoàn toàn khác, một loại vốn không bị ràng buộc bởi các cân nhắc rủi ro giống như các nhà đầu tư tư nhân.
Đối với crypto, sự xuất hiện của vàng được token hóa đại diện cho một mối đe dọa mang tính sống còn. Kim loại quý từ lâu đã được xem là sự đối lập hoàn toàn của crypto: một trở ngại đối với sự phát triển và tiềm năng đột phá của ngành. Các stablecoin bảo chứng bằng vàng đã làm suy yếu uy tín của crypto với tư cách là một loại tài sản độc lập và đóng vai trò như một công cụ thu hút các nhà đầu tư vàng - những người mà nếu không có nó thì sẽ mãi mãi không quan tâm đến crypto. Tệ hơn nữa, các token vàng mang lại một giải pháp thay thế cho nhiều cải tiến hứa hẹn nhất của crypto, đặc biệt là các giao thức tạo lợi suất. Vàng, với nguồn cung hữu hạn và giá trị ổn định, có tiềm năng làm gián đoạn DeFi.
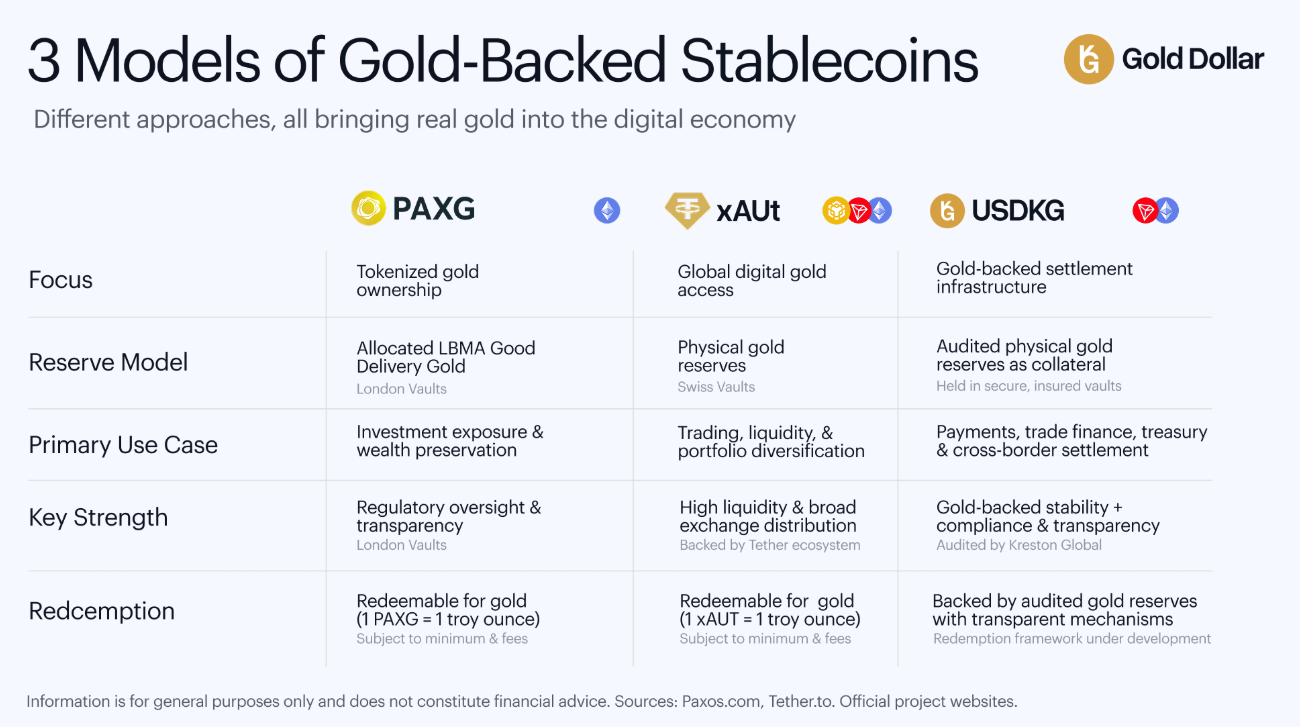
Thực tế là điểm giao thoa giữa vàng và crypto là một mối quan hệ đầy trắc trở cho cả hai bên. Đối với crypto, mối nguy hiểm nằm ở chỗ vàng làm xói mòn niềm tin vào triển vọng dài hạn của nó với tư cách là một ngành công nghiệp được thúc đẩy bởi sự đổi mới. Sự gia nhập của vàng vào lĩnh vực blockchain có nguy cơ làm suy yếu tiềm năng đột phá của crypto. Đồng thời, các nhà đầu tư vàng cũng nhận thức được rằng một tài sản gốc crypto có tiềm năng làm gián đoạn các thị trường vàng thỏi truyền thống. Do đó, cả hai bên đều buộc phải suy nghĩ lại về cách tiếp cận của mình đối với bên kia.
Sự phát triển này đã buộc các nhà đầu tư phải đánh giá lại quan điểm của mình. Các nhà đầu tư vàng thận trọng đang phải thừa nhận rằng phiên bản token hóa của vàng là một sự đổi mới hợp lý với các ứng dụng trong thế giới thực. Trong khi đó, các nhà đầu tư crypto đang phải chấp nhận rằng các token bảo chứng bằng vàng là một điều phiền toái nhưng không có gì hơn thế. Không bên nào hào hứng với viễn cảnh cùng tồn tại với bên kia, nhưng cả hai đều nhận ra rằng đó là cái giá phải trả để tiếp tục cuộc chơi.
Đồng thời, việc token hóa đã buộc các nhà đầu tư vàng phải áp dụng một số kỹ thuật giảm thiểu rủi ro đặc thù của crypto. Ở mức độ cơ bản nhất, các nhà đầu tư token vàng phải chấp nhận rằng các loại rủi ro tương tự cũng áp dụng cho khoản đầu tư của họ như đối với bất kỳ tài sản crypto bản địa nào khác. Các nguyên tắc về bằng chứng phân bổ và bằng chứng dự trữ (proof of reserves) vốn từ lâu được sử dụng trong không gian crypto nay được chuyển giao sang các token vàng, nghĩa là sự gia nhập của chúng vào thị trường vàng thỏi đóng vai trò như một bài học quản trị rủi ro cho các nhà đầu tư vàng truyền thống. Điều này đóng vai trò như một sự điều chỉnh rất cần thiết cho các nhà đầu tư vàng, nhiều người trong số họ thường có xu hướng mặc định rằng vàng vốn dĩ an toàn hơn bất kỳ tài sản nào khác.
Khi nói đến điểm giao nhau giữa vàng và crypto, điều quan trọng cần nhớ là cả hai bên đều có những đòi hỏi riêng. Các nhà đầu tư vàng muốn sự ổn định, an tâm, linh hoạt và khả năng tiếp cận. Các nhà đầu tư crypto muốn sự đột phá, đổi mới, hiệu quả và phạm vi tiếp cận rộng lớn. Khó có khả năng bên nào sẽ tìm thấy sự hài lòng trọn vẹn trong cơ hội do sự hội tụ của hai thị trường này mang lại, nhưng cả hai đều có thể hưởng lợi đáng kể từ những gì đối phương có thể đem lại.
Một số canh bạc buộc phải được đặt ra khi thế giới không ngừng vận động, và thế giới đã chuyển hướng về phía các stablecoin bảo chứng bằng vàng. Thị trường cuối cùng sẽ định đoạt tương lai nào đang chờ đón góc nhỏ này của nền kinh tế, nhưng thật khó để phủ nhận rằng cả hai bên đều cần sự đột phá này xảy ra. Vàng cần uy tín của một hệ thống minh bạch để củng cố danh tiếng của mình, cũng giống như crypto cần một tài sản có sức hấp dẫn rộng rãi để củng cố danh tiếng của chính nó.
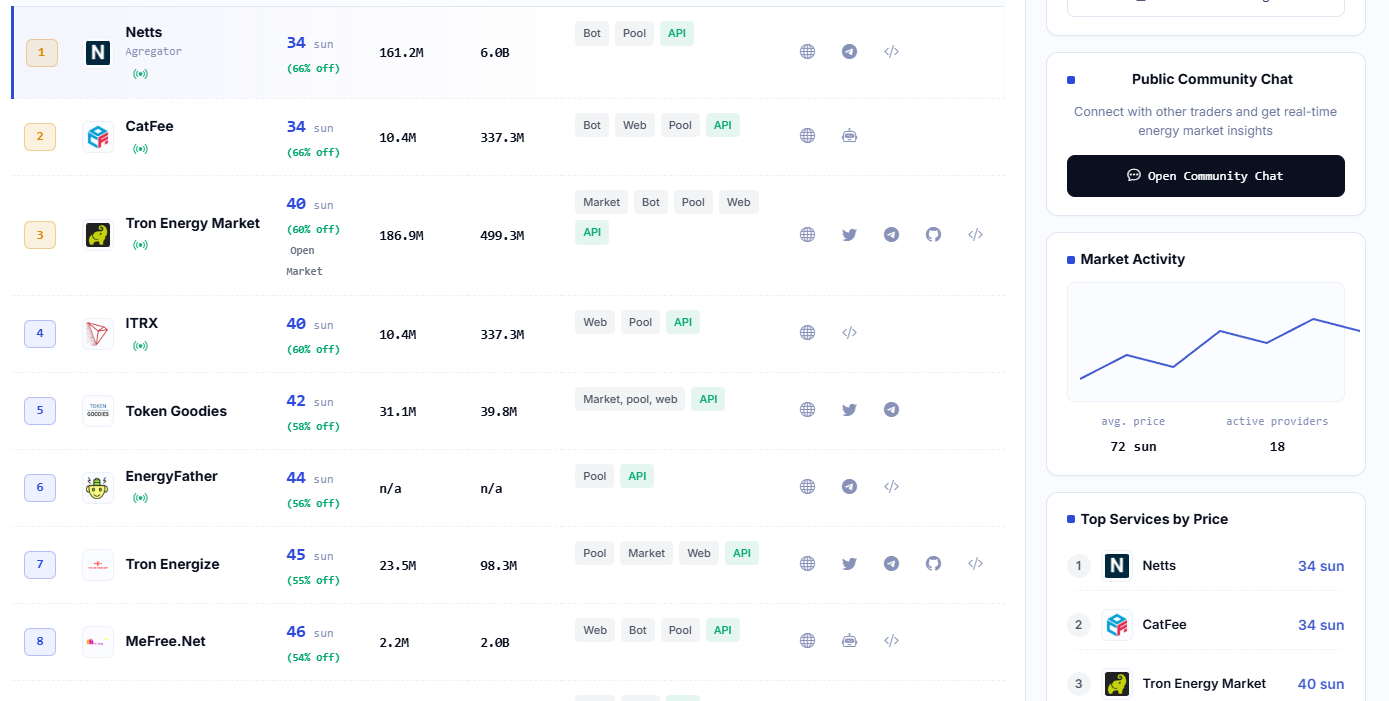
Và cùng trên tinh thần thực dụng đó, bất kỳ người dùng nào tương tác với stablecoin trên nền tảng TRON chắc chắn sẽ phải đối mặt với một thực tế kém hào nhoáng hơn nhưng vô cùng cốt lõi: chi phí giao dịch dưới dạng Energy. Thị trường TRON Energy của Netts.io giúp bạn dễ dàng so sánh các nhà cung cấp năng lượng theo thời gian thực, khám phá nơi mua TRON Energy, và hoàn tất lệnh mua TRON Energy theo cách giúp tránh lãng phí TRX không cần thiết. Với một thị trường năng lượng cạnh tranh nơi các nhà cung cấp chạy đua để giành lấy sự ủng hộ của bạn, cùng các số liệu thống kê thị trường trực tiếp, quyền truy cập API và Energy cho các giao dịch chuyển USDT, đây chính là loại cơ sở hạ tầng tiết kiệm năng lượng tuy không tạo nên lịch sử nhưng đảm bảo rằng mọi phần của quy trình blockchain đều đạt hiệu quả năng lượng tối đa và chi phí thấp nhất có thể.