Драгоценные металлы и крипта: встреча старого и нового
Раньше золото и криптовалюты казались заклятыми врагами. Теперь токенизированные слитки, резервы стейблкоинов и вопросы доверия заставляют их объединяться.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
На заре криптоэры сама идея пересечения криптовалюты и золота казалась чем-то абсурдным. Биткоин был хакерской забавой, маргинальным активом, способом для либертарианцев, программистов и конспирологов предаваться идеологическим дискуссиям в три часа ночи. Золото же было маргинальным активом совершенно иного рода — основанным на совсем других идеологических ценностях. Оно оставалось прерогативой сентименталистов, центральных банков, антикварных лавок и семей с определенной упрямой приверженностью традициям.
Этим двум активам было мало дела друг до друга. Инвесторы в золото отмахивались от Биткоина как от очередной цифровой причуды, не имеющей ни промышленной ценности, ни физического веса, ни истории, ни институциональной поддержки (не то чтобы институты были безусловным благом, но у золота их было в избытке). Криптоэнтузиасты же списывали золото со счетов как громоздкий балласт, витиеватый артефакт, служащий преимущественно страховкой от краха современной финансовой системы. Одни хранили слитки в хранилищах. Другие держали приватные ключи в голове. Одни доверяли центральным банкам. Другие относились к ним с глубоким недоверием. Одни верили в дефицитность и промышленную пользу. Другие верили в распределенный консенсус.
Термин «цифровое золото» стал удобным сокращением, сглаживающим различия между этими двумя мирами. В первые годы Биткоин воспринимался традиционными наблюдателями не столько альтернативой золоту, сколько диковинкой, новшеством, средством обмена на черном рынке или спекулятивным инструментом. Дело было не в том, что инвесторы в золото не видели преимуществ децентрализованной криптографической альтернативы банковской системе. Скорее, у них не хватало терпения к волатильности, и тем более к адептам, утверждавшим, что за криптой стоит будущее. Биткоин не казался надежным средством сбережения человеку, покупавшему золото для спокойного сна. Этот актив мог взлететь в любой момент, чтобы к утру обвалиться в два раза. Тем не менее само сравнение оставалось интригующим. Биткоин был дефицитным точно так же, как и золото. Его эмиссия определялась алгоритмически, а не геологически, но поддавалась манипуляциям ничуть не проще. Он был децентрализован, что придавало ему особый нонконформистский авторитет. Золото обладало аналогичным авторитетом по праву веков ассоциации с твердыми деньгами. Репутация золота как оплота стабильности не была безупречной, но оставалась достаточно прочной, чтобы центральные банки продолжали скупать его во времена кризисов. То же самое можно было сказать и о Биткоине, пусть и на гораздо более коротком отрезке истории. Этих параллелей хватило, чтобы криптооптимисты поверили в возможность идеологического союза золота и крипты. А затем криптооптимисты повзрослели.
Возвращение старого металла
Рынки редко бывают снисходительны к бинарным сценариям. Давний нарратив вокруг золота и крипты сводился к тому, что эти активы фундаментально несовместимы. Это было удобное представление, пока крипторынок был мал, пока золото олицетворяло старину, а оба явления оставались в основном в плоскости теории. Оно потеряло актуальность, как только криптокомпании начали вести себя как поставщики капитала, а не просто бунтари против системы. И уж тем более оно утратило смысл, когда эти компании стали скупать золото. Сближение золота и крипты вряд ли можно назвать любовью с первого взгляда, но в нем прослеживалась четкая логика. Эта логика наглядно проявилась на этой неделе, когда Tether — эмитент крупнейшего по объему стейблкоина — всерьез занялся покупкой золота. Компания не просто приобретала золото абстрактно. Она масштабно скупала физическое золото, наращивая свои запасы металла во втором квартале этого года.
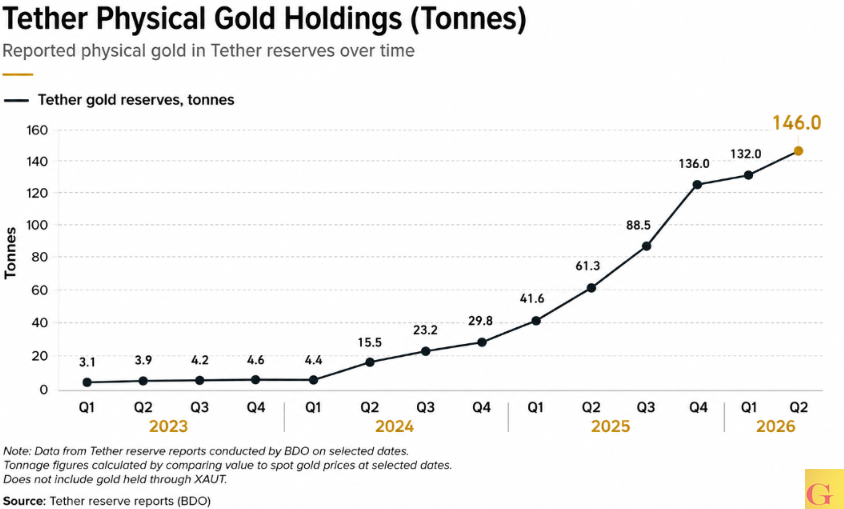
К середине 2026 года ее физические золотые резервы превысили 146 тонн после добавления еще 14 тонн по состоянию на июнь. В то же время общие резервы компании, включая физическое золото, оценивались в сотни миллиардов долларов, причем на золото приходилась примерно десятая часть этой суммы.
Это вовсе не означает, что Tether превратился в центральный банк, как бы ни был соблазнителен этот нарратив. Центробанки также выступали чистыми покупателями золота, и в том же квартале спрос резко подскочил. Суть в том, что регуляторы не ошибались в своей привязанности к золоту; они заблуждались лишь в уверенности, что смогут оставаться над схваткой. Настоящая причина значимости выпуска стейблкоинов кроется в том, что Tether как частный субъект теперь способен определять дискурс вокруг частных цифровых активов.
И стимулы здесь предельно понятны: эмитент стейблкоина по определению должен завоевывать доверие рынка. Пользователи покупают USDT от Tether не ради лекций об обеспечении; им нужны надежность и гибкость токена, чей курс стабильно привязан к доллару. Как только исчезает подтверждение, вся конструкция рискует столкнуться с паническим изъятием средств.
Золото же, в свою очередь, обеспечивает нарративную легитимность. Это актив с колоссальной силой распределения, проверенный десятилетиями практики. Оно не приносит доходности, как казначейские облигации, не заменяет наличные деньги и не является самым ликвидным инструментом для программ финансирования. Однако золото обладает тем весом, которого лишены краткосрочные бумаги. Золото обеспечивает диверсификацию портфеля, выходящую за пределы досягаемости доллара, банковской системы и текущих политических ветров в Вашингтоне. А с учетом шаткого положения стейблкоинов в регуляторном поле аппетит их эмитентов к золоту служит совершенно иному уровню диверсификации.
В любом случае золото дает прикрытие и авторитет, и отрицать это было бы лицемерием. Криптоактивы имеют репутацию высокоспекулятивных инструментов, поэтому любое включение активов реального мира в их профиль сбережения зачастую встречается скептически. Золото же удовлетворяет запрос консервативных инвесторов на стабильность, успокаивает тех, кто иначе проигнорировал бы криптоактивы, служит необходимым противовесом масштабным аппетитам к риску в крипте и делает золото более привлекательным для тех, кто раньше даже не задумывался об аллокации в крипту.
Золото с приватным ключом
Токенизация стала главным трендом последнего времени, и вполне заслуженно: в простейшей форме она выступает мостом между криптоактивами и традиционными финансами. В таком виде она открывает захватывающие перспективы для рынка драгоценных металлов. Компания держит золото и хочет дать вам доступ к нему без необходимости звонить брокеру, ждать клиринга, перевозить слитки и решать сопутствующие проблемы. Токенизация классического и понятного актива выглядит привлекательно, поскольку представляет собой регулируемый шлюз к рынку, работающему без посредников.
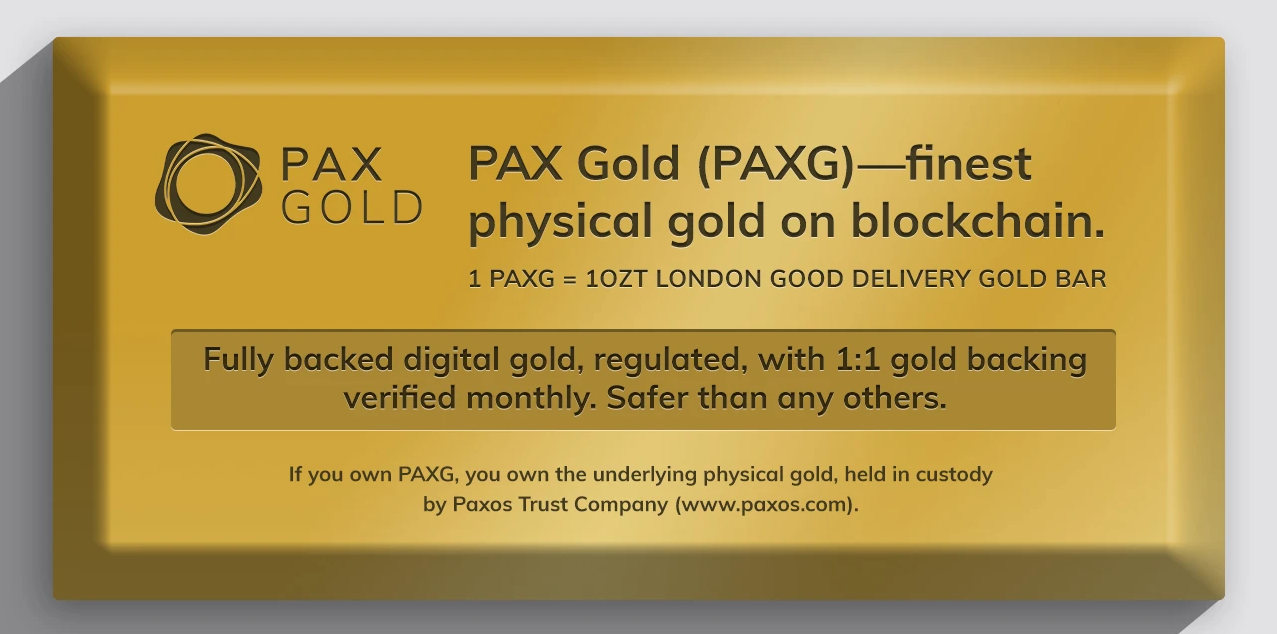
Именно такая концепция лежит в основе Tether Gold, Pax Gold и аналогичных продуктов. Все они призваны предложить доступ к золоту (как правило, с измерением в тройских унциях) через токен на блокчейне. Его стоимость сопоставима со стоимостью золота на традиционных рынках, при этом физический металл находится у надежных кастодианов с доказательством распределения или аудиторскими отчетами третьих сторон. Привлекательность очевидна: золото, хоть и считается надежным средством накопления, не отличается высокой ликвидностью. Токенизация делает его программируемым и открывает инвесторам массу возможностей. Она открывает широкий доступ к золоту, включая долевое владение, интеграцию в DeFi, кредитование и расчеты. Она обеспечивает круглосуточную и более быструю торговлю, недоступную на классических рынках — особенно в развивающихся странах, где кастодиальные услуги и прозрачность прав собственности в дефиците.
Для традиционного рынка золота привлекательность токенизации носит более консервативный, но не менее реальный характер. Она дает экспозицию на криптоиндустрию без необходимости мириться с волатильностью криптовалют. Это хедж с привычными свойствами, который можно без труда передавать, рассчитывать и погашать. Это не очередной эксперимент с управлением через сообщество или бессмысленные мемкоины, сулящие переворот на рынках капитала. Это способ владеть золотом — быстрее, с меньшим входным порогом и с помощью инструментов, привлекательных для цифрового поколения инвесторов.
Сложности здесь также вполне преодолимы. Токен, хотя и лишен безопасности прямого физического хранения, защищен надежностью блокчейна: перемещение токена легко отследить, что служит весомой гарантией для инвесторов. Доверие, которое прежде адресовалось исключительно кастодиану, теперь распределяется между узлами сети. Однако не стоит и переоценивать вклад технологии. Компания, выпускающая золотой токен, заслуживает доверия не больше любого другого бизнеса, а гарантии — правовые или иные, придающие легитимность инвестициям в токен, — ничем не отличаются от правил для классических кастодианов. Точно так же, как банк не держит физические активы под каждый брокерский счет, кастодиан с физическим золотом не обязательно держит слиток, выделенный под каждого держателя токенов. Разница кроется преимущественно в форме подачи, хотя возможность перемещать стоимость быстрее неоспоримо полезна.
Но вот в чем загвоздка: проблемы золота ничем не отличаются от проблем любых изолированных инвестиций. Как ни оформляй, токен на блокчейне — это не банковское хранилище, и потребность в доверии никуда не исчезает, она просто распределяется. Иными словами, проблема доверия осталась на месте.
Проблема доверия никуда не уходила
Традиционный рынок драгметаллов опирается на те же презумпции доверия, что и криптовалюты. Подделки, повторный залог (rehypothecation), непрозрачное кастодиальное хранение и откровенное мошенничество всегда преследовали золото. Инвесторы в физический металл прекрасно знают ценность правовых титулов, надежных хранителей, страховок, серийных номеров, аудитов и условий погашения. На базовом уровне золото — это физический актив, и к инвестициям в него применимы те же принципы, что и к любому материальному имуществу. В этом отношении криптоинвесторы не уникальны: покупатель золота не доверяет банку на сто процентов безопасность своих слитков, но точно так же он поступает и с наличными.
В то же время именно принципы доказуемости криптоинвесторы привнесли в общее финансовое поле. Индустрия справедливо скептически относится к любым заявлениям о кастодиальном хранении активов, будь то цифровых или физических. Знаменитая фраза «not your keys, not your coins» родилась среди людей, слишком часто наблюдавших воровство со стороны безответственных кастодианов. В случае с токенами действуют схожие правила, с той лишь оговоркой, что приватный ключ защищает цифровой актив, но никак не гарантирует безопасность физического. Проще говоря, если речь идет о токенизированном золоте, ваши ключи не отпирают двери хранилища.
Это не является непреодолимым препятствием, поскольку, как уже говорилось, обычные инвесторы в золото тоже не имеют персонального доступа в хранилища. Большинство держат золото через ETF и взаимные фонды; даже самые убежденные энтузиасты редко складируют физические слитки дома, понимая непрактичность и опасность такого подхода. Золотые токены в этом плане не отличаются от других финансовых инструментов: они удобны и надежны ровно до момента физического погашения.
При этом смысл токенизации заключается именно в том, чтобы сделать процедуру погашения проще и быстрее. И здесь возникает следующая дилемма: вопрос подтверждения выделения обеспечения (proof of allocation). Сам по себе золотой токен напоминает банкноту или бумажный депозитный сертификат, с той разницей, что он может перемещаться мгновенно, и это плюс. Но токены с золотым обеспечением сталкиваются с теми же сложностями, что и централизованные аналоги, ведь проблема аллокации давно знакома традиционным покупателям металла. Сколько золота существует на самом деле? Какая его часть не аллокирована? Каковы условия физического погашения? Что произойдет в случае банкротства или судебного преследования кастодиана? Какая доля обеспечения действительно подлежит погашению в экстренной ситуации, а что служит лишь красивой витриной?
Именно здесь репутация золота как оплота стабильности оборачивается палкой о двух концах. Золото может быть проверенным средством сбережения, но перед юридическими рисками, рисками контрагента или прямым мошенничеством оно уязвимо не меньше любого другого актива. Иными словами, золото — такое же обязательство, как и остальные активы; привлекательным его делает только подача. Для золотых токенов это означает, что риски повторяют классические кастодиальные угрозы, просто упакованные в более изящный смарт-контракт.
Решение вновь обнаруживается в криптографическом подходе к подтверждению аллокации. Индустрия редко славилась приземленностью и практичностью, но в вопросах доказательств криптовалютам мало равных. Сектор умеет задавать правильные вопросы, даже если реализация ответов порой хромает. Где находятся активы? Кто ими управляет? Можно ли провести независимый аудит или инспекцию? Что случится при банкротстве кастодиана? Имеет ли держатель прямое право требования или только опосредованное? Каковы правила погашения и как они влияют на скорость закрытия позиции?
Ни одна из этих проблем не является эксклюзивной для обеспеченных золотом токенов, однако их объединение рождает уникальный вызов. Токены с золотым покрытием сложны, и ценность их предложения зависит исключительно от способности удовлетворять строгим критериям прозрачности и доказательности. Их выход на рынок — историческое событие, но количество практических вопросов и нерешенных задач по-прежнему огромно.
Скепсис инвесторов вполне объясним. Некоторые консервативные приверженцы золота видят в токенизации лишний риск и ненужное усложнение инструмента, существовавшего веками. Ряд криптоинвесторов расценивает золотые токены как признание поражения и уступку традиционным финансам, угрожающую подрывной роли криптовалют. На деле правы обе стороны — за каждой стоят обоснованные опасения. Именно поэтому рынок так пристально следит за развитием событий.
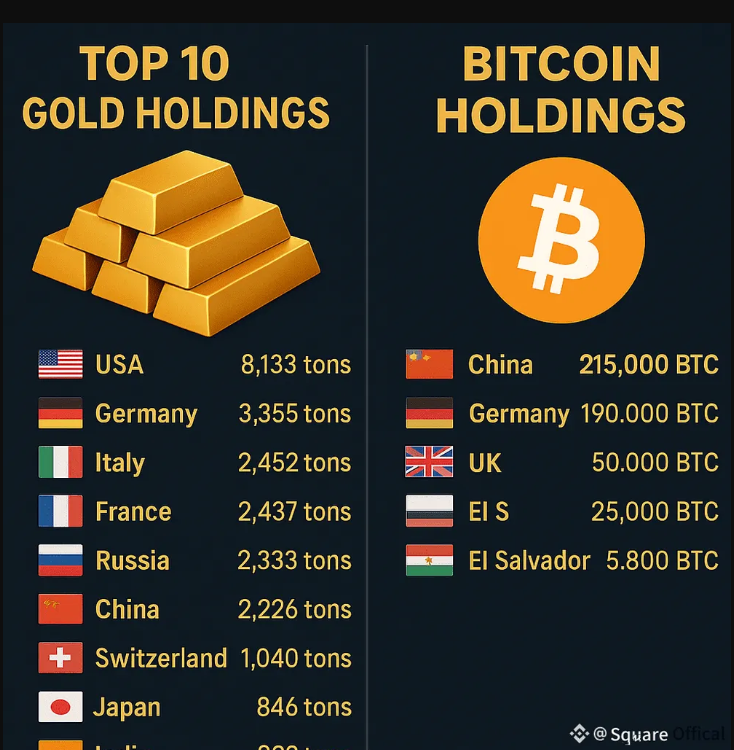
Свою роль играет и страх упущенной выгоды (FOMO), присущий рынкам всегда. Консерваторы, игнорировавшие крипту последние десять лет, не захотят остаться в стороне от токенизированного золота, если оно станет критически важным инструментом. В свою очередь, критики волатильности не горят желанием наблюдать, как их физический актив трансформируется в токен, теряющий в цене при каждом наступлении медвежьего цикла. Никто не хочет оказаться последним в очереди, когда токенизированное золото совершит полноценный прорыв.
Как и в любых инновациях, риски здесь соседствуют с возможностями. Кастодианы могут оказаться едиными точками отказа, а инвесторы в токены с низкой капитализацией рискуют остаться без возможности погасить актив физическим металлом или оперативно ликвидировать позиции в случае обвала. Различия в регуляторных режимах и уровнях ликвидности способны приводить к непредсказуемым арбитражным перекосам. Смарт-контракты дают сбои, инфраструктура рынков ломается, менеджмент идет на махинации, и, что хуже всего, криптоиндустрия склонна считать взаимозаменяемыми внешне похожие активы, хотя они таковыми не являются. Стейблкоины с золотым обеспечением, «обернутое» золото и токены на другие драгметаллы наводняют рынок одновременно, и возникающая путаница вызывает резонную тревогу.
Когда сталкиваются два мира
Для консервативных инвесторов в золото сам интерес криптокомпаний к драгметаллам уже является тревожным звонком. Золото всегда считалось тихой гаванью, но участие криптоигроков породило страх, что их активность продиктована спекуляциями, а не фундаментальной оценкой. Стейблкоины увеличили долларовую денежную массу в финансовой системе, но приобретение золота эмитентом стейблкоина качественно отличается от аналогичной покупки частным лицом. В первом случае речь идет о принципиально ином классе капитала, на который не распространяются стандартные рамки риск-менеджмента частных инвесторов.
Для криптоиндустрии распространение токенизированного золота таит в себе экзистенциальный вызов. Драгметаллы долго воспринимались как антитеза криптовалютам — преграда на пути к масштабированию и трансформации финансовой системы. Стейблкоины с золотым обеспечением подорвали восприятие крипты как автономного класса активов и послужили магнитом для традиционных инвесторов в золото, которые иначе никогда бы не обратили внимания на блокчейн. Что еще серьезнее, золотые токены создают конкуренцию ключевым достижениям криптоиндустрии — в частности доходным протоколам. Обладая ограниченной эмиссией и стабильной оценкой, золото вполне способно потеснить сегмент DeFi.
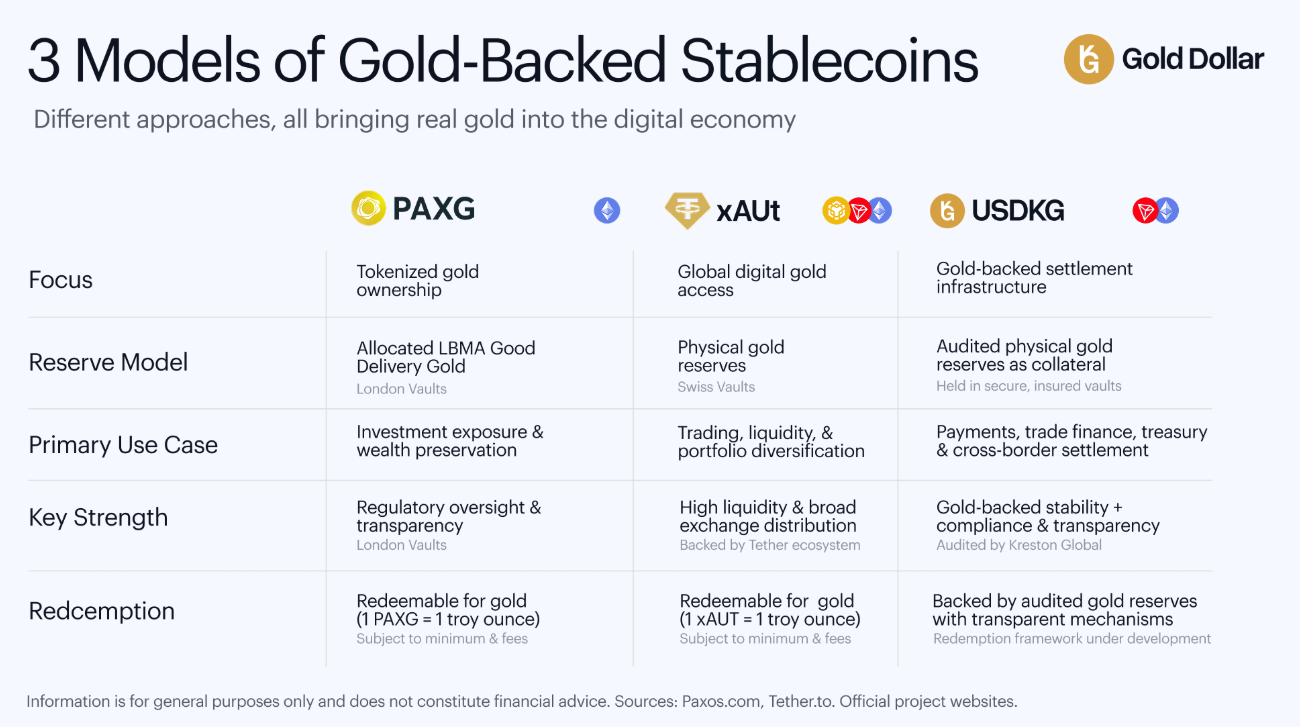
Сближение золота и криптовалют несет в себе риски для обеих сторон. Для крипты главная опасность состоит в том, что золото способно пошатнуть веру в ее долгосрочные перспективы как отрасли инноваций. Проникновение золота в экосистему блокчейна грозит притупить трансформационный импульс криптотехнологий. С другой стороны, инвесторы в золото отдают себе отчет в том, что нативные криптоактивы способны кардинально перестроить классический рынок драгметаллов. В результате оба лагеря вынуждены фундаментально пересматривать отношение друг к другу.
Эта динамика заставила участников рынка скорректировать свои позиции. Консервативные держатели золота признают, что токенизированная форма металла представляет собой рациональную инновацию с прикладным смыслом. Криптоинвесторам же приходится мириться с тем, что обеспеченные золотом токены стали неизбежным спутником индустрии. Ни одна из сторон не испытывает бурного восторга от соседства, однако обе понимают, что это необходимая плата за дальнейшее развитие.
Попутно токенизация вынудила инвесторов в золото перенять ряд методов риск-менеджмента, свойственных крипторынку. Держатели золотых токенов должны осознать: на их инвестиции распространяются те же риски, что и на любые нативные криптоактивы. Принципы подтверждения распределения (proof of allocation) и подтверждения резервов (proof of reserves), давно ставшие нормой в криптовалютах, теперь проникают и в сегмент золотых токенов. Для традиционных инвесторов в драгметаллы это становится суровым уроком управления рисками, разрушающим иллюзию о том, что золото абсолютно безопасно само по себе.
В точке схождения золота и криптовалют важно помнить о взаимных ожиданиях. Инвесторам в золото требуются стабильность, предсказуемость, гибкость и доступность. Сторонники крипты нацелены на радикальные инновации, масштабируемость, эффективность и глобальный охват. Едва ли конвергенция двух рынков сможет полностью удовлетворить обе стороны, однако каждая способна извлечь ощутимую выгоду из преимуществ партнера.
Мир меняется, требуя новых решений, и финансовый вектор сместился в сторону стейблкоинов с золотым покрытием. Какое будущее ждет этот сегмент, решит рынок, но сложно спорить с тем, что обоим секторам эта трансформация была необходима. Золоту требовалась прозрачная инфраструктура для подкрепления авторитета, а криптовалюте — фундаментальный актив с колоссальным доверием для расширения собственной базы.
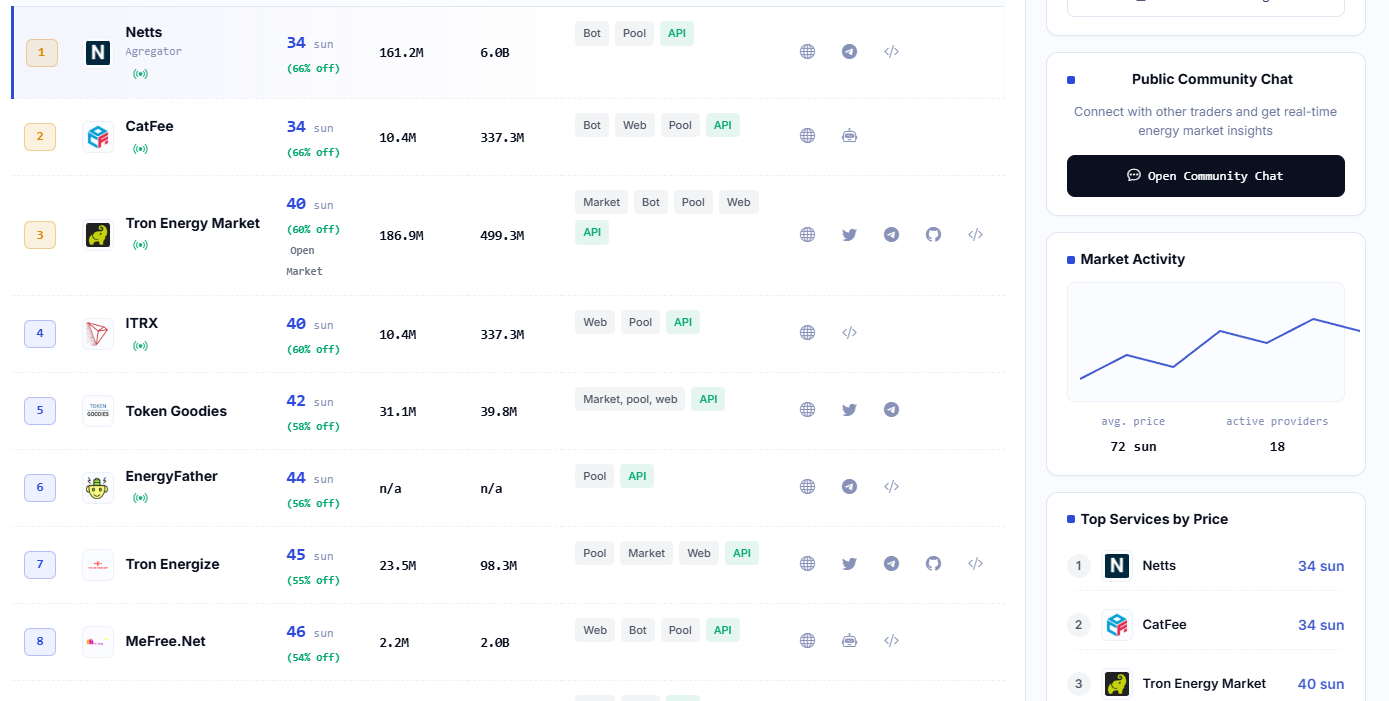
В рамках того же практического подхода любой пользователь, взаимодействующий со стейблкоинами в сети TRON, рано или поздно сталкивается с менее поэтичной, но критически важной статьей транзакционных издержек в виде Energy. TRON Energy Market на платформе Netts.io позволяет сравнивать поставщиков энергии в реальном времени, находить выгодные предложения о том, где купить TRON Energy, и оформлять ордеры на покупку TRON Energy без лишней траты монет TRX. Конкурентный рынок, где провайдеры борются за клиентов, актуальная аналитика, доступ через API и аренда Energy для переводов USDT образуют энергоэффективную инфраструктуру, которая не стремится вершить историю, но гарантирует максимальную выгоду и минимальную стоимость каждого шага на блокчейне.