Değerli Metaller ve Kripto: Eski ile Yeninin Buluşması
Altın ve kripto eskiden düşman gibi görünürdü. Şimdiyse tokenize külçeler, stabilcoin rezervleri ve güven soruları onları bir araya gelmeye zorluyor.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
Kripto çağının şafağında, kripto ile altının kesişeceği fikri absürt bir şeymiş hissi veriyordu. Bitcoin bir hacker şakası, marjinal bir varlık; liberteryenlerin, programcıların ve komplo teorisyenlerinin gece saat 3'te ideolojik bir egzersize girişmesinin bir yoluydu. Altın ise farklı türde bir marjinal varlıktı ve bambaşka bir ideolojik taahhütler dizisine dayanıyordu. Duygusal bakanların, merkez bankalarının, madeni para dükkanlarının ve geleneklerin değeri konusunda belli bir inatçılığa sahip ailelerin alanıydı.
Bu iki varlığın birbirine pek ihtiyacı yoktu. Altın yatırımcıları Bitcoin'i endüstriyel değeri, ağırlığı, tarihi ve kurumsal desteği olmayan dijital bir hevesten ibaret görerek reddetti (kurumların mutlaka kötü bir şey olduğundan değil, ancak altın bunlara fazlasıyla sahipti). Kripto yerlileri ise altını külfetli bir yükümlülük, öncelikli olarak modern finansal sistemin başarısızlıklarına karşı bir korunma aracı olarak işlev gören barok bir kalıntı olarak nitelendirip bir kenara itti. Bir grup kasalarda külçe saklıyordu. Diğeri özel anahtarları kafasında tutuyordu. Biri merkez bankalarına güveniyordu. Diğeri onlara güvenmiyordu. Biri kıtlığa ve endüstriyel faydaya inanıyordu. Diğeri dağıtık mutabakata inanıyordu.
“Dijital altın” tabiri, bu iki evren arasındaki farkları törpüleyen kullanışlı bir kısaltma sundu. İlk yıllarda Bitcoin, ana akım gözlemciler tarafından altının bir alternatifi olarak değil, daha çok bir merak konusu, bir yenilik, bir karaborsa değişim aracı veya spekülatif bir enstrüman olarak görülüyordu. Mesele, altın yatırımcılarının bankacılık sistemine merkeziyetsiz, kriptografik bir alternatifin değerini görememesi değildi. Mesele, oynaklığa karşı çok az sabırlarının olması ve kriptonun geleceği temsil ettiğini iddia eden müritlere karşı ise daha da az sabır gösterebilmeleriydi. Geceleri daha rahat uyumak için altın alan biri için Bitcoin ciddi bir değer saklama aracı değildi. Her an fırlayabilecek, ancak sabaha kadar değerinin yarısına çakılabilecek bir varlıktı. Yine de bu karşılaştırma kendi içinde son derece çekiciydi. Bitcoin, altının kıt olduğu gibi kıttı. Jeolojik olmaktan ziyade algoritmik olan, ancak manipüle edilmesi bir o kadar zor olan bir arz takvimine sahipti. Merkeziyetsizdi ve bu ona bir tür aykırı inandırıcılık kazandırıyordu. Altın da sağlam para (sound money) ile yüzyıllardır süregelen ilişkisiyle kazanılmış benzer bir güvenilirliğe sahipti. Altının istikrarla olan bağı kusursuz değildi, ancak merkez bankalarının stres zamanlarında onu almaya devam etmesini sağlayacak kadar dayanıklıydı. Aynı şey, o kadar uzun süredir olmasa da Bitcoin için de söylenebilirdi. Bu paralellikler, kripto boğalarının altın ile kriptonun bir tür ideolojik ittifakla evlenebileceğine inanması için yeterliydi. Ardından gelen süreçte ise kripto boğaları olgunlaştı.
Eski Metal Geri Döndü
Piyasalar ikili anlatılara her zaman merhametli davranmaz. Altın ve kripto hakkındaki köklü anlatı, iki varlığın temelde birbiriyle çeliştiği yönündeydi. Kripto henüz küçükken, altın eskiyken ve her ikisi de büyük ölçüde teorikken bu kullanışlı bir anlatıydı. Ancak kripto şirketleri yalnızca aykırı figürler gibi değil, aynı zamanda sermaye sağlayıcıları gibi hareket etmeye başladığında bu anlatı işlevini yitirdi. Bu şirketlerin altın satın almaya başlamasıyla ise daha da anlamsızlaştı. Altın ile kriptonun evliliği tam olarak ilk görüşte aşk sayılmazdı, ancak yine de kendi içinde belli bir mantığı vardı. Hacim bakımından en büyük stabilcoin olan Tether'in ciddi biçimde altın almasıyla bu mantık bu hafta tüm çıplaklığıyla gözler önüne serildi. Şirket altını soyut bir şekilde satın almadı. Bu yılın ikinci çeyreğinde metal varlıklarına eklemeler yaparak fiziksel altını toplu halde satın aldı.
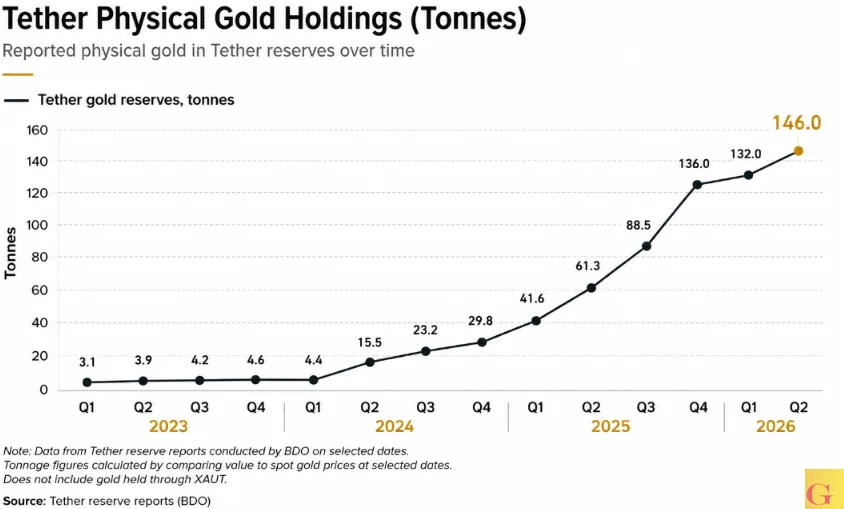
2026 ortası itibarıyla şirketin fiziksel altın rezervleri, Haziran ayı itibarıyla eklenen 14 tonun ardından 146 tonun üzerine çıktı. Aynı zamanda şirketin fiziksel altın dahil toplam rezervlerinin yüz milyarlarca dolar seviyesinde olduğu ve altının bu miktarın yaklaşık onda birini oluşturduğu belirtildi.
Bu anlatı ne kadar cazip olursa olsun, Tether'in bir merkez bankasına dönüştüğü anlamına gelmez. Merkez bankaları da aynı çeyrekte talebin sert bir şekilde yükselmesiyle net altın alıcısı konumundaydı. Asıl mesele, merkez bankalarının altına duyduğu sevgide yanılmamış olmalarıydı; onlar sadece bu kargaşanın üzerinde durabileceklerine dair varsayımlarında yanıldılar. Stabilcoin ihracının bu denli önemli bir gelişme olmasının asıl nedeni, Tether'in özel bir aktör olarak artık özel dijital varlıklar hakkındaki tartışmanın yönünü belirleyebilecek aktörlerden biri haline gelmesidir.
Buradaki teşvik edici unsurlar da hiç gizemli değil; bir stabilcoin ihraççısı, tanımı gereği piyasanın güvenini kazanmak zorundadır. Kullanıcılar Tether'in USDT varlığını rezervler hakkında nutuk dinlemek istedikleri için satın almaz; değeri güvenilir bir şekilde dolara sabitlenmiş bir tokenın güvenliğini ve esnekliğini isterler. Bu kanıt ortadan kalktığı anda, tüm yapı bir banka hücumuna (bank run) dönüşür.
Bu arada altın, anlatısal bir güvenilirlik sağlar. Onlarca yıllık deneyimle onaylanmış dağıtım gücüne sahip bir varlıktır. Hazine tahvilleri gibi getiri sağlamaz, nakit gibi işlev görmez ve bir fonlama programına girerken en likit enstrüman değildir. Ancak kısa vadeli borçlanma senetlerinin sahip olmadığı bir tür ağırlığa sahiptir. Altın; doların, bankacılık sisteminin ve Washington'daki hakim siyasi rüzgarların erişim alanının ötesine geçen bir portföy çeşitlendirmesini temsil eder. Stabilcoinlerin düzenleyici çerçevedeki hassas konumu göz önüne alındığında, ihraççılarının altına olan iştahı farklı türde bir çeşitlendirmeye hizmet edebilir.
Her halükarda altın, bir kalkan ve güvenilirlik sağlar; aksini iddia etmek entelektüel açıdan dürüstçe olmaz. Kripto yerlisi varlıklar son derece spekülatif olma ününe sahiptir, bu da değer saklama niteliklerine eklenecek herhangi bir gerçek dünya varlığının hemen bir değer kaybı olarak algılanması anlamına gelir. Altın; muhafazakar yatırımcılar arasındaki istikrar talebini karşılar, aksi takdirde kripto varlıkları görmezden gelecek olanlara güvence verir, kriptonun ölçek odaklı risk alma yaklaşımına çok ihtiyaç duyulan bir denge unsuru olarak hizmet eder ve genel olarak altını daha önce kriptoya pay ayırmayı hiç düşünmemiş olanlar için daha cazip kılar.
Özel Anahtara Sahip Altın
Tokenizasyon son zamanların en popüler kavramı ve bunun geçerli bir sebebi var; en basit haliyle kripto varlıklar ile geleneksel finans arasında bir köprüyü temsil ediyor. Bu haliyle külçe piyasası için son derece heyecan verici bir olasılık. Bir şirketin elinde altın var ve sizi bir komisyoncuyu aramak, takas için beklemek, bir külçeyi taşımak veya başka bir şey yapmak zorunda bırakmadan bu altına maruz kalmanızı (exposure) sağlamak istiyor. Geleneksel olarak bilinen ve anlaşılan bir varlığın tokenize edilmesi cazip bir tekliftir, çünkü aksi halde izinsiz (permissionless) olan bir piyasaya izinli (permissioned) bir giriş kapısı sunar.
Tether Gold, Pax Gold ve benzeri ürünlerin arkasındaki teori tam olarak budur; bunların tümü, bir blokzincir üzerindeki bir token aracılığıyla genellikle ons cinsinden ölçülen altına maruz kalma imkanı sunmayı hedefler. Değer, tahsis kanıtı (proof of allocation) veya üçüncü taraf tasdiki ile güvenilir saklama kuruluşları tarafından tutulan geleneksel piyasalardaki altınla kabaca eşdeğerdir. Buradaki çekicilik aşikardır; zira altın güvenilir bir para birimi olsa da likit bir varlık değildir. Tokenizasyon onu programlanabilir hale getirir ve yatırımcılar için bir dizi yeni olasılığın kapısını aralar. Kesirli mülkiyet, DeFi entegrasyonu, borç verme ve mutabakat dahil olmak üzere altına daha geniş erişim sağlar. Geleneksel piyasalarda, özellikle de saklama ve net mülkiyet haklarının elde edilmesinin zor olduğu gelişmekte olan piyasalarda mümkün olmayan, 7/24 daha hızlı alım satımı kolaylaştırır.
Bu arada, geleneksel altın piyasası için bu çekicilik daha muhafazakar ancak bir o kadar gerçektir. Tokenizasyon, kriptonun volatilitesini kabul etmek zorunda kalmadan kriptoya maruz kalma imkanı sunar. Kolayca transfer edilebilen, mutabakatı yapılabilen ve itfa edilebilen tanıdık özelliklere sahip bir korunma aracıdır. Sermaye piyasalarını altüst etmeyi vaat eden topluluk yönetişimi veya anlamsız memecoin'ler üzerine bir başka deney değildir. Dijital yerlisi yatırımcılara hitap eden araçları kullanarak, ancak daha hızlı ve daha küçük minimum tutarlarla altına sahip olmanın bir yoludur.
Sorunlar da aşılamaz değildir. Token, doğrudan saklamanın getirdiği güvenceden yoksun olsa da blokzincirin güvenliğini sunar; yani tokenın hareketleri takip edilebilir, bu da yatırımcılar için faydalı bir garantidir. Normalde saklama kuruluşuna duyulacak güven, artık ağın düğümleri (node'ları) arasında dağıtılmıştır. Ancak teknolojinin katkısını abartmak da kolaydır. Altın tokenı çıkaran bir şirket, diğer herhangi bir şirketten daha güvenilir değildir ve bir token yatırımını meşru kılan yasal ya da diğer garantiler, geleneksel saklama kuruluşları için geçerli olanlardan farklı değildir. Bir bankanın bir ETF hesabındaki rezervleri fiilen tutmaması gibi, fiziksel altını tutan bir saklama kuruluşu da her bir token yatırımcısına tahsis edilen altını birebir tutmayabilir. Farklılıklar büyük ölçüde sunumdadır ve değeri daha hızlı hareket ettirebilme yeteneği inkar edilemez derecede faydalıdır.
Ancak asıl mesele şudur: Altınla ilgili sorunlar, tek başına ele alındığında herhangi bir yatırımla ilgili sorunlarla aynıdır; sunum bir yana, bir blokzincir üzerindeki token bir banka kasası değildir ve güven unsuru hala mevcuttur, sadece dağıtılmıştır. Başka bir deyişle, güven problemi hiçbir zaman ortadan kalkmadı.
Güven Problemi Hiç Gitmedi
Geleneksel külçe piyasası, kripto para birimleriyle aynı güven varsayımları üzerine kuruludur. Sahtecilik, yeniden ipotek etme (rehypothecation), şeffaf olmayan saklama ve hatta açık dolandırıcılık altına musallat olmuştur; altın yatırımcıları mülkiyet haklarının, saklama kuruluşlarının, sigortanın, seri numaralarının, denetimlerin ve itfa politikalarının önemini iyi bilir. En temel düzeyde altın fiziksel bir varlıktır ve buna yatırım yaparken diğer tüm fiziksel varlıklarla aynı ilkeler geçerlidir. Bu bakımdan kripto yatırımcıları benzersiz bir konumda değildir; bir altın yatırımcısı altınını güvende tutması için bankasına güvenmez, ancak aynısını nakit parayla yapar.
Aynı zamanda, kanıt ilkeleri kripto yatırımcılarının masaya getirdiği unsurlardır ve sektör, ister fiziksel ister dijital olsun, varlıklar üzerindeki herhangi bir saklama iddiasına haklı olarak şüpheyle yaklaşmaktadır. “Anahtarlarınız sizin değilse, coinleriniz sizin değildir” sözü, sorumsuz saklama kuruluşlarından çalmak için çok fazla fırsat görmüş kişiler tarafından türetilmiştir. Tokenlar söz konusu olduğunda da aynı ilkeler geçerlidir; aradaki fark, özel bir anahtar dijital bir varlığı güvence altına alırken, fiziksel bir varlığı mutlaka güvence altına almayabileceğidir. Diğer bir deyişle, altın tokenları söz konusu olduğunda anahtarlarınız kasayı kontrol etmez.
Bu durum bir anlaşma bozucu değildir; çünkü bahsedildiği gibi, altın yatırımcıları da kasayı doğrudan denetleme yetkisine sahip değildir. Altın yatırımcılarının çoğu ETF'leri ve yatırım fonlarını ellerinde tutar; aralarındaki en hevesli olanlar bile altınlarını kasada saklamaz çünkü bu hem pratik olmaz hem de akıl karı değildir. Altın tokenları, itfa (fiziksel altına dönüştürme) anına kadar faydalı ve güvenilir olmaları bakımından bu açıdan diğer tüm finansal enstrümanlardan farksızdır.
Bununla birlikte, tokenizasyonun tüm amacı itfayı daha kolay ve daha hızlı hale getirmektir ve bu da bizi bir sonraki soruna getirir: tahsis kanıtı (proof of allocation) meselesi. Tek başına ele alındığında, bir altın tokenı bir banknottan veya kağıt mevduat sertifikasından farklı değildir; yalnızca daha hızlı hareket etme yeteneğine sahiptir ki bu bir avantajdır. Ancak altın destekli tokenlar, merkezi muadillerinden farklı değildir çünkü tahsis sorunu altın yatırımcılarının uzun süredir uğraştığı bir sorundur. Gerçekte ne kadar altın var? Ne kadarı tahsis edilmemiş? İtfa şartları nasıl? Saklama kuruluşu iflas ettiğinde veya dava edildiğinde ne olur? Belirli bir durumda gerçekte ne kadarı itfa edilebilir ve ne kadarı sadece göz boyamadır?
İşte burada altının istikrar ve güven konusundaki itibarı iki ucu keskin bir kılıca dönüşüyor. Altın güvenilir bir değer saklama aracı olabilir, ancak yasal risk, karşı taraf riski ve hatta doğrudan dolandırıcılık söz konusu olduğunda diğer herhangi bir varlıktan daha güvenilir değildir. Başka bir deyişle altın, diğer herhangi bir varlıktan farksız bir yükümlülüktür; onu cazip kılan yalnızca sunumudur. Altın tokenları için bu durum, risklerin geleneksel saklama için geçerli olanlardan farklı olmadığı, yalnızca daha süslü bir sözleşmeye sarıldığı anlamına gelir.
Çözüm, bir kez daha, kriptonun tahsis kanıtı yaklaşımında bulunmaktadır. Sektör gerçekçiliği veya pratikliği ile pek tanınmaz, ancak iş kanıtlamaya geldiğinde kriptonun az sayıda dengi vardır. Sektör, yanıtları sunmakta genellikle yetersiz kalsa bile doğru sorulara sahiptir. Varlıklar nerede? Onları kim tutuyor? Denetlenebilir veya incelenebilirler mi? Üçüncü bir taraf da aynısını yapabilir mi? Saklama kuruluşu iflas ederse ne olur? Elinizde doğrudan bir hak talebi mi var yoksa dolaylı bir hak talebi mi? İtfa şartları nasıl ve likidite sağlama yeteneğinizi nasıl etkiliyor?
Bunların hiçbiri altın destekli tokenlara özgü değildir, ancak ikisinin birleşimi benzersiz bir zorluk sunar. Altın destekli kripto tokenları karmaşıktır ve değer önerileri yalnızca bu güven ve kanıt gereksinimlerini karşılama yetenekleri kadar iyidir. Piyasaya sürülmeleri şüphesiz tarihi bir olaydır, ancak ortada birçok pratik endişe ve çözülmemiş sorun vardır.
Yatırımcıların şüpheci olmakta hakları var. Bazı muhafazakar altın yatırımcıları tokenizasyonu gereksiz bir risk, yüzyıllardır var olan bir yatırıma lüzumsuz bir karmaşıklık olarak görüyor. Bazı kripto yatırımcıları ise altın tokenlarını bir yenilgi itirafı, kriptonun dönüştürücü potansiyelini raydan çıkarma tehdidi taşıyan geleneksel finansa verilmiş gereksiz bir taviz olarak değerlendiriyor. Gerçekte, hiçbir grup da haksız değil; her ikisi de geçerli endişeleri dile getiriyor. Piyasanın bu gelişmeleri bu kadar yakından izlemesinin nedeni de tam olarak budur.
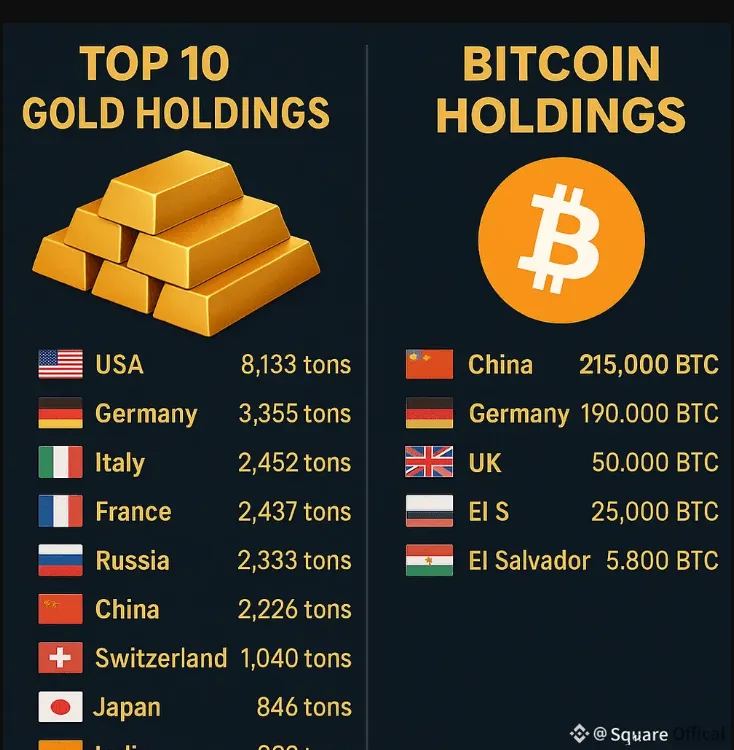
Ayrıca fırsatı kaçırma korkusu (FOMO) da var, çünkü bu duygu her zaman mevcuttur. Son on yıldır kriptoyu görmezden gelen muhafazakar yatırımcılar, tokenize altın kritik bir önem kazanırsa onu da görmezden gelme eğiliminde değiller. Bu arada, kriptonun volatilitesiyle alay eden altın yatırımcıları da her ayı piyasası geldiğinde değer kaybeden bir tokene varlıklarının dönüştüğünü görmeye hevesli değiller. Herkes, tokenize altın atılımını yaptığında partiye en son katılan kişi olmaktan kaçınmak istiyor.
Her yenilikte olduğu gibi burada da tehlikeler ve fırsatlar var. Saklama kuruluşları tek hata noktaları (single points of failure) haline gelebilir ve düşük piyasa değerine sahip tokenlardaki yatırımcılar, bir çöküş durumunda varlıklarını fiziksel altına dönüştüremeyebilir veya pozisyonlarını hızla tasfiye edemeyebilir. Bu arada düzenleyici ortamlardaki ve likiditedeki farklılıklar, öngörülemeyen arbitraj fırsatları yaratma potansiyeline sahiptir. Akıllı sözleşmeler başarısız olabilir; piyasa altyapıları arızalanabilir; yönetim hile yapabilir; ve en endişe verici olanı, sektörün kulağa benzer gelen varlıkları, açıkça öyle olmadıkları halde birbirinin yerine geçebilir (fungible) kabul etme alışkanlığı vardır. Altın destekli stabilcoinler, wrapped altın ve diğer değerli metallerin tokenları aynı anda piyasaya sürülüyor ve kafa karışıklığı potansiyeli anlaşılır bir şekilde endişe yaratıyor.
İki Dünya Çarpıştığında
Muhafazakar altın yatırımcıları için kripto firmalarının altınla ilgileniyor olması bile başlı başına büyük bir endişe kaynağıdır. Altın her zaman güvenli bir liman varlığı olmuştur, ancak kripto firmalarının katılımı, altına olan ilgilerinin samimi bir değer takdirinden ziyade spekülasyondan kaynaklandığı korkusunu doğurmuştur. Stabilcoinler finansal sistemdeki dolar arzını artırmıştır, ancak bir stabilcoin ihraççısının altın almasıyla bireysel bir yatırımcının altın alması aynı şey değildir. İlki, özel yatırımcılarla aynı risk mülahazalarına bağlı olmayan tamamen farklı bir sermaye sınıfını temsil eder.
Kripto için tokenize altının hayatımıza girmesi varoluşsal bir tehdidi temsil ediyor. Değerli metaller uzun süredir kriptonun antitezi olarak görülüyor: sektörün büyümesinin ve dönüştürücü potansiyelinin önündeki bir engel. Altın destekli stabilcoinler, kriptonun bağımsız bir varlık sınıfı olarak güvenilirliğini zedeledi ve aksi takdirde kriptoyla ilgilenmeyecek olan altın yatırımcıları için bir çekim aracı işlevi gördü. Daha da kötüsü, altın tokenları kriptonun en umut verici yeniliklerinin çoğuna, özellikle de getiri sağlayan protokollere bir alternatif sunuyor. Sınırlı arzı ve istikrarlı değeriyle altın, DeFi'ı altüst etme potansiyeline sahiptir.
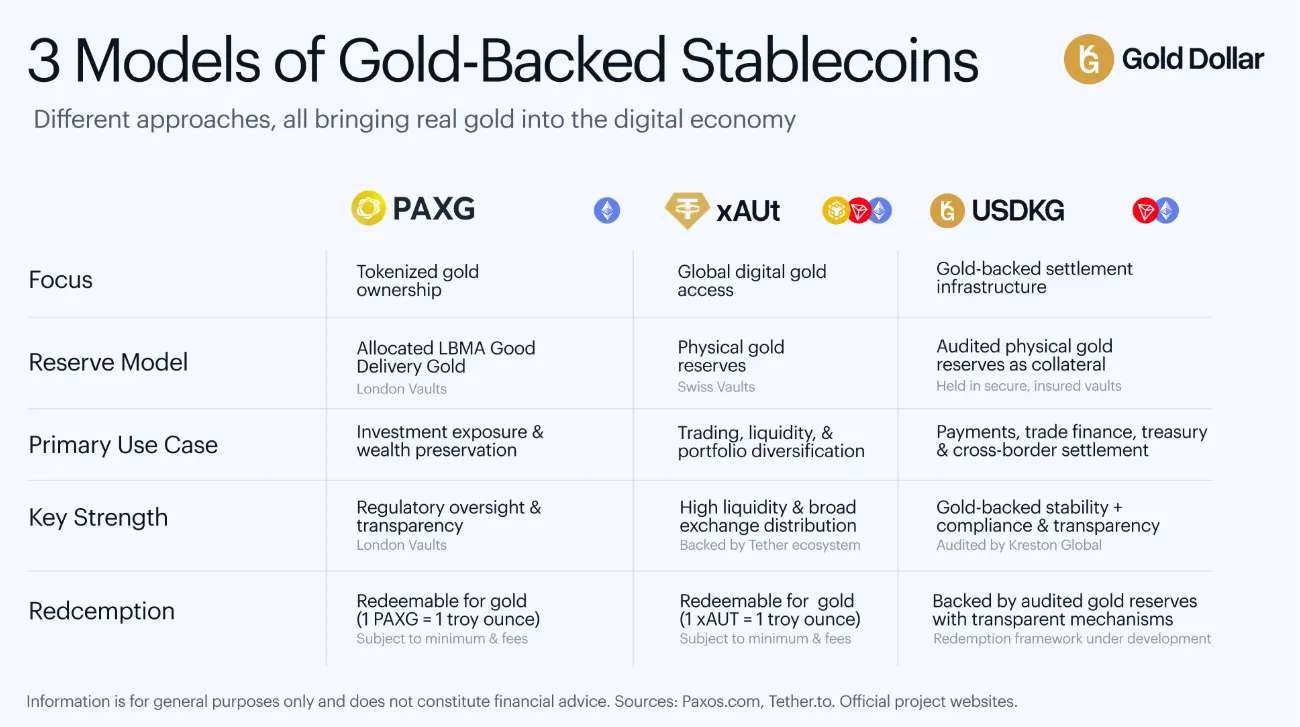
Gerçek şu ki, altın ve kripto arasındaki kesişim her iki taraf için de gergin bir zemindir. Kripto için tehlike, altının inovasyon odaklı bir endüstri olarak uzun vadeli beklentilerine olan güveni aşındırmasında yatmaktadır. Altının blokzincir alanına girişi, kriptonun dönüştürücü potansiyelini baltalama riski taşır. Aynı zamanda altın yatırımcıları da kripto yerlisi bir varlığın geleneksel külçe piyasalarını dönüştürme potansiyeline sahip olduğunun farkındadır. Bu nedenle, her iki taraf da diğerine yönelik yaklaşımlarını yeniden düşünmek zorunda kalmıştır.
Bu gelişme, yatırımcıları bakış açılarını yeniden değerlendirmeye zorladı. Muhafazakar altın yatırımcıları, altının tokenize edilmiş bir versiyonunun gerçek dünya uygulamalarına sahip makul bir yenilik olduğunu kabul etmek zorunda kalıyor. Bu arada kripto yatırımcıları, altın destekli tokenların bir can sıkıntısı olduğunu ancak bundan fazlası olmadığını kabullenmek durumunda. İki taraf da diğeriyle bir arada yaşama ihtimalinden pek memnun değil, ancak her ikisi de bunun iş yapmanın bir bedeli olduğunu fark ediyor.
Aynı zamanda tokenizasyon, altın yatırımcılarını kripto yerlisi bir dizi risk azaltma tekniğini benimsemeye zorladı. En temel düzeyde, altın tokenı yatırımcıları, yatırımları için diğer tüm kripto yerlisi varlıklarda olduğu gibi benzer risklerin geçerli olduğunu kabul etmelidir. Kripto alanında uzun süredir kullanılan tahsis kanıtı ve rezerv kanıtı ilkeleri altın tokenlarına da uzanıyor; bu da külçe piyasasına girişlerinin geleneksel altın yatırımcıları için bir risk yönetimi eğitimi işlevi gördüğü anlamına geliyor. Bu durum, birçoğu altının doğası gereği diğer tüm varlıklardan daha güvenli olduğunu varsayma eğiliminde olan altın yatırımcıları için çok ihtiyaç duyulan bir düzeltici görevi görüyor.
Altın ve kripto arasındaki kesişim noktası söz konusu olduğunda, her iki tarafın da talepleri olduğunu unutmamak önemlidir. Altın yatırımcıları istikrar, güvence, esneklik ve erişilebilirlik ister. Kripto yatırımcıları ise dönüşüm, yenilikçilik, verimlilik ve geniş kitlelere ulaşmak ister. İki pazarın yakınlaşmasının sunduğu fırsattan iki tarafın da tam anlamıyla tatmin olması pek olası değildir, ancak her ikisi de diğerinin sunduklarından önemli ölçüde yararlanabilir.
Dünya döndükçe bazı bahislerin yapılması gerekir ve dünya altın destekli stabilcoinlere doğru yöneldi. Ekonominin bu köşesinin nasıl bir geleceğe sahip olacağına nihayetinde piyasa karar verecek, ancak her iki tarafın da bu dönüşümün gerçekleşmesine ihtiyaç duyduğunu inkar etmek zor. Tıpkı kriptonun kendi itibarını pekiştirmek için geniş kitlelere hitap eden bir varlığa ihtiyaç duyması gibi, altın da kendi itibarını pekiştirmek için şeffaf bir sistemin güvenilirliğine ihtiyaç duydu.
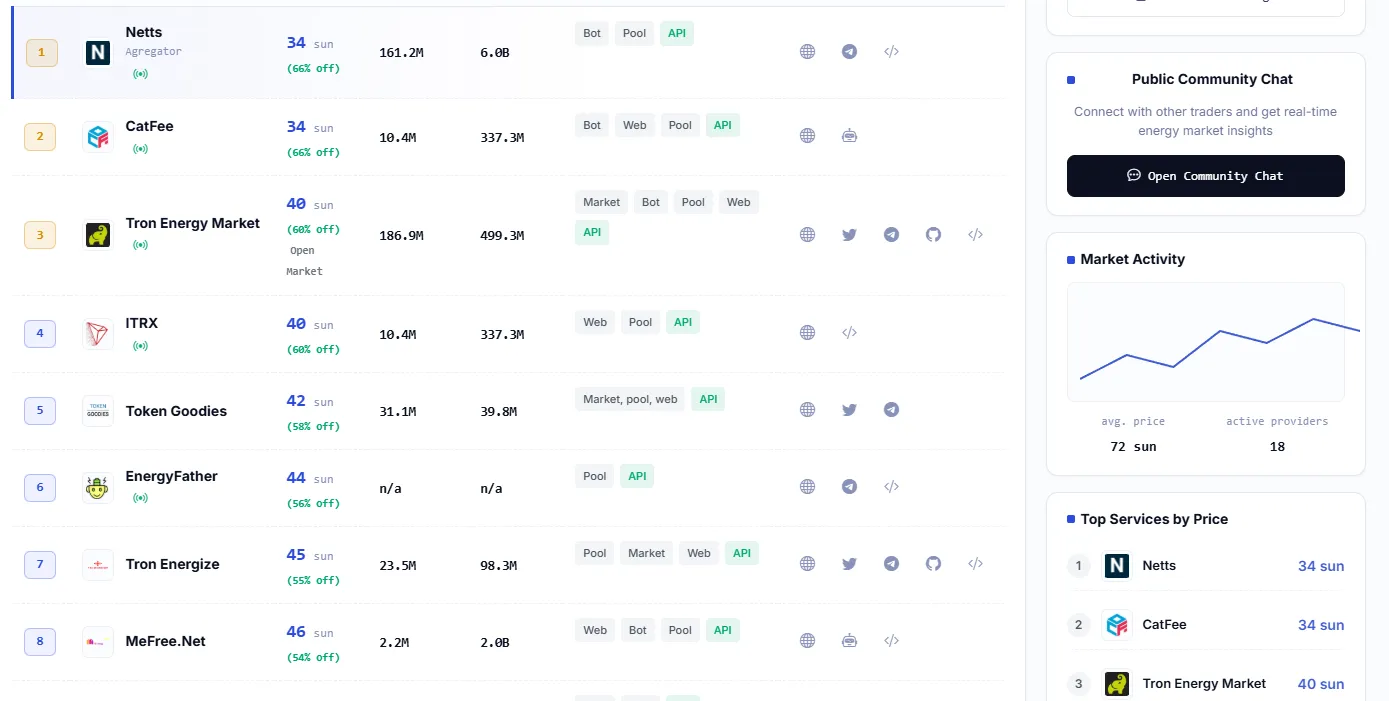
Ve aynı pragmatizm çerçevesinde, TRON platformunda stabilcoinlerle etkileşime giren herhangi bir kullanıcı, Energy biçimindeki işlem maliyetlerinin o kadar da gösterişli olmayan ama son derece kritik olan gerçeğiyle kaçınılmaz olarak yüzleşecektir. Netts.io'nun TRON Energy Pazarı; enerji sağlayıcılarını gerçek zamanlı olarak karşılaştırmayı, nereden TRON Energy satın alınacağını keşfetmeyi ve TRX'in gereksiz harcanmasını önleyecek şekilde bir TRON Energy satın alma emrini tamamlamayı kolaylaştırır. Sağlayıcıların sizin işlemleriniz için kıyasıya rekabet ettiği bir enerji pazarı, canlı piyasa istatistikleri, API erişimi ve USDT transferleri için Energy desteği ile; tarihe geçecek türden olmasa da blokzincir sürecinin her bir parçasının mümkün olduğunca enerji tasarruflu ve düşük maliyetli olmasını sağlayan türden bir altyapıdır.