貴金属と暗号資産:新旧の融合
かつて敵対しているように見えた金(ゴールド)と暗号資産。現在ではトークン化された地金、ステーブルコインの準備金、そして信用の問題が両者を急接近させています。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
暗号資産時代の黎明期には、暗号資産と金(ゴールド)が交わるという発想自体が不条理なものに感じられました。ビットコインはハッカーのジョークであり、非主流のアセットであり、リバタリアンやプログラマー、陰謀論者たちが深夜3時にイデオロギー的な議論に興じるための手段に過ぎませんでした。一方の金は、まったく異なるイデオロギー的信条に根ざした、別の意味での非主流アセットでした。それは懐古主義者、中央銀行、コイン商、そして伝統の価値に対して頑ななこだわりを持つ一族たちの領分だったのです。
この2つのアセットは互いをほとんど必要としていませんでした。金の投資家はビットコインを、産業的価値も重量感も歴史もなく、制度的裏付けもない単なるデジタルの一時的流行として片付けました(制度的裏付けが必ずしも悪いというわけではありませんが、金にはそれが豊富にありました)。暗号資産のネイティブたちは、金を現代の金融システムの破綻に対する単なるヘッジに過ぎない、扱いにくい時代遅れの遺物として退けました。一方は地下金庫に延べ棒を保管し、もう一方は頭の中に秘密鍵を記憶していました。一方は中央銀行を信頼し、もう一方は中央銀行を不信の目で見ていました。一方は希少性と産業的実用性を信じ、もう一方は分散型コンセンサスを信じていたのです。
「デジタルゴールド」というフレーズは、2つの世界の相違点を曖昧にする便利な略称となりました。初期の頃、主流派の観察者たちにとって、ビットコインは金の代替品というよりは、新奇なもの、好奇心の対象、闇市場の交換手段、投機的な道具として見られていました。金の投資家たちが、銀行システムに対する分散型の暗号論的代替手段の価値を理解できなかったわけではありません。彼らはそのボラティリティに耐えられず、暗号資産こそが未来であると言い張る信奉者たちにはさらに我慢がならなかったのです。夜ぐっすり眠るために金を買っていた人々にとって、ビットコインはまともな価値の保存手段ではありませんでした。いつ急騰してもおかしくなく、翌朝には価値が半分に暴落するようなアセットだったのです。それでもなお、この比較は独自説得力を持っていました。ビットコインは金と同じように希少でした。地質学的ではなくアルゴリズムによる供給スケジュールを持っていましたが、改ざんが困難である点では引けを取りませんでした。分散型であるという特徴が、ある種の逆張り的な信頼性を与えていました。金もまた、健全な通貨としての何世紀にもわたる歴史によって培われた、独自の信頼性を持っていました。金と安定性の結びつきは絶対的なものではありませんでしたが、中央銀行が危機の際に買い増しを続けるほどには強固でした。ビットコインについても、期間こそ遥かに短いものの同じことが言えました。こうした共通点は、暗号資産の強気派に、金と暗号資産がある種のイデオロギー的同盟を結び得るのではないかと期待させるのに十分でした。そして次に起きたのは、暗号資産の強気派たちが成熟したということでした。
古の金属の復権
市場は二元論的なシナリオに常に寛容であるとは限りません。金と暗号資産に関する長年の通説は、両者が根本的に対立する関係にあるというものでした。そのシナリオは、暗号資産がまだ小規模で、金が古く、双方がほぼ理論上の存在であった頃には有用でした。しかし、暗号資産企業が単なる逆張り勢力ではなく資本の供給者として振る舞い始めると、その説は説得力を失いました。さらに、それらの企業が金を買い始めたことで、対立の構図は完全に崩れ去りました。金と暗号資産の結びつきは一目惚れのようなものではありませんでしたが、そこには確かな必然性がありました。取引高最大のステーブルコインであるTetherが本格的に金を買い入れたことで、そのロジックは今週、如実に証明されました。同社は観念的に金を買ったわけではありません。今年第2四半期に現物の金を大量に購入し、保有残高を増やしたのです。
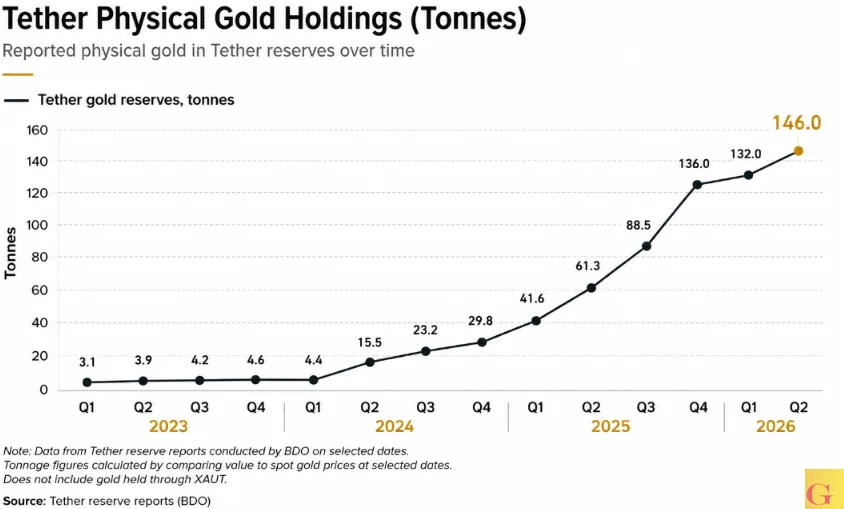
2026年半ばの時点で、6月に14トンを追加した後の現物金準備高は146トンを超えました。同時に、現物金を含む同社の総準備金は数千億ドル規模に達したとされ、金はその約1割を占めるに至っています。
どれほど魅力的なストーリーに見えたとしても、これが必ずしもTetherが中央銀行に転身したことを意味するわけではありません。中央銀行自身も同四半期に需要を急増させ、金の純買い手となっていました。本当の問題は、中央銀行の金に対する選好が間違っていたのではなく、自分たちが争いの外に立ち続けられると思い込んでいた点にあります。ステーブルコインの発行が重大な意味を持つ真の理由は、Tetherという民間企業が、今や民間のデジタル資産を巡る議論を動かすプレイヤーの一角を占めているという点にあります。
その動機も決して不可解なものではありません。ステーブルコインの発行体は、その定義上、市場の信頼を獲得しなければなりません。ユーザーがTetherのUSDTを買うのは、準備金についての講釈を聞きたいからではなく、米ドルに確実にペッグされたトークンの安全性と柔軟性を求めているからです。その証明が失われた瞬間、構造全体が取り付け騒ぎへと崩壊します。
一方で、金はストーリーとしての信頼性を提供します。それは数十年の実績によって検証された流通力を持つアセットです。米国債のように利回りを生まないし、現金のようには機能せず、資金調達プログラムに組み込むには最も流動性の高い手段とは言えません。しかし、短期証券にはない重みを持っています。金は米ドル、銀行システム、そしてワシントンの政治的風向きの手の届かない領域にまで及ぶポートフォリオの分散を実現します。そして、規制の枠組みの中でステーブルコインが置かれている不安定な立場を考えれば、発行体の金への意欲は、別種の分散戦略として機能しているのかもしれません。
いずれにせよ、金が後ろ盾と信頼性を提供していることは明らかであり、それを否定するのは不誠実というものでしょう。暗号資産ネイティブのアセットは非常に投機的であるという評判が定着しているため、価値の保存手段としての性質に実世界資産(RWA)が加えられると、即座に評価の低下と受け止められがちです。しかし金は、保守的な投資家が求める安定性の需要を満たし、暗号資産を敬遠してきた人々に安心感を与え、規模の拡大に伴う暗号資産のリスクテイクに対する不可欠なバランサーとして機能します。そして総じて、これまで暗号資産への投資を検討すらしてこなかった人々にとって、金の存在をより魅力的なものにしています。
秘密鍵を持つ金
トークン化は最近のバズワードですが、それには十分な理由があります。最も単純な形で見れば、それは暗号資産と伝統的金融(TradFi)の間の架け橋を意味します。そのため、貴金属・地金市場にとって極めて刺激的な見通しとなっています。ある企業が金を保有しており、ブローカーに電話したり、決済を待ったり、金の延べ棒を移動させたりすることなく、その金へのエクスポージャーを提供したいと考えているとします。伝統的に認知され理解されてきたアセットのトークン化は、本来パーミッションレス(無許可型)である市場に対する、パーミッションド(許可型)な参入経路となるため、魅力的な提案です。
これこそが、Tether GoldやPax Gold、および類似のプロダクトの背後にある理論です。これらはすべて、通常トロイオンス単位で測定される金へのエクスポージャーを、ブロックチェーン上のトークンを介して提供することを目的としています。その価値は伝統的な市場の金とほぼ同等であり、割当の証明や何らかの第三者証明を備えた信頼できるカストディアンによって保管されます。その魅力は明白です。金は信頼できる通貨ではあっても、流動性の高い通貨ではないからです。トークン化によって金はプログラマブルになり、投資家に多くの新たな可能性を切り開きます。小口所有(端株所有)、DeFiへの統合、レンディング、決済など、金へのアクセスが大幅に拡大します。伝統的市場では不可能な24時間体制の迅速な取引が容易になり、特にカストディ体制や明確な所有権の確保が難しい新興市場において威力を発揮します。
一方で、伝統的な金市場にとっての魅力はより保守的ですが、同様に現実的なものです。トークン化は、暗号資産のボラティリティを受け入れることなく、暗号資産へのエクスポージャーを提供します。親しみやすい特性を持ち、送金、決済、償還が容易なヘッジ手段です。資本市場の破壊を掲げるコミュニティガバナンスの実験や無意味なミームコインとは違います。デジタルネイティブな投資家に響くツールを用いて、より速く、より少ない最低額で金を所有する方法なのです。
課題も克服不可能なものではありません。トークンには直接的な保管による安全性はありませんが、ブロックチェーンの安全性がもたらされます。すなわち、トークンの動きを追跡できるため、投資家にとって有用な保証となります。かつてカストディアンに寄せられていた信頼は、今やネットワークのノード間に分散されています。しかし、このテクノロジーの貢献度を過大評価してしまう危険もあります。金トークンを発行する企業が他の企業より信頼できるわけではなく、トークン投資を正当なものにする法的な保証やその他の担保は、従来のカストディアンに適用されるものと何ら変わりません。銀行がETF口座の準備金を実際にすべて保有しているわけではないのと同様に、現物の金を保管するカストディアンが、各トークン投資家に割り当てられた金を個別に保持しているとは限りません。その違いは主に提示方法にあり、価値をより速く移動させられる能力が紛れもなく有用であるという点に尽きます。
しかし問題の本質はここにあります。金の問題は、あらゆる単一の投資が抱える問題と同じです。見せ方は別として、ブロックチェーン上のトークンは銀行の地下金庫ではなく、信用は依然として存在し、ただ分散されただけに過ぎません。言い換えれば、信用の問題は決して消え去っていないのです。
消えることのない信用の問題
伝統的な地金市場は、暗号資産と同じ一連の信用前提の上に成り立っています。偽造、再担保設定、不透明な保管実態、そして明白な詐欺行為すら金市場を悩ませてきました。金の投資家は、権利書、保管機関、保険、シリアル番号、監査、そして償還ポリシーの重要性を熟知しています。最も基本的なレベルでは、金は実物資産であり、他の実物資産への投資と同じ原則が適用されます。その点において、暗号資産投資家が特異な立場にあるわけではありません。金の投資家は金を安全に保管してくれると銀行を盲信しているわけではありませんが、現金に対しても同じように振る舞っています。
同時に、証明の原則こそが暗号資産投資家がもたらした価値であり、この業界は実物・デジタルを問わず、資産の保管を巡るいかなる主張に対しても当然ながら懐疑的です。「Not your keys, not your coins(秘密鍵を持たぬなら、あなたのコインではない)」という言葉は、無責任なカストディアンから資産が盗まれる機会をあまりにも多く目にしてきた人々によって生まれました。トークンに関しても同じ原則が適用されますが、注意すべきなのは、秘密鍵が保護するのはデジタル資産であり、実物資産を保護するとは限らないという点です。言い換えれば、金トークンに関して言えば、あなたの秘密鍵は金庫をコントロールしてはいないのです。
これが致命的な欠陥というわけではありません。前述の通り、金の投資家も金庫の内部を直接確認できるわけではないからです。大半の金投資家はETFや投資信託を保有しており、最も熱心な信奉者でさえ金を自宅の金庫に保管したりはしません。非現実的かつ賢明ではないからです。金トークンはこの点において他の金融商品と何ら変わらず、償還の瞬間までは有用で信頼できるツールとして機能します。
とはいえ、トークン化の最大の目的は償還をより容易かつ迅速にすることであり、それが次の問題、すなわち割当証明(Proof of Allocation)の問題へとつながります。単体で見れば、金トークンは紙幣や紙の預金証書と何ら変わりませんが、より迅速に移動できるという利点があります。しかし、金担保トークンは中央集権的な対抗馬と同様、金投資家が長年直面してきた「割当問題」を抱えています。実際にどれだけの金が存在するのか?未割当分はどれくらいあるのか?償還条件はどのようになっているのか?カストディアンが破産したり訴訟を起こされたりしたらどうなるのか?あらゆる状況下で実際にどれだけ償還可能なのか、そして見せかけの数字はどれだけあるのか?
ここで、安定性と信用という金の評判が諸刃の剣となります。金は信頼できる価値の保存手段かもしれませんが、法的リスク、カウンターパーティリスク、あるいは完全な不正行為となると、他のアセットと比べて特段安全というわけではありません。つまり、金も他のアセットと同様に負債の一種であり、望ましいものに見せているのはその体裁に過ぎません。金トークンにとって、これはリスクが従来の保管業務に適用されるものと同じであり、よりスマートな契約に包まれているだけであることを意味します。
解決策は、ここでも暗号資産の割当証明へのアプローチに見出すことができます。この業界はリアリズムや実用性で知られているわけではありませんが、証明に関して言えば、暗号資産の右に出るものはいません。業界は、実行が追いつかないことが多いとしても、適切な問いを投げかけています。資産はどこにあるのか?誰が保有しているのか?監査や実地検査は可能なのか?第三者も同様の検査ができるのか?カストディアンが破産した場合はどうなるのか?保有しているのは直接請求権なのか間接請求権なのか?償還条件はどうなっており、現金化の能力にどのような影響を与えるのか?
これらは金担保トークンに特有のものではありませんが、両者の融合は独自の課題をもたらします。金担保の暗号資産トークンは複雑であり、その価値提案は、こうした信用と証明の要件を満たす能力にかかっています。市場への導入が歴史的な出来事であることは間違いありませんが、現実的な懸念や未解決の課題は山積しています。
投資家が懐疑的になるのは当然のことです。保守的な金投資家の中には、トークン化を不必要なリスクであり、何世紀にもわたって存在してきた投資に対する無駄な複雑化と見なす人もいます。一部の暗号資産投資家は、金トークンを敗北宣言と見なし、暗号資産の破壊的ポテンシャルを脱線させかねないレガシー金融への不要な妥協と考えています。実際にはどちらのグループも間違っておらず、双方が妥当な懸念を表明しています。だからこそ、市場は注視しているのです。
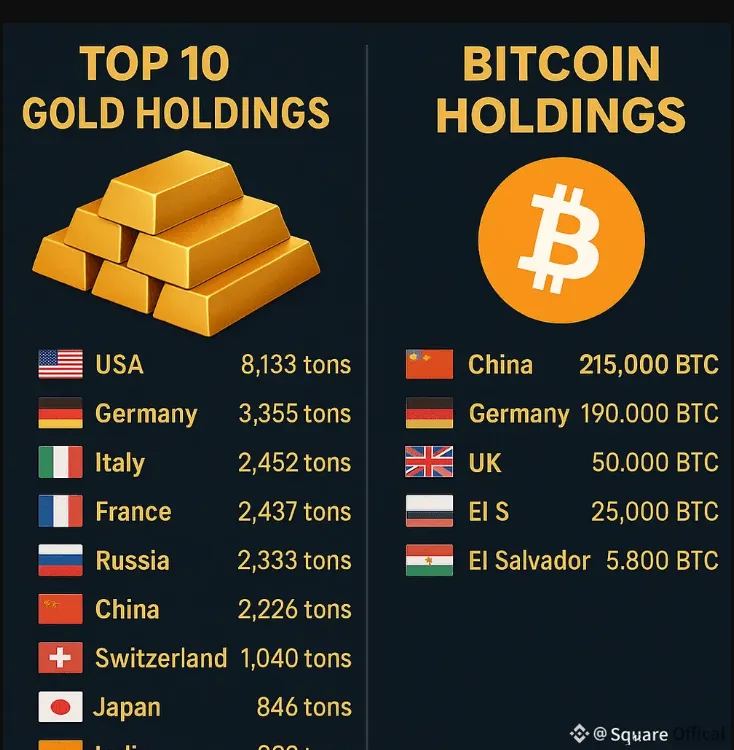
また、いつの時代もそうであるように、取り残されることへの恐怖(FOMO)も存在します。過去10年間にわたり暗号資産を無視してきた保守的な投資家も、トークン化された金が不可欠な存在になれば無視し続けるわけにはいきません。一方で、暗号資産のボラティリティを嘲笑してきた金投資家も、弱気相場が訪れるたびに価値を落とすようなトークンをご自身の資産に変えたいとは思いません。誰もが、トークン化された金がブレイクスルーを果たした際に、最後に乗り遅れる者になることだけは避けたいと考えています。
あらゆるイノベーションと同様に、そこには危険と機会が存在します。カストディアンが単一障害点(SPOF)となる可能性があり、時価総額の小さいトークンの投資家は、現物金への償還ができなかったり、暴落時にポジションを迅速に解消できなかったりする事態に陥るかもしれません。一方で、規制環境や流動性の差異は、予測不可能なアービトラージの機会を生み出す可能性があります。スマートコントラクトの欠陥、市場インフラの誤作動、経営陣の不正、そして最も懸念されるのは、明らかに性質が異なる類似名称のアセットを同等品として扱うという、業界特有の悪癖です。金担保型ステーブルコイン、ラップドゴールド、その他の貴金属トークンが同時に市場に投入されており、混乱が生じる可能性について懸念されるのはもっともなことです。
2つの世界が衝突するとき
保守的な金投資家にとって、暗号資産企業が金に関心を持っているという事実そのものが大きな懸念事項です。金は常に安全資産でしたが、暗号資産企業の参入により、その関心が本質的な価値の理解ではなく投機主導によるものではないかという懸念が生じています。ステーブルコインは金融システムにおける米ドルの供給量を増やしましたが、ステーブルコイン発行体が金を購入することは、個人投資家が購入することとは意味合いが異なります。前者はまったく異なるクラスの資本であり、個人投資家と同じリスク考慮に縛られていません。
暗号資産にとって、トークン化された金の登場は実存的脅威となります。貴金属は長年、暗号資産の対極にあるもの、すなわち業界の成長とディスラプションの可能性を阻む障害と見なされてきました。金担保型ステーブルコインは、独立したアセットクラスとしての暗号資産の信頼性を損ない、暗号資産に無関心だったはずの金投資家を取り込むためのリクルートツールとして機能してきました。さらに悪いことに、金トークンは暗号資産の最も有望なイノベーションの多く、特に利回り創出型プロトコルに対する代替案を提示しています。限られた供給量と安定した価値を持つ金は、DeFiを揺るがすポテンシャルを秘めているのです。
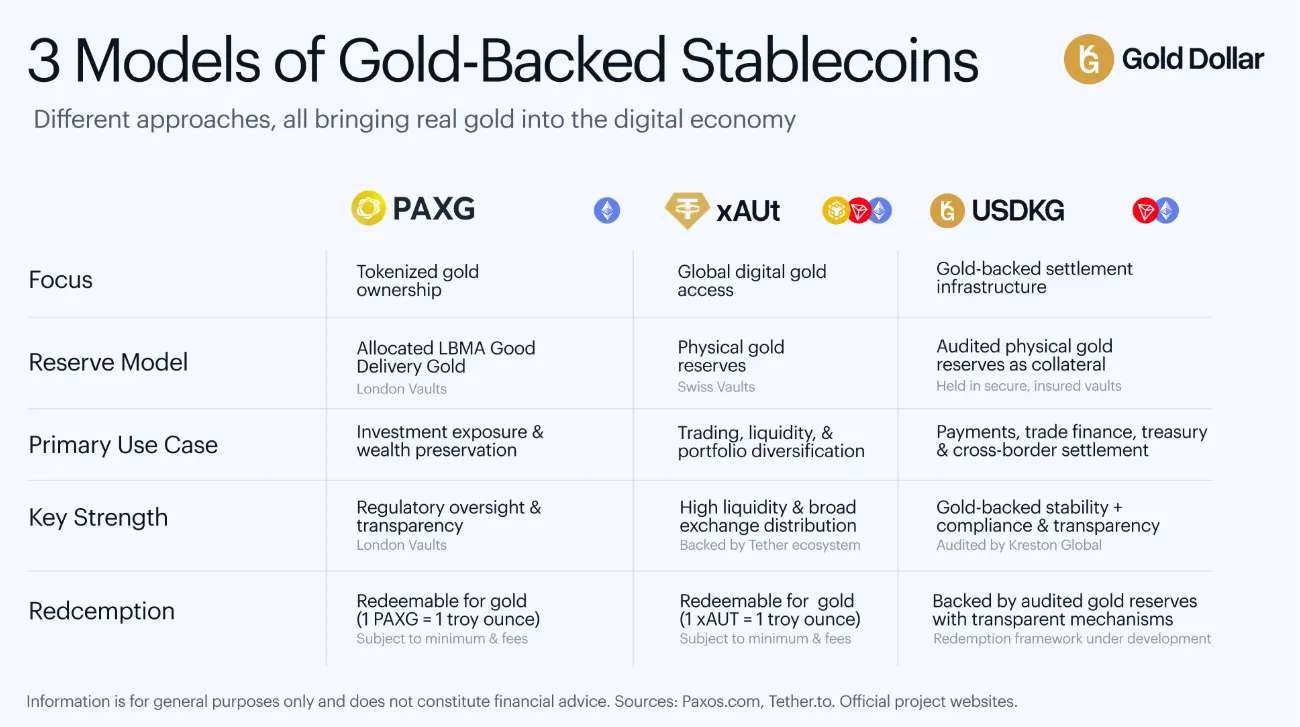
現実には、金と暗号資産の交差は双方にとって緊張をはらんだものです。暗号資産にとっての危険は、イノベーション主導の業界としての長期的な展望に対する信頼が金によって損なわれる点にあります。金のブロックチェーン領域への参入は、暗号資産の破壊的ポテンシャルを弱めるリスクをはらんでいます。同時に、金投資家は暗号資産ネイティブのアセットが伝統的な地金市場を揺るがす可能性を認識しています。そのため、双方が互いに対するアプローチの再考を迫られています。
この進展により、投資家は自身の視点を再評価せざるを得なくなりました。保守的な金投資家は、トークン化された金が現実世界の用途を持つ妥当なイノベーションであることを認めざるを得なくなっています。一方で、暗号資産投資家は、金担保トークンが鬱陶しい存在ではあってもそれ以上のものではないと受け入れる必要があります。どちらの陣営も共存という見通しに熱狂しているわけではありませんが、それがビジネスを進める上でのコストであると理解しています。
同時にトークン化は、金投資家に対して暗号資産ネイティブのリスク軽減手法を数多く採用することを強いてきました。最も基本的なレベルでは、金トークンの投資家は、他の暗号資産ネイティブのアセットと同じ種類のリスクが自身の投資にも適用されることを受け入れる必要があります。暗号資産領域で長年利用されてきた割当証明や準備金証明(Proof of Reserves)の原則が金トークンにも引き継がれており、地金市場への導入は、伝統的な金投資家にとってリスク管理の学習の場となっています。これは、金は本質的に他のどのアセットよりも安全であると思い込みがちな多くの金投資家にとって、必要な是正措置として機能しています。
金と暗号資産の接点について考える際、双方にそれぞれの要求があることを忘れてはなりません。金の投資家は安定性、安心感、柔軟性、アクセシビリティを求めます。暗号資産の投資家は破壊的革新、効率性、リーチを求めます。2つの市場の統合によってもたらされる機会において、双方が完全に満足することはなさそうですが、互いが提供するものから双方が大きな利益を得ることができます。
時代が巡る中でいくつかの賭けに出る必要があり、世界は金担保型ステーブルコインへと舵を切りました。経済のこの領域にどのような未来が待っているかは最終的に市場が決めることですが、双方がこの変化を必要としていたことは否定しがたい事実です。暗号資産が自身の存在感を高めるために幅広い訴求力を持つアセットを必要としていたのと同様に、金もまたその評判を確固たるものにするために透明なシステムの信頼性を必要としていたのです。
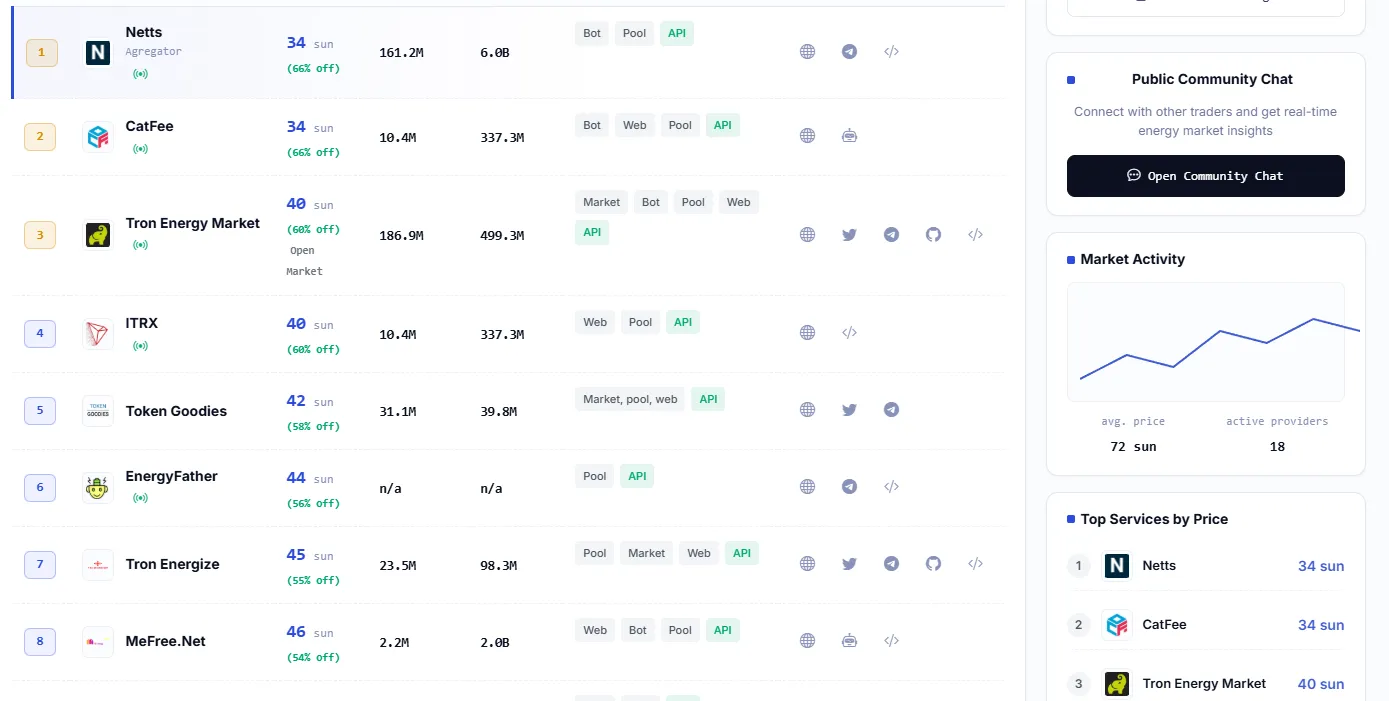
そして同様の実利的な観点から言えば、TRONプラットフォーム上でステーブルコインを利用するユーザーは誰しも、Energyという形のトランザクションコストという、華やかさには欠けるものの極めて重要な現実に直面することになります。Netts.ioのTRON Energy Marketを使用すると、エネルギープロバイダーをリアルタイムで簡単に比較し、どこでTRON Energyを購入すべきかを見極め、TRXの不要な消費を避ける形でTRON Energyの購入注文を完了できます。プロバイダーがしのぎを削る競争力のあるエネルギー市場、ライブ市場統計、APIアクセス、そしてUSDT送金のためのEnergyを備えたこのプラットフォームは、歴史に名を残すようなものではなくとも、ブロックチェーンのあらゆるプロセスを極力エネルギー効率が高く、低コストなものに保つためのインフラを提供しています。