Métaux précieux et crypto : la rencontre de l'ancien et du nouveau
L'or et les cryptos semblaient autrefois irréconciliables. Aujourd'hui, les lingots tokenisés, les réserves de stablecoins et les enjeux de confiance les forcent à converger.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
À l'aube de l'ère crypto, l'idée même que les cryptomonnaies et l'or puissent se croiser relevait de l'absurde. Bitcoin n'était qu'une plaisanterie de hackers, un actif marginal, un prétexte pour les libertariens, les programmeurs et les adeptes de théories du complot désireux de s'adonner à un exercice idéologique à 3 heures du matin. L'or appartenait à une tout autre catégorie d'actifs marginaux, enracinée dans un ensemble différent d'engagements doctrinaux. C'était le domaine réservé des nostalgiques, des banques centrales, des boutiques de numismatique et des familles attachées avec une certaine obstination à la valeur de la tradition.
Les deux actifs n'avaient guère l'utilité l'un de l'autre. Les investisseurs en or balayaient Bitcoin d'un revers de main, le considérant comme un énième feu de paille numérique dépourvu de valeur industrielle, de consistance, d'histoire et de soutien institutionnel (non pas que les institutions soient forcément vertueuses, mais l'or en bénéficiait en abondance). Les natifs de la crypto, quant à eux, considéraient l'or comme un fardeau encombrant, un artefact baroque servant avant tout de couverture contre les défaillances du système financier moderne. Les uns conservaient des lingots dans des coffres-forts. Les autres gardaient leurs clés privées en mémoire. Les uns faisaient confiance aux banques centrales. Les autres s'en méfiaient. Les uns croyaient en la rareté et à l'utilité industrielle. Les autres ne juraient que par le consensus distribué.
L'expression « or numérique » s'est imposée comme un raccourci commode, estompant les disparités manifestes entre ces deux univers. À ses débuts, Bitcoin n'était pas perçu par les observateurs traditionnels comme une alternative à l'or, mais plutôt comme une curiosité, une nouveauté, un instrument de paiement pour marchés noirs ou un outil spéculatif. Ce n'était pas que les investisseurs sur l'or ignoraient la valeur d'une alternative cryptographique et décentralisée au système bancaire. C'est simplement qu'ils avaient peu de patience face à la volatilité, et encore moins pour les apôtres affirmant que la crypto incarnait l'avenir. Bitcoin ne représentait pas une réserve de valeur sérieuse pour quelqu'un qui achetait de l'or afin de mieux dormir la nuit. C'était un actif capable de s'envoler d'un instant à l'autre, pour s'effondrer de moitié au petit matin. La comparaison demeurait néanmoins percutante à sa manière. Bitcoin était rare, tout comme l'or l'était. Il affichait un calendrier d'émission algorithmique et non géologique, mais tout aussi difficile à manipuler. Il était décentralisé, ce qui lui conférait une crédibilité anticonformiste. L'or possédait une légitimité comparable, forgée par des siècles d'association avec la notion de monnaie saine. L'assimilation de l'or à la stabilité n'était pas infaillible, mais elle restait suffisamment solide pour que les banques centrales continuent d'en accumuler lors des périodes de turbulences. On pouvait en dire autant de Bitcoin, bien que sur une échelle de temps nettement plus courte. Ces parallèles ont suffi à convaincre les haussiers de la crypto qu'une union idéologique entre l'or et la crypto était possible. Ce qui s'est produit ensuite, c'est que les enthousiastes de la crypto ont tout simplement mûri.
Le grand retour du métal précieux
Les marchés ne sont pas toujours tendres avec les récits binaires. L'idée reçue voulait depuis longtemps que l'or et la crypto soient fondamentalement opposés. C'était un narratif commode tant que la crypto restait confidentielle, que l'or demeurait une affaire de traditionalistes et que l'ensemble relevait de la pure théorie. Ce discours a perdu de sa pertinence dès lors que les entreprises du secteur crypto ont commencé à agir comme des pourvoyeurs de capitaux et plus seulement comme des contestataires. Il est devenu encore plus caduc lorsque ces mêmes sociétés se sont mises à acheter de l'or. Le mariage entre l'or et la crypto n'a pas été un coup de foudre, mais il répondait pourtant à une logique implacable. Cette logique s'est illustrée de façon éclatante cette semaine, lorsque Tether – le premier stablecoin en termes de volume – a acheté de l'or à grande échelle. L'entreprise n'a pas acquis d'or de façon purement conceptuelle. Elle s'est procuré de l'or physique en grande quantité, consolidant ses réserves de métal précieux au cours du deuxième trimestre de cette année.
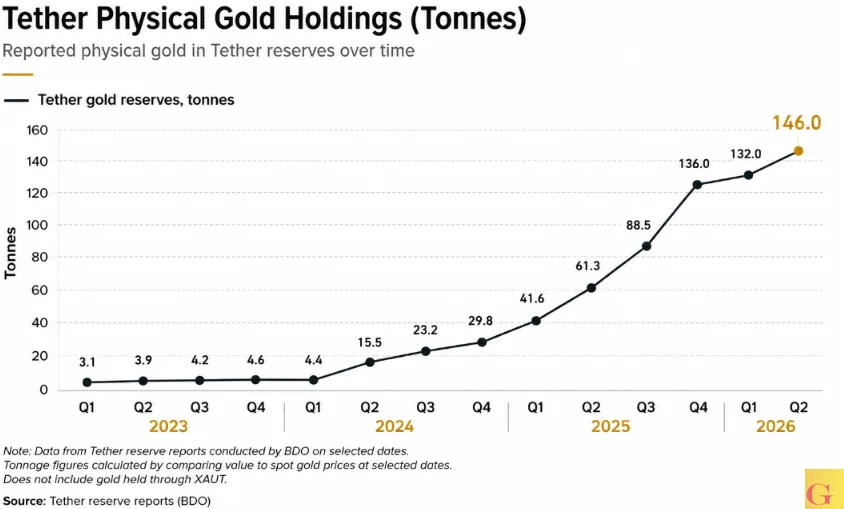
À la mi-2026, ses réserves d'or physique dépassaient les 146 tonnes, après une acquisition de 14 tonnes supplémentaires comptabilisée en juin. Dans le même temps, les réserves globales de l'entreprise – or physique compris – étaient estimées à plusieurs centaines de milliards de dollars, le métal jaune représentant environ un dixième de ce montant.
Cela ne signifie pas nécessairement que Tether s'est transformé en banque centrale, aussi séduisante que puisse être cette image. Les banques centrales ont également été des acheteuses nettes d'or, la demande enregistrant une forte hausse au cours de ce même trimestre. Le véritable fond du problème est que les banques centrales n'avaient pas tort d'affectionner l'or ; elles se trompaient simplement en pensant pouvoir s'extraire des tumultes du marché. Si l'émission de stablecoins prend une telle ampleur, c'est parce que Tether, en tant qu'acteur privé, est désormais capable d'orienter le débat sur les actifs numériques privés.
Les motivations n'ont d'ailleurs rien de mystérieux : un émetteur de stablecoins doit, par définition, gagner la confiance du marché. Les utilisateurs n'achètent pas l'USDT de Tether pour recevoir un cours magistral sur la gestion des réserves ; ils recherchent la sécurité et la souplesse d'un jeton dont la valeur est rigoureusement indexée sur le dollar. Dès l'instant où cette garantie s'effondre, l'édifice tout entier s'expose à une panique bancaire.
Pendant ce temps, l'or apporte une crédibilité narrative. C'est un actif bénéficiant d'une force de distribution éprouvée par des décennies d'expérience. Il ne génère pas de rendement comme les bons du Trésor, n'agit pas comme des liquidités et ne constitue pas l'instrument le plus liquide pour alimenter un programme de financement. Cependant, il possède une respectabilité que les titres de créance à court terme n'ont pas. L'or représente une diversification de portefeuille qui échappe à l'emprise du dollar, au système bancaire et aux aléas politiques de Washington. Et compte tenu du statut réglementaire précaire des stablecoins, l'appétit de leurs émetteurs pour l'or répond peut-être à une forme de diversification stratégique.
Quoi qu'il en soit, l'or procure une couverture et une légitimité évidentes, et prétendre l'inverse relèverait de la mauvaise foi intellectuelle. Les actifs crypto natifs ont la réputation d'être extrêmement spéculatifs, ce qui signifie que l'intégration d'actifs du monde réel (RWA) à leurs propriétés de réserve de valeur est immédiatement perçue comme un correctif salutaire. L'or répond à la quête de stabilité des investisseurs prudents, rassure ceux qui auraient autrement ignoré les actifs crypto, agit comme un contrepoids indispensable à la prise de risque exacerbée de cet écosystème et, d'une manière générale, rend l'or plus attrayant pour ceux qui n'avaient jamais envisagé d'allouer des fonds à la crypto jusqu'alors.
L'or muni d'une clé privée
La tokenisation est le mot d'ordre du moment, et pour cause : dans sa forme la plus élémentaire, elle constitue une passerelle entre les actifs crypto et la finance traditionnelle. À ce titre, elle offre des perspectives formidables pour le marché de l'or physique. Une entité détient de l'or et souhaite vous y donner accès sans vous contraindre à joindre un courtier, à patienter pour le règlement-livraison ou à déplacer le moindre lingot. La tokenisation d'un actif aussi éprouvé et compris historiquement représente une proposition particulièrement séduisante : elle offre une porte d'accès encadrée vers un univers par ailleurs sans permissions.
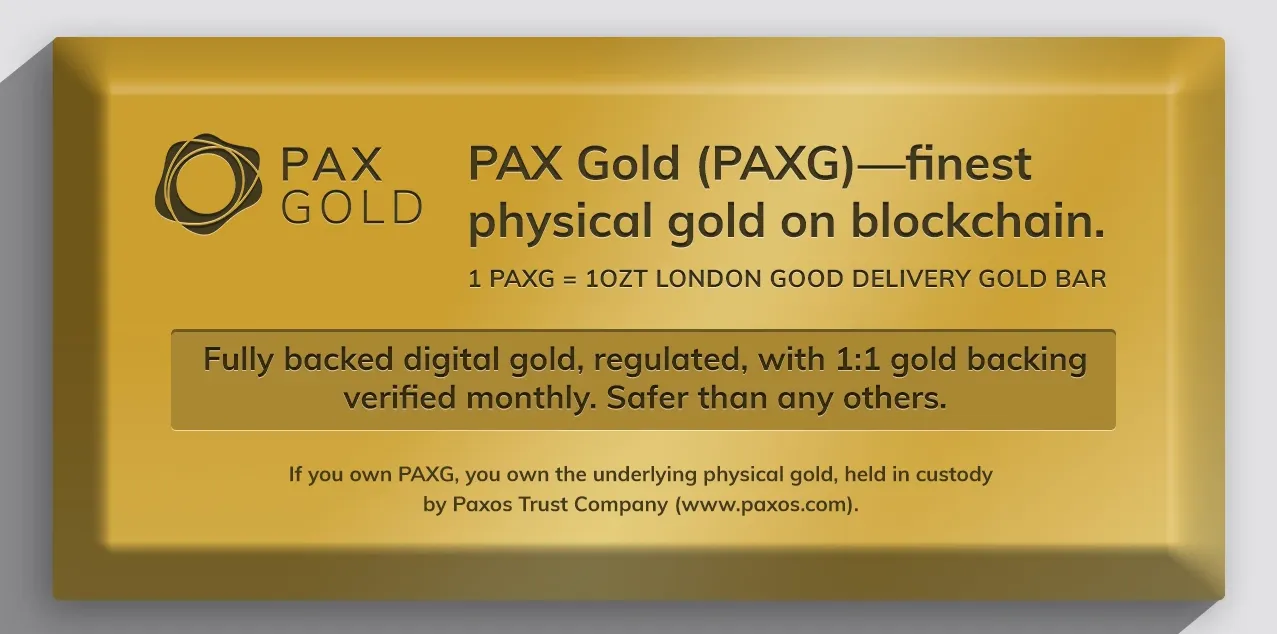
C'est le principe qui sous-tend Tether Gold, Pax Gold et d'autres produits similaires, conçus pour donner une exposition à l'or, généralement quantifiée en onces troy, par l'intermédiaire d'un jeton déployé sur une blockchain. La valeur équivaut approximativement à celle de l'or sur les marchés traditionnels, conservé par des dépositaires reconnus et attesté par des preuves d'allocation ou des audits tiers. L'intérêt est limpide : bien que l'or soit une valeur refuge fiable, il n'est pas particulièrement liquide. La tokenisation le rend programmable et ouvre une myriade de nouvelles opportunités pour les investisseurs. Elle démocratise l'accès à l'or, autorise la détention fractionnée, l'intégration à la DeFi, ainsi que l'utilisation dans les protocoles de prêt et de règlement. Elle favorise des transactions plus rapides et ininterrompues, 24 heures sur 24, inaccessibles sur les marchés traditionnels, tout particulièrement dans les pays émergents où la garde sécurisée et les titres de propriété formels sont difficiles d'accès.
En parallèle, pour le marché traditionnel de l'or, l'intérêt est plus modéré mais tout aussi réel. La tokenisation offre une exposition à l'univers crypto sans en subir la volatilité. Il s'agit d'une couverture aux caractéristiques bien connues, facile à transférer, à régler et à racheter. Ce n'est pas une nouvelle expérimentation de gouvernance communautaire ou un énième memecoin sans substance prétendant révolutionner les marchés de capitaux. C'est une façon de détenir de l'or plus rapidement et avec des seuils d'entrée réduits, en exploitant des outils taillés pour les investisseurs familiers du numérique.
Les difficultés ne sont pas non plus insurmontables. Même s'il ne procure pas la sécurité d'une conservation directe en main propre, le jeton bénéficie de la sécurité de la blockchain : ses mouvements sont entièrement traçables, ce qui constitue une garantie appréciable pour les investisseurs. La confiance autrefois accordée au dépositaire se trouve désormais répartie entre les nœuds du réseau. Toutefois, il ne faut pas surestimer l'apport de la technologie. Une entreprise qui émet un jeton adossé à l'or n'est pas intrinsèquement plus digne de confiance qu'une autre firme, et les garanties, légales ou autres, qui confèrent sa validité au jeton ne diffèrent en rien de celles applicables aux dépositaires traditionnels. Tout comme une banque ne détient pas personnellement les réserves matérielles adossées à un compte d'ETF, un tiers conservant de l'or physique ne sépare pas systématiquement le métal attribué à chaque détenteur de jeton. La différence réside principalement dans la mise en œuvre pratique, et la possibilité de transférer de la valeur plus rapidement reste un atout indéniable.
Mais voilà le problème : les limites inhérentes à l'or s'appliquent à n'importe quel investissement analysé isolément. Au-delà des apparences, un jeton sur une blockchain ne remplace pas une chambre forte, et le besoin de confiance subsiste, simplement redistribué. En d'autres termes, l'enjeu de la confiance n'a jamais disparu.
L'éternelle équation de la confiance
Le marché traditionnel des métaux précieux repose sur les mêmes postulats de confiance que les cryptomonnaies. La contrefaçon, la réhypothèque, l'opacité de la conservation et même les fraudes pures et simples ont de tout temps frappé l'or. Les investisseurs avertis connaissent l'importance des titres de propriété, des dépositaires, des assurances, des numéros de série, des audits réguliers et des modalités de rachat. Au fondement, l'or est un actif physique, et investir dedans répond aux mêmes règles que pour n'importe quel bien matériel. À cet égard, les investisseurs crypto ne sont pas dans une situation inédite : un acheteur d'or ne confie pas aveuglément son métal à sa banque, pas plus qu'il ne le fait avec ses liquidités.
Parallèlement, les exigences de preuve constituent précisément l'apport fondamental de la communauté crypto, et l'écosystème affiche un scepticisme légitime envers toute affirmation de détention d'actifs, qu'ils soient matériels ou numériques. L'adage « not your keys, not your coins » a été forgé par des acteurs ayant vu trop de dérives chez des dépositaires imprudents ou malveillants. En matière de jetons, les mêmes règles prévalent, à la nuance près qu'une clé privée, si elle protège un actif numérique, ne sécurise pas ipso facto un actif physique. Pour le dire simplement : dans le cas des jetons adossés à l'or, vos clés privées n'ouvrent pas la porte de la chambre forte.
Cela n'a rien de rédhibitoire car, comme souligné précédemment, les investisseurs en or traditionnel n'ont pas non plus un accès exclusif aux réserves. La majorité d'entre eux détiennent des ETF ou des fonds communs de placement ; même les plus fervents partisans de l'or ne stockent pas leurs lingots sous leur toit, par simple mesure de prudence et de commodité. Les jetons adossés à l'or ne se distinguent pas des autres instruments financiers à cet égard : ils s'avèrent pratiques et performants jusqu'au moment de leur conversion physique effective.
Cela dit, la finalité même de la tokenisation est de fluidifier et d'accélérer le rachat, ce qui soulève l'interrogation suivante : celle de la preuve d'allocation. Pris individuellement, un jeton d'or s'apparente à un billet de banque ou à un certificat de dépôt papier, avec l'avantage d'une transférabilité immédiate. Néanmoins, les jetons adossés à l'or partagent le même talon d'Achille que leurs équivalents centralisés : la question de l'allocation effective à laquelle les investisseurs sont confrontés depuis toujours. Quel est le volume réel d'or en réserve ? Quelle proportion reste non allouée ? Quelles sont les conditions concrètes de rachat ? Qu'advient-il en cas de faillite ou de poursuites judiciaires contre le dépositaire ? Quelle quantité peut véritablement être convertie à un instant T, et quelle part relève de la simple façade ?
C'est ici que la réputation de sécurité et de stabilité de l'or se révèle être à double tranchant. L'or a beau constituer une valeur refuge reconnue, il n'est pas plus immunisé qu'un autre actif contre le risque juridique, le risque de contrepartie ou la fraude délibérée. En somme, l'or représente une créance comme une autre ; seule son aura historique le rend si désirable. Pour les jetons indexés sur l'or, les risques sont donc rigoureusement identiques à ceux d'une garde traditionnelle, enrobés cette fois dans un contrat intelligent plus moderne.
La parade réside, une nouvelle fois, dans la rigueur propre à la crypto en matière de preuve d'allocation. L'industrie n'est pas nécessairement réputée pour son sens de la mesure, mais sur le plan de la vérifiabilité, elle dispose d'une longueur d'avance indéniable. L'écosystème sait poser les questions qui fâchent, même si les réponses tardent parfois à venir : Où se situent les actifs ? Qui en assure la garde ? Peuvent-ils faire l'objet d'un audit ou d'une inspection physique ? Un cabinet indépendant peut-il s'en charger ? Que se passe-t-il si le dépositaire dépose le bilan ? Détenez-vous une créance directe ou indirecte ? Quelles sont les modalités de rachat, et comment influent-elles sur vos capacités de liquidation ?
Ces interrogations ne sont pas propres aux jetons adossés à l'or, mais l'hybridation des deux sphères soulève un défi particulier. Les jetons crypto adossés à l'or sont complexes, et leur proposition de valeur ne vaut que par leur capacité à satisfaire ces exigences d'audit et de transparence. Leur mise sur le marché constitue indéniablement une étape importante, mais elle charrie son lot d'incertitudes pratiques et de zones d'ombre non résolues.
Le scepticisme des investisseurs est parfaitement fondé. Certains adeptes traditionnels de l'or perçoivent la tokenisation comme un risque superflu, une complexité inutile greffée sur un placement qui a fait ses preuves depuis des millénaires. Certains investisseurs crypto y voient quant à eux un aveu de faiblesse, une concession évitable faite à la finance traditionnelle risquant d'altérer le potentiel de rupture de la blockchain. En réalité, aucun des deux camps n'a tort ; leurs réserves sont parfaitement justifiées. C'est précisément pour cela que le marché observe ces développements avec la plus grande prudence.
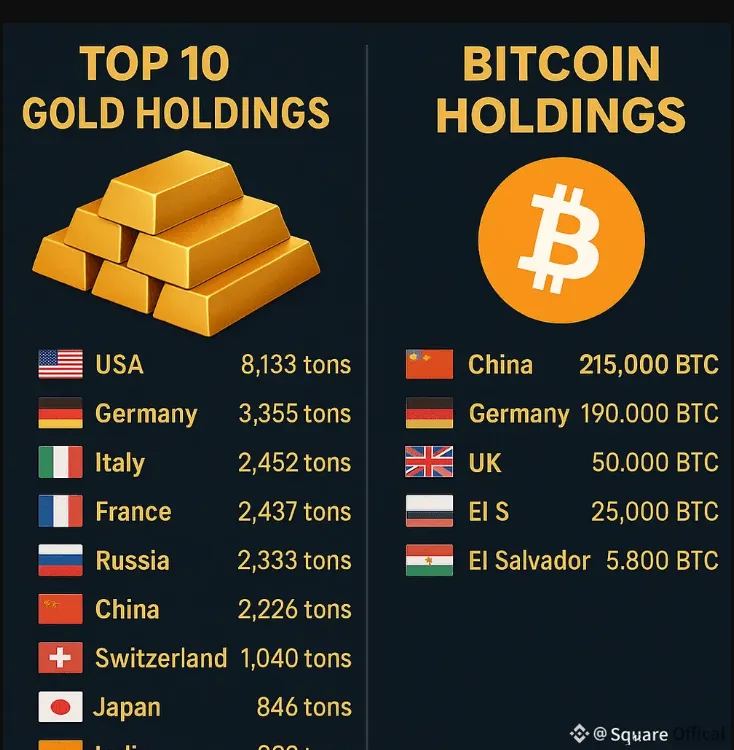
À cela s'ajoute l'inévitable peur de manquer une opportunité (FOMO). Les investisseurs traditionnels qui ont dédaigné la crypto au cours de la dernière décennie hésitent à ignorer l'or tokenisé si ce format s'avère incontournable. À l'inverse, les partisans de l'or qui ont longtemps raillé la volatilité des cryptomonnaies ne souhaitent pas voir leurs avoirs enfermés dans un jeton déprécié à chaque retour de marché baissier. Personne ne veut arriver bon dernier lorsque l'or tokenisé aura trouvé son rythme de croisière.
Comme avec toute rupture technologique, les écueils côtoient les opportunités. Les dépositaires peuvent constituer des points de défaillance uniques, et les détenteurs de jetons à faible capitalisation risquent de se retrouver dans l'incapacité de convertir leurs actifs en or physique ou de liquider leurs positions en cas de décrochage brutal. De plus, les divergences de cadres réglementaires et de liquidité peuvent engendrer des opportunités d'arbitrage imprévisibles. Les contrats intelligents peuvent présenter des failles ; les infrastructures de marché peuvent dysfonctionner ; les équipes dirigeantes peuvent commettre des irrégularités ; et, fait préoccupant, l'industrie a la fâcheuse habitude de considérer des actifs aux appellations proches comme fongibles alors qu'ils ne le sont absolument pas. Stablecoins indexés sur l'or, or synthétique (wrapped gold) et jetons adossés à d'autres métaux précieux arrivent sur le marché simultanément, alimentant une confusion légitimement inquiétante.
La collision de deux mondes
Pour les investisseurs traditionnels sur l'or, le simple attrait des sociétés de l'écosystème crypto envers le métal jaune suscite de vives inquiétudes. L'or a toujours constitué une valeur refuge par excellence, mais l'incursion de ces entreprises fait craindre que leur intérêt soit guidé par la spéculation plutôt que par une réelle vision patrimoniale. Les stablecoins ont certes injecté d'importantes quantités de dollars dans les rouages financiers, mais l'achat d'or par un émetteur de stablecoins ne saurait être comparé à la démarche d'un particulier. Le premier gère une catégorie de capitaux radicalement distincte, affranchie des considérations de risque propres aux investisseurs individuels.
Pour la communauté crypto, l'émergence de l'or tokenisé représente un risque existentiel. Les métaux précieux ont longtemps incarné l'antithèse des cryptomonnaies : un frein à l'expansion du secteur et à sa force de disruption. Les stablecoins adossés à l'or ont écorné l'image de la crypto en tant que classe d'actifs souveraine, tout en servant de passerelle pour des acheteurs d'or qui se seraient bien passés de la technologie blockchain. Pire encore, les jetons d'or concurrencent directement plusieurs des innovations les plus prometteuses de la crypto, notamment les protocoles générateurs de rendement. Avec son émission contrainte et sa stabilité reconnue, l'or possède les atouts pour bousculer la DeFi.
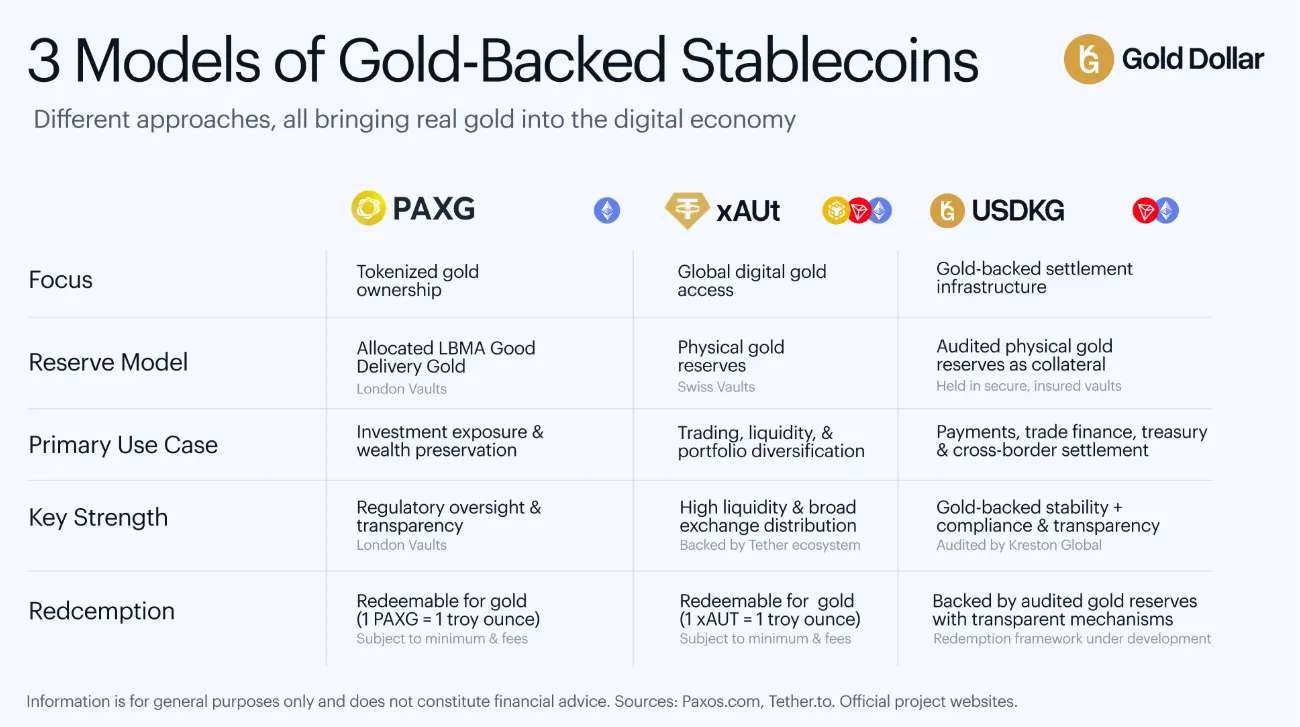
En définitive, la rencontre entre l'or et la crypto s'avère délicate pour les deux camps. Pour l'univers crypto, le péril réside dans le fait que l'or puisse éroder la confiance dans ses perspectives d'avenir fondées sur l'innovation. L'arrivée du métal jaune sur la blockchain risque de modérer la force transformatrice de l'écosystème. Simultanément, les détenteurs d'or ont conscience qu'un actif natif de la blockchain est capable de moderniser les marchés séculaires du négoce de lingots. Chaque partie a ainsi été contrainte de réviser sa posture vis-à-vis de l'autre.
Cette dynamique pousse les investisseurs à faire évoluer leur grille de lecture. Les plus conservateurs doivent admettre qu'une déclinaison tokenisée de l'or représente une avancée concrète dotée d'applications bien réelles. De leur côté, les adeptes de la crypto doivent se résoudre au fait que les jetons adossés à l'or, bien qu'encombrants pour la pureté idéologique, sont désormais bien installés. Aucune des deux parties ne se réjouit franchement de cette cohabitation forcée, mais chacune admet qu'il s'agit du prix à payer pour évoluer sur le marché.
Par la même occasion, la tokenisation contraint les habitués de l'or à assimiler certaines pratiques de gestion du risque propres à la crypto. Au niveau le plus élémentaire, l'acquéreur d'un jeton d'or doit intégrer que son investissement s'expose aux mêmes aléas que n'importe quel actif natif du secteur numérique. Les impératifs de preuve d'allocation et de preuve de réserves, rodés de longue date dans l'écosystème crypto, s'appliquent de facto aux jetons aurifères, faisant de leur introduction sur le marché une véritable formation accélérée à la gestion du risque. Cela constitue une piqûre de rappel nécessaire pour nombre d'investisseurs traditionnels, trop enclins à présumer que l'or est intrinsèquement dénué de tout risque.
Dans cette convergence entre l'or et la crypto, il convient de rappeler que chaque communauté avance ses propres exigences. Les investisseurs en or recherchent la stabilité, la réassurance, la flexibilité et l'accessibilité. Les investisseurs crypto recherchent la disruption, l'innovation, l'efficience et l'échelle globale. Il est peu probable que la fusion de ces deux univers comble totalement les attentes de chacun, mais chaque bord peut tirer un profit substantiel des atouts de l'autre.
Il faut savoir s'adapter aux mutations économiques, et le marché s'oriente désormais résolument vers les stablecoins adossés à l'or. L'avenir dira quelle place occupera ce segment, mais force est de constater que les deux univers avaient besoin de ce rapprochement. L'or requérait la transparence d'un système moderne pour asseoir sa crédibilité, tout comme la crypto avait besoin d'un actif au rayonnement universel pour affermir le sien.
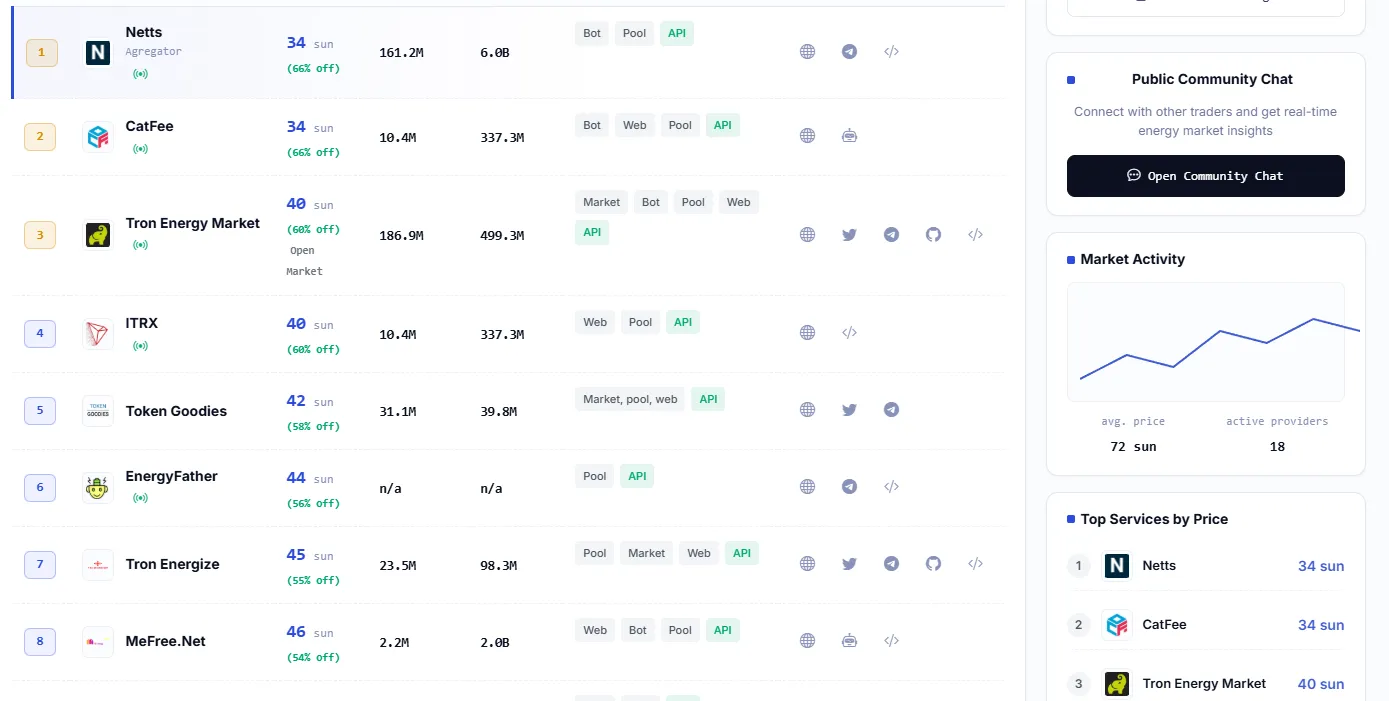
Dans cette même optique pragmatique, tout utilisateur manipulant des stablecoins sur le réseau TRON se heurte inévitablement à une réalité moins prestigieuse mais absolument déterminante : les frais de transaction sous forme d'Energy. La place de marché TRON Energy de Netts.io permet de comparer les fournisseurs d'énergie en temps réel, de trouver où acheter de l'Energy TRON et d'exécuter un ordre d'achat d'Energy TRON sans consommer inutilement de TRX. Grâce à un marché concurrentiel où les prestataires se disputent vos volumes, à des données de marché en direct, à un accès API dédié et à de l'Energy taillée pour les transferts USDT, il s'agit du type d'infrastructure optimisée qui n'écrit pas l'histoire, mais garantit que chaque étape sur la blockchain s'opère de façon économique et sobre en énergie.