Logam Mulia dan Kripto: Pertemuan Tradisi dan Inovasi
Emas dan kripto dulunya tampak seperti musuh bebuyutan. Kini emas batangan tertokenisasi, cadangan stablecoin, dan isu kepercayaan memaksa keduanya bersatu.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Pada awal era kripto, gagasan bahwa kripto dan emas akan bersinggungan terasa sangat janggal. Bitcoin hanyalah lelucon para peretas, aset pinggiran, sarana bagi kaum libertarian, pemrogram, dan penganut teori konspirasi untuk menjalankan latihan ideologis pada pukul 3 pagi. Emas adalah jenis aset pinggiran yang berbeda, yang berakar pada serangkaian komitmen ideologis lain. Emas adalah ranah kaum sentimentalis, bank sentral, toko koin, dan keluarga-keluarga yang memiliki keyakinan teguh pada nilai tradisi.
Kedua aset tersebut hampir tidak saling membutuhkan. Investor emas menganggap Bitcoin sebagai tren digital sesaat yang tidak memiliki nilai industri, tanpa bobot fisik, tanpa riwayat panjang, dan tanpa dukungan institusional (bukan berarti institusi selalu bermakna buruk, tetapi emas memilikinya dalam jumlah melimpah). Kalangan native crypto menganggap emas sebagai liabilitas yang merepotkan, artefak kuno bergaya barok yang terutama berfungsi sebagai lindung nilai terhadap kegagalan sistem keuangan modern. Satu kelompok menyimpan emas batangan di lemari besi. Kelompok lainnya mengingat private key di dalam kepala mereka. Yang satu memercayai bank sentral. Yang lain tidak memercayainya. Yang satu meyakini kelangkaan dan utilitas industri. Yang lain meyakini konsensus terdistribusi.
Ungkapan “emas digital” menjadi analogi praktis yang memperhalus perbedaan antara kedua dunia tersebut. Pada tahun-tahun awal, Bitcoin tidak dipandang oleh pengamat arus utama sebagai alternatif bagi emas, melainkan sebagai sebuah rasa ingin tahu, hal baru, alat tukar pasar gelap, atau instrumen spekulatif. Masalahnya bukan karena investor emas tidak dapat melihat nilai dalam alternatif terdesentralisasi berbasis kriptografi terhadap sistem perbankan. Masalahnya adalah mereka memiliki sedikit kesabaran terhadap volatilitas, dan bahkan lebih sedikit kesabaran terhadap para pengikut fanatik yang bersikeras bahwa kripto mewakili masa depan. Bitcoin bukanlah penyimpan nilai yang dapat diandalkan bagi seseorang yang membeli emas agar bisa tidur nyenyak di malam hari. Bitcoin adalah aset yang bisa melonjak kapan saja, hanya untuk jatuh kembali hingga setengah nilainya pada keesokan paginya. Meskipun demikian, perbandingannya tetap menarik dengan caranya sendiri. Bitcoin langka dengan cara yang sama seperti emas itu langka. Aset ini memiliki jadwal pasokan yang bersifat algoritmik alih-alih geologis, namun tidak kalah sulitnya untuk dimanipulasi. Aset ini terdesentralisasi, yang memberinya semacam kredibilitas berlawanan arus (contrarian). Emas memiliki kredibilitas serupa dengan haknya sendiri, yang diperoleh dari asosiasi berabad-abad dengan uang yang sehat (sound money). Keterkaitan emas dengan stabilitas memang tidak sepenuhnya kebal risiko, tetapi cukup tangguh sehingga bank sentral terus membelinya di masa-masa krisis. Hal yang sama dapat dikatakan untuk Bitcoin, meski riwayatnya belum sepanjang itu. Kesejajaran ini sudah cukup membuat para bull kripto percaya bahwa emas dan kripto dapat disatukan dalam semacam aliansi ideologis. Apa yang terjadi selanjutnya adalah para bull kripto ini mulai bertambah dewasa.
Logam Lama Telah Kembali
Pasar tidak selalu berpihak pada narasi biner. Narasi lama tentang emas dan kripto adalah bahwa kedua aset tersebut pada dasarnya saling bertentangan. Narasi tersebut berguna saat kripto masih berskala kecil, saat emas dianggap kuno, dan saat keduanya sebagian besar masih bersifat teoretis. Narasi itu menjadi kurang relevan setelah perusahaan-perusahaan kripto mulai bertindak sebagai penyedia modal, bukan sekadar penentang arus. Narasi tersebut menjadi semakin tidak relevan setelah perusahaan-perusahaan itu mulai membeli emas. Penggabungan emas dan kripto memang bukanlah cinta pada pandangan pertama, namun tetap memiliki logika tertentu. Logika tersebut terlihat jelas minggu ini, ketika Tether - stablecoin terbesar berdasarkan volume - membeli emas secara sungguh-sungguh. Perusahaan tersebut tidak membeli emas dalam arti abstrak. Mereka membeli emas fisik dalam jumlah besar, menambah kepemilikan logam mulia mereka selama kuartal kedua tahun ini.
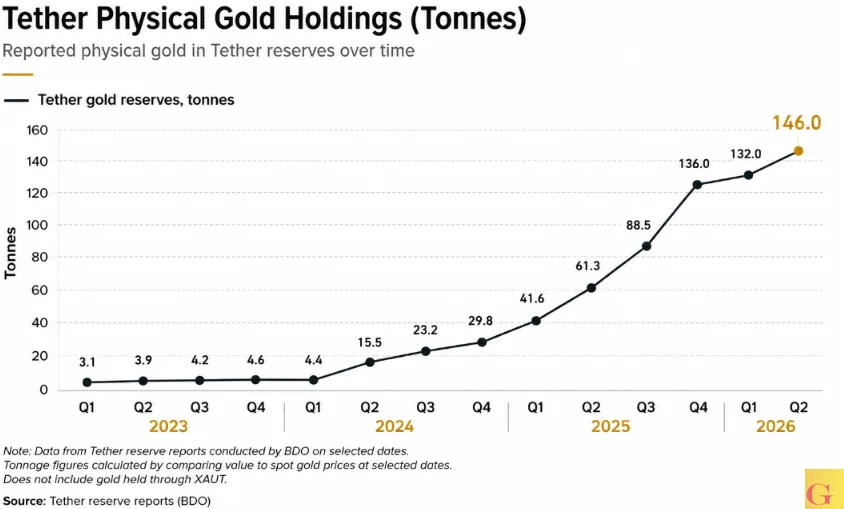
Hingga pertengahan 2026, cadangan emas fisiknya berbobot lebih dari 146 ton, setelah menambah 14 ton lagi hingga Juni. Pada saat yang sama, total cadangan perusahaan - termasuk emas fisik - dilaporkan mencapai ratusan miliar dolar, dengan emas menyumbang sekitar sepersepuluh dari jumlah tersebut.
Ini tidak berarti Tether telah berubah menjadi bank sentral, betapa pun menariknya narasi tersebut. Bank sentral juga merupakan pembeli bersih emas, dengan lonjakan permintaan yang tajam pada kuartal yang sama. Masalah sebenarnya adalah bank sentral tidak keliru dalam kecintaan mereka pada emas; mereka hanya keliru dalam asumsi bahwa mereka bisa berdiri di atas segala dinamika. Alasan sebenarnya mengapa penerbitan stablecoin menjadi masalah besar adalah karena Tether, sebagai aktor swasta, kini menjadi salah satu pihak yang mampu menggerakkan arah perbincangan tentang aset digital swasta.
Insentifnya pun sama sekali tidak misterius; penerbit stablecoin, menurut definisinya, harus mendapatkan kepercayaan pasar. Pengguna tidak membeli USDT milik Tether karena menginginkan penjelasan panjang tentang cadangan; mereka menginginkan keamanan dan fleksibilitas dari sebuah token yang nilainya dipatok secara andal ke dolar. Begitu pembuktian itu hilang, seluruh struktur tersebut akan berubah menjadi fenomena bank run.
Sementara itu, emas memberikan kredibilitas naratif. Emas adalah aset dengan kekuatan distribusi yang telah teruji oleh pengalaman puluhan tahun. Emas tidak memberikan imbal hasil seperti Surat Utang Negara (Treasuries), tidak berfungsi persis seperti uang tunai, dan bukanlah instrumen paling likuid saat memasuki program pendanaan. Namun, emas memiliki wibawa yang tidak dimiliki oleh instrumen surat utang jangka pendek. Emas merepresentasikan diversifikasi portofolio yang melampaui jangkauan dolar, sistem perbankan, dan arah angin politik yang berlaku di Washington. Mengingat posisi stablecoin yang rentan di dalam kerangka regulasi, minat para penerbitnya terhadap emas mungkin berfungsi sebagai jenis diversifikasi yang berbeda.
Bagaimanapun, emas memberikan perlindungan dan kredibilitas, dan berpura-pura sebaliknya adalah bentuk ketidakjujuran intelektual. Aset crypto-native memiliki reputasi sangat spekulatif, yang berarti penambahan aset dunia nyata apa pun ke dalam kualitas penyimpan nilainya langsung dianggap sebagai pengurangan nilai independensinya. Emas memenuhi permintaan akan stabilitas di kalangan investor konservatif, meyakinkan mereka yang sebelumnya meremehkan aset kripto, berfungsi sebagai penyeimbang yang sangat dibutuhkan terhadap pengambilan risiko berbasis skala dalam kripto, dan secara umum, membuat emas lebih menarik bagi mereka yang belum pernah mempertimbangkan untuk mengalokasikan dananya ke kripto sebelumnya.
Emas dengan Private Key
Tokenisasi adalah istilah populer belakangan ini, dan bukan tanpa alasan; dalam bentuk paling sederhananya, tokenisasi mewakili jembatan antara aset kripto dan keuangan tradisional. Dengan demikian, ini adalah prospek yang sangat menarik bagi pasar emas batangan. Sebuah perusahaan memiliki emas, dan mereka ingin memberi Anda eksposur terhadap aset tersebut tanpa memaksa Anda menghubungi pialang, menunggu kliring, memindahkan emas batangan, atau hal lainnya. Tokenisasi aset yang secara tradisional dikenal dan dipahami adalah gagasan yang rapi karena menjadi gerbang masuk berizin (permissioned on-ramp) ke pasar yang sebenarnya tanpa izin (permissionless).
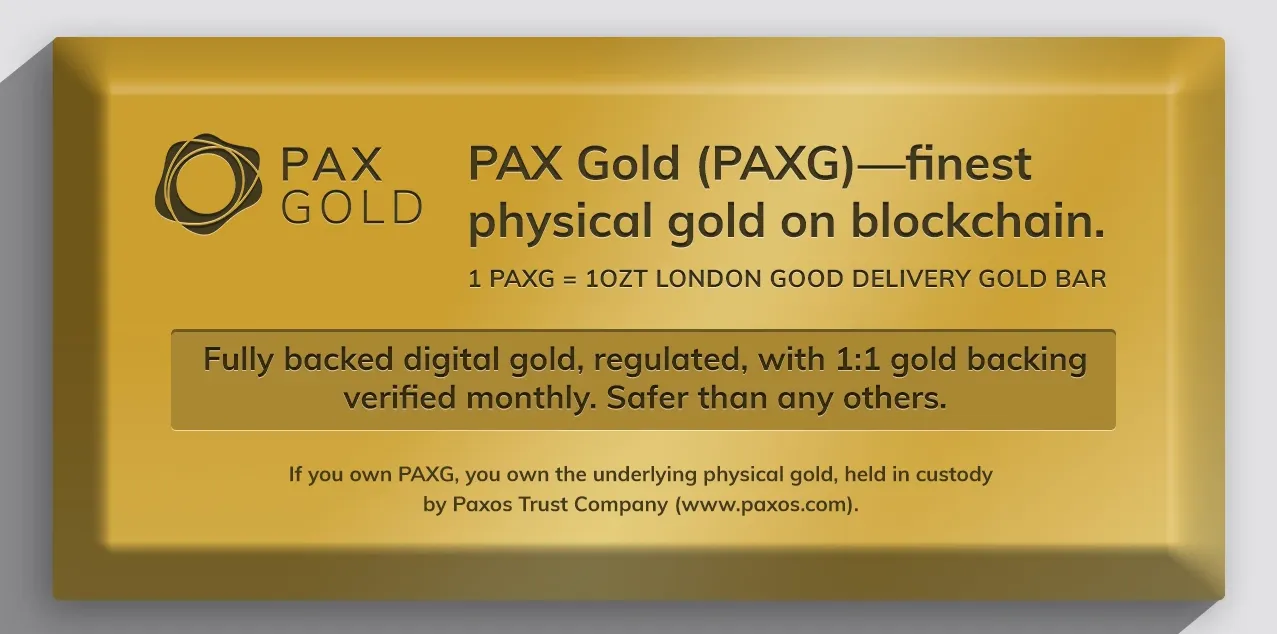
Itulah teori di balik Tether Gold, Pax Gold, dan produk serupa lainnya, yang semuanya ditujukan untuk menawarkan eksposur terhadap emas, biasanya diukur dalam troy ounce, melalui sebuah token di blockchain. Nilainya secara kasar sebanding dengan emas di pasar tradisional, yang disimpan oleh kustodian kredibel dengan bukti alokasi atau semacam atestasi pihak ketiga. Daya tariknya jelas, karena emas, meskipun merupakan mata uang yang andal, bukanlah aset yang likuid. Tokenisasi menjadikannya dapat diprogram (programmable) dan membuka berbagai kemungkinan baru bagi investor. Ini memberikan akses yang lebih luas ke emas, termasuk kepemilikan fraksional, integrasi DeFi, peminjaman, dan penyelesaian transaksi. Hal ini memfasilitasi perdagangan yang lebih cepat selama 24 jam penuh yang tidak tersedia di pasar tradisional, terutama di pasar negara berkembang di mana layanan kustodian dan kejelasan kepemilikan sulit ditemukan.
Sementara itu, bagi pasar emas tradisional, daya tariknya lebih konservatif tetapi tidak kalah nyata. Tokenisasi menawarkan eksposur ke kripto tanpa harus menanggung volatilitas kripto. Ini adalah lindung nilai dengan karakteristik yang sudah dikenal luas yang dapat ditransfer, diselesaikan, dan ditebus dengan mudah. Ini bukanlah eksperimen lain dalam tata kelola komunitas atau koin meme tanpa arti yang berjanji akan mendisrupsi pasar modal. Ini adalah cara untuk memiliki emas secara lebih cepat dan dengan nilai minimum yang lebih kecil, menggunakan alat yang menarik bagi investor digital-native.
Tantangannya pun bukan tidak dapat diatasi. Token tersebut, meskipun tidak memiliki keamanan berupa penyimpanan langsung oleh diri sendiri, menawarkan keamanan dari blockchain; artinya, pergerakan token dapat dilacak, yang menjadi jaminan berguna bagi investor. Kepercayaan yang semula harus diberikan kepada kustodian kini tersebar di antara node-node jaringan. Namun, menaksir kontribusi teknologi ini secara berlebihan juga merupakan kekeliruan. Perusahaan yang menerbitkan token emas tidak lebih dapat dipercaya dibandingkan firma lainnya, dan jaminan, baik hukum maupun bentuk lainnya, yang membuat investasi token sah tidak berbeda dari jaminan yang berlaku bagi kustodian tradisional. Sama seperti bank yang tidak benar-benar menyimpan cadangan dalam akun ETF, kustodian yang menyimpan emas fisik belum tentu memegang emas yang dialokasikan khusus untuk setiap investor token. Perbedaannya terutama terletak pada penyajian, dan kemampuan untuk memindahkan nilai dengan lebih cepat tidak dapat disangkal sangat bermanfaat.
Namun permasalahannya adalah: kendala pada emas sama dengan kendala pada investasi apa pun secara terisolasi. Terlepas dari penyajiannya, token di blockchain bukanlah lemari besi bank, dan faktor kepercayaan masih tetap ada, hanya saja kini didistribusikan. Dengan kata lain, masalah kepercayaan tidak pernah benar-benar hilang.
Masalah Kepercayaan yang Tidak Pernah Pergi
Pasar emas batangan tradisional dibangun di atas rangkaian asumsi kepercayaan yang sama dengan mata uang kripto. Pemalsuan, rehipotekasi, penyimpanan kustodian yang tidak transparan, dan bahkan penipuan terang-terangan telah melanda emas, dan investor emas memahami pentingnya hak kepemilikan, kustodian, asuransi, nomor seri, audit, dan kebijakan penebusan. Pada tingkat paling mendasar, emas adalah aset fisik, dan prinsip yang sama berlaku untuk berinvestasi padanya seperti halnya pada aset fisik lainnya. Dalam hal ini, investor kripto tidak berada pada posisi yang unik; seorang investor emas tidak memercayai bank mereka untuk menjaga emas mereka tetap aman, tetapi mereka melakukan hal yang sama terhadap uang tunai.
Pada saat yang sama, prinsip-prinsip pembuktian adalah hal yang dibawa oleh investor kripto, dan sektor ini wajar jika bersikap skeptis terhadap klaim kustodi atas aset apa pun, baik fisik maupun digital. Ungkapan “bukan kunci Anda, bukan koin Anda” diciptakan oleh orang-orang yang telah melihat terlalu banyak celah pencurian dari kustodian yang tidak bertanggung jawab. Terkait dengan token, prinsip yang sama berlaku, dengan catatan bahwa meskipun private key mengamankan aset digital, kunci tersebut belum tentu mengamankan aset fisik. Dengan kata lain, jika menyangkut token emas, kunci Anda tidak mengendalikan lemari besinya.
Hal ini bukan berarti kesepakatan batal, karena seperti yang telah disebutkan, investor emas juga tidak memiliki wawasan eksklusif mengenai apa yang ada di dalam lemari besi. Sebagian besar investor emas memegang ETF dan reksa dana; bahkan mereka yang paling antusias sekalipun tidak menyimpan emas mereka di dalam lemari besi pribadi karena hal itu tidak praktis dan tidak bijaksana. Token emas tidak berbeda dari instrumen keuangan lainnya dalam hal ini, di mana token tersebut berguna dan dapat diandalkan hingga saat penebusan tiba.
Meski begitu, inti dari tokenisasi adalah membuat proses penebusan menjadi lebih mudah dan lebih cepat, dan hal itu membawa kita ke masalah berikutnya: persoalan bukti alokasi. Secara terpisah, token emas tidak berbeda dari uang kertas atau sertifikat deposito kertas, hanya saja ia memiliki kemampuan untuk berpindah lebih cepat, yang merupakan suatu keunggulan. Namun token yang didukung emas tidak berbeda dari padanan tersentralisasinya, di mana masalah alokasi adalah persoalan yang sudah lama dihadapi investor emas. Berapa banyak emas yang benar-benar ada di sana? Berapa banyak yang belum dialokasikan? Seperti apa ketentuan penebusannya? Apa yang terjadi jika kustodian bangkrut atau digugat? Berapa banyak yang benar-benar dapat ditebus dalam keadaan tertentu, dan berapa banyak yang sekadar pajangan?
Di sinilah reputasi emas untuk stabilitas dan kepercayaan menjadi pedang bermata dua. Emas mungkin merupakan penyimpan nilai yang dapat diandalkan, namun aset ini tidak lebih kebal dibandingkan aset lainnya jika menyangkut risiko hukum, risiko pihak lawan, atau bahkan penipuan terang-terangan. Dengan kata lain, emas adalah sebuah liabilitas, tidak berbeda dari aset lainnya; hanya penyajiannya yang membuatnya diminati. Untuk token emas, ini berarti risikonya tidak berbeda dari risiko yang berlaku pada penyimpanan kustodian tradisional, hanya saja dibungkus dalam kontrak yang lebih canggih.
Solusinya, sekali lagi, ditemukan dalam pendekatan kripto terhadap bukti alokasi. Industri ini memang tidak terlalu dikenal karena realisme atau kepraktisannya, tetapi dalam hal pembuktian, kripto hampir tidak ada tandingannya. Sektor ini mengajukan pertanyaan-pertanyaan yang tepat, meski eksekusinya sering kali masih kurang. Di mana aset-aset tersebut berada? Siapa yang memegangnya? Bisakah aset tersebut diaudit atau diperiksa? Bisakah pihak ketiga melakukan hal yang sama? Apa yang terjadi jika kustodian bangkrut? Apakah Anda memegang klaim langsung atau tidak langsung? Seperti apa ketentuan penebusannya, dan bagaimana hal itu memengaruhi kemampuan Anda untuk melikuidasi?
Semua ini tidak hanya terjadi pada token yang didukung emas, namun perpaduan keduanya menghadirkan tantangan yang unik. Token kripto yang didukung emas itu rumit, dan proposisi nilainya hanya sebaik kemampuannya untuk memenuhi persyaratan kepercayaan dan pembuktian ini. Kehadirannya di pasar tentu merupakan peristiwa bersejarah, tetapi masih ada banyak kekhawatiran praktis dan masalah yang belum terselesaikan.
Investor tidak keliru untuk bersikap skeptis. Sebagian investor emas konservatif melihat tokenisasi sebagai risiko yang tidak perlu, komplikasi yang tidak dibutuhkan bagi investasi yang telah ada selama berabad-abad. Sebagian investor kripto melihat token emas sebagai pengakuan atas kekalahan, konsesi yang tidak perlu terhadap keuangan konvensional yang mengancam potensi disrupsi kripto. Pada kenyataannya, kedua kelompok ini tidak salah; keduanya menyuarakan kekhawatiran yang valid. Itulah sebabnya pasar mengawasinya dengan cermat.
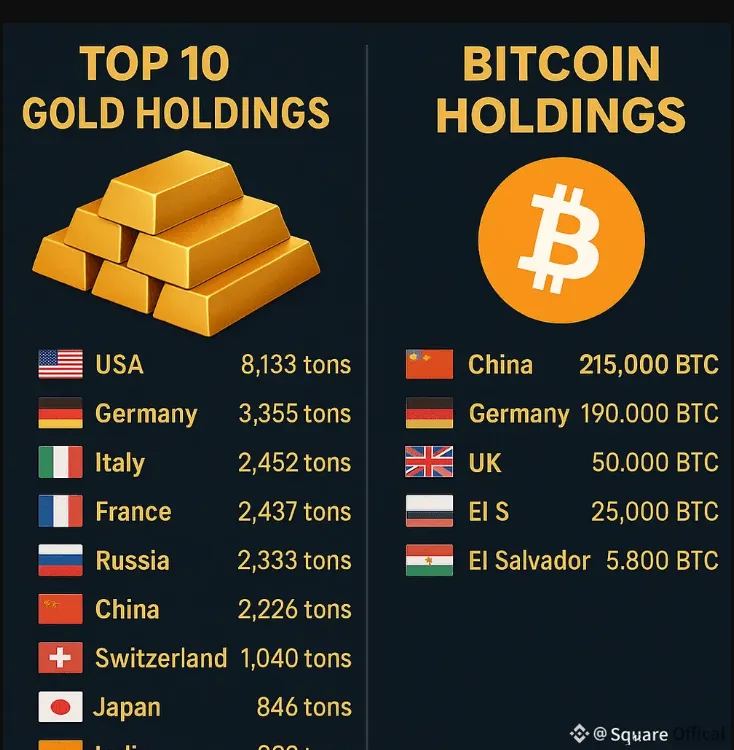
Ada juga rasa takut ketinggalan (fear of missing out), karena hal itu selalu ada. Investor konservatif yang telah mengabaikan kripto selama dekade terakhir tidak berniat mengabaikan emas tertokenisasi jika aset ini terbukti sangat penting. Sementara itu, investor emas yang telah mengejek volatilitas kripto tidak ingin melihat aset mereka berubah menjadi token yang nilainya merosot setiap kali pasar bearish tiba. Setiap orang ingin menghindari menjadi pihak terakhir yang bergabung saat emas tertokenisasi membuat terobosannya.
Sebagaimana inovasi lainnya, selalu ada bahaya dan peluang. Kustodian bisa menjadi titik kegagalan tunggal (single points of failure), dan investor dalam token berkapitalisasi rendah mungkin mendapati diri mereka tidak dapat menebus aset mereka menjadi emas fisik atau melikuidasi posisi mereka dengan cepat jika terjadi kejatuhan pasar. Sementara itu, perbedaan dalam lingkungan regulasi dan likuiditas berpotensi menciptakan peluang arbitrase yang tidak dapat diprediksi. Smart contract bisa gagal; infrastruktur pasar bisa mengalami malafungsi; manajemen bisa berbuat curang; dan yang paling mengkhawatirkan, industri ini memiliki kebiasaan memperlakukan aset yang terdengar mirip seolah-olah dapat saling dipertukarkan (fungible) padahal terbukti tidak demikian. Stablecoin yang didukung emas, wrapped gold, dan token logam mulia lainnya diperkenalkan ke pasar pada saat yang sama, dan potensi kebingungan ini sangat beralasan untuk dikhawatirkan.
Ketika Dua Dunia Bertemu
Bagi investor emas konservatif, fakta sederhana bahwa firma kripto tertarik pada emas merupakan kekhawatiran besar. Emas selalu menjadi aset safe-haven, tetapi keterlibatan firma kripto telah menimbulkan kekhawatiran bahwa ketertarikan mereka pada emas didorong oleh spekulasi alih-alih apresiasi yang murni. Stablecoin telah meningkatkan pasokan dolar dalam sistem keuangan, tetapi penerbit stablecoin yang membeli emas bukanlah hal yang sama dengan investor individu yang melakukannya. Penerbit stablecoin mewakili kelas modal yang sama sekali berbeda, yang tidak terikat oleh pertimbangan risiko yang sama seperti investor swasta.
Bagi kripto, kehadiran emas tertokenisasi mewakili ancaman eksistensial. Logam mulia telah lama dipandang sebagai antitesis kripto: penghambat bagi pertumbuhan industri dan potensi disrupsinya. Stablecoin yang didukung emas telah merusak kredibilitas kripto sebagai kelas aset independen dan berfungsi sebagai alat perekrutan bagi investor emas yang jika tidak ada instrumen tersebut akan tetap tidak tertarik pada kripto. Lebih buruk lagi, token emas menghadirkan alternatif bagi banyak inovasi kripto yang paling menjanjikan, khususnya protokol penghasil imbal hasil (yield-generating). Emas, dengan pasokannya yang terbatas dan nilainya yang stabil, berpotensi mendisrupsi DeFi.
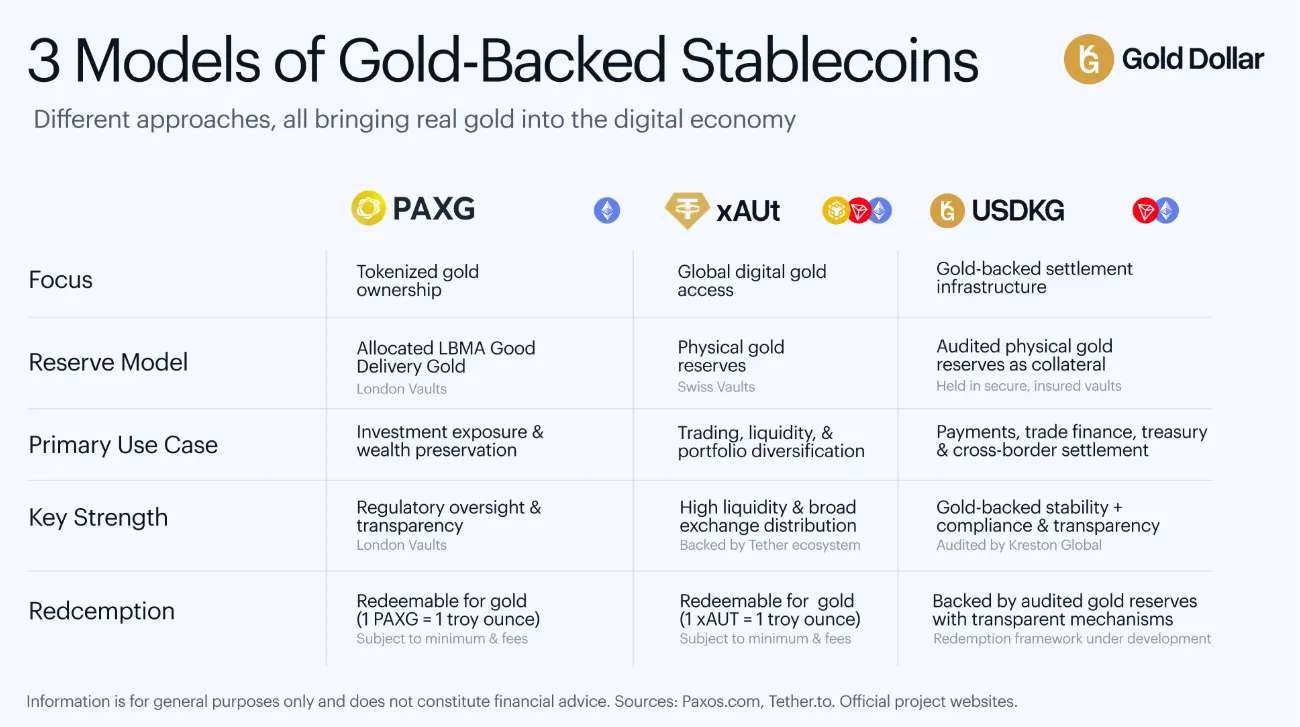
Kenyataannya adalah bahwa persinggungan antara emas dan kripto adalah hal yang sarat ketegangan bagi kedua belah pihak. Bagi kripto, bahayanya terletak pada emas yang mengikis kepercayaan terhadap prospek jangka panjangnya sebagai industri yang digerakkan oleh inovasi. Masuknya emas ke ranah blockchain berisiko merusak potensi disrupsi kripto. Di saat yang sama, investor emas menyadari bahwa aset crypto-native berpotensi mendisrupsi pasar emas batangan tradisional. Oleh karena itu, kedua belah pihak terpaksa memikirkan kembali pendekatan mereka terhadap satu sama lain.
Perkembangan ini telah memaksa para investor untuk mengevaluasi kembali sudut pandang mereka. Investor emas konservatif harus mengakui bahwa versi emas yang ditokenisasi adalah inovasi yang masuk akal dengan aplikasi di dunia nyata. Sementara itu, investor kripto harus menerima bahwa token yang didukung emas adalah sebuah gangguan kecil tetapi tidak lebih dari itu. Tak satu pun pihak merasa senang dengan prospek hidup berdampingan dengan yang lain, namun keduanya menyadari bahwa itulah konsekuensi dalam menjalankan bisnis.
Di saat yang sama, tokenisasi telah memaksa investor emas untuk mengadopsi sejumlah teknik mitigasi risiko khas crypto-native. Pada tingkat paling mendasar, investor token emas harus menerima bahwa jenis risiko yang sama berlaku untuk investasi mereka sebagaimana halnya pada aset crypto-native lainnya. Prinsip-prinsip bukti alokasi dan bukti cadangan yang telah lama digunakan di ruang kripto kini merambah ke token emas, yang berarti kehadirannya di pasar emas batangan berfungsi sebagai pembelajaran manajemen risiko bagi investor emas tradisional. Ini menjadi koreksi yang sangat dibutuhkan bagi investor emas, yang sebagian besar cenderung berasumsi bahwa emas secara inheren lebih aman daripada aset lainnya.
Jika berbicara tentang persinggungan antara emas dan kripto, penting untuk diingat bahwa kedua belah pihak memiliki tuntutannya masing-masing. Investor emas menginginkan stabilitas, kepastian, fleksibilitas, dan aksesibilitas. Investor kripto menginginkan disrupsi, inovasi, efisiensi, dan jangkauan. Tak satu pun pihak yang mungkin akan menemukan kepuasan penuh dalam peluang yang diberikan oleh konvergensi kedua pasar ini, tetapi keduanya dapat memperoleh manfaat signifikan dari apa yang ditawarkan oleh pihak lain.
Beberapa taruhan harus dipasang seiring dunia yang terus berputar, dan dunia kini telah beralih ke stablecoin yang didukung emas. Pasar pada akhirnya akan menentukan masa depan apa yang dimiliki sudut ekonomi ini, tetapi sulit untuk menyangkal bahwa kedua belah pihak memang membutuhkan disrupsi ini terjadi. Emas membutuhkan kredibilitas dari sistem yang transparan untuk memperkuat reputasinya, sama seperti kripto membutuhkan aset dengan daya tarik luas untuk memperkuat reputasinya sendiri.
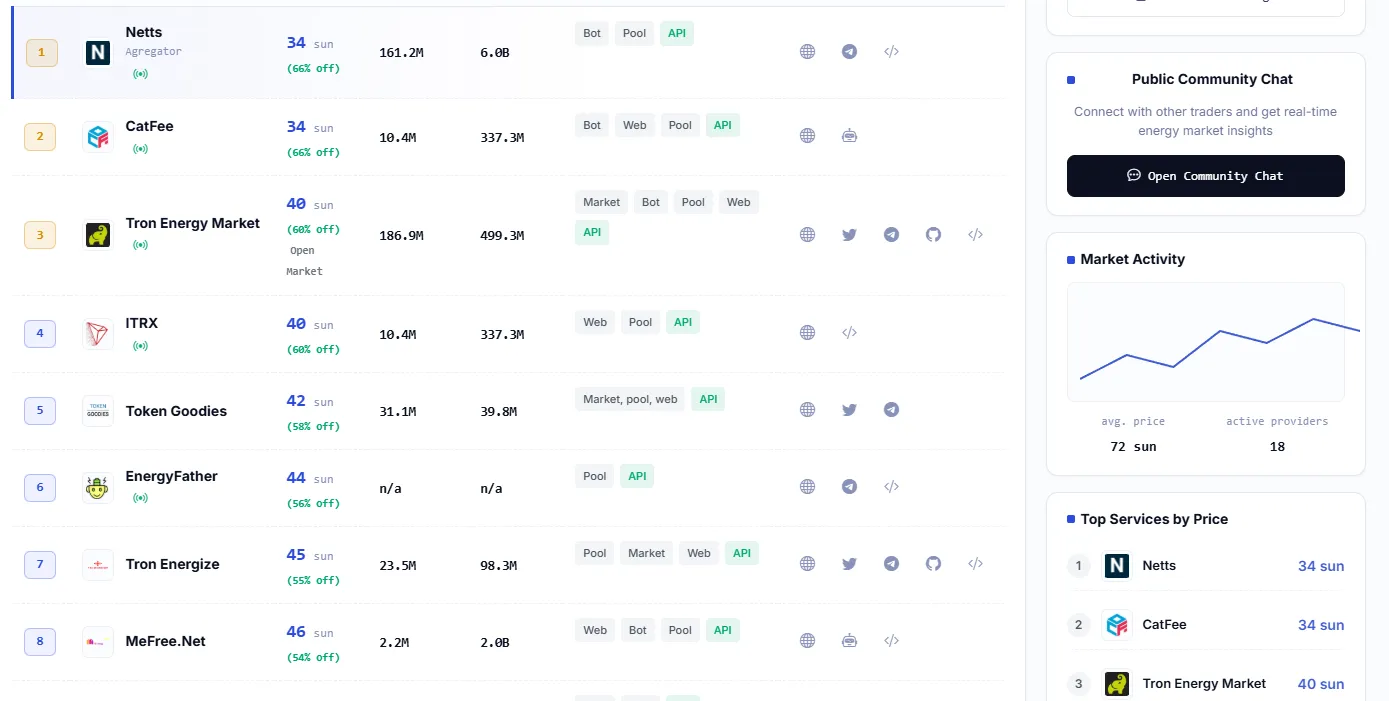
Dan dalam semangat pragmatisme yang sama, setiap pengguna yang berinteraksi dengan stablecoin di platform TRON pasti akan berhadapan dengan kenyataan yang kurang glamor namun sangat krusial mengenai biaya transaksi dalam bentuk Energy. TRON Energy Market dari Netts.io mempermudah Anda untuk membandingkan penyedia energi secara real-time, menemukan tempat membeli TRON Energy, dan menyelesaikan pesanan beli TRON Energy dengan cara yang menghindari pengeluaran TRX yang tidak perlu. Dengan pasar energi yang kompetitif di mana para penyedia bersaing untuk mendapatkan bisnis Anda, statistik pasar langsung, akses API, dan Energy untuk transfer USDT, ini adalah jenis infrastruktur hemat energi yang tidak mencatatkan sejarah tetapi memastikan bahwa setiap bagian dari proses blockchain berjalan seefisien dan sehemat mungkin.