اقتصاد کری ترید در کریپتو: نرخهای فاندینگ، معاملات مبنا (Basis Trades) و مکانیکهای پنهان
ارزان وام بگیرید، گران سرمایهگذاری کنید و اسپرد را به جیب بزنید — کری ترید چگونه در کریپتو کار میکند، از نرخهای فاندینگ گرفته تا بازیهای مبنا، و واقعاً به چه چیزهایی نیاز دارد.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
جایی در دنیای امروز، بانکی وجود دارد که با نرخ دو درصد پول قرض میگیرد و آن را با نرخ شش درصد وام میدهد. در تمام سالهایی که بانکها وجود داشتهاند، تا جایی که تاریخ به نگارش درآمده است — و بسیار پیش از آن — چنین بانکی وجود داشته است. اسپردِ بازده منهای هزینه سرمایه یک نوآوری مالی نیست — قدیمیترین معادله در تجارت سازمانیافته است که حتی پیش از سود مرکب، شرکتهای سهامی عام و حتی خود واژه «مالیه» (Finance) وجود داشته است. بانکهای خاندان مدیچی در فلورانس قرن چهاردهم، با بهرهگیری از اختلاف نرخ تبدیل میان ارزهای گوناگون و نرخهای اعتبار بین دولتشهرهای مختلف، تجارت خود را تامین مالی میکردند. بازرگانان هلندی در قرن هفدهم معمولاً در برابر رسیدهای انبار کالا با قیمتهایی بسیار کمتر از آنچه همان سرمایه میتوانست در تجارت ادویه سودآوری داشته باشد، وام میگرفتند. این منطق تغییرناپذیر است زیرا روانشناسی پشت آن تغییرناپذیر است: اگر انتخابی میان (۱) پول ارزان با بازدههای گرانقیمت و (۲) ماهیت انسان وجود داشته باشد، به نظر شما پاسخ بدیهی چه خواهد بود؟
حتی اگر آن را طمع بنامیم، این نمودار طمع به معنای سنتی آن نیست. این واکنش غریزی هر کسی است که درک میکند سرمایه دارای هزینه است و اختلافات این هزینه قابل آربیتراژ هستند. معاملات کری ترید (Carry Trade) موفق حس سفتهبازی ندارند — بیشتر حس خواندن یک حقیقت غیربدیهی درباره جهان و اقدام بر اساس آن را دارند، در حالی که دیگران بیش از حد کند هستند. این ریسک، که تا قبل از وقوع کاملاً خوب و تئوریک به نظر میرسد، همیشه دوردست به نظر میآید.
این شهود در بازارهای ارز خارجی (فارکس) در اواخر قرن بیستم سیستماتیک شد و به چیزی تبدیل گشت که اکنون آن را کری ترید مالی مدرن مینامیم. شیوه سنتی، وام گرفتن به ین ژاپن بود — ارزی که از لحاظ تاریخی نرخ بهره بسیار پایینی داشت — و سپس بهکارگیری این وجوه در داراییهای با بازده بالاتر — اوراق قرضه دولتی استرالیا، بدهیهای بازارهای نوظهور یا هر چیزی با بازدهی به اندازه کافی بالا در مقایسه با JPY.
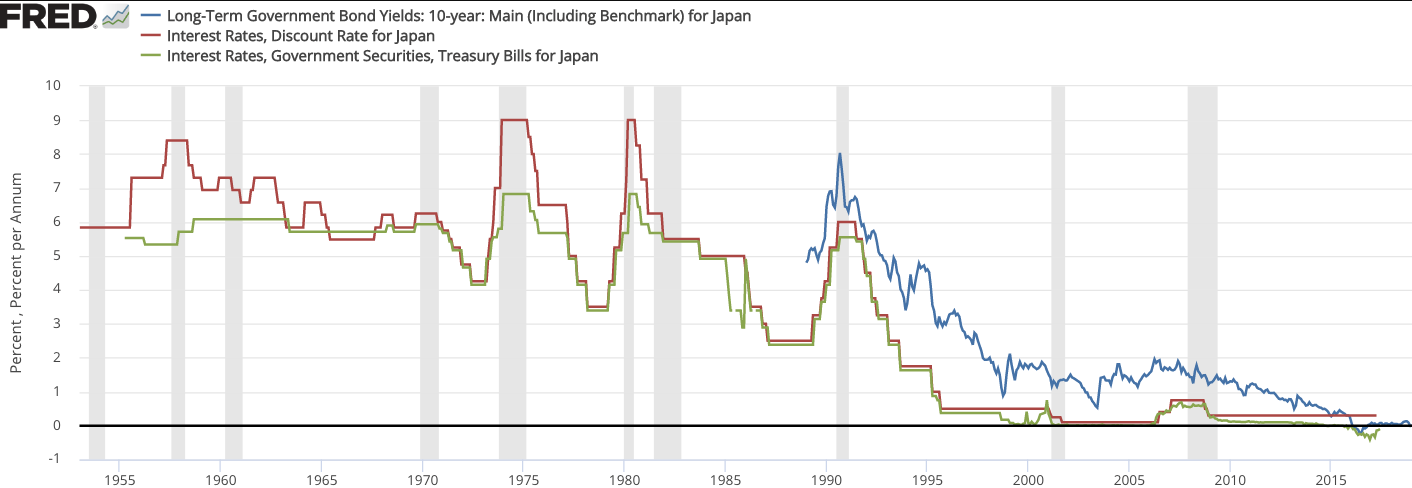
این معامله برای دههها عمدتاً توسط معاملهگران نهادی، صندوقهای پوشش ریسک (Hedge Funds) و در نهایت معاملهگران خرد نیز اجرا میشد. دلیل آن این بود که ین ارزان باقی ماند و اختلاف بازدهی به بقای خود ادامه داد (طبق برخی معیارها و البته با وقفههایی). باز شدن پوزیشنهای کری ترید ین در ماه آگوست — که بخش عمده آن با اقدام بانک مرکزی ژاپن (BoJ) در تغییر نرخ بهره و در نتیجه فشرده شدن اسپرد تحریک شد — باعث یک سقوط ناگهانی (Flash Crash) شد که به سرعت بازارهای کریپتو را همگام با سهام به سقوط کشاند و درسی بسیار تلخ به یک نسل کامل از معاملهگران داد: نوسان اندک تا زمانی که ناگهان وضعیت دگرگون شود، دقیقاً ماهیت کری ترید است. این بدان معناست که وقتی بانک مرکزی ژاپن برنامههای انقباضی جدیدی را برای سالهای 2025 و 2026 اعلام میکند، همان زنگهای خطر در کریپتو و دیگر بازارهای جهانی به صدا درمیآیند.
کریپتو این نوع معامله را به عنوان یک ایده ثانویه اقتباس نکرد. بلکه نگارش ویژه خود را از پایه بازآفرینی کرد — نگارشی که تا حد زیادی در دسترستر، متنوعتر و پیوستهتر از هر آن چیزی است که امور مالی سنتی تا به حال ارائه داده است.
نرخهای فاندینگ: موتور محرک پنهان
اگر میخواهید کری را در کریپتو درک کنید، باید فیوچرز دائمی (Perpetual Futures) را بشناسید — اینجاست که سازوکار واقع شده است. یک ابزار مشتقه بدون انقضا که قیمت یک دارایی پایه را دنبال میکند — بیتکوین، اتریوم، سولانا یا هر چیزی با یک بازار نقدشونده — قرارداد دائمی نامیده میشود. پرپچوالها بر خلاف فیوچرز سنتی تاریخ انقضا یا تسویه اجباری ندارند. فقدان تاریخ انقضا باعث یک مشکل ساختاری میشود: بدون انقضا، هیچ فشار طبیعی برای حفظ قیمت قرارداد در راستای قیمت بازار اسپات وجود ندارد. این مشکل توسط صرافیها از طریق فاندینگ ریت (Funding Rate) حل میشود که در واقع یک انتقال نقدی (مثبت یا منفی) بین پوزیشنهای لانگ و شورت در بازههای زمانی مشخص است — معمولاً هر هشت ساعت یک بار، سه بار در روز.
جهت این انتقال به شدت به احساسات بازار بستگی دارد. وقتی پوزیشنهای لانگ به شورتها پرداخت میکنند، به این معنی است که پرپچوال با پریمیوم نسبت به اسپات معامله میشود؛ اتفاقی که زمان صعودی بودن برایند معاملهگران رخ میدهد – چون افراد بیشتری میخواهند لانگ باشند. هنگامی که پرپچوال پایینتر از اسپات معامله میشود، شورتها به لانگها پرداخت میکنند. فاندینگ ریت طوری طراحی شده است که این فاصله را ببندد: اگر لانگها پرداخت کنند، باز نگه داشتن موقعیت لانگ برای معاملهگران گرانتر و شورت گرفتن ارزانتر میشود که این امر قیمت پرپچوال را به سمت اسپات بازمیگرداند. این سازوکار بسیار ظریف و هوشمندانه است. در واقع این همان پایه اقتصاد کری است: نحوه استفاده از اهرم بر روی آن.
معاملهگری که به دنبال استخراج ساده نرخ فاندینگ (Funding Rate Harvest) است، به اندازه مساوی اسپات را لانگ کرده و پرپچوال را شورت میکند. این دو پوزیشن جهتگیری یکدیگر را خنثی میکنند — اگر بیتکوین بالا برود، پوزیشن اسپات به میزان X سودآور خواهد بود و پوزیشن شورت پرپچوال به همان میزان Y زیان میدهد، به این معنی که تغییر قیمت تاثیری روی برایند ما نخواهد داشت و به صفر مطلق میرسد. آنچه باقی میماند، زمانی که لانگها به شورتها پول میدهند و بازار صعودی است، پرداخت فاندینگ در هر هشت ساعت است. این خالصترین شکل کری در کریپتو است: هیچ شرطبندی روی جهت بازار وجود ندارد، هیچ دیدگاهی نسبت به بازار لازم نیست؛ فقط دریافت کارمزدی که سازوکار ساختاری بازار تولید میکند.
این اعداد اصلاً ارقام ناچیزی نیستند. برآوردهای پرداختهای جهانی فاندینگ در دوره 239 روزه اخیر بر اساس سود باز (Open Interest) پرپچوال اتریوم در صرافیهای بزرگ، بسته به فرضیات مربوط به حجم سود باز، از 1.5 میلیارد دلار تا 2.2 میلیارد دلار متغیر است. با برونیابی سالانه، جریان خالص فاندینگ در تمام بازارهای پرپچوال احتمالاً در دورههای پرتحرک به چندین میلیارد دلار در سال میرسد. این پولی است که بین طرفهای معامله جابهجا میشود، زیرا فردی در یک طرف هر معامله راضی است برای دریافت اهرم و پوزیشنگیری جهتی آن را بپردازد.
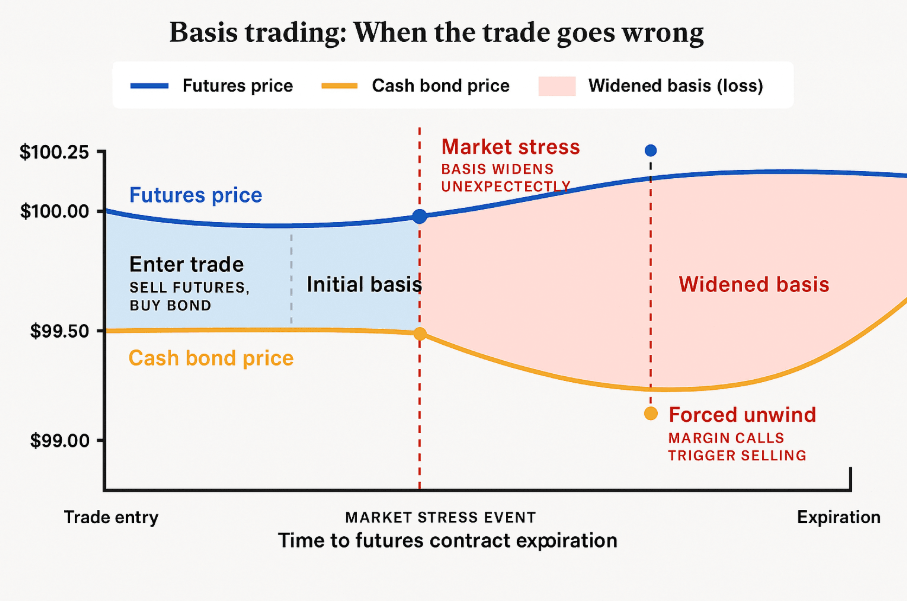
معامله مبنا (Basis Trade) خویشاوند نزدیک این روش است. «مبنا» (Basis) تفاوت قیمت بین یک قرارداد فیوچرز و دارایی پایه در بازار اسپات است. به عنوان مثال: یک قرارداد فیوچرز سه ماهه که سررسید آن سه ماه دیگر است، 3,000 دلار بالاتر از بازار اسپات معامله میشود — فرض کنید بیتکوین در اسپات 60,000 دلار و در قرارداد 63,000 دلار باشد. این اختلاف را میتوان توسط معاملهگری جذب کرد که بیتکوین اسپات را میخرد و همزمان قرارداد فیوچرز را شورت میکند، که این نیز دلتا خنثی (Delta-Neutral) است. با گذشت زمان تا زمان انقضای قرارداد فیوچرز، قیمت آن به اسپات نزدیک و نزدیکتر میشود، و در نتیجه اسپرد 5 درصدی به طور کامل به حساب معاملهگر واریز میگردد. این همان استراتژی کوین-اند-کری (Coin-and-Carry) در بستر کریپتو است (که درست مانند Cash-and-Carry عمل میکند)، و نسخه سالانه شده آن میتواند چندین برابر بازدهی یک صندوق بازار پول در همان بازه زمانی باشد.
سیگنال و نویز، اعتبار و پنهانکاری
این روشها گروهی فداکار از تحلیلگران، پژوهشگران و فعالانی را پدید آورده است که اکنون یافتههای خود را منتشر میکنند، اشتراک میفروشند و جوامع آموزشی اداره میکنند. برای حرکت در این فضای اطلاعاتی، به میزانی از شکاکیت نیاز است.
سیگنالهای معتبر در این حوزه عبارتند از: تحقیقات دانشگاهی در مورد رفتار نرخ فاندینگ و پویایی مبنا که توسط اقتصاددانانی انجام شده که هیچ نفع مالی در مسیر شما ندارند؛ دادههای درونزنجیرهای (On-Chain) گردآوریشده توسط شرکتهای تحلیلی مانند Glassnode یا CoinGlass که سود باز، نرخهای فاندینگ و اسپرد مبنا را به صورت زنده ردیابی میکنند؛ و مدیران صندوقهایی با سابقه عملکرد قابل راستیآزمایی که دستکم در طول چند چرخه بازار ثبت شده است. در بخشی از تحقیقات پیرامون کری در کریپتو، گروه پژوهشی CEPR — که عمدتاً متشکل از اقتصاددانان ارشد دانشگاهی از برترین دانشگاههای اروپایی است — بررسی کرد که چگونه تفکیک بازار، اعوجاجهای قیمتی پایداری را به وجود میآورد که امکان اجرای این معامله را فراهم میسازد. این دست تحقیقات، خالصترین سیگنال ممکن در این فضا هستند.
اما نویزها بلندتر و فراوانترند. اینفلوئنسرهایی که استراتژیهای فاندینگ ریت را تبلیغ میکنند در حالی که شریک بازاریابی (Affiliate) همان صرافیهایی هستند که استراتژیها روی آنها پیاده میشوند، تضاد منافع آشکاری دارند. جوامعی که با دریافت هزینه اشتراک، سیگنالهای تقریباً روزانه برای ورود و خروج از پوزیشنهای کری ترید ارائه میدهند، صرفاً حس هدایت شدن را ایجاد میکنند تا یک مزیت واقعی و قابل تکرار. مشکل «دستورالعمل محرمانه» یک وضعیت عمومی است: هر طرفی که واقعاً یک مزیت باثبات در فاندینگ ریت پیدا کرده باشد، هیچ دلیلی ندارد آن را برای عموم تشریح کند و هر انگیزهای دارد تا آن مزیت را مخفیانه تا بسته شدن شکاف استخراج نماید. استراتژیهای تشریحشده در پستهای وبلاگی یا از کار افتادهاند یا هرگز آنقدر دقیق نبودهاند که بتوان آنها را عملی کرد.
اطلاعاتی که واقعاً مفید هستند — سطوح دقیقی که در آن فاندینگ ریتها در صرافیهای مختلف به اندازه کافی برای کسب سود متفاوتند، کارایی سرمایه در ساختارهای اجرایی جایگزین، و اینکه چه شرایطی با عریضتر یا باریکتر شدن قابل پیشبینی مبنا همبستگی دارد — یا در اختیار صندوقهای کمّی (Quantitative Funds) است که این معاملات را در مقیاس وسیع اجرا میکنند، یا در مقالات دانشگاهی مدفون است که احتمالاً در گوشه قفسه کتابی دستنخورده باقی ماندهاند. کسانی که علناً درباره آن صحبت میکنند چارچوبها و مفاهیمی ارائه میدهند، اما این کار را به شیوهای بسیار کلی انجام میدهند. این رفتاری کاملاً منطقی از سوی آنهاست. همچنین وقتی شخصی بیش از حد مشتاق است که دقیقاً نحوه کسب درآمد خود را مخابره کند، باید زنگهای خطر در ذهنتان به صدا درآید.
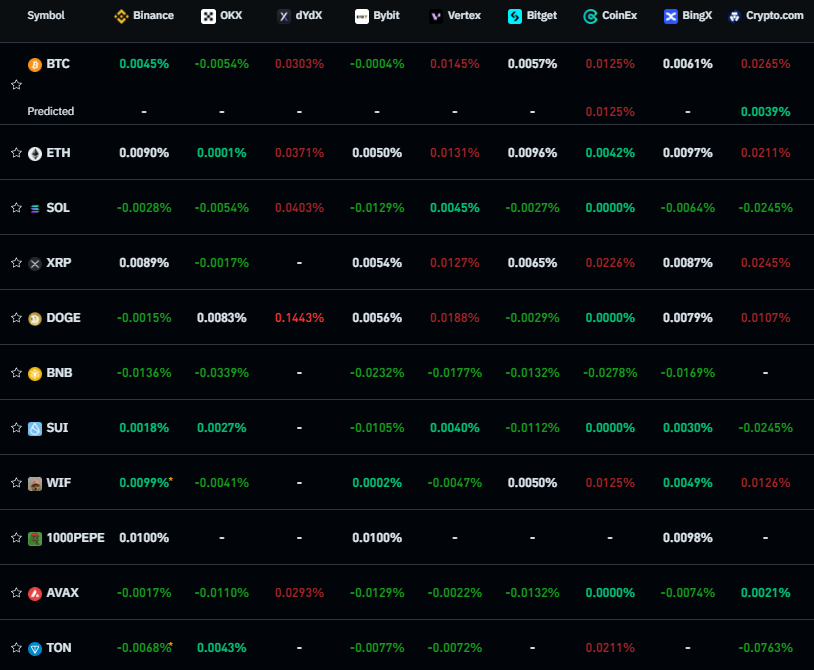
اگر به این فضا اهمیت میدهید، مهمترین مواردی که باید زیر نظر بگیرید اینها هستند:
سطوح و جهت فاندینگ ریت در صرافیهای پیشرو. وبسایت CoinGlass این دادهها را به صورت لحظهای گردآوری میکند. پایداری همزمان نرخ مثبت در Binance، Bybit و OKX نشاندهنده اهرم صعودی مداومی است که میتوان آن را از طریق کری ترید تصاحب کرد.
مبنای اسپات نسبت به فیوچرز سهماهه. زمانی که مبنای سهماهه بیتکوین سالانه بالای 10 درصد باشد، معامله کوین-اند-کری بازدهی بیشتری نسبت به اکثر ابزارهای با درآمد ثابت سنتی ارائه میدهد.
استفاده از سود باز (Open Interest) به عنوان فشارسنج پایداری. سود باز بسیار بالا نشاندهنده یک بازار بسیار شلوغ است، به این معنی که شرکتکنندگان بیشتری در تعقیب همان اسپرد هستند (که موجب کاهش بازدهی میشود) و ریسک را بالا میبرد که در صورت جهش نوسانات، زنجیرهای از لیکویید شدنهای گسترده در مسیر خروج آغاز شود.
واگرایی فاندینگ در صرافیهای خاص. در مواردی که نرخهای فاندینگ در یک پلتفرم نسبتاً کوچکتر از پلتفرمهای اصلی فاصله میگیرد، آربیتراژ بینصرافی ممکن است رخ دهد، هرچند پیچیدگی اجرا به شدت افزایش مییابد.
چگونه بازار از این وضعیت فرار میکند — و نه همیشه
محتملترین پرسش در مورد یک فرصت آربیتراژ مداوم این است که چرا اصلاً وجود دارد. اگر استخراج فاندینگ ریت تا این حد سودآور و قابل اتکاست، چرا صندوقها بلافاصله این سود بدون ریسک را با رقابت خود از بین نمیبرند؟
پاسخ در وجود چند اصطکاک واقعی نهفته است که اجازه نمیدهد این معامله به طور کامل فشرده و محو شود. اولین مورد، الزامات سرمایه است. یک پوزیشن معنادار کری ترید دلتا خنثی نیازمند تخصیص سرمایه در دو مکان به طور همزمان است: داراییهای اسپات و مارجین در یک صرافی مشتقه، بنابراین شما باید سرمایه بیشتری را نسبت به یک معامله جهتی ساده قفل کنید. بازده نهایی برای اکثریت معاملهگران خرد ارزش این دردسر را ندارد و بنابراین با توجه به پیچیدگیهای مربوط به این فعالیتها در کنار قفل شدن سرمایه، آنها به دنبال گزینههای دیگری خواهند رفت. در سطح نهادها نیز موانع حضانتی و نظارتی برای نگهداری کریپتو در پلتفرمهای متعدد، اصطکاک عملیاتی ایجاد میکند که مشارکت آنها را با چالش روبهرو میسازد.
دومین اصطکاک، ریسکگریزی است. کری ترید بدون ریسک نیست. هنگامی که بازارها حرکات شدیدی دارند، مثلاً اگر بیتکوین در یک ساعت 20 درصد سقوط کند، زیان حاصل از هولد اسپات با سود متناظر در پوزیشن شورت پرپچوال جبران میشود — با فرض اینکه وضعیت دلتا خنثی حفظ شود. با این حال، مکانیکهای الزامات مارجین نشان میدهند که اگرچه این معامله از نظر تئوری سربهسر است (با فرض اینکه ارزش اسمی قرارداد پوشش داده شده)، اما در حین ریزش قیمت، پوزیشن شورت پرپچوال به وثیقه بیشتری نیاز پیدا میکند. نوسانات مداخلهگر باعث میشود معاملهگر در صورتی که نتواند مارجین کالها را تامین کند، پیش از بازیابی پوزیشن خود لیکویید شود. این ریسک دنباله (Tail Risk) اگر به درستی در محاسبات کارایی سرمایه لحاظ شود، میتواند به یک عدد بسیار متفاوت منجر گردد.
سومین اصطکاک، عدم تقارن اطلاعاتی است. همه افراد توانایی مشاهده همزمان دادههای لحظهای فاندینگ را در تمام صرافیها، پردازش آن از طریق منطق اجرایی و تخصیص سرمایه با سرعتی که با تغییرات نرخها برابری کند یا از آن پیشی بگیرد، ندارند. معاملهگران الگوریتمی و شرکتهای معاملات با فرکانس بالا (HFT) میتوانند این کار را انجام دهند — اما بیشتر فعالان بازار قادر به آن نیستند.
این اصطکاک سوم همچنین همان اصطکاکی است که با فوریترین تهدید ناشی از تحولات فناوری روبهروست. شرکتهای معاملات با فرکانس بالا و سیستمهای کمّی مبتنی بر هوش مصنوعی در سالهای 2024 و 2025 با سرعتی فزاینده به سمت کری ترید رمزارز سرازیر شدهاند. سرعت معامله آنها و نظارت مداوم بر این پوزیشنها فراتر از توان هر انسان یا تیم کوچکی است. اسپردهایی که آنها هدف قرار میدهند میتواند بسیار اندک باشد — فقط چند پیپ یا واحد پایه — و آنها این سود را با اتکا به مقیاس و حجم معاملات به دست میآورند. در بازارهای سهام سنتی، ظهور شرکتهای معاملات با بسامد بالا (HFT) در اوایل دهه 2000 میلادی به طور سیستماتیک اسپردهای آربیتراژ ساده را کاهش داد تا جایی که فقط سریعترین و کارآمدترین بازیگران از نظر سرمایه میتوانستند سودهای حاشیهای را به دست آورند. کری ترید ارز دیجیتال نیز در مسیری مشابه قرار دارد، هرچند که از سطوح اسپردهای بسیار بزرگتری آغاز شده است.
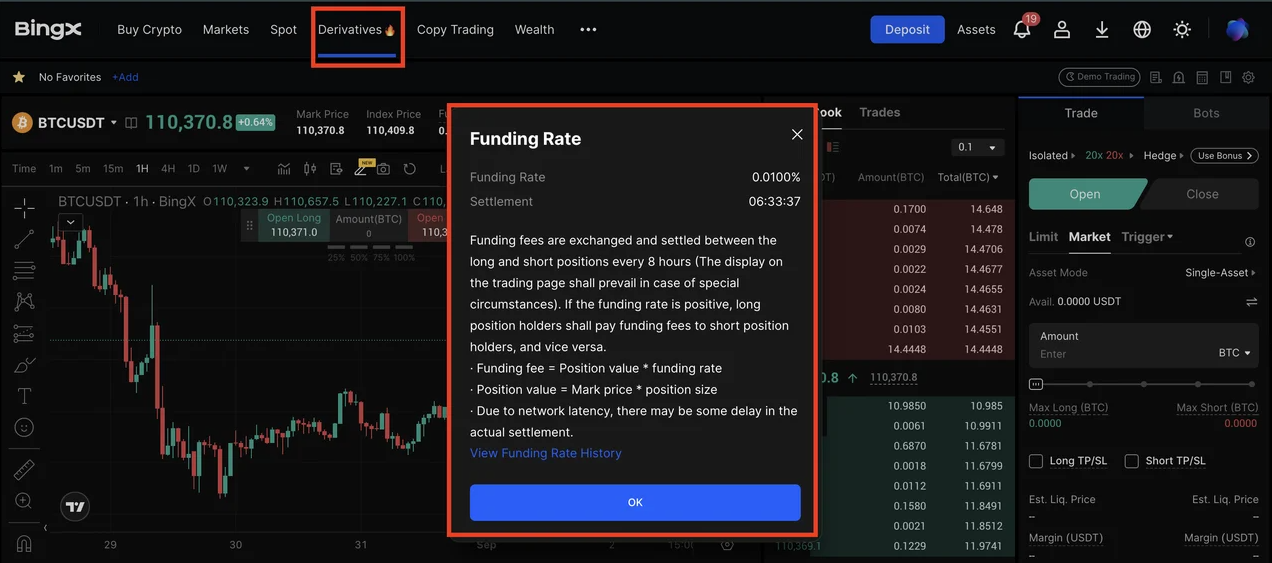
اینکه آیا این معامله برای مشارکتکنندگان غیرالگوریتمی منقضی شده است یا خیر، به این بستگی دارد که در مورد کدام نسخه از آن بپرسید. استخراج خالص فاندینگ ریت در میان پرپچوالهای بزرگ BTC (صرافیهای Binance، Bybit، OKX) — ناکارآمدی در این بازارها قبلاً تقریباً به صورت آنی آربیتراژ شده و اسپردها توسط سیستمهای خودکار شناسایی و بهرهبرداری میشدند. حاشیهها بسیار کمتر از آن چیزی است که در سال 2021 یا حتی 2022 بود، زمانی که نرخهای فاندینگ در بازار صعودی بازدههای سالانهای به میزان 30، 50 و حتی 100 درصد را برای دورههایی ثبت میکردند. با این حال، آن روزها احتمالاً به این زودیها بازنخواهند گشت. اما معامله نمرده است. اسپرد مبنا در فیوچرز سهماهه هنوز در محدودهای عمیق قرار دارد که تقریباً همیشه ابزارهای سنتی با درآمد ثابت را شکست میدهد، و نرخ فاندینگ در داراییهای با نقدینگی کمتر و صرافیهای کوچکتر همچنان به طور معناداری با پلتفرمهای اصلی واگرایی دارد. با این حال، آنچه در حال ناپدید شدن است، دورانی است که در آن حتی ناشیترین معاملهگران بازار نیز میتوانستند این معاملات را بدون زحمت انجام دهند. آنچه باقی مانده، انضباط عملیاتی واقعی است.
چه کسانی واقعاً این کار را به نتیجه میرسانند
کسانی که دارای سابقه واقعی در به حداکثر رساندن سود خود با کری ترید در کریپتو هستند، همگی دارای ویژگیهای مشابهی هستند که طبق مشاهدات تجربی و روایتهای معاملهگران باسابقه میتوان آنها را توصیف کرد.
آنها به این موضوع به عنوان یک زیرساخت نگاه میکنند نه ابزار سفتهبازی. ذهنیت آنها بیشتر شبیه به اپراتور یک تاسیسات خدماتی است تا یک قمارباز — این دیدگاه به دنبال استخراج بازده از یک پدیده ساختاری بازار است، نه شرطبندی روی یک جهت خاص بر پایه پیشبینی قوی. برای آنها، نظارت بر نرخهای فاندینگ و اسپردهای مبنا شبیه بررسی ولتاژ توسط یک برقکار است: با دقت و اجرا بدون هیجان، بلکه با تعهد محتاطانه فردی که میداند انحراف از حالت عادی چه پیامدهایی برای نحوه عملکرد سیستم دارد.
آنها پیچیدگی را میپذیرند بدون اینکه مجذوب آن شوند. پیادهسازیها به درستی با پیچیدگیهای توجیهپذیر مدیریت میشوند — بخشهای متحرک تعیین اندازه پوزیشن، مدیریت مارجین و جابهجایی مبنا یا بازتعادل، و نظارت بر سریهای زمانی در چندین صرافی. بهترین اپراتورها ساختارهای خود را تا حد امکان ساده نگه میدارند، که معمولاً بسیار سادهتر از سازههایی است که افراد در ابتدای ورود به این حوزه خلق میکنند.
آنها درک واقعی و ملموسی از سناریوهای نزولی دارند. نه یک آگاهی تئوریک — بلکه تجربه عینی و فیزیکی از ماهیت لیکویید شدن، شکل معکوس شدن فاندینگ ریت و فشاری که یک افت 30 درصدی قیمت اسپات بر مارجین موقعیتهای دلتا خنثی وارد میکند. تجربه در دنیای واقعی به شما در مواجهه با شرایط کمک خواهد کرد، اما به خاطر داشته باشید معاملهگرانی که توانستند آنقدر دوام بیاورند که سود مرکب به دست آورند کسانی بودند که پیش از به کار گرفتن سرمایه، بدترین سناریوها را مدلسازی کردند، نه کسانی که با غوطهور شدن در بحران فهمیدند این سناریوها چیستند.
آنها صبور هستند اما به شیوهای متفاوت: خشنود از کسب بازده کم بر روی دارایی خود برای دورههای زمانی بسیار طولانی، بدون اینکه به دنبال لوریج دادن بیش از حد به معامله باشند یا برای نسخه دیگری از معامله که بازده بالاتر اما ریسک بیشتری دارد وقتی مدل کمبازده بیش از حد آرام به نظر میرسد، دستوپا بزنند. منظور از صبر انفعالی این نیست که دست روی دست بگذارید؛ نظارت فعال، تعدیل مداوم پورتفولیو و کنار کشیدن کامل در زمانی که نسبت ریسک به ریوارد نامطلوب میشود، همگی وجود دارند. این مانند صبری نیست که هنگام انتظار برای اتوبوس دارید. این آمادگی است، مانند جراحی که این عمل را دهها بار انجام داده و با صبوری میداند بخش عمده کار مدتها پیش از به دست گرفتن تیغ جراحی انجام شده است.
بخشهای فنی که این اپراتورها استفاده میکنند معمولاً از نوع کارهای روتین و یکنواخت است: اتصالات آرام و مداوم API صرافی، داشبوردهای ساده نظارت بر موقعیت، هشدارهای خودکار برای آستانههای نرخ فاندینگ و سطوح مارجین — یک پروتکل مدیریت ریسک فعال که حتی پیش از باز شدن موقعیت دقیقاً تعیین میکند چه زمانی معامله بسته یا رول میشود. کسانی که به نظارت دستی و قضاوتهای اختیاری تکیه میکنند بدتر از کسانی عمل خواهند کرد که قوانین خود را از قبل کدنویسی کردهاند، زیرا لحظاتی که در آن قضاوت بیشتر از همیشه مورد نیاز است، دقیقاً همان لحظاتی هستند که استرس آن را تضعیف خواهد کرد.
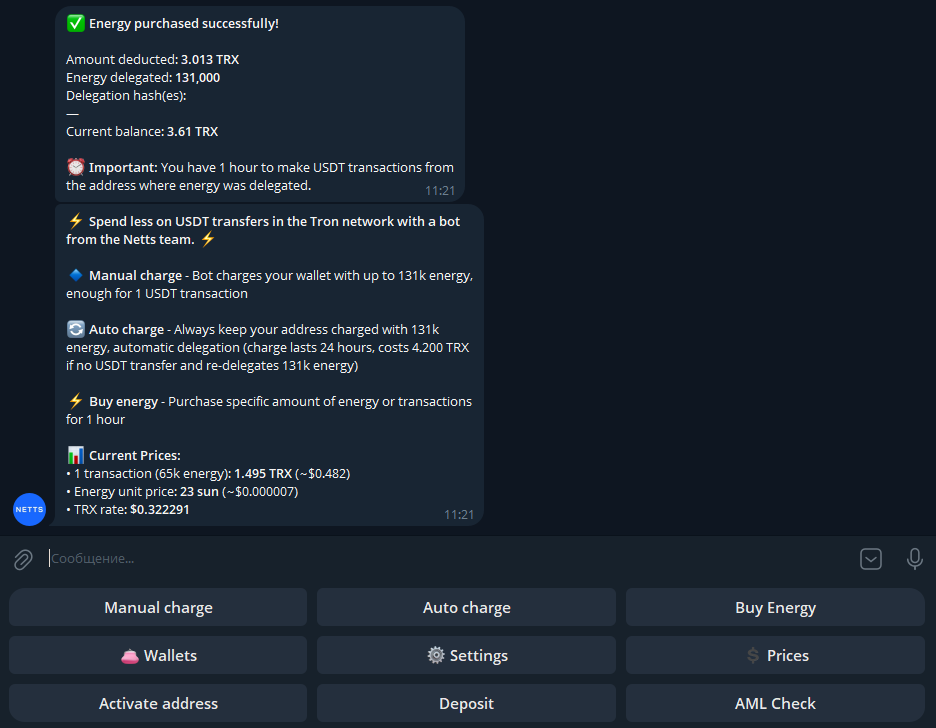
اما برای معاملهگرانی که USDT را در حجمهای بالا بین شبکهها برای پوشش این پوزیشنها جابهجا میکنند — انتقال از یک صرافی به صرافی دیگر، مدیریت وثیقه در پلتفرمهای مختلف و اطمینان از استقرار صحیح سرمایه — هزینه انتقال این استیبلکوین در طول یک سال هزاران بار تکرار و متراکم میشود. اینجاست که ربات شارژ انرژی Netts (Netts Energy Charge Bot) لایه مدیریت Energy شبکه TRON را در بر میگیرد تا از این هزینههای پایین پشتیبانی کند — یک دستور ساده در Telegram تامین Energy شبکه TRON شما را برای تراکنش USDT مجدداً فعال میکند و در ساعات غیر اوج مصرف حدود 25 sun به ازای هر واحد هزینه دارد، آن هم با تسویه آنی. قابلیت Auto-Charge به چرخه شارژ مجدد Energy شبکه TRON اجازه میدهد تا به صورت خودکار انجام شود — آدرس را به طور نامحدود روی 131,000 Energy شارژ نگه میدارد و هر 24 ساعت مجدداً واگذار (Redelegate) میکند — به این معنی که معاملهگران فعال هرگز نیاز نخواهند داشت برای رسیدگی به شارژ TRON یک نشست مدیریت پوزیشن را در میانه راه متوقف کنند. این همان تکرار روتین اتوماسیون عملیاتی است که اجرای کری ترید را تمیز نگه میدارد، برای زیرساختی که در پشت صحنه کار میکند در حالی که نظارت بر اسپردها و مدیریت مارجین در پیشزمینه در جریان است.