Kryptos Carry-Ökonomie: Funding Rates, Basis Trades und die verborgenen Mechanismen
Günstig leihen, teuer anlegen, den Spread einstreichen – wie Carry Trades in Krypto funktionieren, von Funding Rates bis zu Basis Plays, und was man wirklich dafür braucht.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Irgendwo auf der Welt leiht sich heute eine Bank Geld zu zwei Prozent und verleiht es zu sechs Prozent weiter. Seit es Banken gibt, solange die Geschichtsschreibung zurückreicht – und schon lange davor –, hat es eine solche Bank gegeben. Ein Spread aus Rendite abzüglich Kapitalkosten ist keine finanzielle Innovation – es ist die älteste Gleichung im organisierten Handel, älter als der Zinseszins, Aktiengesellschaften und sogar das Wort „Finanzen“ selbst. Anhand des Wechselkursunterschieds zwischen verschiedenen Währungen und Kreditzinssätzen zwischen den verschiedenen Stadtstaaten finanzierten die Medici-Banken im Florenz des 14. Jahrhunderts ihren Handel. Niederländische Kaufleute liehen sich im 17. Jahrhundert gemeinhin Geld gegen Lagerscheine zu Zinssätzen, die weit unter dem lagen, was dasselbe Kapital im Gewürzhandel einbringen konnte. Die Logik ist unveränderlich, weil die zugrundeliegende Psychologie unveränderlich ist: Was glauben Sie, wie die offensichtliche Antwort ausfällt, wenn man die Wahl hat zwischen (1) billigem Geld, das teure Renditen abwirft, und (2) der menschlichen Natur?
Auch wenn wir es Gier nennen, ist dies nicht die Kurve der Gier im traditionellen Sinne. Es ist die instinktive Handlung jedes Menschen, der versteht, dass Kapital Kosten verursacht und dass Kostendifferenzen arbitrierbar sind. Erfolgreiche Carry Trades fühlen sich nicht wie Spekulation an – sie fühlen sich vielmehr danach an, eine nicht offensichtliche Tatsache über die Welt zu erkennen und danach zu handeln, während jemand anderes zu langsam ist. Dieses Risiko, das wunderbar theoretisch bleibt bis zu dem Moment, in dem es das nicht mehr ist, scheint immer weit entfernt zu sein.
Diese Intuition entwickelte sich an den Devisenmärkten des späten 20. Jahrhunderts systematisch zu dem, was wir heute als modernen finanziellen Carry Trade bezeichnen würden. Das klassische Vorgehen bestand darin, sich Kredite in japanischen Yen zu leihen – historisch gesehen eine Währung mit sehr niedrigen Zinssätzen – und die Erlöse dann in renditestärkere Vermögenswerte umzuschichten: australische Staatsanleihen, Schuldtitel aus Schwellenländern oder alles mit einem ausreichend hohen Zinsaufschlag gegenüber dem JPY.
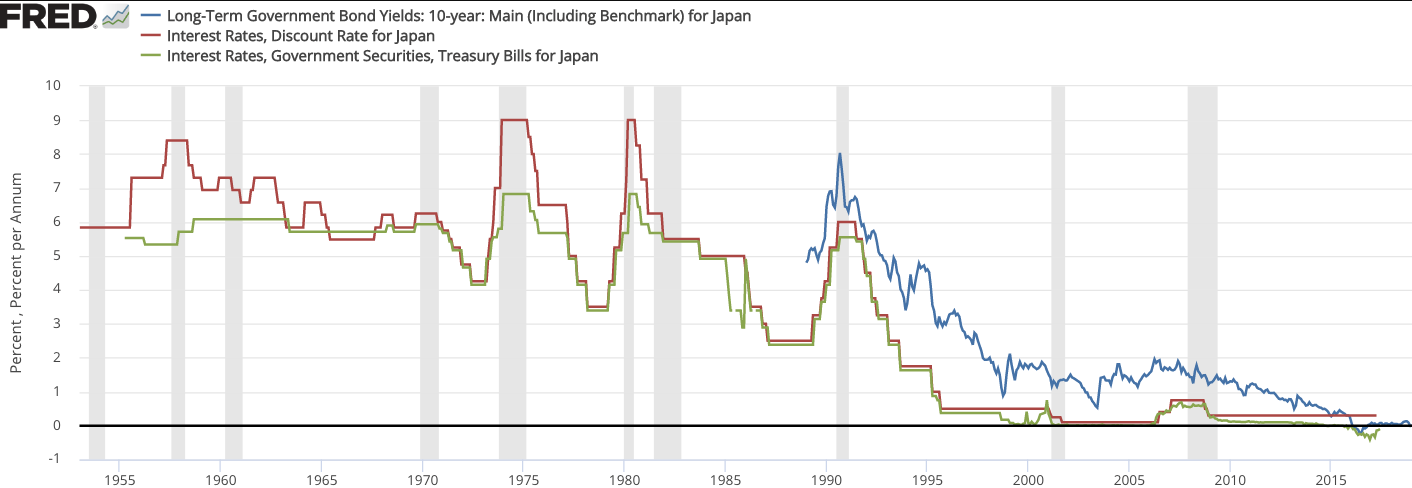
Dieser Trade wurde jahrzehntelang hauptsächlich von institutionellen Händlern, Hedgefonds und schließlich auch von Privatanlegern betrieben. Der Grund dafür war, dass der Yen billig blieb und das Renditedifferenzial weiterhin bestand (nach manchen Maßstäben tat es das, mit Unterbrechungen). Die Auflösung der Yen-Carry-Trades im August – von denen viele durch einen Zinsschritt der Bank of Japan ausgelöst wurden, der den Spread komprimierte – führte zu einem Flash-Crash, der die Kryptomärkte im Gleichschritt mit den Aktienmärkten abstürzen ließ und einer ganzen Generation von Tradern eine schmerzhafte Lektion erteilte: Geringe Volatilität, bis sie es plötzlich nicht mehr ist – genau so funktioniert der Carry Trade buchstäblich. Das bedeutet, dass in Krypto und an anderen globalen Märkten dieselben Alarmglocken schrillen, wenn die Bank of Japan neue Straffungsschritte für 2025 und 2026 ankündigt.
Krypto hat diesen Handel nicht erst als nachträglichen Einfall übernommen. Stattdessen schuf es von Grund auf seine eigene Iteration – eine, die weitaus zugänglicher, vielfältiger und ständiger verfügbar ist, als es das traditionelle Finanzwesen jemals bieten konnte.
Funding Rates: Der Motor im Hintergrund
Wenn Sie Carry im Kryptobereich verstehen wollen, müssen Sie Perpetual Futures verstehen – denn genau dort existiert der Mechanismus. Ein derivativer Kontrakt ohne Verfallsdatum, der den Preis eines zugrundeliegenden Basiswerts abbildet – Bitcoin, Ethereum, Solana oder alles mit einem liquiden Markt –, wird als Perpetual-Kontrakt bezeichnet. Perpetuals haben keine traditionellen Futures-Eigenschaften wie ein Ablaufdatum oder eine erzwungene Abwicklung. Das Fehlen eines Verfallsdatums verursacht ein strukturelles Problem: Ohne Ablauf gibt es keinen natürlichen Druck, den Kontraktpreis im Einklang mit dem Spotpreis zu halten. Dies lösen Börsen mit einer Funding Rate, die auf einen Geldtransfer (positiv oder negativ) zwischen Long- und Short-Positionen in bestimmten Zeitabständen hinausläuft – etwa alle acht Stunden, dreimal am Tag.
Die Richtung dieses Transfers hängt stark von der Marktstimmung ab. Wenn Longs an Shorts zahlen, bedeutet dies, dass der Perpetual mit einem Aufschlag zum Spotmarkt gehandelt wird. Das passiert, wenn Trader unterm Strich bullisch sind – weil mehr Marktteilnehmer long sein wollen. Wenn der Perpetual unter dem Spotpreis gehandelt wird, zahlen Shorts an Longs. Die Funding Rate soll diese Lücke schließen: Wenn Longs zahlen, wird es für Trader teurer, eine Long-Position zu halten, und billiger, eine Short-Position einzugehen, was den Preis des Perpetuals wieder in Richtung Spot drückt. Der Mechanismus ist elegant. Genau das ist die Basis der Carry-Ökonomie: die Art und Weise, wie man dies nutzt.
Ein Trader, der ein unkompliziertes Harvesting der Funding Rate betreibt, geht zu gleichen Teilen long im Spotmarkt und short im Perpetual. Diese beiden Positionen heben das Richtungsrisiko gegenseitig auf: Steigt Bitcoin, so ist die Spot-Position um den Betrag X profitabel, während der Perpetual-Short genau denselben Betrag Y in die entgegengesetzte Richtung verliert. Das bedeutet, dass Preisbewegungen per Saldo bei null verbleiben. Was übrig bleibt, wenn Longs an Shorts zahlen und der Markt bullisch ist, ist eine Funding-Zahlung alle acht Stunden. Dies ist Carry in seiner reinsten Kryptoform: keine Richtungswette, keine Marktmeinung; lediglich das Einnehmen einer Gebühr, die die strukturelle Mechanik des Marktes erzeugt.
Das sind alles andere als triviale Zahlen. Schätzungen der weltweiten Funding-Zahlungen während des jüngsten 239-Tage-Zeitraums, basierend auf dem Open Interest für Ethereum-Perpetuals an den großen Börsen, reichen je nach Annahme über das Open-Interest-Volumen von 1,5 Milliarden bis 2,2 Milliarden Dollar. Auf das Jahr hochgerechnet beläuft sich der Netto-Funding-Fluss über alle Perpetual-Märkte in aktiven Phasen wahrscheinlich auf mehrere Milliarden Dollar pro Jahr. Es ist Geld, das zwischen Gegenparteien fließt, weil jemand auf einer Seite jedes Trades bereit ist, es für Hebelwirkung und gerichtete Marktexposition zu bezahlen.
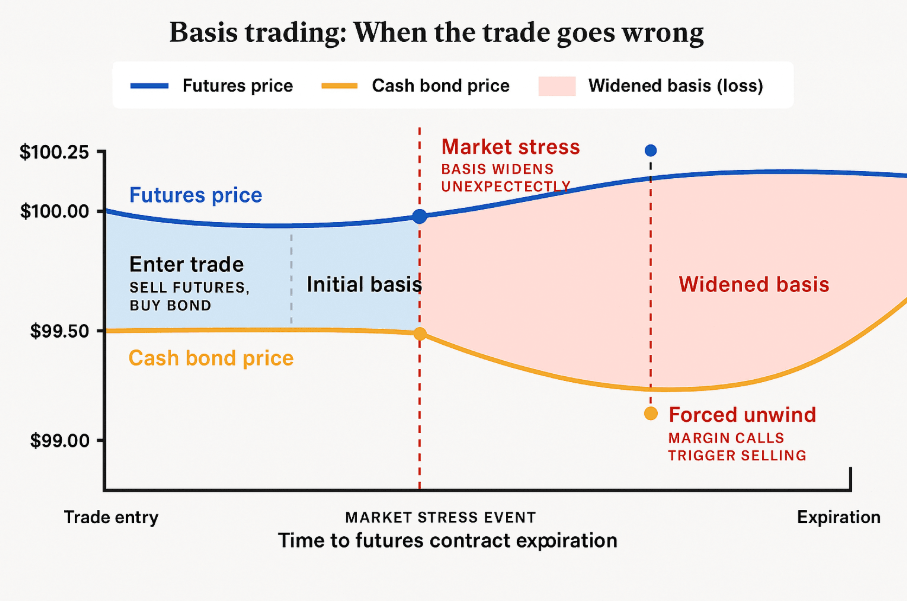
Der Basis Trade ist ein eng verwandter Verwandter. Die „Basis“ ist die Preisdifferenz zwischen einem Futures-Kontrakt und dem zugrundeliegenden Spot-Asset. Beispiel: Ein vierteljährlicher Futures-Kontrakt, der in drei Monaten ausläuft, wird 3.000 Dollar höher gehandelt als der Spotmarkt – sagen wir, Bitcoin steht am Spotmarkt bei 60.000 Dollar und der Kontrakt bei 63.000 Dollar. Dies kann von einem Trader vereinnahmt werden, der Bitcoin am Spotmarkt kauft und gleichzeitig den Futures-Kontrakt shortet, was ebenfalls delta-neutral ist. Mit dem Verstreichen der Zeit bis zum Verfall des Futures-Kontrakts nähert sich dieser immer weiter dem Spotpreis an, und damit bricht auch der 5-Prozent-Spread zusammen und fließt vollständig auf das Konto des Traders. Dies ist der Coin-and-Carry-Trade im Krypto-Kontext (der Cash-and-Carry ist exakt derselbe), und seine annualisierte Version kann ein Vielfaches dessen betragen, was ein Geldmarktfonds im selben Zeitraum bietet.
Signal und Rauschen, Autorität und Geheimhaltung
Diese Methoden haben eine treue Anhängerschaft von Analysten, Forschern und Praktikern hervorgebracht, die nun Erkenntnisse veröffentlichen, Abonnements verkaufen und Bildungsgemeinschaften betreiben. Eine gesunde Skepsis ist erforderlich, um sich in diesem Informationsumfeld zurechtzufinden.
Legitime Signale in diesem Bereich bestehen aus: akademischer Forschung zum Verhalten von Funding Rates und der Basis-Dynamik von Ökonomen, die kein wirtschaftliches Interesse an Ihren Trades haben; On-Chain-Daten von Analysefirmen wie Glassnode oder CoinGlass, die Open Interest, Funding Rates und Basis Spreads live verfolgen; und Fondsmanagern mit verifizierbaren Performance-Historien über mindestens einige Marktzyklen hinweg. In einer Forschungsarbeit über Krypto-Carry untersuchte die CEPR-Forschungsgruppe – die sich im Wesentlichen aus führenden akademischen Ökonomen führender europäischer Universitäten zusammensetzt –, wie Marktsegmentierung langanhaltende Preisverzerrungen erzeugt, die diesen Handel überhaupt ermöglichen. Diese Art von Forschung ist ein so reines Signal in diesem Bereich, wie man es nur finden kann.
Das Rauschen ist lauter und weitaus präsenter. Es gibt klare Interessenskonflikte zulasten des Publikums bei Influencern, die Strategien rund um Funding Rates anpreisen, während sie gleichzeitig Affiliate-Partner der Börsen sind, auf denen diese Strategien betrieben werden. Communities, die einen Abonnementdienst mit halbtäglichen Signalen zu Carry-Positionen für Einstieg und Ausstieg anbieten, vermitteln eher das Gefühl, angeleitet zu werden, als irgendeinen reproduzierbaren Vorsprung zu bieten. Dieses Problem nach Art eines „Geheimrezepts“ ist ein allgemeines Phänomen: Jede Partei, die tatsächlich einen stabilen Vorteil bei Funding Rates entdeckt hat, hat keinerlei Grund, ihn für die Öffentlichkeit aufzuschlüsseln, und jeden Grund, diesen Edge im Verborgenen auszunutzen, bis sich die Spanne schließt. Die in Blogbeiträgen beschriebenen Strategien funktionieren entweder bereits nicht mehr oder waren nie spezifisch genug, um angewendet zu werden.
Die Informationen, die tatsächlich nützlich sind – exakte Niveaus, bei denen sich die Funding Rates an verschiedenen Börsen stark genug unterscheiden, um einen Gewinn zu erzielen, die Kapitaleffizienz alternativer Ausführungsstrukturen und welche Bedingungen mit einer vorhersehbaren Ausweitung oder Verengung der Basis korrelieren –, befinden sich entweder im Besitz der quantitativen Fonds, die diese Trades in großem Maßstab betreiben, oder sind in akademischen Arbeiten vergraben, die wahrscheinlich ungelesen in irgendeinem Regal verstauben. Diejenigen, die tatsächlich öffentlich darüber sprechen, liefern Rahmenwerke und Konzepte, tun dies jedoch in sehr vager Form. Das ist ein rationales Verhalten ihrerseits. Dies sollte bei Ihnen auch die Alarmglocken schrillen lassen, wenn jemand merkwürdig eifrig darauf brennt, haargenau zu verkünden, wie er sein Geld verdient.
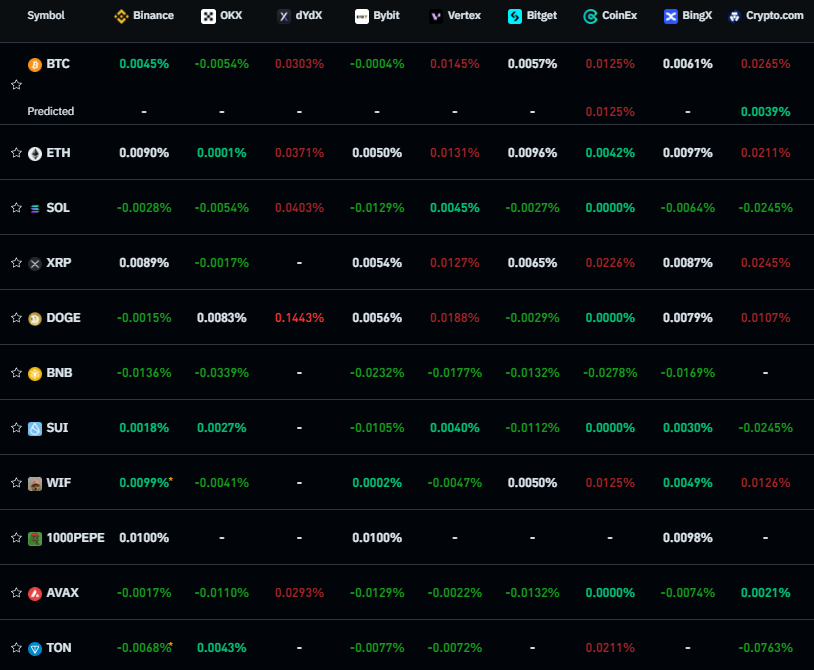
Hier sind die wichtigsten Faktoren, auf die Sie achten sollten, wenn Sie sich für diesen Bereich interessieren:
Höhe und Richtung der Funding Rates an führenden Börsen. CoinGlass stellt diese Daten in Echtzeit zusammen. Die Tatsache, dass deren positive Rate auf Binance, Bybit und OKX gleichzeitig stabil bleibt, weist auf den anhaltenden bullischen Hebel hin, der durch Carry Trading abgeschöpft werden kann.
Spot-Basis zu vierteljährlichen Futures. Wenn die vierteljährliche Basis von Bitcoin bei über 10 Prozent auf das Jahr gerechnet liegt, wirft der angebotene Coin-and-Carry-Trade mehr Rendite ab als die meisten traditionellen festverzinslichen Instrumente.
Nutzung des Open Interest als Stabilitätsbarometer. Ein sehr hohes Open Interest deutet auf einen extrem überfüllten Markt hin, d. h. mehr Teilnehmer jagen demselben Spread hinterher (was die Renditen zusammendrückt), und es besteht ein erhöhtes Risiko, dass ein Volatilitätsanstieg Massenliquidationen auf dem Weg zum Ausgang auslöst.
Börsenspezifische Funding-Divergenzen. In Fällen, in denen die Funding Rates auf einem vergleichsweise kleineren Handelsplatz von denen der großen Plattformen abweichen, kann eine börsenübergreifende Arbitrage entstehen, wobei die Komplexität der Ausführung drastisch zunimmt.
Wie der Markt damit durchkommt – und wann nicht
Die naheliegendste Frage zu einer anhaltenden Arbitragemöglichkeit ist, warum sie überhaupt existiert. Warum konkurrieren Fonds diesen risikolosen Gewinn nicht sofort weg, wenn das Harvesting der Funding Rate so verlässlich profitabel ist?
Die Antwort liegt in einigen realen Reibungsverlusten, die verhindern, dass der Trade vollständig komprimiert wird. Der erste Punkt sind die Kapitalanforderungen. Eine aussagekräftige delta-neutrale Carry-Position erfordert den gleichzeitigen Einsatz von Kapital an zwei Orten: Spot-Bestände und Margin auf einer Derivatebörse, sodass Sie mehr Kapital binden müssen als bei einer einfachen Richtungswette. Die Grenzrendite lohnt sich für die Mehrheit der Privatanleger nicht, und daher suchen sie angesichts der mit diesen Aktivitäten verbundenen Komplexität und der Kapitalbindung woanders nach Chancen. Bei Institutionen schaffen verwahrungsbezogene und regulatorische Hürden für das Halten von Krypto über mehrere Handelsplätze hinweg operative Reibungen, die ihre Teilnahme zu einer Herausforderung machen.
Der zweite Reibungsfaktor ist die Risikoaversion. Der Carry Trade ist nicht risikofrei. Wenn sich die Märkte drastisch bewegen – etwa wenn Bitcoin innerhalb einer Stunde um 20 Prozent einbricht –, gleicht der Verlust auf der Spot-Position zwar einen entsprechenden Gewinn auf dem Perpetual-Short aus (wobei der Delta-Neutral-Status beibehalten wird). Die Mechanik der Margin-Anforderungen impliziert jedoch, dass der Perpetual-Short während des Drawdowns mehr Sicherheiten benötigte, auch wenn dieser Trade theoretisch flach ist (unter der Annahme, dass er einen Notional-Wert von null für die zugrundeliegende Futures-Position aufweist). Die eingetretene Volatilität führt dazu, dass der Trader liquidiert wird, bevor sich seine Position erholen kann, falls er Margin Calls nicht nachkommen kann. Dieses Tail-Risk kann zu einer ganz anderen Realität führen, wenn es in der Kapitaleffizienzberechnung richtig berücksichtigt wird.
Die dritte Reibung ist die Informationsasymmetrie. Nicht jeder hat die Möglichkeit, Echtzeit-Funding-Daten über alle Börsen hinweg gleichzeitig einzusehen, sie durch eine Ausführungslogik laufen zu lassen und Kapital in einem Tempo zuzuweisen, das mit den Ratenverschiebungen mithalten oder diese übertreffen kann. Algorithmische Trader und Hochfrequenzhandelsfirmen können das tun – die meisten Teilnehmer nicht.
Diese dritte Reibung ist auch diejenige, die der unmittelbarsten Bedrohung durch technologische Disruption ausgesetzt ist. Hochfrequenzhandelsfirmen und KI-gestützte quantitative Systeme strömen in den Jahren 2024 und 2025 in wachsender Zahl in Krypto-Carry-Strategien. Die Geschwindigkeit, mit der sie handeln, und die kontinuierliche Überwachung dieser Positionen übersteigen die Fähigkeiten jedes Menschen oder kleinen Teams. Die Spreads, auf die sie abzielen, können winzig sein – nur wenige Basispunkte –, doch sie sammeln diese skaliert über das Handelsvolumen ein. An den traditionellen Aktienmärkten hat das Aufkommen von Hochfrequenzhandelsfirmen (HFT) in den frühen 2000er Jahren Plain-Vanilla-Arbitrage-Spreads systematisch zusammengeschrumpft, bis nur noch die schnellsten und kapitaleffizientesten Akteure marginale Gewinne abschöpfen konnten. Krypto-Carry befindet sich auf einem ähnlichen Weg, geht jedoch von einem wesentlich höheren Spread-Niveau aus.
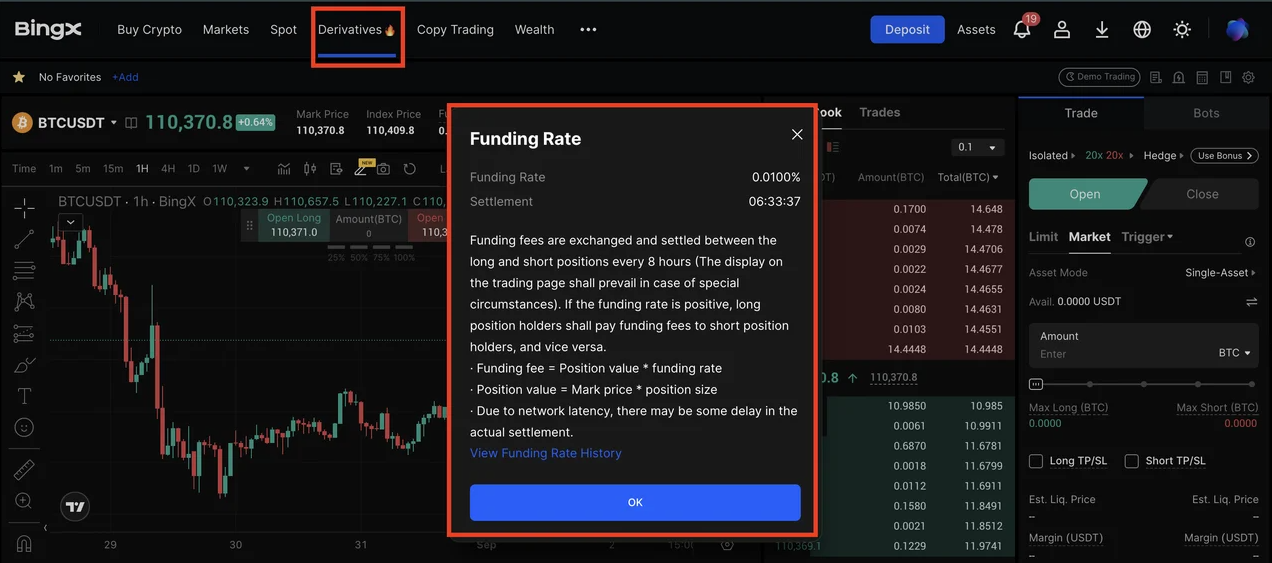
Ob der Trade für nicht-algorithmische Teilnehmer bereits tot ist, hängt davon ab, nach welcher Version davon Sie fragen. Reines Funding-Rate-Harvesting über die großen BTC-Perpetuals hinweg (Binance, Bybit, OKX): Die Ineffizienz auf diesen Märkten wurde zuvor fast augenblicklich arbitriert, wobei Spreads von automatisierten Systemen verfolgt und ausgenutzt wurden. Die Margen sind beträchtlich kleiner als im Jahr 2021 oder sogar 2022, als die Funding Rates im Bullenmarkt über gewisse Zeiträume hinweg annualisierte Renditen von 30, 50 und sogar 100 Prozent erreichten. Diese Zeiten werden jedoch so schnell wohl nicht zurückkehren. Doch der Trade ist nicht tot. Der Basis-Spread bei vierteljährlichen Futures liegt immer noch in einer Spanne, die traditionelle festverzinsliche Anlagen fast immer schlägt, und die Funding Rate bei weniger liquiden Vermögenswerten und kleineren Börsen weicht weiterhin spürbar von den großen Plattformen ab. Was jedoch verschwindet, ist die Ära, in der selbst die unerfahrensten Marktteilnehmer diese Trades beiläufig durchführen konnten. Was bleibt, ist echte operative Disziplin.
Wer das tatsächlich erfolgreich umsetzt
Diejenigen, die über einen echten Track Record verfügen, um ihre Gewinne mit Krypto-Carry-Trading zu maximieren, entsprechen empirischen Beobachtungen und Berichten von langjährigen Branchenteilnehmern zufolge allesamt einigen sehr ähnlichen Profilen.
Sie betrachten es als Infrastruktur und nicht als Spekulation. Die Mentalität ähnelt eher der eines Versorgungsunternehmens als der eines Spielers – man versucht, Rendite aus einem strukturellen Marktphänomen zu ziehen, anstatt eine hochüberzeugte Richtungswette einzugehen. Für sie ist der Blick auf Funding Rates und Basis Spreads wie der eines Elektrikers auf die Netzspannung: angewandt, aber nicht mit Aufregung, sondern mit der vorsichtigen Hingabe von jemandem, der versteht, dass Abweichungen vom Normalzustand Auswirkungen auf den gesamten Betriebsablauf haben.
Sie nehmen Komplexität an, ohne sich von ihr verführen zu lassen. Implementierungen weisen eine wohlüberlegte, gerechtfertigte Komplexität auf – die beweglichen Teile von Positionsgrößenbestimmung, Margin-Management und Basis-Verschiebungen oder Rebalancing sowie die Zeitreihenüberwachung über mehrere Börsen hinweg. Die besten Akteure schaffen es, ihre Strukturen so einfach zu halten, wie es die Strategie erlaubt – was in der Regel viel simpler ist als fast alle Konstrukte, die Teilnehmer zu Beginn ihrer Beschäftigung mit dem Thema erstellen.
Sie haben ein realistisches Verhältnis zu Abwärtsszenarien. Kein theoretisches Bewusstsein – sondern eine unverfälschte, handfeste Erfahrung bezüglich des Wesens einer Liquidation, wie eine Funding-Rate-Inversion aussieht und was ein Spot-Drawdown von 30 Prozent für den Margindruck bei Delta-Neutralität bedeutet. Ihre Praxiserfahrung wird Ihnen helfen, mit solchen Situationen umzugehen, aber seien Sie gewarnt: Die Trader, die lange genug überleben konnten, um Zinseszinseffekte zu erzielen, sind diejenigen, die Worst-Case-Szenarien vor dem Einsatz von Kapital modelliert haben, und nicht diejenigen, die erst durch das Durchleben dieser Szenarien herausgefunden haben, was sie bedeuten.
Sie sind geduldig, aber auf eine andere Art: zufrieden damit, über sehr lange Zeiträume eine moderate Rendite auf ihren Platz zu erzielen, und nicht darauf aus, den Trade zu hebeln oder nach einer alternativen Version zu suchen, die höhere Renditen abwirft, aber größere Risiken birgt, wenn sich die renditeschwächere Variante zu gemächlich anfühlt. Mit passiver Geduld meinen wir nicht, dass man nur die Hände in den Schoß legt; es gibt eine aktive Überwachung, kontinuierliche Portfolioanpassungen und den vollständigen Rückzug, wenn das Chance-Risiko-Verhältnis unvorteilhaft wird. Das ist nicht die Art von Geduld, die man beim Warten auf den Bus aufbringt. Es ist die Vorbereitung, das geduldige Abwarten wie ein Chirurg, der diesen Eingriff schon dutzende Male durchgeführt hat und erkennt, dass der Großteil der Arbeit lange vor dem ersten Schnitt mit dem Skalpell geschieht.
Die technischen Rückgrate, die diese Akteure nutzen, neigen zu einer gewollten Nüchternheit: funktionale Börsen-API-Verbindungen, einfache Dashboards zur Positionsüberwachung, automatisierte Warnungen bei Schwellenwerten von Funding Rates und Margin-Levels – ein aktives Risikomanagementprotokoll, das bereits vor dem Eingehen einer Position exakt festlegt, wann sie glattgestellt oder gerollt wird. Diejenigen, die sich auf manuelle Überwachung und diskretionäre Urteile verlassen, schneiden schlechter ab als jene, die ihre Regeln im Voraus kodifiziert haben, denn die Momente, in denen Urteilsvermögen am meisten gefragt ist, sind genau die Momente, in denen Stress dieses beeinträchtigt.
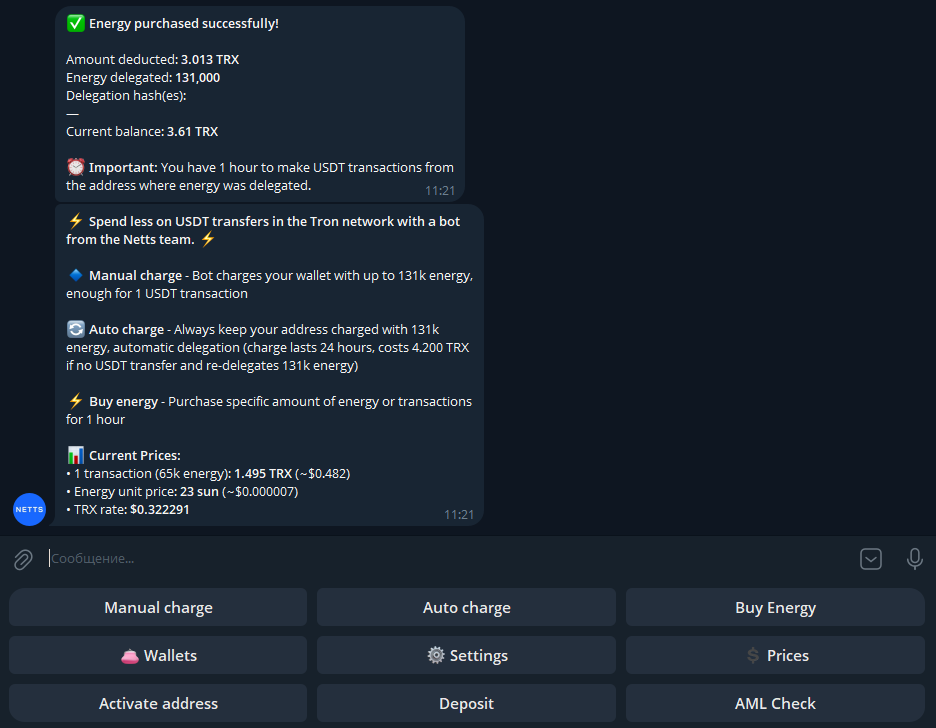
Aber für Trader, die USDT in massiven Volumina über Netzwerke transferieren, um diese Positionen zu finanzieren – beim Bridging von einer Börse zur anderen, beim handelsplatzübergreifenden Collateral-Management und beim richtigen Kapitaleinsatz –, summieren sich diese Stablecoin-Transferkosten im Laufe eines Jahres tausendfach. Genau hier setzt der Netts Energy Charge Bot an: Er bedient die TRON-Energy-Management-Ebene, die darauf ausgelegt ist, diese geringen Kosten zu gewährleisten. Ein einziger Befehl in Telegram bringt Ihren TRON-Energy-Vorrat für einen USDT-Trade wieder online und kostet außerhalb der Spitzenzeiten rund 25 sun pro Einheit, mit sofortiger Abwicklung. Auto-Charge ermöglicht es, einen TRON-Energy-Aufladezyklus automatisch durchzuführen – die Adresse bleibt dauerhaft mit 131.000 Energy versorgt und redelegiert alle 24 Stunden. Das bedeutet, dass aktive Trader eine Positionsverwaltungssitzung niemals mitten im Ablauf unterbrechen müssen, um sich um ein TRON-Topup zu kümmern. Es ist die unaufgeregte Redundanz operativer Automatisierung, die Carry-Operationen im laufenden Betrieb sauber hält – als Infrastruktur, die im Hintergrund läuft, während im Vordergrund Spreads überwacht und Margins gesteuert werden.