اقتصاد التداول بالفارق (Carry Trade) في الكريبتو: معدلات التمويل، صفقات الأساس والآليات الخفية
اقترض برخص، واستثمر بعائد أعلى، واظفر بالفارق الربحي — كيف تعمل صفقات الـ carry trade في الكريبتو، بدءاً من معدلات التمويل وحتى صفقات الأساس (basis plays)، وما تتطلبه فعلياً.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
في مكان ما من هذا العالم اليوم، يقترض بنك أموالاً بنسبة اثنين بالمئة ويقرضها بنسبة ستة بالمئة. وطوال السنوات التي وُجدت فيها البنوك، وبقدر ما يمتد التاريخ المكتوب — وقبل ذلك بوقت طويل — كان هناك دائماً مثل هذا البنك. إن الفارق بين العائد وتكلفة رأس المال ليس ابتكاراً مالياً — بل هو أقدم معادلة في التجارة المنظمة، وهي تسبق الفائدة المركبة، والشركات المساهمة، وحتى كلمة "تمويل" نفسها. ومن خلال الفوارق في أسعار الصرف بين العملات المتعددة ومعدلات الائتمان بين مختلف دول-المدن، موّلت بنوك عائلة ميديتشي في فلورنسا خلال القرن الرابع عشر تجارتها. واعتاد التجار الهولنديون في القرن السابع عشر الاقتراض بضمان إيصالات المستودعات بأسعار تقل بكثير عما يمكن لرأس المال نفسه تحقيقه في تجارة التوابل. المنطق هنا ثابت لا يتغير لأن الطبيعة النفسية الكامنة فيه ثابتة: إذا خُيّرت بين (1) أموال رخيصة تحقق عوائد مجزية و(2) الطبيعة البشرية، فماذا تعتقد أن الإجابة البديهية ستكون؟
على الرغم من أننا نطلق عليه اسم الجشع، إلا أن هذا ليس الرسم البياني للجشع بمعناه التقليدي. إنه التصرف الفطري لأي شخص يدرك أن لرأس المال تكلفة، وأن التباين في هذه التكاليف يخلق فرصاً للمراجحة (arbitrage). صفقات الـ carry trade الناجحة لا تبدو وكأنها مضاربة — بل تشبه إلى حد كبير قراءة حقيقة غير واضحة عن العالم والتصرف بناءً عليها بينما يكون الآخرون في غاية البطء. هذه المخاطرة، التي تبدو لطيفة ونظرية تماماً حتى اللحظة التي لم تعد فيها كذلك، تبدو دائماً وكأنها بعيدة المنال.
تحول هذا الحدس إلى نهج منهجي في أسواق الصرف الأجنبي في أواخر القرن العشرين، ليتشكل ما نسميه الآن تجارة الفارق المالي الحديثة (carry trade). وكان النمط التقليدي يعتمد على الاقتراض بالين الياباني — وهي عملة اتسمت تاريخياً بأسعار فائدة منخفضة للغاية — ثم توظيف تلك الحصيلة في أصول ذات عائد أعلى — مثل السندات الحكومية الأسترالية، أو ديون الأسواق الناشئة، أو أي أداة توفر عائداً إضافياً كافياً مقارنة بالين الياباني (JPY).
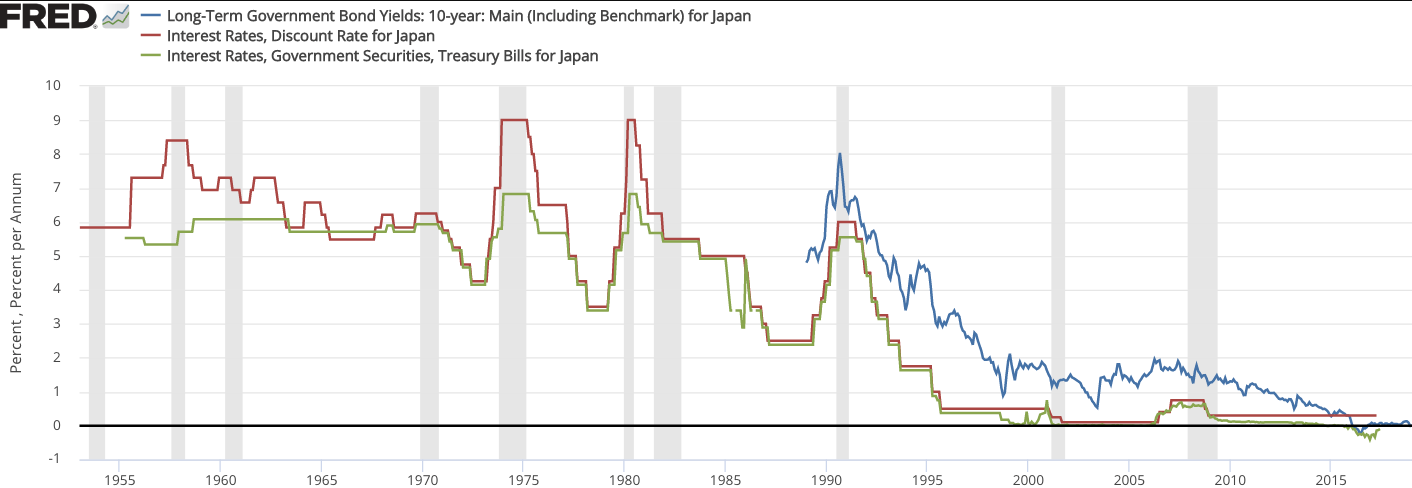
استمرت هذه التجارة لعقود من الزمن، ونفذها بشكل أساسي المتداولون المؤسسيون، وصناديق التحوط، وحتى متداولو التجزئة في نهاية المطاف. وكان السبب وراء ذلك بقاء الين رخيصاً واستمرار وجود الفارق في العائد (وقد استمر بالفعل وفق بعض المقاييس، مع وجود انقطاعات). وقد شهدت عملية تفكيك صفقات الـ carry trade على الين في شهر أغسطس — والتي تسببت في إشعالها خطوة من بنك اليابان لرفع أسعار الفائدة مما أدى إلى انضغاط الفارق — انهياراً مفاجئاً (flash crash) أدى سريعاً إلى تراجع أسواق الكريبتو بالتوازي مع الأسهم، مما رسخ درساً مؤلماً للغاية لجيل كامل من المتداولين: التقلب المنخفض يظل مستمراً حتى يزول فجأة، وهذه حرفياً هي طريقة عمل الـ carry trade. وهذا يعني أن نفس أجراس الإنذار تدق في أسواق الكريبتو والأسواق العالمية الأخرى عندما يعلن بنك اليابان عن إجراءات تشديد جديدة مخطط لها لعامي 2025 و2026.
لم يأتِ هذا النمط من التداول إلى عالم الكريبتو كفكرة ثانوية طارئة. بل على العكس، بنى الكريبتو نسخته الخاصة من الصفر — وهي نسخة أسهل في الوصول، وأكثر تنوعاً، ومتاحة بشكل مستمر مقارنة بما استطاع التمويل التقليدي تقديمه في أي وقت مضى.
معدلات التمويل: المحرك الخفي
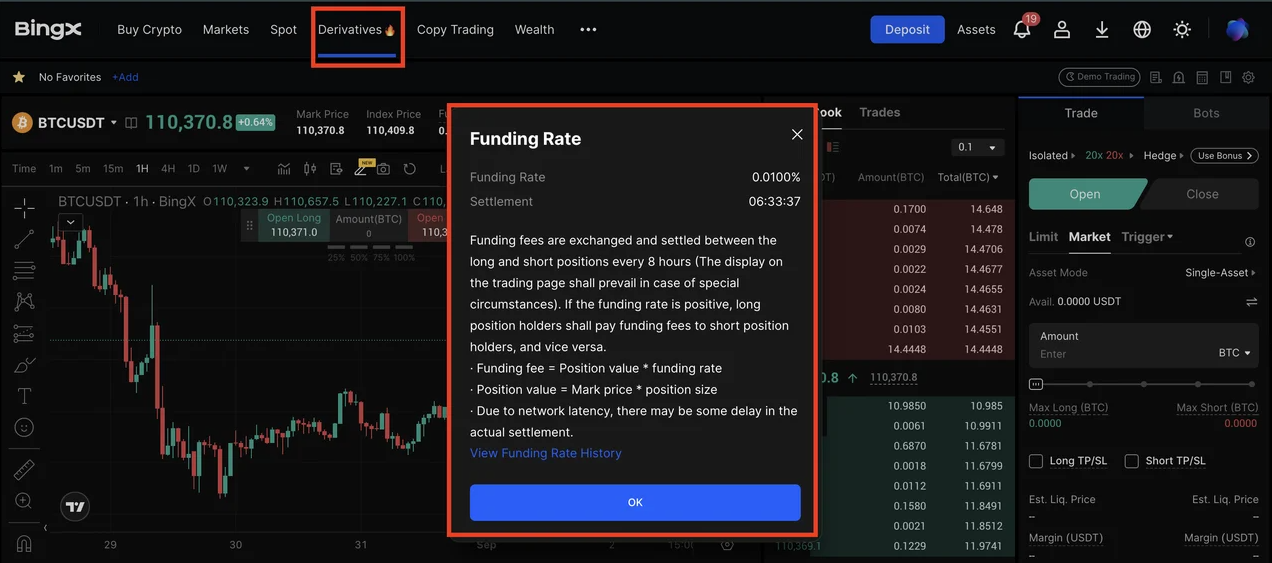
إذا كنت ترغب في فهم الـ carry في الكريبتو، فعليك أن تفهم العقود الآجلة الدائمة (perpetual futures) — فهناك تكمن الآلية. العقد الدائم هو مشتق مالي بدون تاريخ انتهاء يتبع سعر الأصل الأساسي — سواء كان Bitcoin، أو Ethereum، أو Solana، أو أي أصل يتمتع بسوق سائلة. لا تحتوي العقود الدائمة على تواريخ انتهاء أو تسوية إجبارية كما في العقود الآجلة التقليدية. ويخلق غياب تاريخ الانتهاء هذا مشكلة هيكلية: فبدون انتهاء الصلاحية، لا يوجد ضغط طبيعي لإبقاء سعر العقد متوافقاً مع سعر السوق الفوري (spot). وتُحل هذه المشكلة من قِبل المنصات عبر "معدل التمويل" (funding rate)، وهو عبارة عن تحويل نقدي (إيجابي أو سلبي) بين مراكز الشراء (longs) ومراكز البيع (shorts) في فترات زمنية محددة — كل ثماني ساعات تقريباً، ثلاث مرات يومياً.
يعتمد اتجاه هذا التحويل بشكل كبير على معنويات السوق. فعندما يدفع أصحاب مراكز الشراء لأصحاب مراكز البيع، فهذا يعني أن العقد الدائم يُتداول بعلاوة سعرية مقارنة بالسوق الفوري، وهو ما يحدث عندما يكون المتداولون متفائلين بصعود السوق إجمالاً – لأن المزيد من الناس يرغبون في الشراء. وعندما يُتداول العقد الدائم بسعر أقل من السوق الفوري، يدفع أصحاب مراكز البيع لأصحاب مراكز الشراء. تم تصميم معدل التمويل لسد هذه الفجوة: فإذا كان المشترون يدفعون، تصبح الاستمرارية في مركز شراء أكثر كلفة، وتصبح مراكز البيع أرخص بالنسبة للمتداولين، مما يدفع سعر العقد الدائم للعودة نحو السعر الفوري. هذه الآلية في غاية البراعة، وهي في الواقع أساس اقتصاد الـ carry: الطريقة التي تستغلها بها لتحقيق العائد.
يقوم متداول آخر ينفذ استراتيجية حصد معدل التمويل (funding rate harvest) المباشرة بشراء الأصل في السوق الفوري وفتح مركز بيع (short) على العقد الدائم بأحجام متطابقة. يلغي هذان المركزان التعرض الاتجاهي لبعضهما البعض — فإذا ارتفع سعر Bitcoin، سيكون مركز السوق الفوري رابحاً بمقدار X، بينما سيخسر مركز البيع الدائم المقدار Y في نفس الاتجاه تماماً، مما يعني أن حركة السعر تتركنا عند صافي ربح/خسارة يساوي صفراً. وما يتبقى، عندما يدفع أصحاب الشراء لأصحاب البيع ويكون السوق صاعداً، هو دفعة التمويل التي تُدفع كل ثماني ساعات. هذا هو الـ carry في أنقى أشكاله في الكريبتو: لا رهان على الاتجاه، ولا نظرة مسبقة لحركة السوق؛ مجرد جني لرسوم تولدها الآليات الهيكلية للسوق.
هذه الأرقام أبعد ما تكون عن البساطة. وتشير تقديرات مدفوعات التمويل العالمية خلال فترة حديثة دامت 239 يوماً، استناداً إلى الفائدة المفتوحة لعقود Ethereum الدائمة عبر المنصات الرئيسية، إلى مبالغ تتراوح بين 1.5 مليار دولار و2.2 مليار دولار، اعتماداً على التقديرات الخاصة بحجم الفائدة المفتوحة. وإذا قمنا باحتساب ذلك على أساس سنوي، فمن المحتمل أن يصل صافي تدفقات التمويل عبر جميع أسواق العقود الدائمة إلى عدة مليارات من الدولارات سنوياً في الفترات النشطة. إنها أموال تتحرك بين الأطراف المقابلة، لأن طرفاً في كل صفقة لا يمانع دفعها في سبيل الحصول على الرافعة المالية والتعرض الاتجاهي لحركة السعر.
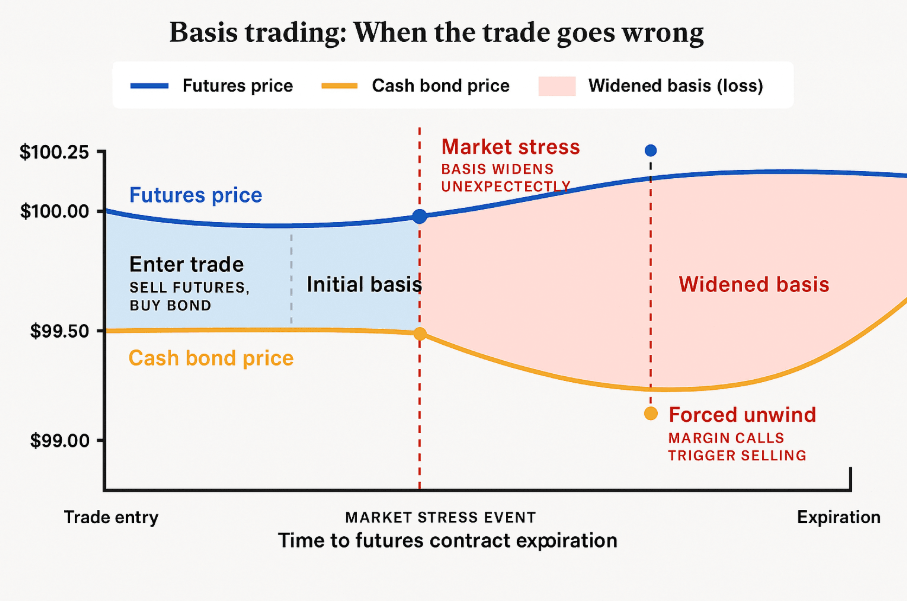
وتعد صفقة الأساس (basis trade) رديفاً وثيق الصلة بهذا المفهوم. و"الأساس" (Basis) هو الفارق السعري بين العقد الآجل والأصل الأساسي في السوق الفوري. مثال: عقد آجل ربع سنوي ينتهي خلال ثلاثة أشهر يُتداول بسعر أعلى بـ 3,000 دولار من السوق الفوري — ولنقل إن سعر Bitcoin في السوق الفوري هو 60,000 دولار والعقد الآجل بسعر 63,000 دولار. يمكن للمتداول اقتناص هذا الفارق عبر شراء Bitcoin في السوق الفوري وفي نفس الوقت بيع العقد الآجل على المكشوف (shorting)، وهو ما يحقق أيضاً توازناً محايداً اتجاهياً (delta-neutral). ومع مرور الوقت واقتراب تاريخ استحقاق العقد الآجل، يقترب سعره أكثر فأكثر من السعر الفوري، وكذلك يتلاشى الفارق البالغ 5 بالمئة ليتحول بالكامل كربح في حساب المتداول. هذا ما يسمى بصفقة (coin-and-carry) في سياق الكريبتو (وهي مطابقة تماماً لصفقة cash-and-carry)، ويمكن لنسختها المحسوبة سنوياً أن تتجاوز بأضعاف مضاعفة ما يقدمه أي صندوق من صناديق أسواق النقد خلال نفس الفترة الزمنية.
الإشارة والضوضاء، السلطة والسرية
خلقت هذه الأساليب قاعدة عريضة ومخلصة من المحللين، والباحثين، والممارسين الذين ينشرون النتائج حالياً، ويبيعون الاشتراكات، ويديرون مجتمعات تعليمية. ويتطلب التعامل مع هذه البيئة المعلوماتية نوعاً صارماً من التشكك والتدقيق.
تتألف الإشارات الحقيقية والموثوقة في هذا المجال من: الأبحاث الأكاديمية حول سلوك معدلات التمويل وديناميكيات صفقات الأساس والتي يُعدها اقتصاديون ليس لديهم أي مصلحة مالية في قراراتك؛ والبيانات المسجلة على البلوكتشين (on-chain) والتي تجمعها شركات التحليلات مثل Glassnode أو CoinGlass التي تتبع الفائدة المفتوحة، ومعدلات التمويل، وفوارق الأساس بشكل مباشر؛ ومديري الصناديق الذين يمتلكون سجلات أداء يمكن التحقق منها وممتدة عبر دورات سوقية متعددة على الأقل. وفي مجموعة أبحاث تناولت الـ carry في الكريبتو، درست مجموعة أبحاث CEPR — التي تضم بشكل عام كبار الاقتصاديين الأكاديميين من جامعات أوروبية رائدة — كيف يتسبب تجزؤ السوق في حدوث تشوهات سعرية طويلة الأمد تسمح بتنفيذ هذه الصفقات. ويُعد هذا النوع من الأبحاث أنقى إشارة يمكن الحصول عليها في هذا القطاع.
أما الضوضاء، فهي أعلى صوتاً وأكثر انتشاراً. فهناك دوافع واضحة ومخالفة لمصلحة الجمهور لدى المؤثرين الذين يروجون لاستراتيجيات معدلات التمويل بينما هم شركاء بالعمولة للمنصات التي تُنفذ عليها تلك الاستراتيجيات. والمجتمعات التي تقدم خدمة اشتراك ترسل إشارات شبه يومية لمراكز الـ carry وتحديد نقاط الدخول والخروج توفر شعوراً وهمياً بالتوجيه بدلاً من تقديم أي ميزة قابلة للتكرار (reproducible edge). وتعتبر مشكلة "الوصفة السرية" هذه حالة عامة: فأي طرف يكتشف بالفعل ميزة مستقرة في معدلات التمويل ليس لديه أي سبب على الإطلاق لكشف تفاصيلها للعامة، بل لديه كل الأسباب لاستغلال هذه الميزة في سرية تامة حتى تُغلق هذه الفجوة. والاستراتيجيات الموضحة في مقالات المدونات إما أنها استُهلكت بالفعل أو أنها لم تكن قط دقيقة بما يكفي لتطبيقها.
إن المعلومات المفيدة حقاً — مثل المستويات الدقيقة التي تختلف عندها معدلات التمويل بين المنصات المختلفة بما يكفي لتحقيق ربح، والكفاءة الرأسمالية لهياكل التنفيذ البديلة، والظروف التي ترتبط باتساع أو تضيق فارق الأساس بشكل متوقع — إما أنها مملوكة لصناديق التداول الكمي (quantitative funds) التي تنفذ هذه الصفقات على نطاق واسع، أو أنها مدفونة في أوراق بحثية أكاديمية مهملة فوق رف ما دون أن يقرأها أحد. وأولئك الذين يتحدثون عنها علناً يقدمون أطراً ومفاهيم، ولكنهم يفعلون ذلك بطريقة فضفاضة للغاية. وهذا تصرف عقلاني من جانبهم. ولكن ينبغي أن يدق هذا نواقيس الخطر في ذهنك عندما يبدو شخص ما متحمساً على نحو مريب لشرح الكيفية التي يجني بها أمواله بالضبط.
إليك أهم الأمور التي يجب مراقبتها إذا كنت مهتماً بهذا المجال:
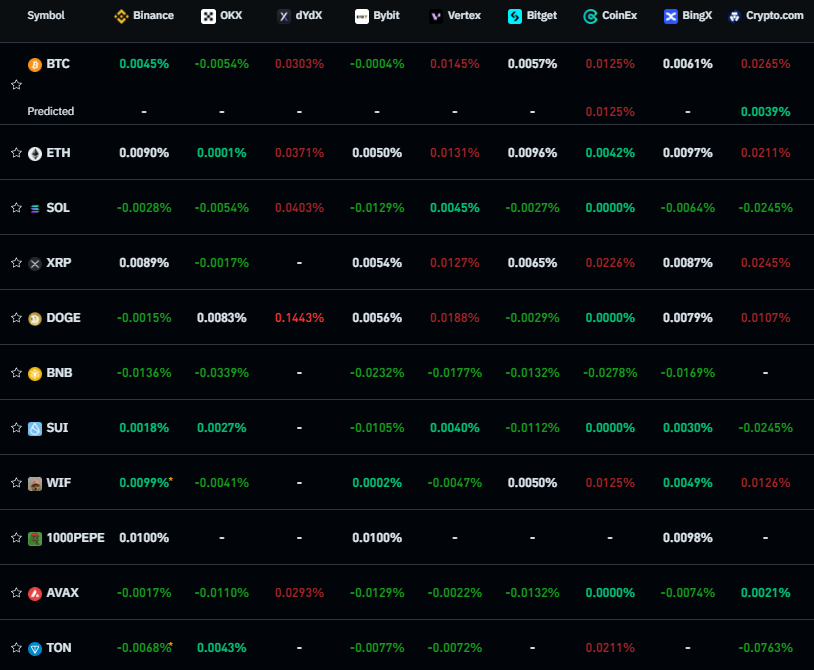
مستويات واتجاهات معدل التمويل في المنصات الرائدة. تجمع منصة CoinGlass هذه البيانات لحظياً. إن ثبات معدل التمويل الإيجابي عبر Binance وBybit وOKX في وقت واحد يشير إلى وجود رافعة مالية صعودية مستمرة يمكن استغلالها عبر تداول الـ carry.
فارق السعر الفوري عن العقود الآجلة ربع السنوية (Spot basis). عندما يتجاوز أساس العقود ربع السنوية لـ Bitcoin نسبة 10 بالمئة سنوياً، فإن صفقة الـ (coin-and-carry) التي يتيحها هذا الوضع تحقق عائداً أعلى مما تقدمه معظم أدوات الدخل الثابت التقليدية.
استخدام الفائدة المفتوحة كمقياس للاستقرار. تشير الفائدة المفتوحة المرتفعة جداً إلى سوق شديد الازدحام، أي وجود عدد أكبر من المشاركين الذين يسعون وراء نفس الفارق الربحي (مما يؤدي إلى انضغاط العوائد)، مع زيادة مخاطر حدوث تصفيات جماعية للمراكز (mass liquidations) في حال حدوث قفزة في التقلبات أثناء محاولة الجميع الخروج من مراكزهم في وقت واحد.
تباين التمويل الخاص بالمنصات. في الحالات التي تتباعد فيها معدلات التمويل في منصة تداول صغيرة نسبياً عن تلك الموجودة في المنصات الرئيسية، قد تتاح فرص للمراجحة بين المنصات المختلفة (cross-exchange arbitrage) مع زيادة تعقيد التنفيذ بشكل هائل.
كيف ينجو السوق بهذه الأرباح — ولكن ليس دائماً
السؤال الأكثر ترجيحاً حول فرصة مراجحة مستمرة هو سبب بقائها. لماذا لا تتنافس الصناديق على هذا الربح الخالي من المخاطر وتزيله على الفور، طالما أن حصد معدل التمويل مربح وموثوق إلى هذا الحد؟
تكمن الإجابة في بعض العقبات الحقيقية التي تحول دون تلاشي هذه الفرصة بالكامل. أول هذه العقبات هي متطلبات رأس المال. يتطلب مركز الـ carry المحايد اتجاهياً والفعال توظيف رأس المال في مكانين في آن واحد: حيازات في السوق الفوري، وهامش (margin) في منصة مشتقات، وبالتالي يتعين عليك حجز سيولة أكبر مما يتطلبه الرهان الاتجاهي البسيط. والعائد الهامشي لا يستحق هذا العناء بالنسبة لغالبية متداولي التجزئة، ومن ثم فإنهم سيبحثون عن خيارات أخرى نظراً للتعقيدات المرتبطة بهذه الأنشطة وتجميد رأس المال. أما بالنسبة للمؤسسات، فإن العوائق التنظيمية وعوائق الحفظ الأمين (custodial) المتعلقة بالاحتفاظ بالكريبتو عبر منصات متعددة تخلق احتكاكات تشغيلية تجعل مشاركتها تحدياً كبيراً.
العقبة الثانية هي تجنب المخاطر. فتداول الـ carry ليس خاليًا من المخاطر بنسبة 100%. فعندما تتحرك الأسواق بعنف، كما لو انخفض سعر Bitcoin بنسبة 20 بالمئة في ساعة واحدة، فإن الخسارة في مركز السوق الفوري تعوضها مكاسب مماثلة في مركز البيع للعقد الدائم — مع الحفاظ على وضعية الحياد الاتجاهي (delta-neutral). ومع ذلك، فإن آليات متطلبات الهامش تعني أنه على الرغم من أن الصفقة متعادلة نظرياً (بافتراض عدم وجود تعرض صافٍ للعقد الآجل الأساسي)، فإن مركز البيع الدائم سيحتاج إلى المزيد من الضمانات أثناء هذا الهبوط الحاد. وقد تؤدي التقلبات العنيفة إلى تصفية المتداول قبل أن يتمكن مركزه من التعافي، وذلك إذا عجز عن تلبية طلبات تغطية الهامش (margin calls). هذه المخاطر القصوى (tail risk) يمكن أن تؤدي إلى حسابات مختلفة تماماً إذا ما تم أخذها في الاعتبار بالشكل الصحيح ضمن حسابات الكفاءة الرأسمالية.
العقبة الثالثة هي عدم تناسق المعلومات (information asymmetry). لا يمتلك الجميع القدرة على الاطلاع على بيانات التمويل الفورية عبر جميع المنصات في وقت واحد، وتمريرها عبر خوارزميات التنفيذ، وتخصيص رأس المال بوتيرة تتطابق مع تحركات الأسعار أو تتفوق عليها. في الواقع، يمكن للمتداولين الخوارزميين وشركات التداول عالي التردد (high-frequency firms) القيام بذلك — لكن معظم المشاركين يعجزون عنه.
هذه العقبة الثالثة هي أيضاً الأكثر عرضة للتهديد الوشيك من جراء التطور التكنولوجي. حيث تدفقت شركات التداول عالي التردد والأنظمة الكمية المدفوعة بالذكاء الاصطناعي على صفقات الـ carry في الكريبتو بأعداد متزايدة خلال عامي 2024 و2025. والسرعة التي يتداولون بها ومراقبتهم المستمرة لهذه المراكز تفوق قدرة أي إنسان أو فريق صغير. ويمكن للفوارق التي يستهدفونها أن تكون ضئيلة للغاية — مجرد بضع نقاط أساس — حيث يقومون بجنيها متراكمة من خلال أحجام التداول الضخمة. وفي أسواق الأسهم التقليدية، أدى ظهور شركات التداول عالي التردد (HFT) في أوائل العقد الأول من القرن الحادي والعشرين إلى التضييق المنهجي على فوارق المراجحة البسيطة حتى لم يعد قادراً على اقتناص الأرباح الهامشية سوى اللاعبين الأسرع والأكثر كفاءة في استخدام رأس المال. وتسير صفقات الـ carry في الكريبتو في مسار مشابه ولكن انطلاقاً من مستوى فوارق أكبر بكثير.
تعتمد الإجابة على ما إذا كانت هذه الصفقات قد ماتت بالفعل بالنسبة للمشاركين غير الخوارزميين على النسخة التي تسأل عنها من هذه الصفقات. فحصد معدلات التمويل الخالص عبر العقود الدائمة لـ BTC في المنصات الرئيسية (Binance، Bybit، OKX) — كان عدم الكفاءة في هذه الأسواق يخضع للمراجحة شبه الفورية سابقاً، حيث تتبع الأنظمة الآلية هذه الفوارق وتستغلها. وأصبحت الهوامش أصغر بكثير مما كانت عليه خلال عام 2021 أو حتى 2022، عندما وصلت معدلات التمويل في السوق الصاعدة إلى عوائد سنوية بلغت 30 و50 وحتى 100 بالمئة لفترات ممتدة. ومع ذلك، فمن غير المرجح أن تعود تلك الأيام في أي وقت قريب. لكن الصفقة لم تمت بعد؛ إذ لا يزال فارق الأساس على العقود الآجلة ربع السنوية عميقاً جداً وضمن نطاق يتفوق على الدخل الثابت التقليدي في أغلب الأوقات تقريباً، كما أن معدل التمويل على الأصول الأقل سيولة وفي المنصات الأصغر لا يزال يتباين بشكل ملحوظ عن المنصات الكبرى. ومع ذلك، فإن ما يختفي حقاً هو العصر الذي كان بإمكان أكثر المشاركين حداثة في السوق تنفيذ هذه الصفقات فيه بعفوية. والبديل المتبقي اليوم هو الانضباط التشغيلي الصارم.
من ينجح فعلياً في تحقيق ذلك
أولئك الذين يمتلكون سجلاً حقيقياً في تعظيم أرباحهم من خلال تداول الـ carry في الكريبتو يتشاركون جميعاً في سمات متقاربة إلى حد كبير وفقاً للملاحظة التجريبية والشهادات الواقعية لمن أمضوا وقتاً كافياً في هذا المجال.
إنهم يتعاملون مع الأمر كبنية تحتية وليس كمضاربة. عقليتهم أقرب إلى مشغل للمرافق الخدمية منها إلى مقامر — فهم يسعون لاستخلاص عائد من ظاهرة هيكلية في السوق، وليس للمراهنة على اتجاه معين بقناعة مطلقة. وبالنسبة لهم، فهم يراقبون معدلات التمويل وفوارق الأساس مثلما يراقب الكهربائي الجهد الكهربائي: بانضباط ودون انفعال، بل بالحذر الملتزم لشخص يدرك أن أي انحراف عن المعدل الطبيعي يحمل تداعيات على طريقة سير العمليات.
إنهم يتقبلون التعقيد دون أن يقعوا في فتنته. حيث تُبنى عمليات التنفيذ بدرجة تعقيد عالية ولكنها مبررة تماماً — وتتمثل في الأجزاء المتغيرة المتعلقة بتحديد حجم المراكز، وإدارة الهامش، وتغيرات الأساس أو إعادة التوازن، ومراقبة السلاسل الزمنية عبر منصات تداول متعددة. وينجح أفضل المشغلين في الحفاظ على هياكلهم بسيطة بقدر ما تسمح به الاستراتيجية، وهي عادةً أبسط بكثير من جميع الهياكل التي يبتكرها المشاركون في البداية عند احتكاكهم بهذا المجال لأول مرة.
لديهم إدراك حقيقي لسيناريوهات الهبوط المعاكسة. ليس مجرد وعي نظري — بل تجربة حية وعميقة لطبيعة التصفية الإجبارية، وكيف يبدو انعكاس معدل التمويل، وما يحدثه انخفاض السوق الفوري بنسبة 30 بالمئة من ضغط على الهامش في المراكز المحايدة اتجاهياً. ستساعدك تجربتك على أرض الواقع على التعامل مع المواقف الصعبة، ولكن تذكر أن المتداولين الذين استطاعوا البقاء على قيد الحياة لفترة كافية لتحقيق عوائد تراكمية هم أولئك الذين وضعوا نماذج لأسوأ السيناريوهات قبل استخدام أي رأس مال، وليس أولئك الذين اكتشفوها عبر معايشتها فعلياً.
إنهم يتحلون بالصبر ولكن بطريقة مختلفة: يكتفون بتحقيق عائد منخفض في مواقعهم لفترات زمنية طويلة جداً، ولا يتطلعون إلى استخدام رافعة مالية مفرطة، أو البحث عن نسخة بديلة من الصفقات تحقق عائداً أعلى ولكنها تنطوي على مخاطر أكبر عندما يبدو الخيار منخفض العائد بطيئاً للغاية. وبالصبر السلبي — نعني أنك لا تجلس مكتوف الأيدي؛ بل هناك مراقبة نشطة، وتعديلات مستمرة على المحافظ الاستثمارية، والانسحاب تماماً عندما يميل ميزان المخاطر مقابل العائد بشكل غير مواتٍ. هذا ليس من نوع الصبر الذي تمارسه أثناء انتظار الحافلة. بل هو الاستعداد، والانتظار بصبر كجراح أجرى هذه العملية حرفياً عشرات المرات مدركاً أن معظم العمل يتم قبل وقت طويل من لمس المشرط.
تميل الركائز التقنية التي يستخدمها هؤلاء المشغلون إلى النمطية المدروسة التي تخلو من الإثارة: اتصالات رتيبة عبر API المنصات، ولوحات تحكم بسيطة لمراقبة المراكز، وتنبيهات آلية لعتبات معدلات التمويل ومستويات الهامش — مع بروتوكول نشط لإدارة المخاطر يحدد، قبل اتخاذ أي مركز، متى سيتم إغلاقه بالضبط أو ترحيله. أما أولئك الذين يعتمدون على المراقبة اليدوية والتقدير الشخصي، فيكون أداؤهم أسوأ من أولئك الذين صاغوا قواعدهم برمجياً مسبقاً، لأن اللحظات التي تشتد فيها الحاجة إلى التقدير السليم هي ذاتها اللحظات التي يقلص فيها التوتر والضغط العصبي من دقة هذا التقدير.
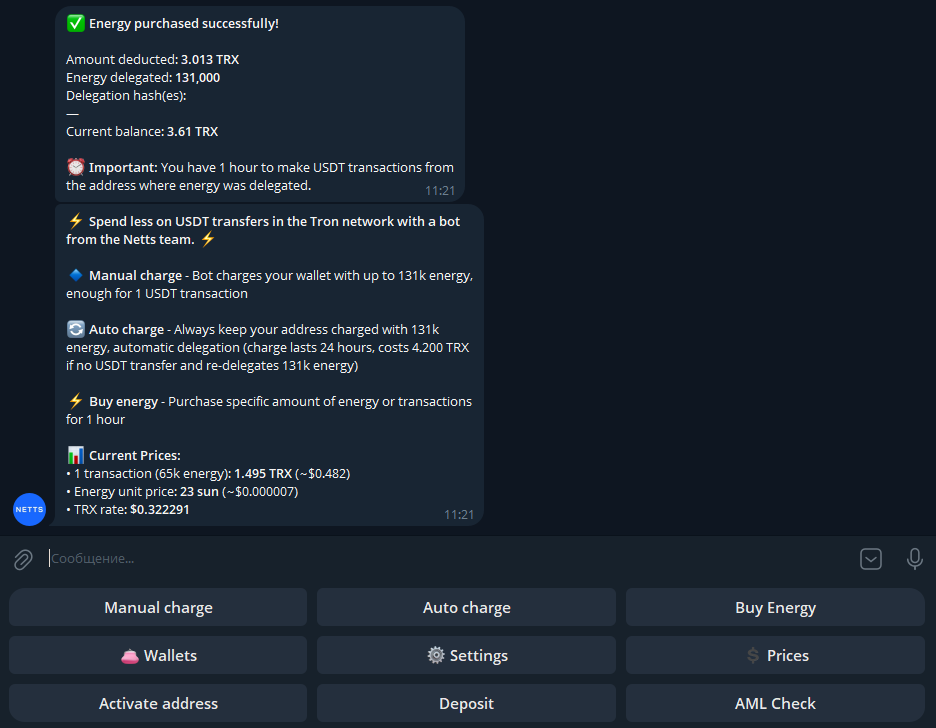
ولكن بالنسبة للمتداولين الذين ينقلون عملات USDT بأحجام ضخمة بين الشبكات لسداد هذه المراكز — من خلال التجسير (bridging) من منصة إلى أخرى، وإدارة الضمانات عبر مختلف المنصات، والحفاظ على توظيف رأس المال بشكل سليم — فإن تكلفة تحويل العملات المستقرة هذه تتراكم آلاف المرات على مدار العام. وهنا يأتي دور Netts Energy Charge Bot لمعالجة طبقة إدارة TRON Energy المصممة لدعم تلك التكاليف المنخفضة — فأمر واحد عبر Telegram يعيد تفعيل إمداد TRON Energy الخاص بك لإجراء تداولات USDT وبتكلفة خارج أوقات الذروة تبلغ حوالي 25 sun لكل وحدة، مع تسوية فورية. وتتيح ميزة Auto-Charge تنفيذ دورة شحن TRON Energy تلقائياً — مما يحافظ على رصيد العنوان عند 131,000 Energy بشكل دائم، مع إعادة التفويض كل 24 ساعة — وهذا يعني أن المتداولين النشطين لن يحتاجوا أبداً إلى مقاطعة جلسة إدارة المراكز في منتصفها للتعامل مع متطلبات تعبئة رصيد TRON. إنها الاستمرارية والجاهزية الهادئة للأتمتة التشغيلية التي تحافظ على كفاءة ونقاء عمليات الـ carry أثناء التنفيذ، حيث تعمل البنية التحتية بسلاسة خلف الكواليس بينما تتفرغ أنت في الواجهة لمراقبة الفوارق السعرية وإدارة الهوامش.