Ekonomi Carry dalam Kripto: Funding Rate, Basis Trade, dan Mekanisme Tersembunyi
Pinjam murah, investasikan mahal, kantongi selisihnya — cara kerja carry trade di kripto, mulai dari funding rate hingga strategi basis, serta apa saja yang sebenarnya dibutuhkan.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Di suatu tempat di dunia saat ini, ada bank yang meminjam uang dengan bunga dua persen dan meminjamkannya kembali dengan bunga enam persen. Selama bank pernah ada, sepanjang sejarah tercatat — bahkan jauh sebelumnya — bank seperti itu selalu eksis. Selisih antara imbal hasil dikurangi biaya modal bukanlah inovasi finansial — ini adalah rumus tertua dalam perdagangan terorganisasi yang sudah ada sebelum bunga berbunga, perusahaan saham gabungan, bahkan kata "keuangan" itu sendiri diciptakan. Di antara selisih kurs berbagai mata uang dan suku bunga kredit antarkota, bank-bank Medici di Florence abad ke-14 mendanai perdagangan mereka. Pedagang Belanda pada abad ke-17 umumnya meminjam dengan jaminan resi gudang pada tingkat biaya yang jauh di bawah potensi keuntungan modal yang sama jika diputar dalam perdagangan rempah-rempah. Logikanya tidak pernah berubah karena psikologi yang mendasarinya juga abadi: jika dihadapkan pada pilihan antara (1) uang murah yang menghasilkan imbal hasil tinggi dan (2) sifat dasar manusia, menurut Anda apa jawaban yang paling jelas?
Meskipun kita menyebutnya keserakahan, ini bukanlah grafik keserakahan dalam arti tradisional. Ini adalah tindakan naluriah dari siapa pun yang memahami bahwa modal memiliki biaya dan perbedaan biaya tersebut dapat diarbitrase. Carry trade yang sukses tidak terasa seperti spekulasi — melainkan lebih seperti membaca fakta tersembunyi tentang dunia dan mengeksekusinya selagi orang lain bergerak terlalu lambat. Risiko ini, yang tampak aman dan teoretis sampai tiba-tiba kenyataan berkata lain, selalu terlihat jauh di depan mata.
Intuisi ini kemudian disistematisasikan di pasar valuta asing pada akhir abad ke-20 menjadi apa yang sekarang kita sebut sebagai financial carry trade modern. Praktik tradisionalnya adalah meminjam dalam yen Jepang — mata uang yang secara historis memiliki suku bunga sangat rendah — lalu mengalokasikan dana tersebut ke aset-aset dengan imbal hasil lebih tinggi, seperti obligasi pemerintah Australia, surat utang pasar negara berkembang (emerging market), atau instrumen apa pun dengan selisih imbal hasil yang cukup menggiurkan dibanding JPY.
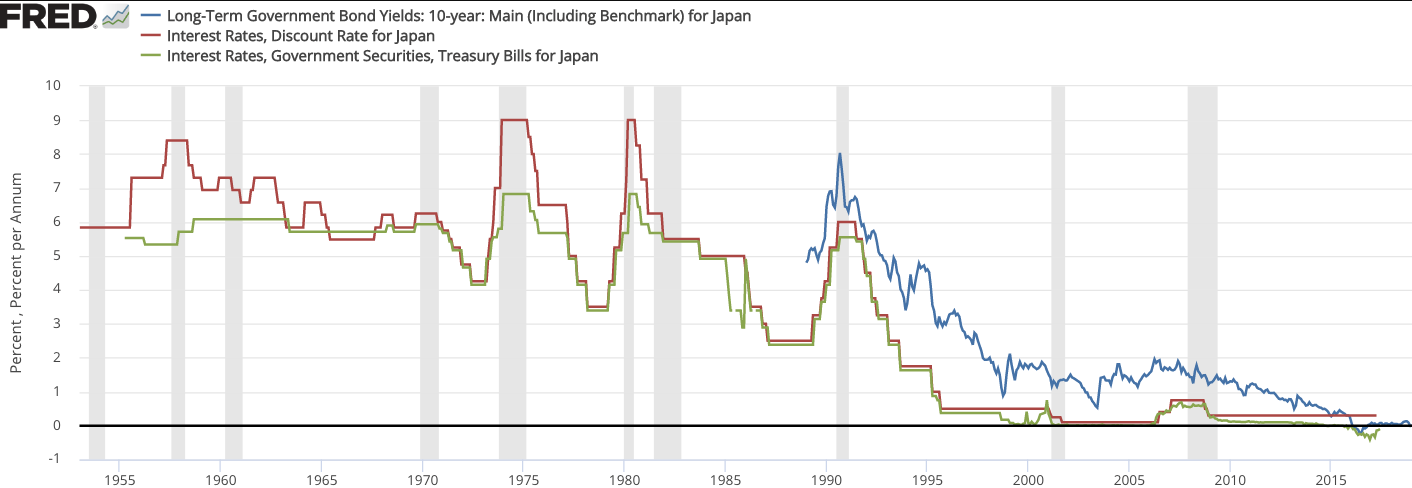
Perdagangan ini berlangsung selama beberapa dekade, terutama oleh para trader institusional, hedge fund, dan pada akhirnya oleh pelaku ritel juga. Alasannya adalah karena yen tetap murah dan diferensial imbal hasil terus bertahan (setidaknya menurut sejumlah tolok ukur, meski sempat terinterupsi). Pembongkaran (unwinding) yen carry trade pada bulan Agustus — yang dipicu oleh langkah kenaikan suku bunga BoJ sehingga menekan spread — memicu flash crash yang seketika merontokkan pasar kripto seirama dengan pasar ekuitas, memberikan pelajaran yang sangat menyakitkan bagi satu generasi trader: volatilitas rendah sampai tiba-tiba meledak, itulah cara kerja carry trade yang sebenarnya. Ini berarti lonceng bahaya yang sama berbunyi di pasar kripto dan pasar global lainnya ketika Bank of Japan mengumumkan langkah-langkah pengetatan moneter baru yang direncanakan untuk tahun 2025 dan 2026.
Kripto tidak mengadopsi gaya perdagangan ini sebagai pelengkap belaka. Justru sebaliknya, kripto membangun iterasinya sendiri dari nol — versi yang jauh lebih mudah diakses, beragam, dan tersedia tanpa henti dibandingkan apa yang pernah ditawarkan oleh keuangan tradisional.
Funding Rate: Mesin di Balik Layar
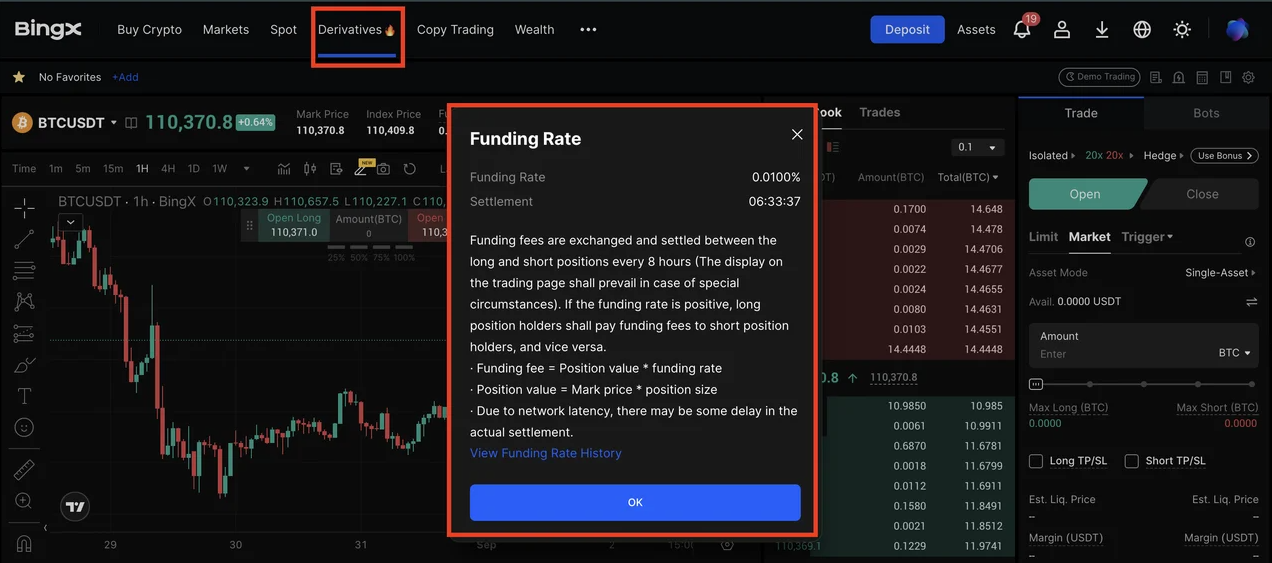
Jika Anda ingin memahami carry dalam kripto, Anda harus memahami perpetual futures — di sanalah mekanisme ini bekerja. Derivatif tanpa kedaluwarsa yang melacak harga aset acuan (underlying) — Bitcoin, Ethereum, Solana, atau apa pun yang memiliki pasar likuid — disebut perpetual contract (kontrak perpetual). Perpetual tidak memiliki waktu kedaluwarsa layaknya futures tradisional yang mengharuskan penyelesaian akhir. Ketiadaan tanggal kedaluwarsa ini menimbulkan masalah struktural: tanpa batas waktu, tidak ada tekanan alami untuk menjaga harga kontrak tetap selaras dengan harga spot. Bursa menyelesaikan hal ini dengan funding rate, yaitu transfer kas (positif atau negatif) antara posisi long dan short pada interval waktu tertentu — biasanya setiap delapan jam, tiga kali sehari.
Arah transfer dana ini sangat bergantung pada sentimen pasar. Ketika posisi long membayar short, itu berarti kontrak perpetual diperdagangkan dengan harga premium di atas spot, yang terjadi ketika para trader cenderung bullish — karena lebih banyak orang ingin mengambil posisi long. Ketika perpetual diperdagangkan di bawah harga spot, posisi short yang membayar long. Funding rate dirancang untuk menutup celah ini: jika posisi long membayar, biaya bagi trader untuk mempertahankan posisi long menjadi lebih mahal dan posisi short menjadi lebih murah, sehingga mendorong harga perpetual kembali mendekati harga spot. Mekanismenya sangat elegan. Dan itulah fondasi utama dari ekonomi carry: bagaimana cara Anda memanfaatkannya.
Trader yang melakukan panen funding rate secara lugas akan membeli spot (long) dan melakukan short pada perpetual dalam jumlah yang sama persis. Kedua posisi ini saling meniadakan eksposur arah pergerakan harga (delta-neutral) — jika harga Bitcoin naik, posisi spot akan menghasilkan profit sebesar X dan posisi short di perpetual akan merugi sebesar Y dalam jumlah yang identik, sehingga pergerakan harga meninggalkan nilai bersih nol. Yang tersisa, ketika posisi long membayar short dalam pasar bullish, adalah pembayaran funding fee setiap delapan jam. Inilah carry dalam wujud kripto yang paling murni: tanpa taruhan arah pasar, tanpa bias harga; murni menangkap biaya yang dihasilkan oleh mekanika struktural pasar itu sendiri.
Angka-angka ini sama sekali tidak kecil. Estimasi pembayaran funding global selama periode 239 hari terakhir berdasarkan open interest perpetual Ethereum di berbagai bursa terkemuka berkisar antara $1,5 miliar hingga $2,2 miliar, tergantung pada asumsi besaran open interest. Jika diekstrapolasikan ke basis tahunan, arus bersih funding di seluruh pasar perpetual kemungkinan mencapai beberapa miliar dolar per tahun selama periode aktif. Ini adalah perputaran uang antarpihak, yang bergerak karena salah satu pihak dalam perdagangan rela membayarnya demi memperoleh leverage dan eksposur arah pergerakan harga.
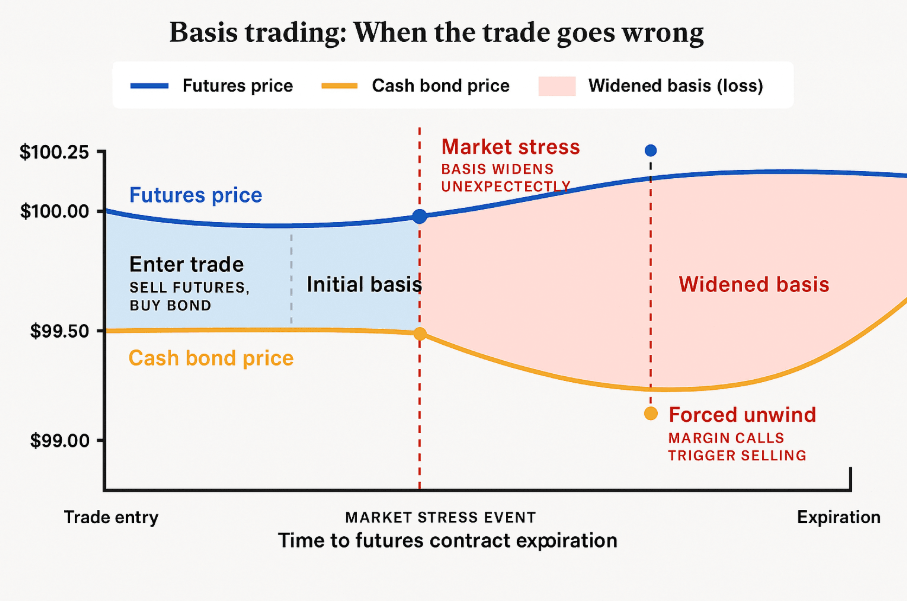
Basis trade adalah saudara dekat dari strategi ini. 'Basis' adalah selisih harga antara kontrak futures dan aset spot acuannya. Contoh: kontrak futures triwulanan yang jatuh tempo dalam tiga bulan diperdagangkan $3.000 lebih tinggi daripada pasar spot — katakanlah Bitcoin berada di harga $60.000 pada spot dan kontraknya di $63.000. Peluang ini dapat dieksekusi oleh trader yang membeli Bitcoin spot sembari melakukan short pada kontrak futures, yang juga bersifat delta-neutral. Seiring berjalannya waktu menuju kedaluwarsa kontrak futures, harganya akan semakin mendekati spot, demikian pula spread 5 persen yang perlahan mengalir penuh ke akun trader. Ini adalah strategi coin-and-carry dalam konteks kripto (cash-and-carry bekerja dengan cara yang sama persis), dan versi tahunannya bisa berkali-kali lipat lebih tinggi daripada imbal hasil instrumen pasar uang tradisional mana pun pada periode yang sama.
Sinyal dan Kebisingan, Otoritas dan Kerahasiaan
Metode-metode ini menciptakan basis pengikut setia yang terdiri dari analis, peneliti, dan praktisi yang kini giat memublikasikan temuan, menjual langganan, dan mengelola komunitas edukasi. Skeptisisme semacam itu mutlak diperlukan untuk menavigasi lingkungan informasi seperti ini.
Sinyal yang sah di ranah ini meliputi: riset akademis tentang perilaku funding rate dan dinamika basis dari para ekonom independen yang tidak memiliki kepentingan finansial dalam portofolio Anda; data on-chain yang dihimpun oleh perusahaan analitik seperti Glassnode atau CoinGlass yang melacak open interest, funding rate, dan basis spread secara live; serta para pengelola dana dengan rekam jejak performa terverifikasi selama setidaknya beberapa siklus pasar. Dalam salah satu publikasi riset mengenai carry kripto, kelompok riset CEPR — yang sebagian besar terdiri dari para ekonom akademis senior universitas terkemuka di Eropa — meneliti bagaimana segmentasi pasar menghasilkan distorsi harga jangka panjang yang membuka celah bagi perdagangan semacam ini. Riset kaliber ini adalah sinyal paling murni yang bisa Anda temukan di industri ini.
Namun, kebisingan (noise) jauh lebih nyaring dan masif. Terdapat konflik kepentingan yang nyata pada para influencer yang mempromosikan strategi funding rate sementara mereka sendiri menjadi mitra afiliasi dari bursa tempat strategi tersebut dijalankan. Komunitas yang menawarkan layanan langganan dengan sinyal semi-harian kapan harus masuk dan keluar dari posisi carry lebih banyak memberi ilusi rasa aman ketimbang keunggulan (edge) yang terbukti secara konsisten. Masalah "resep rahasia" semacam ini adalah fenomena umum: pihak mana pun yang benar-benar menemukan keunggulan funding rate yang stabil tidak memiliki alasan sama sekali untuk membagikannya ke publik, melainkan justru memanfaatkannya secara diam-diam hingga celah tersebut tertutup. Strategi yang dijabarkan dalam artikel-artikel blog biasanya antara sudah basi atau tidak pernah cukup spesifik untuk dipraktikkan.
Informasi yang benar-benar bernilai — level presisi di mana funding rate antar bursa berbeda cukup lebar untuk menghasilkan keuntungan, efisiensi modal dari berbagai struktur eksekusi, serta kondisi apa yang berkorelasi dengan pelebaran atau penyempitan basis yang dapat diprediksi — berada di tangan dana kuantitatif (quant fund) yang mengeksekusi perdagangan ini dalam skala masif, atau terkubur dalam jurnal akademis yang berdebu di rak buku. Pihak-pihak yang berbicara di depan publik biasanya hanya menyediakan kerangka kerja dan konsep, itu pun secara sangat mendasar. Itu adalah langkah rasional bagi mereka. Ini juga yang seharusnya membunyikan tanda bahaya di benak Anda setiap kali melihat seseorang tampak begitu bernafsu membeberkan secara cuma-cuma bagaimana cara mereka mencetak uang.
Berikut adalah beberapa faktor terpenting yang wajib diperhatikan jika Anda tertarik mendalami bidang ini:
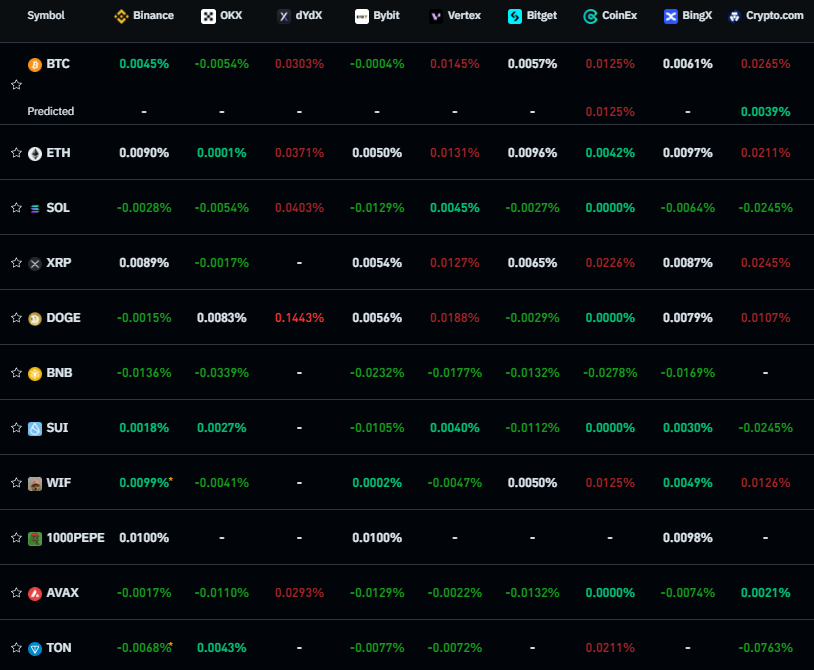
Level dan arah funding rate di bursa-bursa utama. CoinGlass menyajikan data ini secara real-time. Jika rate positif bertahan stabil di Binance, Bybit, dan OKX secara bersamaan, hal itu mengindikasikan adanya leverage bullish yang konsisten yang dapat dimanfaatkan melalui carry trade.
Basis spot terhadap futures triwulanan. Ketika basis triwulanan Bitcoin berada di atas 10 persen disetahunkan, strategi coin-and-carry menawarkan imbal hasil yang lebih tinggi dibanding kebanyakan instrumen pendapatan tetap (fixed income) tradisional.
Menggunakan open interest sebagai barometer stabilitas. Open interest yang sangat tinggi mencerminkan pasar yang sangat padat (crowded), artinya makin banyak pelaku yang mengejar spread yang sama (sehingga mengompresi imbal hasil) dan meningkatkan risiko di mana lonjakan volatilitas dapat memicu likuidasi massal saat mereka berebut pintu keluar.
Divergensi funding rate antarbursa. Dalam kondisi di mana funding rate di platform yang relatif lebih kecil berbeda jauh dari bursa-bursa raksasa, peluang arbitrase lintas bursa (cross-exchange) dapat terbentuk, meski kompleksitas eksekusinya meningkat drastis.
Bagaimana Pasar Mengizinkan Hal Ini Terjadi — dan Batasannya
Pertanyaan paling mendasar seputar peluang arbitrase yang persisten adalah mengapa celah tersebut terus ada. Mengapa dana institusional tidak langsung melenyapkan keuntungan tanpa risiko ini melalui persaingan pasar, jika panen funding rate memang begitu konsisten menghasilkan profit?
Jawabannya terletak pada beberapa friksi nyata yang mencegah spread ini terkompresi secara sempurna. Friksi pertama adalah kebutuhan modal. Posisi carry delta-neutral yang terukur menuntut alokasi modal di dua tempat sekaligus: kepemilikan spot dan margin di bursa derivatif, sehingga modal yang terkunci jauh lebih besar daripada sekadar taruhan arah harga biasa. Imbal hasil marginal sering kali dianggap tidak sepadan bagi mayoritas pemain ritel, sehingga mereka lebih memilih peluang lain mengingat kompleksitas dan penguncian modal yang terlibat. Di tingkat institusi, kendala kustodian dan regulasi dalam memegang kripto di banyak platform menciptakan friksi operasional yang membatasi partisipasi mereka.
Friksi kedua adalah penghindaran risiko (risk aversion). Carry trade bukanlah strategi bebas risiko. Ketika pasar bergerak sangat liar, seperti saat Bitcoin anjlok 20 persen dalam satu jam, kerugian pada kepemilikan spot memang diimbangi oleh keuntungan pada posisi short perpetual — dengan asumsi status delta-neutral tetap terjaga. Namun, mekanisme persyaratan margin berarti bahwa meski secara teori posisi ini seimbang (dengan asumsi nilai nosional sepadan), saat terjadi penurunan tajam posisi short perpetual akan membutuhkan jaminan (kolateral) tambahan. Volatilitas yang ekstrem ini dapat memicu likuidasi trader sebelum posisinya sempat pulih, jika mereka tidak mampu memenuhi margin call. Risiko ekor (tail risk) semacam ini dapat menghasilkan kalkulasi efisiensi modal yang sangat berbeda jika diperhitungkan dengan cermat.
Friksi ketiga adalah asimetri informasi. Tidak semua orang memiliki kapabilitas untuk memantau data funding real-time di semua bursa sekaligus, memprosesnya melalui logika eksekusi otomatis, dan mengalokasikan modal dengan kecepatan yang mengimbangi atau melampaui pergeseran rate. Trader algoritmik dan firma frekuensi tinggi (HFT) mampu melakukan hal ini — sebagian besar pelaku pasar lainnya tidak.
Friksi ketiga ini juga merupakan area yang paling rentan terhadap disrupsi teknologi. Firma perdagangan frekuensi tinggi dan sistem kuantitatif berbasis AI kian membanjiri arena carry kripto sepanjang tahun 2024 dan 2025. Kecepatan eksekusi dan pemantauan posisi non-stop mereka melampaui kemampuan manusia atau tim kecil mana pun. Spread yang mereka buru bisa sangat tipis — hanya beberapa basis poin — namun mereka meraupnya dalam skala besar melalui volume tinggi. Di pasar ekuitas tradisional, kemunculan firma HFT di awal tahun 2000-an secara sistematis memangkas spread arbitrase konvensional hingga hanya menyisakan pemain tercepat dan paling efisien modal untuk meraup profit marjinal. Carry kripto berada di lintasan serupa, namun bermula dari level spread yang jauh lebih lebar.
Apakah strategi ini sudah mati bagi pelaku non-algoritma bergantung pada versi mana yang Anda bicarakan. Panen funding rate murni pada pasangan perpetual BTC utama (Binance, Bybit, OKX) — inefisiensi pada pasar-pasar ini sebelumnya telah diarbiitrase hampir seketika oleh sistem otomatis yang melacak dan mengeksekusi spread. Margin keuntungannya kini jauh lebih ramping dibanding tahun 2021 atau 2022, saat funding rate di masa bull run mampu mencetak imbal hasil tahunan setinggi 30, 50, bahkan 100 persen dalam rentang waktu tertentu. Hari-hari seperti itu tampaknya tidak akan kembali dalam waktu dekat. Namun, perdagangan ini belum mati. Spread basis pada futures triwulanan masih berada pada rentang yang hampir selalu mengalahkan instrumen pendapatan tetap tradisional, dan funding rate pada aset yang kurang likuid serta bursa yang lebih kecil terus menunjukkan divergensi yang cukup signifikan dibanding platform utama. Yang kini memudar adalah era di mana pelaku pasar pemula sekalipun dapat menjalankan transaksi ini secara santai. Yang tersisa kini adalah tuntutan disiplin dan ketelitian operasional yang nyata.
Siapa yang Benar-Benar Berhasil Menjalankannya
Mereka yang memiliki rekam jejak terbukti dalam memaksimalkan profit dari carry trade kripto umumnya memiliki profil yang serupa, berdasarkan pengamatan empiris dan kesaksian para pelaku lama di industri ini.
Mereka memandangnya sebagai infrastruktur, bukan sarana spekulasi. Pola pikir mereka lebih menyerupai operator utilitas ketimbang penjudi — tujuannya adalah mengekstraksi imbal hasil dari fenomena struktural pasar, bukan bertaruh pada arah harga dengan keyakinan buta. Bagi mereka, memantau funding rate dan basis spread tak ubahnya seperti teknisi listrik yang mengukur voltase: dieksekusi tanpa euforia berlebih, melainkan dengan kehati-hatian penuh dari seseorang yang paham betul bahwa anomali kecil dapat berdampak fatal pada operasional keseluruhan.
Mereka menerima kompleksitas tanpa terbuai olehnya. Implementasi strategi mereka dibangun dengan pertimbangan matang — mencakup penentuan ukuran posisi (position sizing), manajemen margin, pergeseran basis atau rebalancing, serta pemantauan time-series lintas bursa. Operator terbaik berhasil menjaga struktur mereka sesederhana mungkin sesuai kebutuhan strategi, yang biasanya jauh lebih ringkas ketimbang skema rumit yang dibuat oleh pemula saat pertama kali menjajaki ranah ini.
Mereka memiliki pemahaman nyata tentang skenario terburuk (downside). Bukan sekadar teori — melainkan pengalaman nyata tentang bagaimana proses likuidasi terjadi, seperti apa rasanya inversi funding rate, dan apa dampak drawdown spot sebesar 30 persen terhadap tekanan margin pada posisi delta-neutral. Pengalaman di dunia nyata akan melatih kesiapan Anda menghadapi situasi tersebut, namun ketahuilah bahwa trader yang mampu bertahan lama hingga berhasil melipatgandakan keuntungan adalah mereka yang telah memodelkan skenario terburuk sebelum mengerahkan modal, bukan mereka yang baru tersadar setelah mengalaminya sendiri.
Mereka sabar, namun dalam arti yang berbeda: puas dengan imbal hasil rendah dalam jangka waktu yang sangat panjang, tanpa tergoda melipatgandakan leverage atau mencari-cari variasi perdagangan berisiko tinggi hanya karena imbal hasil yang stabil terasa membosankan. Kesabaran ini bukan berarti berdiam diri; ada pemantauan aktif, penyesuaian portofolio berkala, dan keberanian untuk mundur total ketika rasio risk-to-reward sudah tidak lagi menguntungkan. Ini bukan kesabaran pasif seperti menunggu bus tiba di halte. Ini adalah persiapan matang, kesabaran layaknya seorang dokter bedah yang telah mengulang prosedur yang sama puluhan kali dan menyadari bahwa sebagian besar keberhasilan ditentukan jauh sebelum pisau bedah diangkat.
Tulang punggung teknis yang digunakan para operator ini biasanya sengaja dirancang membosankan: koneksi API bursa yang stabil, dasbor pemantauan posisi yang sederhana, notifikasi otomatis untuk ambang batas funding rate dan level margin — serta protokol manajemen risiko aktif yang menentukan secara presisi kapan posisi harus ditutup atau di-roll over bahkan sebelum posisi tersebut dibuka. Mereka yang mengandalkan pemantauan manual dan keputusan diskresioner cenderung berkinerja lebih buruk dibanding mereka yang telah membukukan aturan main sejak awal, karena momen saat penilaian logis paling dibutuhkan justru merupakan momen di mana stres paling mengaburkan pikiran.
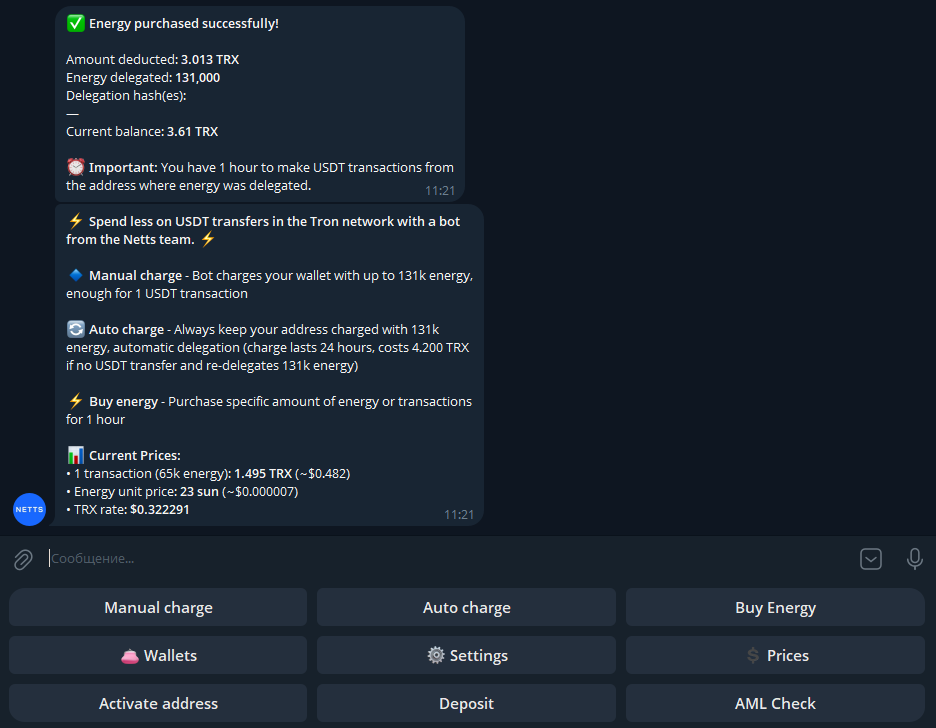
Namun bagi trader yang memindahkan USDT dalam volume masif antarjaringan untuk mengelola posisi-posisi ini — melakukan bridging antarbursa, mengelola kolateral lintas platform, dan menjaga modal tetap teralokasi dengan optimal — biaya transfer stablecoin ini dapat membengkak hingga ribuan kali lipat sepanjang tahun. Di sinilah Netts Energy Charge Bot hadir menangani lapisan manajemen Energy TRON untuk menjaga biaya transaksi tetap rendah — satu perintah di Telegram memulihkan suplai Energy TRON Anda untuk transaksi USDT dengan biaya off-peak sekitar 25 sun per unit, disertai penyelesaian instan. Fitur Auto-Charge memungkinkan siklus pengisian ulang Energy TRON berjalan secara otomatis — menjaga alamat selalu terisi pada kapasitas 131.000 Energy tanpa batas waktu melalui delegasi ulang setiap 24 jam — sehingga trader aktif tidak perlu lagi menghentikan sesi manajemen posisi mereka di tengah jalan hanya untuk melakukan topup TRON. Pengulangan otomatis yang efisien inilah yang menjaga kelancaran operasional carry trade, bekerja di balik layar sementara pemantauan spread dan pengelolaan margin berlangsung di layar utama.