Nền kinh tế Carry Trade trong Crypto: Funding Rate, Giao dịch Basis và Cơ chế Ẩn sau
Vay rẻ, đầu tư đắt, bỏ túi khoản chênh lệch — cách carry trade hoạt động trong crypto, từ funding rate đến các chiến lược basis, và những gì thực sự cần để triển khai.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Ở đâu đó trên thế giới hôm nay, một ngân hàng đang vay tiền với lãi suất hai phần trăm và cho vay lại với mức sáu phần trăm. Trong suốt chiều dài lịch sử tồn tại của các ngân hàng, kể từ khi lịch sử bắt đầu được ghi chép — và thậm chí rất lâu trước đó — một ngân hàng như vậy luôn luôn hiện diện. Chênh lệch giữa lợi suất trừ đi chi phí vốn không phải là một phát kiến tài chính mới — đó là phương trình lâu đời nhất trong thương mại có tổ chức, có trước cả lãi kép, công ty cổ phần, hay thậm chí trước cả thuật ngữ "tài chính". Dựa vào sự chênh lệch tỷ giá giữa các loại tiền tệ và lãi suất tín dụng giữa các thành bang khác nhau, các ngân hàng Medici ở Florence thế kỷ 14 đã tài trợ cho hoạt động thương mại của họ. Các thương nhân Hà Lan vào thế kỷ 17 thường vay thế chấp bằng biên lai kho bãi với mức giá thấp hơn nhiều so với lợi nhuận mà nguồn vốn đó có thể kiếm được trong ngành thương mại gia vị. Logic này là bất biến vì tâm lý cơ bản là bất biến: khi được lựa chọn giữa (1) nguồn tiền rẻ mang lại lợi nhuận cao và (2) bản tính con người, bạn nghĩ câu trả lời hiển nhiên sẽ là gì?
Mặc dù chúng ta gọi đó là lòng tham, nhưng đây không phải là biểu hiện của lòng tham theo nghĩa truyền thống. Đó là hành động bản năng của bất kỳ ai hiểu rằng vốn luôn có chi phí và sự chênh lệch chi phí là cơ hội kinh doanh chênh lệch giá (arbitrage). Các giao dịch carry trade thành công không mang lại cảm giác đầu cơ — chúng giống như việc đọc được một sự thật không mấy hiển nhiên về thế giới và hành động dựa trên nó trong khi những người khác còn quá chậm chạp. Rủi ro này, vốn luôn êm đẹp và mang tính lý thuyết cho đến khoảnh khắc nó không còn như vậy nữa, luôn có vẻ xa vời.
Trực giác này đã trở nên có hệ thống trên thị trường ngoại hối vào cuối thế kỷ 20, biến thành thứ mà ngày nay chúng ta gọi là carry trade tài chính hiện đại. Cách tiếp cận truyền thống là vay bằng đồng yên Nhật — một đồng tiền có lãi suất lịch sử rất thấp — sau đó phân bổ số tiền thu được vào các tài sản có lợi suất cao hơn — trái phiếu chính phủ Úc, nợ của các thị trường mới nổi, bất kỳ thứ gì có mức chênh lệch lợi suất đủ cao so với JPY.
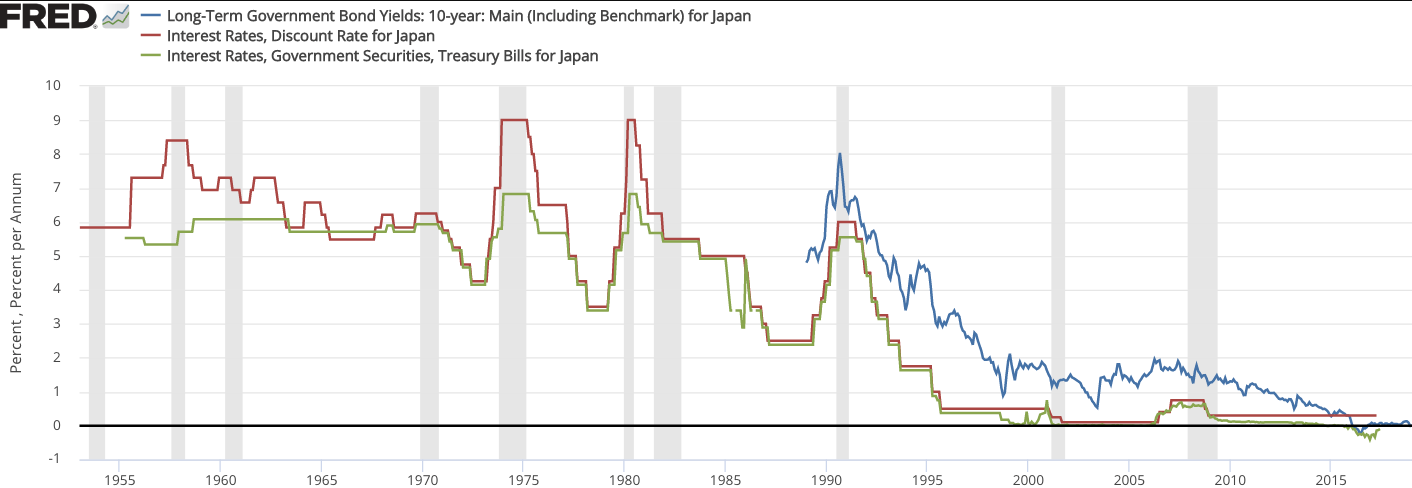
Giao dịch này đã được vận hành trong nhiều thập kỷ, chủ yếu bởi các nhà giao dịch tổ chức, quỹ phòng hộ và cuối cùng là cả các nhà giao dịch cá nhân. Lý do là đồng yên vẫn duy trì ở mức rẻ và chênh lệch lợi suất tiếp tục tồn tại (xét theo một số khía cạnh, dù có những gián đoạn). Đợt tháo gỡ các vị thế yen carry trade vào tháng 8 — phần lớn được kích hoạt bởi động thái điều chỉnh lãi suất của Ngân hàng Trung ương Nhật Bản (BoJ) khiến mức chênh lệch bị thu hẹp — đã chứng kiến một cú sụp đổ chớp nhoáng (flash crash), nhanh chóng kéo thị trường crypto lao dốc đồng pha với thị trường chứng khoán và mang lại một bài học đau đớn cho cả một thế hệ nhà giao dịch: biến động thấp cho đến khi đột ngột bùng nổ chính xác là cách thức carry trade vận hành. Điều này đồng nghĩa với việc những hồi chuông cảnh báo tương tự sẽ vang lên trong thị trường crypto và các thị trường toàn cầu khác khi Ngân hàng Trung ương Nhật Bản công bố các động thái thắt chặt mới dự kiến cho năm 2025 và 2026.
Crypto không tiếp nhận kiểu giao dịch này như một suy nghĩ nảy sinh sau. Thay vào đó, nó đã tự xây dựng một phiên bản của riêng mình từ con số không — một phiên bản dễ tiếp cận hơn, đa dạng hơn và luôn sẵn sàng vận hành liên tục so với những gì tài chính truyền thống từng cung cấp.
Funding Rate: Động cơ Ẩn bên Dưới
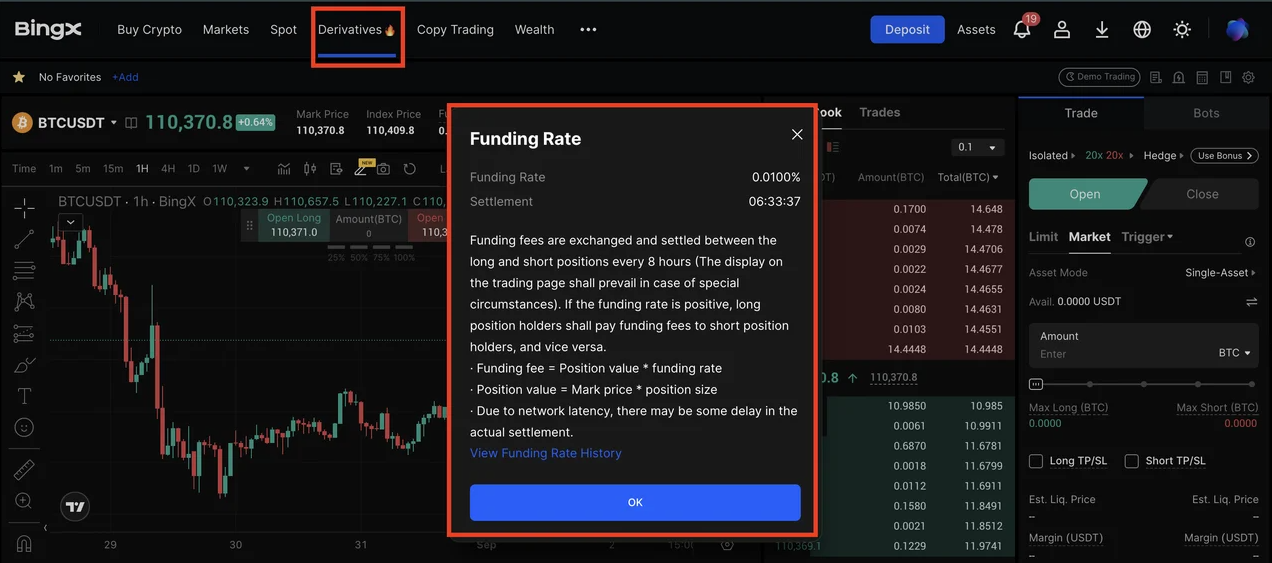
Nếu bạn muốn hiểu về carry trong crypto, bạn cần phải hiểu về hợp đồng tương lai vĩnh cửu (perpetual futures) — đó là nơi cơ chế này tồn tại. Một công cụ phái sinh không có ngày đáo hạn mô phỏng giá của một tài sản cơ sở — Bitcoin, Ethereum, Solana, bất kỳ thứ gì có thị trường thanh khoản — được gọi là hợp đồng vĩnh cửu. Hợp đồng vĩnh cửu không giống các hợp đồng tương lai truyền thống có ngày đáo hạn/buộc phải thanh toán. Việc thiếu ngày đáo hạn tạo ra một vấn đề mang tính cấu trúc: không có ngày đáo hạn, sẽ không có áp lực tự nhiên nào giữ cho giá hợp đồng bám sát với giá giao ngay (spot). Vấn đề này được các sàn giao dịch giải quyết bằng funding rate, về cơ bản là một khoản chuyển tiền (dương hoặc âm) giữa các vị thế long và short tại các khoảng thời gian cụ thể — thường là mỗi tám giờ, ba lần mỗi ngày.
Hướng chuyển khoản phụ thuộc rất lớn vào tâm lý thị trường. Khi phe long trả tiền cho phe short, điều đó có nghĩa là hợp đồng vĩnh cửu đang giao dịch ở mức giá cao hơn (premium) so với giá giao ngay, điều thường xảy ra khi các nhà giao dịch đang có xu hướng lạc quan (bullish) — vì nhiều người muốn mua vị thế long hơn. Khi hợp đồng vĩnh cửu giao dịch thấp hơn giá spot, phe short sẽ trả tiền cho phe long. Funding rate được thiết kế để thu hẹp khoảng cách này: Nếu phe long phải trả tiền, chi phí duy trì vị thế long sẽ đắt hơn đối với các nhà giao dịch và chi phí để mở vị thế short sẽ rẻ hơn, từ đó đẩy giá trên hợp đồng vĩnh cửu trở lại gần với giá spot. Cơ chế này rất tinh tế. Đó thực sự là nền tảng của nền kinh tế carry: cách bạn tận dụng đòn bẩy từ nó.
Một nhà giao dịch khác thực hiện chiến lược thu hoạch funding rate đơn giản sẽ mua spot (long) và bán hợp đồng vĩnh cửu (short) với khối lượng tương đương nhau. Hai vị thế này sẽ triệt tiêu rủi ro biến động giá theo chiều hướng của nhau — nếu Bitcoin tăng giá thì vị thế spot sẽ có lãi một lượng X và vị thế short vĩnh cửu sẽ lỗ một lượng Y tương đương theo đúng chiều hướng đó, nghĩa là biến động giá mang lại kết quả ròng bằng không. Những gì còn lại, khi phe long trả tiền cho phe short và thị trường đang trong xu hướng tăng, là một khoản thanh toán funding mỗi tám giờ. Đây là carry trade ở dạng thuần túy nhất trong crypto: không đặt cược theo hướng đi của thị trường, không cần quan điểm thị trường; chỉ đơn giản là thu giữ khoản phí mà cơ chế cấu trúc của thị trường tạo ra.
Đây hoàn toàn không phải là những con số nhỏ lẻ. Ước tính về các khoản thanh toán funding toàn cầu trong giai đoạn 239 ngày gần đây dựa trên vị thế mở (open interest) của hợp đồng vĩnh cửu Ethereum trên các sàn giao dịch lớn dao động từ 1,5 tỷ đến 2,2 tỷ USD, tùy thuộc vào các giả định về quy mô vị thế mở. Quy đổi theo năm, dòng vốn funding ròng trên tất cả các thị trường hợp đồng vĩnh cửu có thể lên tới vài tỷ đô la mỗi năm trong các giai đoạn sôi động. Đó là dòng tiền luân chuyển giữa các bên đối tác, dịch chuyển bởi vì một bên trong mỗi giao dịch sẵn sàng trả khoản tiền đó để đổi lấy đòn bẩy và vị thế theo xu hướng giá.
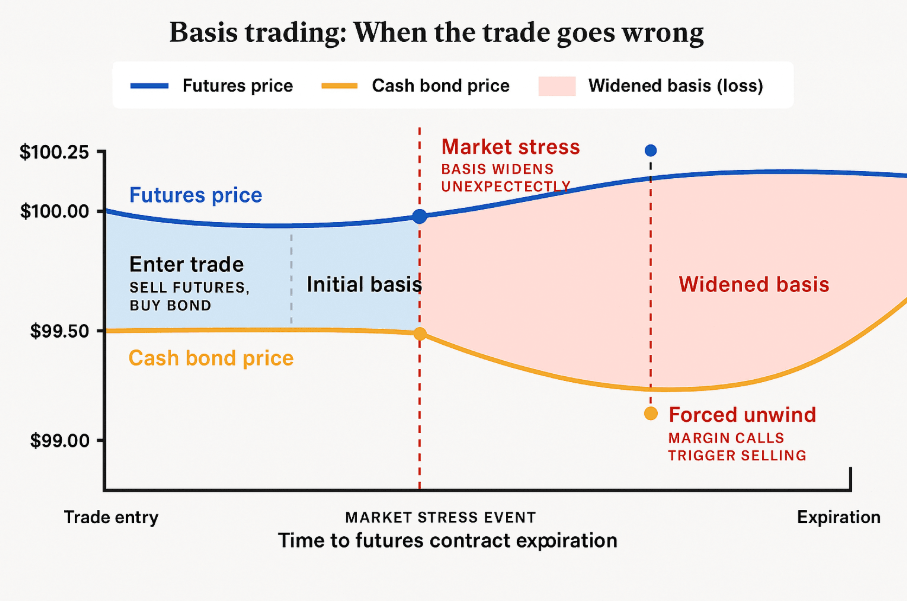
Giao dịch basis là một chiến lược rất gần gũi. 'Basis' là sự chênh lệch giá giữa một hợp đồng tương lai và tài sản spot cơ sở. Ví dụ: một hợp đồng tương lai theo quý đáo hạn sau ba tháng đang giao dịch cao hơn 3.000 USD so với thị trường spot — giả sử Bitcoin ở mức 60.000 USD trên spot và hợp đồng ở mức 63.000 USD. Chênh lệch này có thể được thu giữ bởi một nhà giao dịch mua Bitcoin spot đồng thời short hợp đồng tương lai, vị thế này cũng hoàn toàn delta-neutral. Theo thời gian trôi dần đến ngày đáo hạn của hợp đồng tương lai, giá của nó sẽ ngày càng tiến gần hơn về giá spot, và khoản chênh lệch 5 phần trăm cũng theo đó thu hẹp lại rồi chuyển toàn bộ thành lợi nhuận trong tài khoản của nhà giao dịch. Đây là giao dịch coin-and-carry trong bối cảnh crypto (cash-and-carry cũng hoàn toàn tương tự), và mức lợi suất quy năm của nó có thể cao gấp nhiều lần so với bất kỳ quỹ thị trường tiền tệ nào mang lại trong cùng khoảng thời gian.
Tín hiệu và Nhiễu, Thẩm quyền và Bí mật
Các phương pháp này đã tạo ra một lượng người theo dõi tận tụy gồm các nhà phân tích, nhà nghiên cứu và người thực hành, những người hiện đang xuất bản các báo cáo, bán các gói đăng ký và điều hành các cộng đồng giáo dục. Sự hoài nghi là cần thiết để định hướng trong môi trường thông tin này.
Các tín hiệu hợp lệ trong không gian này bao gồm: nghiên cứu học thuật về hành vi của funding rate và động lực của basis từ các nhà kinh tế học không có lợi ích tài chính nào gắn liền với hành trình của bạn; dữ liệu on-chain được thu thập bởi các công ty phân tích như Glassnode hoặc CoinGlass theo dõi vị thế mở, funding rate và chênh lệch basis theo thời gian thực; và các nhà điều hành quỹ có lịch sử hiệu suất có thể kiểm chứng được tích lũy qua ít nhất một vài chu kỳ thị trường. Trong một công trình nghiên cứu về carry trade trong crypto, nhóm nghiên cứu CEPR — bao gồm phần lớn các nhà kinh tế học hàn lâm cao cấp từ các trường đại học hàng đầu châu Âu — đã xem xét cách sự phân mảnh thị trường tạo ra các biến dạng giá kéo dài cho phép thực hiện giao dịch này. Kiểu nghiên cứu đó là nguồn tín hiệu thuần khiết nhất có thể tìm thấy trong lĩnh vực này.
Nhiễu thì lớn hơn và phong phú hơn nhiều. Rõ ràng có sự xung đột lợi ích đối với khán giả khi các influencer quảng bá chiến lược funding rate trong khi họ lại là đối tác tiếp thị liên kết (affiliate) của các sàn giao dịch nơi các chiến lược đó hoạt động. Các cộng đồng cung cấp dịch vụ đăng ký nhận tín hiệu ra vào vị thế carry định kỳ hàng ngày mang lại cảm giác được dẫn dắt hơn là một lợi thế có thể tái lập thực sự. Vấn đề kiểu "công thức bí mật" này là một thực tế phổ biến: bất kỳ bên nào thực sự phát hiện ra một lợi thế funding rate ổn định đều không có lý do gì để chia sẻ nó cho công chúng và có mọi lý do để khai thác lợi thế đó một cách bí mật cho đến khi khoảng trống lợi nhuận bị lấp đầy. Các chiến lược được mô tả trong các bài viết blog hoặc đã không còn hiệu quả, hoặc chưa bao giờ đủ cụ thể để có thể áp dụng.
Thông tin thực sự hữu ích — các mức giá chính xác mà tại đó funding rate giữa các sàn giao dịch khác nhau có sự chênh lệch đủ lớn để tạo ra lợi nhuận, hiệu quả sử dụng vốn của các cấu trúc thực thi thay thế, và những điều kiện nào tương quan với sự giãn rộng hoặc thu hẹp basis có thể dự đoán được — hoặc thuộc sở hữu của các quỹ định lượng đang vận hành các giao dịch này ở quy mô lớn, hoặc bị chôn vùi trong các bài báo học thuật có thể đang nằm phủ bụi trên kệ sách nào đó. Những người thực sự nói công khai về nó chỉ đưa ra các khung lý thuyết và khái niệm, nhưng họ làm điều đó một cách rất mơ hồ. Đó là hành vi hoàn toàn hợp lý từ phía họ. Điều này cũng sẽ gióng lên hồi chuông cảnh báo trong tâm trí bạn khi ai đó có vẻ sốt sắng một cách kỳ lạ trong việc tiết lộ chính xác cách họ kiếm tiền.
Dưới đây là những điều quan trọng nhất cần theo dõi nếu bạn quan tâm đến lĩnh vực này:
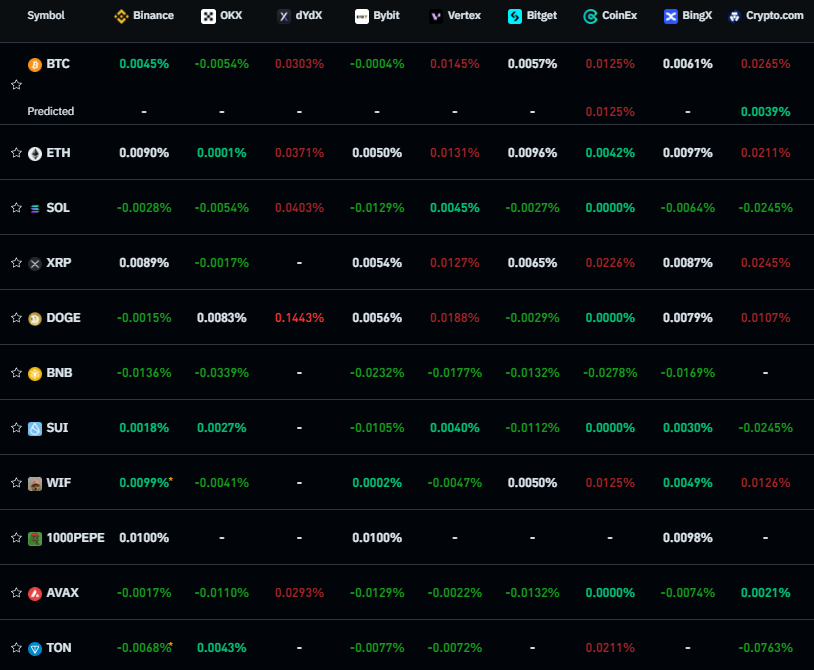
Mức và xu hướng funding rate trên các sàn giao dịch hàng đầu. CoinGlass tổng hợp dữ liệu này theo thời gian thực. Việc tỷ lệ funding dương duy trì ổn định đồng thời trên Binance, Bybit và OKX cho thấy đòn bẩy bullish kéo dài có thể được khai thác từ giao dịch carry trade.
Chênh lệch spot basis so với hợp đồng tương lai theo quý. Khi basis hàng quý của Bitcoin duy trì ở mức trên 10% tính theo năm, giao dịch coin-and-carry mà nó mang lại đang đạt lợi suất cao hơn hầu hết các công cụ thu nhập cố định truyền thống.
Sử dụng vị thế mở (open interest) như một thước đo độ ổn định. Vị thế mở rất cao phản ánh một thị trường rất đông đúc, nghĩa là nhiều người tham gia cùng săn đuổi một mức chênh lệch (làm nén lợi nhuận) và làm tăng nguy cơ rằng nếu có sự gia tăng đột biến về biến động, các đợt thanh lý hàng loạt sẽ được kích hoạt trên đường họ tìm lối thoát hiểm.
Sự phân kỳ funding rate theo từng sàn giao dịch cụ thể. Trong trường hợp funding rate trên một nền tảng tương đối nhỏ hơn phân kỳ so với các nền tảng lớn, cơ hội arbitrage chéo sàn có thể xuất hiện với độ phức tạp khi thực thi tăng lên đáng kể.
Cách Thị trường Tồn tại với Điều này — và Không phải Lúc nào cũng vậy
Câu hỏi phổ biến nhất về một cơ hội kinh doanh chênh lệch giá kéo dài là tại sao nó lại tồn tại. Tại sao các quỹ không cạnh tranh để xóa sổ khoản lợi nhuận phi rủi ro này ngay lập tức, nếu việc thu hoạch funding rate lại mang lại lợi nhuận đáng tin cậy đến vậy?
Câu trả lời nằm ở một số rào cản thực tế giúp cho cơ hội giao dịch không bị triệt tiêu hoàn toàn. Thứ nhất là yêu cầu về vốn. Một vị thế carry delta-neutral có quy mô đáng kể cần vốn được triển khai ở hai nơi cùng một lúc: tài sản spot nắm giữ và tiền ký quỹ trên sàn phái sinh, vì vậy bạn phải khóa nhiều vốn hơn so với một giao dịch đặt cược định hướng cơ bản. Mức lợi nhuận biên không đủ hấp dẫn đối với đa số người chơi bán lẻ và do đó, họ sẽ tìm kiếm cơ hội ở nơi khác khi cân nhắc sự phức tạp đi kèm với các hoạt động này cùng với việc bị giam vốn. Đối với các tổ chức, các rào cản về lưu ký và quy định pháp lý đối với việc nắm giữ crypto trên nhiều nền tảng khác nhau tạo ra sự cản trở vận hành khiến sự tham gia của họ trở thành một thách thức.
Rào cản thứ hai là tâm lý ngại rủi ro. Carry trade không phải là rủi ro bằng không. Khi thị trường biến động dữ dội, chẳng hạn như nếu Bitcoin giảm 20% trong một giờ, khoản lỗ trên vị thế spot sẽ bù đắp cho khoản lãi tương ứng trên vị thế short vĩnh cửu — khi vẫn duy trì trạng thái delta-neutral. Tuy nhiên, cơ chế yêu cầu ký quỹ ngụ ý rằng mặc dù giao dịch này về mặt lý thuyết là hòa vốn (giả sử họ giữ giá trị danh nghĩa bằng 0 cho vị thế tương lai cơ sở), thì trong đợt sụt giảm, vị thế short vĩnh cửu sẽ cần thêm tài sản thế chấp. Sự biến động can thiệp này khiến nhà giao dịch bị thanh lý trước khi vị thế của họ có thể phục hồi, nếu họ không thể đáp ứng các yêu cầu ký quỹ (margin call). Rủi ro đuôi này có thể dẫn đến một con số mục tiêu rất khác nếu được tính toán đúng mức trong bài toán hiệu quả sử dụng vốn.
Rào cản thứ ba là sự bất đối xứng thông tin. Không phải ai cũng có khả năng xem dữ liệu funding theo thời gian thực trên tất cả các sàn giao dịch cùng một lúc, đưa nó qua thuật toán thực thi và phân bổ vốn với tốc độ có thể bắt kịp hoặc vượt qua sự thay đổi của tỷ lệ. Các nhà giao dịch thuật toán và các công ty giao dịch tần suất cao có thể làm được điều này — nhưng hầu hết những người tham gia thì không.
Rào cản thứ ba này cũng là rào cản đang đối mặt với mối đe dọa cận kề nhất từ sự gián đoạn công nghệ. Các công ty giao dịch tần suất cao và các hệ thống định lượng điều khiển bởi AI đã và đang đổ xô vào crypto carry trade với số lượng ngày càng tăng trong suốt năm 2024 và 2025. Tốc độ họ giao dịch và việc giám sát liên tục các vị thế này vượt xa bất kỳ con người hay nhóm nhỏ nào. Mức chênh lệch mà họ nhắm tới có thể rất nhỏ — chỉ vài điểm cơ bản (basis points) — họ thu thập nó bằng cách nhân rộng quy mô thông qua khối lượng. Tại các thị trường chứng khoán truyền thống, sự xuất hiện của các công ty giao dịch tần suất cao (HFT) vào đầu những năm 2000 đã thu hẹp một cách có hệ thống các mức chênh lệch arbitrage cơ bản cho đến khi chỉ những người chơi nhanh nhất và sử dụng vốn hiệu quả nhất mới có thể kiếm được lợi nhuận biên. Crypto carry đang đi trên một con đường tương tự nhưng bắt đầu từ một mức chênh lệch lớn hơn nhiều.
Liệu giao dịch này đã thực sự chấm dứt đối với những người tham gia không sử dụng thuật toán hay chưa phụ thuộc vào phiên bản nào của nó mà bạn đang đề cập đến. Việc thu hoạch funding rate thuần túy trên các cặp vĩnh cửu BTC lớn (Binance, Bybit, OKX) — sự kém hiệu quả trên các thị trường này trước đây đã bị arbitrage gần như ngay lập tức với các mức chênh lệch được theo dõi và khai thác bởi các hệ thống tự động. Lợi nhuận biên hiện nay nhỏ hơn đáng kể so với năm 2021 hoặc thậm chí 2022, khi funding rate trong đợt tăng giá đạt lợi suất hàng năm lên tới 30, 50 và thậm chí 100% trong các khoảng thời gian nhất định. Tuy nhiên, những ngày đó có lẽ sẽ không sớm quay trở lại. Nhưng giao dịch này chưa hề biến mất. Chênh lệch basis trên các hợp đồng tương lai theo quý vẫn nằm sâu trong phạm vi vượt trội hơn các công cụ thu nhập cố định truyền thống trong hầu hết mọi trường hợp, và funding rate trên các tài sản ít thanh khoản hơn cùng các sàn giao dịch nhỏ hơn tiếp tục có sự phân kỳ khá rõ rệt so với các sàn lớn. Tuy nhiên, điều đang dần biến mất là kỷ nguyên mà ngay cả những người mới tham gia thị trường thiếu kinh nghiệm nhất cũng có thể thực hiện các giao dịch này một cách tùy tiện. Thứ còn lại đòi hỏi tính kỷ luật và chuẩn xác trong vận hành thực sự.
Ai Thực sự Làm được Điều Này Hiệu Quả
Những người có bề dày thành tích thực tế trong việc tối đa hóa lợi nhuận của họ với crypto carry trade đều có chung một số đặc điểm khá tương đồng qua quan sát thực nghiệm và các câu chuyện từ những người đã gắn bó đủ lâu với thị trường này.
Họ tiếp cận nó như một cơ sở hạ tầng hơn là một hoạt động đầu cơ. Tâm lý của họ giống một người vận hành nhà máy tiện ích hơn là một con bạc — mục tiêu là chiết xuất lợi suất từ một hiện tượng cấu trúc thị trường, chứ không phải đưa ra một phán đoán định hướng đầy kỳ vọng. Đối với họ, việc theo dõi funding rate và chênh lệch basis giống như người thợ điện quan sát điện áp: thực thi nhưng không hề có sự phấn khích, thay vào đó là sự tận tâm thận trọng của một người hiểu rằng những sai lệch so với bình thường sẽ đi kèm với những hệ lụy đối với cách thức vận hành.
Họ đón nhận sự phức tạp mà không bị nó mê hoặc. Các quy trình triển khai được thiết kế phức tạp một cách có lý do xác đáng — các bộ phận chuyển động liên quan đến định cỡ vị thế, quản lý ký quỹ và sự thay đổi basis hoặc tái cân bằng, giám sát chuỗi thời gian trên nhiều sàn giao dịch. Những người vận hành giỏi nhất luôn giữ cho cấu trúc của họ đơn giản nhất có thể theo yêu cầu của chiến lược, thường đơn giản hơn nhiều so với hầu hết các cấu trúc mà người tham gia thường tạo ra khi mới tiếp cận lĩnh vực này.
Họ có một mối liên hệ thực tế với các kịch bản bất lợi. Không phải là nhận thức lý thuyết — mà là trải nghiệm trần trụi, cụ thể về bản chất của việc thanh lý, hiện tượng đảo chiều funding rate trông như thế nào, đợt sụt giảm 30% giá spot gây ra áp lực ký quỹ ra sao đối với một vị thế delta-neutral. Trải nghiệm thực tế của bạn sẽ giúp bạn đối phó với tình hình, nhưng hãy lưu ý rằng những nhà giao dịch có thể sống sót đủ lâu để tạo ra lợi nhuận kép là những người đã mô hình hóa các kịch bản tồi tệ nhất trước khi sử dụng bất kỳ khoản vốn nào, chứ không phải những người chỉ tìm hiểu chúng khi đã phải trải qua.
Họ kiên nhẫn nhưng theo một cách khác: hài lòng với việc kiếm được mức lợi suất thấp trên vị thế của mình trong những khoảng thời gian rất dài, và không tìm cách đòn bẩy giao dịch hoặc săn lùng một phiên bản thay thế mang lại lợi suất cao hơn nhưng đi kèm rủi ro lớn hơn khi biến thể lợi suất thấp cảm thấy quá chậm rãi. Sự kiên nhẫn chủ động — chúng tôi muốn nói rằng bạn không chỉ ngồi yên không làm gì; luôn có sự giám sát tích cực, điều chỉnh danh mục liên tục và sẵn sàng rời bỏ hoàn toàn khi tỷ lệ rủi ro-lợi nhuận nghiêng về phía bất lợi. Đây không phải là kiểu kiên nhẫn khi bạn đang đứng chờ xe buýt. Đó là sự chuẩn bị, kiên nhẫn chờ đợi giống như một bác sĩ phẫu thuật đã thực hiện quy trình này hàng chục lần và nhận ra rằng phần lớn công việc diễn ra rất lâu trước khi bạn cầm đến dao mổ.
Nền tảng kỹ thuật mà các nhà vận hành này sử dụng thường có xu hướng hướng tới sự tẻ nhạt có chủ đích: các kết nối API sàn giao dịch ổn định, bảng theo dõi vị thế đơn giản, cảnh báo tự động về ngưỡng funding rate và mức ký quỹ — một quy trình quản trị rủi ro chủ động xác định trước khi mở vị thế chính xác thời điểm vị thế đó sẽ bị đóng hoặc chuyển tiếp (roll over). Những người dựa vào việc giám sát thủ công và phán đoán theo cảm tính thường có kết quả kém hơn những người đã hệ thống hóa các quy tắc của họ từ trước, vì những thời điểm cần đến phán đoán nhất lại chính là lúc áp lực căng thẳng làm suy giảm nó nhiều nhất.
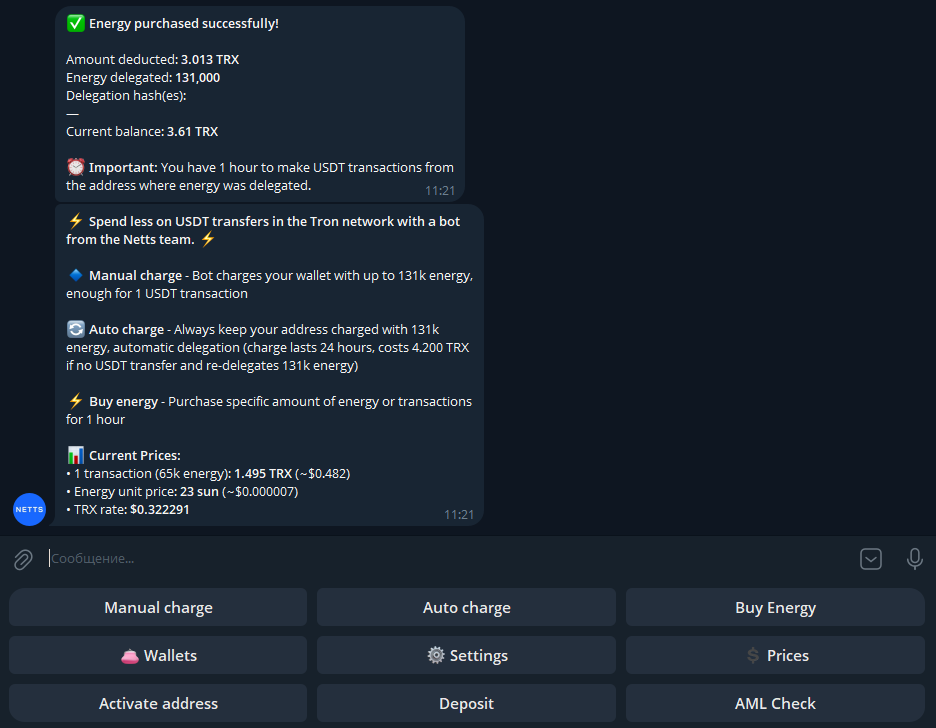
Nhưng đối với các nhà giao dịch, những người đang chuyển khối lượng lớn USDT quanh các mạng lưới để thanh toán cho các vị thế này — kết nối từ sàn giao dịch này sang sàn giao dịch khác, quản lý tài sản thế chấp chéo sàn, giữ cho vốn được triển khai chính xác — chi phí chuyển stablecoin này tích lũy lên tới hàng nghìn lần trong suốt một năm. Chính Netts Energy Charge Bot giải quyết tầng quản lý TRON Energy được thiết kế để hỗ trợ mức chi phí thấp này — một lệnh duy nhất trong Telegram sẽ đưa nguồn cung cấp TRON Energy của bạn trở lại trực tuyến cho một giao dịch USDT và chi phí ngoài giờ cao điểm chỉ khoảng 25 sun mỗi đơn vị, với khả năng thanh toán tức thì. Tính năng Auto-Charge cho phép chu kỳ nạp lại TRON Energy được thực hiện tự động — duy trì địa chỉ luôn ở mức 131,000 Energy vô thời hạn, ủy quyền lại sau mỗi 24 giờ — nghĩa là các nhà giao dịch tích cực sẽ không bao giờ cần phải dừng giữa chừng một phiên quản lý vị thế chỉ để xử lý việc nạp thêm TRON. Đó là sự tự động hóa vận hành tẻ nhạt nhưng dự phòng đầy đủ giúp cho các hoạt động carry trade diễn ra trơn tru, làm nền tảng chạy ngầm phía sau trong khi việc theo dõi chênh lệch spread và quản lý ký quỹ diễn ra ở tiền cảnh.