क्रिप्टो की कैरी इकॉनमी: फंडिंग रेट्स, बेसिस ट्रेड्स और आंतरिक कार्यप्रणाली
सस्ते में उधार लें, अधिक मुनाफे पर निवेश करें, और स्प्रेड को जेब में रखें — फंडिंग रेट्स से लेकर बेसिस प्लेज़ तक, जानें क्रिप्टो में कैरी ट्रेड्स कैसे काम करते हैं और इसके लिए वास्तव में क्या आवश्यक है।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
आज दुनिया में कहीं न कहीं, कोई बैंक दो प्रतिशत पर पैसा उधार ले रहा है और उसे छह प्रतिशत पर उधार दे रहा है। जितने वर्षों से बैंक अस्तित्व में हैं, जब से लिखित इतिहास मौजूद है — और उससे भी बहुत पहले से — इस प्रकार का बैंक अस्तित्व में रहा है। पूंजी की लागत घटाकर मिलने वाला यील्ड स्प्रेड (yield spread) कोई वित्तीय नवाचार नहीं है — यह संगठित वाणिज्य का सबसे पुराना समीकरण है, जो चक्रवृद्धि ब्याज (compound interest), संयुक्त-पूंजी कंपनियों और यहाँ तक कि स्वयं "फाइनेंस" शब्द से भी पहले का है। विभिन्न मुद्राओं के बीच विनिमय अंतर और विभिन्न नगर-राज्यों के बीच क्रेडिट दरों के माध्यम से, चौदहवीं सदी के फ्लोरेंस के मेडिसी बैंकों ने अपने व्यापार को वित्तपोषित किया था। सत्रहवीं शताब्दी में डच व्यापारी आम तौर पर वेयरहाउस रसीदों के बदले उस दर से कहीं कम ब्याज पर कर्ज लेते थे, जितना वही पूंजी मसालों के व्यापार में कमा सकती थी। यह तर्क अपरिवर्तनीय है क्योंकि इसके पीछे का मनोविज्ञान अपरिवर्तनीय है: (1) सस्ता पैसा जो भारी रिटर्न देता है और (2) मानवीय स्वभाव — इनके बीच विकल्प दिए जाने पर आपको क्या लगता है कि स्वाभाविक उत्तर क्या होगा?
भले ही हम इसे लालच कहें, लेकिन यह पारंपरिक अर्थों में लालच का स्वरूप नहीं है। यह ऐसे किसी भी व्यक्ति की स्वाभाविक प्रतिक्रिया है जो समझता है कि पूंजी की एक लागत होती है और लागत के इस अंतर का आर्बिट्राज (arbitrage) किया जा सकता है। सफल कैरी ट्रेड्स सट्टेबाजी जैसे नहीं लगते — वे दुनिया के बारे में किसी छिपे हुए तथ्य को समझने और उस पर तब अमल करने जैसे लगते हैं जब कोई अन्य व्यक्ति बहुत धीमा साबित हो रहा हो। यह जोखिम, जो कि उस क्षण तक बहुत अच्छा और सैद्धांतिक लगता है जब तक कि यह अचानक वास्तविक न हो जाए, हमेशा बहुत दूर प्रतीत होता है।
यह समझ 20वीं सदी के अंत में विदेशी मुद्रा (फॉरेक्स) बाजारों में व्यवस्थित हो गई, जिसे आज हम आधुनिक वित्तीय कैरी ट्रेड कहते हैं। पारंपरिक तरीका जापानी येन में उधार लेना था — जो ऐतिहासिक रूप से बहुत कम ब्याज दर वाली मुद्रा रही है — और फिर उस राशि को उच्च यील्ड वाली संपत्तियों में लगाना था — ऑस्ट्रेलियाई सरकारी बॉन्ड, उभरते बाजारों के ऋण, या ऐसी कोई भी संपत्ति जो JPY की तुलना में पर्याप्त अधिक रिटर्न देती हो।
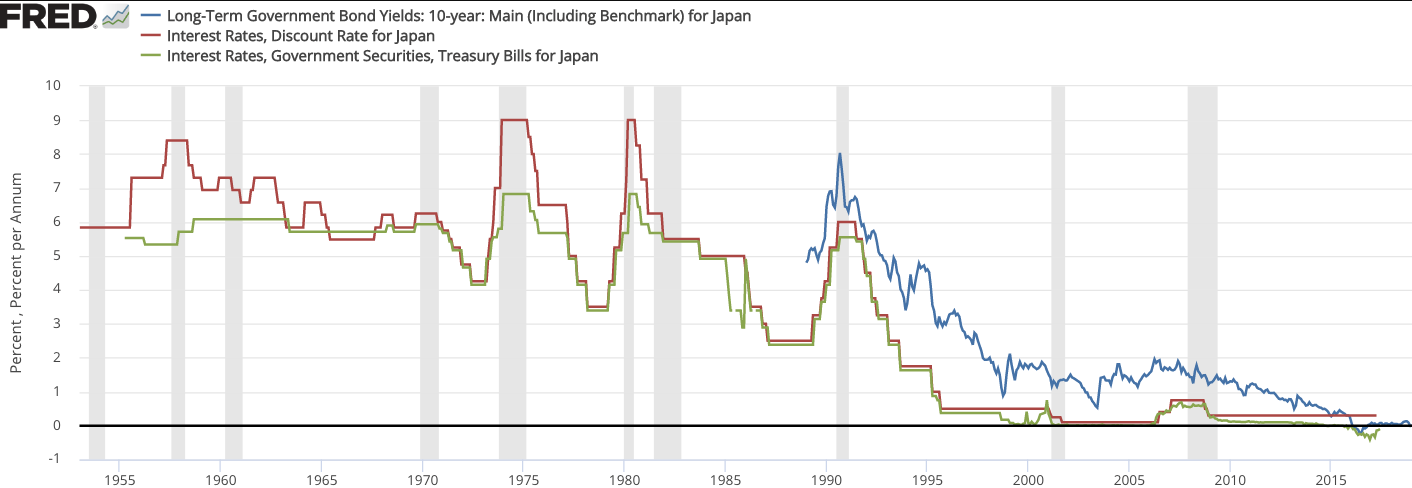
यह ट्रेड दशकों तक मुख्य रूप से संस्थागत व्यापारियों, हेज फंड्स और अंततः रिटेल खिलाड़ियों द्वारा भी चलाया गया। इसका कारण यह था कि येन सस्ता बना रहा और यील्ड का यह अंतर लगातार बना रहा (कुछ रुकावटों के साथ, कुछ पैमानों पर ऐसा ही था)। अगस्त में येन कैरी ट्रेड्स का अनवाइंडिंग (वापस लिया जाना) — जो बैंक ऑफ जापान (BoJ) द्वारा दर में बदलाव के कारण स्प्रेड कम होने से शुरू हुआ था — ने एक फ्लैश क्रैश देखा जिसने इक्विटी के साथ-साथ क्रिप्टो बाजारों को भी तेजी से नीचे गिरा दिया और व्यापारियों की पूरी पीढ़ी को एक कड़वा सबक सिखाया: जब तक अचानक सब कुछ बदल न जाए तब तक कम अस्थिरता (volatility) रहना ही असल में कैरी ट्रेड के काम करने का तरीका है। इसका मतलब यह है कि जब बैंक ऑफ जापान 2025 और 2026 के लिए नियोजित नए सख्त कदमों की घोषणा करता है, तो क्रिप्टो और अन्य वैश्विक बाजारों में वही खतरे की घंटियाँ बजने लगती हैं।
क्रिप्टो में यह ट्रेडिंग किसी बाद के विचार के रूप में नहीं आई। इसके विपरीत, इसने इसे पूरी तरह से नए सिरे से अपने तरीके से विकसित किया — जो पारंपरिक वित्त की तुलना में काफी अधिक सुलभ, विविधतापूर्ण और लगातार उपलब्ध है।
फंडिंग रेट्स: इसके पीछे का मुख्य इंजन
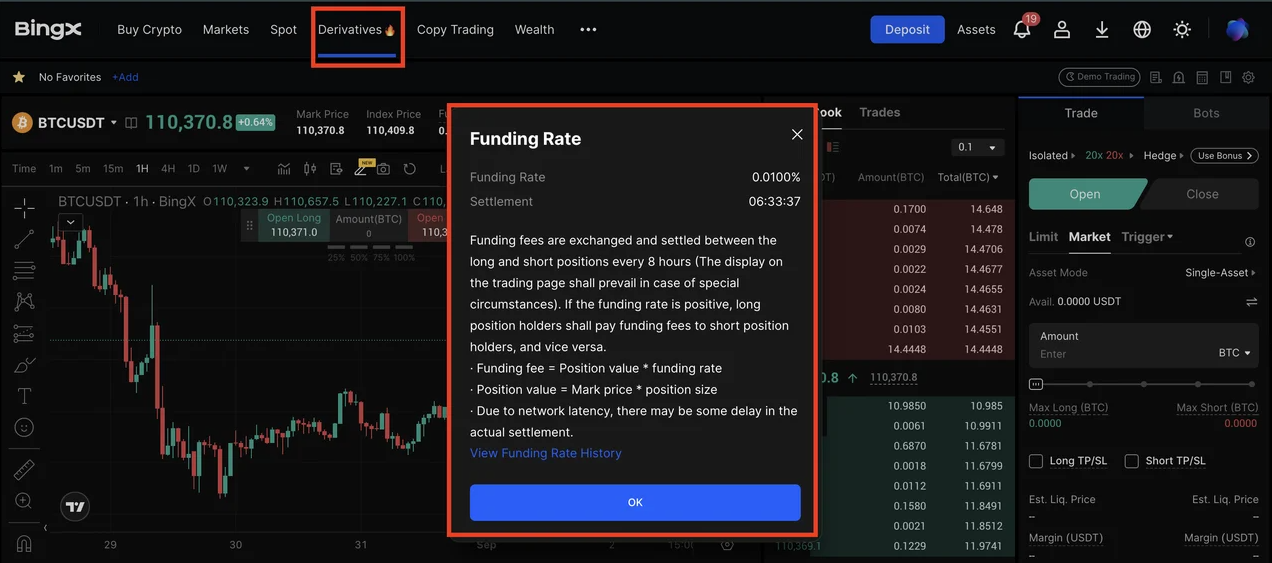
यदि आप क्रिप्टो में कैरी को समझना चाहते हैं, तो आपको परपेचुअल फ्यूचर्स (perpetual futures) को समझना होगा — यही वह जगह है जहाँ यह तंत्र मौजूद है। एक बिना एक्सपायरी वाला डेरिवेटिव जो किसी अंतर्निहित संपत्ति — बिटकॉइन, एथेरियम, सोलाना, या लिक्विड मार्केट वाली किसी भी संपत्ति — की कीमत को ट्रैक करता है, उसे परपेचुअल कॉन्ट्रैक्ट कहा जाता है। परपेचुअल्स में पारंपरिक फ्यूचर्स की तरह कोई एक्सपायरी या अनिवार्य सेटलमेंट नहीं होता है। एक्सपायरी की कमी एक संरचनात्मक समस्या पैदा करती है: बिना एक्सपायरी के, कॉन्ट्रैक्ट की कीमत को स्पॉट के अनुरूप बनाए रखने के लिए कोई स्वाभाविक दबाव नहीं होता है। इसे एक्सचेंजों द्वारा फंडिंग रेट के माध्यम से हल किया जाता है, जो विशिष्ट समय अंतरालों पर — लगभग हर आठ घंटे में, दिन में तीन बार — लॉन्ग और शॉर्ट पोजीशन के बीच एक कैश ट्रांसफर (सकारात्मक या नकारात्मक) होता है।
इस ट्रांसफर की दिशा काफी हद तक बाजार के सेंटिमेंट पर निर्भर करती है। जब लॉन्ग पोजीशन वाले शॉर्ट पोजीशन वालों को भुगतान कर रहे होते हैं, तो इसका मतलब है कि परपेचुअल स्पॉट की तुलना में प्रीमियम पर ट्रेड कर रहा है, जो तब होता है जब ट्रेडर्स नेट बुलिश होते हैं – क्योंकि अधिक लोग लॉन्ग पोजीशन लेना चाहते हैं। जब परपेचुअल स्पॉट से नीचे ट्रेड कर रहा होता है, तो शॉर्ट्स लॉन्ग्स को भुगतान करते हैं। फंडिंग रेट इसी अंतर को पाटने के लिए बनाया गया है: यदि लॉन्ग भुगतान कर रहे हैं, तो ट्रेडर्स के लिए लॉन्ग बने रहना अधिक महंगा और शॉर्ट पोजीशन लेना सस्ता हो जाता है, जिससे परपेचुअल की कीमत वापस स्पॉट की ओर आ जाती है। यह प्रणाली बेहद सटीक है। वास्तव में यही कैरी इकॉनमी का आधार है: आप इसका लाभ कैसे उठाते हैं।
एक सीधा फंडिंग रेट हार्वेस्ट करने वाला ट्रेडर समान मात्रा में स्पॉट को लॉन्ग करेगा और परपेचुअल को शॉर्ट करेगा। ये दोनों स्थितियाँ एक-दूसरे के दिशात्मक जोखिम (directional exposure) को समाप्त कर देती हैं — यदि बिटकॉइन बढ़ता है तो स्पॉट पोजीशन में X राशि का लाभ होगा और परपेचुअल शॉर्ट में ठीक उसी दिशा में Y राशि का नुकसान होगा, जिसका अर्थ है कि मूल्य की चाल हमें नेट-ज़ीरो पर छोड़ देती है। जब लॉन्ग शॉर्ट्स को भुगतान करते हैं और बाजार बुलिश होता है, तो जो बचता है वह हर आठ घंटे में मिलने वाला फंडिंग पेमेंट है। यह अपने सबसे शुद्ध क्रिप्टो रूप में कैरी है: कोई दिशात्मक दांव नहीं, कोई बाजार दृष्टिकोण नहीं; केवल उस शुल्क को प्राप्त करना जो बाजार की संरचनात्मक कार्यप्रणाली से उत्पन्न होता है।
ये संख्याएँ बिल्कुल भी छोटी नहीं हैं। प्रमुख एक्सचेंजों पर एथेरियम परपेचुअल ओपन इंटरेस्ट के आधार पर हाल के 239-दिनों की अवधि के दौरान वैश्विक फंडिंग भुगतानों का अनुमान, ओपन इंटरेस्ट के आकार की धारणाओं के आधार पर, $1.5 बिलियन से $2.2 बिलियन तक है। यदि वार्षिक आधार पर गणना की जाए, तो सक्रिय अवधियों में सभी परपेचुअल बाजारों में शुद्ध फंडिंग प्रवाह संभवतः प्रति वर्ष कई अरब डॉलर का होता है। यह काउंटर्पार्टियों के बीच का पैसा है, जो इसलिए ट्रांसफर हो रहा है क्योंकि प्रत्येक ट्रेड में एक पक्ष लीवरेज और दिशात्मक जोखिम के लिए इसका भुगतान करने को तैयार है।
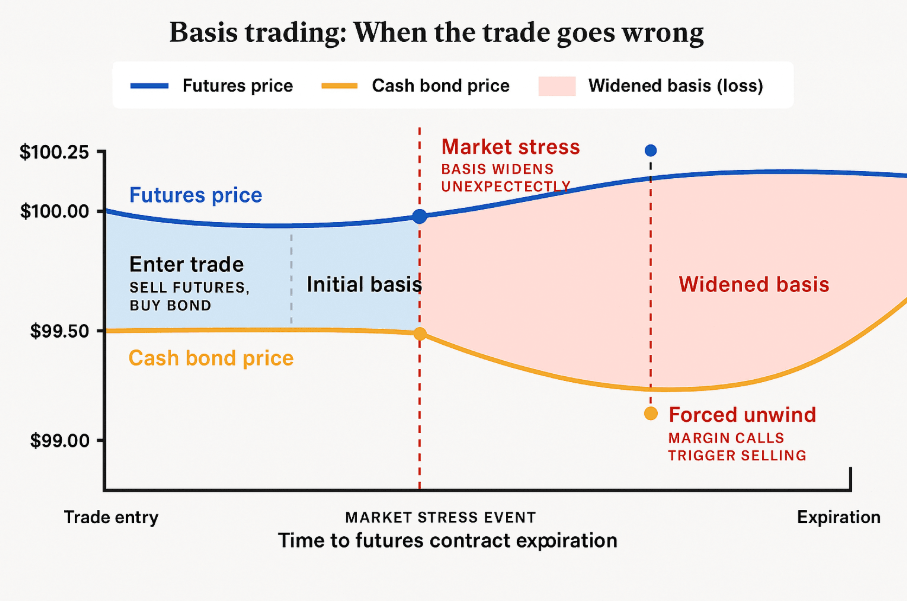
बेसिस ट्रेड इसी से काफी मिलता-जुलता रूप है। 'बेसिस' फ्यूचर्स कॉन्ट्रैक्ट और अंतर्निहित स्पॉट एसेट के बीच की कीमत का अंतर है। उदाहरण: तीन महीने में समाप्त होने वाला एक तिमाही फ्यूचर्स कॉन्ट्रैक्ट स्पॉट मार्केट से 3,000 डॉलर अधिक पर ट्रेड कर रहा है — मान लीजिए बिटकॉइन स्पॉट पर 60,000 डॉलर पर है और कॉन्ट्रैक्ट 63,000 डॉलर पर है। इसे एक ट्रेडर द्वारा कैप्चर किया जा सकता है जो स्पॉट बिटकॉइन खरीदता है और साथ ही फ्यूचर्स कॉन्ट्रैक्ट को शॉर्ट करता है, जो कि डेल्टा-न्यूट्रल भी है। फ्यूचर्स कॉन्ट्रैक्ट की समाप्ति की ओर समय बीतने के साथ, यह स्पॉट के करीब और करीब आता जाता है, और इसी तरह 5 प्रतिशत का स्प्रेड भी पूरी तरह से ट्रेडर के खाते में आ जाता है। क्रिप्टो संदर्भ में यह कॉइन-एंड-कैरी ट्रेड है (कैश-एंड-कैरी भी बिल्कुल ऐसा ही है), और इसका वार्षिक रूप उसी समय अवधि में मनी मार्केट फंड द्वारा दिए जाने वाले रिटर्न से कई गुना अधिक हो सकता है।
सिग्नल और नॉइज़, प्रामाणिकता और गोपनीयता
इन तरीकों ने विश्लेषकों, शोधकर्ताओं और प्रैक्टिशनर्स का एक समर्पित वर्ग तैयार किया है जो अब निष्कर्ष प्रकाशित करते हैं, सब्सक्रिप्शन बेचते हैं और शैक्षणिक कम्युनिटी चलाते हैं। उस सूचना परिवेश में सही रास्ता खोजने के लिए एक प्रकार के संशयवाद (skepticism) की आवश्यकता होती है।
इस क्षेत्र में प्रामाणिक सिग्नलों में शामिल हैं: फंडिंग रेट के व्यवहार और बेसिस डायनेमिक्स पर ऐसे अर्थशास्त्रियों का अकादमिक शोध जिनका आपकी यात्रा में कोई आर्थिक हित नहीं है; ग्लासनोड या कॉइनग्लास जैसी एनालिटिक्स फर्मों द्वारा एकत्रित ऑन-चेन डेटा जो ओपन इंटरेस्ट, फंडिंग रेट्स और बेसिस स्प्रेड्स को लाइव ट्रैक करते हैं; और कम से कम कुछ मार्केट साइकिलों में सत्यापित प्रदर्शन इतिहास वाले फंड ऑपरेटर्स। क्रिप्टो कैरी पर अपने शोध में, CEPR रिसर्च ग्रुप — जिसमें मुख्य रूप से प्रमुख यूरोपीय विश्वविद्यालयों के वरिष्ठ अकादमिक अर्थशास्त्री शामिल हैं — ने देखा कि कैसे बाजार का विभाजन लंबे समय तक चलने वाले मूल्य विकृतियों को जन्म देता है जिससे यह ट्रेड संभव हो पाता है। इस प्रकार का शोध इस क्षेत्र में सबसे शुद्ध सिग्नल है।
नॉइज़ (शोर) कहीं अधिक तेज और प्रचुर मात्रा में है। उन इन्फ्लुएंसर्स के अपने दर्शकों के हितों के विपरीत स्पष्ट प्रोत्साहन होते हैं जो उन एक्सचेंजों के एफिलिएट पार्टनर होते हुए फंडिंग रेट रणनीतियों को बढ़ावा देते हैं जिन पर वे रणनीतियाँ काम करती हैं। एंट्री और एग्जिट के लिए कैरी पोजीशन पर दैनिक सिग्नलों के साथ सब्सक्रिप्शन सेवा प्रदान करने वाले समुदाय किसी पुनरुत्पादक लाभ (reproducible edge) के बजाय केवल मार्गदर्शन की भावना प्रदान करते हैं। यह "गुप्त रेसिपी" जैसी समस्या एक सामान्य स्थिति है: जिस किसी भी पक्ष ने वास्तव में एक स्थिर फंडिंग रेट बढ़त की खोज की है, उसके पास इसे जनता के सामने प्रकट करने का कोई कारण नहीं है और जब तक अंतर समाप्त नहीं हो जाता तब तक गुप्त रूप से उस बढ़त का फायदा उठाने का हर कारण मौजूद है। ब्लॉग पोस्ट में वर्णित रणनीतियाँ या तो पहले से ही काम कर रही हैं या फिर कभी इतनी विशिष्ट नहीं थीं कि उन्हें लागू किया जा सके।
जो जानकारी वास्तव में उपयोगी है — सटीक स्तर जिन पर विभिन्न एक्सचेंजों पर फंडिंग रेट लाभ कमाने के लिए पर्याप्त रूप से भिन्न होते हैं, वैकल्पिक निष्पादन संरचनाओं की पूंजी दक्षता, और कौन सी स्थितियाँ पूर्वानुमेय बेसिस विस्तार या संकुचन से संबंधित हैं — वह या तो क्वांटिटेटिव फंडों के स्वामित्व में है जो इन ट्रेड्स को बड़े पैमाने पर चला रहे हैं, या अकादमिक शोधपत्रों में दबी हुई हैं जो संभवतः कहीं किसी बुकशेल्फ़ पर बिना पढ़े पड़े हैं। जो लोग वास्तव में सार्वजनिक रूप से इसके बारे में बात करते हैं वे रूपरेखा और अवधारणाएं प्रदान करते हैं, लेकिन बहुत ही सतही तरीके से। यह उनकी ओर से तर्कसंगत व्यवहार है। जब कोई इस बात को लेकर असामान्य रूप से उत्सुक दिखे कि वह पैसे कैसे कमाता है, तो आपके दिमाग में खतरे की घंटी बज जानी चाहिए।
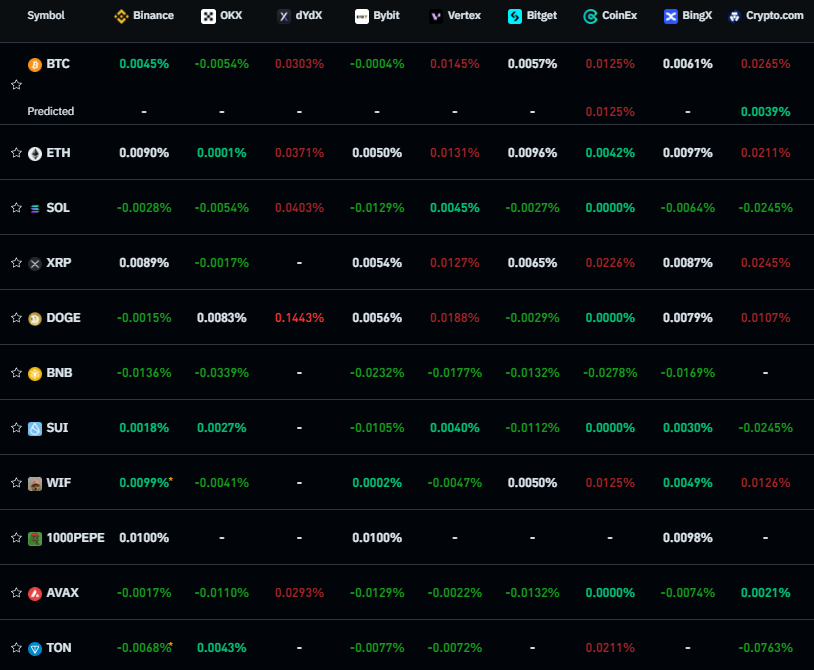
यदि आप इस क्षेत्र में रुचि रखते हैं तो ध्यान देने योग्य सबसे महत्वपूर्ण बातें यहाँ दी गई हैं:
प्रमुख एक्सचेंजों पर फंडिंग रेट के स्तर और दिशा। CoinGlass इसे रीयल-टाइम में एकत्रित करता है। तथ्य यह है कि उनकी सकारात्मक दर Binance, Bybit और OKX पर एक ही समय में स्थिर रहती है, जो उस लगातार बुलिश लीवरेज की ओर इशारा करती है जिसे कैरी ट्रेडिंग से भुनाया जा सकता है।
त्रैमासिक फ्यूचर्स के लिए स्पॉट बेसिस। जब बिटकॉइन का त्रैमासिक बेसिस 10 प्रतिशत वार्षिक से अधिक चल रहा होता है, तो कॉइन-एंड-कैरी ट्रेड अधिकांश पारंपरिक फिक्स्ड इनकम इंस्ट्रूमेंट्स की तुलना में अधिक रिटर्न दे रहा होता है।
स्थिरता बैरोमीटर के रूप में ओपन इंटरेस्ट का उपयोग। बहुत अधिक ओपन इंटरेस्ट का मतलब एक अत्यधिक भीड़भाड़ वाला बाजार है, यानी अधिक प्रतिभागी एक ही स्प्रेड के पीछे भाग रहे हैं (और रिटर्न को कम कर रहे हैं) और यह जोखिम बढ़ जाता है कि यदि अस्थिरता में अचानक उछाल आता है तो एग्जिट की होड़ में बड़े पैमाने पर लिक्विडेशन शुरू हो जाएगा।
एक्सचेंज-विशिष्ट फंडिंग विचलन। ऐसे मामलों में जहां तुलनात्मक रूप से छोटे प्लेटफॉर्म पर फंडिंग रेट प्रमुख प्लेटफॉर्मों से भिन्न होते हैं, क्रॉस-एक्सचेंज आर्बिट्राज हो सकता है, जिससे निष्पादन की जटिलता नाटकीय रूप से बढ़ जाती है।
बाजार इससे कैसे बच निकलता है — और हमेशा नहीं
लगातार बने रहने वाले आर्बिट्राज के अवसर के बारे में सबसे संभावित सवाल यह है कि यह अस्तित्व में क्यों है। यदि फंडिंग रेट हार्वेस्ट इतना विश्वसनीय रूप से लाभदायक है, तो फंड्स प्रतिस्पर्धा करके इस जोखिम-मुक्त लाभ को तुरंत समाप्त क्यों नहीं कर देते?
इसका उत्तर कुछ वास्तविक अड़चनों में निहित है जो इस ट्रेड को पूरी तरह समाप्त नहीं होने देती हैं। पहली पूंजी की आवश्यकता है। एक सार्थक डेल्टा-न्यूट्रल कैरी पोजीशन के लिए एक साथ दो जगहों पर पूंजी लगाने की आवश्यकता होती है: स्पॉट होल्डिंग्स और डेरिवेटिव्स एक्सचेंज पर मार्जिन, इसलिए आपको एक बुनियादी दिशात्मक दांव की तुलना में अधिक पूंजी लॉक करनी पड़ती है। अधिकांश रिटेल खिलाड़ियों के लिए यह मामूली रिटर्न इसके लायक नहीं है और इसलिए, वे पूंजी लॉक होने के साथ-साथ इन गतिविधियों से जुड़ी जटिलताओं को देखते हुए कहीं और रुख करेंगे। संस्थानों के लिए, कई प्लेटफॉर्मों पर क्रिप्टो रखने में कस्टोडियल और नियामक बाधाएं परिचालन संबंधी अड़चनें पैदा करती हैं जो उनकी भागीदारी को एक चुनौती बनाए रखती हैं।
दूसरी अड़चन जोखिम से बचना (risk aversion) है। कैरी ट्रेड शून्य-जोखिम वाला नहीं है। जब बाजार नाटकीय रूप से चलता है, जैसे कि यदि बिटकॉइन एक घंटे में 20 प्रतिशत गिर जाता है, तो स्पॉट होल्डिंग पर होने वाला नुकसान परपेचुअल शॉर्ट पर होने वाले लाभ की भरपाई कर देता है — जबकि वह डेल्टा-न्यूट्रल स्थिति भी बनाए रखता है। हालांकि, मार्जिन आवश्यकताओं के तंत्र का तात्पर्य यह है कि यद्यपि यह ट्रेड सैद्धांतिक रूप से फ्लैट है (यह मानते हुए कि वे अंतर्निहित फ्यूचर पोजीशन के लिए शून्य नोशनल रखते हैं), गिरावट के दौरान परपेचुअल शॉर्ट को अधिक कोलैटरल की आवश्यकता होने वाली थी। बीच में आई यह अस्थिरता ट्रेडर की पोजीशन को रिकवर होने से पहले ही लिक्विडेट करवा देती है, यदि वह मार्जिन कॉल को पूरा नहीं कर पाता है। यदि पूंजी दक्षता गणना में ठीक से ध्यान दिया जाए तो यह टेल-रिस्क एक बहुत ही अलग परिणाम दे सकता है।
तीसरी अड़चन सूचना विषमता (information asymmetry) है। हर किसी के पास सभी एक्सचेंजों पर एक साथ रीयल-टाइम फंडिंग डेटा देखने, इसे निष्पादन लॉजिक के माध्यम से चलाने और दरों में होने वाले बदलावों से मेल खाने या उससे आगे निकलने की गति से पूंजी आवंटित करने की क्षमता नहीं होती है। एल्गोरिथम ट्रेडर्स और हाई-फ्रीक्वेंसी फर्में ऐसा कर सकती हैं — अधिकांश प्रतिभागी ऐसा नहीं कर सकते।
यह तीसरी अड़चन वह भी है जिसे तकनीकी व्यवधान से सबसे आसन्न खतरे का सामना करना पड़ रहा है। हाई-फ्रीक्वेंसी ट्रेडिंग फर्म और AI-संचालित क्वांटिटेटिव सिस्टम 2024 और 2025 में बढ़ती संख्या में क्रिप्टो कैरी में उतर रहे हैं। जिस गति से वे ट्रेड करते हैं और इन पोजीशनों की निरंतर निगरानी करते हैं, वह किसी भी इंसान या छोटी टीम की क्षमता से परे है। वे जिन स्प्रेड्स का पीछा करते हैं वे बहुत कम हो सकते हैं — केवल कुछ बेसिस पॉइंट्स — जिन्हें वे वॉल्यूम के माध्यम से बड़ा मुनाफा बना लेते हैं। पारंपरिक इक्विटी बाजारों में, 2000 के दशक की शुरुआत में हाई-फ्रीक्वेंसी ट्रेडिंग (HFT) फर्मों के उद्भव ने व्यवस्थित रूप से सामान्य आर्बिट्राज स्प्रेड्स को तब तक निचोड़ा जब तक कि केवल सबसे तेज़ और सबसे अधिक पूंजी-कुशल खिलाड़ी ही मामूली मुनाफे को हासिल करने में सक्षम नहीं रह गए। क्रिप्टो कैरी भी इसी रास्ते पर है, लेकिन बहुत बड़े स्प्रेड स्तर से शुरू हो रहा है।
क्या गैर-एल्गोरिथम प्रतिभागियों के लिए यह ट्रेड पहले ही समाप्त हो चुका है, यह इस बात पर निर्भर करता है कि आप इसके किस संस्करण के बारे में पूछ रहे हैं। प्रमुख BTC परपेचुअल्स (Binance, Bybit, OKX) पर शुद्ध फंडिंग रेट हार्वेस्टिंग — इन बाजारों में अक्षमता को पहले लगभग तुरंत आर्बिट्राज कर लिया जाता था, जिसमें स्वचालित प्रणालियों द्वारा स्प्रेड्स को ट्रैक और भुनाया जाता था। मार्जिन 2021 या 2022 की तुलना में काफी कम है, जब बुल रन में फंडिंग रेट कुछ समय के लिए 30, 50 और यहाँ तक कि 100 प्रतिशत तक के वार्षिक यील्ड पर चलते थे। हालांकि, वे दिन शायद जल्द वापस नहीं आने वाले हैं। लेकिन ट्रेड खत्म नहीं हुआ है। त्रैमासिक फ्यूचर्स पर बेसिस स्प्रेड अभी भी एक ऐसे दायरे में काफी गहरा है जो पारंपरिक फिक्स्ड इनकम को लगभग हमेशा पछाड़ देता है, और कम-लिक्विड संपत्तियों और छोटे एक्सचेंजों पर फंडिंग रेट प्रमुख प्लेटफॉर्मों से काफी भिन्न बना हुआ है। हालाँकि, जो गायब हो रहा है, वह वह दौर है जब सबसे नौसिखिया बाजार प्रतिभागी भी इन ट्रेड्स को आसानी से चला सकते थे। अब जो बचा है, वह है वास्तविक परिचालन अनुशासन।
वास्तव में इसे कौन सफल बनाता है
जिनके पास क्रिप्टो कैरी ट्रेडिंग के साथ अपने लाभ को अधिकतम करने का एक वास्तविक ट्रैक रिकॉर्ड है, वे सभी कई प्रोफाइलों में फिट बैठते हैं जो व्यावहारिक अवलोकन और उन लोगों के वास्तविक अनुभवों के आधार पर काफी समान हैं जो इस क्षेत्र में लंबे समय से हैं।
वे इसे सट्टेबाजी के बजाय एक इंफ्रास्ट्रक्चर के रूप में देखते हैं। उनकी मानसिकता एक जुआरी के बजाय एक यूटिलिटी ऑपरेटर की तरह अधिक होती है — यह एक संरचनात्मक बाजार घटना से यील्ड निकालने का प्रयास करती है, न कि कोई उच्च-विश्वास वाला दिशात्मक दांव लगाने का। उनके लिए वे फंडिंग रेट्स और बेसिस स्प्रेड्स पर भी उसी तरह नज़र रखते हैं जैसे एक इलेक्ट्रीशियन वोल्टेज पर नज़र रखता है: काम पर ध्यान केंद्रित लेकिन बिना किसी उत्साह के, बल्कि किसी ऐसे व्यक्ति के सतर्क समर्पण के साथ जो समझता है कि सामान्य से विचलन का संचालन के काम करने के तरीके पर क्या प्रभाव पड़ता है।
वे जटिलता से आकर्षित हुए बिना उसे अपनाते हैं। उनके निष्पादन ऐसी जटिलता के साथ डिज़ाइन किए गए हैं जो पूरी तरह से उचित है — पोजीशन का आकार तय करने, मार्जिन प्रबंधन और बेसिस शिफ्ट या रीबैलेंसिंग के गतिशील पहलू, कई एक्सचेंजों में टाइम-सीरीज़ की निगरानी। सर्वश्रेष्ठ ऑपरेटर अपनी संरचनाओं को उतना ही सरल रखने का प्रबंधन करते हैं जितना रणनीति अनुमति देती है, जो आमतौर पर उन सभी संरचनाओं की तुलना में बहुत सरल होती है जो प्रतिभागी पहली बार इस क्षेत्र के संपर्क में आने पर बनाते हैं।
नकारात्मक परिदृश्यों (downside scenarios) के साथ उनका एक वास्तविक संबंध होता है। केवल सैद्धांतिक जागरूकता नहीं — लिक्विडेशन की प्रकृति का ठोस अनुभव, फंडिंग रेट का उलटना कैसा दिखता है, मार्जिन दबाव में डेल्टा न्यूट्रल पर 30-प्रतिशत स्पॉट गिरावट क्या करती है। वास्तविक दुनिया का आपका अनुभव आपको स्थिति से निपटने में मदद करेगा, लेकिन सावधान रहें कि जो ट्रेडर्स रिटर्न को कंपाउंड करने के लिए लंबे समय तक टिके रहने में सक्षम थे, वे वे थे जिन्होंने किसी भी पूंजी का उपयोग करने से पहले सबसे खराब स्थिति का मॉडल तैयार किया था, न कि वे जिन्होंने उन स्थितियों को झेलकर यह जाना कि वे क्या हैं।
वे धैर्यवान होते हैं लेकिन एक अलग तरीके से: बहुत लंबी समय-सीमा के लिए अपनी पोजीशन पर कम यील्ड अर्जित करने में संतुष्ट रहते हैं, और ट्रेड को अत्यधिक लीवरेज करने की कोशिश नहीं करते हैं, या ट्रेड के किसी ऐसे वैकल्पिक संस्करण की तलाश नहीं करते हैं जो अधिक यील्ड अर्जित करता हो लेकिन अधिक जोखिम वहन करता हो जब कम यील्ड वाला विकल्प बहुत धीमा लगता है। निष्क्रिय धैर्य से हमारा मतलब यह है कि आप केवल हाथ पर हाथ रखकर नहीं बैठे हैं; इसमें सक्रिय निगरानी, पोर्टफोलियो में निरंतर समायोजन और जोखिम-इनाम का अनुपात प्रतिकूल होने पर पूरी तरह से बाहर निकल जाना शामिल है। यह उस तरह का धैर्य नहीं है जो आप बस का इंतजार करते समय दिखाते हैं। यह एक सर्जन की तरह धैर्यपूर्वक प्रतीक्षा करने की तैयारी है, जिसने इस प्रक्रिया को दर्जनों बार किया है और यह समझता है कि अधिकांश काम आपके स्केलपेल उठाने से बहुत पहले ही हो जाता है।
ये ऑपरेटर जिन तकनीकी आधारों का उपयोग करते हैं वे जानबूझकर उबाऊ बनाए जाते हैं: परखे हुए एक्सचेंज API कनेक्शन, सरल पोजीशन निगरानी डैशबोर्ड, फंडिंग रेट थ्रेसहोल्ड और मार्जिन स्तरों के लिए स्वचालित अलर्ट — एक सक्रिय जोखिम प्रबंधन प्रोटोकॉल जो पोजीशन लेने से पहले ही तय करता है कि इसे कब काटा जाएगा या आगे बढ़ाया जाएगा। जो लोग मैन्युअल निगरानी और स्वविवेक पर भरोसा करते हैं वे उन लोगों की तुलना में खराब प्रदर्शन करते हैं जिन्होंने अपने नियमों को पहले से ही निर्धारित कर रखा है क्योंकि जिन क्षणों में निर्णय की सबसे अधिक आवश्यकता होती है वे वही क्षण होते हैं जब तनाव इसे कम कर देता है।
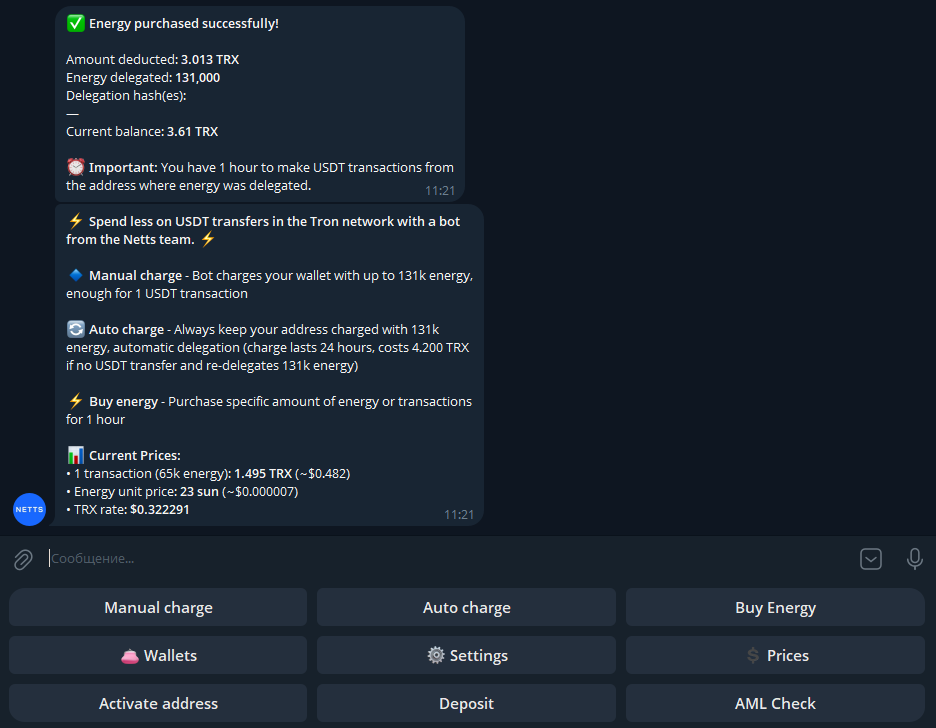
लेकिन उन ट्रेडर्स के लिए, जो इन पोजीशनों का भुगतान करने के लिए नेटवर्क पर भारी मात्रा में USDT ट्रांसफर कर रहे हैं — एक एक्सचेंज से दूसरे में ब्रिजिंग, कोलैटरल का क्रॉस-वेन्यू प्रबंधन, पूंजी को सही ढंग से तैनात रखना — यह स्थिर मुद्रा ट्रांसफर लागत एक साल के दौरान हजारों बार जुड़ जाती है। यह Netts Energy Charge Bot है जो उन कम लागतों का समर्थन करने के लिए डिज़ाइन की गई TRON Energy प्रबंधन परत को संबोधित करता है — Telegram में एक सिंगल कमांड आपके TRON Energy सप्लाई को USDT ट्रेड के लिए वापस ऑनलाइन लाता है और ऑफ-पीक में प्रति यूनिट लगभग 25 sun की लागत आती है, वह भी तत्काल सेटलमेंट के साथ। Auto-Charge एक TRON Energy रिचार्ज चक्र को स्वचालित रूप से निष्पादित करने की अनुमति देता है — पते को अनिश्चित काल के लिए 131,000 Energy पर बनाए रखता है, हर 24-घंटे में पुन: डेलिगेट करता है — जिसका अर्थ है कि सक्रिय ट्रेडर्स को TRON टॉपअप को संभालने की प्रक्रिया के लिए कभी भी पोजीशन प्रबंधन सत्र को बीच में रोकने की आवश्यकता नहीं होगी। यह परिचालन स्वचालन की उबाऊ निरंतरता है जो कैरी संचालन को सुचारू बनाए रखती है, बैकग्राउंड में इंफ्रास्ट्रक्चर को चलाती है जबकि फोरग्राउंड में स्प्रेड्स की निगरानी और मार्जिन का प्रबंधन किया जाता है।