La economía del carry en cripto: Funding Rates, Basis Trades y su mecánica oculta
Tomar prestado barato, invertir caro y embolsarse el diferencial: cómo funcionan las operaciones de carry trade en cripto, desde las tasas de financiación hasta las estrategias de base, y lo que realmente implican.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
En algún lugar del mundo, hoy en día, un banco está tomando dinero prestado al dos por ciento y prestándolo al seis. Durante todos los años en que han existido los bancos, desde que la historia se escribe —y mucho antes de que lo hiciera—, ha existido un banco así. Un diferencial de rendimiento menos costo de capital no es una innovación financiera: es la ecuación más antigua del comercio organizado, anterior al interés compuesto, a las sociedades anónimas e incluso a la propia palabra "finanzas". Entre el diferencial cambiario de diversas monedas y las tasas de crédito entre diferentes ciudades-estado, los bancos Medici de la Florencia del siglo XIV financiaron su comercio. Los comerciantes holandeses del siglo XVII solían pedir prestado contra recibos de almacén a precios muy por debajo de lo que ese mismo capital podía generar en el comercio de especias. La lógica es inmutable porque la psicología subyacente es inmutable: ante la opción entre (1) dinero barato que produce rendimientos caros y (2) la naturaleza humana, ¿cuál cree que será la respuesta obvia?
Aunque lo llamemos codicia, este no es el reflejo de la codicia en el sentido tradicional. Es la acción instintiva de cualquiera que entiende que el capital tiene un costo y que las diferencias de costos son arbitrables. Los carry trades exitosos no se sienten como especulación; se sienten mucho más como leer un hecho no evidente sobre el mundo y actuar en consecuencia mientras otra persona va demasiado lenta. Este riesgo, que resulta muy agradable y teórico hasta el instante en que deja de serlo, siempre parece distante.
Esta intuición se volvió sistemática en los mercados de divisas de finales del siglo XX en lo que ahora llamaríamos un carry trade financiero moderno. La práctica tradicional consistía en endeudarse en yenes japoneses —históricamente una moneda con tasas de interés muy bajas— y luego desplegar los fondos en activos de mayor rendimiento: bonos del gobierno australiano, deuda de mercados emergentes o cualquier activo con un diferencial suficientemente atractivo frente al JPY.
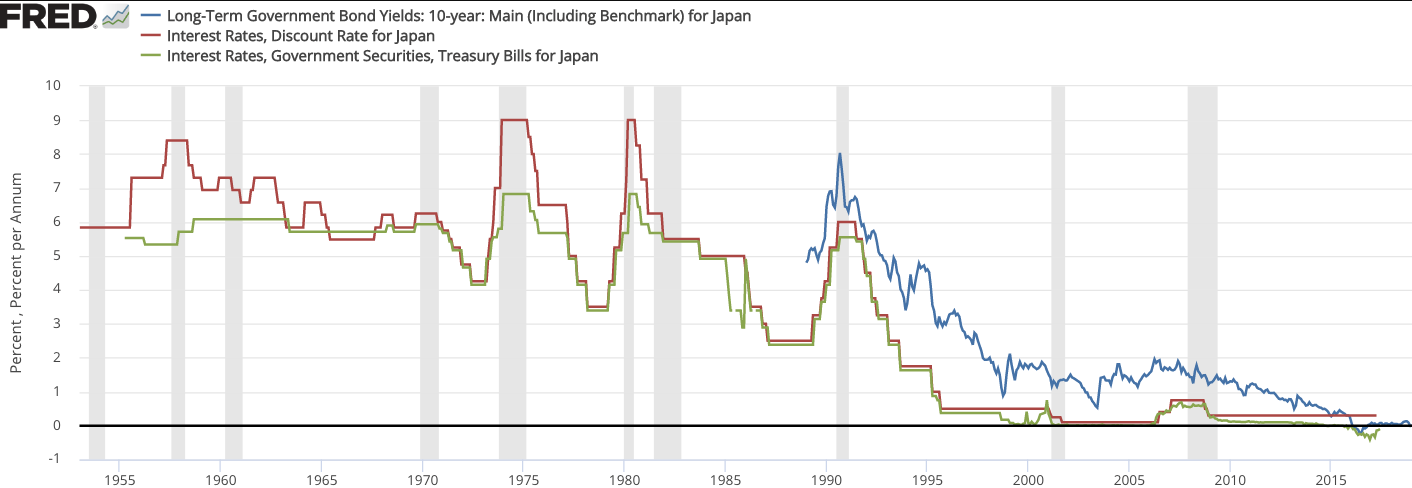
Esta operación fue ejecutada durante décadas principalmente por operadores institucionales, fondos de cobertura y, finalmente, también por actores minoristas. La razón fue que el yen se mantuvo barato y el diferencial de rendimiento siguió existiendo (así fue según ciertas métricas, con interrupciones). El desmantelamiento de los carry trades del yen en agosto —muchos de los cuales se activaron por un movimiento de tasas del BoJ que provocó la compresión del diferencial— causó una caída repentina que rápidamente hizo que los mercados de criptomonedas se desplomaran en sincronía con la renta variable, grabando a fuego una lección muy dura para toda una generación de operadores: baja volatilidad hasta que de repente deja de haberla es, literalmente, cómo funciona el carry trade. Esto significa que las mismas alarmas saltan en el sector cripto y en otros mercados globales cuando el Banco de Japón anuncia nuevas medidas de ajuste monetario previstas para 2025 y 2026.
El mundo cripto no incorporó este tipo de negociación como una idea secundaria. Al adoptarlo, creó su propia iteración desde cero: una sustancialmente más accesible, diversa y disponible de forma constante en comparación con lo que las finanzas tradicionales jamás han podido ofrecer.
Funding Rates: El motor subyacente
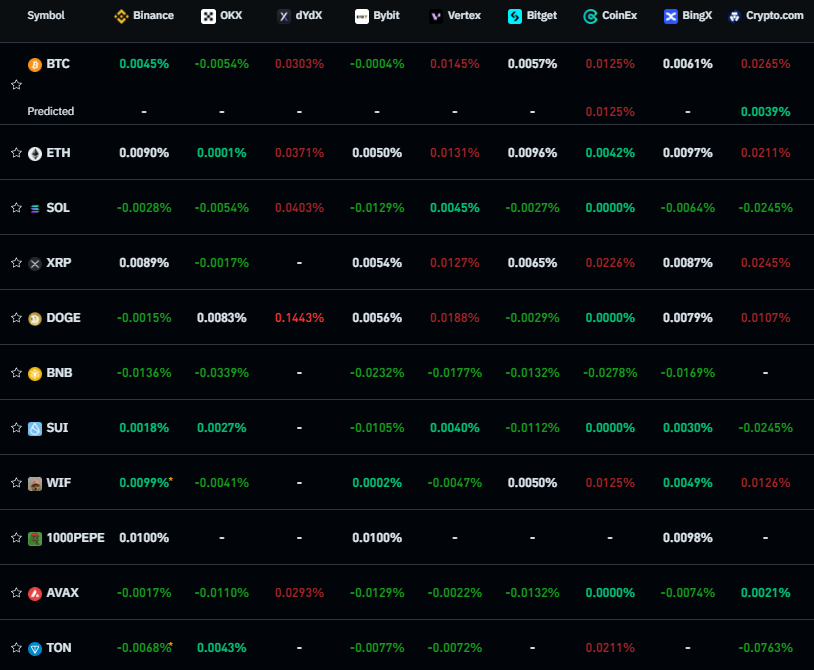
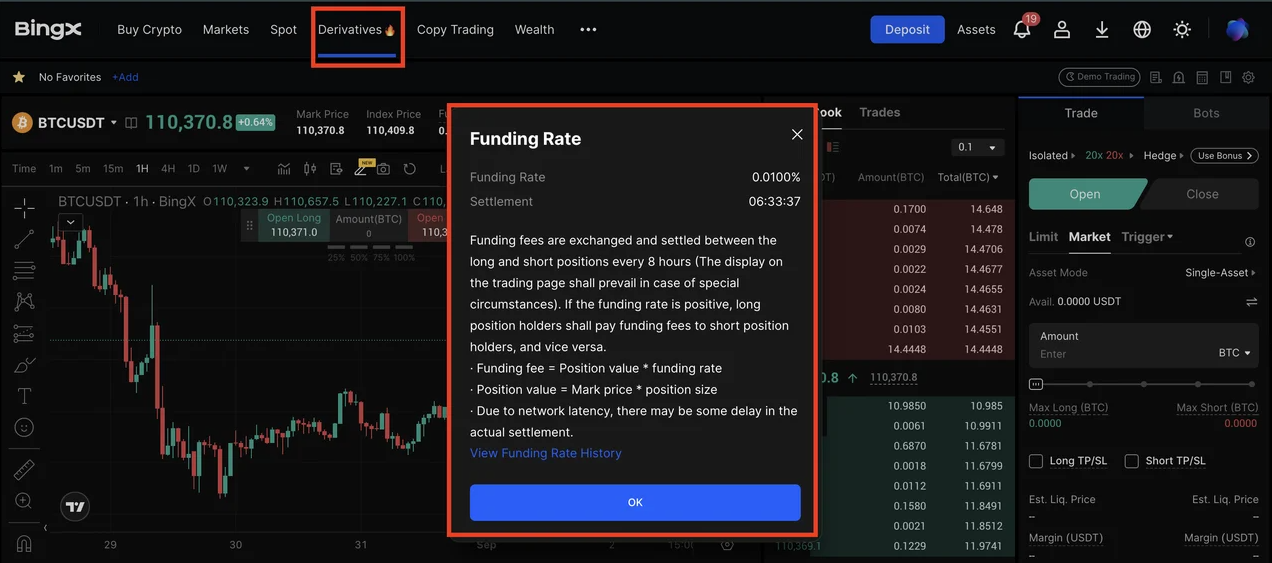
Si desea comprender el carry en cripto, necesita entender los futuros perpetuos: ahí es donde reside el mecanismo. Un derivado sin vencimiento que sigue el precio de un activo subyacente —Bitcoin, Ethereum, Solana o cualquier activo con un mercado líquido— se denomina contrato perpetuo. Los perpetuos no son como los futuros tradicionales que vencen o fuerzan una liquidación. La falta de vencimiento genera un problema estructural: sin él, no existe una presión natural que mantenga el precio del contrato alineado con el mercado spot. Los exchanges resuelven esto con una tasa de financiación (funding rate), que equivale a una transferencia de efectivo (positiva o negativa) entre posiciones largas y cortas a intervalos específicos, por lo general cada ocho horas, tres veces al día.
La dirección de la transferencia depende en gran medida del sentimiento del mercado. Cuando los largos pagan a los cortos, significa que el perpetuo cotiza con prima respecto al spot, lo que sucede cuando los operadores tienen una perspectiva netamente alcista, ya que más personas desean estar en largo. Cuando el perpetuo cotiza por debajo del spot, los cortos pagan a los largos. El funding rate está diseñado para cerrar esta brecha: si los largos pagan, resulta más caro para los operadores mantenerse en largo y más barato colocarse en corto, lo que empuja el precio del perpetuo nuevamente hacia el spot. El mecanismo es elegante. Esa es, de hecho, la base de la economía del carry: la forma en que se apalanca.
Un operador que ejecute una recolección directa del funding rate estará en largo en spot y en corto en el perpetuo en proporciones iguales. Estas dos posiciones cancelan la exposición direccional mutua: si Bitcoin sube, la posición spot será rentable en una cantidad X y el corto perpetuo perderá una cantidad Y exactamente en la misma dirección, lo que significa que el movimiento del precio nos deja en un saldo neto de cero. Lo que queda, cuando los largos pagan a los cortos y el mercado es alcista, es un pago de financiación cada ocho horas. Este es el carry en su forma cripto más pura: sin apuestas direccionales, sin sesgo de mercado; simplemente la captura de una tarifa que genera la mecánica estructural del mercado.
Estas cifras no tienen nada de triviales. Las estimaciones de los pagos globales de financiación durante el reciente período de 239 días, según el interés abierto de los perpetuos de Ethereum en los principales exchanges, oscilan entre 1.500 millones y 2.200 millones de dólares, según los supuestos sobre el volumen de interés abierto. Extrapolado anualmente, el flujo neto de financiación en todos los mercados de perpetuos asciende probablemente a varios miles de millones de dólares al año en períodos activos. Es dinero entre contrapartes que se mueve porque alguien, en un lado de cada operación, está dispuesto a pagarlo a cambio de apalancamiento y exposición direccional.
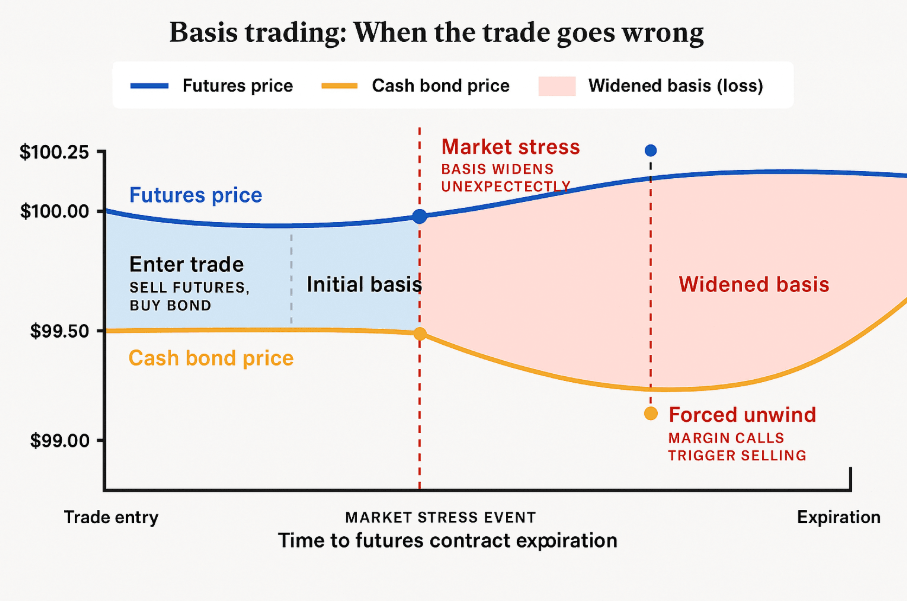
El basis trade es un pariente muy cercano. La "base" es la diferencia de precio entre un contrato de futuros y el activo spot subyacente. Ejemplo: un contrato de futuros trimestral que vence en tres meses cotiza 3.000 dólares por encima del mercado spot; supongamos que Bitcoin está a 60.000 dólares en spot y el contrato a 63.000. Esto puede capturarlo un operador que compre Bitcoin en spot mientras abre una posición corta en el contrato de futuros, lo que también es delta-neutral. Con el paso del tiempo hasta el vencimiento del contrato de futuros, este se acerca cada vez más al spot, y lo mismo ocurre con el diferencial del 5 por ciento, que colapsa por completo a favor de la cuenta del operador. Este es el coin-and-carry trade en el contexto cripto (el cash-and-carry es exactamente idéntico), y su rendimiento anualizado podría ser muchas veces superior a lo que cualquier fondo del mercado monetario ofrece en el mismo período.
Señal y ruido, autoridad y secretismo
Estos métodos han generado una devota comunidad de analistas, investigadores y operadores que ahora publican hallazgos, venden suscripciones y administran comunidades educativas. Se requiere cierto grado de escepticismo para navegar por ese entorno informativo.
Las señales legítimas en este espacio se componen de: investigaciones académicas sobre el comportamiento de los funding rates y la dinámica de la base por parte de economistas que no tienen ningún interés económico en sus operaciones; datos on-chain recopilados por firmas de análisis como Glassnode o CoinGlass, que rastrean el interés abierto, las tasas de financiación y los diferenciales de base en tiempo real; y gestores de fondos con historiales de rendimiento verificables consolidados a lo largo de al menos unos cuantos ciclos de mercado. En un trabajo sobre el carry en cripto, el grupo de investigación CEPR —formado en gran medida por economistas académicos sénior de las principales universidades europeas— analizó cómo la segmentación del mercado produce distorsiones de precios duraderas que permiten ejecutar estas operaciones. Ese tipo de investigación es una señal tan pura como puede encontrarse en este sector.
El ruido es más fuerte y abundante. Existen incentivos evidentes que van en contra de las audiencias en el caso de influencers que promueven estrategias de funding rates mientras son socios afiliados de los exchanges donde se operan tales estrategias. Las comunidades que ofrecen servicios de suscripción con señales periódicas de entrada y salida para posiciones de carry brindan una sensación de tutela más que una ventaja reproducible real. Este problema del tipo "fórmula secreta" es una condición general: cualquiera que realmente haya descubierto una ventaja estable en tasas de financiación no tiene ninguna razón para desglosarla ante el público y tiene todos los motivos para explotarla en secreto hasta que la brecha se cierre. Las estrategias descritas en publicaciones de blogs o bien ya están funcionando o nunca han sido lo suficientemente específicas como para aplicarse.
La información que resulta realmente útil —niveles precisos en los que los funding rates entre diferentes exchanges difieren lo suficiente como para generar ganancias, la eficiencia de capital de estructuras de ejecución alternativas y qué condiciones se correlacionan con una ampliación o reducción predecible de la base— o bien está en manos de los fondos cuantitativos que ejecutan estas operaciones a escala, o bien está enterrada en artículos académicos que probablemente reposan sin leer en alguna biblioteca. Quienes hablan de ello en público suelen proporcionar marcos y conceptos, pero lo hacen de forma muy genérica. Ese es un comportamiento racional por su parte. Esto también debería encender sus alarmas cuando alguien parezca extrañamente ansioso por telegrafiar con exactitud cómo gana dinero.
Estos son los factores más importantes a tener en cuenta si este espacio es de su interés:
Niveles y dirección de los funding rates en los principales exchanges. CoinGlass recopila esto en tiempo real. El hecho de que su tasa positiva se mantenga estable en Binance, Bybit y OKX al mismo tiempo apunta a un apalancamiento alcista persistente que puede aprovecharse mediante el carry trading.
Base del spot frente a futuros trimestrales. Cuando la base trimestral de Bitcoin se sitúa por encima del 10 % anualizado, la operación de coin-and-carry que ofrece rinde más que la mayoría de los instrumentos tradicionales de renta fija.
Uso del interés abierto como barómetro de estabilidad. Un interés abierto muy elevado se traduce en un mercado muy concurrido, es decir, más participantes persiguiendo el mismo diferencial (lo que comprime los rendimientos) y un mayor riesgo de que un pico de volatilidad desencadene liquidaciones masivas en su carrera hacia la salida.
Divergencia de financiación específica de cada exchange. En los casos en que las tasas de financiación en una plataforma comparativamente más pequeña divergen de las de las plataformas principales, puede producirse un arbitraje entre exchanges, lo que incrementa sustancialmente la complejidad de la ejecución.
Cómo el mercado se sale con la suya (y por qué no siempre)
La pregunta más común sobre una oportunidad de arbitraje persistente es por qué existe. ¿Por qué los fondos no eliminan de inmediato este beneficio sin riesgo mediante la competencia, si la recolección de funding rates es tan sólidamente rentable?
La respuesta radica en una serie de fricciones reales que impiden que la operación se comprima por completo. La primera son los requisitos de capital. Una posición de carry delta-neutral significativa requiere desplegar capital en dos lugares a la vez: tenencias en spot y margen en un exchange de derivados, por lo que es necesario inmovilizar más capital que en una apuesta direccional básica. El rendimiento marginal no vale la pena para la mayoría de los inversores minoristas y, por tanto, buscarán otras opciones teniendo en cuenta las complejidades asociadas a estas actividades sumadas al bloqueo de capital. En el caso de las instituciones, los impedimentos regulatorios y de custodia para mantener criptomonedas en múltiples plataformas crean una fricción operativa que dificulta su participación.
La segunda fricción es la aversión al riesgo. El carry trade no está libre de riesgos. Cuando los mercados se mueven drásticamente, como si Bitcoin cayera un 20 por ciento en una hora, la pérdida en la tenencia spot compensa una ganancia equivalente en el corto perpetuo, manteniendo esa condición delta-neutral. Sin embargo, la mecánica de los requisitos de margen implica que, aunque esta operación sea teóricamente neutral (suponiendo que mantengan nocional cero para la posición de futuros subyacente), durante la caída el corto perpetuo requerirá más colateral. La volatilidad intermedia hace que el operador sea liquidado antes de que su posición pueda recuperarse, si no puede cubrir las llamadas de margen. Este riesgo de cola puede conducir a un resultado muy distinto si se calcula adecuadamente en la ecuación de eficiencia de capital.
La tercera fricción es la asimetría de información. No todo el mundo tiene la capacidad de visualizar datos de financiación en tiempo real en todos los exchanges simultáneamente, procesarlos mediante lógica de ejecución y asignar capital a un ritmo capaz de igualar o superar los cambios en las tasas. Los operadores algorítmicos y las firmas de alta frecuencia pueden hacer esto; la mayoría de los participantes, no.
Esta tercera fricción es también la que enfrenta la amenaza más inminente por parte de la disrupción tecnológica. Las firmas de trading de alta frecuencia y los sistemas cuantitativos impulsados por IA han ido incorporándose al carry en cripto en números crecientes a lo largo de 2024 y 2025. La velocidad a la que operan y la monitorización continua de estas posiciones superan las capacidades de cualquier individuo o equipo pequeño. Los diferenciales que buscan pueden ser mínimos —apenas unos pocos puntos básicos—, pero los capturan escalando mediante volumen. En los mercados de renta variable tradicionales, la aparición de firmas de trading de alta frecuencia (HFT) a principios de la década de 2000 redujo sistemáticamente los diferenciales de arbitraje convencionales hasta que solo los actores más veloces y con mayor eficiencia de capital pudieron capturar beneficios en el margen. El carry en cripto sigue un camino similar, pero partiendo de un nivel de diferencial mucho más amplio.
Determinar si la operación ya no es viable para participantes no algorítmicos depende de a qué versión de ella nos refiramos. La recolección pura de funding rates en los principales perpetuos de BTC (Binance, Bybit, OKX): la ineficiencia en estos mercados solía arbitrarse casi al instante, con diferenciales rastreados y explotados por sistemas automatizados. Los márgenes son considerablemente más reducidos de lo que eran durante 2021 o incluso 2022, cuando las tasas de financiación en pleno mercado alcista alcanzaban rendimientos anualizados de hasta el 30, 50 e incluso 100 por ciento durante ciertos intervalos. No obstante, es probable que esos días no regresen pronto. Pero la operación no está muerta. El diferencial de base en futuros trimestrales todavía se mantiene en un rango que casi siempre supera a la renta fija tradicional, y el funding rate en activos con menor liquidez y exchanges más pequeños sigue divergiendo de forma considerable respecto a las principales plataformas. Lo que está desapareciendo, sin embargo, es la época en la que incluso el participante más novato del mercado podía ejecutar estas operaciones de manera informal. Lo que prevalece es el verdadero rigor operativo.
Quiénes logran que esto funcione realmente
Quienes poseen un historial real maximizando sus ganancias con el carry trading en cripto encajan en una serie de perfiles bastante similares, según observaciones empíricas y testimonios de quienes llevan suficiente tiempo en el sector.
Lo abordan como infraestructura y no como especulación. La mentalidad se asemeja más a la de un operador de servicios públicos que a la de un apostador: busca extraer rendimiento de un fenómeno estructural del mercado, no hacer una apuesta direccional de alta convicción. Para ellos, vigilar los funding rates y los diferenciales de base es como para un electricista observar el voltaje: se monitoriza sin euforia, con la cautelosa dedicación de quien comprende que las desviaciones de lo normal tienen implicaciones en el funcionamiento de las operaciones.
Asumen la complejidad sin dejarse seducir por ella. Las implementaciones cuentan con una ingeniería avanzada donde la complejidad está bien justificada: los componentes móviles del tamaño de la posición, la gestión de márgenes y los desplazamientos o rebalanceos de la base, junto con la monitorización de series temporales en múltiples exchanges. Los mejores operadores logran mantener sus estructuras tan simples como la estrategia lo permite, lo que suele ser mucho más simple que casi todas las configuraciones que los participantes diseñan cuando entran en contacto por primera vez con este espacio.
Mantienen una relación auténtica con los escenarios bajistas. No una conciencia teórica, sino una experiencia cruda y palpable de lo que supone una liquidación, de cómo se ve una inversión en el funding rate y del impacto que una caída del 30 por ciento en spot produce sobre la presión de margen en una posición delta-neutral. Su experiencia en el mundo real le ayudará a afrontar la situación, pero tenga en cuenta que los operadores que lograron mantenerse con vida el tiempo suficiente para componer rendimientos son aquellos que modelaron los peores escenarios antes de comprometer capital, no quienes descubrieron cuáles eran viviéndolos en carne propia.
Son pacientes, pero de una manera distinta: conformes con obtener un rendimiento moderado sobre su posición durante plazos muy extensos, sin buscar apalancar la operación ni explorar variantes alternativas que ofrezcan mayor rendimiento pero conlleven más riesgo cuando la opción de bajo rendimiento parezca demasiado pausada. Por paciencia pasiva no nos referimos a quedarse de brazos cruzados; implica una monitorización activa, ajustes continuos en las carteras y saber retirarse por completo cuando la relación riesgo-recompensa se inclina desfavorablemente. No es la clase de paciencia de quien espera el autobús. Es la preparación paciente de un cirujano que ha realizado este procedimiento decenas y decenas de veces, plenamente consciente de que la mayor parte del trabajo se lleva a cabo mucho antes de empuñar el bisturí.
La infraestructura técnica que utilizan estos operadores tiende hacia una monotonía deliberada: conexiones API con exchanges sin complicaciones, paneles sencillos de monitorización de posiciones, alertas automatizadas para umbrales de tasas de financiación y niveles de margen, además de un protocolo activo de gestión de riesgos que determina con precisión, antes de abrir una posición, cuándo se cerrará o se renovará. A quienes dependen del seguimiento manual y del criterio discrecional les va peor que a quienes han codificado sus reglas por adelantado, porque los momentos en que más se necesita el juicio son exactamente aquellos en los que el estrés tiende a nublarlo.
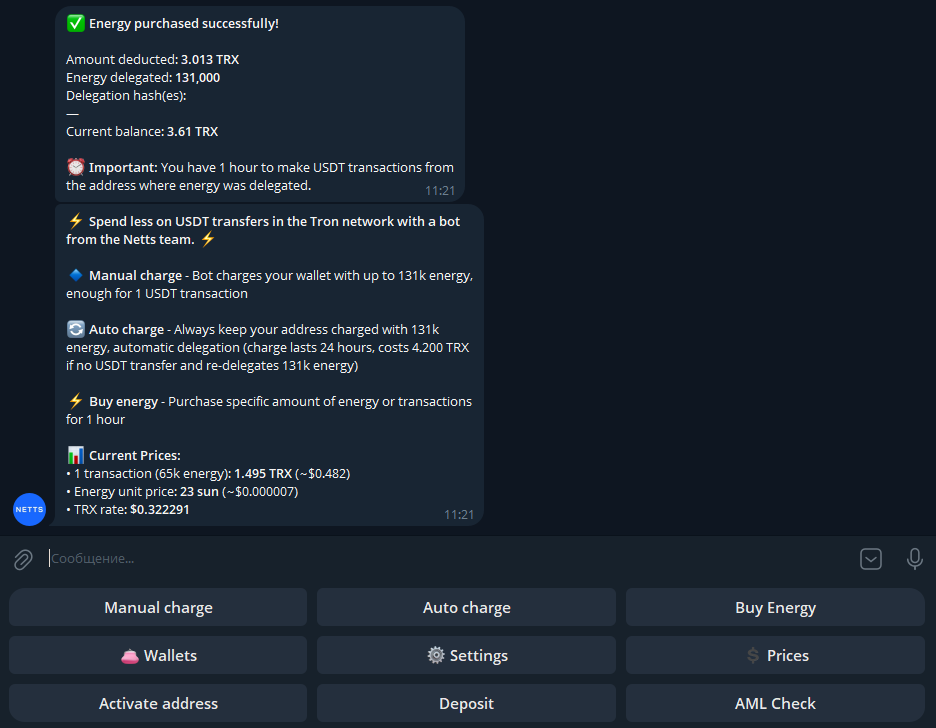
No obstante, para los operadores que mueven USDT en volúmenes masivos a través de diferentes redes para saldar estas posiciones —haciendo puentes de un exchange a otro, gestionando colateral entre plataformas y manteniendo el capital correctamente desplegado—, el costo de transferencia de stablecoins se acumula miles de veces a lo largo del año. Es ahí donde Netts Energy Charge Bot aborda la capa de gestión de Energy en TRON diseñada para respaldar esos bajos costos: un solo comando en Telegram reactiva su suministro de TRON Energy para operar con USDT y cuesta en horas de menor demanda alrededor de 25 sun por unidad, con liquidación instantánea. Auto-Charge permite realizar automáticamente un ciclo de recarga de TRON Energy, manteniendo la dirección abastecida con 131,000 de Energy de forma indefinida y redelegando cada 24 horas; esto significa que los operadores activos nunca tendrán que interrumpir una sesión de gestión de posiciones a mitad de camino para procesar una recarga de TRON. Es la redundancia metódica de la automatización operativa lo que mantiene impecables las actividades de carry, permitiendo que la infraestructura funcione tras bambalinas mientras la monitorización de diferenciales y la gestión de márgenes se desarrollan en primer plano.