A Economia de Carry no Cripto: Taxas de Financiamento, Basis Trades e a Mecânica Oculta
Tome emprestado barato, invista caro, embolse o spread — como funcionam os carry trades no cripto, desde taxas de financiamento até operações de basis, e o que realmente é necessário.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Em algum lugar do mundo hoje, um banco está pegando dinheiro emprestado a dois por cento e emprestando a seis. Por todos os anos em que existiram bancos, por todo o tempo em que a história pôde ser escrita — e muito antes disso —, existiu um banco assim. O spread do rendimento menos o custo de capital não é uma inovação financeira — é a equação mais antiga do comércio organizado, anterior aos juros compostos, às sociedades anônimas e até mesmo à própria palavra "finanças". Entre o diferencial cambial de várias moedas e as taxas de crédito entre diferentes cidades-estado, os bancos Médici da Florença do século XIV financiavam seu comércio. Os comerciantes holandeses no século XVII comumente tomavam empréstimos contra recibos de armazém a preços muito abaixo do que o mesmo capital poderia render no comércio de especiarias. A lógica é imutável porque a psicologia subjacente é imutável: diante da escolha entre (1) dinheiro barato gerando retornos caros e (2) a natureza humana, qual você acha que será a resposta óbvia?
Embora chamemos isso de ganância, este não é o gráfico da ganância no sentido tradicional. É a ação instintiva de qualquer pessoa que compreende que o capital tem um custo e que as diferenciações de custo são passíveis de arbitragem. Carry trades bem-sucedidos não parecem especulação — parecem muito mais com a leitura de um fato não evidente sobre o mundo e a ação imediata enquanto outra pessoa é lenta demais. Esse risco, que é todo agradável e teórico até o momento exato em que deixa de ser, sempre parece distante.
Essa intuição tornou-se sistemática nos mercados de câmbio do final do século XX naquilo que hoje chamaríamos de um carry trade financeiro moderno. O padrão era tomar emprestado em ienes japoneses — historicamente uma moeda com taxas de juros muito baixas — e depois aplicar os recursos em ativos de maior rendimento — títulos do governo australiano, dívida de mercados emergentes, qualquer coisa com um diferencial suficientemente alto em relação ao JPY.
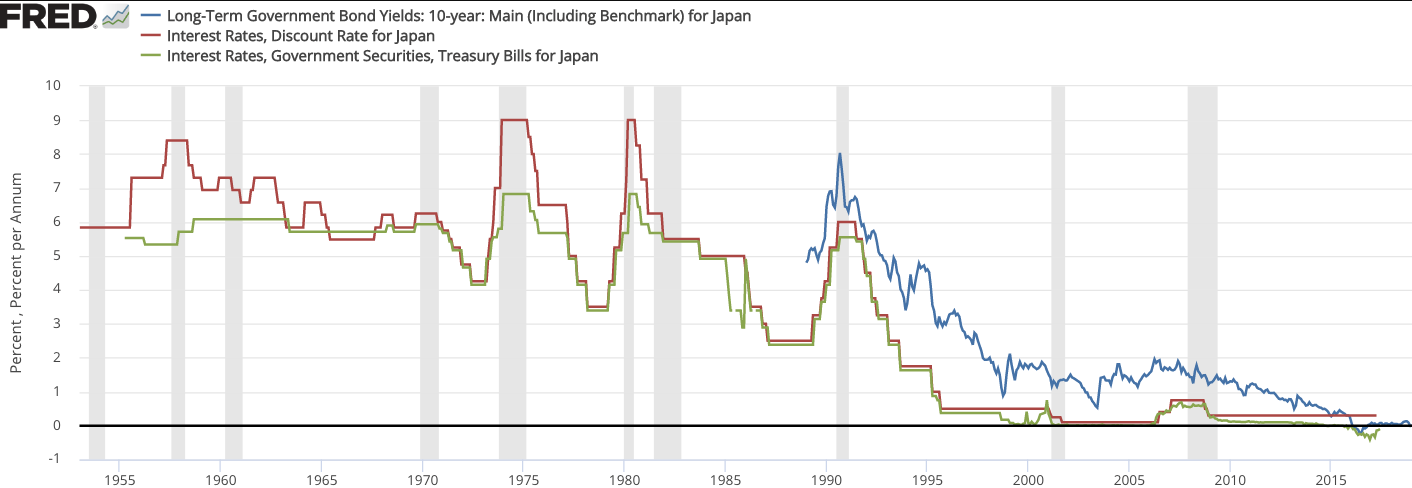
Essa operação foi executada durante décadas, principalmente por traders institucionais, fundos de hedge e, eventualmente, também por investidores de varejo. O motivo era que o iene continuava barato e o diferencial de rendimento continuava a existir (existiu, sob certas métricas, com interrupções). A desmontagem das operações de carry trade com o iene em agosto — muitas das quais foram desencadeadas por uma mudança na taxa de juros do BoJ, fazendo o spread comprimir — gerou um flash crash que rapidamente derrubou os mercados cripto em sincronia com as ações, trazendo à tona uma lição dolorosa para toda uma geração de traders: baixa volatilidade até que subitamente não seja mais baixa é exatamente como o carry trade funciona. Isso significa que os mesmos alarmes disparam no mercado cripto e em outros mercados globais quando o Banco do Japão anuncia novos movimentos de aperto monetário planejados para 2025 e 2026.
O mercado cripto não adotou esse modelo de negociação como um improviso. Ao adotá-lo, criou sua própria versão a partir do zero — em grande parte mais acessível, diversificada e constantemente disponível do que as finanças tradicionais jamais foram capazes de oferecer.
Taxas de Financiamento: O Motor por Trás
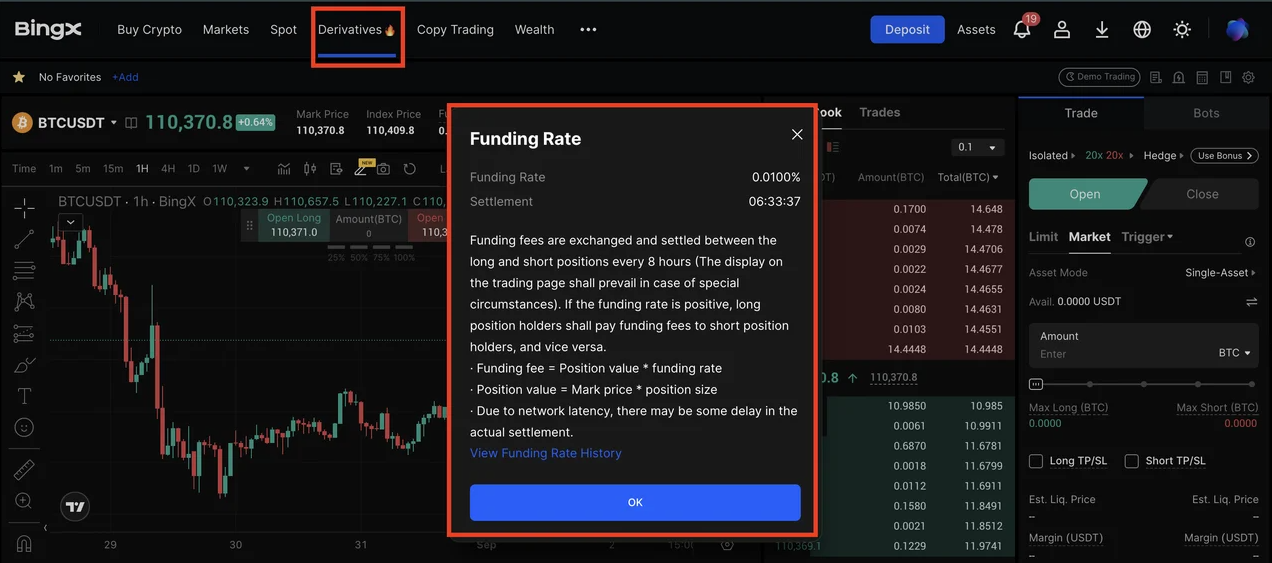
Se você deseja entender o carry no cripto, precisa entender os contratos futuros perpétuos — é aí que o mecanismo reside. Um derivativo sem prazo de validade que acompanha o preço de um ativo subjacente — Bitcoin, Ethereum, Solana, qualquer coisa com um mercado líquido — é chamado de contrato perpétuo. Os perpétuos não têm o vencimento/liquidação forçada dos futuros tradicionais. A ausência de vencimento causa um problema estrutural: sem ele, não há pressão natural para manter o preço do contrato alinhado com o mercado à vista (spot). Isso é resolvido pelas corretoras por meio da taxa de financiamento (funding rate), que se resume a uma transferência financeira (positiva ou negativa) entre posições compradas (long) e vendidas (short) em intervalos de tempo específicos — geralmente a cada oito horas, três vezes ao dia.
A direção da transferência depende fortemente do sentimento do mercado. Quando os longs estão pagando aos shorts, isso significa que o perpétuo está sendo negociado com um prêmio em relação ao spot, que é o que acontece quando os traders estão com viés de alta (bullish) — porque mais pessoas querem estar compradas. Quando o perpétuo está sendo negociado abaixo do spot, os shorts pagam aos longs. A taxa de financiamento é projetada para fechar esse gap: se os longs estão pagando, fica mais caro para os traders permanecerem comprados e mais barato para os traders ficarem vendidos, o que empurra o preço do perpétuo de volta em direção ao spot. O mecanismo é elegante. Essa é, na verdade, a base da economia de carry: a maneira como você a aproveita.
Outro trader executando uma captura direta de taxa de financiamento estará comprado no spot e vendido no perpétuo em proporções iguais. Essas duas posições anulam a exposição direcional uma da outra — se o Bitcoin subir, a posição spot será lucrativa em um montante X e a posição vendida no perpétuo perderá um montante Y exatamente na mesma proporção, o que significa que o movimento do preço nos deixa no zero a zero. O que sobra, quando os longs pagam aos shorts e o mercado está em alta, é um pagamento de financiamento a cada oito horas. Isso é carry em sua forma cripto mais pura: nenhuma aposta direcional, nenhuma projeção de mercado; apenas a captura de uma taxa gerada pela mecânica estrutural do mercado.
Esses números passam longe de serem triviais. Estimativas de pagamentos globais de financiamento durante o recente período de 239 dias, baseadas no open interest de perpétuos de Ethereum nas principais corretoras, variam de 1,5 bilhão de dólares a 2,2 bilhões de dólares, dependendo das premissas sobre o volume do open interest. Extrapolando anualmente, o fluxo líquido de funding em todos os mercados perpétuos é provavelmente de vários bilhões de dólares por ano em períodos ativos. Trata-se de dinheiro entre contrapartes, movimentando-se porque alguém de um dos lados de cada operação aceita pagar por alavancagem e exposição direcional.
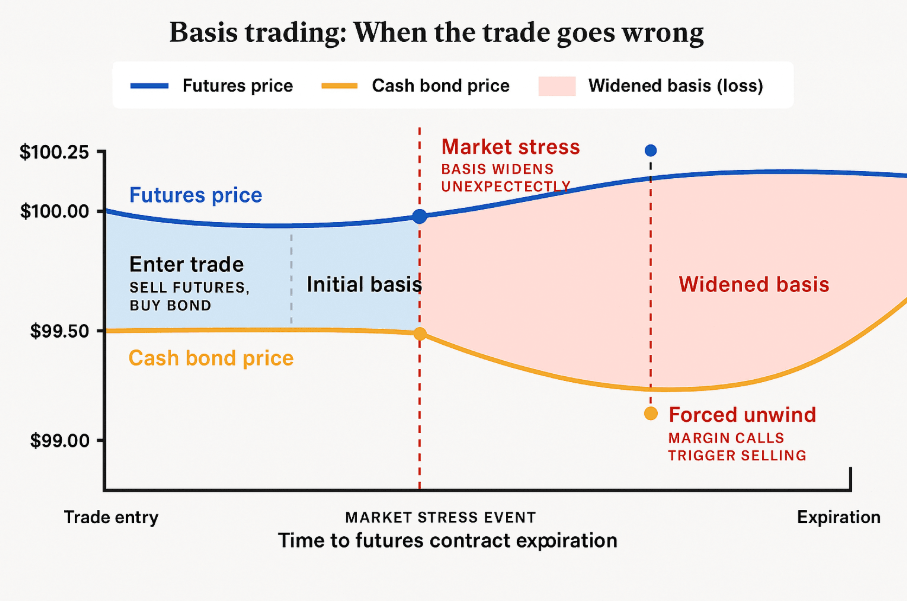
O basis trade é um primo muito próximo. 'Basis' é a diferença de preço entre um contrato futuro e o ativo subjacente à vista (spot). Exemplo: um contrato futuro trimestral que vence em três meses é negociado 3.000 dólares acima do mercado à vista — digamos que o Bitcoin esteja a 60.000 dólares no spot e o contrato a 63.000. Isso pode ser capturado por um trader que compra Bitcoin à vista enquanto vende o contrato futuro, o que também é delta-neutro. Com o passar do tempo até o vencimento do contrato futuro, ele se aproxima cada vez mais do spot, assim como o spread de 5 por cento, que se consolida integralmente na conta do trader. Essa é a operação de coin-and-carry no contexto cripto (o cash-and-carry é exatamente o mesmo), e sua versão anualizada pode ser muitas vezes superior a qualquer retorno que um fundo do mercado monetário ofereça no mesmo período.
Sinal e Ruído, Autoridade e Segredo
Esses métodos criaram uma base dedicada de analistas, pesquisadores e profissionais que agora publicam análises, vendem assinaturas e mantêm comunidades educacionais. É necessário ter esse tipo de ceticismo para navegar nesse ambiente de informação.
Sinais legítimos nesse espaço consistem em: pesquisas acadêmicas sobre o comportamento da taxa de financiamento e a dinâmica de basis conduzidas por economistas que não têm nenhum interesse financeiro na sua jornada; dados on-chain coletados por empresas de análise como Glassnode ou CoinGlass, que rastreiam em tempo real o open interest, as taxas de financiamento e os spreads de basis; e gestores de fundos com histórico de desempenho comprovável ao longo de pelo menos alguns ciclos de mercado. Em uma série de estudos sobre carry no cripto, o grupo de pesquisa CEPR — composto majoritariamente por acadêmicos e economistas sêniores de universidades europeias de ponta — analisou como a segmentação de mercado produz distorções de preço duradouras que viabilizam a operação. Esse tipo de pesquisa representa o sinal mais puro que se pode encontrar no setor.
O ruído é mais alto e muito mais abundante. Há claros conflitos de interesse contra o público quando influenciadores divulgam estratégias de taxas de financiamento sendo parceiros afiliados das corretoras onde essas estratégias são executadas. Comunidades que oferecem serviços de assinatura com sinais quase diários sobre posições de carry para entrada e saída proporcionam uma sensação de orientação, em vez de uma vantagem real e reproduzível. Esse problema do tipo "receita secreta" é uma condição geral: qualquer parte que tenha de fato descoberto uma vantagem estável em taxas de financiamento não tem motivo algum para detalhá-la publicamente e tem todos os motivos para explorá-la em segredo até que o gap se feche. As estratégias descritas em postagens de blog ou já estão operando em plena capacidade ou nunca foram específicas o bastante para serem aplicadas.
A informação que é realmente útil — níveis precisos em que as taxas de financiamento entre diferentes corretoras divergem o suficiente para gerar lucro, a eficiência de capital de estruturas de execução alternativas e quais condições se correlacionam com um alargamento ou estreitamento previsível do basis — ou pertence aos fundos quantitativos que executam essas operações em escala, ou está enterrada em artigos acadêmicos que provavelmente permanecem intocados em alguma estante. Aqueles que realmente falam sobre isso em público fornecem estruturas conceituais e teorias, mas o fazem de forma muito vaga. Esse é um comportamento racional da parte deles. Isso também deve acender sinais de alerta na sua memória quando alguém parecer estranhamente ansioso para telegrafar exatamente como ganha dinheiro.
Aqui estão os fatores mais importantes para monitorar se você se interessa por este espaço:
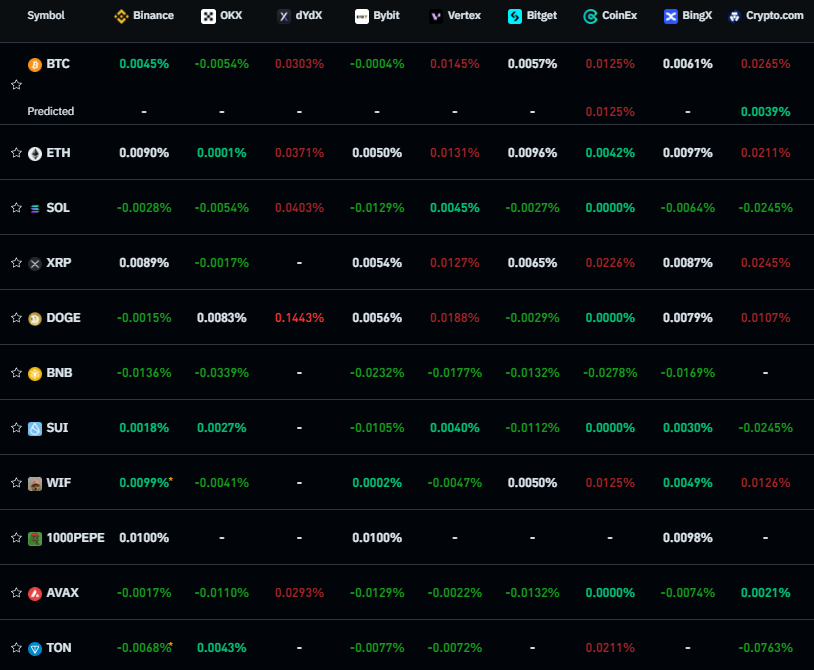
Níveis e direção das taxas de financiamento nas principais corretoras. A CoinGlass reúne isso em tempo real. O fato de a taxa positiva se manter estável na Binance, Bybit e OKX simultaneamente aponta para uma persistente alavancagem compradora que pode ser capturada por meio do carry trade.
Basis do spot em relação aos futuros trimestrais. Quando o basis trimestral do Bitcoin está rodando acima de 10% anualizado, a operação de coin-and-carry oferecida entrega um retorno maior do que a maioria dos instrumentos tradicionais de renda fixa.
Uso do open interest como barômetro de estabilidade. Um open interest muito alto traduz-se em um mercado excessivamente congestionado, ou seja, mais participantes perseguindo o mesmo spread (comprimindo retornos) e um risco ampliado de que, caso ocorra um pico de volatilidade, liquidações em massa sejam desencadeadas na corrida rumo à saída.
Divergência de funding específica por corretora. Em instâncias onde as taxas de financiamento em uma plataforma comparativamente menor divergem daquelas das grandes plataformas, a arbitragem entre corretoras pode surgir, elevando drasticamente a complexidade de execução.
Como o Mercado Consegue Manter Isso — e Nem Sempre Consegue
A pergunta mais provável sobre uma oportunidade persistente de arbitragem é por que ela existe. Por que os fundos não eliminam esse lucro sem risco imediatamente pela concorrência, se a captura da taxa de financiamento é tão confiavelmente lucrativa?
A resposta envolve alguns atritos reais que impedem que a operação seja totalmente comprimida. O primeiro são os requisitos de capital. Uma posição significativa de carry delta-neutro exige capital alocado em dois lugares ao mesmo tempo: ativos à vista (spot) e margem em uma corretora de derivativos, o que significa que você precisa imobilizar mais capital do que em uma simples aposta direcional. O retorno marginal não compensa para a maioria dos investidores de varejo e, portanto, eles procurarão outras alternativas considerando as complexidades associadas a essas atividades juntamente com a retenção de capital. Para as instituições, os impedimentos regulatórios e de custódia para manter criptoativos em múltiplas plataformas criam um atrito operacional que torna a participação um desafio contínuo.
O segundo atrito é a aversão ao risco. O carry trade não é isento de riscos. Quando os mercados se movem drasticamente, como no caso de o Bitcoin cair 20 por cento em uma hora, a perda na posição spot compensa o ganho correspondente na posição vendida do perpétuo — mantendo o status delta-neutro. No entanto, a mecânica das exigências de margem dita que, embora a operação esteja teoricamente equilibrada (assumindo exposição nocional zero no ativo subjacente), durante a queda a posição vendida no perpétuo demandará mais garantias. A volatilidade repentina pode fazer com que o trader seja liquidado antes que sua posição consiga se recuperar, caso ele não consiga atender às chamadas de margem. Esse risco de cauda pode levar a um número final bastante diferente se devidamente contabilizado no cálculo da eficiência de capital.
O terceiro atrito é a assimetria de informação. Nem todos têm a capacidade de visualizar dados de funding em tempo real em todas as corretoras simultaneamente, processá-los por meio de algoritmos de execução e alocar capital em uma velocidade que acompanhe ou supere as mudanças nas taxas. Bem, traders algorítmicos e firmas de alta frequência conseguem fazer isso — a maioria dos participantes não consegue.
Esse terceiro atrito é também o que enfrenta a ameaça mais iminente de disrupção tecnológica. Empresas de trading de alta frequência (HFT) e sistemas quantitativos orientados por IA têm entrado no carry de cripto em números crescentes ao longo de 2024 e 2025. A velocidade com que operam e o monitoramento contínuo dessas posições estão além do alcance de qualquer ser humano ou equipe pequena. Os spreads que eles buscam podem ser mínimos — apenas alguns basis points —, mas eles os capturam em escala através do volume. Nos mercados acionários tradicionais, a ascensão das firmas de alta frequência no início dos anos 2000 espremeu sistematicamente os spreads de arbitragem tradicionais até que apenas os participantes mais rápidos e eficientes em termos de capital pudessem obter lucros na margem. O carry cripto segue um caminho similar, mas partindo de um patamar de spread muito mais elevado.
Saber se a operação já morreu para participantes não algorítmicos depende de qual versão dela você está avaliando. A captura pura de taxa de financiamento nos principais perpétuos de BTC (Binance, Bybit, OKX) — a ineficiência nesses mercados passou a ser arbitrada de forma quase instantânea, com spreads rastreados e explorados por sistemas automatizados. As margens são consideravelmente menores do que eram em 2021 ou mesmo 2022, quando as taxas de financiamento no bull market atingiam rendimentos anualizados de até 30, 50 e até 100 por cento durante determinados períodos. Contudo, esses dias provavelmente não voltarão tão cedo. Mas a oportunidade não morreu. O spread de basis em futuros trimestrais ainda se mantém em faixas que superam a renda fixa tradicional na maioria das vezes, e a taxa de financiamento em ativos menos líquidos e corretoras menores continua a divergir de maneira bastante expressiva em relação às principais plataformas. O que está desaparecendo, no entanto, é a era em que até o mais novato dos participantes do mercado conseguia executar essas operações de forma despreocupada. O que resta agora é rigor operacional de verdade.
Quem Realmente Faz Isso Funcionar
Aqueles que têm um histórico comprovado de maximização de ganhos com carry trade em cripto se encaixam em perfis bastante semelhantes, de acordo com observações empíricas e relatos anedóticos de quem está no setor há tempo suficiente.
Eles encaram a operação como uma infraestrutura, e não como algo especulativo. A mentalidade é mais parecida com a de um operador de serviços públicos do que com a de um apostador — busca-se extrair rendimento de um fenômeno estrutural de mercado, e não fazer uma aposta direcional de alta convicção. Para eles, observar taxas de financiamento e spreads de basis é como um eletricista medindo voltagem: algo feito com rigor técnico, sem empolgação, e com a cautela de quem compreende que desvios do padrão afetam o funcionamento das operações.
Eles aceitam a complexidade sem se deixar seduzir por ela. As implementações contam com sistemas complexos devidamente justificados — as peças móveis do dimensionamento de posição, gestão de margem e oscilações ou rebalanceamentos de basis, monitoramento de séries temporais em múltiplas corretoras. Os melhores operadores conseguem manter suas estruturas tão simples quanto a estratégia permite, o que geralmente é muito mais simples do que quase todas as arquiteturas que os participantes criam inicialmente quando têm o primeiro contato com o setor.
Eles têm uma relação autêntica com cenários de baixa. Não uma consciência teórica — mas a experiência real e prática da natureza de uma liquidação, de como é uma inversão na taxa de financiamento e do impacto que uma desvalorização de 30 por cento no spot causa na pressão de margem de uma estrutura delta-neutra. Sua vivência no mundo real ajudará a lidar com a situação, mas esteja ciente de que os traders que conseguiram sobreviver tempo suficiente para acumular retornos foram aqueles que modelaram os piores cenários antes de alocar qualquer capital, e não aqueles que descobriram o que eles significavam passando por eles na pele.
Eles são pacientes, mas de uma maneira diferente: conformam-se em obter um rendimento moderado em suas posições durante longos períodos de tempo, sem buscar alavancar a operação ou procurar versões alternativas que ofereçam retornos maiores mas tragam riscos excessivos quando a variante conservadora parece monótona demais. Por paciência passiva — queremos dizer que você não fica simplesmente de braços cruzados; há monitoramento ativo, ajustes contínuos nas carteiras e a decisão de se retirar completamente quando a relação risco-retorno se torna desfavorável. Não é a paciência de quem espera por um ônibus. É a preparação focada, a espera paciente de um cirurgião que já realizou o mesmo procedimento dezenas e dezenas de vezes, ciente de que a maior parte do trabalho ocorre bem antes de colocar as mãos no bisturi.
A espinha dorsal técnica utilizada por esses operadores tende a uma rotina deliberadamente sem sobressaltos: conexões estáveis de API com corretoras, painéis simples de monitoramento de posições, alertas automatizados para limites de taxas de financiamento e níveis de margem — um protocolo ativo de gestão de risco que determina, antes mesmo de uma posição ser aberta, o momento exato em que ela será encerrada ou rolada. Aqueles que dependem de monitoramento manual e julgamento discricionário têm desempenho inferior aos que codificaram suas regras previamente, pois os momentos em que o discernimento é mais exigido são exatamente os momentos em que o estresse prejudica a tomada de decisão.
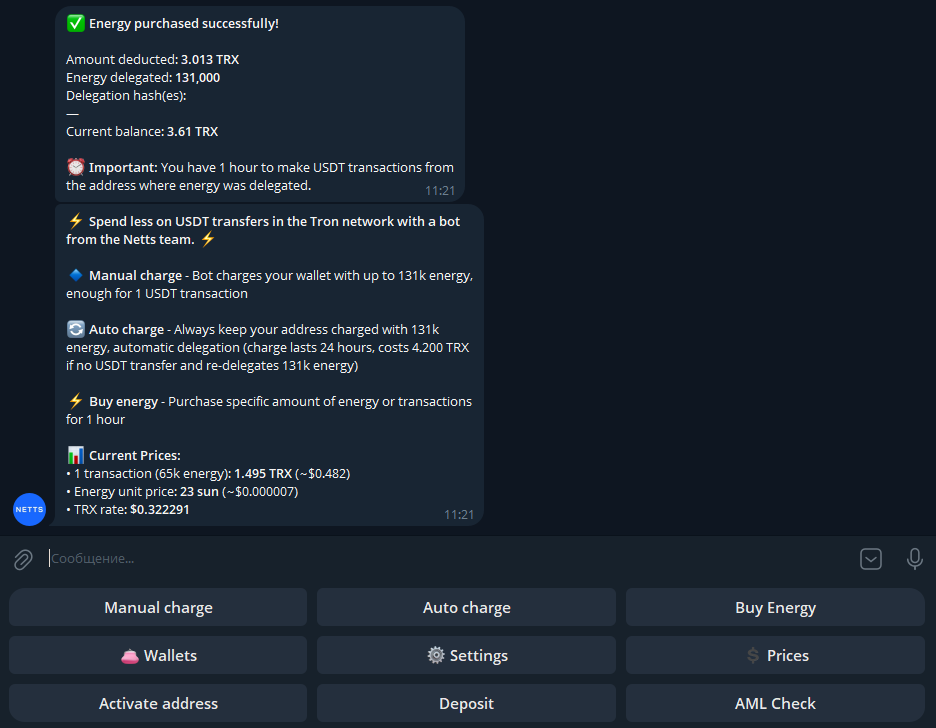
Para os traders que movimentam USDT em grandes volumes pelas redes para liquidar essas posições — fazendo pontes entre diferentes corretoras, gerenciando garantias em várias plataformas e mantendo o capital devidamente alocado —, o custo dessas transferências de stablecoins se acumula milhares de vezes ao longo de um ano. É aí que o Netts Energy Charge Bot atua, gerenciando a camada de TRON Energy projetada para sustentar esses custos reduzidos — um único comando no Telegram reativa seu suprimento de TRON Energy para transações com USDT a um custo fora de pico de cerca de 25 sun por unidade, com liquidação instantânea. O Auto-Charge permite que o ciclo de recarga de TRON Energy seja realizado automaticamente — mantendo o endereço abastecido com 131.000 Energy indefinidamente, com redelegação a cada 24 horas —, o que significa que os traders ativos nunca precisarão interromper o gerenciamento de suas posições para lidar com uma recarga manual na rede TRON. É a redundância previsível da automação operacional que mantém as estratégias de carry funcionando perfeitamente, garantindo que a infraestrutura nos bastidores trabalhe sem falhas enquanto o monitoramento dos spreads e a gestão das margens ocorrem em primeiro plano.