Ang Carry Economy ng Crypto: Funding Rates, Basis Trades at ang mga Nakatagong Mekanismo
Humiram nang mura, mamuhunan nang mahal, ibulsa ang spread — paano gumagana ang carry trades sa crypto, mula funding rates hanggang basis plays, at ano talaga ang kailangan para rito.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Saanman sa mundo ngayon, may isang bangko na humihiram ng pera sa dalawang porsyento at nagpapahiram nito sa anim. Sa lahat ng taon na may mga bangko, hangga't may nakasulat na kasaysayan — at matagal bago pa man ito naisulat — mayroon nang umiiral na ganoong bangko. Ang yield minus cost of capital spread ay hindi isang pinansyal na inobasyon — ito ang pinakalumang equation sa organisadong komersyo na nauna pa sa compound interest, mga joint-stock company, at maging sa salitang "finance" mismo. Sa gitna ng exchange differential sa pagitan ng iba't ibang currency at credit rates sa pagitan ng iba't ibang city-states, pinondohan ng Medici banks noong ikalabing-apat na siglong Florence ang kanilang kalakalan. Ang mga Olandes na mangangalakal noong ikalabimpitong siglo ay karaniwang nanghihiram gamit ang warehouse receipts bilang collateral sa mga presyong mas mababa kaysa sa kikitain ng parehong kapital sa spice trade. Ang lohika ay hindi nagbabago dahil ang pinagbabatayang sikolohiya ay hindi nagbabago: kapag binigyan ng pagpipilian sa pagitan ng (1) murang pera na nagbubunga ng mamahaling kita at (2) kalikasan ng tao, ano sa palagay mo ang magiging malinaw na sagot?
Kahit na tinatawag natin itong kasakiman, hindi ito ang tradisyunal na anyo ng kasakiman. Ito ang likas na pagkilos ng sinumang nakakaunawa na ang kapital ay may halaga at ang mga pagkakaiba sa halagang iyon ay pwedeng ma-arbitrage. Ang matagumpay na carry trades ay hindi parang espekulasyon — mas para itong pagbabasa ng isang hindi lantad na katotohanan tungkol sa mundo at pagkilos ayon dito habang ang iba ay masyadong mabagal. Ang panganib na ito, na napakaganda at teoretikal lamang hanggang sa bigla na lang itong maging totoo, ay laging tila napakalayo.
Ang kutob na ito ay naging sistematiko sa mga foreign exchange market noong huling bahagi ng ika-20 siglo at naging modern financial carry trade. Ang tradisyunal na pamamaraan ay humiram gamit ang Japanese yen — na sa kasaysayan ay isang napakababang interest rate currency — at pagkatapos ay gamitin ang mga nalikom sa mga asset na may mas mataas na yield — mga Australian government bond, emerging market debt, o anupaman na may sapat na taas ng kita kumpara sa JPY.
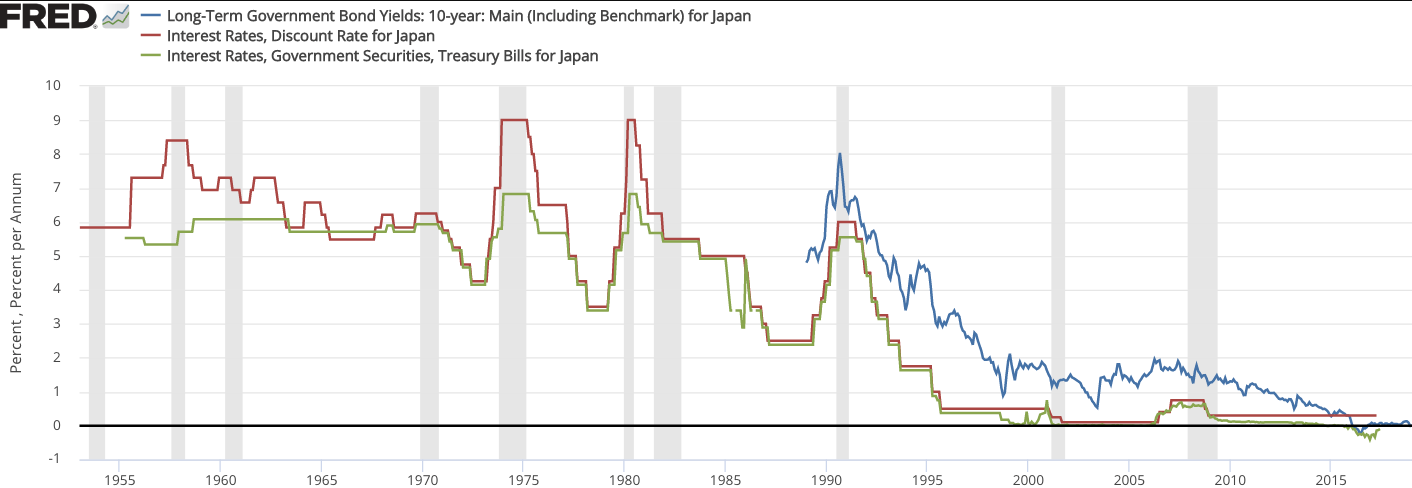
Ang kalakalang ito ay pinatakbo sa loob ng mga dekada pangunahin ng mga institusyonal na mangangalakal, hedge funds at kalaunan ng mga retail player na rin. Ang dahilan ay nanatiling mura ang yen at patuloy na umiral ang yield differential (umiral ito sa ilang pagsukat, bagamat may mga pagkagambala). Ang pag-unwind ng yen carry trades noong Agosto — na karamihan ay na-trigger ng hakbang ng BoJ sa interest rate na naging sanhi ng pagliit ng spread — ay nagdulot ng flash crash na mabilis na nagpabagsak sa mga merkado ng crypto kasabay ng equities, na nag-iwan ng napakasakit na aral para sa isang buong henerasyon ng mga mangangalakal: ang mababang volatility hanggang sa biglang mawala ito ay literal na kung paano gumagana ang carry trade. Nangangahulugan ito na parehong mga alarma ang tumutunog sa crypto at iba pang pandaigdigang merkado kapag nag-anunsyo ang Bank of Japan ng mga bagong tightening moves na nakaplano para sa 2025 at 2026.
Hindi nakuha ng crypto ang ganitong uri ng kalakalan bilang isang pahabol na ideya lamang. Sa halip, lumikha ito ng sarili nitong bersyon mula sa simula — isang mas madaling ma-access, mas sari-sari, at palaging available kumpara sa kung ano man ang naihatid ng tradisyonal na pinansya kailanman.
Funding Rates: Ang Makina sa Ilalim
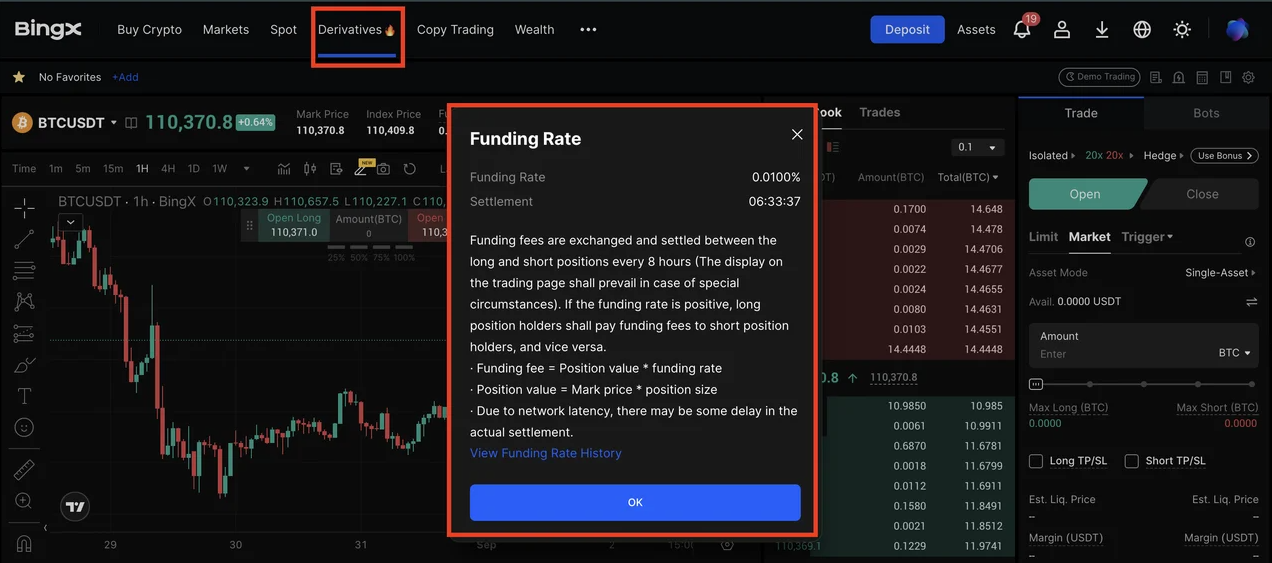
Kung nais mong maunawaan ang carry sa crypto, kailangan mong maunawaan ang perpetual futures — doon umiiral ang mekanismo. Ang isang derivative na walang expiration na sumusubaybay sa presyo ng isang pinagbabatayang asset — Bitcoin, Ethereum, Solana, o anupaman na may likidong merkado — ay tinatawag na perpetual contract. Ang mga perpetual ay walang tradisyonal na futures na nag-e-expire o pumupwersa ng settlement. Ang kawalan ng expiration ay nagdudulot ng isang istruktural na isyu: kung walang expiration, walang natural na presyur upang panatilihing nakahanay ang presyo ng kontrata sa spot. Nalulutas ito ng mga palitan gamit ang isang funding rate na katumbas ng paglilipat ng pera (positibo o negatibo) sa pagitan ng mga posisyong long at short sa mga partikular na agwat ng oras — humigit-kumulang bawat walong oras, tatlong beses sa isang araw.
Ang direksyon ng paglilipat ay lubos na nakadepende sa sentimyento ng merkado. Kapag ang mga long ay nagbabayad sa mga short, nangangahulugan iyon na ang perpetual ay kinakalakal sa isang premium laban sa spot, na siyang nangyayari kapag ang mga mangangalakal ay net bullish – dahil mas maraming tao ang nagnanais na maging long. Kapag ang perpetual ay kinakalakal nang mas mababa kaysa sa spot, ang mga short ang nagbabayad sa mga long. Ang funding rate ay idinisenyo upang isara ang agwat na ito: Kung ang mga long ay nagbabayad, nagiging mas mahal para sa mga mangangalakal na manatiling long at mas mura para sa mga mangangalakal na maging short, na nagtutulak sa presyo sa perpetual pabalik patungo sa spot. Elegante ang mekanismo. Iyon mismo ang batayan ng carry economy: kung paano mo ito gagamitin bilang leverage.
Ang isa pang mangangalakal na nagsasagawa ng direktang funding rate harvest ay magiging long sa spot at short sa perpetual sa pantay na sukat. Ang dalawang posisyong ito ay nagkakansela sa directional exposure ng bawat isa — kung tumaas ang Bitcoin, ang posisyong spot ay kikita ng halagang X at ang perpetual short ay malulugi ng halagang Y sa eksaktong parehong direksyon, ibig sabihin, ang paggalaw ng presyo ay mag-iiwan sa atin sa net-zero. Ang natitira, kapag ang mga long ay nagbabayad sa mga short at ang merkado ay bullish, ay isang funding payment bawat walong oras. Ito ang carry sa pinakadalisay nitong anyo sa crypto: walang directional bet, walang pananaw sa merkado; pagsalo lamang ng bayarin na nabubuo ng mga istruktural na mekanismo ng merkado.
Ang mga numerong ito ay hindi basta maliit lamang. Ang mga pagtatantya ng pandaigdigang funding payments sa kamakailang 239-araw na panahon batay sa Ethereum perpetual open interest sa mga pangunahing palitan ay mula $1.5 bilyon hanggang $2.2 bilyon, depende sa mga pagpapalagay tungkol sa laki ng open interest. Kung ia-extrapolate taon-taon, ang net funding flow sa lahat ng perpetual market ay malamang na aabot sa ilang bilyong dolyar bawat taon sa mga aktibong panahon. Ito ay perang nagpapalipat-lipat sa mga counterparty, gumagalaw dahil may isang panig sa bawat trade na handang magbayad nito para sa leverage at directional exposure.
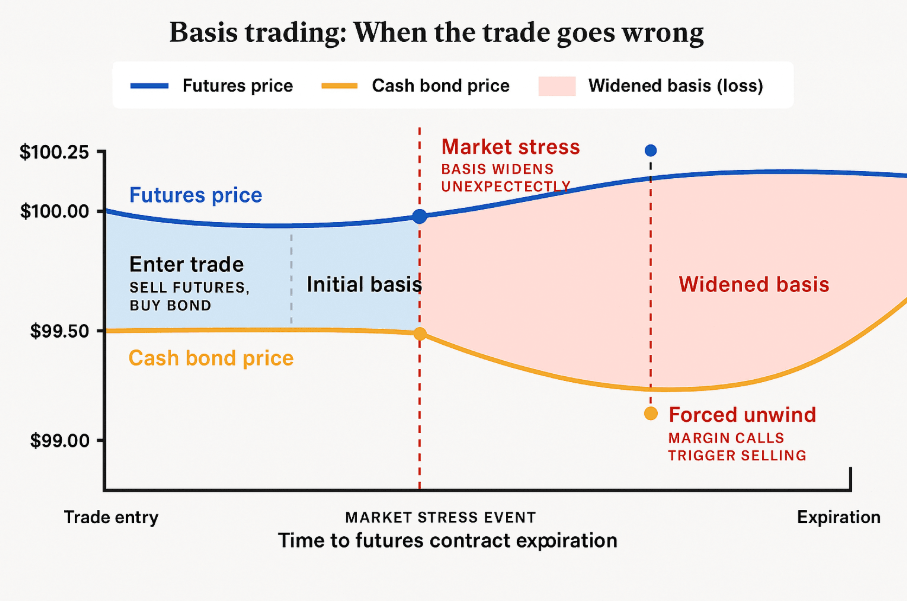
Ang basis trade ay isang malapit na kamag-anak nito. Ang 'Basis' ay ang pagkakaiba sa presyo sa pagitan ng isang futures contract at ng pinagbabatayang spot asset. Halimbawa: ang isang quarterly futures contract na mag-e-expire sa loob ng tatlong buwan ay kinakalakal nang 3,000 dolyar na mas mataas kaysa sa spot market — sabihin nating ang Bitcoin ay nasa 60,000 dolyar sa spot at ang kontrata ay nasa 63,000. Maaari itong masalo ng isang mangangalakal na bibili ng spot Bitcoin habang nagsho-short ng futures contract, na isa ring delta-neutral. Sa paglipas ng panahon patungo sa pag-expire ng futures contract, lalo itong lumalapit sa spot, at gayundin ang 5 porsyentong spread na buong bumabagsak sa account ng mangangalakal. Ito ang coin-and-carry trade sa konteksto ng crypto (ang cash-and-carry ay eksaktong pareho), at ang annualized na bersyon nito ay maaaring maging mas mataas nang maraming beses kaysa sa anumang iniaalok ng isang money market fund sa parehong panahon.
Signal at Noise, Awtoridad at Lihim
Ang mga pamamaraang ito ay lumikha ng isang tapat na komunidad ng mga analyst, mananaliksik, at practitioner na naglalathala ngayon ng mga natuklasan, nagbebenta ng mga subscription, at nagpapatakbo ng mga pang-edukasyong komunidad. Ang ganoong uri ng pagdududa ay kinakailangan upang mag-navigate sa kapaligirang iyon ng impormasyon.
Ang mga lehitimong signal sa larangang ito ay binubuo ng: akademikong pananaliksik sa gawi ng funding rate at basis dynamics mula sa mga ekonomista na walang pinansyal na interes sa iyong paglalakbay; on-chain data na nakalap ng mga analytics firm tulad ng Glassnode o CoinGlass na sumusubaybay nang live sa open interest, funding rates, at basis spreads; at mga fund operator na may nabe-verify na talaan ng pagganap na naipon sa hindi bababa sa ilang siklo ng merkado. Sa isang pangkat ng pananaliksik sa crypto carry, tiningnan ng CEPR research group — na binubuo ng mga senior academic economist mula sa mga nangungunang unibersidad sa Europa — kung paano lumilikha ang market segmentation ng pangmatagalang price distortions na nagpapahintulot na maisagawa ang trade. Ang ganoong uri ng pananaliksik ay kasing-dalisay ng signal na maaari mong makuha sa espasyong ito.
Ang ingay na ito ay mas malakas at mas marami. May mga malinaw na insentibo laban sa mga tagapakinig para sa mga influencer na nagtutulak ng mga estratehiya sa funding rate habang sila ay mga affiliate partner ng mga palitan kung saan tumatakbo ang mga estratehiyang iyon. Ang mga komunidad na nag-aalok ng serbisyo ng subscription na may semi-daily signals sa mga posisyon ng carry para sa pagpasok at paglabas ay nagbibigay ng pakiramdam ng pagiging ginagabayan sa halip na anumang tunay na kalamangan na maaaring gayahin. Ang problemang ito ng uri ng "sikretong resipe" ay isang pangkalahatang sitwasyon: ang sinumang partido na talagang nakatuklas ng isang matatag na edge sa funding rate ay walang anumang dahilan upang ibunyag ito sa publiko at may bawat dahilan upang samantalahin ang edge na iyon nang lihim hanggang sa magsara ang agwat. Ang mga estratehiyang inilalarawan sa mga blog post ay maaaring gumagana na o hindi kailanman naging sapat na tiyak upang maisakatuparan.
Ang impormasyon na talagang kapaki-pakinabang — ang mga eksaktong antas kung saan ang funding rates sa iba't ibang mga palitan ay nagkakaiba nang sapat upang magbunga ng tubo, ang capital efficiency ng mga alternatibong estruktura ng execution, at kung anong mga kondisyon ang may kaugnayan sa mahuhulaang paglawak o pagkitid ng basis — ay pag-aari ng mga quantitative fund na nagpapatakbo ng mga kalakalang ito nang malakihan, o nakalibing sa mga akademikong papel na malamang ay hindi pa nababasa sa isang istante sa kung saan. Ang mga talagang hayagang nagsasalita tungkol dito ay nagbibigay ng mga balangkas at konsepto, ngunit ginagawa ito sa isang napakaluwag na paraan. Iyon ay makatuwirang gawi sa kanilang panig. Dapat ding magpatunog ito ng mga babala sa iyong alaala kapag ang isang tao ay tila kakaibang sabik na ipahayag nang eksakto kung paano sila kumikita ng pera.
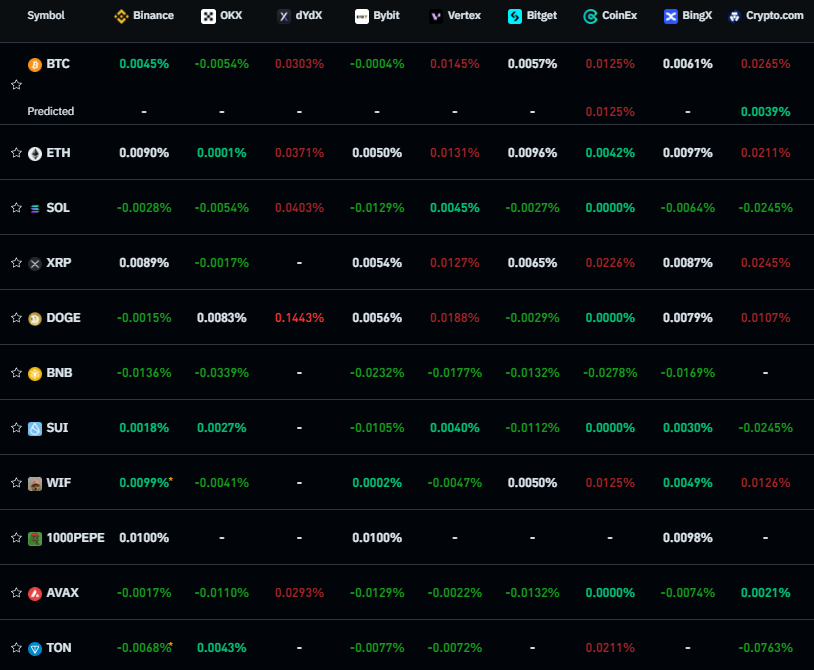
Narito ang pinakamalaking mga bagay na dapat bantayan kung may malasakit ka sa espasyong ito:
Mga antas at direksyon ng funding rate sa mga nangungunang palitan. Kinokolekta ito ng CoinGlass sa live time. Ang katotohanan na ang kanilang positibong rate ay nananatiling matatag sa Binance, Bybit at OKX sa parehong oras ay nagpapahiwatig ng patuloy na bullish leverage na maaaring samantalahin mula sa carry trading.
Spot basis sa quarterly futures. Kapag ang quarterly basis ng Bitcoin ay tumatakbo nang higit sa 10 pct annualized, ang coin-and-carry trade na iniaalok nito ay nagbabalik ng mas marami kaysa sa karamihan ng mga tradisyonal na fixed income instrument.
Paggamit ng open interest bilang barometer ng katatagan. Ang napakataas na open interest ay nangangahulugang napakasikip ng merkado, ibig sabihin ay mas maraming kalahok ang naghahabol sa parehong spread (at nagpapaliit ng kita) at may mas mataas na panganib na kung magkaroon ng biglaang pagtaas sa volatility ay magti-trigger ka ng malawakang liquidation papunta sa labasan.
Divergence ng funding na partikular sa palitan. Sa mga pagkakataon kung saan ang funding rates sa isang medyo mas maliit na venue ay naiiba sa mga nasa pangunahing platform, maaaring maganap ang cross-exchange arbitrage na may matinding pagtaas sa pagiging kumplikado ng execution.
Paano Ito Nakakalusot sa Merkado — at Hindi Palagi
Ang pinakamalamang na tanong tungkol sa isang patuloy na pagkakataon sa arbitrage ay kung bakit ito umiiral. Bakit hindi agad binubura ng mga pondo ang walang-panganib na tubong ito sa pamamagitan ng kompetisyon, kung ang funding rate harvest ay labis na maaasahan at kapaki-pakinabang?
Ang sagot ay may ilang tunay na sagabal na nagpapahintulot sa kalakalan na hindi ganap na ma-compress. Ang una ay ang mga kinakailangan sa kapital. Ang isang makabuluhang delta-neutral carry position ay nangangailangan ng kapital na nakalagak sa dalawang lugar nang sabay: spot holdings at margin sa isang derivatives exchange, kaya kailangan mong mag-ipit ng mas maraming kapital kaysa sa isang simpleng directional bet. Ang maliit na karagdagang kita ay hindi sulit para sa karamihan ng mga retail player at sa gayon, titingin sila sa ibang lugar dahil may mga komplikasyong kaugnay ng mga aktibidad na ito kasabay ng pagkaipit ng kapital. Sa mga institusyon, ang mga custodial at regulatoryong hadlang sa paghawak ng crypto sa maraming venue ay lumilikha ng operational friction na nagiging hamon sa kanilang pakikilahok.
Ang pangalawang sagabal ay ang pag-iwas sa panganib. Ang carry trade ay hindi zero-risk. Kapag ang mga merkado ay gumalaw nang matindi, tulad ng kung ang Bitcoin ay bumagsak ng 20 porsyento sa loob ng isang oras, ang pagkalugi sa spot holding ay bumabawi sa kaukulang kita sa perpetual short — habang pinapanatili rin ang estadong delta-neutral na iyon. Gayunpaman, ang mekanismo ng margin requirements ay nagpapahiwatig na bagaman ang kalakalang ito ay teoretikal na pantay (sa pag-aakalang may hawak silang zero notional para sa pinagbabatayang futures position), sa panahon ng pagbagsak ay mangangailangan ng higit pang collateral ang perpetual short. Ang sumisingit na volatility ay nagiging dahilan upang ma-liquidate ang mangangalakal bago pa makabawi ang kanyang posisyon, kung hindi niya matutugunan ang mga margin call. Ang tail risk na ito ay maaaring humantong sa isang ganap na kakaibang kinalabasan kung maayos itong isasama sa kalkulasyon ng capital efficiency.
Ang ikatlong sagabal ay ang information asymmetry. Hindi lahat ay may kakayahang tumingin sa real-time na funding data sa lahat ng mga palitan nang sabay-sabay, iproseso ito sa pamamagitan ng execution logic at maglaan ng kapital sa bilis na kayang tumapat o humigit sa mga pagbabago ng rate. Magagawa ito ng mga algorithmic trader at high-frequency firm — karamihan sa mga kalahok ay hindi kaya.
Ang ikatlong sagabal na ito rin ang nahaharap sa pinipintong banta mula sa teknolohikal na disrupsyon. Ang mga high-frequency trading firm at AI-driven quantitative systems ay dumaragsa sa crypto carry sa lumalaking bilang sa buong 2024 at 2025. Ang bilis ng kanilang pangangalakal at ang patuloy na pagsubaybay sa mga posisyong ito ay lampas sa kakayahan ng sinumang tao o maliit na koponan. Ang mga spread na kanilang hinahabol ay maaaring napakaliit — ilang basis points lamang — ngunit nakukuha nila ito sa pamamagitan ng napakalaking volume. Sa tradisyunal na equity markets, ang pag-usbong ng high-frequency trading (HFT) firms noong unang bahagi ng 2000s ay sistematikong nagpaliit sa mga plain vanilla arbitrage spread hanggang sa ang pinakamabibilis at may pinaka-mahusay na kapital na mga manlalaro na lamang ang nakakakuha ng tubo sa mga gilid. Ang crypto carry ay nasa katulad na landas ngunit nagsisimula sa mas malaking antas ng spread.
Kung patay na ba ang kalakalan para sa mga kalahok na hindi gumagamit ng algorithm ay nakasalalay sa kung aling bersyon nito ang iyong itinatanong. Ang purong pag-ani ng funding rate sa mga pangunahing BTC perpetual (Binance, Bybit, OKX) — ang inepisyensya sa mga merkadong ito ay dating na-arbitrage halos agad-agad na may mga spread na sinusubaybayan at sinasamantala ng mga automated system. Ang mga kita ay kapansin-pansing mas maliit kaysa noong 2021 o kahit noong 2022, kung kailan ang funding rates sa bull run ay tumakbo sa annualized yields na kasing-taas ng 30, 50 at maging 100 porsyento sa ilang mga panahon. Gayunpaman, ang mga araw na iyon ay malamang na hindi na babalik sa lalong madaling panahon. Ngunit hindi patay ang kalakalan. Ang basis spread sa quarterly futures ay napakalalim pa rin sa isang saklaw na halos palaging tumatalo sa tradisyonal na fixed income, at ang funding rate sa mga hindi gaanong likidong asset at mas maliliit na palitan ay patuloy na naiiba nang makabuluhan mula sa mga pangunahing venue. Ang nawawala, gayunpaman, ay ang panahon kung kailan kahit ang pinakabaguhan sa mga kalahok sa merkado ay maaaring magpatakbo ng mga kalakalang ito nang basta-basta na lamang. Ang natitira ay ang tunay na higpit sa operasyon.
Sino ang Talagang Nagpapagana Rito
Ang mga may tunay na talaan ng tagumpay sa pag-maximize ng kanilang mga kita gamit ang crypto carry trading ay pawang tumutugma sa ilang mga profile na magkakatulad ayon sa empirikal na obserbasyon at mga anekdota mula sa mga matagal na sa larangan.
Tinitingnan nila ito bilang isang imprastraktura sa halip na espekulasyon. Ang kaisipan ay mas katulad ng isang operator ng utility kaysa sa isang sugarol — naglalayong kumuha ng yield mula sa isang istruktural na kababalaghan ng merkado, hindi gumawa ng isang high-conviction directional bet. Para sa kanila, binabantayan din nila ang funding rates at basis spreads tulad ng pagsubaybay ng isang elektrisyan sa boltahe: ipinapatupad ngunit hindi nang may pananabik, sa halip ay may maingat na dedikasyon ng isang taong nakakaunawa na ang mga paglihis mula sa normal ay may mga implikasyon sa kung paano gumagana ang mga operasyon.
Tinatanggap nila ang pagiging kumplikado nang hindi naaakit dito. Ang mga pagpapatupad ay idinisenyo nang may makatwirang pagiging kumplikado — ang mga gumagalaw na bahagi ng position sizing, margin management at basis shifts o rebalancing, time-series monitoring sa maraming palitan. Nagagawa ng pinakamahuhusay na operator na panatilihing kasing-simple ng pinapayagan ng estratehiya ang kanilang mga estruktura, na karaniwang mas simple kaysa sa halos lahat ng mga konstruksyon na unang nililikha ng mga kalahok kapag una silang nakikipag-ugnayan sa larangang ito.
Mayroon silang tunay na ugnayan sa mga sitwasyon ng pagkalugi. Hindi teoretikal na kamalayan — kundi hilaw at tunay na karanasan sa likas na katangian ng liquidation, kung ano ang hitsura ng funding rate inversion, kung ano ang ginagawa ng 30-porsyentong spot drawdown sa delta neutral sa ilalim ng presyur ng margin. Ang iyong karanasan sa totoong mundo ay tutulong sa iyo na harapin ang sitwasyon, ngunit maging maingat na ang mga mangangalakal na nagawang manatiling buhay nang sapat na matagal upang palaguin ang mga kita ay yaong mga nagmodelo ng pinakamasamang mga sitwasyon bago gumamit ng anumang kapital, hindi yaong mga nalaman kung ano ang mga ito sa pamamagitan ng mismong pagdanas sa mga ito.
Sila ay matiyaga ngunit sa ibang paraan: kontentong kumita ng mababang yield sa kanilang posisyon sa napakahabang panahon, at hindi naghahanap na mag-leverage sa kalakalan, o maghanap ng alternatibong bersyon ng kalakalan na kumikita ng mas mataas na yield ngunit may mas malaking panganib kapag ang mababang-yield na bersyon ay parang napakabagal. Sa pasibong pagtitiis — ang ibig naming sabihin ay hindi ka lamang nakaupo nang walang ginagawa; may aktibong pagsubaybay, patuloy na pagsasaayos sa mga portfolio at ganap na pag-alis kapag ang risk-reward ay naging hindi paborable. Hindi ito ang uri ng pagtitiyaga na mayroon ka habang naghihintay ng bus. Ito ang paghahanda, matiyagang naghihintay tulad ng isang siruhano na nagsagawa ng pamamaraang ito nang literal na dose-dosenang beses na napagtatanto na ang karamihan sa gawain ay dumarating bago mo pa man mahawakan ang isang scalpel.
Ang mga teknikal na pundasyon na ginagamit ng mga operator na ito ay may gawi patungo sa sadyang pagiging karaniwan: karaniwang mga koneksyon sa exchange API, mga simpleng dashboard sa pagsubaybay sa posisyon, mga automated alert sa mga threshold ng funding rate at mga antas ng margin — isang aktibong protocol sa pamamahala ng panganib na nagpapasya bago pa man kunin ang isang posisyon kung kailan ito eksaktong puputulin o ililipat. Ang mga umaasa sa manu-manong pagsubaybay at pansariling pagpapasya ay mas masahol ang nagiging resulta kaysa sa mga nag-kodigo ng kanilang mga panuntunan nang maaga dahil ang mga sandali kung kailan pinaka-kailangan ang tamang pagpapasya ay ang eksaktong mga sandali kung kailan babawasan ito ng stress.
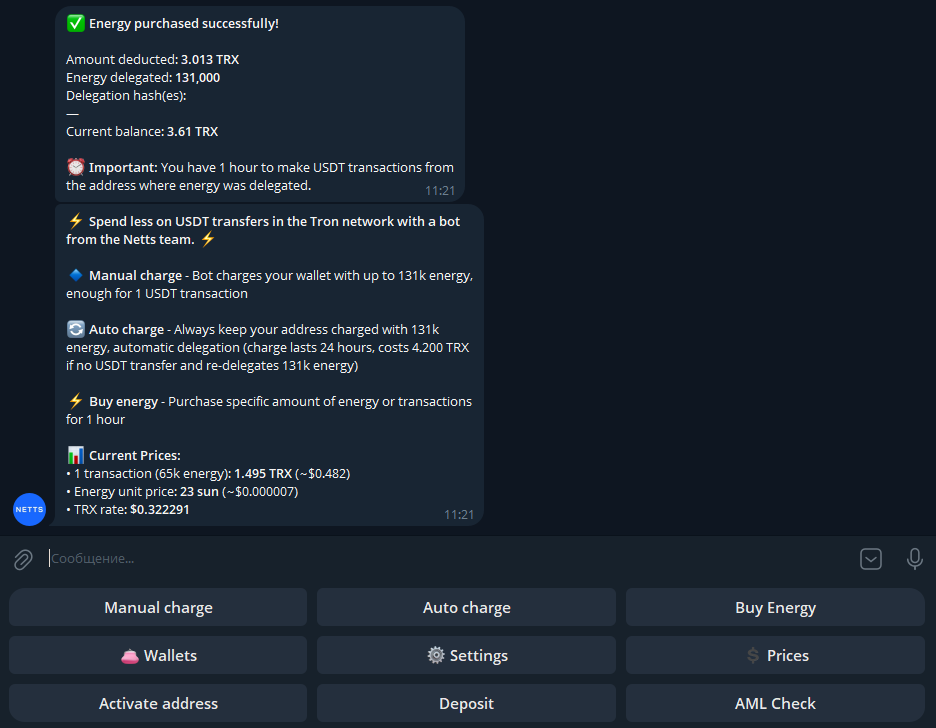
Ngunit para sa mga mangangalakal, na naglilipat ng USDT sa malalaking volume sa mga network upang pondohan ang mga posisyong ito — pag-bridge mula sa isang palitan patungo sa iba pa, pamamahala ng collateral sa iba't ibang venue, pagpapanatili ng tamang pagkakatalaga ng kapital — ang gastusin sa paglilipat ng stablecoin na ito ay naiipon nang libu-libong beses sa loob ng isang taon. Ang Netts Energy Charge Bot ang tumutugon sa layer ng pamamahala ng TRON Energy na idinisenyo upang suportahan ang mga mababang gastusing iyon — ang isang simpleng command sa Telegram ay nagbabalik sa online ng iyong supply ng TRON Energy para sa isang transaksyon ng USDT at nagkakahalaga off-peak ng humigit-kumulang 25 sun bawat unit, na may agarang settlement. Ang Auto-Charge ay nagbibigay-daan para sa isang siklo ng pag-recharge ng TRON Energy na awtomatikong maisagawa — pinapanatili ang address na may 131,000 Energy nang walang hanggan, muling nagde-delegate bawat 24-hours — ibig sabihin, hindi na kailanman kakailanganin ng mga aktibong mangangalakal na ihinto ang isang session ng pamamahala ng posisyon sa kalagitnaan upang asikasuhin ang pag-topup ng TRON. Ito ang karaniwang redundancy ng operational automation na nagpapanatili sa mga operasyon ng carry na maayos sa pagpapatakbo, para sa imprastraktura na tumatakbo sa likod ng mga eksena habang ang pagsubaybay sa mga spread at pamamahala ng mga margin ay tumatakbo sa harapan.