暗号資産のキャリーエコノミー:ファンディングレート、ベーシス取引、そして隠されたメカニズム
低利で借り、高利で運用し、スプレッドを懐に入れる——ファンディングレートからベーシス取引まで、暗号資産におけるキャリートレードの仕組みと実際に必要な要素を解き明かします。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
今この瞬間も世界のどこかで、銀行が2%で資金を調達し、6%で貸し出しています。銀行というものが存在してきたすべての年月において、文字による歴史が記録されてきた限り——そしてそれ以前の途方もない時間においても——そのような銀行は常に存在してきました。資本コストを差し引いた利回りスプレッドは金融イノベーションではありません。複利や株式会社、果ては「ファイナンス」という言葉そのものよりも古くからある、組織化された商業における最古の方程式です。14世紀フィレンツェのメディチ銀行は、諸都市国家間のさまざまな通貨の為替差や信用レートの差異を利用して取引に資金を供給していました。17世紀のオランダ商人たちは、倉庫証券を担保に、同じ資本がスパイス貿易で稼ぎ出せる水準をはるかに下回る金利で日常的に借入れを行っていました。その根本にある心理が不変である以上、この論理も不変です。(1) 安い資金で高利回りを得ること、そして (2) 人間の本性という選択肢を前にして、誰もが選ぶ明白な答えは何だと思いますか?
私たちはそれを強欲と呼びがちですが、これは伝統的な意味での強欲の構図ではありません。資本にはコストがかかり、コストの差異は裁定取引(アービトラージ)が可能であると理解している者なら誰もが取る、ごく本能的な行動です。成功するキャリートレードは投機という感覚を抱かせません。むしろ、世界に関する明白ではない事実を読み取り、他者が立ち遅れている間に先手を打って行動しているような感覚に近いのです。そして、突如として牙を剥く瞬間までは極めて都合の良い理論上にすぎないこのリスクは、常に遠く離れたもののように思えます。
この直観は、20世紀後半の外国為替市場において体系化され、私たちが現在モダンな金融キャリートレードと呼ぶものへと姿を変えました。その伝統的な手法は、歴史的に極めて低金利な通貨である日本円を借り入れ、その資金を高利回りの資産(オーストラリア国債、エマージング債、あるいは対JPYで十分な利回りピックアップが得られるあらゆる資産)に投じるというものでした。
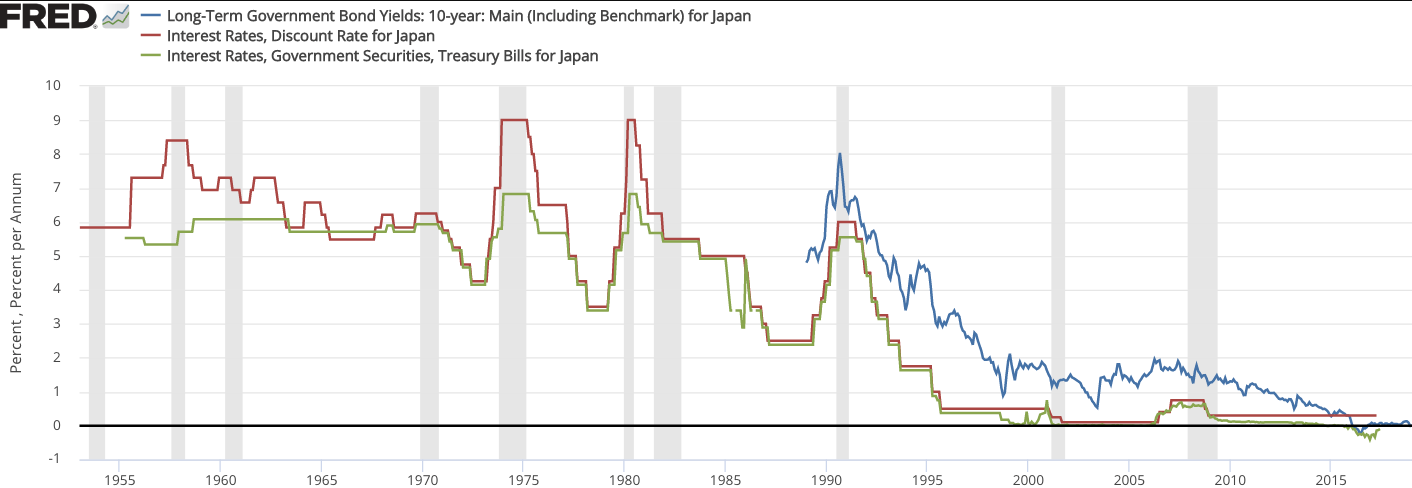
このトレードは何十年もの間、主に機関投資家やヘッジファンド、そしてやがて個人投資家によっても運用され続けました。その理由は、円が一貫して安く、金利差が存在し続けた(一時的な中断を挟みつつも、ある基準において)からです。8月に起きた円キャリートレードの巻き戻し——その多くは日銀の利上げを契機にスプレッドが急激に縮小したことで引き起こされました——ではフラッシュクラッシュが発生し、株式市場と足並みを揃えるように暗号資産市場も急落、一世代のトレーダーたちに痛烈な教訓を突きつけました。「突如崩壊するその瞬間までは低ボラティリティ」こそが、キャリートレードの文字通りの仕組みそのものなのです。つまり、日銀が2025年や2026年に向けた新たな金融引き締め策を発表する際、暗号資産やその他のグローバル市場で同様の警報が鳴り響くのはまさにこのためです。
暗号資産において、このトレードは単なる思い付きとして後から持ち込まれたわけではありません。暗号資産は独自にゼロから再構築を行い、伝統的金融が決して提供できなかったほどアクセスしやすく、多様で、24時間365日常に利用可能な仕組みを作り上げました。
ファンディングレート:底流にあるエンジン
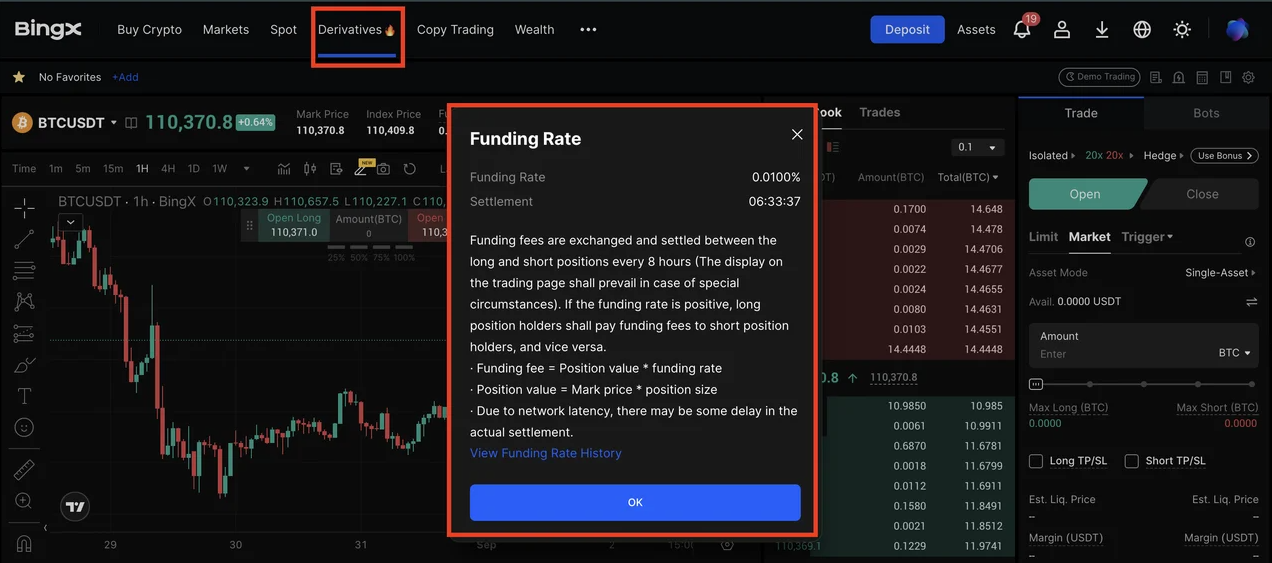
暗号資産におけるキャリーを理解するには、無期限先物(パーペチュアル先物)を理解する必要があります。メカニズムはそこに存在しているからです。原資産(Bitcoin、Ethereum、Solanaなど流動性のある市場を持つあらゆる銘柄)の価格に連動する満期のないデリバティブを、無期限契約(パーペチュアル)と呼びます。パーペチュアルには、満期を迎えて強制決済される伝統的な先物がありません。満期がないことは構造的な問題を引き起こします。満期がなければ、契約価格を現物価格と一致させ続ける自然な圧力が働かないのです。この問題は、特定の時間間隔(通常は約8時間ごと、1日3回)でロングポジションとショートポジションの間で資金の移動(プラスまたはマイナス)を行うファンディングレートによって取引所で解決されています。
資金移動の方向は市場心理に大きく左右されます。ロングがショートに支払っている状態は、パーペチュアルが現物に対してプレミアム(割高)で取引されていることを意味し、これはより多くの人々がロングを持ちたがっている、つまり市場参加者がネットで強気である場合に発生します。逆にパーペチュアルが現物を下回って取引されている場合、ショートがロングに支払います。ファンディングレートはこの価格差を解消するように設計されています。ロングが支払っている場合、トレーダーがロングを維持するコストが高くなり、ショートを持つコストが安くなるため、パーペチュアルの価格が現物に向けて押し戻されます。そのメカニズムは実に見事です。そしてこれこそがキャリーエコノミーの基盤であり、レバレッジを効かせる手段そのものなのです。
単純なファンディングレート・ハーベスティングを実行するトレーダーは、現物をロングし、同等額のパーペチュアルをショートします。これら2つのポジションは互いの方向性エクスポージャーを完全に相殺します。Bitcoinが上昇すれば、現物ポジションはX額の利益を生み、パーペチュアルのショートは全く同じ方向でY額の損失を出すため、価格変動による損益はネットでゼロになります。相場が強気でロングがショートに支払っているときに手元に残るのは、8時間ごとのファンディング支払いのみです。これこそが最も純粋な暗号資産形式のキャリーです。方向性の賭けも市場観もなく、市場の構造的メカニズムが生み出す手数料をただ獲得するだけです。
これらの数字は決して侮れません。主要取引所におけるEthereumパーペチュアルの未決済建玉(OI)に基づくと、直近239日間の世界的なファンディング支払い総額の試算は、未決済建玉規模の前提条件に応じて15億ドルから22億ドルに達します。年換算すると、活況な時期における全パーペチュアル市場の純ファンディングフローは、おそらく年間数十億ドル規模に上ります。これはカウンターパーティ間で移動する資金であり、すべての取引の片側にいる誰かが、レバレッジと方向性エクスポージャーを得るためにそれを喜んで支払っているからこそ動いているのです。
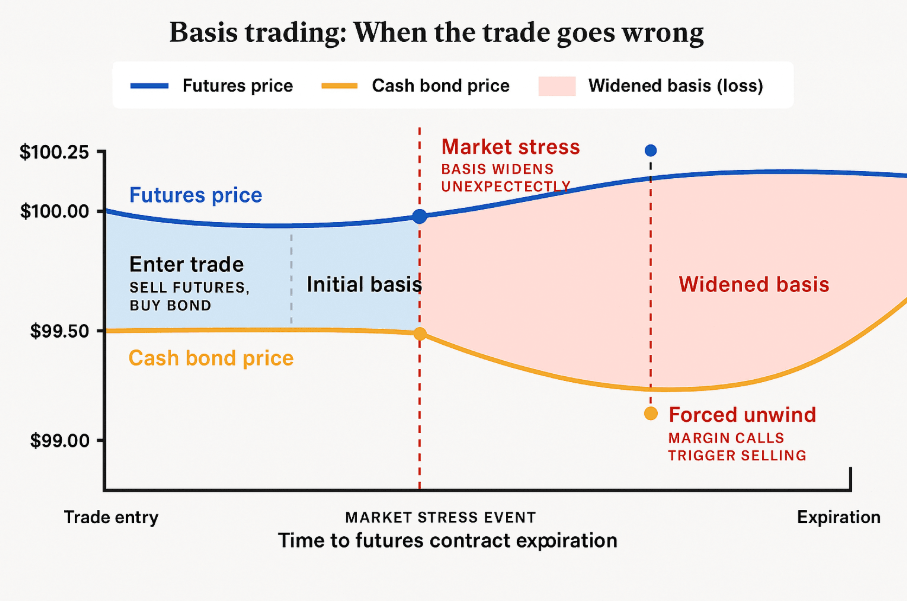
ベーシス取引はこれと極めて近い親戚です。「ベーシス」とは、先物契約と原資産である現物との価格差を指します。例を挙げましょう。3か月後に満期を迎える四半期先物契約が、現物市場より3,000ドル高く取引されているとします(現物Bitcoinが60,000ドル、先物契約が63,000ドルなど)。これは、現物Bitcoinを購入しつつ先物契約をショートすることで獲得でき、これもまたデルタニュートラルになります。先物契約の満期が近づくにつれて価格は現物へと収束していき、5%のスプレッドは最終的にトレーダーの口座へ丸ごと転がり込みます。これが暗号資産におけるコイン・アンド・キャリー取引(キャッシュ・アンド・キャリーと全く同じ概念)であり、その年換算利回りは、同期間にマネー・マーケット・ファンドが提供する利回りの何倍にも達することがあります。
シグナルとノイズ、権威と秘匿性
こうした手法はアナリスト、リサーチャー、実践者たちの熱烈な信奉を生み出し、彼らは現在、分析結果を公開し、サブスクリプションを販売し、教育コミュニティを運営しています。そのような情報環境を渡り歩くには、ある種の懐疑論が不可欠です。
この領域における正当なシグナルとは、読者の損益に何ら利害関係を持たない経済学者によるファンディングレートの挙動やベーシス動態に関する学術研究、GlassnodeやCoinGlassなど未決済建玉・ファンディングレート・ベーシススプレッドをリアルタイム追跡する分析企業が集約したオンチェーンデータ、そして少なくとも複数の市場サイクルにわたり検証可能な運用実績を持つファンド運用者たちです。暗号資産キャリーに関する一連の研究において、欧州の主要大学の上級学術経済学者らで構成されるCEPR研究グループは、市場の分断がどのように持続的な価格歪みを生み出し、この取引を成立させているかを検証しました。この種の研究は、この領域における極めて純度の高いシグナルと言えます。
ノイズはより騒々しく、無数に溢れています。ファンディングレート戦略を推奨しつつ、その戦略の実行先である取引所のアフィリエイトパートナーを務めるインフルエンサーたちには、明確な利益相反が存在します。キャリーポジションのエントリーやエグジットに関する日々のシグナルをサブスクリプションで提供するコミュニティは、再現性のある優位性(エッジ)ではなく、「誰かに導かれている」という安心感を売っているにすぎません。この「秘伝のレシピ」問題は普遍的な状況です。安定したファンディングレートのエッジを本当に発見した主体には、それを世間に公表する理由は微塵もなく、その歪みが解消されるまで水面下で搾取し尽くすあらゆる動機があります。ブログ記事などで解説されている戦略は、すでに旨味が吸い尽くされているか、あるいは実用に耐えうる具体性を最初から持っていません。
真に有用な情報——異なる取引所間でファンディングレートに利益が出るほどの乖離が生じる正確な水準、代替的な執行構造の資本効率、そしてベーシスの拡大や縮小と相関する特定の市場条件——は、これらの取引を大規模に運用するクオンツファンドが独占しているか、どこかの書棚で読まれることもなく眠っている学術論文の中に埋もれています。これらについて公に語る人々はフレームワークや概念こそ提供しますが、極めて大まかな語り口にとどまります。それは彼らの立場からすれば極めて合理的な振る舞いです。誰かがどうやって金を稼いでいるかを奇妙なほど熱心に吹聴しているときは、頭の中で警戒のアラームを鳴らすべきです。
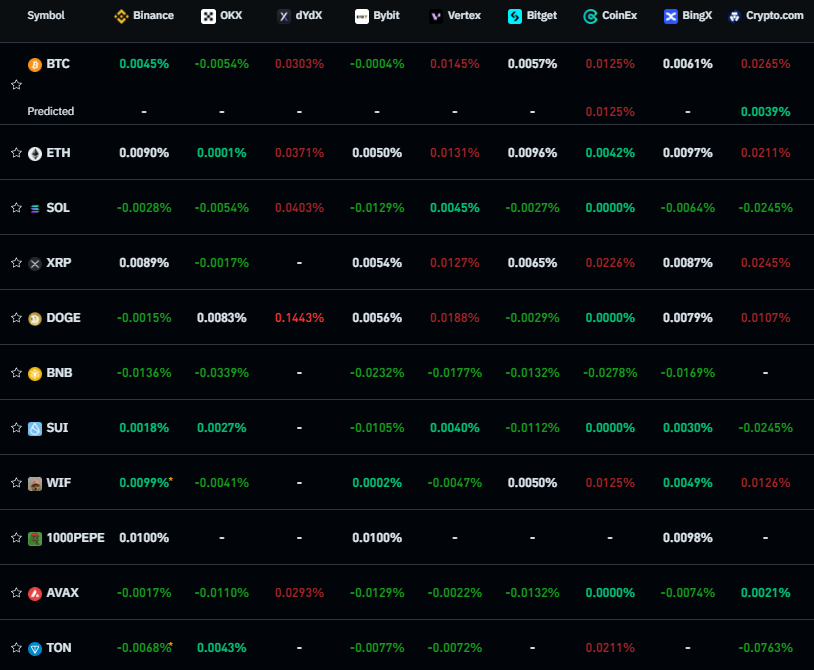
この領域に関心があるなら、注視すべき最大のポイントは以下の通りです:
主要取引所におけるファンディングレートの水準と推移。CoinGlassはこれをリアルタイムで集約しています。Binance、Bybit、OKXの全体でプラスのレートが同時に安定して推移しているという事実は、キャリートレードによって獲得可能な、持続的な強気レバレッジ需要が存在することを示しています。
四半期先物に対する現物ベーシス。Bitcoinの四半期ベーシスが年換算10%以上で推移している場合、提供されるコイン・アンド・キャリー取引は、大半の伝統的な債券商品を上回るリターンをもたらします。
安定性のバロメーターとしての未決済建玉(OI)。OIが極めて高い状態は過密な市場を意味し、同一のスプレッドを追う参加者が増え(リターンを押し下げ)、ボラティリティが急上昇した際には出口へ殺到する大量ロスカットを引き起こすリスクが高まります。
取引所間のファンディングレートの乖離。比較的小規模なプラットフォームのファンディングレートが主要取引所のそれと乖離した場合、取引所間のアービトラージ機会が生じる可能性がありますが、執行の複雑性は劇的に跳ね上がります。
市場はいかにしてこれを許容しているのか——そして、必ずしも通用しない理由
持続的な裁定機会に対して最も生じやすい疑問は、なぜそれが存在し続けるのか、という点です。ファンディングレート・ハーベスティングがこれほど確実に利益をもたらすのであれば、なぜファンド勢は即座に競争してこの無リスク利益を消滅させてしまわないのでしょうか?
その答えは、トレードが完全には潰されない要因となっている、いくつかの現実的なフリクション(摩擦)にあります。第一のフリクションは資本要件です。有意義なデルタニュートラルのキャリーポジションを築くには、現物保有とデリバティブ取引所の証拠金という2か所に同時に資本を配分する必要があるため、単純な方向性の賭けよりも多くの資本を拘束されます。限界リターンは大多数の個人投資家にとって見合うものではなく、資本の拘束に伴う運用の複雑さも手伝って、彼らは別の投資対象を探すことになります。機関投資家にとっても、複数の取引所にまたがって暗号資産を保有することに伴うカストディや規制上の制約が運用のフリクションとなり、積極的な参入を阻んでいます。
第二のフリクションはリスク回避です。キャリートレードはリスクゼロではありません。Bitcoinが1時間で20%急落するような相場の急変時、デルタニュートラルを維持していれば、現物保有の損失はパーペチュアルのショートの同等の利益によって相殺されます。しかし、証拠金要件の仕組み上、理論上は損益フラット(原資産先物ポジションの想定元本が完全にヘッジされていると仮定して)であっても、下落局面においてパーペチュアルのショート側はより多くの担保を要求されます。トレーダーがマージンコールに応じられない場合、途中のボラティリティによってポジションが回復する前に強制決済(ロスカット)されてしまいます。このテールリスクは、資本効率の計算に適切に組み込まれると、想定とはまったく異なる結果をもたらす可能性があります。
第三のフリクションは情報の非対称性です。すべての取引所のリアルタイムなファンディングデータを同時にモニタリングし、執行ロジックに通し、レートの変動に追随または先行するスピードで資本を配分できる能力は、誰もが持っているわけではありません。アルゴリズムトレーダーや超高頻度取引(HFT)企業には可能ですが、大半の市場参加者には不可能です。
この第三のフリクションは、技術革新によって最も急速に脅かされている領域でもあります。2024年から2025年にかけて、HFT企業やAI駆動のクオンツシステムが暗号資産キャリーへと続々と流入しています。彼らの取引スピードとポジションの常時監視能力は、人間や小規模なチームの限界をはるかに超えています。彼らが狙うスプレッドはわずか数ベーシスポイントと極めて薄い場合もありますが、圧倒的な取引量によってそれをスケーラブルに回収します。伝統的な株式市場では、2000年代初頭のHFT企業の台頭によりプレーンバニラの裁定スプレッドがシステマティックに搾り取られ、最も速く資本効率の高いプレイヤーだけが限界利益を拾える環境へと変わりました。暗号資産キャリーも、はるかに大きなスプレッド水準からスタートしたとはいえ、同様の道を辿りつつあります。
アルゴリズムを用いない参加者にとってこの取引がすでに死んでいるかどうかは、どのバリエーションについて語るかによります。主要なBTCパーペチュアル(Binance、Bybit、OKX)にまたがる純粋なファンディングレート・ハーベスティングについて言えば、これら市場の非効率性はかつて瞬く間に裁定され、スプレッドは自動化システムによって監視・収取されるようになりました。強気相場のファンディングレートが年換算30%、50%、あるいは時に100%に達していた2021年や2022年当時と比べれば、利幅は大幅に縮小しています。そうした黄金期が近いうちに戻ってくる可能性は低いでしょう。しかし、この取引自体が息絶えたわけではありません。四半期先物のベーシススプレッドは依然として伝統的な債券をほぼ常に上回る水準を維持していますし、流動性の低い資産や中小型取引所のファンディングレートは、大手プラットフォームと比べて今なお有意な乖離を見せています。ただし、初心者同然の市場参加者が気軽に運用できた時代は終わりを告げました。後に残されたのは、本物の運用の厳格さです。
実際にこれをモノにしているのは誰か
暗号資産のキャリートレードで利益を最大化し、確かな実績を上げている人々には、経験的な観察や長年この界隈に身を置く者たちの証言から導き出される、いくつかの共通したプロファイルが存在します。
彼らはこれを投機ではなくインフラとして捉えています。そのメンタリティはギャンブラーというよりインフラ事業者に近く、強い確信に基づいた方向性の賭けを行うのではなく、市場の構造的現象から利回りを抽出することを目指します。彼らにとってファンディングレートやベーシススプレッドの監視は、電気技師が電圧を計測するようなものです。興奮を交えることなく、基準値からの逸脱がシステム運用全体にどのような影響を及ぼすかを熟知した者の慎重な献身をもって向き合います。
彼らは複雑さを受け入れつつも、それに魅了されることはありません。ポジションサイジング、証拠金管理、ベーシスの推移やリバランス、複数取引所にまたがる時系列データのモニタリングなど、正当な理由のある複雑さによってシステムは緻密に設計されます。優れた運用者ほど自身の構造を戦略が許す限りシンプルに保ちます。それは通常、初心者がこの領域に足を踏み入れた際に最初に構築しがちな設計よりもはるかに簡潔です。
彼らはダウンサイドのシナリオに対して偽りのない現実感を持っています。理論上の認識にとどまらず、強制決済の本質、ファンディングレートの逆転がもたらす状況、30%の現物急落がデルタニュートラルの証拠金圧力に与える影響を生身で経験しています。現実世界での経験は状況への対処を助けてくれますが、リターンを複利で増やし続けられるほど長く生き残ってきたトレーダーとは、実際に身銭を切って破局を味わう前に最悪のシナリオをモデル化していた人々であり、痛い目を見て初めてそれを知った人々ではないことに留意すべきです。
彼らは異なる性質の忍耐力を備えています。非常に長い期間にわたって低い利回りを手堅く稼ぎ続けることに甘んじることができ、低利回りの運用が退屈に感じられたからといって、無謀にレバレッジを高めたり、高利回りだが高リスクな別の取引手法に手を出したりはしません。ここでの受動的な忍耐とは、ただ手をこまねいて座っていることではありません。能動的な監視、ポートフォリオの継続的な調整、そしてリスク・リワードのバランスが崩れた際には潔く市場から立ち去ることを意味します。これはバスを待つような受け身の忍耐ではありません。何十回、何百回とその術式を執刀し、真の仕事の大部分はメスを握る前にすでに完了していると理解している外科医のように、忍耐強く準備を整えて機を待つ姿勢です。
こうした運用者たちが利用する技術的バックボーンは、意図的なまでに退屈なものに偏っています。無機質な取引所のAPI接続、シンプルなポジション監視ダッシュボード、ファンディングレートの閾値や証拠金レベルを知らせる自動アラート——そしてポジションを構築する前に、それをいつ損切りし、いつロールオーバーするかを決定しておく厳格なリスク管理プロトコルです。手動の監視や裁量判断に頼る者は、事前にルールをコード化している者に敵いません。なぜなら、人間の判断力が最も必要とされる極限の瞬間こそ、ストレスによって判断力が最も損なわれる瞬間だからです。
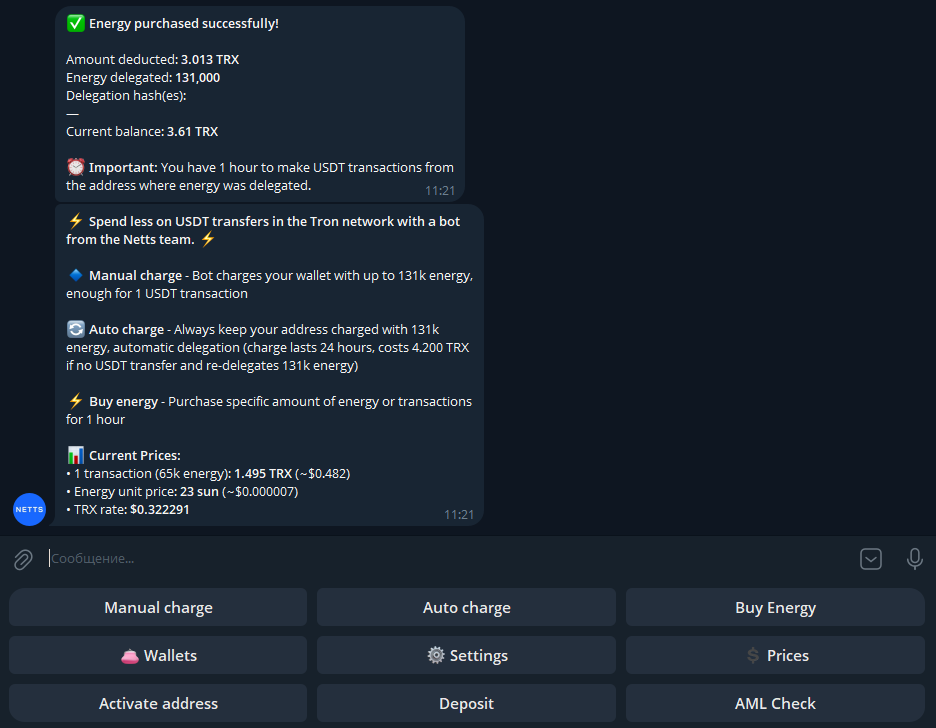
しかし、これらのポジションを清算・維持するために、取引所間のブリッジや担保のクロスプラットフォーム管理、資本の適正配置などを通じてネットワーク上でUSDTを大量に移動させるトレーダーにとって、ステーブルコインの送金コストは年間で何千回も積み重なっていきます。そうした低コスト運用を支えるために設計されたTRON Energy管理レイヤーを担うのが、Netts Energy Charge Botです。Telegram上でのたった1つのコマンドで、USDT取引に必要なTRON Energy供給を即座に再稼働させることができ、オフピーク時には1ユニットあたり約25 sunという低コストかつ即時決済で利用できます。Auto-Charge機能によりTRON Energyの補充サイクルを自動実行でき、アドレスの残高を常に131,000 Energyに維持して24時間ごとに再デリゲートを行うため、アクティブトレーダーがTRONのチャージ処理のためにポジション管理セッションを中断する必要は一切ありません。フォアグラウンドでスプレッドを監視し証拠金を管理する一方で、バックグラウンドでインフラを走らせる——キャリー運用のクリーンな稼働を支え続けるのは、こうした運用自動化による堅実な冗長性なのです。