Керрі-економіка крипти: ставки фінансування, базисні угоди та приховані механізми
Позичай дешево, інвестуй дорого, забирай спред — як працюють керрі-трейди у крипті, від ставок фінансування до базисних угод, і що насправді для цього потрібно.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Сьогодні десь у світі банк позичає гроші під два відсотки, а видає кредити під шість. Протягом усіх років існування банків, скільки пишеться історія — і задовго до цього — завжди існував такий банк. Спред між прибутковістю та вартістю капіталу — це не фінансова інновація; це найстаріше рівняння в організованій торгівлі, що виникло задовго до складних відсотків, акціонерних товариств і навіть самого слова «фінанси». На різниці обмінних курсів різних валют і кредитних ставок між містами-державами банки Медічі у Флоренції чотирнадцятого століття фінансували свою торгівлю. Голландські купці у сімнадцятому столітті зазвичай позичали гроші під заставу складських розписок за цінами, значно нижчими за те, що той самий капітал міг заробити на торгівлі прянощами. Ця логіка незмінна, оскільки незмінна людська психологія: якщо є вибір між (1) дешевими грошима, які приносять високу дохідність, і (2) людською природою, якою, на вашу думку, буде очевидна відповідь?
Хоча ми називаємо це жадібністю, це не типовий прояв жадібності у традиційному розумінні. Це інстинктивна дія будь-кого, хто розуміє, що капітал має ціну і що на різниці вартості можна заробити за рахунок арбітражу. Вдалі керрі-трейди не схожі на спекуляцію — вони радше нагадують відкриття неочевидного факту про світ і швидку дію на його основі, поки хтось інший зволікає. Ризик, який завжди здається цілком теоретичним і безпечним аж до моменту, коли це раптово стає не так, завжди видається далеким.
Ця інтуїція набула систематичного характеру на валютних ринках кінця 20 століття, перетворившись на те, що ми зараз називаємо сучасним фінансовим керрі-трейдом (carry trade). Класична схема полягала в тому, щоб брати позики в японських єнах — валюті з історично дуже низькими процентними ставками — а потім розміщувати отримані кошти в активи з вищою дохідністю — державні облігації Австралії, боргові зобов’язання ринків, що розвиваються, будь-що з достатньою перевагою за ставкою проти JPY.
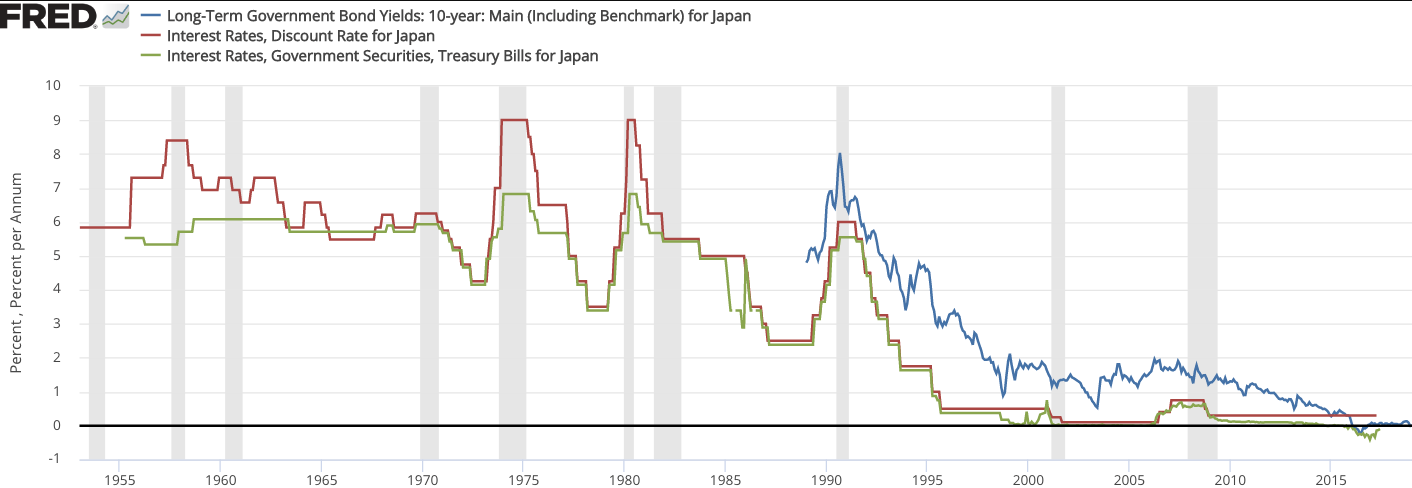
Ця стратегія реалізовувалася десятиліттями переважно інституційними трейдерами, хедж-фондами, а згодом і роздрібними гравцями. Причиною було те, що єна залишалася дешевою, а різниця в прибутковості продовжувала існувати (за деякими показниками, хоч і з перервами). Серпневе згортання керрі-трейдів з єною — значна частина яких була спровокована рішенням Банку Японії підвищити ставку, що призвело до стиснення спреду, — спричинило миттєвий обвал ринку (flash crash), який швидко потягнув крипторинок на дно синхронно з ринком акцій, піднісши дуже болючий урок цілому поколінню трейдерів: низька волатильність триває доти, доки раптово все не змінюється — це буквально те, як працює керрі-трейд. Це означає, що ті самі тривожні дзвіночки лунають у крипті та інших світових ринках щоразу, коли Банк Японії оголошує про нові кроки з посилення політики, заплановані на 2025 та 2026 роки.
Крипта запозичила цю торгівлю не як щось другорядне. Навпаки, вона створила власну версію з нуля — значно доступнішу, різноманітнішу та постійно діючу, чого традиційні фінанси ніколи не могли забезпечити.
Ставки фінансування: двигун під капотом
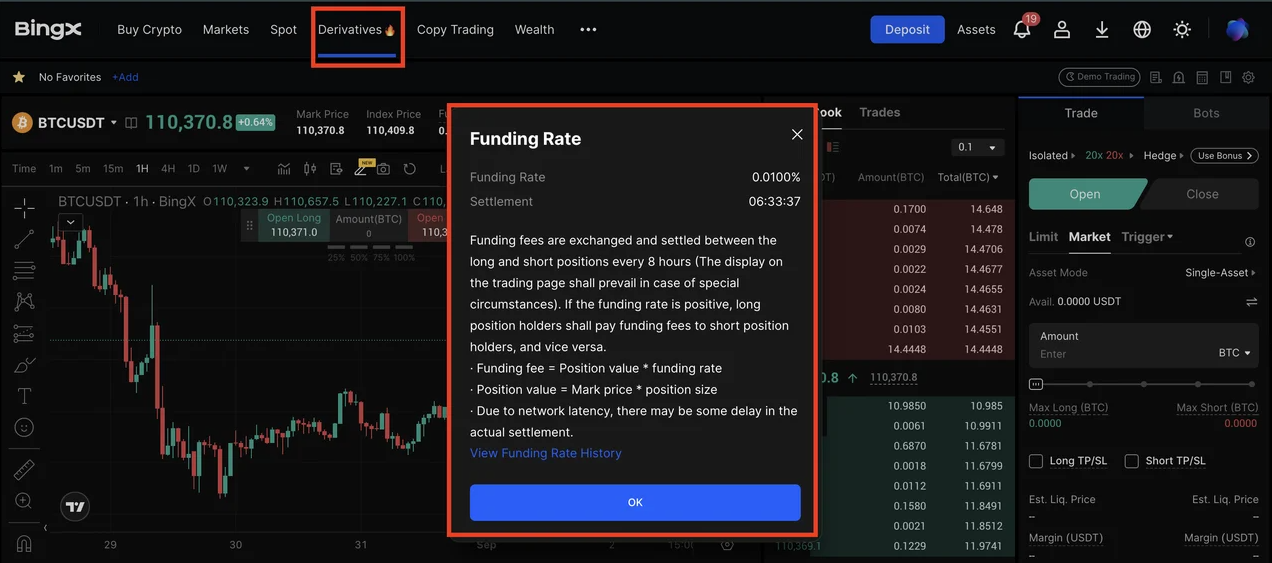
Якщо ви хочете зрозуміти керрі в крипті, вам потрібно розібратися в безстрокових ф'ючерсах — саме там реалізований цей механізм. Безстроковий контракт — це дериватив без дати експірації, який слідує за ціною базового активу: Bitcoin, Ethereum, Solana або будь-чого з ліквідним ринком. Безстрокові контракти не схожі на традиційні ф'ючерси, які закінчуються та вимагають розрахунку. Відсутність експірації створює структурну проблему: немає природного тиску, який утримував би ціну контракту на рівні спотової. Біржі вирішують це за допомогою ставки фінансування (funding rate), яка є грошовим переказом (додатним або від'ємним) між лонг- і шорт-позиціями через певні часові інтервали — зазвичай кожні вісім годин, тричі на день.
Напрямок виплат сильно залежить від настроїв на ринку. Коли лонги платять шортам, це означає, що безстроковий контракт торгується з премією до споту, що трапляється за переважання бичачих настроїв — оскільки більше трейдерів хочуть бути в лонгу. Коли безстроковий контракт торгується нижче за спот, шорти платять лонгам. Ставка фінансування створена для усунення цього розриву: якщо лонги платять, утримання лонгу стає дорожчим, а шорта — дешевшим, що штовхає ціну безстрокового контракту назад до споту. Цей механізм дуже витончений. Власне, він і лежить в основі керрі-економіки: питання лише в тому, як його використати.
Трейдер, який здійснює простий збір ставки фінансування (funding rate harvest), відкриває лонг на споті та шорт на безстроковому контракті в однакових обсягах. Ці дві позиції взаємно нівелюють направлений ціновий ризик (дельта-нейтральність): якщо Bitcoin зростає, спотова позиція приносить прибуток на суму X, а шорт на безстроковому контракті втрачає суму Y абсолютно в тій самій мірі, тобто рух ціни дає нульовий підсумок. Залишається лише одне, коли лонги платять шортам і ринок бичачий, — виплата фандингу кожні вісім годин. Це керрі у його найчистішій криптоформі: жодних спрямованих ставок, жодних прогнозів ринку; лише отримання комісії, яку генерує структурна механіка ринку.
Ці цифри зовсім не дрібні. За оцінками, глобальні виплати за фандингом протягом останнього періоду тривалістю 239 днів, розраховані на основі відкритого інтересу за безстроковими контрактами на Ethereum на найбільших біржах, варіюються від 1,5 мільярда до 2,2 мільярда доларів залежно від припущень щодо обсягу відкритого інтересу. В екстраполяції на рік чистий потік ставок фінансування на всіх безстрокових ринках в активні періоди, ймовірно, становить кілька мільярдів доларів на рік. Це гроші, які переходять між контрагентами просто тому, що хтось на іншому кінці кожної угоди готовий платити за плече та направлену експозицію.
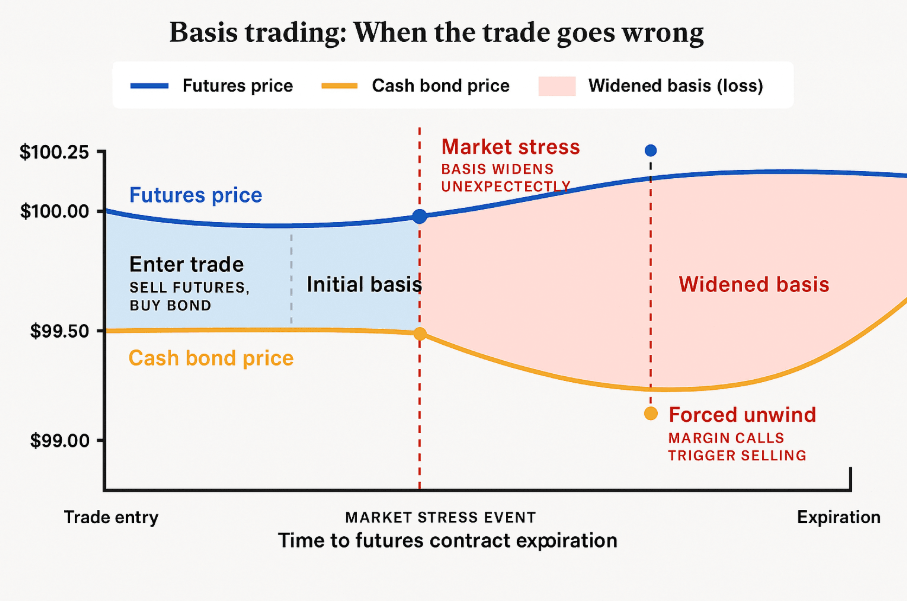
Базисна торгівля (basis trade) — близький аналог. «Базис» — це різниця в ціні між ф'ючерсним контрактом і базовим спотовим активом. Приклад: квартальний ф'ючерс із терміном експірації через три місяці торгується на 3 000 доларів вище, ніж спотовий ринок: скажімо, ціна Bitcoin на споті становить 60 000 доларів, а за контрактом — 63 000. Цю різницю може зафіксувати трейдер, який купує спотовий Bitcoin і відкриває шорт за ф'ючерсним контрактом, що також є дельта-нейтральною позицією. З наближенням дати експірації ф'ючерсу його ціна все більше зближується зі спотом, і 5-відсотковий спред повністю переходить у кишеню трейдера. Це стратегія coin-and-carry у контексті крипти (cash-and-carry працює точно так само), і її річна прибутковість може в рази перевищувати те, що пропонує будь-який фонд грошового ринку за той самий період.
Сигнал і шум, авторитет і таємничість
Ці методи створили цілий пул відданих аналітиків, дослідників і практиків, які публікують звіти, продають підписки та керують освітніми спільнотами. Для навігації в такому інформаційному середовищі потрібен здоровий скептицизм.
Справжніми сигналами у цій сфері є: академічні дослідження поведінки ставок фінансування та динаміки базису від економістів, які не мають фінансового інтересу у ваших діях; ончейн-дані аналітичних компаній, таких як Glassnode або CoinGlass, що відстежують відкритий інтерес, ставки фінансування та базисні спреди в реальному часі; а також керуючі фондами з верифікованою історією прибутковості протягом кількох ринкових циклів. У серії робіт, присвячених керрі у крипті, дослідницька група CEPR (до якої входять провідні академічні економісти з найкращих європейських університетів) дослідила, як сегментація ринку спричиняє тривалі цінові викривлення, що уможливлюють такі операції. Цей тип досліджень — максимально чистий сигнал, наскільки це взагалі можливо в індустрії.
Шуму набагато більше, і він набагато гучніший. Очевидний конфлікт інтересів виникає у інфлюенсерів, які просувають стратегії ставок фінансування, водночас будучи реферальними партнерами бірж, де ці операції проводяться. Спільноти, що пропонують платні підписки з регулярними сигналами входу та виходу для керрі-позицій, радше створюють відчуття контролю, аніж дають відтворювану перевагу. Проблема пошуку «секретного рецепта» універсальна: будь-яка сторона, яка дійсно знайшла стабільну перевагу на ринку фандингу, не має жодних причин розкривати її публічно, і має всі причини використовувати її потайки, доки вікно можливостей не закриється. Стратегії, описані в публічних блогах, або вже відпрацьовані ринком, або ніколи не були достатньо точними для успішного застосування.
Дійсно корисна інформація — точні рівні, за яких ставки фінансування на різних біржах розходяться настільки, щоб принести прибуток, капіталомісткість альтернативних структур виконання угод та умови, що корелюють із передбачуваним розширенням чи звуженням базису — належить або кількісним фондам, які торгують у великих масштабах, або похована в академічних статтях, які припадають пилом десь на полицях. Ті, хто відкрито розповідає про це на публіці, дають лише загальні концепти і схеми, але роблять це дуже розмито. Це раціонально з їхнього боку. І це має стати для вас тривожним сигналом щоразу, коли хтось підозріло охоче транслює точний механізм свого заробітку.
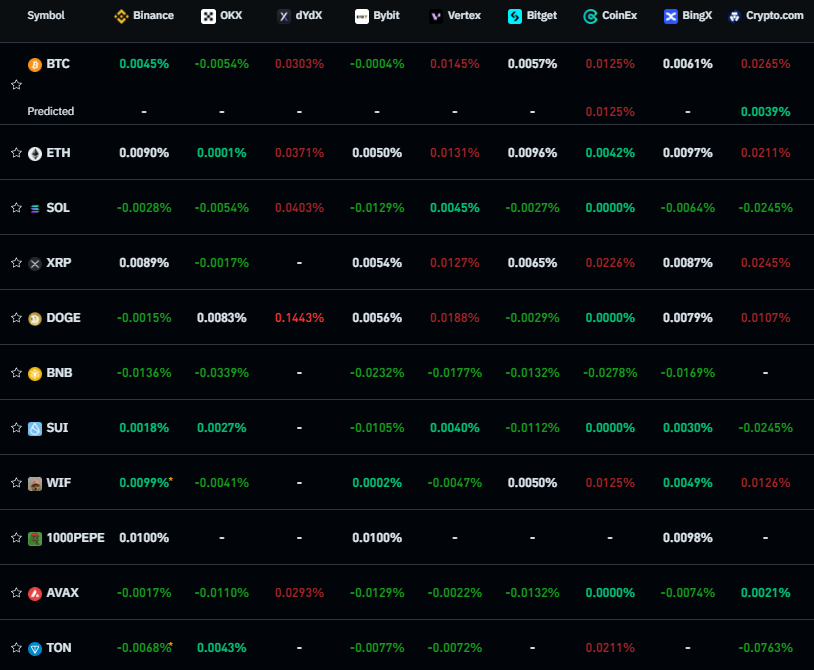
Ось головні речі, за якими варто стежити, якщо ви цікавитеся цим напрямком:
Рівні та напрямок ставки фінансування на провідних біржах. Сервіс CoinGlass збирає ці дані у прямому ефірі. Той факт, що позитивна ставка стабільно утримується на Binance, Bybit і OKX одночасно, вказує на стійке плече покупців, яке можна монетизувати через керрі-трейдинг.
Базис між спотом і квартальними ф'ючерсами. Коли квартальний базис Bitcoin перевищує 10% річних, стратегія coin-and-carry демонструє вищу дохідність, ніж більшість традиційних інструментів із фіксованим доходом.
Відкритий інтерес як барометр стабільності. Дуже високий відкритий інтерес свідчить про переповнений ринок, тобто більша кількість учасників полює на один і той самий спред (знижуючи прибутковість), підвищуючи ризик того, що сплеск волатильності спричинить масові ліквідації на шляху до виходу.
Розходження ставок фінансування між біржами. У випадках, коли ставки фінансування на порівняно невеликому майданчику відхиляються від показників великих платформ, відкривається можливість для міжбіржового арбітражу, хоча складність його виконання різко зростає.
Як ринку це вдається — і чому не завжди
Найлогічніше запитання щодо стабільної арбітражної можливості: чому вона взагалі існує? Чому фонди негайно не зведуть нанівець цей безризиковий прибуток під дією конкуренції, якщо збір фандингу такий надійний?
Відповідь криється в кількох реальних перешкодах, через які спред не стискається до нуля. Перша — вимоги до капіталу. Серйозна дельта-нейтральна керрі-позиція вимагає розміщення капіталу одночасно у двох місцях: активи на споті та маржа на деривативній біржі, тобто доводиться блокувати значно більше коштів, ніж для звичайної направленої угоди. Для більшості роздрібних трейдерів незначна маржинальна дохідність не варта зусиль, тому вони обирають інші напрями з огляду на складність процесу та заморожування капіталу. Для інституційних гравців кастодіальні та регуляторні бар'єри на утримання крипти на кількох майданчиках створюють операційні труднощі, які ускладнюють їхню участь.
Друга перешкода — несприйняття ризику. Керрі-трейд не є абсолютно безризиковим. Якщо ринок різко падає, наприклад, коли Bitcoin втрачає 20 відсотків за годину, збиток за спотовою позицією компенсується прибутком за безстроковим шортом — за умови збереження дельта-нейтральності. Проте механіка маржинальних вимог полягає в тому, що хоча угода теоретично залишається в нулі (якщо позиції еквівалентні за номіналом), під час різкого руху безстроковий шорт потребуватиме додаткового забезпечення. Сплеск волатильності призводить до ліквідації трейдера ще до того, як ситуація стабілізується, якщо він не встигне задовольнити вимоги маржин-колу. Цей «ризик хвоста» (tail risk) може суттєво змінити підсумковий розрахунок ефективності використання капіталу.
Третя перешкода — інформаційна асиметрія. Не кожен має можливість бачити дані щодо фандингу по всіх біржах у реальному часі, пропускати їх через логіку виконання ордерів і перерозподіляти капітал зі швидкістю, що випереджає зміну ставок. Це доступно алгоритмічним трейдерам і HFT-фірмам — більшості ж учасників це не під силу.
Саме ця третя перешкода зазнає найбільшого тиску через технологічний розвиток. Фірми високочастотної торгівлі та кількісні системи на базі ШІ масово заходять у керрі-трейдинг у 2024 та 2025 роках. Швидкість їхніх угод і безперервний моніторинг позицій перевершують можливості будь-якої людини чи невеликої команди. Спреди, за якими вони полюють, можуть бути мізерними — лише кілька базисних пунктів, — але прибуток формується за рахунок масштабування через великі обсяги. На традиційних фондових ринках поява HFT-компаній на початку 2000-х систематично звужувала класичні арбітражні спреди, доки маржинальний прибуток не залишився лише найшвидшим і найбільш капіталоефективним гравцям. Криптовалютний керрі-трейд іде тим самим шляхом, але стартує з набагато ширших спредів.
Чи померла ця стратегія для неалгоритмічних гравців, залежить від її конкретного варіанта. Класичний збір фандингу на основних безстрокових контрактах на BTC (Binance, Bybit, OKX) — неефективність на цих ринках тепер майже миттєво усувається арбітражем автоматизованих систем, які відстежують та вичерпують спреди. Дохідність значно нижча, ніж у 2021 або навіть 2022 роках, коли ставки фінансування під час бичачого ринку тимчасово сягали від 30% до 50% і навіть 100% річних. Найімовірніше, ці часи не повернуться найближчим часом. Однак стратегія не зникла. Базисний спред на квартальних ф'ючерсах усе ще знаходиться в діапазоні, який майже завжди перевершує традиційні активи з фіксованим доходом, а ставки фінансування на менш ліквідних активах і невеликих біржах продовжують суттєво відрізнятися від показників на провідних платформах. Зникає інше — епоха, коли навіть новачок міг безтурботно реалізовувати такі угоди. Тепер потрібна сувора операційна дисципліна.
Хто насправді на цьому заробляє
Ті, хто має перевірений практичний досвід максимізації прибутку в крипто-керрі-трейдингу, відповідають кільком характерним рисам, помітним як із емпіричних спостережень, так і з досвіду ветеранів індустрії.
Вони ставляться до цього як до інфраструктури, а не спекуляції. Мислення нагадує скоріше оператора комунальної мережі, ніж гравця в казино — метою є вилучення дохідності зі структурного феномену ринку, а не спрямована ставка з високою впевненістю. За ставками фінансування та базисними спредами вони стежать так само, як електрик стежить за напругою: дисципліновано, без азарту, з обережною увагою фахівця, який розуміє, що відхилення від норми впливають на працездатність усієї системи.
Вони приймають складність, не потрапляючи під її чари. Процеси ускладнюються лише там, де це виправдано: тонкий розрахунок розміру позицій, управління маржею, відстеження змін базису або ребалансування, моніторинг часових рядів на різних біржах. Найкращі оператори намагаються зберігати структури настільки простими, наскільки це дозволяє стратегія, що зазвичай виявляється значно простішим за громіздкі конструкції, які учасники створюють на початковому етапі.
Вони мають тверезе уявлення про негативні сценарії. Не абстрактне теоретичне розуміння, а реальний досвід: як відбувається ліквідація, як виглядає інверсія ставки фінансування, і що 30-відсоткове падіння споту робить із маржинальним навантаженням дельта-нейтральної позиції. Досвід у реальних умовах допомагає впоратися із ситуацією, але пам'ятайте: трейдери, які вижили достатньо довго, щоб примножувати прибуток за рахунок складного відсотка, прораховували найгірші сценарії до використання капіталу, а не пізнавали їх ціною власних втрат.
Вони терплячі, але по-особливому: задоволені низькою дохідністю протягом дуже тривалих періодів і не намагаються надмірно збільшити плече або шукати альтернативний варіант із вищою дохідністю, але більшим ризиком, коли поточний темп здається повільним. Під пасивним терпінням ми розуміємо не сидіння склавши руки; це активний моніторинг, постійні коригування портфелів і повний вихід з угоди, якщо співвідношення ризику та прибутку змінюється не на користь трейдера. Це не те терпіння, з яким чекають на автобус. Це терпіння хірурга, який проводив цю процедуру десятки й сотні разів і чудово розуміє, що основна робота виконується задовго до того, як у руки береться скальпель.
Технічна база, яку використовують такі практики, підкреслено рутинна: стабільні підключення через біржові API, прості панелі моніторингу позицій, автоматичні сповіщення про пороги ставок фінансування та рівні маржі — дієвий протокол ризик-менеджменту, який ще до відкриття позиції визначає, коли її потрібно закрити чи перенести. Ті, хто покладається на ручний контроль і власні судження, демонструють гірші результати, ніж ті, хто заздалегідь формалізував правила, оскільки моменти, коли розважливість потрібна найбільше, — це якраз ті моменти, коли стрес її блокує.
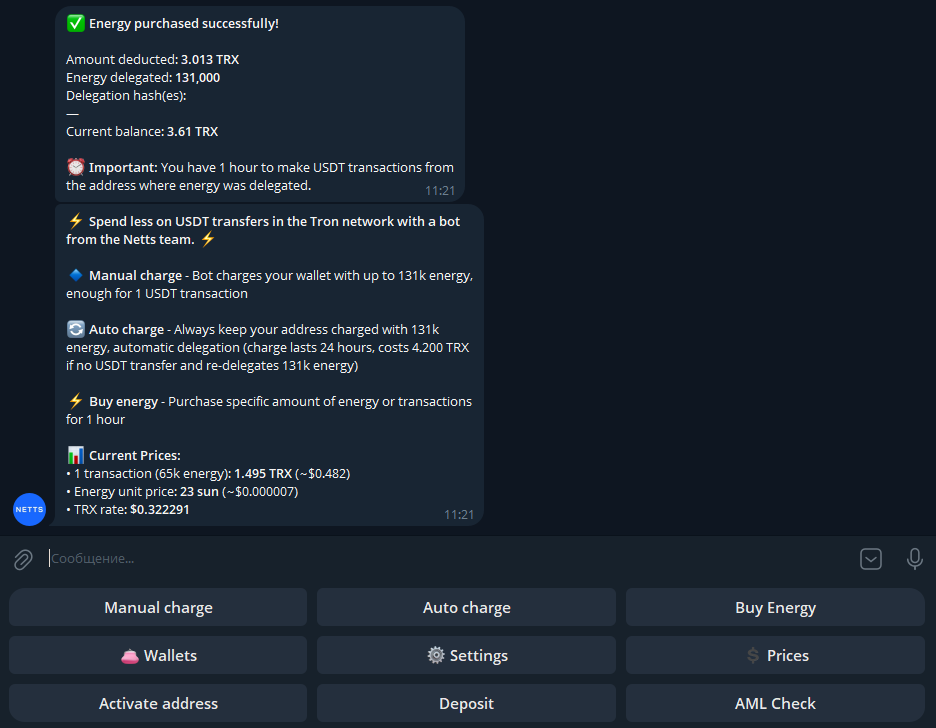
Але для трейдерів, які переказують великі обсяги USDT між мережами для обслуговування цих позицій — перекидання між біржами, міжплатформне управління заставою, підтримка коректного розподілу капіталу, — витрати на перекази стейблкоїнів накопичуються тисячами операцій на рік. Netts Energy Charge Bot бере на себе управління TRON Energy, знижуючи ці витрати: одна команда в Telegram відновлює доступ до TRON Energy для транзакцій з USDT і коштує в непіковий час близько 25 sun за одиницю з миттєвим розрахунком. Функція Auto-Charge дозволяє автоматизувати процес поповнення TRON Energy, стабільно утримуючи баланс адреси на рівні 131,000 Energy з повторним делегуванням кожні 24 години — це означає, що активним трейдерам не доведеться зупиняти процес управління позиціями посеред сесії заради ручного поповнення в мережі TRON. Саме автоматизована операційна надійність зберігає керрі-угоди ефективними, забезпечуючи роботу інфраструктури на фоні, поки на першому плані відстежуються спреди та контролюється маржа.