Cripto y arquitectura: edificios financiados mediante tokens
Por qué los lentos ciclos de pago, las cadenas de suministro y los modelos de mecenazgo de la arquitectura están cambiando con las criptomonedas: propiedad fraccionada, pagos por hitos y más.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
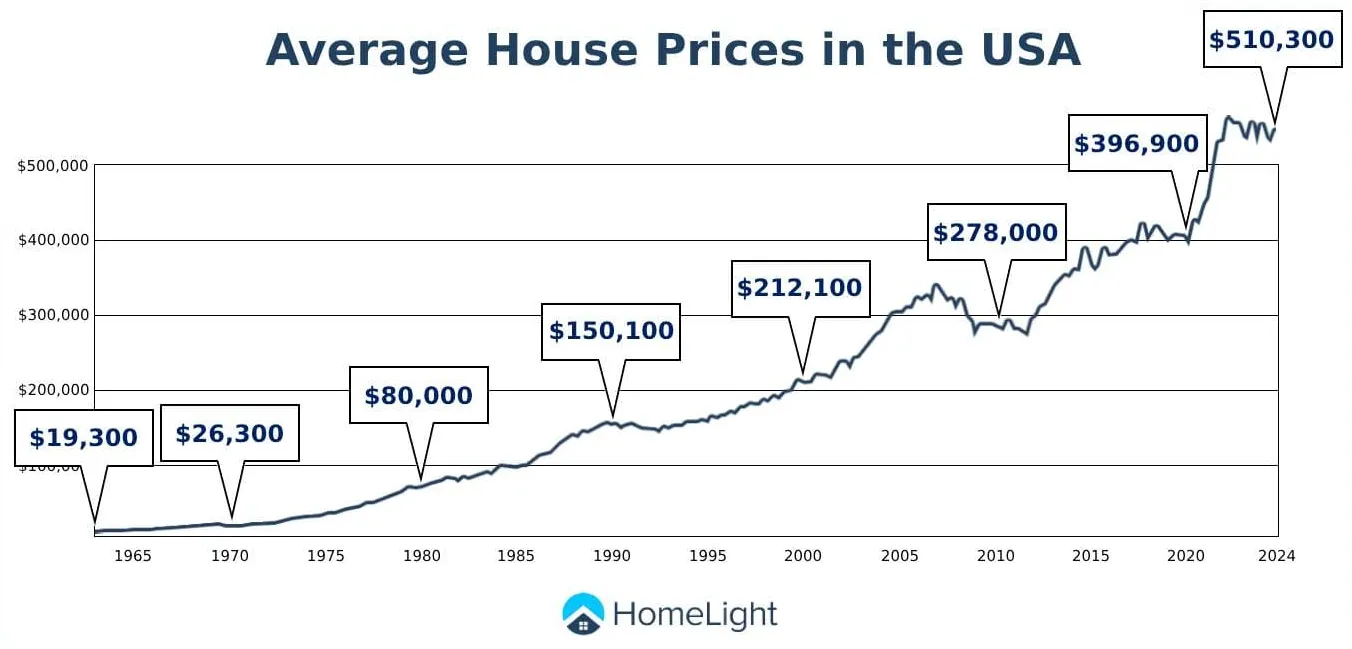
El precio medio de una vivienda en EE. UU. equivale hoy a aproximadamente siete veces el ingreso familiar medio. Hace 40 años era de solo tres veces. La matemática detrás de la compra de vivienda se volvió irreconocible para toda una generación, y esta aritmética erosionada genera ciertas reacciones viscerales que cualquiera entre sus veinte y treinta años conoce demasiado bien. La pareja joven hace números, se da cuenta de que es imposible y decide esperar. La espera se prolonga durante años. Los años se convierten en décadas. Asumen el hecho de que nunca serán dueños del lugar donde viven, que el arrendador podrá subir el alquiler más rápido que la inflación siempre que el mercado local lo permita, y que cualquier ahorro que hayan logrado exprimir en sus presupuestos se destinará a otras cosas en lugar de haber adquirido un activo que pudieran dejar a sus hijos. Esta es la historia de la vivienda de toda una generación en gran parte del mundo desarrollado y, en la mayoría de los casos, quienes están detrás de ello ya ni siquiera se disculpan.
Las causas son políticas, económicas y humanas, en ese orden de relevancia. La arquitectura pertenece a una especie más singular que habita en la intersección de estas tres esferas. Todos los edificios existentes están ahí porque alguien pagó por ellos, y solo fueron aprobados porque alguien decidió que su presencia valía la pena según consideraciones que, en su mayoría, no tenían nada que ver con lo que sucede en su interior: sin importar dónde se ubiquen ni qué precio tengan, carecen de aportes reales por parte de las personas que efectivamente vivirán allí. Quienes suelen reflexionar con mayor detenimiento sobre por qué los edificios son como son, por lo general no son propietarios de ninguno. Sin embargo, el sector cripto ya ha comenzado a poner remedio a este problema, aunque de forma muy incipiente y silenciosa. La gente está empezando a disponer de opciones ligeramente distintas. Este cambio no es revolucionario... todavía. Es lo bastante real como para merecer un debate, pero sin las habituales exageraciones comerciales.
La locura de la media
Gran parte del motivo por el cual la vivienda estadounidense se encareció no tiene que ver con la construcción en sí. Las materias primas se han encarecido, pero no siete veces más. El coste de la mano de obra ha subido, pero no se ha multiplicado por siete. El precio del suelo, el coste de obtener los permisos para edificar en ese terreno, el coste de los seguros contra fenómenos meteorológicos que antes eran infrecuentes y el coste del capital para financiar todo esto bajo condiciones financieras impensables hace tiempo se han incrementado en una proporción cercana a ese factor. En la mayoría de los casos, la estructura física real es la parte menos costosa de todo el engranaje.
A esto hay que añadir un par de décadas de normativas de zonificación que han hecho prácticamente ilegal construir el tipo de vivienda que la gente realmente podría pagar. La zonificación exclusiva para viviendas unifamiliares, un producto netamente estadounidense que el país exportó a sus suburbios, convierte los bloques de apartamentos en algo ilegal en gran parte del suelo residencial del país. Esto no es casual. Quienes ya poseían viviendas unifamiliares votaron, una y otra vez, contra cualquier cambio de uso del suelo que permitiera desarrollos cercanos de mayor densidad. Tenían incentivos financieros para mantener la oferta contenida y persiguieron ese interés mediante cualquier vía política a su alcance. Esa limitación persiste.
Ese ciclo se repite en otras naciones con diferentes particularidades pero con el mismo ritmo de fondo. Londres acaba de frenar en seco su sistema de planificación: el ritmo de construcción se vuelve glacial. En Vancouver, los precios se dispararon hacia la estratosfera durante una generación debido al mercado de compradores extranjeros. El incentivo fiscal de rentabilidad negativa (negative gearing) en Sídney transformó la vivienda en un producto apalancado para la jubilación. Lo contrario ocurre en Tokio, cuyo marco regulatorio y de zonificación es sorprendentemente liberal y genera más vivienda, precios más bajos y menos conflictos; algo muy estudiado por los urbanistas que desearían entender «por qué» estas condiciones son la excepción. Cada mercado quedó configurado por decisiones políticas adoptadas hace muchísimo tiempo, y cada uno cuenta con su propio grupo de beneficiarios que combatirá cualquier cambio que ponga en riesgo su estatus. Esta es la restricción dentro de la cual trabajan los arquitectos. No la definen ellos. No la votan. Los edificios que diseñan son, al menos, lo que logró sortear el filtro político, no necesariamente lo que ellos habrían querido levantar.
Quién decide lo que se construye
Como cualquier gran edificio, surge de la llamativa fachada de los procesos públicos, pero se remata mediante el duro trabajo de una extracción de rentas negociada. El promotor solicita los permisos. La comisión de urbanismo convoca audiencias. Los vecinos presentan objeciones. Los miembros de la administración local exigen concesiones draconianas como precio por su apoyo. El arquitecto reajusta el proyecto. La junta vecinal exige que el promotor costee un parque, la modernización de una escuela, una reserva de vivienda asequible, una comisión de arte público o alguna combinación de las anteriores. Individualmente, cada una de estas peticiones puede ser perfectamente razonable. En conjunto, alargan los plazos y añaden millones a la factura final, que acabará pagando directamente quien compre o alquile lo que resulte construido.
Los políticos albergaban una motivación similar a este respecto. En la mayoría de las ciudades estadounidenses (¡aunque no en todas!), el sector de la construcción y sus aliados —intereses inmobiliarios y los sindicatos que trabajan para ellos— contribuyen de forma decisiva a las campañas de los cargos electos locales. Si un concejal bloquea demasiados proyectos, pierde el apoyo de los donantes y puede quedarse sin escaño en las siguientes elecciones. La estrategia adecuada consiste en obtener tantas concesiones como sea posible mientras se aprueban menos proyectos de los que a los ciudadanos les gustaría, una dinámica que prevalece prácticamente década tras década en las grandes ciudades estadounidenses. En algunas de las urbes más caras del continente existen precedentes de concejales procesados por aceptar sobornos directos a cambio de conceder licencias. Los casos que derivan en acusaciones formales son solo la punta del iceberg de un patrón mucho más extendido.
Los inquilinos —los más afectados por la oferta de vivienda— no votan en las elecciones municipales ni por asomo al mismo nivel que los propietarios. Se mudan con más frecuencia, se preocupan menos por los comicios locales y no asisten a las audiencias de planificación donde se toman las decisiones. Esto da pie a una dinámica en la que quienes más se beneficiarían de nuevas viviendas están sistemáticamente infrarrepresentados, mientras que quienes se benefician de obstaculizarlas gozan de una representación excesiva en el proceso político. No se trata de una conspiración: es el resultado lógico de quién tiene el tiempo y los incentivos para acudir. Cualquiera que haya asistido a una reunión de una junta comunitaria en una gran ciudad de EE. UU. durante buena parte de los últimos 20 años ha visto desarrollarse este escenario a cámara lenta: una docena de propietarios jubilados hablando en contra de un proyecto mientras el millar de futuros inquilinos que habrían vivido allí estaban trabajando, estudiando o viviendo en otro continente.
A su vez, este sistema moldea al arquitecto: una especie de contratista titulado. Se limita a diseñar lo que le piden diseñar, retoca sus planos para contentar a distintas partes interesadas y estampa su firma en el resultado. La imagen romántica del arquitecto como un visionario solitario —similar a la del chef encumbrado como autor heroico por la fama y la proliferación de la expresión individual— es en su mayor parte ficción, salvo para una reducida élite de celebridades del sector. La cruda realidad es que muchos arquitectos pasan su vida ejerciendo dentro de los límites impuestos por las estructuras políticas y financieras de sus ciudades, estructuras que rara vez permiten nada interesante. El brillante joven graduado en arquitectura que soñaba con diseñar el próximo gran icono urbano descubre, al cabo de pocos años, que se pasa el tiempo dibujando modificaciones sobre el mismo bloque rectangular de mediana altura que su estudio ha sido contratado para replicar en media docena de ubicaciones distintas.
Quienes ya tienen casa y votan
Quien ya posee una vivienda mantiene un interés particular en las políticas de vivienda. Su casa es su mayor activo patrimonial, y buena parte de su valor radica en que la oferta local de inmuebles siga siendo limitada. En su balance personal, cada nuevo edificio de apartamentos cercano supone una pequeña depreciación de su patrimonio. Incluso si los votantes tuvieran inclinaciones altruistas, el coste cognitivo de votar contra sus propios intereses económicos en favor de completos desconocidos que jamás podrán permitirse residir en su barrio es una carga que la mayoría no está dispuesta a asumir. Así que votan en contra. Se presentan a las reuniones. Dicen al consistorio que apoyan la vivienda asequible en términos generales, pero no aquí, no allí y no con esta densidad. No mienten: ambas ideas forman parte de su mentalidad, y el sistema los recompensa por ello.
La proyección se vuelve aún más acentuada a medida que los precios de los inmuebles se disparan. Una vivienda revalorizada en un 100% en el transcurso de veinte años constituye probablemente la mayor cantidad de supuestos «ingresos» que la mayoría de familias de clase media en EE. UU. recibirá jamás sin tener que trabajar por ellos. No van a votar para revertir eso. Sus hijos, si crecen en los alrededores, difícilmente podrán permitirse una vida digna en el vecindario de sus padres, viéndose obligados a trasladarse a zonas más baratas o desplazarse a diario. La asociación de vecinos no se disolverá por ellos. El ciclo se reproduce generación tras generación: quienes se benefician de la escasez ostentan más poder político que quienes pagan el pato.
Los inversores extranjeros complican aún más el panorama. El mercado inmobiliario de Vancouver se convirtió en un caos cuando el capital procedente de China empezó a adquirir viviendas, no para habitarlas, sino como un estacionamiento de fondos fuera de China donde las autoridades no pudieran alcanzarlos. Toronto y Sídney vivieron la misma historia. Sociedades de responsabilidad limitada en el extranjero, cuyos beneficiarios reales quedan a menudo sepultados bajo entramados de empresas fantasma en jurisdicciones opacas que no colaboran con las agencias tributarias internacionales, pasaron a poseer una cuota significativa de los barrios del centro de Londres. Flujos similares han sido absorbidos por Nueva York y Miami. Las casas no están habitadas. Las luces están apagadas. La respuesta política, cuando llega, suele ser insuficiente y tardía, pues los mismos políticos encargados de atajarlo recibieron fondos de campaña de los intermediarios que gestionaban esos mismos capitales.
El fenómeno Airbnb merece por sí solo un breve párrafo. A lo largo de la última década, urbes de todo el mundo han visto desaparecer porcentajes sustanciales de su oferta de alquiler residencial de larga duración en favor de plataformas de alquiler turístico como AirBnB. La cuenta es muy simple para el propietario: Airbnb genera más por esa noche de lo que abona un inquilino a largo plazo en un periodo de 30 días, pero el impacto agregado en las comunidades ha supuesto la asfixia paulatina de la cultura residencial estable que solía caracterizar a esos barrios. Las plataformas han ejercido una intensa presión contra cualquier regulación. Las ciudades que han plantado cara e impuesto fuertes sanciones han recuperado parte de su parque de alquiler habitual; las que han cedido, sencillamente lo han perdido.
Lo que las criptomonedas han cambiado en silencio
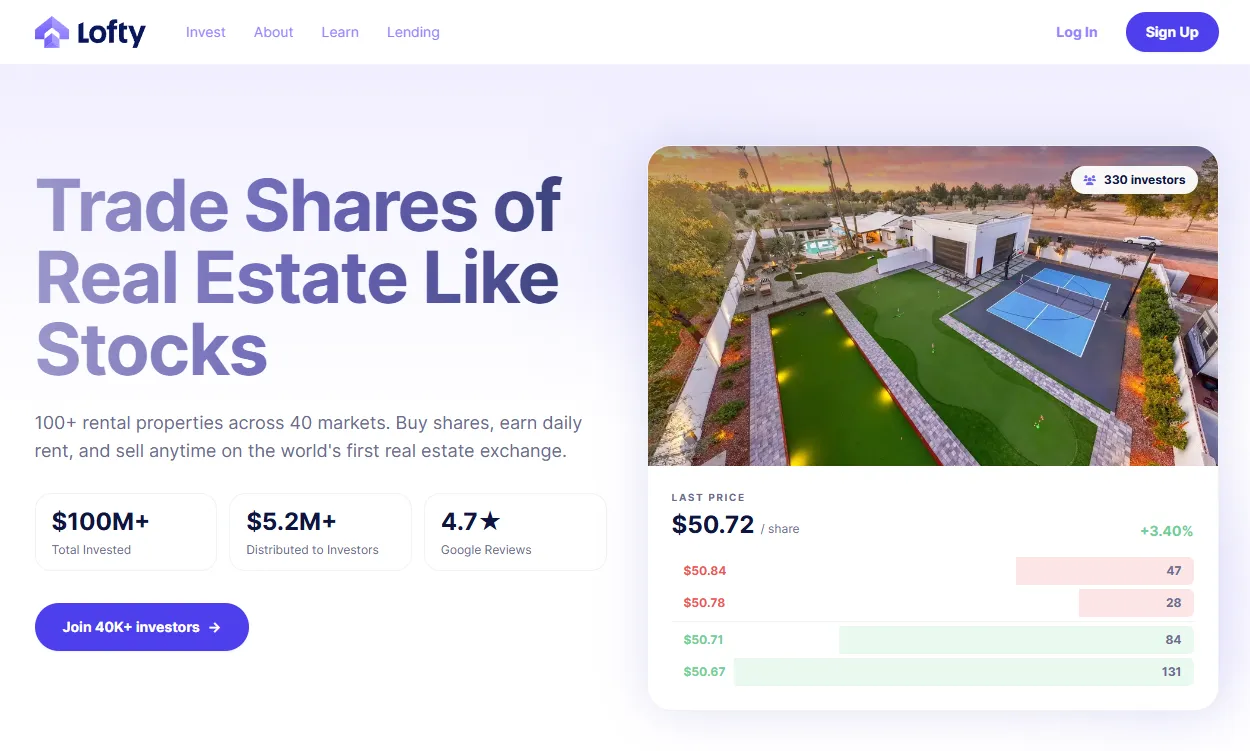
En medio de este mercado imperfecto, el ecosistema cripto ha llevado a cabo varios avances dignos de mención. En primer lugar, la tokenización de propiedades residenciales individuales a través de plataformas como RealT, Lofty y algunas otras. Estas firmas adquieren viviendas unifamiliares en alquiler, crean un vehículo de propósito especial (SPV) para ostentar la titularidad de cada una y emiten tokens que representan la propiedad fraccionada del inmueble. Es posible adquirir tokens por tan solo $50. Los compradores perciben una parte del alquiler mensual en función de su participación. No se trataba de un modelo que fuera a revolucionar el mundo, sino de ofrecer a un colectivo —pequeños ahorradores, inversores internacionales, personas excluidas del mercado de compra directa— una modesta exposición a la clase de activos inmobiliarios residenciales que de otro modo les resultaría inaccesible.
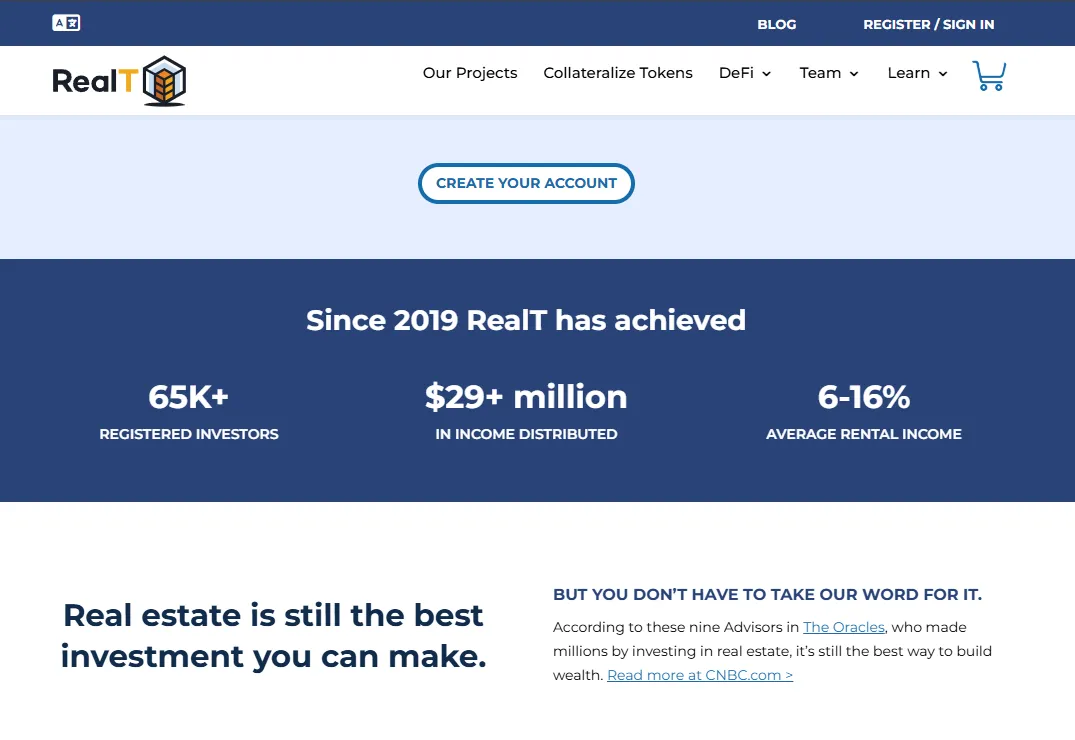
A mediados de la década de 2020, estas y otras plataformas similares han trasladado varios miles de millones de dólares en activos inmobiliarios residenciales y comerciales a la cadena. Un ejemplo temprano de inmuebles de nivel institucional tokenizados bajo el marco de valores existente fue el St. Regis Aspen Resort y su tokenización en 2018. Operaciones posteriores han sumado edificios de oficinas, carteras hoteleras y propiedades emblemáticas a la lista de activos on-chain en un espectro más amplio de jurisdicciones, desde Suiza hasta Singapur, pasando por diversos mercados emergentes donde el panorama regulatorio avanzó más rápido que en EE. UU. o la UE. Hasta la fecha, este volumen transaccionado representa una cuota mínima del mercado inmobiliario mundial, pero es lo bastante significativo como para que los grandes actores institucionales empiecen a destinar recursos humanos considerables a anticipar el siguiente paso.
La capa operativa es donde reside la transformación más profunda. ¿Pueden los pagos en la construcción —que históricamente atravesaban una lenta cadena de intermediarios plagada de disputas— ejecutarse de forma directa entre partes mediante transferencias de stablecoins, a veces de forma automatizada mediante smart contracts cuando se alcanzan determinados hitos? El arquitecto tiene menos paciencia para esperar a que se liquide su factura. Esto permite al subcontratista cobrar en cuanto el trabajo queda validado. El trabajador migrante en un megaproyecto del Golfo —que antes dependía del control absoluto de un único empleador sobre su sueldo y sus documentos de viaje— puede ahora, en algunos programas piloto, recibir pagos automáticos en su propio monedero. No obstante, estas mejoras no se aplican en todas partes, las pruebas piloto son reducidas y los abusos laborales de fondo persisten en numerosos proyectos. Con todo, el progreso estructural allí donde se implementa ha sido real, y es precisamente en esa pequeña brecha institucional donde el avance marca la diferencia.
La trazabilidad de los materiales de construcción on-chain ha empezado a abordar un problema sin resolver durante mucho tiempo. Acero falsificado, hormigón de baja calidad camuflado como apto para estructuras, componentes eléctricos por debajo de las especificaciones certificadas... no son hipótesis apocalípticas: son fallos sistémicos reales que derivan en derrumbes de edificios y décadas de responsabilidad legal. Al rastrear los materiales desde el fabricante a través de cada intermediario hasta la obra, registrando cada entrega en una blockchain pública, esta verificación se resuelve con una eficacia inalcanzable para la documentación en papel. Esto no ha pasado desapercibido para las aseguradoras, que empiezan a ofrecer descuentos en las primas de proyectos que utilicen cadenas de suministro verificadas en blockchain, lo que a su vez ha acelerado la adopción entre los grandes contratistas, a quienes no les interesa la ideología de la tecnología pero sí reducir sus pólizas de seguro.
Estas relaciones contractuales se rigen por smart contracts que limitan también los poderes discrecionales que históricamente han servido de vía para la corrupción en la construcción. Habrá muchas menos oportunidades de exigir sobornos a las empresas porque el pago se libera automáticamente tras la verificación independiente de un hito. Aun así, esto no garantiza una seguridad absoluta, dado que los inspectores son humanos y, por tanto, corruptibles. Simplemente reduce la superficie susceptible a la corrupción, una de las razones por las que la construcción cuesta mucho más de lo necesario en los lugares donde esta práctica es endémica.
Edificios tokenizados y la participación que los inquilinos nunca tuvieron
La vertiente más radical del sector inmobiliario tokenizado es el modelo DAO aplicado a edificios: un colectivo de tenedores de tokens que adquiere un inmueble subyacente, lo administra mediante votaciones on-chain y reparte sus ingresos. La comunidad de CityDAO es célebre por haber adquirido terrenos en Wyoming con el propósito exclusivo de fundar una ciudad sobre ellos. Muchas pequeñas DAO han comprado edificios antiguos en zonas urbanas deprimidas con el objetivo de reconvertir esos espacios en equipamientos comunitarios en manos de la gente. Los resultados han sido dispares. Algunos proyectos naufragaron por disputas de gobernanza que le resultarían familiares a cualquiera que haya formado parte de una junta de propietarios, donde cada discrepancia es en realidad el reflejo de resentimientos antiguos y cualquier rencilla personal se convierte en una amenaza existencial para la comunidad. Otros van avanzando trabajosamente hacia una ocupación real.
Lo interesante de estos experimentos no es si resultan exitosos en casos puntuales, sino el mero hecho de que existan. Hasta ahora, la propiedad inmobiliaria había sido feudo casi exclusivo de quienes podían extender cheques de gran cuantía. Este modelo, en el que miles de personas reúnen pequeños importes de capital para adquirir un edificio, no habría podido existir fuera del circuito financiero tradicional debido a que el papeleo administrativo habría desanimado a cualquiera excepto a inversores individuales con mucho patrimonio. La nueva versión on-chain reduce esa burocracia lo suficiente como para viabilizar la propiedad compartida a escalas menores, dando lugar a una categoría de participación que antes no existía. Un inquilino sin experiencia previa como propietario puede poseer 1/25 parte del edificio donde vive o de otro similar en cualquier lugar, sin necesidad de optar a una hipoteca ni aportar una entrada de seis cifras.
La duda estriba en si esto resulta relevante a la escala de la crisis global de la vivienda. La tokenización no hace que un piso sea intrínsecamente más seguro. No modifica las leyes de zonificación. No desplaza al grupo de interés de propietarios que domina los consistorios municipales. Tampoco frena la llegada de capital extranjero ni alivia los precios desorbitados de las grandes metrópolis. Apenas concede a unos pocos inquilinos una participación nominal en algunos inmuebles, lo que supone una mejora respecto a la situación actual, pero dista mucho de solucionar el problema de fondo. Quienes afirman que las criptomonedas resolverán la crisis de la vivienda están vendiendo humo. Son perfiles que ignoran los pequeños y tangibles avances logrados al pretender que nada de esto cobra vida ni sirve para nada.
La cuestión a más largo plazo es si estas mejoras operativas —pagos directos, trazabilidad on-chain, gestión de proyectos mediante smart contracts, propiedad fraccionada— convergerán en un cambio estructural en el modo en que se financian y gestionan los edificios. La historia tecnológica en el sector de la construcción sugiere que esto sucederá de forma paulatina y fragmentaria, asimilando cada pequeña ventaja dentro de la norma general con el paso de las décadas. Los edificios que hoy se encargan y administran de forma distinta servirán como prototipos para la próxima generación. Puede que esa transición pase desapercibida desde el exterior hasta que su impacto acumulado resulte evidente con el paso del tiempo.
Y luego está lo que los propietarios nativos del entorno cripto demandan de los inmuebles que financian. No es lo mismo que un emprendedor cripto adquiera un edificio histórico para establecer su sede central en Singapur que un promotor inmobiliario levante apartamentos de lujo especulativos en una ciudad donde la mayoría de los residentes no pueden pagarlos. Algunos de los primeros edificios financiados con criptomonedas han sido ostensiblemente lujosos de una forma que la industria en general considera reprobable. Otros han supuesto intervenciones intencionadas en barrios ignorados por el capital tradicional. Lo que se construye refleja a quién financia la obra, y quienes construyen hoy están forjando precedentes que condicionarán lo que sus sucesores podrán hacer. Dentro de otros veinte años, el perfil urbano de una gran metrópolis probablemente incluirá varios edificios que solo fueron posibles gracias a mecanismos financieros inexistentes cuando sus arquitectos estudiaban la carrera, con una dinámica política sutilmente diferente a la de su entorno.
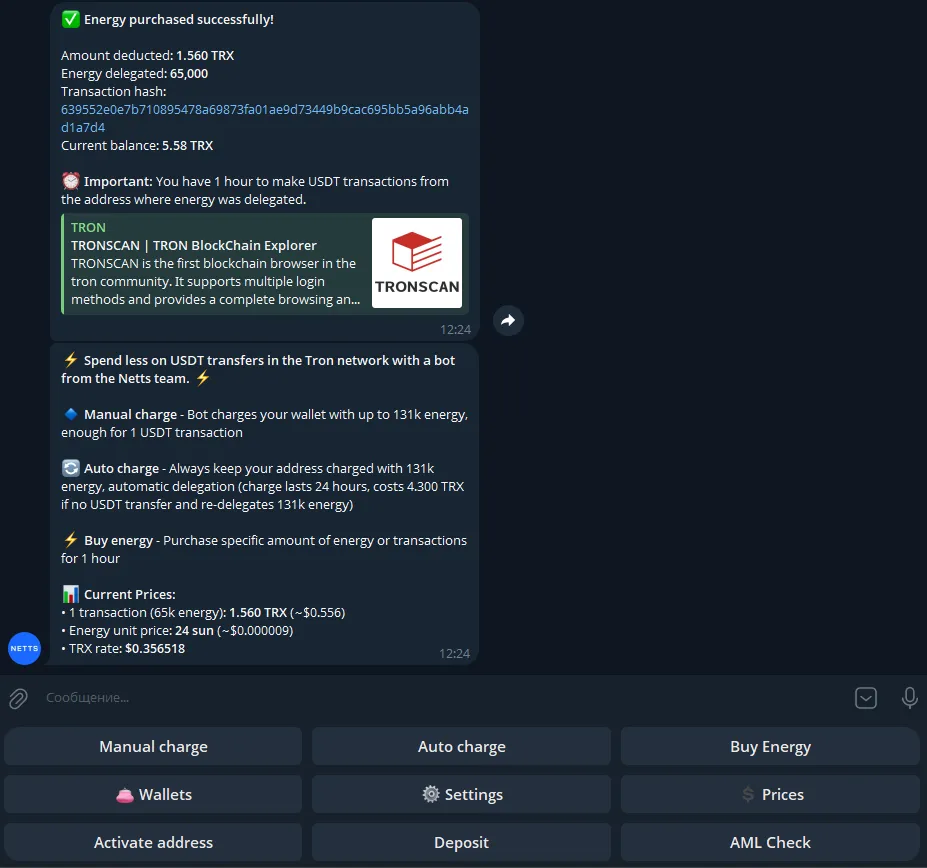
Para otros modelos de negocio, como empresas de construcción, contratistas y plataformas inmobiliarias que deben tramitar cientos o miles de transferencias de stablecoins para nóminas, pagos a proveedores, distribuciones a tenedores de tokens, etc., el coste operativo por transacción pesa mucho más de lo que cualquier documento publicitario está dispuesto a admitir. Y aquí es donde un bot de Energy de TRON se convierte en una infraestructura esencial y no en un lujo prescindible. En Telegram, el Netts Energy Charge Bot gestiona las recargas de monederos mediante una carga manual que suministra Energy bajo demanda de hasta 131k por llamada, ofreciendo asimismo un modo de recarga automática que permite al usuario mantener una dirección financiada permanentemente. Las tarifas en horas valle promedian 25 sun por paquete de Energy, con un valor medio de Energy por transacción de aproximadamente 1.625 TRX, además de alternativas de compra competitivas para adquirir TRON Energy sin necesidad de hacer stake o congelar ningún saldo de TRX. Esa estructura de costes marca la diferencia entre un flujo operativo viable y uno que devora su propio margen en empresas que procesan cientos de transferencias de stablecoins al día en una cartera de activos o en un proyecto de desarrollo tokenizado.