Крипта та архітектура: будівлі, профінансовані токенами
Чому повільні платіжні цикли, ланцюги постачання та моделі фінансування в архітектурі змінюються завдяки крипті — дробове володіння, поетапні виплати та багато іншого.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
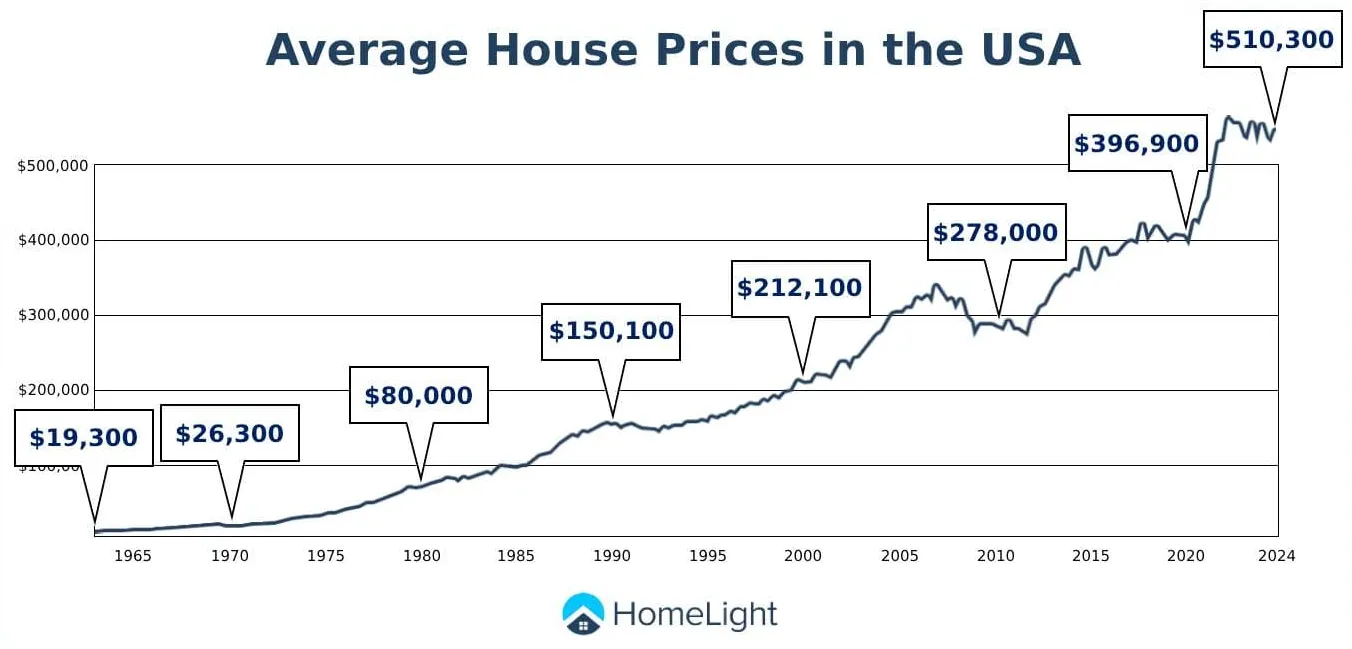
Медіанна ціна житла в США зараз приблизно в сім разів перевищує медіанний дохід домогосподарства. 40 років тому вона була втричі вищою. Математика купівлі житла поступово стала невпізнанною для цілого покоління, і ця розмита арифметика викликає гостру реакцію, яку надто добре знає кожен, кому за двадцять чи тридцять. Молода пара рахує цифри, розуміє, що це неможливо, і вирішує почекати. Очікування розтягується на роки. Роки розтягуються на десятиліття. Вони змиряються з тим, що ніколи не володітимуть житлом, у якому живуть, що орендодавець зможе піднімати орендну плату навіть швидше за інфляцію, доки це дозволяє місцевий ринок, і що будь-які заощадження, які їм вдалося вичавити зі своїх бюджетів, підуть на що завгодно, крім придбання активу, який можна було б залишити дітям. Це історія житла цілого покоління в більшості країн розвиненого світу, і здебільшого люди, які стоять за цим, більше не збираються за це вибачатися.
Причини мають політичний, економічний та людський характер саме в такому порядку значущості. Архітектура належить до рідкісної сфери, що існує на перетині всіх трьох. Усі існуючі будівлі існують завдяки тому, що хтось за них заплатив, і вони були схвалені лише тому, що хтось вирішив, що їхня поява доцільна, виходячи з міркувань, які здебільшого не мали нічого спільного з тим, що відбувається всередині — де б вони не розташовувалися і який би цінник не був встановлений без будь-якої серйозної участі людей, які там насправді живуть. Люди, які зазвичай найбільш уважно замислюються над тим, чому будівлі саме такі, якими вони є, зазвичай ними не володіють. Проте крипта вже почала вирішувати цю проблему; хоча й дуже повільно й непомітно. У людей починають з'являтися дещо інші варіанти. Ця зміна не є революційною — поки що. Вона достатньо реальна, щоб заслуговувати на обговорення, але без звичного перебільшення.
Медіанне божевілля
Значна частина причин, чому американське житло стало дорогим, не пов'язана з будівництвом. Сировина подорожчала, але не в сім разів. Вартість робочої сили зросла, але не в сім разів. Ціна самої землі, ціна отримання дозволу на будівництво на цій землі, вартість страхування від погодних явищ, які колись були рідкісними, і вартість капіталу для оплати всього цього за фінансових умов, які раніше не могли існувати, зросли приблизно на цей коефіцієнт. У більшості випадків власне фізична споруда є найменш дорогою частиною всього апарату.
Додайте до цього кілька десятиліть дії законодавства про зонування, яке фактично зробило незаконним будівництво житла, яке люди дійсно могли б собі дозволити. Зонування виключно під приватні будинки на одну родину, яке є продуктом США і яке Америка експортувала у свої передмістя, робить багатоквартирні будинки незаконними на більшій частині житлової території країни. Це не випадковість. Ті, хто вже володів окремими будинками, знову і знову голосували проти будь-яких змін у зонуванні, які б уможливили більш щільну забудову поблизу. Це фінансово стимулювало їх утримувати пропозицію обмеженою. Вони переслідували цей інтерес через будь-які доступні політичні канали. Обмеження зберігається.
Цей цикл повторюється в інших країнах з іншими особливостями, але з тим самим базовим ритмом. Лондон щойно повернув свою систему планування: темпи будівництва стали черепашачими. У Ванкувері ринок іноземних покупців підкинув ціни до стратосфери для цілого покоління. Податкова пільга з негативним левериджем у Сіднеї перетворила житло на пенсійний продукт із кредитним плечем. Протилежне відбувається в Токіо, чиє зонування та нормативно-правова база напрочуд ліберальні, але забезпечують більше житла, нижчі ціни та менше драми — багато з цього вивчають урбаністи, які хотіли б знати, «чому» ці умови є винятком. Кожен ринок формувався політичними рішеннями, прийнятими дуже давно, і кожен ринок має власну групу бенефіціарів, які боротимуться проти будь-яких змін, що загрожують їхньому становищу. Це обмеження — саме те, у чому працюють архітектори. Вони його не встановлюють. Вони за нього не голосують. Будівлі, які вони проєктують, є щонайменше тим, що змогло пройти крізь політичне чистилище, а не обов'язково тим, що вони хотіли б побудувати.
Хто вирішує, що будувати
Як і кожна велика будівля, вона виникає з яскравої оболонки публічного процесу, але добудовується завдяки рутинній роботі узгодженого вилучення ренти. Девелопер подає заявки на отримання дозволів. Комісія з планування проводить слухання. Сусіди заперечують. Члени місцевої влади вимагають поступок як ціну підтримки. Архітектор коригує проєкт. Громадська рада хоче, щоб девелопер заплатив за парк, модернізацію школи, виділення доступного житла, замовлення публічного арт-об'єкта або за якусь комбінацію цього. Окремо кожна з цих вимог може бути цілком розумною. Разом вони розтягують терміни та додають мільйони безпосередньо до рахунку, який покупець або орендар збудованого об'єкта оплатить напряму.
Політики мали схожу мотивацію в цьому плані. У більшості (але не у всіх!) американських міст будівельна галузь та її союзники — зацікавлені сторони у сфері нерухомості та профспілки, що працюють від їхнього імені, — роблять значні внески в кампанії місцевих виборних посадовців. Якщо член ради блокує занадто багато проєктів, він втрачає підтримку донорів. Занадто багатьох членів ради відправляють у відставку голосуванням. Правильна стратегія полягає в тому, щоб отримати якомога більше поступок, схвалюючи при цьому менше проєктів, ніж хотілося б виборцям, — ситуація, яка десятиліття за десятиліттям переважає у великих американських містах. Деякі з найдорожчих міст на континенті мають конкретні історії судових справ, де окремі посадовці рад звинувачувалися в отриманні прямих хабарів в обмін на затвердження дозволів. Справи, які доходять до висунення звинувачень, є просто найпомітнішою частиною набагато ширшої закономірності.
Орендарі — ті, на кого найбільше впливає пропозиція житла, — голосують на місцевих виборах далеко не так активно, як власники будинків. Вони частіше переїжджають. Їх менше турбують місцеві вибори. І вони не з'являються на слуханнях з планування, де приймаються рішення. Це призводить до динаміки, коли люди, які отримали б найбільшу користь від нового житла, систематично недостатньо представлені, а люди, які виграють від перешкоджання новому житлу, надмірно представлені в політичному процесі. Це не змова. Це очевидний результат того, хто має час і стимули прийти. Будь-хто, хто відвідував засідання громадської ради в будь-якому великому американському місті протягом більшої частини останніх 20 років, бачив цю динаміку в уповільненій зйомці: дюжина пенсіонерів-домовласників виступає проти запропонованої будівлі, тоді як тисяча майбутніх орендарів, які могли б там жити, були на роботі, на навчанні або взагалі на іншому континенті.
Ця система, у свою чергу, породжує архітектора — щось на зразок сертифікованого підрядника. Вони просто проєктують те, що їм потрібно спроєктувати. Вони підлаштовують свої проєкти, щоб догодити різним зацікавленим сторонам. Вони ставлять своє ім'я під результатом. Романтизований образ архітектора як автора-одинака та візіонера, подібний до образу шеф-кухаря, героїзованого славою та поширенням індивідуального вираження, здебільшого є вигадкою, за винятком вузького кола знаменитих практиків. Сумний факт полягає в тому, що багато архітекторів проводять життя, працюючи в межах політичних і фінансових структур, запропонованих їм містами, і ці структури рідко дозволяють створити щось цікаве. Блискучий молодий випускник архітектурного факультету, який уявляв себе творцем наступної великої міської пам'ятки, вже за кілька років дізнається, що він переважно креслить правки для тієї самої прямокутної середньоповерхової будівлі, яку його фірма отримала замовлення тиражувати в півдюжині різних локацій.
Люди, які вже володіють і голосують
Той, хто вже володіє будинком, має дивний інтерес у житловій політиці. Будинок є їхнім найбільшим активом, і значна частина його вартості ґрунтується на тому, що пропозиція житла залишається обмеженою. У їхній таблиці доходів і витрат кожен новий багатоквартирний будинок поблизу є невеликим фактором знецінення їхнього активу. Навіть якби виборці були налаштовані благодійно, когнітивне перевантаження від голосування проти власних фінансових інтересів на користь абсолютно незнайомих людей, які ніколи не зможуть дозволити собі жити в їхньому районі, не є тягарем, який більшість готова нести. Тому вони голосують проти. Вони приходять на зустрічі. Вони кажуть раді, що підтримують доступне житло загалом, але не тут, не там і не з такою щільністю. Вони не брешуть. Обидві ці речі присутні в їхній системі переконань. І система винагороджує їх за це.
Цей ефект стає ще сильнішим у міру зростання вартості житла. Будинок, який подорожчав на 100% за двадцять років, є, мабуть, найбільшою сумою так званого «доходу», яку більшість американських сімей середнього класу коли-небудь отримають, не працюючи заради цього. Вони не будуть голосувати за те, щоб скасувати це. Їхні діти, якщо вони виростуть поруч, швидше за все, навіть не зможуть дозволити собі гідно жити в районі батьків, але можуть поїхати в інше місце за дешевшою ціною або їздити на роботу здалеку. Асоціація сусідів не розпадеться заради них. Цикл повторюється з покоління в покоління, причому бенефіціари обмеження мають більше політичної влади, ніж ті, хто за нього платить.
Іноземні інвестори ускладнюють картину. Ринок житла Ванкувера перетворився на хаос через те, що джерела китайського капіталу скуповували будинки не для проживання, а радше як парковку капіталу за межами Китаю, куди влада не може дістатися. Торонто та Сідней пережили ту саму історію. Закордонні LLC, чиї реальні бенефіціарні власники надто часто поховані під ланцюжками підставних компаній, які ведуть до нових підставних компаній у «нічийних» юрисдикціях, що не співпрацюють з міжнародними податковими органами, незабаром стали власниками значної частки центральних районів Лондона. Подібні потоки поглинули Нью-Йорк і Маямі. Будинки не заселені. Світло вимкнене. Політична реакція, коли вона настає, зазвичай запізніла і недостатня — тому що політики, які мали б це виправити, спочатку отримували гроші на кампанії від тих самих брокерів, які управляли цими потоками.
Питання Airbnb заслуговує на окремий короткий абзац. За останнє десятиліття міста по всьому світу втратили значний відсоток свого фонду довгострокової оренди на користь платформ короткострокової оренди, таких як Airbnb. Математика ситуації проста для власника нерухомості: Airbnb платить за ніч більше, ніж довгостроковий орендар за 30-денний період, але сукупний вплив на спільноти полягає в постійному удушенні тієї стабільної культури проживання, яка раніше була присутня в цих районах. Платформи шалено лобіювали проти будь-якого регулювання. Міста, які дали відсіч і запровадили великі штрафи за порушення, побачили певне повернення фонду довгострокової оренди. Міста, які чинили опір слабко, просто втратили його.
Що крипта непомітно змінила
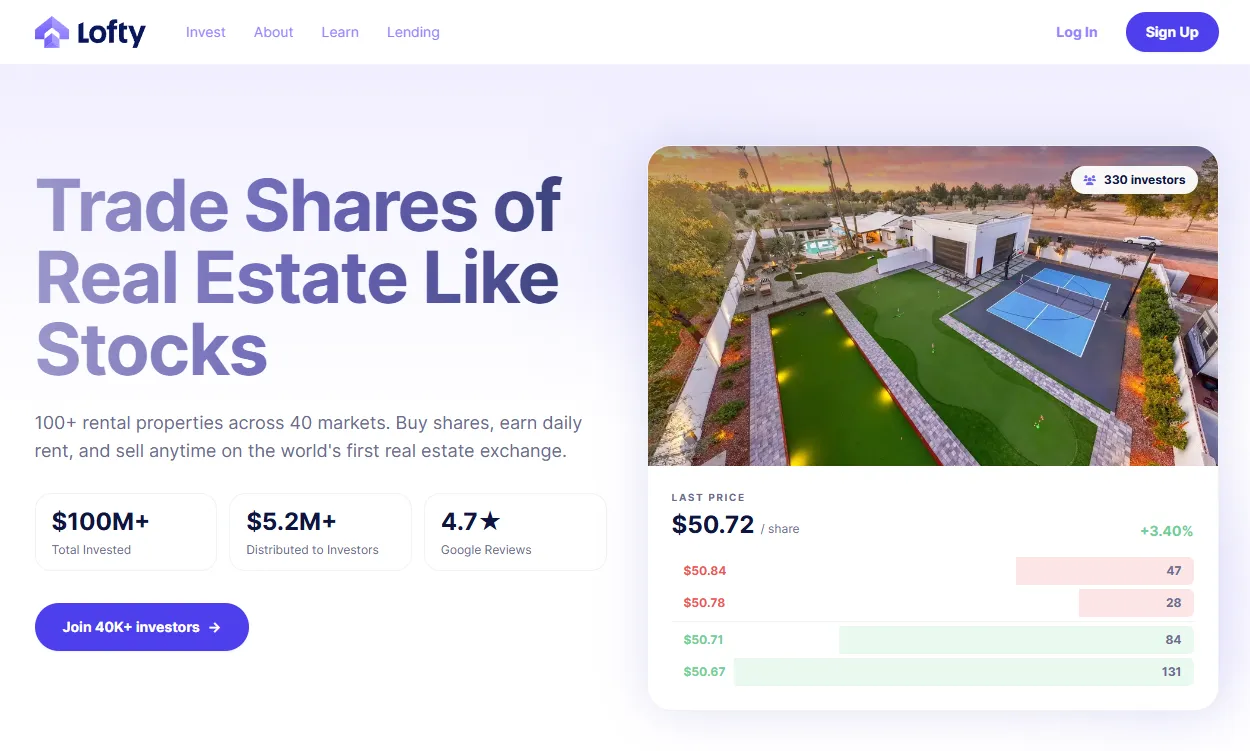
Посеред цього недосконалого ринку крипта зробила кілька речей, які привертають увагу. Перш за все, це токенізація окремих об'єктів оренди через такі платформи, як RealT, Lofty та кілька інших. Ці платформи викуповують приватні будинки для здачі в оренду, створюють SPV для володіння кожним із них і випускають токени, які представляють часткове володіння кожним окремим будинком. Ви можете придбати токени всього за $50. Покупці отримують частку щомісячної орендної плати відповідно до своєї частки. Модель не змінила світ, вона запропонувала категорії людей — дрібним вкладникам, міжнародним інвесторам, людям, які постійно витісняються з прямої купівлі, — скромну частку в класі активів житлової нерухомості, яка інакше була б недосяжною.
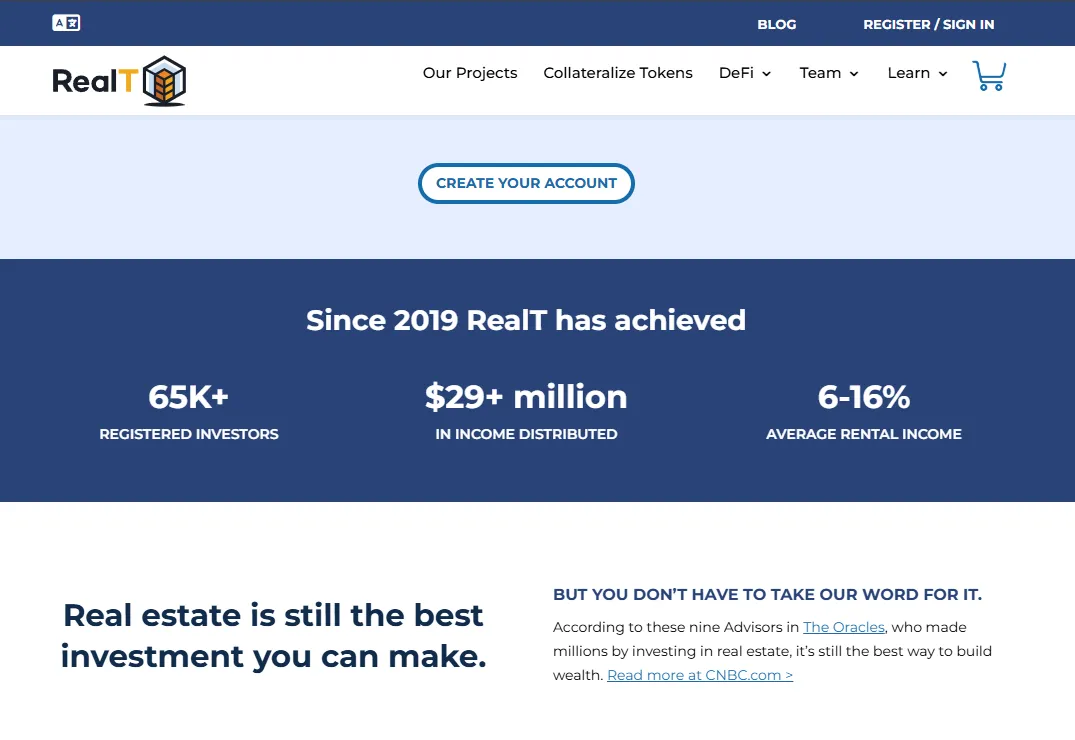
До середини 2020-х років ці та аналогічні платформи перевели в ончейн житлову та комерційну нерухомість на кілька мільярдів доларів. Раннім прикладом об'єктів інституційного рівня, які були токенізовані в рамках існуючої нормативної бази щодо цінних паперів, був St. Regis Aspen Resort та його токенізація у 2018 році. Пізніші транзакції додали офісні будівлі, готельні портфелі та унікальні історичні об'єкти до списку ончейн-активів у ширшому діапазоні юрисдикцій від Швейцарії до Сінгапуру — разом із кількома ринками, що розвиваються, де регуляторний ландшафт еволюціонував швидше, ніж у США чи ЄС. Угоди на сьогодні все ще становлять незначну частку світового ринку нерухомості. Але вони достатньо масштабні, щоб більші інституційні гравці почали виділяти реальні ресурси на те, щоб зрозуміти, що буде далі.
Операційний рівень — це глибше зрушення. Чи можуть будівельні платежі, які раніше проходили через повільний ланцюжок посередників, що часто супроводжувалося суперечками, передаватися безпосередньо від однієї сторони іншій у вигляді переказів у стейблкоїнах, іноді автоматично за допомогою смарт-контрактів за умови досягнення певних етапів? Архітектору не потрібно довго чекати на оплату рахунку. Це дає субпідряднику виплату, щойно роботу підтверджено. Трудовий мігрант на мегапроєкті в країні Перської затоки, який раніше залежав від контролю одного роботодавця над його зарплатою та проїзними документами, тепер у деяких пілотних програмах може отримувати автоматичні виплати на власний гаманець. Щоправда, покращення стосуються не всіх, пілотні проєкти невеликі, а базові порушення прав робітників залишаються на багатьох об'єктах. Проте структурний прогрес там, де він впроваджений, є справжнім, і саме ця невелика інституційна прогалина зрештою виграє від розвитку.
Ончейн-підтвердження походження будівельних матеріалів почало вирішувати новий клас давно нерозв'язаних проблем. Підроблена сталь, низькоякісний бетон, замаскований під конструкційний, електричні компоненти, які не відповідають заявленим характеристикам, — це не апокаліптичні сценарії з теорій змови: це системні режими відмов, які призводять до реальних обвалів будівель і десятиліть судової відповідальності. Відстежуючи матеріали від виробника через кожного посередника до будівельного проєкту, записуючи кожну передачу в публічному блокчейні, цю проблему верифікації можна вирішити так, як ніколи не вдавалося паперовій документації. Це не залишилося поза увагою страхових компаній, які починають пропонувати знижені страхові премії для проєктів, що використовують ланцюги постачання, верифіковані блокчейном, що, у свою чергу, прискорило впровадження серед великих підрядників, які мало цікавляться ідеологією технології, але дуже переймаються своїми рахунками за страхування.
Ці контракти регулюються смарт-контрактами, які також обмежують дискреційні повноваження, що історично були одним із головних чинників корупції в будівництві. Вони отримають значно менше можливостей вимагати хабарі від компаній, оскільки платіж вивільняється автоматично після незалежної верифікації проходження етапу. Проте це не дає повної гарантії, оскільки самі інспектори є людьми, а отже, схильні до корупції. Це просто ще більше зменшує простір для корупції, що є однією з причин, чому будівництво коштує набагато більше, ніж мало б там, де вона є ендемічною.
Токенізовані будівлі та частка, якої орендарі ніколи не мали
Найбільш радикальною формою токенізованої нерухомості є модель DAO будівлі — група власників токенів купує базову нерухомість, управляє нею за допомогою ончейн-голосувань і розподіляє її дохід. Спільнота в CityDAO відома тим, що використовує землю у штаті Вайомінг виключно для того, щоб побудувати на ній місто. Багато дрібних DAO купували старі будівлі в занедбаних міських районах з метою відновлення цих просторів у громадські місця, що належать людям. Результати виявилися неоднозначними. Деякі з їхніх проєктів розпалися через суперечки щодо управління, які здадуться знайомими кожному, хто коли-небудь входив до правління ОСББ чи асоціації домовласників, де кожна незгода є лише проявом давньої ворожнечі, а кожна особиста сварка стає екзистенційною загрозою для селища. Інші нудно й наполегливо рухаються до реального заселення.
Що цікаво в цих експериментах — це не те, чи спрацюють вони в конкретних випадках. А те, що вони взагалі існують. Володіння нерухомістю досі здебільшого було прерогативою людей, які могли виписувати великі чеки. Ця модель, коли тисячі людей колективно об'єднують невеликі обсяги капіталу для купівлі будівлі, ніколи б не існувала за межами традиційного ринку цінних паперів, оскільки кількість паперової тяганини відлякала б усіх, крім однієї людини. Нова ончейн-версія скорочує цю паперову роботу настільки, що робить колективне володіння реальним у менших масштабах, створюючи тим самим партисипативну категорію діяльності, якої раніше не існувало. Орендар без попереднього досвіду володіння може володіти 1/25 будівлі, яку він орендує, або подібної в іншому місці — без необхідності відповідати вимогам для отримання іпотеки та без шестизначного початкового внеску.
Питання в тому, чи має це значення в масштабах загальної житлової кризи. Люди насправді не відчувають ваше житло безпечнішим завдяки токенізації. Вона не змінює зонування. Вона не усуває групу інтересів домовласників, яка керує муніципальною владою. Вона не зупиняє приплив іноземного капіталу і нічого не робить, щоб знизити завищені ціни в містах. Вона надає кільком орендарям номінальну частку в деяких будівлях, що є покращенням порівняно зі статус-кво, але далеко не достатньо для виправлення того, що зламано. Ті, хто стверджує, що крипта вирішить житлову кризу, перебільшують. Ці люди ніколи не бачать конкретного, невеликого прогресу, якого ми вже досягли, бо вдають, ніби він не оживає і нічого не робить.
Більш довгострокове питання полягає в тому, чи складуться ці операційні покращення — прямі платежі, ончейн-проходження матеріалів, управління проєктами через смарт-контракти, часткове володіння — у загальний зсув у тому, як фінансуються та управляються будівлі. Історія розвитку технологій у будівельній галузі вказує на те, що це відбувається повільно, фрагментарно, коли кожна поступова перевага непомітно стає частиною норми протягом десятиліть. Будівлі, які сьогодні проєктуються та управляються по-іншому, слугуватимуть прототипами для наступного покоління будівель. Ця зміна може бути непомітною ззовні, доки її ефект не накопичиться і не стане очевидним озираючись назад.
А ще є те, чого крипто-нейтив власники хочуть від будівель, за які вони платять. Це не те саме, що криптопідприємець, який купує історичну будівлю під штаб-квартиру свого бізнесу в Сінгапурі — так само, як і девелопер, який будує спекулятивні кондомініуми в місті, де більшість мешканців не можуть їх собі дозволити. Деякі з ранніх будівель, профінансованих криптою, були відверто розкішними у спосіб, який галузь загалом вважає ганебним. Інші були цілеспрямованими інтервенціями в районах, які вислизали від уваги традиційного капіталу. Те, що будується, відображає тих, хто будує, і люди, які роблять це зараз, формують репутацію, яка визначатиме, що буде дозволено робити їхнім наступникам. Ще через двадцять років горизонт великого міста, ймовірно, включатиме кілька будівель, які стали можливими лише тому, що на момент навчання їхніх архітекторів не існувало фінансових механізмів, а політика буде дещо тонко відрізнятися від сусідньої.
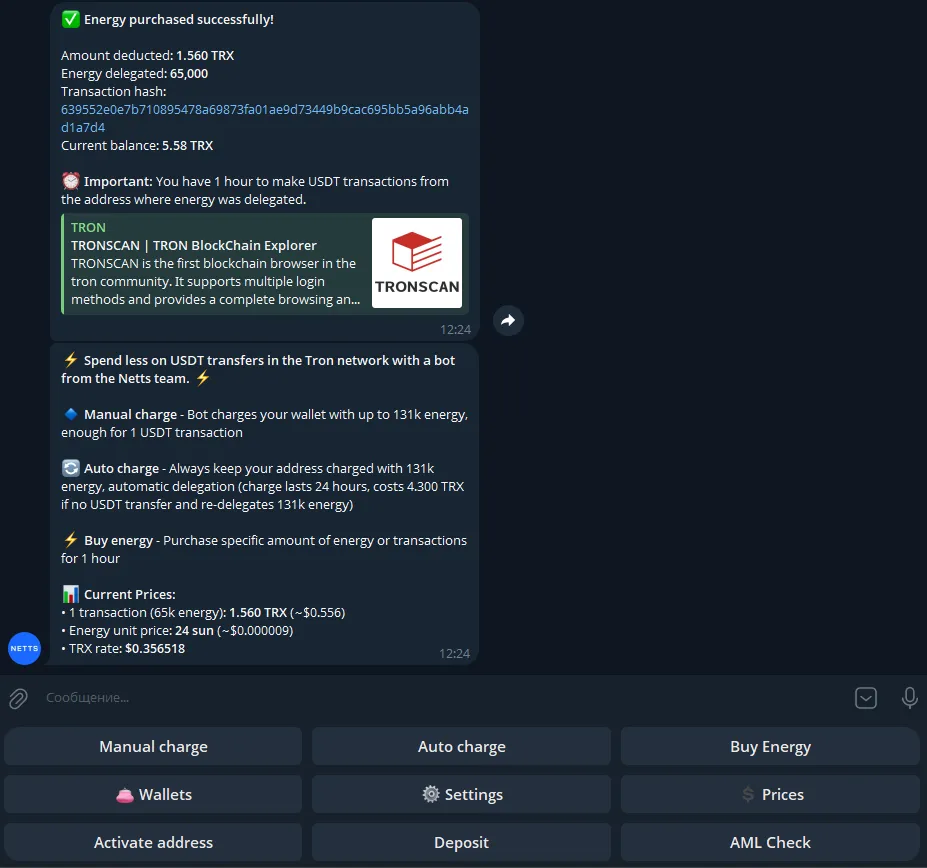
Для інших видів бізнесу, таких як будівельні компанії, підрядники та платформи нерухомості, які мають обробляти сотні або тисячі переказів у стейблкоїнах для нарахування заробітної плати, виплат постачальникам, розподілу доходів власникам токенів тощо, операційні витрати на транзакцію важать набагато більше, ніж готовий визнати будь-який маркетинговий документ. І саме тут бот TRON Energy стає важливою інфраструктурою, а не додатковою розкішшю. У Telegram бот Netts Energy Charge Bot управляє поповненням гаманця за допомогою ручного заряду, який забезпечує Energy за запитом до 131k за виклик, а також пропонує режим автозарядки, що дозволяє користувачеві мати постійно поповнену адресу. Ціноутворення в непіковий період становить у середньому 25 sun за пакет Energy, при середній вартості Energy для транзакції приблизно 1.625 TRX, а також доступні вигідні варіанти купівлі TRON Energy без необхідності стейкати/заморожувати будь-яку кількість ваших TRX. Така ціна — це різниця між операційно життєздатним робочим процесом і тим, що з'їдає власний прибуток компанії, яка обробляє сотні переказів у стейблкоїнах щодня в рамках портфеля холдингу або проєкту токенізованої забудови.