Krypto und Architektur: Gebäude, die durch Token finanziert werden
Warum die langsamen Zahlungszyklen, Lieferketten und Fördermodelle der Architektur durch Krypto verändert werden – fraktioniertes Eigentum, Meilenstein-Auszahlungen und mehr.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
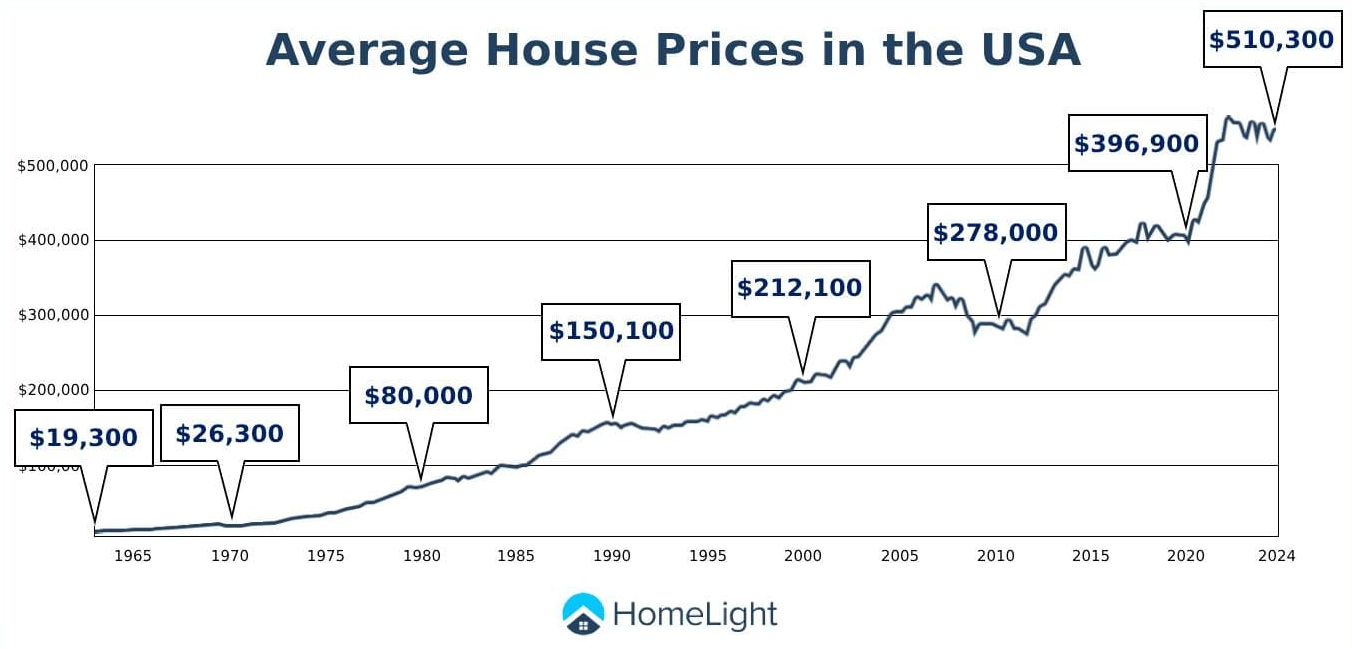
Der Medianpreis für ein Eigenheim in den USA liegt mittlerweile bei etwa dem Siebenfachen des mittleren Haushaltseinkommens. Vor 40 Jahren war es noch das Dreifache. Die Mathematik des Immobilienkaufs wurde für eine ganze Generation schleichend unkenntlich gemacht, und die ausgehöhlte Arithmetik ruft bestimmte hungrige Reaktionen hervor, die jeder in seinen Zwanzigern und Dreißigern nur allzu gut kennt. Das junge Paar rechnet nach, stellt fest, dass es unmöglich ist, und beschließt zu warten. Das Warten dehnt sich auf Jahre aus. Die Jahre dehnen sich auf Jahrzehnte aus. Sie finden sich damit ab, dass sie niemals dort Eigentum besitzen werden, wo sie leben, und dass der Vermieter die Miete noch schneller anheben kann als die Inflation, solange der lokale Markt es zulässt. Und dass alle Ersparnisse, die sie mühsam aus ihren Budgets abzweigen konnten, in andere Dinge fließen, anstatt in den Erwerb eines Vermögenswerts, den sie ihren Kindern hinterlassen könnten. Dies ist die Wohnungsbau-Geschichte einer ganzen Generation in weiten Teilen der entwickelten Welt, und in den meisten Fällen entschuldigen sich die Verantwortlichen dahinter nicht mehr dafür.
Die Ursachen sind politischer, wirtschaftlicher und menschlicher Natur, genau in dieser Reihenfolge der Bedeutung. Architektur gehört zu einer selteneren Spezies, die im Schnittpunkt aller drei Sphären existiert. Alle Gebäude, die existieren, existieren nur deshalb, weil jemand für sie bezahlt hat, und sie wurden nur genehmigt, weil jemand entschieden hat, dass ihre Präsenz lohnenswert sei – basierend auf Überlegungen, die meist nichts damit zu tun hatten, was sich im Inneren abspielt. Ganz gleich, wo sie errichtet werden und welches Preisschild an ihnen hängt, geschieht dies ohne nennenswerte Mitsprache der Menschen, die tatsächlich dort leben. Die Menschen, die am gründlichsten darüber nachdenken, warum Gebäude so sind, wie sie sind, besitzen in der Regel keines. Krypto hat jedoch bereits begonnen, dieses Problem anzugehen – wenn auch auf sehr kleine und leise Art und Weise. Die Menschen beginnen, über etwas andere Optionen zu verfügen. Dieser Wandel ist nicht revolutionär – noch nicht. Er ist jedoch real genug, um eine Diskussion zu verdienen, allerdings ohne die üblichen Übertreibungen.
Median-Wahnsinn
Ein Großteil der Gründe, warum Wohnraum in den USA so teuer geworden ist, hat nichts mit dem eigentlichen Bauen zu tun. Rohstoffe sind teurer geworden, aber nicht siebenmal so teuer. Die Arbeitskosten sind gestiegen, aber nicht um das Siebenfache. Der Preis für das Bauland selbst, die Kosten für die Baugenehmigungen auf diesem Land, die Versicherungskosten gegen einst seltene Wetterereignisse und die Kapitalkosten für all dies unter finanziellen Bedingungen, die es früher so nicht geben konnte, sind um einen Faktor gestiegen, der diesem Wert nahekommt. In den meisten Fällen ist das tatsächliche physische Gebäude der am wenigsten kostspielige Teil des gesamten Apparats.
Dazu kommen noch einige Jahrzehnte an Flächennutzungsgesetzen, die es faktisch illegal gemacht haben, genau die Art von Wohnraum zu bauen, die sich die Menschen tatsächlich leisten könnten. Reine Einfamilienhaus-Zonierungen, ein Produkt der USA, das Amerika auch in seine Vororte exportiert hat, machen Mehrfamilienhäuser auf einem Großteil des Wohnbaugebiets des Landes illegal. Das ist kein Zufall. Diejenigen, die bereits Einfamilienhäuser besaßen, stimmten immer und immer wieder gegen jede Änderung der Flächennutzung, die eine dichtere Bebauung in der Nachbarschaft ermöglicht hätte. Dies schuf für sie einen finanziellen Anreiz, das Angebot künstlich knapp zu halten. Sie verfolgten dieses Interesse über jeden verfügbaren politischen Weg. Die Verknappung bleibt bestehen.
Dieser Kreislauf spiegelt sich in anderen Ländern mit unterschiedlichen Besonderheiten, aber demselben Grundrhythmus wider. London hat sein Planungssystem gerade wieder zum Stillstand gebracht: Das Bautempo ist eiszeitlich langsam. In Vancouver trieb ein Markt ausländischer Käufer die Preise für eine ganze Generation in die Stratosphäre. Sydneys Steueranreiz des „Negative Gearing“ verwandelte Wohnraum in ein fremdfinanziertes Altersvorsorgeprodukt. Das Gegenteil geschieht in Tokio, dessen Flächennutzungs- und Regulierungsrahmen überraschend liberal ist, aber mehr Wohnraum, niedrigere Preise und weniger Drama hervorbringt – vieles davon wird von Stadtplanern studiert, die gerne wüssten, „warum“ diese Bedingungen die Ausnahme sind. Jeder Markt wurde durch politische Entscheidungen geprägt, die vor sehr langer Zeit getroffen wurden, und jeder Markt hat seine eigene Gruppe von Nutznießern, die gegen jede Veränderung kämpfen, die ihren Status gefährdet. Innerhalb dieser Beschränkung müssen Gebäude-Architekten arbeiten. Sie legen sie nicht fest. Sie stimmen nicht darüber ab. Die Gebäude, die sie entwerfen, sind bestenfalls das, was es geschafft hat, diesen politischen Spießrutenlauf zu überstehen – nicht unbedingt das, was sie eigentlich gebaut hätten.
Wer entscheidet, was gebaut wird
Wie jedes große Gebäude entsteht es aus der schillernden Hülle eines öffentlichen Prozesses, wird aber durch die zähe Arbeit ausgehandelter Vorteilsabschöpfung vollendet. Der Bauträger beantragt Genehmigungen. Die Planungskommission hält Anhörungen ab. Die Nachbarn legen Einspruch ein. Mitglieder lokaler Behörden erzwingen Zugeständnisse als Preis für ihre Unterstützung. Der Architekt passt den Entwurf an. Der Bezirksbeirat möchte, dass der Bauträger für einen Park, die Sanierung einer Schule, eine Quote für bezahlbaren Wohnraum, einen Kunst-am-Bau-Auftrag oder eine Kombination daraus aufkommt. Für sich genommen mag jeder dieser Punkte vollkommen vernünftig sein. Zusammen verlängern sie den Zeitplan und schlagen Millionen direkt auf die Gesamtrechnung auf, die der Käufer oder Mieter des letztendlich gebauten Objekts unmittelbar bezahlen wird.
Die Politiker verfolgten in dieser Hinsicht ein ganz ähnliches Motiv. In den meisten (wenn auch nicht allen!) amerikanischen Städten spenden die Bauwirtschaft und ihre Verbündeten – Immobilieninteressen und die Gewerkschaften, die für sie arbeiten – erhebliche Beträge für die Wahlkämpfe lokaler Amtsinhaber. Blockiert ein Ratsmitglied zu viele Projekte, verliert es die Unterstützung der Spender. Zu viele Ratsmitglieder werden abgewählt. Die richtige Strategie besteht darin, so viele Zugeständnisse wie möglich herauszuholen und gleichzeitig weniger Projekte zu genehmigen, als die Wähler gerne hätten – eine Situation, die in großen amerikanischen Städten Jahrzehnt für Jahrzehnt mehr oder weniger vorherrscht. Einige der teuersten Städte des Kontinents weisen spezifische Fallgeschichten auf, in denen Ratsmitglieder angeklagt wurden, weil sie direkte Schmiergelder im Austausch für Baugenehmigungen angenommen hatten. Die Fälle, die zu Anklagen führen, sind lediglich der sichtbarste Teil eines viel größeren Musters.
Mieter – die am stärksten vom Wohnungsangebot betroffen sind – wählen bei Kommunalwahlen bei weitem nicht so häufig wie Immobilieneigentümer. Sie ziehen öfter um. Sie interessieren sich weniger für lokale Wahlen. Und sie erscheinen nicht zu den Planungsanhörungen, in denen Entscheidungen getroffen werden. Dies führt zu einer Dynamik, bei der diejenigen, die am meisten von neuem Wohnraum profitieren würden, im politischen Prozess systematisch unterrepräsentiert sind, während diejenigen, die von der Verhinderung neuen Wohnraums profitieren, überrepräsentiert sind. Das ist keine Verschwörung. Es ist das offensichtliche Ergebnis davon, wer die Zeit und den Anreiz hat, aufzutauchen. Jeder, der seit fast 20 Jahren an einer Bezirksbeiratssitzung in einer größeren amerikanischen Stadt teilgenommen hat, hat diese Dynamik in Zeitlupe miterlebt: Ein Dutzend pensionierter Hauseigentümer spricht sich gegen ein geplantes Gebäude aus, während die tausend künftigen Mieter, die dort gewohnt hätten, bei der Arbeit, in der Ausbildung oder auf einem völlig anderen Kontinent waren.
Dieses System bringt wiederum den Architekten hervor: etwas wie einen diplomierten Dienstleister. Sie entwerfen einfach, was sie entwerfen müssen. Sie passen ihre Entwürfe an, um verschiedenen Interessengruppen zu gefallen. Sie setzen ihren Namen unter das Ergebnis. Das romantisierte Bild des Architekten als einsamer Visionär, ähnlich dem des Kochs als heroisierter Autorenkünstler im Glanz von Ruhm und individuellem Ausdruck, ist bis auf eine kleine Klasse von Starkoriphäen weitgehend Fiktion. Die traurige Tatsache ist, dass viele Architekten ihr Leben damit verbringen, innerhalb der Zwänge der politischen und finanziellen Strukturen zu praktizieren, die ihnen von ihren Städten vorgegeben werden, und diese Strukturen lassen selten etwas Interessantes zu. Der brillante junge Architekturabsolvent, der sich vorgestellt hatte, das nächste große städtische Wahrzeichen zu entwerfen, lernt innerhalb weniger Jahre, dass er meist nur Änderungen an denselben rechteckigen mittelhohen Gebäuden zeichnet, die sein Büro an einem halben Dutzend verschiedener Standorte reproduzieren soll.
Menschen, die bereits Eigentum besitzen und wählen
Wer bereits ein Eigenheim besitzt, hat ein merkwürdiges Interesse an der Wohnungspolitik. Das Haus ist der größte Vermögenswert, und ein Großteil seines Wertes beruht darauf, dass das lokale Wohnungsangebot begrenzt bleibt. In ihrer persönlichen Gewinn- und Verlustrechnung ist jedes neue Apartmentgebäude in der Umgebung eine kleine Abschreibung auf ihr Vermögen. Selbst wenn die Wähler wohltätig gesinnt wären, ist die kognitive Überlastung, gegen die eigenen finanziellen Interessen zum Wohle völlig Fremder zu stimmen, die es sich niemals leisten können werden, in ihrer Nachbarschaft zu leben, eine Last, die die meisten nicht zu tragen bereit sind. Also stimmen sie dagegen. Sie tauchen bei den Versammlungen auf. Sie sagen dem Rat, dass sie bezahlbaren Wohnraum im Allgemeinen unterstützen, aber nicht hier, nicht dort und nicht in dieser Dichte. Sie lügen nicht. Beide Ansichten sind Teil ihres Überzeugungssystems. Und das System belohnt sie dafür.
Diese Dynamik verstärkt sich noch, je weiter die Immobilienwerte steigen. Ein Haus, das im Laufe von zwanzig Jahren um 100 % im Wert gestiegen ist, stellt wahrscheinlich den größten Betrag an sogenanntem „Einkommen“ dar, den die meisten amerikanischen Mittelstandsfamilien jemals erhalten werden, ohne dafür arbeiten zu müssen. Sie werden nicht dafür stimmen, diesen Trend umzukehren. Ihre Kinder, sollten sie in der Gegend aufwachsen, können es sich wahrscheinlich nicht einmal leisten, adäquat im Viertel ihrer Eltern zu leben, können aber zu einem günstigeren Preis woanders hinziehen oder pendeln. Der Nachbarschaftsverband wird sich ihretwegen nicht auflösen. Der Kreislauf wiederholt sich Generation für Generation, wobei die Nutznießer der Verknappung mehr politische Macht besitzen als diejenigen, die dafür bezahlen.
Ausländische Investoren verkomplizieren das Bild zusätzlich. Der Immobilienmarkt von Vancouver geriet in ein Chaos, als chinesische Kapitalquellen Häuser aufkauften – nicht um darin zu wohnen, sondern vielmehr als Parkplatz außerhalb Chinas, wo die dortigen Behörden keinen Zugriff darauf haben. Toronto und Sydney erlebten dieselbe Geschichte. Ausländische LLCs, deren eigentliche wirtschaftliche Eigentümer allzu oft unter Ketten von Briefkastenfirmen begraben sind, die zu weiteren Briefkastenfirmen in Steueroasen führen, die nicht mit internationalen Steuerbehörden kooperieren, besaßen bald einen erheblichen Anteil der zentralen Londoner Viertel. Ähnliche Kapitalströme wurden von New York und Miami absorbiert. Die Häuser sind unbewohnt. Das Licht bleibt aus. Die politische Reaktion fällt, wenn sie denn kommt, meist zu gering und zu spät aus – denn genau die Politiker, die das Problem beheben müssten, erhielten Wahlkampfspenden von denselben Maklern, die diese Geldströme überhaupt erst verwalten.
Allein die Airbnb-Frage verdient einen kurzen Absatz. Im letzten Jahrzehnt haben Städte auf der ganzen Welt erhebliche Anteile ihres Bestands an Langzeitmietwohnungen an Kurzzeitvermietungsplattformen wie Airbnb verloren. Die Rechnung ist für einen Immobilieneigentümer einfach: Airbnb bringt pro Nacht mehr ein, als ein Langzeitmieter in einem 30-Tage-Zeitraum zahlt – doch die Gesamtauswirkung auf die Gemeinschaften war ein anhaltendes Ersticken jener stabilen Wohnkultur, die in diesen Vierteln einst vorherrschte. Die Plattformen haben vehement gegen jede Regulierung lobbyiert. Die Städte, die sich gewehrt und bei Verstößen hohe Bußgelder verhängt haben, konnten eine gewisse Rückkehr des Langzeitmietbestands verzeichnen. Die Städte, die keinen Widerstand leisteten, haben ihn schlicht verloren.
Was Krypto still und leise verändert hat
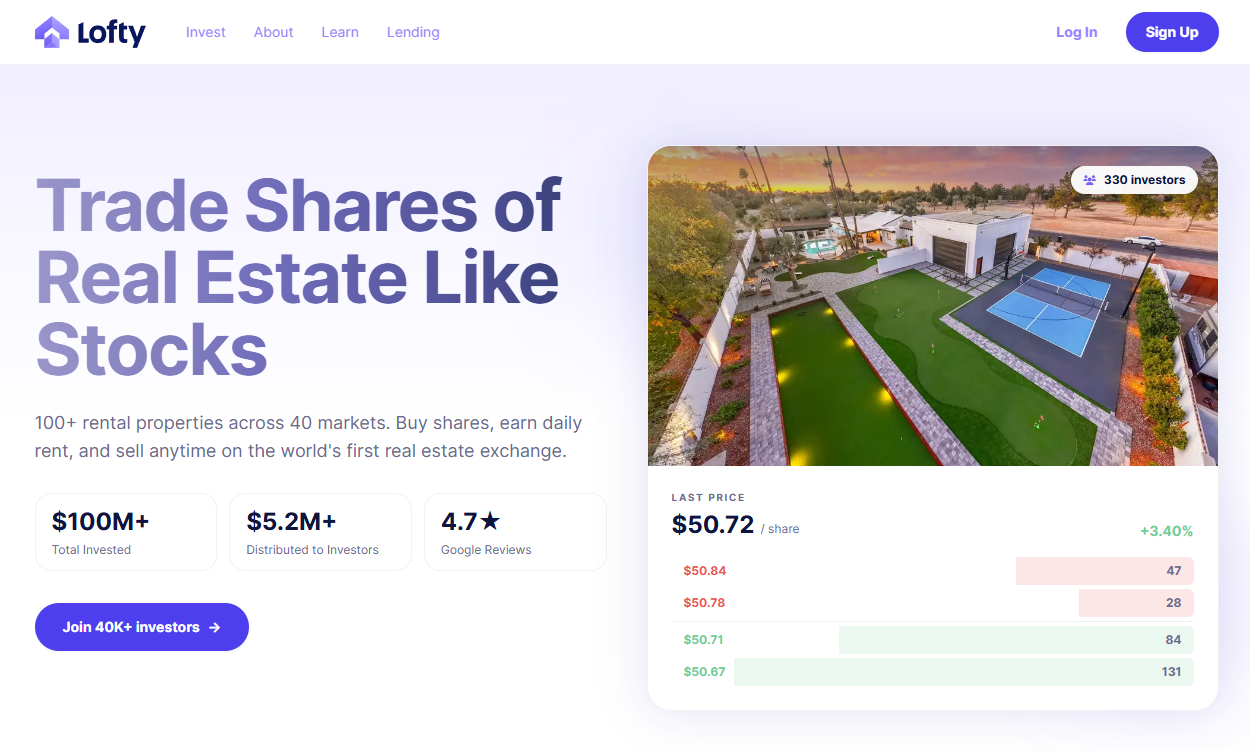
Inmitten dieses unvollkommenen Marktes hat Krypto einige Dinge bewirkt, die Aufmerksamkeit erregen. An erster Stelle steht die Tokenisierung einzelner Mietobjekte über Plattformen wie RealT, Lofty und eine Handvoll anderer. Diese Plattformen kaufen Einfamilien-Mietshäuser auf, gründen für jedes eine Zweckgesellschaft (SPV) und geben Token heraus, die das fraktionierte Eigentum an jedem einzelnen Haus repräsentieren. Man kann die Token bereits ab 50 $ erwerben. Die Käufer erhalten einen Anteil an der monatlichen Miete entsprechend ihrer Beteiligung. Das Modell war nicht weltbewegend, aber es bot einer Kategorie von Menschen – Kleinsparern, internationalen Investoren, Menschen, die beim Direktkauf immer wieder überboten werden – eine bescheidene Beteiligung an der Anlageklasse der Wohnimmobilien, die ihnen sonst verwehrt geblieben wäre.
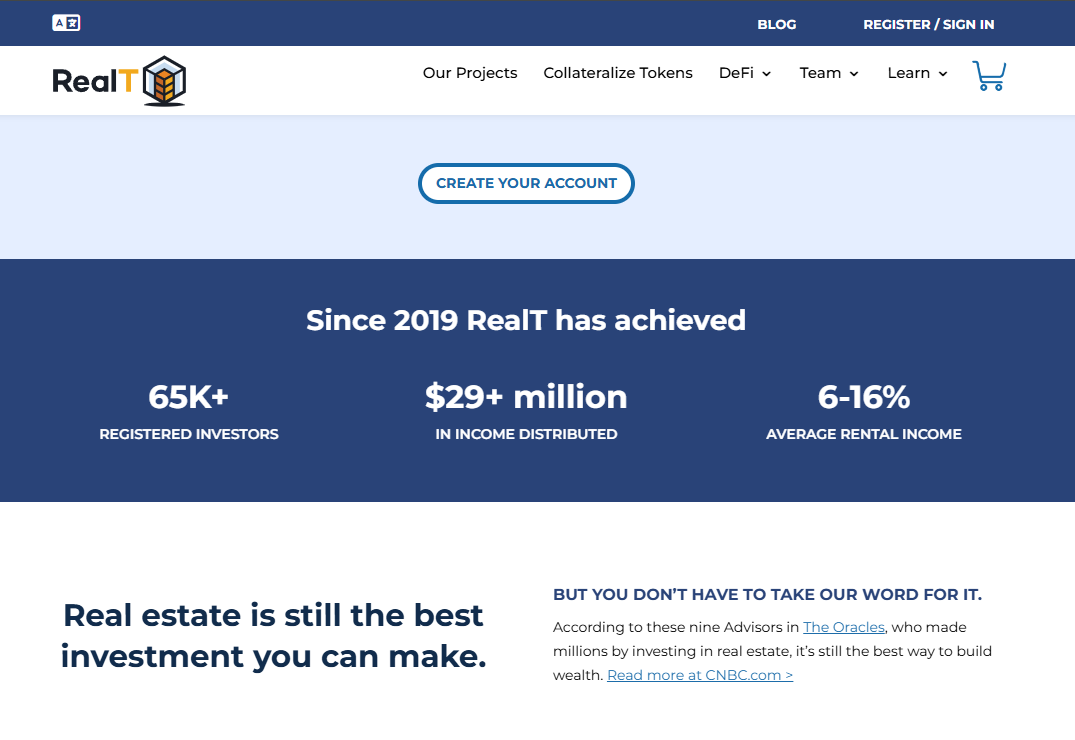
Mitte der 2020er Jahre haben diese und ähnliche Plattformen Wohn- und Gewerbeimmobilien im Wert von mehreren Milliarden Dollar auf die Blockchain gebracht. Ein frühes Beispiel für Liegenschaften institutioneller Qualität, die unter dem bestehenden Wertpapierrahmen tokenisiert wurden, war das St. Regis Aspen Resort und seine Tokenisierung im Jahr 2018. Spätere Transaktionen haben Bürogebäude, Hotelportfolios und einzigartige historische Immobilien zur Liste der On-Chain-Vermögenswerte in einer breiteren Palette von Jurisdiktionen von der Schweiz bis Singapur hinzugefügt – zusammen mit mehreren Schwellenländern, in denen sich die regulatorische Landschaft schneller entwickelte als in den USA oder der EU. Die bisherigen Transaktionen machen immer noch einen verschwindend geringen Teil des weltweiten Immobilienmarktes aus. Sie sind jedoch groß genug, dass größere institutionelle Akteure begonnen haben, echte personelle Ressourcen darauf zu verwenden, herauszufinden, was als Nächstes passiert.
Die tiefere Verschiebung liegt auf der operativen Ebene. Können Bauzahlungen – die bisher über eine langsame Kette von Zwischenhändlern liefen und oft von Streitigkeiten geprägt waren – als Stablecoin-Transfers direkt von einer Partei zur anderen fließen, mitunter automatisch über Smart Contracts, wenn bestimmte Meilensteine erreicht sind? Der Architekt muss nicht mehr so lange warten, bis seine Rechnung beglichen wird. Das verschafft dem Subunternehmer einen Gehaltsscheck, sobald die Arbeit validiert ist. Der Wanderarbeiter auf einem Großprojekt in den Golfstaaten – der zuvor von der Kontrolle eines einzigen Arbeitgebers über seinen Lohn und seine Reisedokumente abhängig war – kann nun in einigen Pilotprogrammen automatische Zahlungen auf eine eigene Wallet erhalten. Allerdings greifen diese Verbesserungen nicht überall, die Pilotprojekte sind klein und die zugrunde liegenden Arbeitsrechtsverletzungen bestehen bei vielen Projekten fort. Doch der strukturelle Fortschritt dort, wo er umgesetzt wird, ist echt, und es ist genau diese kleine institutionelle Lücke, von deren Schließung die Entwicklung letztlich profitiert.
Die lückenlose Rückverfolgbarkeit (On-Chain-Provenienz) von Baumaterialien hat begonnen, eine neue Klasse seit langem ungelöster Probleme anzugehen. Gefälschter Stahl, minderwertiger Beton, der als tragfähiger Baustoff deklariert wird, elektrische Komponenten, die unter den angegebenen Spezifikationen liegen – das sind keine apokalyptischen Verschwörungsszenarien: Es sind systemische Fehlerquellen, die zu realen Gebäudeeinstürzen und jahrzehntelangen Haftungsrisiken führen. Durch die Verfolgung von Materialien vom Hersteller über jeden Zwischenhändler bis hin zur Baustelle, wobei jede Übergabe auf einer öffentlichen Blockchain aufgezeichnet wird, lässt sich dieses Verifizierungsproblem auf eine Weise lösen, wie es mit Papierdokumenten niemals möglich gewesen wäre. Dies ist auch den Versicherungsgesellschaften nicht entgangen, die beginnen, Rabatte auf Prämien für Projekte anzubieten, die Blockchain-verifizierte Lieferketten nutzen. Dies wiederum hat die Akzeptanz bei größeren Bauunternehmen beschleunigt, die wenig Interesse an der Ideologie hinter der Technologie haben, sich dafür aber umso mehr für ihre Versicherungsrechnungen interessieren.
Diese Verträge werden von Smart Contracts geregelt, die auch die Ermessensspielräume einschränken, welche historisch gesehen eines der Haupteinfallstore für Korruption im Bausektor waren. Es gibt weitaus weniger Gelegenheiten, Bestechungsgelder von Unternehmen zu erpressen, da die Zahlung bei unabhängiger Überprüfung eines Meilensteins automatisch freigegeben wird. Dies ist jedoch keine absolute Garantie, da die Inspektoren selbst Menschen und daher bestechlich sind. Es verkleinert lediglich die Angriffsfläche für Korruption – einer der Gründe, warum das Bauen dort, wo sie endemisch ist, so viel mehr kostet, als es müsste.
Tokenisierte Gebäude und die Beteiligung, die Mieter nie hatten
Die radikalste Form tokenisierter Immobilien ist das Gebäude-DAO-Modell – eine Gruppe von Token-Inhabern, die eine zugrunde liegende Immobilie erwirbt, sie über On-Chain-Abstimmungen verwaltet und deren Erträge ausschüttet. Die Gemeinschaft von CityDAO nutzt bekanntlich Land in Wyoming mit dem einzigen Zweck, darauf eine Stadt zu errichten. Viele kleine DAOs haben alte Gebäude in strukturschwachen Stadtgebieten gekauft, mit dem Ziel, diese Räume in Gemeinschaftsorte im Besitz der Bevölkerung zu verwandeln. Die Ergebnisse sind gemischt. Einige ihrer Projekte scheiterten an Governance-Streitigkeiten, die jedem vertraut vorkommen dürften, der jemals im Vorstand einer Eigentümergemeinschaft saß, wo jede Meinungsverschiedenheit in Wahrheit nur ein Stellvertreter für lang gehegte Feindseligkeiten ist und jede persönliche Fehde zu einer existenziellen Bedrohung für das Dorf wird. Andere arbeiten sich mühsam in Richtung einer echten Bewohnbarkeit vor.
Das Interessante an diesen Experimenten ist nicht, ob sie im Einzelfall funktionieren. Es ist die Tatsache, dass sie überhaupt existieren. Immobilieneigentum war bisher größtenteils denjenigen vorbehalten, die große Schecks ausstellen konnten. Ein Modell, bei dem Tausende von Menschen gemeinsam kleine Kapitalbeträge aufbringen, um ein Gebäude zu kaufen, hätte außerhalb der regulären Wertpapierwelt niemals existiert, da der damit verbundene bürokratische Aufwand bis auf eine Person jeden davon abgehalten hätte, überhaupt einzusteigen. Die neue On-Chain-Variante reduziert diesen Papierkram so weit, dass kollektives Eigentum in kleinerem Maßstab machbar wird, wodurch eine partizipative Kategorie von Aktivitäten entsteht, die es zuvor nicht gab. Ein Mieter ohne vorherige Eigentumserfahrung kann 1/25 des Gebäudes besitzen, in dem er zur Miete wohnt, oder eines ähnlichen Objekts andernorts – ohne sich für eine Hypothek qualifizieren zu müssen und ohne eine sechsstellige Anzahlung leisten zu müssen.
Die Frage ist, ob dies im Maßstab der gesamten Wohnungsbaukrise von Bedeutung ist. Durch die Tokenisierung empfinden die Menschen ihr Zuhause nicht wirklich als sicherer. Sie ändert nichts an den Flächennutzungsplänen. Sie verdrängt nicht die Interessengruppe der Hauseigentümer, die die Kommunalverwaltungen dominiert. Sie verhindert nicht den Zustrom ausländischen Kapitals und trägt in keiner Weise dazu bei, die überhitzten Preise in den Städten zu dämpfen. Sie gewährt einigen wenigen Mietern eine nominelle Beteiligung an bestimmten Gebäuden, was eine Verbesserung gegenüber dem Status quo darstellt, aber bei weitem nicht ausreicht, um das zu heilen, was im Argen liegt. Wer behauptet, Krypto werde die Wohnungsbaukrise lösen, verspricht zu viel. Diese Leute übersehen stets die konkreten, kleinen Fortschritte, die wir bereits erzielt haben, weil sie alle so tun, als würden diese gar nicht lebendig werden und etwas bewirken.
Die längerfristige Frage ist, ob sich diese operativen Verbesserungen – direkte Zahlungen, On-Chain-Provenienz, Projektmanagement über Smart Contracts, fraktioniertes Eigentum – zu einem umfassenden Wandel in der Art und Weise summieren, wie Gebäude finanziert und verwaltet werden. Die Geschichte der Technologie in der Bauindustrie lässt vermuten, dass dies langsam und schrittweise geschieht, wobei jeder inkrementelle Vorteil über Jahrzehnte hinweg stillschweigend Teil der Norm wird. Gebäude, die heute anders in Auftrag gegeben und verwaltet werden, werden als Prototypen für die nächste Generation von Gebäuden dienen. Dieser Wandel ist von außen möglicherweise erst dann erkennbar, wenn sich seine Wirkung summiert hat und im Rückblick offensichtlich wird.
Und dann ist da noch die Frage, was Krypto-Native-Eigentümer von den Gebäuden erwarten, für die sie bezahlen. Dies ist nicht dasselbe wie ein Krypto-Unternehmer, der ein historisches Gebäude erwirbt, um dort den Hauptsitz seines Unternehmens in Singapur einzurichten – ebenso wenig wie ein Immobilienentwickler, der spekulative Eigentumswohnungen in einer Stadt baut, in der sich die meisten Bewohner diese nicht leisten können. Einige der frühen, durch Krypto finanzierten Gebäude waren auf eine Art und Weise demonstrativ luxuriös, die die Branche im Allgemeinen als beschämend empfindet. Andere waren gezielte Interventionen in Vierteln, die von traditionellem Kapital übersehen worden waren. Was gebaut wird, spiegelt wider, wer baut, und die Akteure von heute bauen sich einen Ruf auf, der prägen wird, was ihren Nachfolgern erlaubt sein wird. In weiteren zwanzig Jahren wird die Skyline einer Großstadt wahrscheinlich mehrere Gebäude aufweisen, die nur deshalb möglich waren, weil finanzielle Mechanismen existierten, die es zu der Zeit, als ihre Architekten ausgebildet wurden, noch gar nicht gab, und die politische Dynamik wird sich subtil von der ihrer Nachbarn unterscheiden.
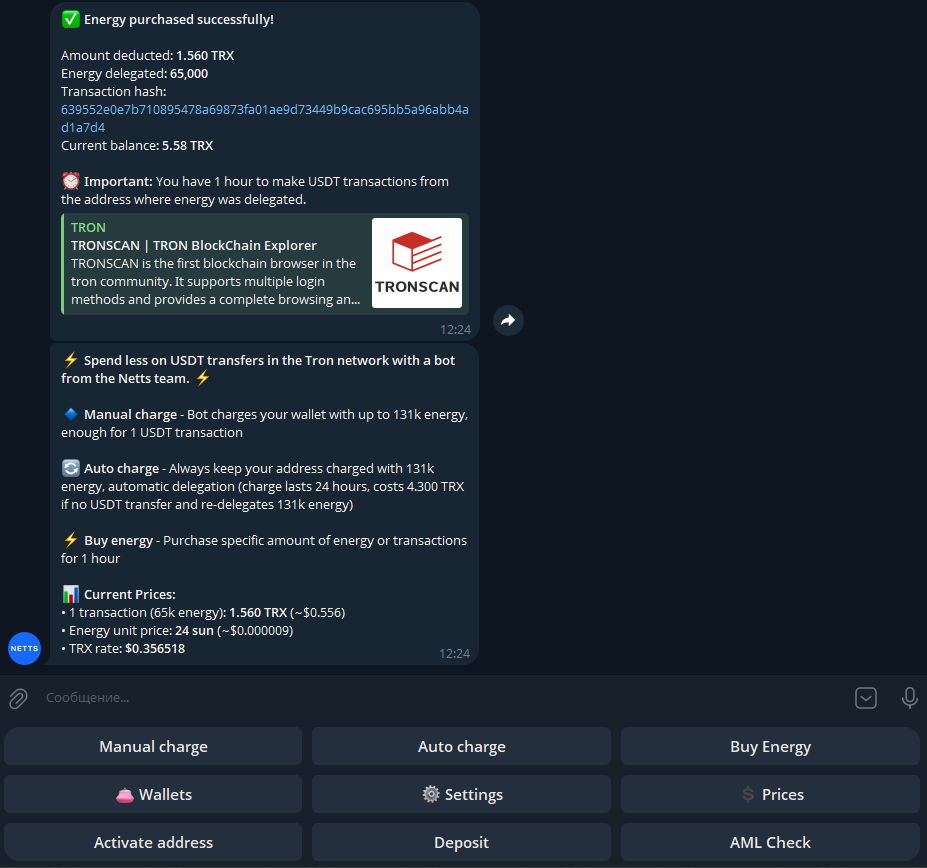
Für andere Unternehmen wie Baufirmen, Auftragnehmer und Immobilienplattformen, die Hunderte oder Tausende von Stablecoin-Transfers für Gehaltsabrechnungen, Lieferantenzahlungen, Ausschüttungen an Token-Inhaber usw. verarbeiten müssen, fallen die operativen Kosten pro Transaktion weitaus mehr ins Gewicht, als jedes Marketingpapier zugeben möchte. Und genau hier wird ein TRON Energy Bot zu einer unverzichtbaren Infrastruktur statt zu einem optionalen Luxus. In Telegram verwaltet der Netts Energy Charge Bot Wallet-Aufladungen über eine manuelle Aufladung, die On-Demand-Energy von bis zu 131k pro Aufruf bereitstellt, während er gleichzeitig einen Auto-Charge-Modus bietet, mit dem der Nutzer über eine dauerhaft gedeckte Adresse verfügt. Die Preise außerhalb der Spitzenzeiten liegen im Schnitt bei 25 Sun pro Energy-Paket, wobei der durchschnittliche Gegenwert der Energy für eine Transaktion bei etwa 1,625 TRX liegt, gepaart mit wettbewerbsfähigen Kaufoptionen für den Erwerb von TRON Energy, ohne dass ein Betrag Ihrer TRX gestakt oder eingefroren werden muss. Diese Preisgestaltung macht den Unterschied zwischen einem operativ tragfähigen Workflow und einem solchen aus, der seine eigene Marge für ein Unternehmen schmälert, das täglich Hunderte von Stablecoin-Transfers über ein Anlageportfolio oder ein tokenisiertes Entwicklungsprojekt hinweg abwickelt.