Cripto e Arquitetura: Edifícios Financiados por Tokens
Por que os lentos ciclos de pagamento, cadeias de suprimentos e modelos de financiamento da arquitetura estão sendo transformados pelas criptomoedas — propriedade fracionada, pagamentos por etapas e muito mais.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
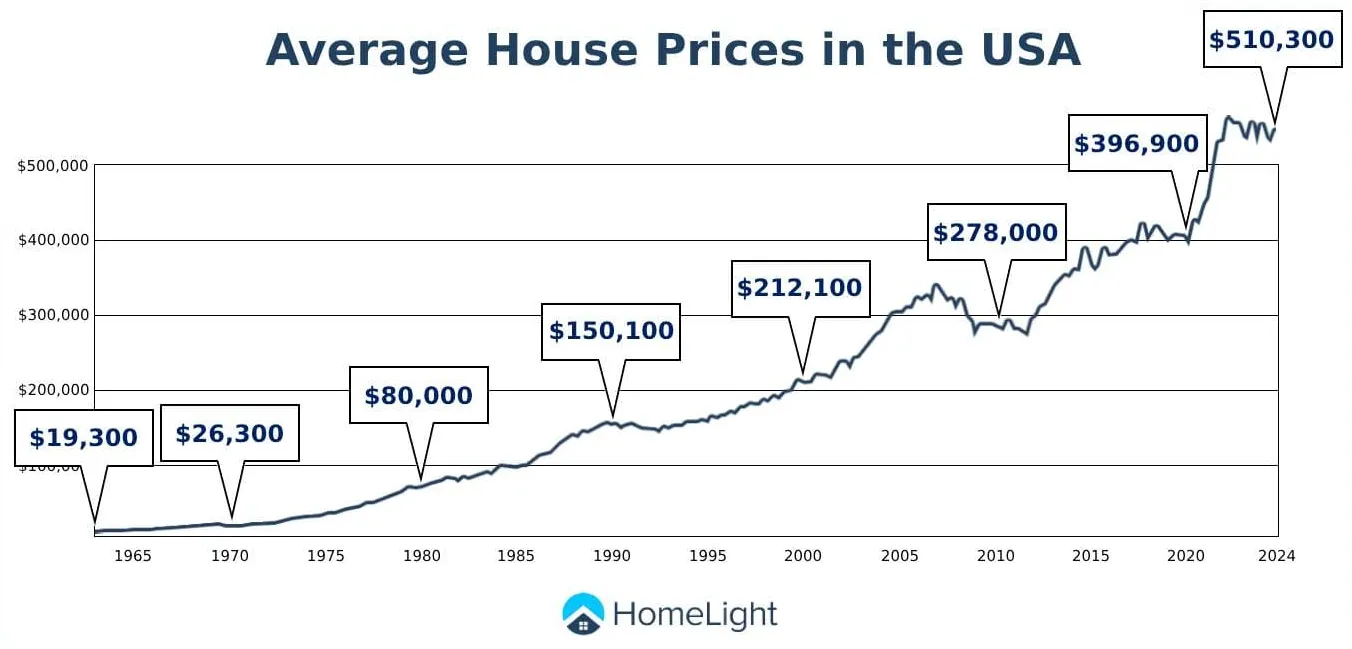
O preço médio de uma casa nos EUA é agora aproximadamente sete vezes a renda média familiar. Há 40 anos, era três vezes esse valor. A matemática da compra da casa própria foi aos poucos se tornando irreconhecível para uma geração inteira, e essa aritmética desgastada desencadeia certas reações vorazes que qualquer pessoa na casa dos vinte ou trinta anos conhece muito bem. O jovem casal faz as contas, percebe que é impossível e decide esperar. A espera se arrasta por anos. Os anos se transformam em décadas. Eles aceitam o fato de que nunca serão donos de onde moram, que o proprietário poderá aumentar o aluguel ainda mais rápido do que a inflação, desde que o mercado local permita, e que quaisquer economias que consigam extrair de seus orçamentos irão para coisas diferentes da aquisição de um ativo para deixar aos filhos. Esta é a história imobiliária de uma geração inteira em grande parte do mundo desenvolvido e, na maioria dos casos, os responsáveis por ela já não pedem desculpas.
As causas são políticas, econômicas e humanas, nessa ordem de relevância. A arquitetura pertence a uma linhagem mais rara, que se situa na interseção das três esferas. Todos os edifícios que existem, existem pelo fato de alguém pagar por eles, e só foram aprovados porque alguém decidiu que sua presença valia a pena com base em considerações que, em sua maioria, nada tinham a ver com o que acontece lá dentro — independentemente de onde estejam localizados e do preço associado, sem nenhuma contribuição significativa das pessoas que realmente vivem ali. As pessoas que tendem a pensar mais cuidadosamente sobre o porquê de os edifícios serem como são geralmente não são donas de nenhum. As criptomoedas, no entanto, já começaram a remediar este problema, ainda que de forma discreta e incipiente. Novas opções começam a surgir para as pessoas. Essa mudança não é revolucionária — ainda. É real o suficiente para merecer debate, mas sem os exageros comerciais de costume.
A Loucura das Médias
Grande parte da razão pela qual a moradia nos Estados Unidos ficou tão cara nada tem a ver com a construção em si. As matérias-primas ficaram mais caras, mas não sete vezes mais caras. O custo da mão de obra aumentou, mas não multiplicou por sete. O preço do terreno em si, o custo para obter permissão para construir naquele terreno, o preço dos seguros contra eventos climáticos outrora raros e o custo do capital para financiar tudo isso sob condições financeiras que antes não existiam aumentaram a uma taxa próxima desse fator. Na maioria dos casos, a estrutura física real é a parte mais barata de todo o empreendimento.
Some-se a isso algumas décadas de legislação de zoneamento que, na prática, tornaram ilegal a construção do tipo de moradia que as pessoas realmente poderiam pagar. O zoneamento exclusivo para residências unifamiliares, um produto dos EUA que o país exportou para os seus subúrbios, torna a construção de apartamentos ilegal em grande parte do território residencial do país. Isso não acontece por acaso. Aqueles que já eram proprietários de casas unifamiliares votaram, repetidamente, contra qualquer mudança no zoneamento que permitisse empreendimentos mais densos nas redondezas. Havia um incentivo financeiro claro para manter a oferta reprimida. Eles defenderam esse interesse por todos os meios políticos possíveis. O gargalo persiste.
Esse ciclo se repete em outros países, com especificidades distintas, mas com o mesmo ritmo básico. Londres acabou de ver seu sistema de planejamento urbano travar novamente: o ritmo de construção tornou-se glacial. O mercado de compradores estrangeiros em Vancouver mandou os preços para a estratosfera ao longo de uma geração. O incentivo fiscal de rentabilidade negativa (negative gearing) em Sydney transformou a moradia em um produto de aposentadoria alavancado. O oposto ocorre em Tóquio, cujo modelo regulatório e de zoneamento é surpreendentemente liberal e gera mais moradia, preços mais baixos e menos atritos — algo muito estudado por urbanistas que gostariam de entender o "porquê" de essas condições serem a exceção. Cada mercado foi desenhado por escolhas políticas feitas há muito tempo, e cada um conta com seu próprio grupo de beneficiários, dispostos a combater qualquer mudança que ameace sua posição. É dentro desse limite que os arquitetos trabalham. Eles não o definem. Eles não votam nele. Os edifícios que projetam são, na melhor das hipóteses, aqueles que conseguiram vencer esse labirinto político — não necessariamente o que teriam escolhido construir.
Quem Decide o que É Construído
Como qualquer grande empreendimento, ele surge da vistosa carcaça dos processos públicos, mas é finalizado no trabalho árduo da extração negociada de contrapartidas. O incorporador solicita os alvarás. A comissão de planejamento realiza audiências. A vizinhança se opõe. As autoridades locais impõem concessões duras como preço pelo apoio. O arquiteto ajusta o projeto. O conselho comunitário exige que o incorporador arque com a reforma de um parque, melhorias em uma escola, uma cota reservada para habitação popular, uma encomenda de arte pública ou uma combinação de tudo isso. Individualmente, cada uma dessas exigências pode parecer perfeitamente razoável. Juntas, elas dilatam o cronograma e acrescentam milhões à conta, que serão repassados diretamente a quem for comprar ou alugar o que eventualmente for construído.
Os políticos tinham uma motivação semelhante a esse respeito. Na maioria das cidades americanas (embora não em todas!), o setor da construção civil e seus aliados — interesses imobiliários e os sindicatos que atuam em seu nome — contribuem pesadamente para as campanhas de autoridades eleitas locais. Se um vereador bloqueia projetos em excesso, ele perde o apoio desses financiadores. Outros tantos vereadores são substituídos nas urnas. A estratégia conveniente consiste em conquistar o máximo de concessões possível, enquanto se aprovam menos projetos do que a população gostaria — situação que, em linhas gerais, prevalece nas grandes cidades americanas década após década. Algumas das cidades mais caras do continente contam com históricos específicos de vereadores indiciados por receber propinas imediatas em troca da liberação de alvarás. Os casos que chegam a virar denúncias formais são apenas a ponta mais visível de um padrão estrutural bem mais amplo.
Os locatários — que são os mais afetados pela oferta imobiliária — votam muito menos em eleições municipais do que os proprietários. Eles mudam de residência com mais frequência. Preocupam-se menos com disputas locais. E não comparecem às audiências públicas de planejamento, onde as decisões são tomadas. Isso gera uma dinâmica em que as pessoas mais beneficiadas pela oferta de novas moradias são sistematicamente sub-representadas, enquanto os que ganham com o bloqueio a novas obras têm voz desproporcional no processo político. Isso não é uma teoria da conspiração. É a consequência natural de quem tem tempo e incentivo para participar. Qualquer pessoa que tenha frequentado reuniões comunitárias em uma grande cidade americana nas últimas duas décadas viu essa dinâmica se desenrolar em câmera lenta: uma dúzia de proprietários aposentados manifestando-se contra a proposta de um edifício, enquanto os mil futuros inquilinos que poderiam viver ali estavam no trabalho, na faculdade ou em outro continente.
Esse sistema, por sua vez, molda o arquiteto: algo como um prestador de serviços credenciado. Eles apenas desenham o que precisam desenhar. Ajustam seus projetos para satisfazer as diversas partes interessadas. Colocam o nome no resultado final. A imagem romantizada do arquiteto como um visionário solitário — assim como a do chef de cozinha visto como um autor célebre heroico, alçado pela fama e pela livre expressão individual — não passa de ficção, exceto para um seleto grupo de celebridades da área. A triste realidade é que muitos arquitetos passam a vida profissional limitados pelas amarras políticas e financeiras impostas por suas cidades, e essas estruturas raramente abrem espaço para criações inovadoras. O jovem e brilhante arquiteto recém-formado, que sonhava em desenhar o próximo grande marco urbano, descobre em poucos anos que passará a maior parte do tempo desenhando alterações no mesmo prédio retangular de média altura que seu escritório foi contratado para replicar em meia dúzia de locais diferentes.
Quem Já Tem Imóvel e Vota
Quem já é dono de uma casa tem um interesse peculiar na política habitacional. A casa costuma ser seu maior patrimônio, e boa parte de seu valor depende de que a oferta imobiliária local permaneça reprimida. Na sua planilha de ganhos e perdas, cada novo prédio de apartamentos nos arredores representa uma pequena perda no valor de seu ativo. Mesmo que os eleitores tenham intenções generosas, o custo psicológico de votar contra os próprios interesses financeiros em benefício de completos estranhos — que talvez nunca tivessem condições de morar naquele bairro — não é um fardo que a maioria esteja disposta a carregar. Por isso, eles votam contra. Comparecem às assembleias. Afirmam ao conselho apoiar habitação acessível em tese, mas não ali, não lá e não com aquela densidade. Não estão necessariamente mentindo. Ambas as ideias convivem em seu sistema de crenças. E o sistema os recompensa por isso.
Essa dinâmica ganha força à medida que os preços dos imóveis disparam. Uma casa que se valorizou 100% ao longo de vinte anos provavelmente representa a maior quantia de "renda" indireta que a maioria das famílias de classe média americanas receberá na vida sem precisar trabalhar para isso. Eles não vão votar para reverter essa valorização. Seus filhos, caso cresçam na região, dificilmente terão condições de morar com o mesmo padrão no bairro dos pais, precisando mudar-se para locais mais baratos ou encarar longos deslocamentos. A associação de moradores não abrirá mão de suas exigências por causa deles. O ciclo se perpetua, geração após geração, com os beneficiários da escassez detendo mais poder político do que aqueles que pagam a conta.
Investidores estrangeiros complicam ainda mais esse cenário. O mercado imobiliário de Vancouver tornou-se caótico, com fluxos de capital chinês comprando imóveis não para morar, mas quase como um refúgio de ativos fora da China, fora do alcance de suas autoridades. Toronto e Sydney passaram pela mesma história. Empresas offshore cujos beneficiários finais estão encobertos por sucessivas camadas de companhias de fachada — sediadas em paraísos fiscais que não cooperam com órgãos tributários internacionais — logo passaram a controlar fatias expressivas de bairros nobres no centro de Londres. Movimentações parecidas atingiram Nova York e Miami. Os imóveis ficam desocupados. As luzes permanecem apagadas. Quando surge alguma resposta política, geralmente é tímida e tardia — até porque os mesmos políticos que deveriam resolver a situação receberam doações de campanha dos próprios corretores e intermediários que gerenciam esses fluxos de capital.
A questão do Airbnb merece um parágrafo à parte. Ao longo da última década, metrópoles pelo mundo perderam porcentagens significativas de seu estoque de aluguel de longo prazo para plataformas de locação temporária como o Airbnb. A lógica financeira para o proprietário é direta: o Airbnb rende mais por noite do que um inquilino fixo pagaria em 30 dias — mas o impacto coletivo nas comunidades foi a asfixia contínua da vida de bairro estável que costumava existir nessas áreas. As plataformas exerceram forte lobby contra qualquer tentativa de regulamentação. As cidades que reagiram e aplicaram multas pesadas por infrações conseguiram recuperar parte de seu estoque residencial permanente. As que cederam, simplesmente o viram desaparecer.
O que o Setor Cripto Mudou Silenciosamente
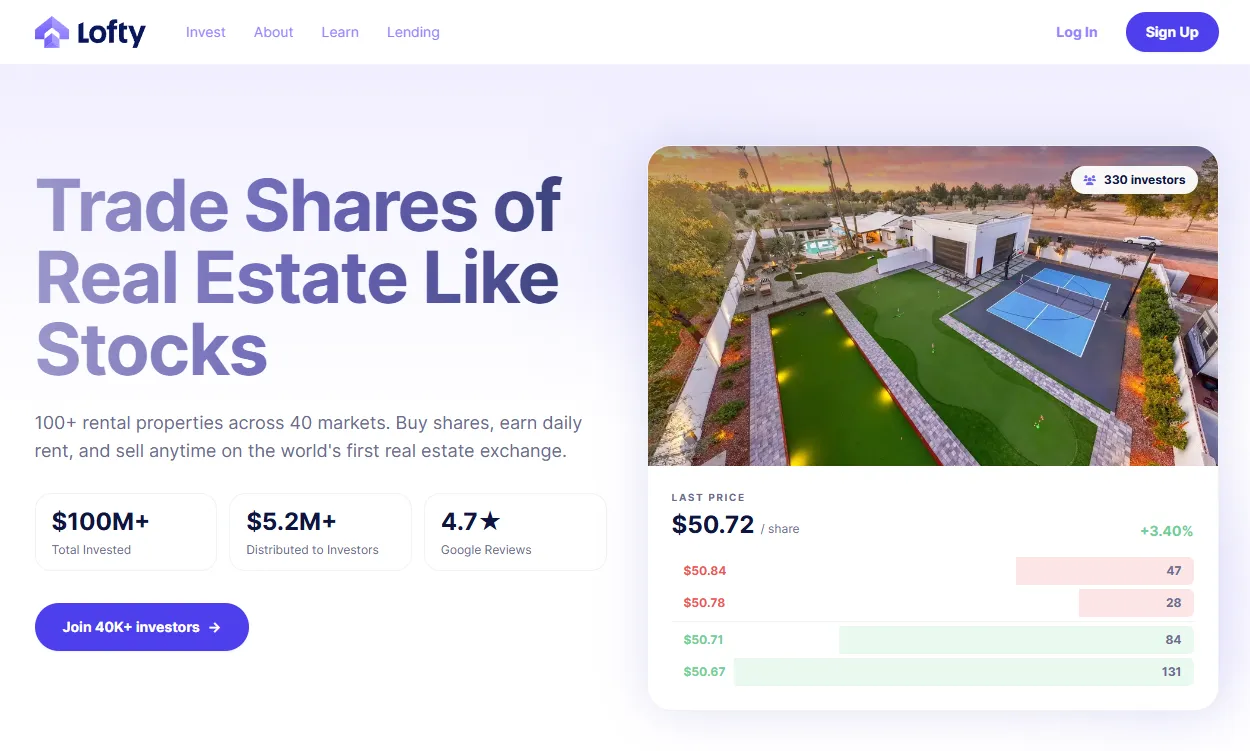
Em meio a esse mercado disfuncional, o universo cripto promoveu avanços que chamam a atenção. O primeiro deles é a tokenização de imóveis residenciais individuais por meio de plataformas como RealT, Lofty e algumas outras. Essas iniciativas adquirem casas unifamiliares para locação, constituem uma SPE (Sociedade de Propósito Específico) para ser dona de cada imóvel e emitem tokens que representam a posse fracionada de cada propriedade. É possível comprar esses tokens a partir de US$ 50. Os compradores recebem uma fatia do aluguel mensal proporcional à sua participação. O modelo não mudou o mundo do dia para a noite, mas passou a oferecer a um perfil de público — pequenos poupadores, investidores internacionais, pessoas excluídas da compra direta — uma fatia acessível da classe de ativos imobiliários residenciais que, de outra forma, estaria fora de alcance.
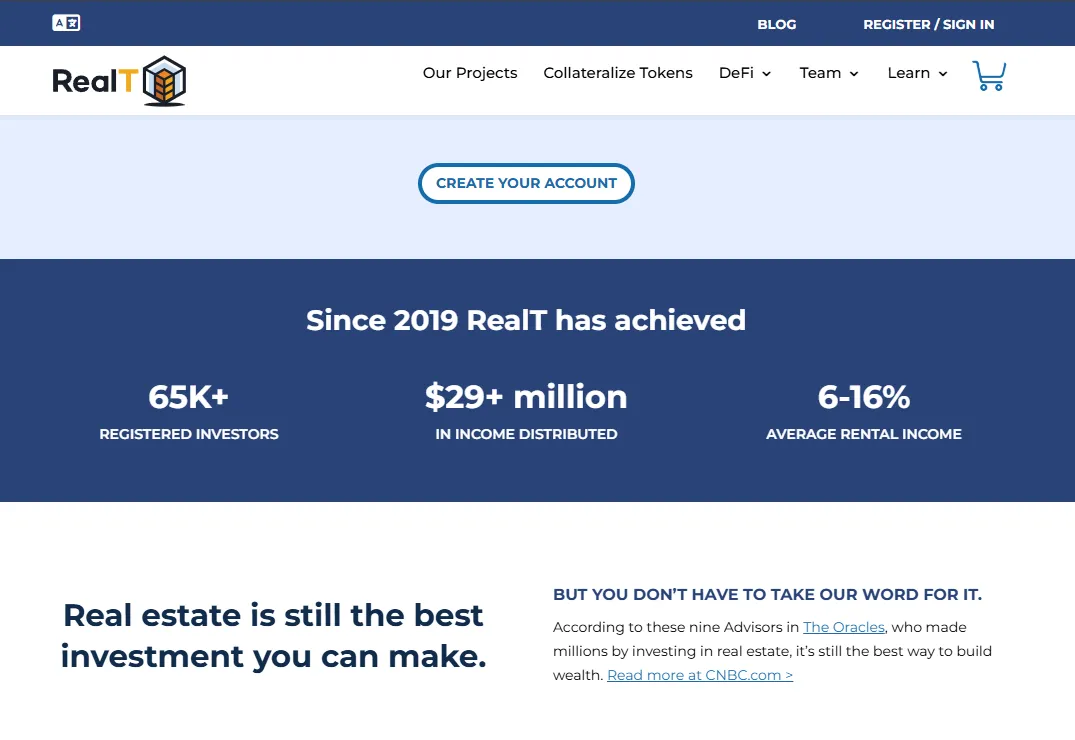
Em meados da década de 2020, essas e outras plataformas já haviam registrado bilhões de dólares em imóveis residenciais e comerciais on-chain. Um exemplo pioneiro de tokenização de ativos de nível institucional sob a regulamentação tradicional de valores mobiliários foi o St. Regis Aspen Resort, em 2018. Transações posteriores incorporaram edifícios comerciais, portfólios de hotéis e propriedades de relevância histórica à lista de ativos em blockchain, cobrindo jurisdições diversas, da Suíça a Cingapura — além de mercados emergentes onde a legislação avançou mais rápido do que nos EUA ou na UE. Essas negociações ainda representam uma fração insignificante do mercado imobiliário global. No entanto, já têm escala suficiente para que grandes players institucionais aloquem equipes inteiras para entender os próximos passos dessa transformação.
A mudança mais profunda ocorre na camada operacional. Os pagamentos da construção civil — historicamente intermediados por uma cadeia morosa e sujeita a disputas judiciais — podem ser feitos de forma direta entre as partes via stablecoins, por vezes acionados automaticamente por contratos inteligentes assim que etapas predefinidas são concluídas. O arquiteto já não precisa esperar meses pela liquidação de uma nota fiscal. O subempreiteiro recebe o pagamento assim que a entrega é validada. O trabalhador migrante em um megaprojeto nos países do Golfo — antes refém do controle de um único empregador sobre seus salários e passaporte — já pode, em alguns projetos-piloto, receber os pagamentos diretamente em uma carteira própria. É verdade que essas melhorias não alcançam todos os lugares, que os testes ainda são pontuais e que violações trabalhistas persistem em muitas obras. No entanto, onde o avanço estrutural foi implementado, ele tem sido real, e é exatamente sobre essa lacuna institucional que as inovações trazem benefícios concretos.
A rastreabilidade de materiais de construção on-chain também começou a enfrentar um problema crônico do setor. Aço falsificado, concreto de baixa resistência mascarado como estrutural e componentes elétricos abaixo das especificações técnicas certificadas não são cenários de ficção catastrófica: são falhas sistêmicas que resultam em desabamentos reais e décadas de litígios jurídicos. Ao rastrear os insumos desde o fabricante, passando por intermediários, até a chegada ao canteiro de obras — com cada movimentação registrada em uma blockchain pública —, essa auditoria ganha uma segurança que documentos em papel jamais poderiam proporcionar. As seguradoras já notaram essa evolução e passaram a oferecer descontos nas apólices de projetos que utilizam cadeias de suprimentos validadas em blockchain. Isso acelerou a adesão entre grandes empreiteiras, movidas menos pela filosofia da tecnologia e muito mais pela redução nos custos de seus seguros.
Essas relações são mediadas por smart contracts que também reduzem a discricionariedade humana, historicamente um dos principais canais para a corrupção na construção civil. Abre-se muito menos espaço para pedidos de propina, uma vez que a liberação de pagamentos passa a ocorrer automaticamente após a verificação independente de cada marco da obra. Isso não resolve o problema por completo, já que os próprios inspetores continuam sendo humanos sujeitos a desvios. Ainda assim, reduz consideravelmente a margem para irregularidades, que é uma das razões pelas quais o custo da construção se torna desnecessariamente elevado onde essas práticas são comuns.
Edifícios Tokenizados e a Participação que os Inquilinos Nunca Tiveram
O modelo mais radical de tokenização imobiliária é o da DAO de edifício — um grupo de detentores de tokens que adquire um imóvel real, administra sua operação por meio de votações on-chain e distribui seus rendimentos. O caso da CityDAO ficou famoso pelo uso de terras em Wyoming com a proposta de construir uma cidade do zero. Várias DAOs menores compraram edifícios antigos em regiões urbanas degradadas com o objetivo de revitalizar esses espaços e transformá-los em bens comunitários pertencentes às pessoas. Os resultados até agora foram variados. Alguns desses projetos entraram em colapso devido a disputas de governança familiares a qualquer pessoa que já tenha participado da diretoria de um condomínio, onde cada discordância funciona como pretexto para desavenças antigas e atritos pessoais ameaçam o convívio coletivo. Outros projetos seguem avançando lentamente rumo à ocupação real.
O aspecto interessante dessas iniciativas não é se elas dão certo em todos os casos, mas sim o simples fato de existirem. Até hoje, o investimento imobiliário sempre foi restrito àqueles que podiam assinar cheques vultosos. Esse modelo em que milhares de pessoas reúnem pequenas quantias de capital para comprar um edifício jamais teria se viabilizado fora do mercado financeiro tradicional de valores mobiliários, pois o volume de burocracia desestimularia quase todo mundo a participar. A versão on-chain enxuga esse trâmite burocrático o suficiente para tornar a copropriedade viável em escalas menores, inaugurando uma categoria participativa que antes não existia. Um inquilino sem patrimônio prévio pode se tornar dono de 1/25 do prédio onde mora, ou de um imóvel semelhante em outro local — sem precisar passar pela aprovação de um financiamento bancário e sem a necessidade de dar uma entrada de seis dígitos.
A dúvida é se isso terá impacto relevante diante da magnitude da crise habitacional global. As pessoas não ganham segurança jurídica simplesmente pela tokenização. Ela não altera o zoneamento das cidades. Não derruba a influência política das associações de proprietários que controlam as câmaras municipais. Não freia a enxurrada de capital estrangeiro nem arrefece os preços inflacionados dos grandes centros. O que ela faz é conceder a alguns inquilinos uma participação simbólica em certos imóveis, o que é um avanço sobre o status quo, mas insuficiente para sanar um problema estrutural desse porte. Quem afirma que as criptomoedas resolverão a crise de moradia está exagerando. Por outro lado, há quem desconsidere os progressos pequenos e palpáveis já alcançados, agindo como se essas soluções não existissem nem tivessem qualquer utilidade prática.
A questão para o longo prazo é se essas melhorias operacionais — pagamentos diretos, procedência on-chain, gestão de projetos via smart contracts, propriedade fracionada — convergirão para uma transformação ampla na forma como os edifícios são financiados e administrados. A história da tecnologia na construção civil sugere que essa evolução ocorre de maneira gradual, passo a passo, integrando cada ganho marginal aos padrões do setor ao longo das décadas. Os edifícios contratados e geridos sob novos modelos hoje servirão de referência para as construções de amanhã. Pode ser que essa mudança não seja evidente de imediato, até que o impacto cumulativo fique claro olhando para trás.
Resta entender o que os proprietários nativos de cripto esperam dos edifícios que financiam. Isso não se resume a um empresário de criptomoedas comprando um imóvel histórico para sediar seu escritório em Cingapura — da mesma forma que um incorporador ergue condomínios especulativos em uma cidade onde a maioria dos moradores não tem como pagar por eles. Algumas das primeiras obras financiadas com criptomoedas exibiram um padrão ostensivo de luxo que o setor em geral encara com ressalvas. Outras representaram intervenções pontuais e conscientes em bairros esquecidos pelo capital financeiro tradicional. O que é construído expressa o perfil de quem financia, e as decisões tomadas hoje construirão a reputação que ditará as oportunidades dos projetos futuros. Daqui a vinte anos, a paisagem das grandes cidades certamente terá edifícios que só puderam existir graças a arranjos financeiros inexistentes na época em que seus arquitetos se formaram, e o jogo político ao seu redor será sutilmente diferente daquele observado nos imóveis vizinhos.
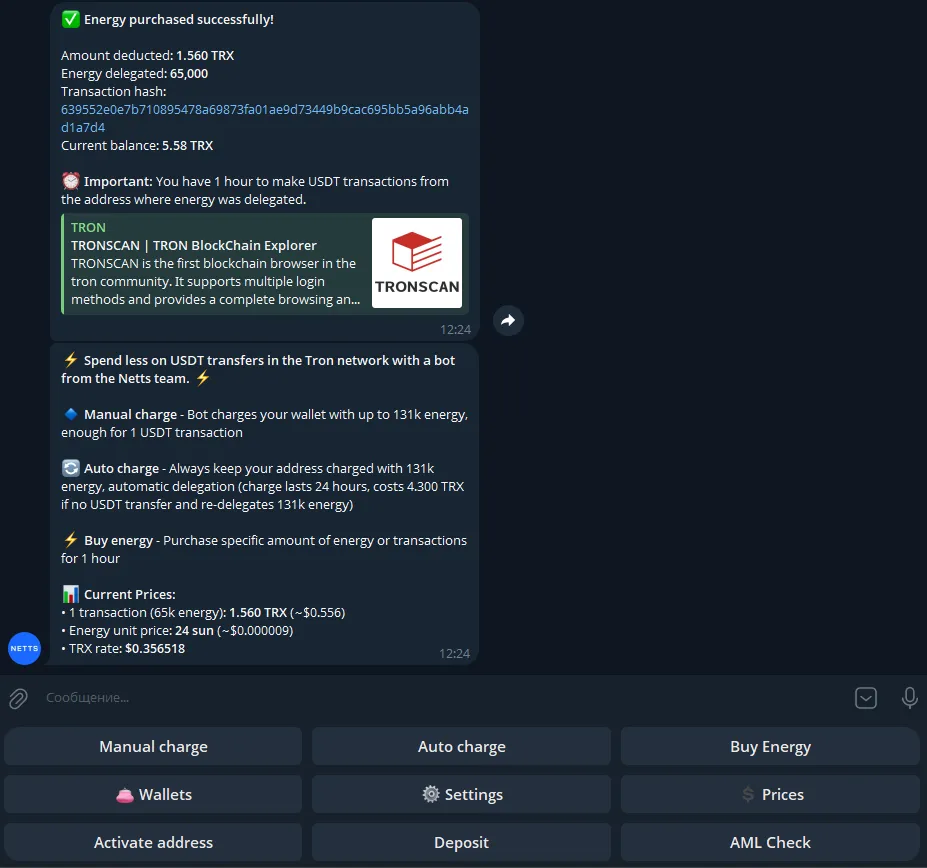
Para outras empresas, como construtoras, empreiteiras e plataformas imobiliárias que precisam liquidar centenas ou milhares de transferências em stablecoins para folha de pagamento, acertos com fornecedores, distribuições a donos de tokens e afins, o custo operacional por transação pesa muito mais do que qualquer material de marketing gosta de admitir. É nesse ponto que um bot de Energy da TRON passa a ser uma ferramenta essencial de infraestrutura, e não um capricho secundário. No Telegram, o Netts Energy Charge Bot gerencia recargas de carteira por meio de carregamento manual, fornecendo Energy sob demanda de até 131k por chamada, além de contar com um modo de recarga automática que mantém o endereço abastecido de forma contínua. As tarifas fora do horário de pico giram em torno de 25 sun por pacote de Energy, situando o custo médio de Energy por transação em cerca de 1.625 TRX, oferecendo opções de compra acessíveis de Energy na TRON sem a necessidade de travar ou congelar seus TRX em stake. Essa precificação faz toda a diferença entre um fluxo de trabalho operacionalmente viável e um modelo que consome as próprias margens de quem processa centenas de envios em stablecoins por dia em um portfólio de ativos ou em um empreendimento tokenizado.