CBDCs बनाम क्रिप्टो: ये एक ही चीज़ क्यों नहीं हैं
इस पर एक स्पष्ट विश्लेषण कि केंद्रीय बैंकों द्वारा विकसित डिजिटल मुद्राएं संरचनात्मक रूप से उन क्रिप्टोकरेंसी के बिल्कुल विपरीत क्यों हैं, जिनका वे अनुकरण करने का दावा करती हैं।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
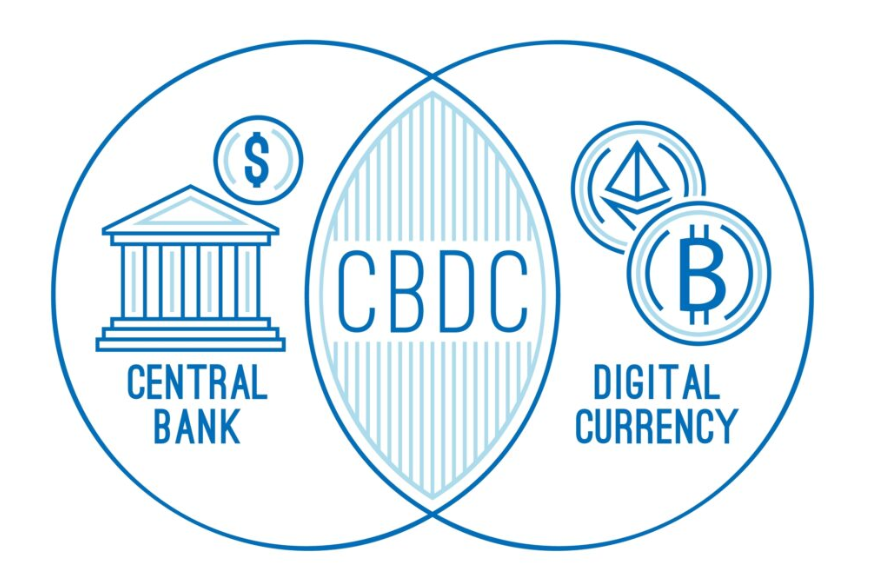
जब तक क्रिप्टोकरेंसी एक अजीब चीज़ के बजाय एक वैश्विक आंदोलन बन चुकी थी — लगभग उस समय जब बिटकॉइन का मार्केट कैप दुनिया के कुछ सबसे बड़े बैंकों से आगे निकल गया था और स्टेबलकॉइन्स सालाना खरबों का सेटलमेंट करने लगे थे — तब भी पारंपरिक वित्त ने अपना उत्साह नहीं दिखाया। पहले एक घबराहट, फिर एक नकल, और फिर एक बहुत ही विशिष्ट प्रकार का कदम जिसने कुछ ऐसा बनाया जो दूर से तो क्रिप्टो जैसा दिखता था लेकिन करीब से देखने पर बिल्कुल भी वैसा नहीं था। दुनिया भर के केंद्रीय बैंकों ने अपने स्वयं के संस्करण पर काम करना शुरू कर दिया जिसे वे 'सेंट्रल बैंक डिजिटल करेंसी' (CBDC) कहेंगे और उनकी दलील यह थी कि वे वह सब कुछ दे सकते हैं जो क्रिप्टो समर्थकों ने चाहा था — गति और दक्षता, डिजिटल सुविधा, प्रोग्रामेबल मनी — बिना उन विकेंद्रीकरण की तथाकथित कमियों के।
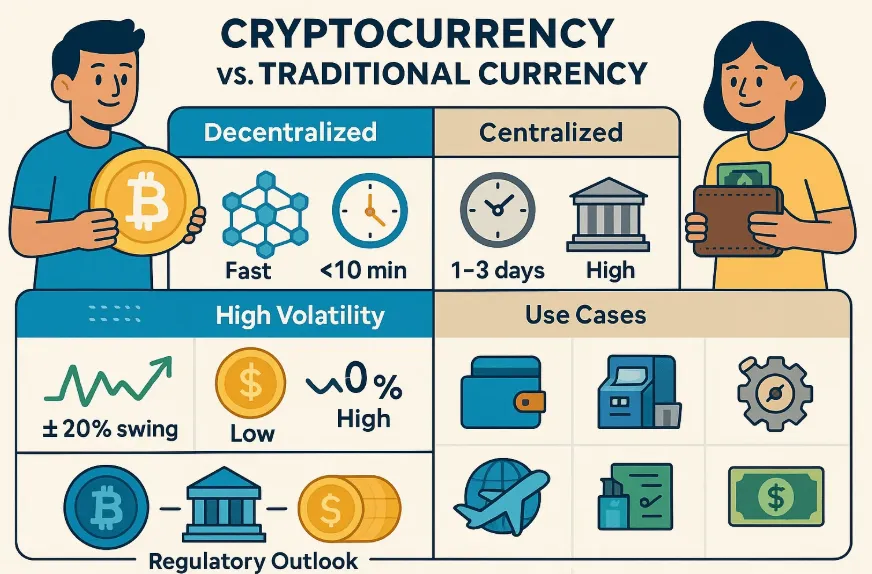
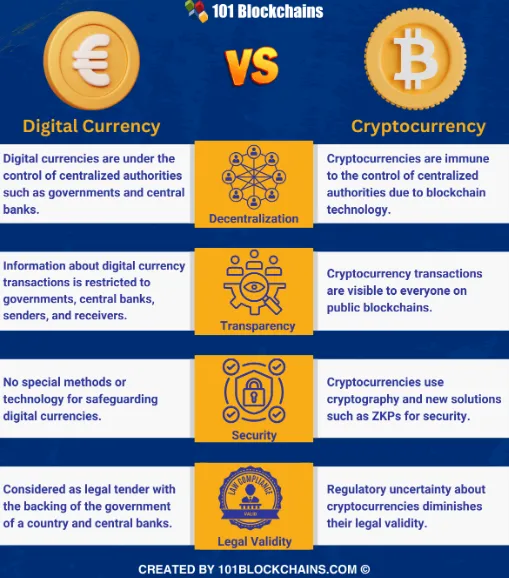
यह दलील इतनी प्रभावी थी कि वित्तीय प्रेस के एक बड़े हिस्से ने CBDCs को "सेंट्रल बैंक क्रिप्टो" या "सरकार समर्थित डिजिटल मुद्रा" के रूप में बोलना शुरू कर दिया, ऐसी शब्दावली जो दोनों के बीच एक समानता का संकेत देती है, जो वास्तव में उस स्तर पर मौजूद नहीं है। तकनीकी कार्यान्वयन अलग हैं। शासन व्यवस्था अलग है। प्रोत्साहन संरचनाएं अलग हैं। और, सबसे महत्वपूर्ण बात — आपके पैसे के साथ आप क्या करते हैं, इस पर किसका नियंत्रण है, इस प्रश्न का उत्तर बिल्कुल विपरीत है। क्रिप्टो उस नियंत्रण को वितरित करता है। CBDCs में इसे किसी भी अन्य मुद्रा की तुलना में अधिक पूर्ण रूप से केंद्रित करने की क्षमता है।
यह कोई दुर्घटना नहीं है, न ही कोई बाहरी प्रभाव है। सचमुच, इस डिजाइन का पूरा उद्देश्य ही यही है। न तो राजनेताओं, न ही वित्त मंत्रियों और न ही कानून प्रवर्तन एजेंसियों ने बिटकॉइन को देखकर यह कहा कि इस दुनिया को और अधिक वित्तीय स्वतंत्रता की आवश्यकता है। उनका निष्कर्ष यह था कि दुनिया को इसके जवाब की आवश्यकता है — एक ऐसा जवाब जो गति और डिजिटल सुविधा जैसी सतही विशेषताओं से मेल खा सके, जबकि कम से कम किसी न किसी रूप में, उस सभी निगरानी को बनाए रख सके जिसे भौतिक नकदी और पारंपरिक बैंक जमा खोने लगे थे।
CBDCs ही उत्तर हैं, और CBDCs तथा उन क्रिप्टोकरेंसी के बीच अंतर करना जिन्हें बदलने के लिए इन्हें बनाया गया था, इस दशक के सबसे महत्वपूर्ण वित्तीय साक्षरता प्रश्नों में से एक है।इस विचार की उत्पत्ति कहाँ से हुई
सफलतापूर्वक तैनात होने वाली सबसे हालिया CBDC बहामास का 'सैंड डॉलर' (Sand Dollar) थी, जो मूल रूप से बहामियन डॉलर का एक डिजिटल संस्करण था जिसे अक्टूबर 2020 में सेंट्रल बैंक ऑफ द बहामास द्वारा एक ऐसे द्वीपसमूह में वित्तीय समावेशन की सुविधा के लिए जारी किया गया था जो पारंपरिक (brick-and-mortar) बैंकों के लिए विशेष रूप से अनुकूल नहीं है। सैंड डॉलर को कुछ हद तक अपनाया गया और इसने दिखाया कि बिना किसी बड़ी विफलता के सीमित क्षेत्राधिकारों में रिटेल CBDC तकनीकी बुनियादी ढांचा अभी भी संभव है। eNaira के मामले में, नाइजीरिया CBDC लॉन्च करने वाली पहली प्रमुख अर्थव्यवस्था बनने के लिए तैयार था, इसलिए यह दूसरे नंबर पर आता है। अपनाने के संबंध में, eNaira का सफर उल्लेखनीय रहा है। एक साल से अधिक समय के बाद, एक प्रतिशत से भी कम नाइजीरियाई लोगों ने इसका उपयोग किया था।
अब तक की सबसे महत्वपूर्ण CBDC पहल, सभी उचित मानकों के अनुसार, चीन की e-CNY है (जिसे इस बात पर निर्भर करते हुए कि आप किस सरकारी दस्तावेज़ का संदर्भ देते हैं, डिजिटल करेंसी इलेक्ट्रॉनिक पेमेंट के रूप में भी जाना जाता है)। पीपुल्स बैंक ऑफ चाइना में 2014 में शोध और 2019-2020 तक कुछ शहरों में पायलट प्रोजेक्ट शुरू हुए, जिसके बाद फरवरी 2022 के बीजिंग शीतकालीन ओलंपिक के दौरान इसे बड़ा बढ़ावा मिला, जब विदेशी आगंतुक कुछ स्थानों पर, ट्रांजिट या रिटेल में e-CNY का उपयोग करने में सक्षम थे। लेकिन लेनदेन की मात्रा के सटीक आंकड़े — 2025 तक संचयी थ्रूपुट में खरबों युआन — अभी भी शिक्षाविदों के बीच विवादित थे कि क्या इसका बड़ा हिस्सा स्वाभाविक स्वीकार्यता से आया था या सरकार द्वारा वितरित प्रचार भुगतानों के माध्यम से?
इस बात में कोई विवाद नहीं है कि e-CNY किसी भी प्रमुख अर्थव्यवस्था में कार्यात्मक रूप से सक्रिय सबसे बड़ा रिटेल CBDC है, और अन्य केंद्रीय बैंक इसे एक संदर्भ डिजाइन (reference design) के रूप में ध्यान से देख रहे हैं।
2023 में, यूरोपीय सेंट्रल बैंक ने अपनी स्वयं की कम हस्तक्षेप वाली डिजिटल मुद्रा की दिशा में प्रारंभिक कदम उठाए, जिसके तकनीकी डिजाइन और हितधारकों (stakeholders) के साथ परामर्श अब से 2025 के बीच निर्धारित हैं। संभावित समयसीमा: 2020 के दशक का अंत, जो विधायी अनुमोदन के अधीन है जो अभी तक प्राप्त नहीं हुआ है। इसके साथ ही बैंक ऑफ इंग्लैंड द्वारा खोजे गए डिजिटल पाउंड का लाभ उठाना भी शामिल है। भारत ने दिसंबर 2022 में पायलट चरण में अपना डिजिटल रुपया लॉन्च किया। 2023 की शुरुआत से रूस ने भी डिजिटल रूबल का परीक्षण शुरू कर दिया। ब्राजील में DREX प्रोजेक्ट, जिसका अर्थ 'डायरेक्ट रिसोर्स एक्सचेंज' है, 2024 से व्यापक स्तर के परीक्षणों से गुजर रहा है। अटलांटिक काउंसिल के CBDC ट्रैकर के अनुसार, 130 से अधिक देश — जो दुनिया की जीडीपी का लगभग 98% हैं — अब CBDC के किसी न किसी रूप पर शोध, विकास या पायलट परीक्षण कर रहे हैं, जिनमें तीन मुद्राएं पूरी तरह से लॉन्च हो चुकी हैं, दर्जनों पायलट चरण में हैं और अन्य केवल शुरुआती डिजाइन चरणों में हैं।
इन परियोजनाओं के लिए तकनीकी बुनियादी ढांचे (infrastructure) का बड़ा हिस्सा वास्तव में विकेंद्रीकृत (decentralized) अर्थ में ब्लॉकचेन नहीं है। कार्यान्वित किए गए अधिकांश CBDC एक केंद्रीकृत या अनुमति प्राप्त लेजर तकनीक (permissioned ledger technology) समाधान अपनाते हैं — केंद्रीय बैंक, या अधिकृत मध्यस्थों का एक चुनिंदा समूह, नेटवर्क में संचालन करता है और लेनदेन की पुष्टि करता है, जबकि लेनदेन डेटा के मान्य प्रामाणिक (canonical) रिकॉर्ड को सुरक्षित रखता है और उन तक पहुंच प्रदान करता है। दूसरे शब्दों में, क्योंकि केंद्रीय बैंक ही सर्वसम्मति का पैमाना (consensus measure) है (क्रिप्टोकरेंसी के अर्थ में यहां किसी सर्वसम्मति तंत्र या consensus mechanism की आवश्यकता नहीं है)। CBDC में "डिजिटल" शब्द इसके स्वरूप (form factor) का संदर्भ है, न कि विकेंद्रीकृत क्रिप्टोकरेंसी के समान कोई वास्तुशिल्प अनुरूप (architectural analogue)।
छोटे अक्षरों में चेतावनी (Caveat in the Small Print)
CBDC को क्रिप्टोकरेंसी और भौतिक नकदी से अलग करने वाला मुख्य संरचनात्मक तत्व उनका डिजिटल रूप नहीं है।
केंद्रीय बैंकों ने अपने तकनीकी दस्तावेज़ों में इसे "प्रोग्रामेबिलिटी" (programmability) कहा है, और उनके आलोचक इसे स्पष्ट रूप से "आप अपने स्वयं के धन का उपयोग कैसे कर सकते हैं, इसे नियंत्रित करना" जैसा कुछ कहते हैं।
एक सीबीडीसी (CBDC), यदि ठीक से डिज़ाइन किया जाए, तो उन तरीकों से प्रोग्राम किया जा सकता है जो पारंपरिक मुद्रा के लिए कभी संभव नहीं थे। इसमें एक समाप्ति तिथि (expiry) शामिल हो सकती है — ऐसी धनराशि जिसे एक विशिष्ट समय से पहले उपयोग करना आवश्यक है, अन्यथा वह जारीकर्ता को वापस कर दी जाएगी। इसमें भौगोलिक सीमाएं भी हो सकती हैं — जैसे कि ऐसी धनराशि जो केवल विशिष्ट क्षेत्राधिकारों या ज़िप कोड में ही काम करती है। इसमें खर्च की श्रेणी पर प्रतिबंध हो सकते हैं — ऐसा पैसा जिसका उपयोग किराने के सामान के लिए किया जा सकता है लेकिन गैसोलीन के लिए नहीं, या बच्चों की देखभाल के लिए किया जा सकता है लेकिन मनोरंजन के लिए नहीं। इसमें दिन के समय के प्रतिबंध, जनसांख्यिकीय प्रतिबंध, या कोई भी ऐसा नियम हो सकता है जिसे जारी करने वाला प्राधिकरण प्रोटोकॉल स्तर पर निर्धारित करने का निर्णय लेता है। ये सभी विशेषताएं सैद्धांतिक हैं। इन्हें केंद्रीय बैंक के वर्किंग पेपर्स में दर्ज किया गया है और कभी-कभी पायलट प्रोग्रामों के माध्यम से भी प्रमाणित किया गया है। वास्तव में, ऐसी स्थितियों के लिए ई-नैरा (eNaira) के स्पेसिफिकेशन में प्रोग्रामेबिलिटी के प्रावधान हैं। ई-सीएनवाई (e-CNY) में भी ऐसा ही है। डिजिटल यूरो के डिज़ाइन दस्तावेज़ों में इस पर स्पष्ट रूप से चर्चा की गई है, जिसमें इस तरह के विकल्प के जिम्मेदार उपयोग के बारे में कई आश्वासन दिए गए हैं।
इस प्रकार, सीबीडीसी के समर्थकों का मानना है कि प्रोग्रामेबिलिटी एक विशेषता (feature) है, न कि कोई खामी (bug) — प्रोग्राम करने योग्य पैसा बेहतर कल्याणकारी लक्ष्यीकरण, अधिक प्रभावी मौद्रिक नीति प्रोत्साहन (क्षेत्र और आकार दोनों में), और आर्थिक स्थितियों के प्रति त्वरित प्रतिक्रिया की अनुमति देता है। सीबीडीसी के विरोधियों का तर्क है कि कोई भी बुनियादी ढांचा जो वे लाभ प्रदान कर सकता है, वह किसी सत्तावादी या साधारण सरकार द्वारा वित्तीय दबाव के हर तरीके को भी सक्षम बना सकता है; और निगरानी और सेंसरशिप की तकनीकी क्षमता रखने वाली सरकारों के व्यवहार का इतिहास ऐसा रहा है कि यदि ऐसा करने के लिए पर्याप्त राजनीतिक प्रोत्साहन मिलते हैं, तो असंतुष्टों की निगरानी करना, उन्हें चुप कराना, निर्वासित करना या गुलाम बनाना अंततः आज़माया जाएगा।
उन क्षेत्राधिकारों में जहाँ मुद्रा प्रतिबंध और पूंजी नियंत्रण पहले से ही एक स्थापित नीतिगत उपकरण हैं, यह कोई सैद्धांतिक चिंता नहीं है।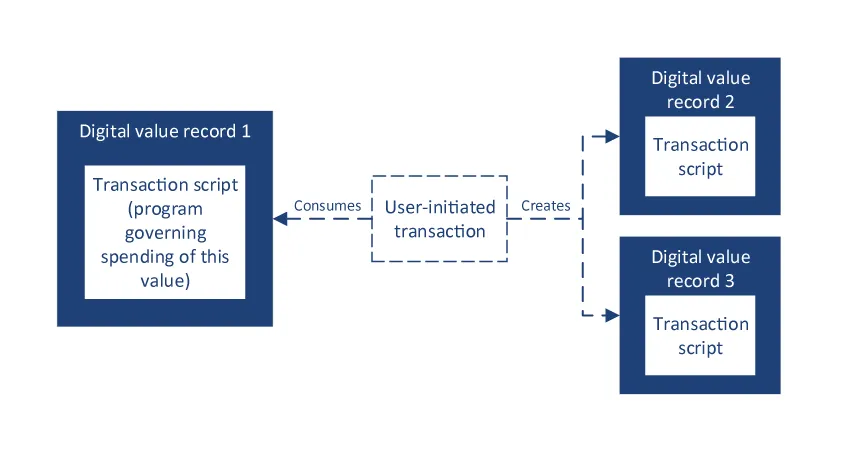
फिर भी, यह चिंता गोपनीयता के आयाम तक फैली हुई है। स्वाभाविक रूप से, CBDC में किया गया कोई भी लेनदेन जारीकर्ता केंद्रीय बैंक और किसी भी सरकारी एजेंसी के लिए पूरी तरह से पारदर्शी होता है जिसके साथ वह डेटा साझा करना चुनता है। केंद्रीय बैंक के दृष्टिकोण से नकद लेनदेन गुमनाम होते हैं। बैंक जमा भी सार्वजनिक होते हैं — सरकार (लेकिन कोई एकल केंद्रीय प्राधिकरण नहीं जब तक कि बैंक उन्हें चिह्नित न करे) यह भी देख सकती है कि आप बैंकों में क्या जमा करते हैं। ध्यान दें कि क्रिप्टोकरेंसी लेनदेन स्यूडोनिमस (छद्मनाम) होते हैं (एक सार्वजनिक लेज़र के माध्यम से सभी को दिखाई देते हैं, लेकिन बिना किसी बाहरी जुड़ाव के सीधे किसी पहचान से नहीं जुड़े होते)। मौद्रिक तकनीकों के उदय के बाद से CBDC लेनदेन वित्तीय पारदर्शिता को केवल एक ही दृष्टि रेखा (line of sight) में लाते हैं। यह दावा कि "यदि आपके पास छिपाने के लिए कुछ नहीं है, तो आपके पास डरने के लिए कुछ नहीं है" वह तर्क है जो निजी जीवन में राज्य की शक्ति के प्रत्येक विस्तार से पहले हमेशा दिया गया है (और आपके अस्तित्व का धन संबंधी पहलू उन सबसे महत्वपूर्ण क्षेत्रों में से एक है जिसके खिलाफ इस तर्क का उपयोग किया जा सकता है)।
वास्तविक दुनिया में परिणाम बनाम क्रिप्टो प्रतिक्रिया
CBDC के विकास के प्रति क्रिप्टोकरेंसी समुदाय की प्रतिक्रिया ज्यादातर नकारात्मक रही है, और इसे मुख्यधारा की वित्तीय टिप्पणियों की तुलना में बेहतर ढंग से व्यक्त किया गया है क्योंकि इसके लेखकों को उस तकनीकी परिदृश्य की गहरी समझ है जिसकी अधिकांश राजनेताओं और पत्रकारों में कमी है। मूल बात यह है कि वे तुलनीय नहीं हैं; एक CBDC और एक क्रिप्टोकरेंसी दोनों डिजिटल हो सकते हैं और उनमें क्रिप्टोग्राफिक हस्ताक्षर शामिल हो सकते हैं, लेकिन उससे क्या? वे जारी करने और खातों को फ्रीज करने के नियंत्रण, प्रोग्रामिंग प्रतिबंधों के प्रत्यायोजन, लेनदेन के उलटने या लेनदेन ग्राफ तक पहुंच के मामले में पूरी तरह भिन्न होते हैं।" इन सभी आयामों में, एक CBDC बिटकॉइन की तुलना में बैंक खाते के अधिक समान है, और केंद्रीय बैंक स्तर पर CBDC का कार्यान्वयन पीयर-टू-पीयर सेटलमेंट प्रोटोकॉल की तुलना में क्रेडिट कार्ड नेटवर्क की तरह अधिक है।
अब तक, वास्तविक दुनिया के आंकड़ों ने संदेह की ओर इशारा किया है। ई-नायरा (eNaira), अनिवार्यताओं और प्रोत्साहनों के बावजूद, व्यापक रूप से नहीं अपनाया गया है, क्योंकि आम नागरिक, विकल्प दिए जाने पर, उन साधनों को पसंद करेंगे जिन्हें वे समझते हैं और जिन पर भरोसा करते हैं, बजाय उनके जो सरकार द्वारा उन्हें लगातार बेचे जाते हैं। अब तक, चीन के e-CNY को अपनाने के मेट्रिक्स वास्तव में CBDC के पक्ष में नहीं हैं — कम से कम वहां जहां क्रिप्टो और CBDC स्वतंत्र रूप से प्रतिस्पर्धा कर सकते हैं; सीमा पार व्यापार के लिए स्टेबलकॉइन्स का उपयोग सफलतापूर्वक जारी है (और कई मामलों में विस्तारित हुआ है!), चीन के भीतर आधिकारिक अस्वीकृति के बावजूद। अमेरिका में, राष्ट्रपति ट्रंप ने जनवरी 2025 में एक कार्यकारी आदेश पर हस्ताक्षर किए। यह आदेश एक विशेष वैचारिक स्थिति को दर्शाता है, लेकिन इसमें यह गणना भी निहित थी कि अमेरिकी CBDC की राजनीतिक लागत इसके परिकल्पित लाभों से अधिक है — यह गणना किसी एक प्रशासन तक सीमित नहीं है और विभिन्न रूपों में सभी राजनीतिक दलों द्वारा की गई है।
स्टेबलकॉइन्स अधिक संकेतात्मक डेटा बिंदु साबित होंगे। अकेले USDT सभी चेन्स पर हर साल खरबों डॉलर के सेटलमेंट के लिए जिम्मेदार है, जिसमें TRON वैश्विक बेस चेन के रूप में कार्य करता है जहाँ अधिकांश उच्च-मात्रा वाले USDT लेनदेन होते हैं। यह बिना किसी कारण के नहीं है कि उपयोगकर्ता CBDC के बजाय स्टेबलकॉइन्स को पसंद करते हैं, कम से कम उन क्षेत्राधिकारों में जहाँ दोनों सैद्धांतिक रूप से उपलब्ध हैं। कुछ संकीर्ण रूप से परिभाषित राष्ट्रीय संदर्भों के बाहर, स्टेबलकॉइन्स वह डॉलर एक्सपोजर प्रदान करते हैं जो CBDC नहीं कर सकते। वे CBDC की निगरानी विशेषताओं के बिना काम करते हैं।
वे आमतौर पर लेनदेन के लिए कम खर्चीले भी होते हैं, विशेष रूप से यह देखते हुए कि USDT को कुशलतापूर्वक भेजने की परिचालन लागत को TRON नेटवर्क पर इसी विशिष्ट आवश्यकता को पूरा करने के लिए विकसित विभिन्न एनर्जी मैनेजमेंट टूल्स (Energy management tools) द्वारा कम कर दिया गया है। स्टेबलकॉइन्स आज प्रचलन में मौजूद किसी भी CBDC की तुलना में इन समस्याओं का अधिक सीधे तौर पर समाधान करते हैं (USDT उपयोगकर्ताओं को शुल्क संरचना या बिना किसी मध्यस्थता के सीमा पार सस्ते में ट्रांसफर भेजने की बहुत कम चिंता होती है)।यह तर्क देना अनुचित नहीं है कि CBDCs का उपयोग कहाँ किया जाना चाहिए — बैंकों के बीच निपटान का प्रतिनिधित्व करने वाले अप्रत्यक्ष धन के रूप में होलसेल (wholesale) CBDCs, सीमा पार भुगतान प्रणालियाँ (जैसे कि चीन, यूएई, थाईलैंड और हांगकांग के केंद्रीय बैंकों को जोड़ने वाला कोई भी BIS-समन्वित प्रोजेक्ट mBridge कार्य) या शायद वास्तव में कम बैंकिंग सुविधा वाले क्षेत्राधिकारों में कुछ वित्तीय समावेशन के उपयोग के मामले। अपने विशिष्ट उपयोग के मामलों के लिए वास्तविक योग्यता वाले तकनीकी रूप से दिलचस्प प्रोजेक्ट। वे रिटेल (retail) CBDC के सवाल से भी बहुत अलग हैं, जो कि एकमात्र ऐसा सवाल है जो एक आम व्यक्ति के अपने पैसे के साथ संबंधों को प्रभावित करता है। होलसेल-रिटेल का यह अंतर अक्सर CBDC समर्थकों द्वारा अनदेखा कर दिया जाता है और आलोचकों द्वारा इस पर जोर दिया जाता है।
असली बनाम नकल
जब भी किसी बाजार में कोई मौलिक चीज़ सफल होती है, तो घटनाओं का एक अच्छी तरह से स्थापित क्रम होता है: उसके तुरंत बाद समान ब्रांडिंग और बिल्कुल अलग सार के साथ उसकी नकल सामने आती है। यह बनावटी रूप लगभग हमेशा उन हितों द्वारा समर्थित होता है जिन्हें असली चीज़ के अभाव से लाभ हुआ था और जिन्हें उस समाधान के बजाय एक प्रबंधित संस्करण के साथ प्रतिस्पर्धा करना आसान लगता है जिसने वास्तव में समस्या का समाधान किया था। नकल उन सतही गुणों पर ध्यान केंद्रित करती है जिन्होंने मूल चीज़ को सफल बनाया था, और चुपचाप उन सभी संरचनात्मक विशेषताओं को हटा देती है जिन्होंने इसे मूल्यवान बनाया था। हम सभी ने यह पैटर्न देखा है यदि आपने कभी किसी ब्रांडेड वस्तु का डिस्काउंट-स्टोर संस्करण खरीदा है।
CBDCs इस प्रवृत्ति का एक मौद्रिक संस्करण हैं।मुख्य परीक्षण यह नहीं है कि मार्केटिंग डिजिटल मुद्रा का वर्णन कैसे करती है; बल्कि यह है कि कोई उपकरण अस्पष्ट क्रिप्टो धारणाओं और पारंपरिक बैंक उपकरणों के बीच की रेखा के किस ओर आता है। चरम स्थितियों (edge cases) में क्या होता है, वही आपको परिभाषित करता है। क्या जारीकर्ता लेनदेन को उलट सकता है? क्या जारीकर्ता खातों को फ्रीज कर सकता है? क्या जारीकर्ता के पास इस पर कोई प्रतिबंध है कि आप उन्हें कैसे खर्च कर सकते हैं? क्या जारीकर्ता के लिए कुछ विशिष्ट प्राप्तकर्ताओं या क्षेत्रों के लिए हस्तांतरण को प्रतिबंधित करना संभव है? क्या जारीकर्ता के लिए सभी लेनदेन का पता लगाकर उन्हें एक व्यक्ति से जोड़ना संभव है? CBDC के साथ, इन सभी सवालों का जवाब 'हाँ' है — और यह सीधे डिज़ाइन दस्तावेजों में लिखा गया है, भले ही राजनीतिक संदेश निश्चित रूप से इसके विपरीत बताने की कोशिश करें। एक विकेंद्रीकृत क्रिप्टोकरेंसी में, इन सभी सवालों का जवाब 'नहीं' होगा, और अंततः राजनीति ऐसा कुछ भी नहीं कर सकती जिससे इन जवाबों को 'हाँ' में बदला जा सके, जब तक कि नेटवर्क की मौलिक संरचना के साथ ही समझौता न किया जाए।
ये दोनों समकक्ष नहीं हैं। बहुत ऊपरी स्तर से देखें तो, वे एक ही नाममात्र की श्रेणी — डिजिटल मुद्रा — में आते हैं और उनमें कुछ समान सतही विशेषताएं होती हैं, लेकिन जब आप वास्तव में इसकी गहराई में जाते हैं, तो वास्तविकता में इनके बीच का अंतर बहुत गहरा है। क्रिप्टो समुदाय में उन विशेषज्ञों के खिलाफ यह तर्क बार-बार दिया गया है जो अभी भी इस तुलना पर जोर देते हैं। पूरे समय यह तर्क सही रहा है और CBDC पायलटों से मिली जानकारी ने इसकी पुष्टि करने में मदद की है। जो लोग अपनी संपत्ति पर स्वतंत्रता चाहते हैं, वे विकेंद्रीकृत मुद्राओं की ओर रुख करते हैं। जो मौद्रिक प्रभुत्व चाहते हैं, वे CBDCs की ओर जाते हैं। ये प्रौद्योगिकियां मौलिक रूप से अलग उद्देश्यों की पूर्ति करती हैं, और इसके विपरीत दिखावा करना राज्य-नियंत्रित धन के समर्थकों के लिए एक अच्छा 'डिबेट जूडो' हो सकता है, लेकिन इसने वास्तव में निर्णय लेने वाले लोगों के लिए स्थिति स्पष्ट करने में मदद नहीं की है।
यदि आप जानते हैं कि क्या देखना है, तो यह निर्धारित करना बहुत कठिन नहीं है कि क्या असली है और क्या नकल। इसके लिए थोड़े से समर्पण की आवश्यकता है ताकि हम केवल सतही विशेषताओं तक ही सीमित न रहें बल्कि ढांचागत विशेषताओं पर भी ध्यान दें, और यही वह अभ्यास है जो एक वास्तविक क्रिप्टोकरेंसी को उन लाखों कॉर्पोरेट या सरकारी चीज़ों से अलग करता है जो "क्रिप्टोकरेंसी" की भाषा का उपयोग करती हैं और हर महत्वपूर्ण चीज़ को रिवर्स इंजीनियर (reverse engineer) कर देती हैं। और यह हमेशा इसी एक सवाल पर आकर टिक जाता है: आपके पैसे के साथ आप क्या कर सकते हैं, यह कौन तय करता है? CBDC के मामले में, जारीकर्ता ही सत्य का स्रोत (source of truth) होता है। एक असली कॉइन में इसका उत्तर है: आप। बाकी सब केवल विवरण है।
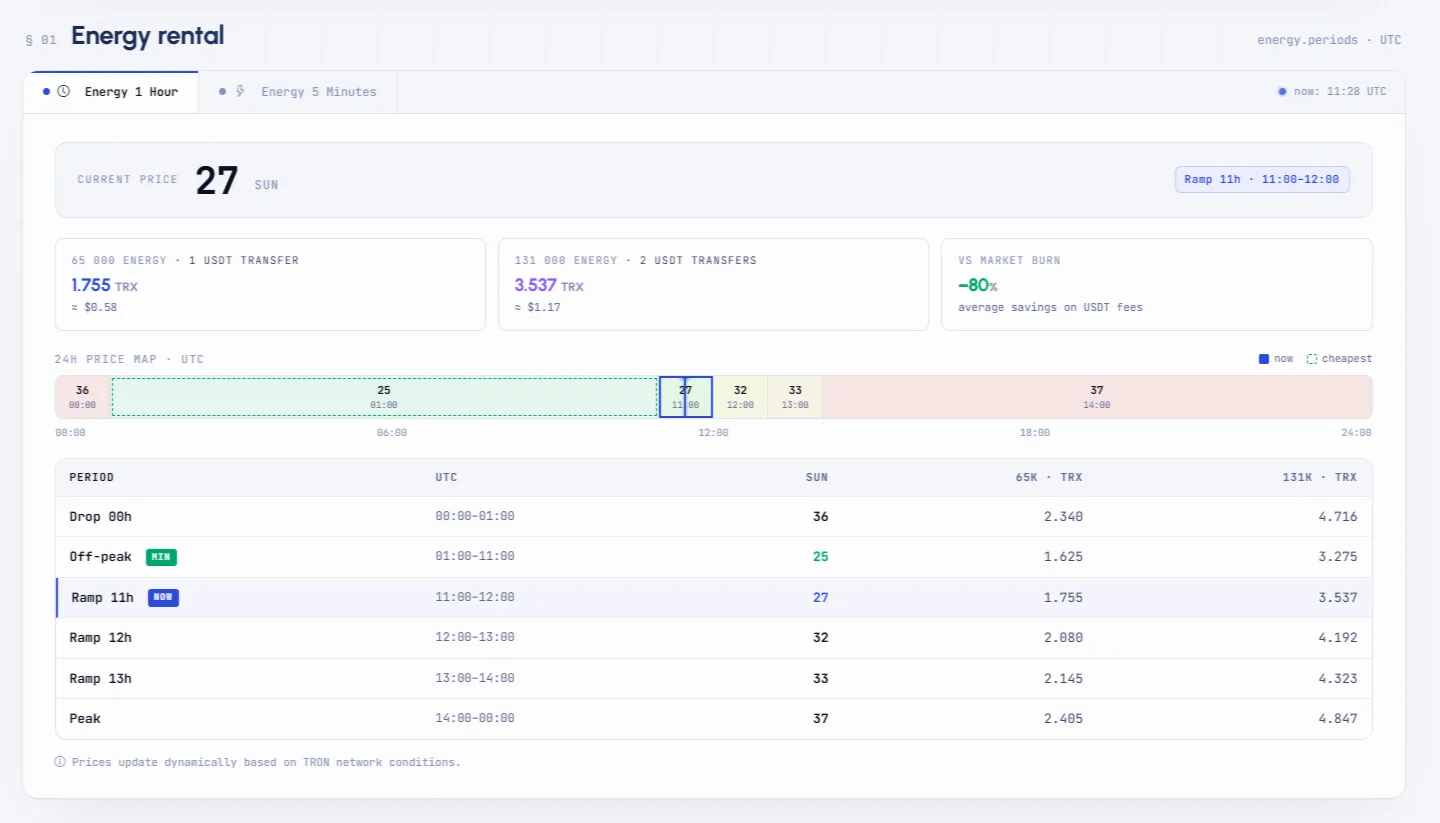
Netts आपको ठीक उसी समय एनर्जी (Energy) खरीदने की अनुमति देता है जब कीमत अपने न्यूनतम स्तर पर होती है और व्यस्त घंटों (rush-hours) के दौरान कीमतों के उच्चतम स्तर से बचने में मदद करता है। बस कम कीमत पर खरीदने और अधिक पर बेचने के लिए खुद को अनुशासित रखें - और आपके वॉलेट इसके लिए आपका शुक्रिया अदा करेंगे!