العملات الرقمية للبنوك المركزية مقابل العملات المشفرة: لماذا لا يعدان الشيء نفسه
نظرة فاحصة حول الأسباب التي تجعل العملات الرقمية التي تطورها البنوك المركزية نقيضاً هيكلياً للعملات المشفرة التي تدعي محاكاتها.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
بحلول الوقت الذي أصبحت فيه العملات المشفرة أقل غرابة وأقرب إلى حركة عالمية — تقريباً عندما تجاوزت القيمة السوقية للبيتكوين لأول مرة بعضاً من أكبر البنوك في العالم وبدأت العملات المستقرة في تسوية تريليونات الدولارات سنوياً — لم يبدِ التمويل التقليدي حماساً تجاه ذلك. بل ساد القلق، ثم التقليد، ثم اتخاذ خطوة محددة للغاية أنتجت شيئاً يبدو من بعيد كأنه عملات مشفرة، ولكنه عن قرب لا يمت لها بصلة على الإطلاق. بدأت البنوك المركزية حول العالم العمل على نسختها الخاصة مما أطلقت عليه "العملات الرقمية للبنوك المركزية" (CBDCs)، وكان العرض الترويجي لها هو قدرتها على توفير كل ما يزعم دعاة العملات المشفرة أنهم يريدونه — السرعة والكفاءة، والراحة الرقمية، والأموال القابلة للبرمجة — دون كل تلك العيوب "الخبيثة" للامركزية.
كان هذا العرض فعالاً لدرجة أن جزءاً كبيراً من الصحافة المالية بدأ يتحدث عن العملات الرقمية للبنوك المركزية بوصفها "عملات مشفرة للبنوك المركزية" أو "عملات رقمية مدعومة حكومياً"، وهي صياغة توحي بوجود تقارب بين الاثنين بمستوى لا وجود له في الواقع. فالتطبيقات التقنية مختلفة، والحوكمة مختلفة، وهياكل الحوافز مختلفة. والأهم من ذلك كله، فإن الإجابة على سؤال "من يملك السيطرة على ما تفعله بأموالك؟" هي النقيض تماماً؛ فالعملات المشفرة توزع تلك السيطرة، بينما تمتلك العملات الرقمية للبنوك المركزية القدرة على تركيزها بشكل كامل أكثر مما استطاع أي شكل آخر من أشكال المال فعله على الإطلاق.
ليس هذا من قبيل الصدفة، ولا هو أثر جانبي، بل هو حرفياً الهدف الأساسي من التصميم. فلم ينظر السياسيون ولا وزراء المالية ولا وكالات إنفاذ القانون إلى البيتكوين ويقولوا إن هذا العالم يحتاج إلى مزيد من الحرية المالية. بل كان استنتاجهم هو أن العالم بحاجة إلى رد عليها — رد يمكنه مضاهاة الميزات السطحية مثل السرعة والراحة الرقمية، مع الحفاظ، بشكل أو بآخر، على كل الرقابة التي بدأت النقود الورقية والودائع المصرفية التقليدية في فقدانها.
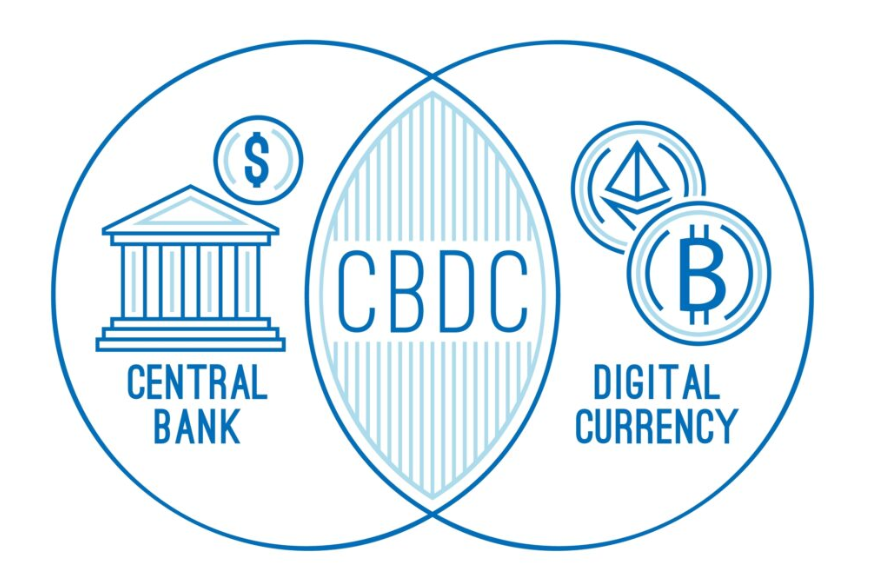
تُعد العملات الرقمية للبنوك المركزية (CBDCs) هي الحل، ويُعتبر التمييز بين هذه العملات والعملات المشفرة التي أُنشئت لتحل محلها أحد أكثر أسئلة الثقافة المالية جوهرية في هذا العقد.من أين نشأت الفكرة
كان "دولار الرمال" (Sand Dollar) في جزر البهاما هو أحدث عملة رقمية لبنك مركزي يتم إطلاقها بنجاح، وهو في الأصل نسخة رقمية من دولار جزر البهاما أصدرها مصرف جزر البهاما المركزي في أكتوبر 2020 لتسهيل الشمول المالي عبر أرخبيل لا تتوائم طبيعته الجغرافية تماماً مع البنوك التقليدية ذات الفروع المادية. شهد "دولار الرمال" بعض الإقبال وأثبت أن البنية التحتية التقنية للعملات الرقمية للبنوك المركزية المخصصة للأفراد لا تزال ممكنة في نطاقات قضائية محدودة دون وقوع أي نوع من الكوارث. أما عملة "eNaira" فقد جاءت في المرتبة الثانية، حيث استعدت نيجيريا لإطلاقها في نوفمبر 2020 كأول اقتصاد رئيسي يتبنى عملة رقمية لبنك مركزي. وفيما يتعلق بالتبني، كان مسار "eNaira" جديراً بالملاحظة؛ فبعد مرور عام أو أكثر، استخدمها أقل من واحد بالمائة من النيجيريين.
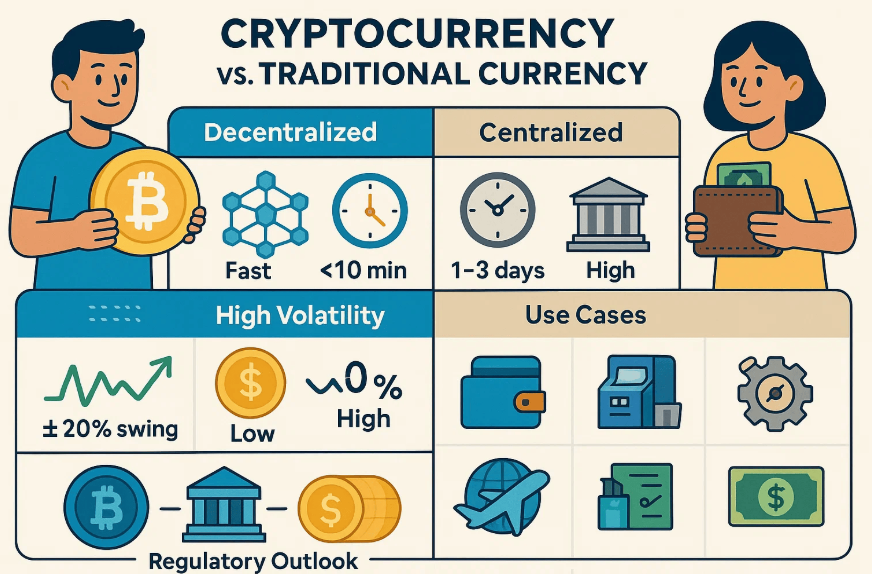
تُعد مبادرة اليوان الرقمي الصيني (e-CNY) - المعروفة أيضاً باسم "الدفع الإلكتروني بالعملة الرقمية" (DCEP) اعتماداً على الوثيقة الحكومية التي تشير إليها - هي المبادرة الأكثر أهمية للعملات الرقمية للبنوك المركزية حتى الآن وفقاً لجميع المعايير المنطقية. بدأت الأبحاث في بنك الشعب الصيني في عام 2014، مع إطلاق تجارب أولية في عدة مدن خلال الفترة 2019-2020، قبل أن تشهد هذه المبادرة دفعة قوية خلال دورة الألعاب الأولمبية الشتوية في بكين في فبراير 2022، حيث تمكن الزوار الأجانب من استخدام اليوان الرقمي في بعض المواقع، أو في وسائل النقل، أو في متاجر التجزئة. ولكن تظل الأرقام المطلقة لأحجام المعاملات - تريليونات اليوانات في إجمالي حجم المعاملات التراكمي بحلول عام 2025 - محل خلاف بين الأكاديميين؛ فهل جاءت حصة الأسد من خلال التبني الطبيعي أم عبر المدفوعات الترويجية التي وزعتها الحكومة؟" لا خلاف على أن اليوان الرقمي (e-CNY) هو أكبر عملة رقمية لبنك مركزي مخصصة للتجزئة وتعمل تشغيلياً في أي اقتصاد رئيسي، حيث تنظر إليها البنوك المركزية الأخرى بعناية كنموذج تصميم مرجعي.
في عام 2023، اتخذ البنك المركزي الأوروبي خطوات تحضيرية نحو عملته الرقمية الخاصة الأقل انتهاكاً للخصوصية، مع تحديد موعد للتصميم الفني والمشاورات مع أصحاب المصلحة بين الوقت الحالي وعام 2025. الجدول الزمني المبدئي: أواخر عشرينيات القرن الحالي، شريطة الحصول على موافقة تشريعية لم يتم تأمينها بعد. والاستفادة من الجنيه الرقمي الذي يدرسه بنك إنجلترا. كما أطلقت الهند الروبية الرقمية في مرحلة تجريبية في ديسمبر 2022. وابتداءً من عام 2023، بدأت روسيا أيضاً في اختبار الروبل الرقمي. أما مشروع DREX في البرازيل، وهو اختصار لـ "التبادل المباشر للموارد"، فقد خضع لاختبارات واسعة النطاق منذ عام 2024. وتقوم أكثر من 130 دولة — وهو ما يمثل حوالي 98% من الناتج المحلي الإجمالي العالمي — حالياً بالبحث في شكل من أشكال العملات الرقمية للبنوك المركزية (CBDC) أو تطويره أو تجربته، وفقاً لمتتبع العملات الرقمية للبنوك المركزية التابع للمجلس الأطلسي، مع إطلاق ثلاث عملات بالكامل، وعشرات العملات الأخرى في مراحل تجريبية أقل تقدماً، وغيرها في مراحل التصميم المبكرة فقط.
إن الجزء الأكبر من البنية التحتية التقنية لهذه المشاريع ليس "بلوكشين" حقاً بالمعنى اللامركزي. فغالبية العملات الرقمية للبنوك المركزية المنفذة تعتمد حلاً تقنياً للسجلات المركزية أو المصرح بها — حيث يدير البنك المركزي، أو مجموعة مختارة من الوسطاء المعتمدين، الشبكة ويؤكدون المعاملات مع الاحتفاظ بالسجلات الرسمية المعتمدة لبيانات المعاملات وتوفير الوصول إليها. بعبارة أخرى، نظراً لأن البنك المركزي هو مرجع الإجماع (فلا توجد حاجة لآلية إجماع بمعناها في العملات المشفرة). وكلمة "رقمي" في مصطلح العملات الرقمية للبنوك المركزية هي إشارة إلى الهيئة الشكلية، وليست نظيراً هيكلياً للعملات المشفرة اللامركزية.
تحذير في التفاصيل الدقيقة
إن العنصر الهيكلي الرئيسي الذي يميز العملات الرقمية للبنوك المركزية عن العملات المشفرة والنقد المادي ليس شكلها الرقمي. أطلقت البنوك المركزية عليها اسم "القابلية للبرمجة" في وثائقها التقنية، بينما يطلق عليها منتقدوها ببساطة شيئاً مثل "التحكم في كيفية استخدامك لأموالك الخاصة".
إن العملة الرقمية للبنك المركزي (CBDC)، إذا صُممت بشكل صحيح، قد تكون قابلة للبرمجة بطرق لم تكن الأموال التقليدية قادرة عليها أبداً. قد يشمل ذلك تاريخ انتهاء صلاحية — أي أموالاً يجب استخدامها قبل نقطة زمنية محددة وإلا ستُعاد إلى الجهة المصدرة. وقد تفرض أيضاً قيوداً جغرافية — مثل الأموال التي تعمل فقط في ولايات قضائية أو رموز بريدية محددة. وقد تحمل قيوداً على فئات الإنفاق — أموال يمكن استخدامها لشراء البقالة ولكن ليس البنزين، أو لرعاية الأطفال ولكن ليس للترفيه. ويمكن أن تخضع لقيود تتعلق بالوقت من اليوم، أو قيود ديموغرافية، أو ببساطة أي قاعدة تقرر السلطة المصدرة للقيمة وضعها على مستوى البروتوكول. كل هذه الميزات نظرية، وقد سُجلت في أوراق عمل البنوك المركزية، بل وتم إثباتها في بعض الأحيان من خلال برامج تجريبية. توجد بالفعل أحكام تتعلق بالقابلية للبرمجة في مواصفات "النايرا الإلكترونية" (eNaira) لحالات كهذه، وكذلك الحال في "اليوان الرقمي" (e-CNY). ويُناقش هذا صراحة في وثائق تصميم "اليورو الرقمي"، مع مجموعة من التطمينات حول الاستخدام المسؤول لمثل هذا الخيار.
وبناءً على ذلك، يرى مؤيدو العملات الرقمية للبنوك المركزية أن القابلية للبرمجة هي ميزة وليست خللاً — فالأموال القابلة للبرمجة تسمح باستهداف أفضل للرعاية الاجتماعية، وتحفيز أكثر فعالية للسياسة النقدية (من حيث النطاق والحجم)، واستجابة أسرع للظروف الاقتصادية. بينما يجادل معارضو العملات الرقمية للبنوك المركزية بأن أي بنية تحتية يمكن أن توفر هذه الفوائد يمكنها أيضاً تمكين كل أساليب الإكراه المالي التي قد تمارسها حكومة استبدادية أو حتى حكومة تبسيطية؛ وأن التاريخ المتعلق بسلوك الحكومات التي تمتلك القدرة التكنولوجية على المراقبة والرقابة يشير إلى أنه إذا كانت هناك حوافز سياسية كافية للقيام بذلك، فإن مراقبة المعارضين أو إسكاتهم أو ترحيلهم أو استعبادهم ستتم تجربتها في نهاية المطاف.
في الولايات القضائية التي تُعد فيها قيود العملة وضوابط رأس المال أداة سياساتية راسخة بالفعل، لا يُعد هذا مصدر قلق نظرياً.
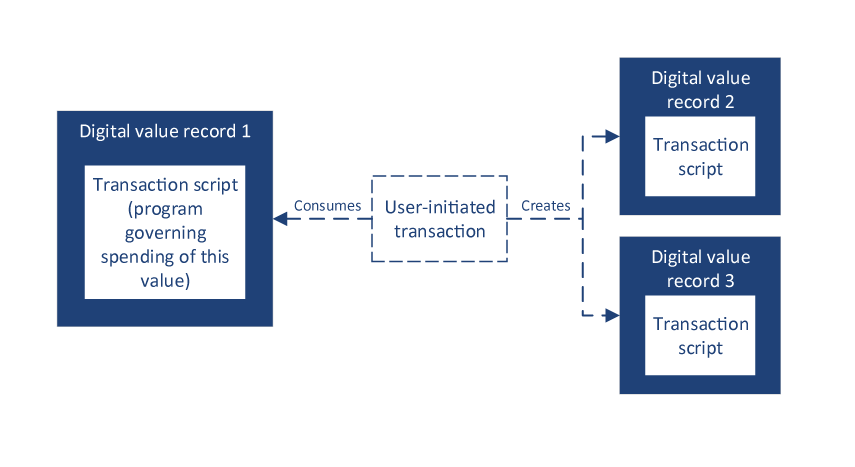
ومع ذلك، يمتد القلق ليشمل بُعد الخصوصية. فبطبيعتها، تكون أي معاملة بالعملات الرقمية للبنوك المركزية (CBDC) شفافة تماماً أمام البنك المركزي المصدر وأي وكالة حكومية يختار مشاركة البيانات معها. ومن منظور البنك المركزي، تُعد المعاملات النقدية مجهولة الهوية. كما أن الودائع المصرفية علنية أيضاً؛ إذ يمكن للحكومة (ولكن ليس لسلطة مركزية واحدة ما لم يقم البنك بالإبلاغ عنها) رؤية ما تودعه في البنوك أيضاً. لاحظ أن معاملات العملات المشفرة تستخدم أسماءً مستعارة (فهي مرئية للجميع عبر سجل عام، ولكنها غير مرتبطة مباشرة بهوية معينة دون وجود ربط خارجي إضافي). وتجعل معاملات العملات الرقمية للبنوك المركزية الشفافية المالية تحت منظور واحد فقط منذ ظهور التقنيات النقدية. إن الادعاء القائل "إذا لم يكن لديك ما تخفيه، فليس لديك ما تخشاه" هو الحجة التي سبقت دائماً كل زيادة في سلطة الدولة على الحياة الخاصة (والجانب المالي من حياتك هو أحد أكثر النطاقات تأثيراً التي يمكن استخدام هذه الحجة ضدها).
النتيجة في العالم الحقيقي مقابل استجابة مجتمع الكريبتو
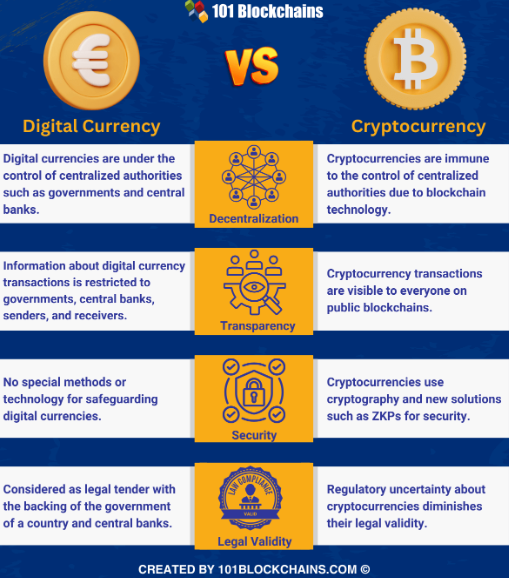
كانت ردة فعل مجتمع العملات المشفرة تجاه تطوير العملات الرقمية للبنوك المركزية سلبية في الغالب، وقد تم التعبير عنها بشكل أكثر وضوحاً من تعليقات التمويل التقليدي لأن أصحابها لديهم فهم للمشهد التقني يفتقر إليه معظم السياسيين والصحفيين. النقطة الأساسية هي أنهما غير قابلين للمقارنة؛ فكل من العملة الرقمية للبنك المركزي والعملة المشفرة يمكن أن تكونا رقميتين وتتضمنا توقيعات تشفيرية، ولكن ماذا في ذلك؟ فهما يختلفان في التحكم في الإصدار وتجميد الحسابات، وتفويض قيود البرمجة، وعكس المعاملات، أو الوصول إلى مخطط المعاملات.
من جميع تلك الأبعاد، تُعد العملة الرقمية للبنك المركزي (CBDC) أشبه بحساب بنكي منها بالبيتكوين، كما أن تنفيذ العملات الرقمية للبنوك المركزية على مستوى البنك المركزي يشبه شبكة بطاقات الائتمان أكثر من كونه بروتوكول تسوية من الند للند.وحتى الآن، تميل البيانات الواقعية نحو التشكيك. فبالرغم من الإلزام والحوافز، لم تحظَ "النايرا الإلكترونية" (eNaira) بقبول واسع، وتحديداً لأن المواطنين العاديين، عندما يُمنحون حرية الاختيار، يفضلون الأدوات التي يفهمونها ويثقون بها على تلك التي تروج لها الحكومة باستمرار. وحتى الآن، لا تصب مقاييس تبني "اليوان الإلكتروني" (e-CNY) في الصين حقاً في مصلحة العملات الرقمية للبنوك المركزية — على الأقل حيث يمكن للعملات المشفرة وهذه العملات التنافس بحرية؛ إذ استمر استخدام العملات المستقرة في التجارة عبر الحدود بنجاح (بل وتوسع في حالات كثيرة!)، رغم الرفض الرسمي حتى داخل الصين. وفي الولايات المتحدة، وقع الرئيس ترامب أمراً تنفيذياً في يناير 2025. وقد جسّد هذا الأمر موقفاً أيديولوجياً معيناً، لكنه عكس أيضاً تقديرات بأن التكاليف السياسية للعملة الرقمية للبنك المركزي الأمريكي تتجاوز فوائدها الافتراضية — وهو تقدير لا يقتصر على إدارة واحدة، بل تم اتخاذه عبر الخطوط الحزبية بأشكال مختلفة.
ستثبت العملات المستقرة أنها نقطة البيانات الأكثر دلالة. فعملة USDT وحدها مسؤولة عن تسويات بقيمة تريليونات الدولارات سنوياً عبر جميع الشبكات، حيث تعمل شبكة TRON كشبكة أساسية عالمية تتم فيها معظم معاملات USDT ذات الأحجام الكبيرة. ولم يأتِ تفضيل المستخدمين للعملات المستقرة على العملات الرقمية للبنوك المركزية من فراغ، على الأقل في الولايات القضائية التي يتوفر فيها كلاهما نظرياً. فخارج نطاق سياقات وطنية محدودة، توفر العملات المستقرة إمكانية الوصول إلى الدولار التي لا تستطيع العملات الرقمية للبنوك المركزية توفيرها، كما أنها تعمل دون ميزات المراقبة الموجودة في العملات الرقمية للبنوك المركزية.
كما أنها عادةً ما تكون أقل تكلفة في التعامل، خاصةً بالنظر إلى أن التكلفة التشغيلية لإرسال USDT بكفاءة قد انخفضت بفضل أدوات إدارة الطاقة المتنوعة التي تم تطويرها في شبكة TRON لخدمة هذه الحاجة تحديداً. تعالج العملات المستقرة نقاط الضعف هذه بشكل مباشر أكثر من أي عملة رقمية للبنك المركزي (CBDC) قيد التشغيل اليوم (لا يشغل مستخدمو USDT بالهم كثيراً بهيكلة الرسوم أو إرسال التحويلات بتكلفة زهيدة عبر الحدود ودون وساطة).ليس من غير المنطقي تقديم حجة حول الأماكن التي ينبغي أن تُستخدم فيها العملات الرقمية للبنوك المركزية (CBDCs) — مثل العملات الرقمية للبنوك المركزية بالجملة (wholesale CBDCs) كشكل من أشكال الأموال غير المباشرة التي تمثل التسويات بين البنوك، أو مسارات الدفع عبر الحدود (أي من أعمال مشروع mBridge المنسق من قبل بنك التسويات الدولية والذي يربط البنوك المركزية في الصين والإمارات وتايلاند وهونج كونج)، أو ربما بعض حالات استخدام الشمول المالي في المناطق التي تفتقر حقاً للخدمات المصرفية. إنها مشاريع مثيرة للاهتمام تقنياً ولها ميزة حقيقية في حالات استخدامها المحددة للغاية. كما أنها تختلف تماماً عن مسألة العملات الرقمية للبنوك المركزية للأفراد (retail CBDC)، وهي المسألة الوحيدة التي تؤثر على علاقة الشخص العادي بأمواله. إن التمييز بين "الجملة" و"التجزئة" هو أمر غالباً ما يتجاهله مؤيدو العملات الرقمية للبنوك المركزية ويصر عليه النقاد.
الأصيل مقابل التقليد
كلما نجح شيء أصيل في أي سوق، يكون هناك ترتيب أحداث راسخ: سيتبعه التقليد بعد فترة وجيزة بعلامة تجارية مماثلة وجوهر مختلف تماماً. غالباً ما يتم دعم المحاكاة من قبل مصالح استفادت من غياب الشيء الأصيل، وتجد أنه من الأسهل التنافس مع نسخة مُدارة بدلاً من الحل الذي عالج المشكلة بالفعل. يركز التقليد على الصفات السطحية التي جعلت الأصيل يحقق نجاحاً، ويزيل بهدوء جميع الخصائص الهيكلية التي جعلته ذا قيمة. لقد رأينا جميعاً هذا النمط إذا سبق لك أن اشتريت نسخة من متجر تخفيضات لسلعة ذات علامة تجارية معروفة.
تعد العملات الرقمية للبنوك المركزية (CBDCs) نسخة نقدية من هذا التوجه.إن الاختبار الجوهري لا يكمن في كيفية وصف التسويق للعملة الرقمية؛ بل في أي جانب من ذلك الخط تقع الأداة المالية، بين الانطباعات الغامضة عن الكريبتو والأدوات المصرفية التقليدية. فما يحدث في الحالات القصوى هو ما يحدد الهوية. هل يمكن لجهة الإصدار عكس المعاملات؟ هل يمكن لجهة الإصدار تجميد الحسابات؟ هل تفرض جهة الإصدار أي قيود على كيفية إنفاقك لها؟ هل من الممكن لجهة الإصدار تقييد التحويلات لمرسل إليهم معينين أو أقاليم محددة؟ هل من الممكن لجهة الإصدار تتبع جميع المعاملات وربطها بشخص واحد؟ في حالة العملات الرقمية للبنوك المركزية، تكون الإجابة على كل هذه الأسئلة هي "نعم" — وهذا مكتوب مباشرة في وثائق التصميم، حتى عندما تحاول الرسائل السياسية التصريح بخلاف ذلك بشكل قاطع. أما في العملات المشفرة اللامركزية، فإن الإجابة على كل هذه الأسئلة ستكون "لا"، وفي نهاية المطاف لا يوجد شيء يمكن للسياسة فعله لتحويل الإجابات إلى "نعم" دون المساس بالبنية الأساسية للشبكة نفسها.
الاثنان ليسا متكافئين. فمن منظور عام للغاية، يندرج كلاهما تحت نفس الفئة الاسمية — العملة الرقمية — ويمتلكان بعض السمات السطحية المتشابهة، ولكن عند التمعن في الأمر، لا يمكن لشيء آخر أن يكون أكثر تباعداً في الجوهر. لقد طُرحت هذه الحجة مراراً وتكراراً في مجتمع الكريبتو ضد هؤلاء الخبراء الذين لا يزالون يصرون على هذا التشبيه. وطوال الوقت كانت الحجة صائبة، وقد ساهمت المعلومات الواردة من التجارب الأولية للعملات الرقمية للبنوك المركزية في دعمها. فالأشخاص الذين ينشدون الحرية في التصرف بثرواتهم يتوجهون إلى العملات اللامركزية، بينما يتجه أولئك الذين يسعون للهيمنة النقدية نحو العملات الرقمية للبنوك المركزية. تخدم هذه التقنيات أغراضاً مختلفة جذرياً، والتظاهر بخلاف ذلك يعد أسلوباً بارعاً في الجدال لمناصري الأموال التي تسيطر عليها الدولة، لكنه لم يساعد فعلياً في توضيح مساحة اتخاذ القرار للأشخاص المعنيين به.
إذا كنت تعرف ما الذي تبحث عنه، فلن يكون من الصعب تحديد ما إذا كانت العملة هي الأصلية أم مجرد تقليد. ما يتطلبه الأمر هو القليل من الالتزام بعدم الاكتفاء بالنظر إلى الميزات السطحية بل الهيكلية منها، وهو بالضبط التمرين الذي يميز العملة المشفرة الحقيقية عن مئات الآلاف من الكيانات المؤسسية أو الحكومية التي تتبنى لغة "العملات المشفرة" وتقوم بالهندسة العكسية لكل ما هو جوهري. وينحصر الأمر دائماً في السؤال نفسه: من يقرر ما يمكنك فعله بأموالك؟ في حالة العملات الرقمية للبنوك المركزية (CBDC)، تكون الجهة المصدرة هي مصدر الحقيقة. أما الإجابة في حالة العملة الحقيقية فهي: أنت. وكل ما عدا ذلك مجرد تفاصيل.
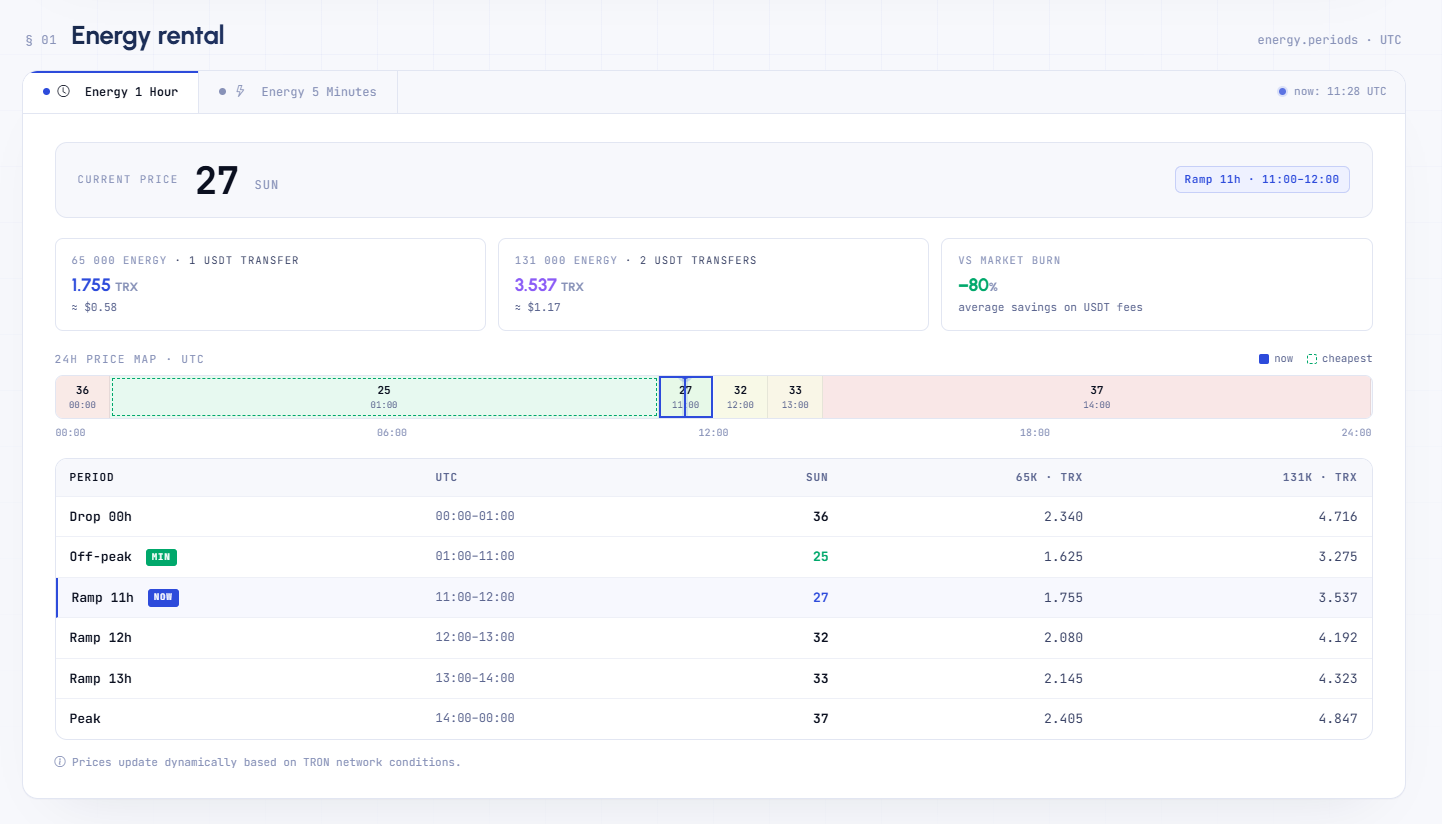
تتيح لك Netts شراء الطاقة (Energy) تماماً عندما يكون السعر في أدنى مستوياته وتجنب الارتفاعات خلال ساعات الذروة. فقط احرص على الانضباط في الشراء بسعر منخفض والبيع بسعر مرتفع - وستشكرك محافظك!