CBDCها در مقابل رمزارزها: چرا این دو یکی نیستند
نگاهی واقعبینانه به این که چرا ارزهای دیجیتالِ بانکهای مرکزی از نظر ساختاری نقطه مقابل رمزارزهایی هستند که ادعا میکنند از آنها الگوبرداری کردهاند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
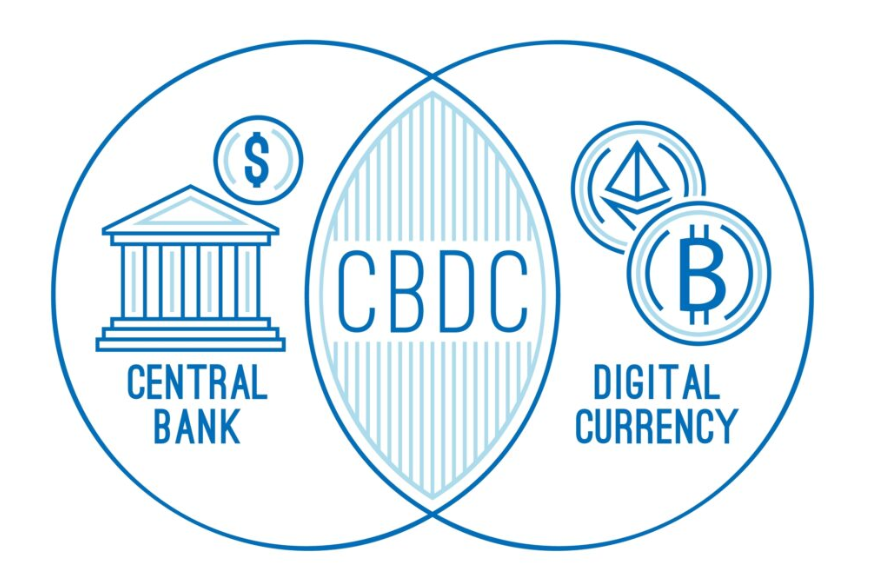
زمانی که رمزارزها دیگر نه یک پدیده عجیب، بلکه یک جنبش جهانی شده بودند — حوالی زمانی که ارزش بازار بیتکوین ابتدا از برخی از بزرگترین بانکهای جهان پیشی گرفت و استیبلکوینها سالانه تریلیونها دلار را تسویه میکردند — نظام مالی سنتی اشتیاقی از خود نشان نداد. ابتدا اضطراب، سپس تقلید و در نهایت گامی بسیار خاص که چیزی را پدید آورد که از دور شبیه به رمزارز بود، اما از نزدیک کوچکترین شباهتی به آن نداشت. بانکهای مرکزی در سراسر جهان کار بر روی نسخه اختصاصی خود را آغاز کردند که آن را «ارزهای دیجیتال بانک مرکزی» (CBDC) نامیدند و شعار تبلیغاتیشان این بود که میتوانند تمام آنچه طرفداران رمزارز مدعی بودند میخواهند – سرعت و کارایی، سهولت دیجیتال، پول برنامهریزیپذیر – را بدون تمام آن معایب ناخوشایند تمرکززدایی ارائه دهند.
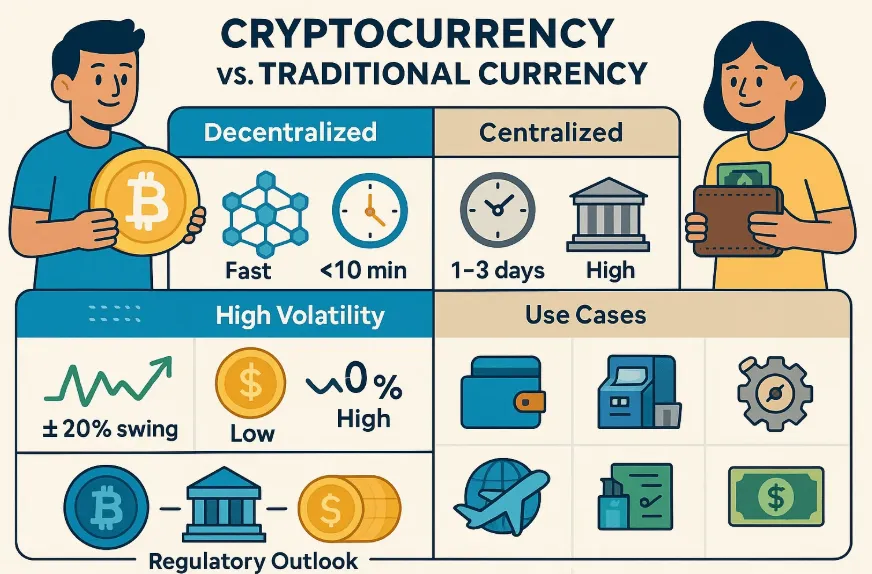
این تبلیغات چنان مؤثر بود که بخش قابلتوجهی از مطبوعات مالی شروع به صحبت درباره CBDCها به عنوان «رمزارز بانک مرکزی» یا «ارز دیجیتال با پشتوانه دولتی» کردند؛ عباراتی که القاکننده شباهتی میان این دو است، در حالی که در واقعیت چنین شباهتی در آن سطح وجود ندارد. پیادهسازیهای فنی متفاوت هستند. حاکمیت متفاوت است. ساختارهای انگیزشی متفاوت هستند. و از همه مهمتر – پاسخ به این پرسش که «چه کسی بر آنچه با پول خود انجام میدهید کنترل دارد»، دقیقاً برعکس است. رمزارز این کنترل را توزیع میکند. CBDCها پتانسیل آن را دارند که این کنترل را بیش از هر شکل دیگری از پول که تاکنون وجود داشته، متمرکز کنند.
این نه یک اتفاق است و نه یک پیامد جانبی؛ بلکه دقیقاً هدف اصلی این طراحی است. نه سیاستمداران، نه وزرای دارایی و نه نهادهای مجری قانون، با نگاه به بیتکوین به این نتیجه نرسیدند که جهان به آزادی مالی بیشتری نیاز دارد. نتیجهگیری آنها این بود که جهان به پاسخی برای آن نیاز دارد؛ پاسخی که بتواند با ویژگیهای ظاهری مانند سرعت و سهولت دیجیتال برابری کند، در حالی که تمام نظارتهایی را که پول نقد فیزیکی و سپردههای بانکی سنتی در حال از دست دادن بودند، دستکم به شکلی حفظ کند.
ارزهای دیجیتال بانک مرکزی (CBDCها) همان پاسخ نهایی هستند و تمایز قائل شدن میان CBDCها و رمزارزهایی که برای جایگزینی آنها ایجاد شدهاند، یکی از پرسشهای سرنوشتساز حوزه سواد مالی در این دهه است.منشأ این ایده کجاست
جدیدترین CBDC که با موفقیت پیادهسازی شد، «دلار شنی» (Sand Dollar) باهاما بود؛ نسخهای دیجیتال از دلار باهاما که در اکتبر ۲۰۲۰ توسط بانک مرکزی باهاما عرضه شد تا فراگیری مالی را در مجمعالجزایری که چندان با بانکهای فیزیکی سازگار نیست، تسهیل کند. دلار شنی تا حدی مورد استقبال قرار گرفت و نشان داد که زیرساخت فنی CBDC خردهفروشی در حوزههای محدود، بدون وقوع فاجعهای خاص، همچنان امکانپذیر است. در نوامبر ۲۰۲۰، نیجریه آماده شد تا به عنوان اولین اقتصاد بزرگ، CBDC خود را با نام «ای-نایرا» (eNaira) راهاندازی کند، بنابراین این ارز در رتبه دوم قرار میگیرد. از نظر پذیرش، روند ای-نایرا قابل توجه بوده است؛ پس از گذشت بیش از یک سال، کمتر از یک درصد از مردم نیجریه از آن استفاده کرده بودند.
مهمترین طرح CBDC تا به امروز، با هر استاندارد معقولی، یوآن دیجیتال چین (e-CNY) است (که بسته به اسناد دولتی مورد ارجاع، با نام «پرداخت الکترونیکی ارز دیجیتال» یا DCEP نیز شناخته میشود). تحقیقات در بانک خلق چین از سال ۲۰۱۴ آغاز شد و طرحهای آزمایشی در چند شهر طی سالهای ۲۰۱۹ تا ۲۰۲۰ اجرا شدند؛ پیش از آنکه در جریان بازیهای المپیک زمستانی پکن در فوریه ۲۰۲۲، شاهد یک حرکت جدی باشیم. در آن زمان، بازدیدکنندگان خارجی توانستند از یوآن دیجیتال بهصورت حضوری در برخی ورزشگاهها، سیستم حملونقل یا خردهفروشیها استفاده کنند. اما ارقام مطلق حجم تراکنشها — که تا سال ۲۰۲۵ به تریلیونها یوآن در حجم انباشته میرسد — همچنان در محافل دانشگاهی مورد بحث است؛ چرا که مشخص نیست چه میزان از این حجم ناشی از پذیرش ارگانیک بوده و چه مقدار مربوط به پرداختهای تشویقی توزیعشده توسط دولت است؟"
تردیدی وجود ندارد که یوآن دیجیتال (e-CNY) بزرگترین ارز دیجیتال بانک مرکزی (CBDC) در سطح خردهفروشی است که در یک اقتصاد بزرگ به مرحله عملیاتی رسیده است و سایر بانکهای مرکزی با دقت آن را به عنوان یک طرح مرجع زیر نظر دارند.
در سال ۲۰۲۳، بانک مرکزی اروپا گامهای مقدماتی را برای ایجاد ارز دیجیتال اختصاصی و کممداخلهتر خود برداشت و طراحی فنی و رایزنی با ذینفعان را برای بازه زمانی اکنون تا سال ۲۰۲۵ برنامهریزی کرد. جدول زمانی احتمالی: اواخر دهه ۲۰۲۰، مشروط به تصویب قانونگذاری که هنوز نهایی نشده است. همچنین بهرهگیری از پوند دیجیتالِ مورد بررسی در بانک انگلستان [در دستور کار است]. هند روپیه دیجیتال خود را در دسامبر ۲۰۲۲ در فاز آزمایشی عرضه کرد. روسیه نیز از ابتدای سال ۲۰۲۳ آزمایش روبل دیجیتال را آغاز نمود. پروژه DREX در برزیل که مخفف «تبادل مستقیم منابع» است، از سال ۲۰۲۴ تحت آزمایشهای گسترده قرار گرفته است. طبق ردیاب CBDC شورای آتلانتیک، بیش از ۱۳۰ کشور — که تقریباً ۹۸٪ از تولید ناخالص داخلی جهان را شامل میشوند — در حال حاضر در حال تحقیق، توسعه یا آزمایش شکلی از CBDC هستند؛ در این میان، سه ارز بهطور کامل عرضه شدهاند، دهها مورد در مراحل آزمایشی با پیشرفت کمتر قرار دارند و سایرین تنها در مراحل اولیه طراحی هستند.
بخش عمدهای از زیرساخت فنی این پروژهها، در واقع بلاکچین به مفهوم غیرمتمرکز آن نیست. اکثر CBDCهای پیادهسازی شده از راهکار فناوری دفتر کل متمرکز یا مجاز (Permissioned) استفاده میکنند؛ به این صورت که بانک مرکزی یا گروه منتخبی از واسطههای مجاز، شبکه را اداره کرده و تراکنشها را تأیید میکنند، در حالی که سوابق مرجع و معتبر دادههای تراکنش را نگهداری کرده و دسترسی به آنها را فراهم میسازند. به عبارت دیگر، از آنجا که بانک مرکزی خود معیار اجماع است، نیازی به مکانیزم اجماع (به مفهومی که در ارزهای دیجیتال وجود دارد) نیست. واژه «دیجیتال» در CBDC به قالب و شکل آن اشاره دارد، نه اینکه از نظر معماری مشابه ارزهای دیجیتال غیرمتمرکز باشد.
نکتهای در جزئیات
عنصر ساختاری کلیدی که CBDCها را از ارزهای دیجیتال و پول نقد فیزیکی متمایز میکند، شکل دیجیتالی آنها نیست.
بانکهای مرکزی در مستندات فنی خود آن را «برنامهپذیری» نامیدهاند، در حالی که منتقدانشان آن را به زبان ساده چیزی شبیه به «کنترل نحوه استفاده شما از پول خودتان» میخوانند.یک CBDC، اگر بهدرستی طراحی شود، ممکن است به روشهایی برنامهپذیر باشد که پول سنتی هرگز نبوده است. این میتواند شامل تاریخ انقضا باشد؛ یعنی وجوهی که باید پیش از یک زمان مشخص استفاده شوند، در غیر این صورت به صادرکننده بازگردانده میشوند. همچنین ممکن است دارای محدودیتهای جغرافیایی باشد؛ مانند وجوهی که فقط در حوزههای قضایی یا کدهای پستی خاصی عمل میکنند. این پول میتواند محدودیتهایی در دستهبندی مخارج داشته باشد؛ پولی که میتواند برای خواربار استفاده شود اما برای بنزین نه، یا برای مراقبت از کودک اما نه برای سرگرمی. این پول میتواند محدودیتهای زمانی در طول روز، محدودیتهای جمعیتشناختی، یا هر قانونی داشته باشد که نهاد صادرکننده ارزش تصمیم بگیرد در سطح پروتکل وضع کند. تمام این ویژگیها نظری هستند. این موارد در اسناد کاری بانکهای مرکزی ثبت شده و حتی در برخی موارد، از طریق برنامههای آزمایشی به اثبات رسیدهاند. در واقع، در مشخصات فنی «ای-نایرا» (eNaira) برای چنین موقعیتهایی، بندهای مربوط به برنامهپذیری وجود دارد. «ای-یوآن» (e-CNY) نیز همینطور است. این موضوع بهطور صریح در اسناد طراحی یوروی دیجیتال، همراه با مجموعهای از اطمینانخاطرها درباره استفاده مسئولانه از چنین گزینهای، مورد بحث قرار گرفته است.
بنابراین، آرمان حامیان CBDC این است که برنامهپذیری یک قابلیت است، نه یک نقص؛ پول برنامهپذیر امکان هدفمندی بهتر رفاه، محرکهای سیاست پولی مؤثرتر (هم از نظر گستره و هم از نظر اندازه) و واکنش سریعتر به شرایط اقتصادی را فراهم میکند. مخالفان CBDC استدلال میکنند که هر زیرساختی که بتواند آن مزایا را فراهم کند، میتواند تمامی روشهای اجبار مالی را که توسط یک دولت اقتدارگرا یا صرفاً سادهانگار قابل اجراست، فعال سازد؛ و تاریخچه رفتار دولتهایی که دارای توانایی تکنولوژیک برای نظارت و سانسور هستند، نشان میدهد که اگر انگیزههای سیاسی کافی وجود داشته باشد، زیر نظر گرفتن، ساکت کردن، اخراج یا به بردگی کشیدن مخالفان در نهایت آزمایش خواهد شد.
در حوزههای قضایی که محدودیتهای ارزی و کنترل سرمایه از پیش ابزارهای سیاستگذاری تثبیتشدهای هستند، این یک نگرانی نظری نیست.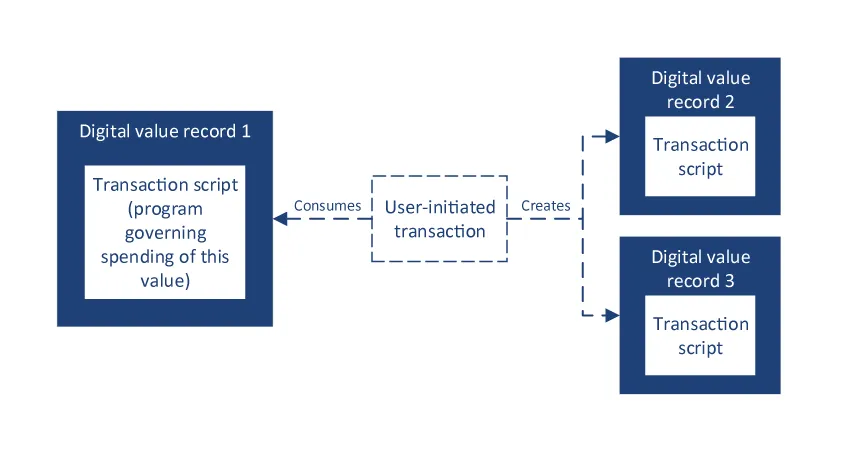
با این حال، این نگرانی به بعد حریم خصوصی نیز گسترش مییابد. بهطور ذاتی، هر تراکنشی در یک CBDC برای بانک مرکزی صادرکننده و هر نهاد دولتی دیگری که بانک تصمیم بگیرد دادهها را با آن به اشتراک بگذارد، کاملاً شفاف است. از دیدگاه بانک مرکزی، تراکنشهای نقدی ناشناس هستند. سپردههای بانکی نیز عمومی محسوب میشوند؛ دولت (اما نه لزوماً یک مرجع مرکزی واحد، مگر اینکه بانک آنها را گزارش کند) میتواند آنچه را که در بانکها سپردهگذاری میکنید نیز مشاهده کند. توجه داشته باشید که تراکنشهای ارز دیجیتال نیمهناشناس (pseudonymous) هستند (برای همه در یک دفتر کل عمومی قابل مشاهدهاند، اما بدون پیوندهای خارجی بیشتر، مستقیماً به یک هویت متصل نیستند). تراکنشهای CBDC از زمان ظهور فناوریهای پولی، شفافیت مالی را تنها به یک منظر واحد و متمرکز میرسانند. این ادعا که «اگر چیزی برای پنهان کردن ندارید، چیزی هم برای ترسیدن ندارید»، استدلالی است که همیشه پیش از هرگونه افزایش قدرت دولت در زندگی خصوصی مطرح شده است (و جنبه مالی زندگی شما یکی از حیاتیترین حوزههایی است که این استدلال میتواند علیه آن به کار رود).
نتیجه در دنیای واقعی در مقابل پاسخ کریپتو
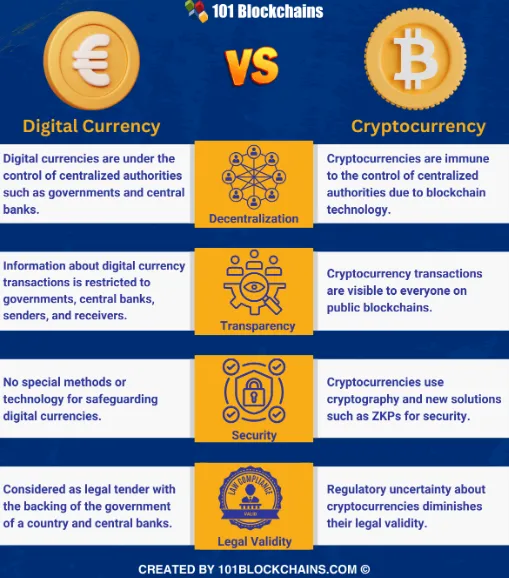
واکنش جامعه ارزهای دیجیتال به توسعه CBDCها عمدتاً منفی بوده و این واکنش بهتر از تفاسیر جریان اصلی مالی تبیین شده است، زیرا نویسندگان آن درکی از چشمانداز فنی دارند که اکثر سیاستمداران و روزنامهنگاران فاقد آن هستند. نکته اساسی این است که آنها قابل مقایسه نیستند؛ یک CBDC و یک ارز دیجیتال هر دو میتوانند دیجیتالی باشند و از امضاهای رمزنگاریشده استفاده کنند، اما که چه؟ آنها در کنترل بر صدور و مسدود کردن حسابها، تفویض محدودیتهای برنامهنویسی، بازگشت تراکنش یا دسترسی به گراف تراکنشها با هم تفاوت بنیادین دارند.
در تمامی این ابعاد، یک ارز دیجیتال بانک مرکزی (CBDC) بیشتر به یک حساب بانکی شباهت دارد تا بیتکوین، و پیادهسازی CBDC در سطح بانک مرکزی بیشتر شبیه به یک شبکه کارت اعتباری است تا یک پروتکل تسویه همتابههمتا.
تاکنون، دادههای دنیای واقعی تمایل به تأیید دیدگاههای تردیدآمیز داشتهاند. ای-نایرا (eNaira)، علیرغم الزامات و مشوقها، مورد استقبال گسترده قرار نگرفته است؛ دقیقاً به این دلیل که شهروندان عادی، زمانی که حق انتخاب داشته باشند، ابزارهایی را که میشناسند و به آنها اعتماد دارند، به ابزارهایی که مدام از سوی دولت به آنها تحمیل میشود، ترجیح میدهند. تاکنون، شاخصهای پذیرش برای ای-یوآن (e-CNY) چین، واقعاً به نفع CBDC نیستند — حداقل در جاهایی که رمزارزها و CBDCها میتوانند آزادانه با هم رقابت کنند؛ استفاده از استیبلکوینها برای تجارت فرامرزی، علیرغم مخالفتهای رسمی حتی در داخل چین، با موفقیت ادامه یافته (و در بسیاری از موارد گسترش یافته است!). در ایالات متحده، رئیسجمهور ترامپ در ژانویه ۲۰۲۵ یک فرمان اجرایی را امضا کرد. این فرمان تجسمبخش یک موضع ایدئولوژیک خاص بود، اما در عین حال نشاندهنده این محاسبات بود که هزینههای سیاسی یک CBDC در آمریکا از مزایای فرضی آن بیشتر است — محاسباتی که محدود به هیچ دولت خاصی نیست و به اشکال مختلف در میان هر دو حزب انجام شده است.
استیبلکوینها شاخص آماری گویاتری خواهند بود. تتر (USDT) به تنهایی مسئول تسویه تریلیونها دلار در سال در تمامی زنجیرههاست، که در این میان، ترون به عنوان زنجیره پایه جهانی عمل میکند و اکثر تراکنشهای با حجم بالای تتر در شبکه ترون انجام میشوند. بیدلیل نیست که کاربران استیبلکوینها را به CBDCها ترجیح میدهند، حداقل در حوزههای قضایی که هر دو به صورت تئوری در دسترس هستند. خارج از چند بستر ملی با تعریف محدود، استیبلکوینها دسترسی به دلاری را فراهم میکنند که CBDCها قادر به انجام آن نیستند. آنها بدون ویژگیهای نظارتی و کنترلیِ CBDCها کار میکنند.
همچنین معمولاً کار با آنها کمهزینهتر است، بهویژه با در نظر گرفتن این موضوع که هزینه عملیاتی ارسال کارآمد USDT توسط ابزارهای مختلف مدیریت انرژی که در شبکه ترون برای پاسخگویی به همین نیاز توسعه یافتهاند، کاهش یافته است. استیبلکوینها این چالشها را مستقیمتر از هر CBDC در حال اجرای امروزی برطرف میکنند (کاربران USDT اهمیت چندانی به ساختار کارمزدها یا ارسال ارزان حوالهها به صورت فرامرزی و بدون واسطه نمیدهند).استدلال در مورد اینکه CBDCها در کجا باید مورد استفاده قرار گیرند، غیرمنطقی نیست — CBDCهای عمدهفروشی به عنوان شکلی از پول غیرمستقیم که نشاندهنده تسویه حسابهای بینبانکی است، مسیرهای پرداخت فرامرزی (مانند پروژه mBridge هماهنگشده توسط BIS که بانکهای مرکزی چین، امارات، تایلند و هنگکنگ را به هم متصل میکند) یا شاید برخی موارد استفاده از شمول مالی در مناطقی که واقعاً دسترسی محدودی به خدمات بانکی دارند. پروژههایی که از نظر فنی جالب هستند و برای موارد استفاده بسیار خاص خود ارزش واقعی دارند. آنها همچنین با مسئله CBDC خردهفروشی بسیار متفاوت هستند؛ موضوعی که تنها مسئله تأثیرگذار بر رابطه یک فرد عادی با پولش است. تمایز بین عمدهفروشی و خردهفروشی موضوعی است که اغلب توسط موافقان CBDC نادیده گرفته میشود و منتقدان بر آن پافشاری میکنند.
اصل در مقابل تقلید
هرگاه چیز اصلی در هر بازاری موفق شود، ترتیب رویدادها کاملاً مشخص است: نسخه بدلی به زودی با برندسازی مشابه و ماهیتی کاملاً متفاوت از راه میرسد. این شبیهسازی تقریباً همیشه توسط ذینفعانی حمایت میشود که از نبودِ نسخه اصلی سود بردهاند و رقابت با یک نسخه مدیریتشده را آسانتر از رقابت با راهکاری میدانند که واقعاً مشکل را حل کرده است. نسخه بدلی بر ویژگیهای سطحی که باعث موفقیت نسخه اصلی شده تمرکز میکند و به آرامی تمام ویژگیهای ساختاری که به آن ارزش میبخشید را حذف میکند. همه ما اگر تا به حال نسخه ارزانقیمت یک کالای برند را خریده باشیم، این الگو را دیدهایم.
CBDCها نسخه پولی این روند هستند.آزمون کلیدی این نیست که بازاریابی چگونه این ارز دیجیتال را توصیف میکند؛ بلکه این است که یک ابزار در کدام سمت خط میان تصورات مبهم کریپتویی و ابزارهای بانکی سنتی قرار میگیرد. آنچه در موارد مرزی رخ میدهد، ماهیت شما را تعریف میکند. آیا صادرکننده میتواند تراکنشها را بازگرداند؟ آیا صادرکننده میتواند حسابها را مسدود کند؟ آیا صادرکننده محدودیتی برای نحوه خرج کردن آنها اعمال میکند؟ آیا برای صادرکننده امکانپذیر است که انتقال وجه را برای دریافتکنندگان یا قلمروهای خاص محدود کند؟ آیا برای صادرکننده امکانپذیر است که تمام تراکنشها را تا یک شخص واحد ردیابی کند؟ در مورد یک CBDC، پاسخ به تمام این سوالات «بله» است — و این موضوع مستقیماً در اسناد طراحی نوشته شده است، حتی زمانی که پیامهای سیاسی سعی دارند به طور قطع خلاف آن را بیان کنند. در یک ارز دیجیتال غیرمتمرکز، پاسخ تمام این سوالات «خیر» خواهد بود و در نهایت هیچ اقدام سیاسی نمیتواند بدون مخدوش کردن معماری بنیادین خودِ شبکه، پاسخها را به «بله» تغییر دهد.
این دو با هم معادل نیستند. از یک دیدگاه بسیار کلی، آنها در یک دستهبندی اسمی یکسان — ارز دیجیتال — قرار میگیرند و دارای چند ویژگی ظاهری مشابه هستند، اما وقتی واقعاً به آن نگاه میکنید، در ماهیت هیچ چیز دیگری نمیتواند تا این حد از هم فاصله داشته باشد. این استدلال بارها و بارها در جامعه کریپتو علیه آن دسته از صاحبنظرانی که همچنان بر این قیاس پافشاری میکنند، مطرح شده است. در تمام این مدت، این استدلال درست بوده و اطلاعات حاصل از طرحهای آزمایشی CBDC نیز به تایید آن کمک کرده است. افرادی که خواهان آزادی بر دارایی خود هستند به سراغ ارزهای غیرمتمرکز میروند. کسانی که به دنبال سلطه پولی هستند به سمت CBDCها میروند. این فناوریها در خدمت اهداف کاملاً متفاوتی هستند و تظاهر به خلاف آن، اگرچه یک «جودوی مباحثاتی» خوب برای حامیان پولهای تحت کنترل دولت است، اما در واقع به روشن شدن فضای تصمیمگیری برای افرادی که آن را اتخاذ میکنند، کمکی نکرده است.
اگر بدانید به دنبال چه چیزی بگردید، تشخیص اینکه با نسخه اصلی طرف هستید یا یک تقلید، چندان دشوار نیست. آنچه نیاز است، کمی تعهد برای غرق نشدن در ویژگیهای ظاهری و در عوض تمرکز بر جنبههای معماری است؛ دقیقاً همان رویکردی که یک رمزارز واقعی را از صدها هزار مورد شرکتی یا دولتی متمایز میکند که صرفاً از ادبیات «ارز دیجیتال» استفاده کرده و تمام مفاهیم بنیادی را مهندسی معکوس میکنند. و همه چیز همیشه به یک سؤال ختم میشود: چه کسی تصمیم میگیرد که شما با پولتان چه کار کنید؟ در مورد یک CBDC (ارز دیجیتال بانک مرکزی)، صادرکننده مرجع نهایی است. در یک سکه واقعی، پاسخ این است: شما. باقی موارد همگی جزئیات هستند.
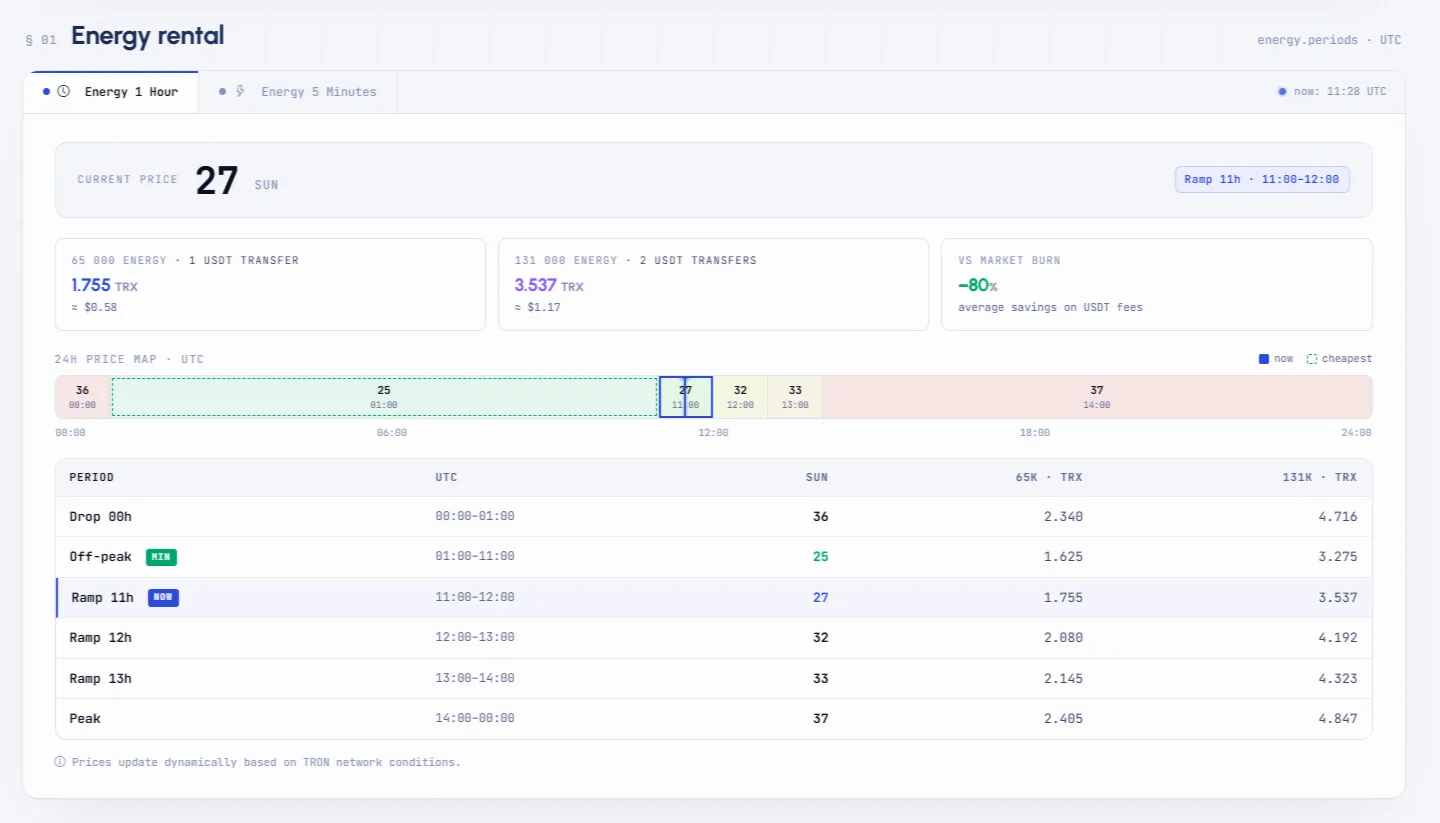
Netts به شما اجازه میدهد دقیقاً زمانی که قیمت در پایینترین سطح خود قرار دارد انرژی خریداری کنید و از اوج قیمت در ساعات شلوغی اجتناب کنید. فقط کافی است خود را به خرید در قیمت پایین و فروش در قیمت بالا ملزم کنید؛ آنگاه کیف پولهایتان از شما قدردانی خواهند کرد!