CBDC vs. Kripto: Mengapa Keduanya Bukan Hal yang Sama
Pandangan jernih tentang mengapa mata uang digital yang dibangun bank sentral secara struktural berlawanan dengan mata uang kripto yang mereka klaim ingin tiru.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
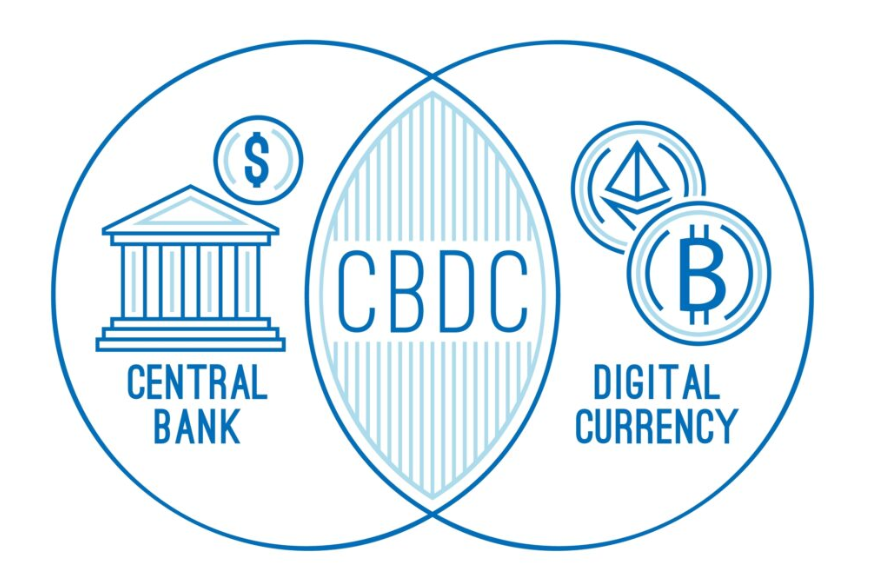
Pada saat mata uang kripto sudah bukan lagi sekadar hal aneh dan bertransformasi menjadi gerakan global — kira-kira ketika kapitalisasi pasar Bitcoin berhasil melampaui beberapa bank terbesar di dunia dan stablecoin mulai menyelesaikan transaksi bernilai triliunan setiap tahunnya — keuangan tradisional tidak menyambutnya dengan antusiasme. Yang muncul adalah kecemasan, disusul peniruan, kemudian langkah yang sangat spesifik untuk menciptakan sesuatu yang dari kejauhan terlihat seperti kripto, tetapi dari dekat sama sekali tidak mirip. Bank sentral di seluruh dunia mulai mengerjakan versi mereka sendiri dari apa yang mereka sebut Central Bank Digital Currencies (CBDC), dengan narasi promosi bahwa instrumen ini dapat memberikan semua yang diklaim diinginkan oleh para pendukung kripto — kecepatan, efisiensi, kenyamanan digital, uang yang dapat diprogram (programmable money) — tanpa segala kelemahan desentralisasi yang dianggap berbahaya.
Narasi promosi ini begitu efektif hingga sebagian besar media keuangan mulai menyebut CBDC sebagai "kripto bank sentral" atau "mata uang digital yang didukung pemerintah," frasa yang menyiratkan adanya kesamaan di antara keduanya pada tingkat yang sebenarnya tidak ada. Implementasi teknisnya berbeda. Tata kelolanya berbeda. Struktur insentifnya berbeda. Dan, yang paling krusial — jawaban atas pertanyaan tentang siapa yang memegang kendali atas apa yang Anda lakukan dengan uang Anda justru bertolak belakang secara mutlak. Kripto mendistribusikan kendali tersebut. CBDC berpotensi memusatkannya secara lebih menyeluruh daripada bentuk uang mana pun yang pernah ada sebelumnya.
Ini bukanlah sebuah kebetulan, ataupun dampak sampingan yang tak disengaja. Ini benar-benar merupakan inti dari perancangannya. Baik politisi, menteri keuangan, maupun lembaga penegak hukum tidak melihat Bitcoin lalu berkata bahwa dunia ini membutuhkan lebih banyak kebebasan finansial. Kesimpulan mereka justru menyatakan bahwa dunia membutuhkan jawaban tandingan terhadapnya — jawaban yang mampu menandingi fitur-fitur superfisial seperti kecepatan dan kenyamanan digital, sembari tetap mempertahankan, setidaknya dalam beberapa bentuk, seluruh pengawasan yang mulai hilang dari uang tunai fisik dan simpanan bank tradisional. CBDC adalah jawaban tersebut, dan membedakan antara CBDC dengan mata uang kripto yang ingin digantikannya merupakan salah satu pertanyaan literasi keuangan paling krusial dekade ini.
Dari Mana Asal Usul Idenya
CBDC paling mutakhir yang berhasil diterapkan adalah Sand Dollar Bahama, yang aslinya merupakan versi digital dari dolar Bahama yang dirilis pada Oktober 2020 oleh Bank Sentral Bahama untuk memfasilitasi inklusi keuangan di seluruh kepulauan yang tidak terjangkau bank fisik secara memadai. Sand Dollar mengalami tingkat adopsi tertentu dan membuktikan bahwa infrastruktur teknis CBDC ritel tetap dapat berjalan di yurisdiksi terbatas tanpa menimbulkan malapetaka. eNaira menyusul pada November 2020 ketika Nigeria bersiap meluncurkannya sebagai negara dengan ekonomi besar pertama yang memiliki CBDC, menempatkannya di posisi kedua. Terkait adopsi, perjalanan eNaira patut menjadi sorotan. Setelah lebih dari setahun, kurang dari satu persen warga Nigeria yang menggunakannya.
Inisiatif CBDC paling signifikan hingga saat ini, menurut standar wajar apa pun, adalah e-CNY milik Tiongkok (dikenal juga sebagai Digital Currency Electronic Payment tergantung dokumen pemerintah mana yang Anda rujuk). Riset di People's Bank of China dimulai sejak 2014 dan uji coba diluncurkan di beberapa kota hingga kurun 2019-2020, sebelum akhirnya mendapat dorongan besar selama Olimpiade Musim Dingin Beijing pada Februari 2022 ketika pengunjung asing dapat menggunakan e-CNY di lokasi tertentu, di transportasi umum, maupun gerai ritel. Namun, angka pasti volume transaksi — triliunan yuan dalam throughput kumulatif hingga 2025 — masih diperdebatkan di kalangan akademisi: apakah porsi terbesarnya berasal dari adopsi organik atau dari pembayaran promosi yang disalurkan pemerintah? Tidak ada perdebatan bahwa e-CNY merupakan CBDC ritel operasional fungsional terbesar di negara dengan ekonomi utama, dengan bank-bank sentral lain mengamatinya secara saksama sebagai desain referensi.
Pada tahun 2023, European Central Bank mengambil langkah persiapan menuju mata uang digitalnya sendiri yang diklaim kurang invasif, dengan desain teknis dan konsultasi pemangku kepentingan dijadwalkan antara sekarang hingga 2025. Perkiraan jadwal peluncuran: akhir 2020-an, bergantung pada persetujuan legislatif yang belum sepenuhnya diperoleh. Bank of England juga tengah menjajaki kemungkinan digital pound. India meluncurkan digital rupee dalam fase uji coba pada Desember 2022. Mulai tahun 2023, Rusia juga mulai menguji digital ruble. Proyek DREX di Brasil, yang merupakan singkatan dari direct resource exchange, telah menjalani pengujian skala luas sejak 2024. Lebih dari 130 negara — mencakup sekitar 98% dari PDB dunia — kini sedang meneliti, mengembangkan, atau menguji coba beberapa bentuk CBDC menurut pelacak CBDC Atlantic Council, dengan tiga mata uang telah diluncurkan sepenuhnya, puluhan berada dalam tahap uji coba, dan yang lainnya baru pada tahap desain awal.
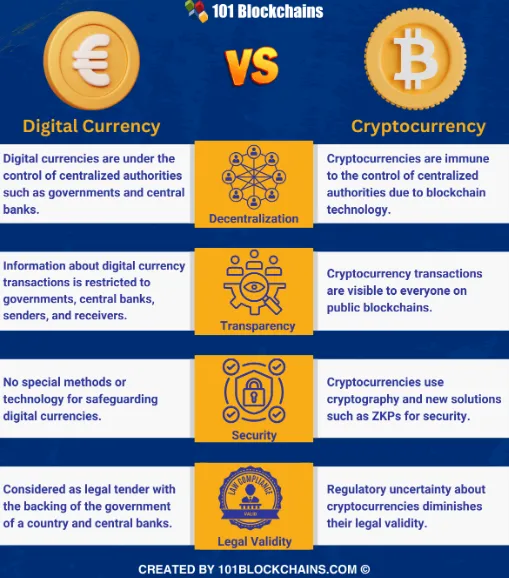
Sebagian besar infrastruktur teknis untuk proyek-proyek ini sebenarnya bukan blockchain dalam pengertian terdesentralisasi. Mayoritas CBDC yang diimplementasikan mengadopsi solusi teknologi distributed ledger yang terpusat atau berbasis izin (permissioned) — bank sentral, atau kelompok perantara resmi tertentu, menjalankan jaringan dan mengonfirmasi transaksi sembari menyimpan serta menyediakan akses ke catatan kanonikal data transaksi yang tervalidasi. Dengan kata lain, bank sentral adalah tolok ukur konsensus itu sendiri (tidak diperlukan mekanisme konsensus seperti dalam mata uang kripto). Istilah "digital" dalam CBDC merujuk pada bentuk fisiknya (form factor), bukan analog arsitektural terhadap mata uang kripto yang terdesentralisasi.
Catatan Penting di Balik Ketentuan
Elemen struktural utama yang membedakan CBDC dari mata uang kripto dan uang tunai fisik bukanlah bentuk digitalnya. Bank sentral menyebutnya "programabilitas" dalam dokumentasi teknis mereka, sementara para pengkritik secara gamblang menyebutnya sebagai "pengendalian atas cara Anda menggunakan uang Anda sendiri."
CBDC, jika dirancang secara tepat, dapat diprogram dengan cara yang tidak akan pernah bisa dilakukan oleh uang tradisional. Ini mencakup tanggal kedaluwarsa — dana yang harus digunakan sebelum waktu tertentu atau dikembalikan ke penerbit. Ini juga bisa memiliki batasan geografis — seperti dana yang hanya berfungsi di yurisdiksi atau kode pos tertentu. Dana tersebut dapat memuat pembatasan kategori pengeluaran — uang yang dapat digunakan untuk bahan makanan tetapi tidak untuk bensin, atau untuk pengasuhan anak tetapi bukan untuk hiburan. Instrumen ini dapat memiliki pembatasan waktu dalam sehari, pembatasan demografis, atau aturan apa pun yang ingin ditetapkan oleh otoritas penerbit pada tingkat protokol. Semua fitur ini bersifat teoritis, namun telah dicatat dalam dokumen kerja bank sentral dan bahkan terbukti, dalam beberapa kesempatan, melalui program percontohan. Nyatanya, klausul programabilitas memang ada dalam spesifikasi eNaira untuk situasi semacam ini. Begitu pula pada e-CNY. Hal ini juga dibahas secara eksplisit dalam dokumen desain euro digital, disertai serangkaian jaminan mengenai penggunaan opsi tersebut secara bertanggung jawab.
Oleh karena itu, idealisme dari para pendukung CBDC menganggap bahwa programabilitas adalah fitur, bukan kecacatan sistem — uang yang dapat diprogram memungkinkan penyaluran bantuan sosial yang lebih terarah, stimulus kebijakan moneter yang lebih efektif (baik ruang maupun skalanya), serta respons yang lebih cepat terhadap kondisi ekonomi. Penentang CBDC berpendapat bahwa infrastruktur apa pun yang dapat memberikan manfaat tersebut juga dapat memfasilitasi setiap metode paksaan finansial yang dapat dijalankan oleh rezim otoriter maupun pemerintah yang gegabah. Selain itu, sejarah perilaku pemerintah dengan kemampuan teknologi pengawasan dan penyensoran menunjukkan bahwa jika insentif politiknya mencukupi, upaya mengawasi, membungkam, mendeportasi, atau menindas para penentang pada akhirnya akan dicoba. Di yurisdiksi tempat pembatasan mata uang dan kontrol modal sudah menjadi alat kebijakan yang lumrah, ini bukanlah kekhawatiran teoritis belaka.
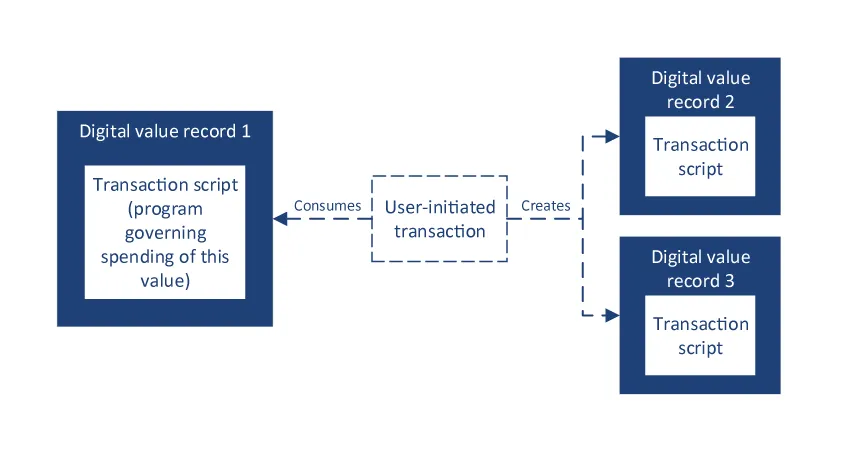
Namun kekhawatiran ini juga meluas ke dimensi privasi. Secara inheren, setiap transaksi dalam CBDC sepenuhnya transparan bagi bank sentral penerbit dan lembaga pemerintah mana pun yang diizinkan untuk menerima pembagian data. Dari sudut pandang bank sentral, transaksi uang tunai bersifat anonim. Simpanan bank juga terpantau — pemerintah (meski bukan satu otoritas terpusat kecuali bank menandainya) juga dapat melihat simpanan Anda di bank. Perlu dicatat bahwa transaksi mata uang kripto bersifat pseudonim (terlihat oleh semua orang dari buku besar publik, tetapi tidak terikat langsung dengan identitas tanpa penautan eksternal lebih lanjut). Transaksi CBDC membawa transparansi finansial ke dalam satu sudut pandang tunggal mutlak yang belum pernah terjadi sejak berkembangnya teknologi moneter. Klaim bahwa "jika Anda tidak menyembunyikan apa pun, Anda tidak perlu takut akan apa pun" adalah argumen yang selalu mendahului setiap ekspansi kekuasaan negara ke dalam kehidupan pribadi (dan aspek moneter kehidupan Anda adalah salah satu ranah paling krusial di mana argumen ini dapat disalahgunakan).
Hasil di Dunia Nyata vs. Respons Kripto
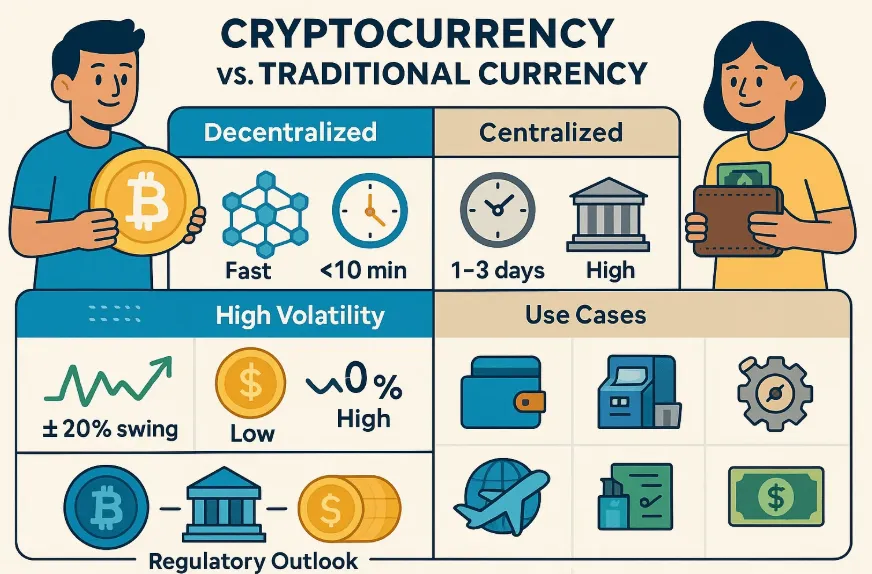
Reaksi komunitas mata uang kripto terhadap perkembangan CBDC sebagian besar bernada negatif, dan pandangan ini terartikulasikan lebih baik daripada komentar keuangan arus utama karena para penuturnya memiliki pemahaman lanskap teknis yang tidak dimiliki sebagian besar politisi dan jurnalis. Poin dasarnya adalah bahwa keduanya tidak sebanding; CBDC dan mata uang kripto memang sama-sama digital dan melibatkan tanda tangan kriptografis, tetapi lantas apa pengaruhnya? Keduanya berbeda dalam kontrol atas penerbitan dan pembekuan akun, delegasi pembatasan pemrograman, pembalikan transaksi, hingga akses ke grafik transaksi (transaction graph). Dalam semua dimensi tersebut, CBDC lebih mirip rekening bank daripada Bitcoin, dan implementasi CBDC di tingkat bank sentral lebih menyerupai jaringan kartu kredit daripada protokol penyelesaian peer-to-peer.
Sejauh ini, data dunia nyata cenderung memperkuat skeptisisme tersebut. eNaira, terlepas dari mandat dan berbagai insentif, belum diadopsi secara luas justru karena masyarakat biasa, ketika diberi pilihan, akan lebih memilih instrumen yang mereka pahami dan percayai daripada instrumen yang terus-menerus dijejalkan oleh pemerintah. Sejauh ini, metrik adopsi untuk e-CNY Tiongkok juga tidak benar-benar memihak CBDC — setidaknya di wilayah tempat kripto dan CBDC dapat bersaing secara bebas; penggunaan stablecoin untuk perdagangan lintas batas terus berjalan sukses (dan dalam banyak kasus kian meluas!), terlepas dari larangan resmi pemerintah bahkan di dalam wilayah Tiongkok itu sendiri. Di AS, Presiden Trump menandatangani perintah eksekutif pada Januari 2025. Perintah tersebut memanifestasikan posisi ideologis tertentu, tetapi juga mencerminkan kalkulasi bahwa biaya politik dari CBDC AS melampaui manfaat hipotetisnya — sebuah kalkulasi yang tidak terbatas pada satu pemerintahan saja dan telah dibuat lintas partai dalam berbagai bentuk.
Stablecoin akan terbukti menjadi tolok ukur data yang lebih indikatif. USDT sendiri menyumbang triliunan dolar dalam penyelesaian transaksi setiap tahun di seluruh jaringan blockchain, dengan TRON berfungsi sebagai base chain global tempat sebagian besar transaksi USDT bervolume tinggi berlangsung. Bukan tanpa alasan para pengguna lebih menyukai stablecoin daripada CBDC, setidaknya di yurisdiksi tempat keduanya secara teoritis tersedia. Di luar konteks nasional yang sempit, stablecoin memberikan eksposur dolar yang tidak dapat dihadirkan oleh CBDC. Stablecoin berfungsi tanpa fitur pengawasan seperti pada CBDC. Biayanya juga biasanya lebih murah untuk digunakan, terutama mengingat biaya operasional pengiriman USDT secara efisien telah ditekan oleh berbagai alat manajemen Energy yang dikembangkan di TRON khusus untuk melayani kebutuhan ini. Stablecoin menjawab titik-titik kendala ini secara lebih langsung daripada CBDC mana pun yang diterapkan saat ini (pengguna USDT tidak ambil pusing soal struktur biaya yang rumit, yang terpenting adalah transfer dana lintas batas secara murah dan tanpa perantara).
Tidak salah jika ada yang berargumen mengenai ranah di mana CBDC seharusnya digunakan — CBDC wholesale sebagai bentuk uang tidak langsung yang mewakili penyelesaian antarbank, jalur pembayaran lintas batas (misalnya salah satu proyek mBridge yang dikoordinasikan BIS yang menghubungkan bank-bank sentral di Tiongkok, UEA, Thailand, dan Hong Kong), atau mungkin beberapa use case inklusi keuangan di yurisdiksi yang benar-benar minim layanan perbankan (underbanked). Secara teknis, proyek-proyek ini menarik dan memiliki nilai nyata untuk use case yang sangat spesifik tersebut. Namun, hal itu sangat berbeda dengan wacana CBDC ritel, yang merupakan satu-satunya isu yang berdampak langsung pada hubungan masyarakat biasa dengan uang mereka. Perbedaan antara wholesale dan ritel adalah hal yang kerap disamarkan oleh pendukung CBDC dan terus ditekankan oleh para pengkritik.
Antara yang Orisinal dan Tiruan
Setiap kali sesuatu yang orisinal berhasil di pasar mana pun, ada pola kejadian yang pasti berulang: produk tiruan akan segera menyusul tak lama kemudian dengan branding serupa tetapi substansi yang sangat bertolak belakang. Simulasi ini hampir selalu didukung oleh pihak-pihak berkepentingan yang meraup keuntungan dari absennya produk autentik, serta merasa lebih mudah bersaing dengan versi yang dapat mereka kendalikan daripada dengan solusi yang benar-benar memecahkan masalah. Produk tiruan berfokus pada kualitas superfisial yang membuat versi orisinalnya sukses, lalu diam-diam melucuti semua karakteristik struktural yang membuatnya bernilai. Kita semua pernah melihat pola ini jika pernah membeli barang tiruan versi murah dari sebuah merek ternama. CBDC adalah versi moneter dari fenomena tersebut.
Ujian kuncinya bukanlah pada bagaimana materi pemasaran mendeskripsikan mata uang digital tersebut; melainkan di sisi mana instrumen itu berpijak di antara kesan kripto yang samar-samar dan instrumen bank tradisional. Apa yang terjadi pada skenario-skenario kritis (edge cases) adalah hal yang menentukan identitas sesungguhnya. Bisakah penerbit membatalkan transaksi? Bisakah penerbit membekukan akun? Apakah penerbit memiliki batasan tentang bagaimana Anda membelanjakannya? Apakah mungkin bagi penerbit untuk membatasi transfer bagi penerima atau wilayah tertentu? Apakah mungkin bagi penerbit untuk melacak semua transaksi kembali ke satu individu? Pada CBDC, jawaban untuk semua pertanyaan ini adalah ya — dan itu tertulis secara langsung dalam dokumen rancangannya, bahkan ketika narasi politik berusaha menyangkalnya. Dalam mata uang kripto yang terdesentralisasi, semua pertanyaan ini akan menghasilkan jawaban tidak, dan pada akhirnya tidak ada yang dapat dilakukan oleh kekuatan politik untuk mengubah jawaban tersebut menjadi ya tanpa merusak arsitektur fundamental jaringan itu sendiri.
Keduanya tidaklah setara. Dari tingkat yang sangat tinggi, keduanya memang masuk ke dalam kategori nominal yang sama — mata uang digital — dan memiliki segelintir atribut permukaan yang serupa. Namun ketika Anda benar-benar mengamatinya, tidak ada substansi yang bisa lebih bertolak belakang daripada ini. Argumen ini telah dilontarkan berulang kali di komunitas kripto untuk membantah para pengamat yang masih bersikeras menyamakannya. Seiring berjalannya waktu, argumen tersebut terbukti benar dan data dari program percontohan CBDC kian memperkuatnya. Mereka yang menginginkan kebebasan atas kekayaan mereka akan beralih ke mata uang terdesentralisasi. Mereka yang menginginkan dominasi moneter akan memilih CBDC. Kedua teknologi ini melayani tujuan yang sangat berbeda secara radikal, dan berpura-pura menganggapnya sama mungkin merupakan taktik debat yang cerdik bagi para pendukung uang kendali negara, tetapi sama sekali tidak membantu memperjelas lanskap keputusan bagi masyarakat yang menjalaninya.
Jika Anda tahu apa yang harus dicari, tidak terlalu sulit untuk membedakan mana yang orisinal dan mana yang tiruan. Yang dibutuhkan hanyalah komitmen untuk tidak terpaku hanya pada fitur luar, melainkan pada aspek arsitekturalnya. Langkah inilah yang memisahkan mata uang kripto yang sebenarnya dari ratusan ribu inisiatif korporat atau pemerintah yang sekadar meminjam istilah “cryptocurrency” namun membuang segala hal yang substansial. Dan semuanya selalu bermuara pada pertanyaan yang sama: siapa yang menentukan apa yang dapat Anda lakukan dengan uang Anda? Dalam kasus CBDC, penerbit adalah penentu kebenarannya. Jawaban dalam koin kripto sejati adalah: Anda sendiri. Segala hal lainnya hanyalah detail pelengkap.
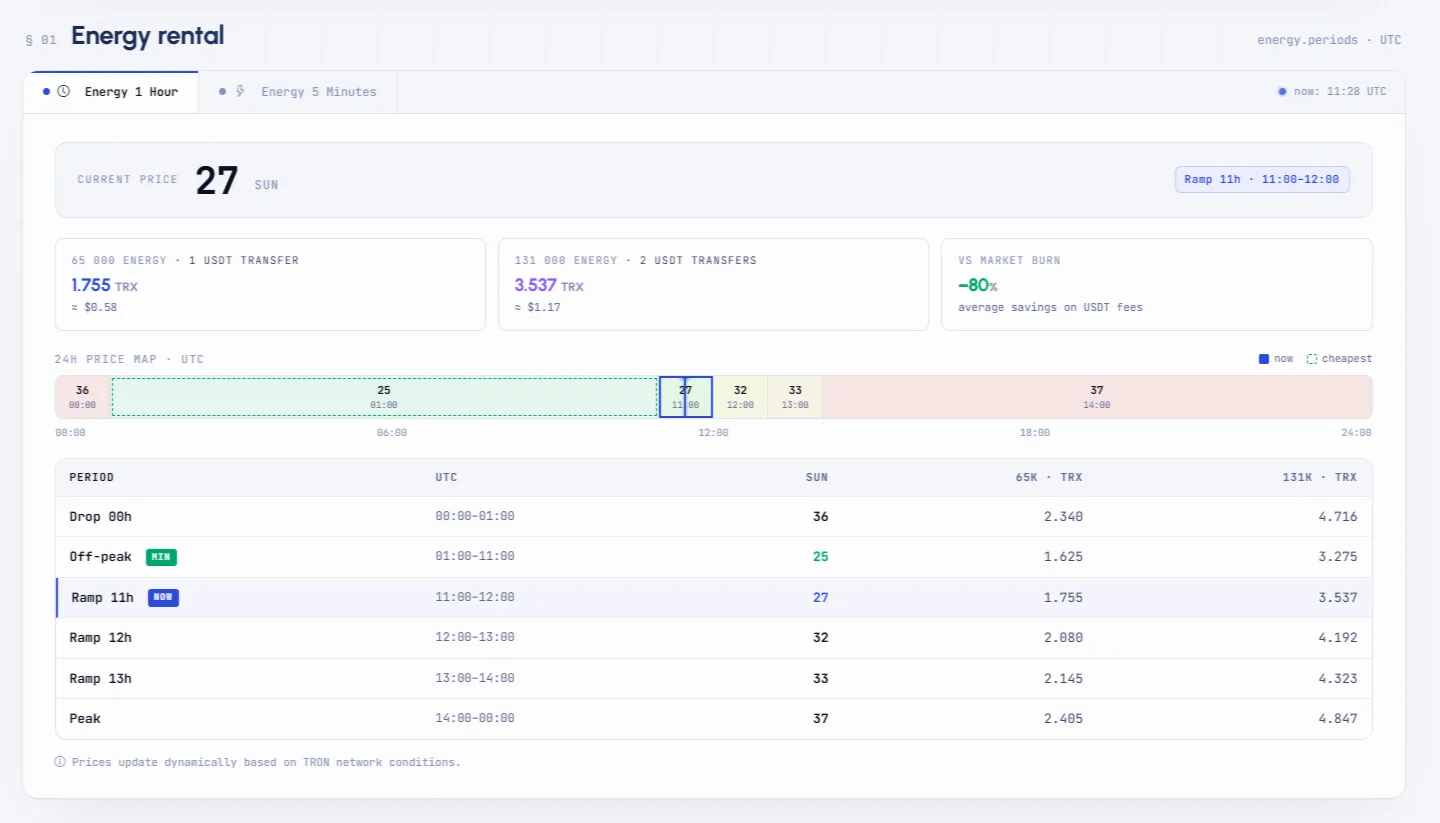
Netts memungkinkan Anda membeli Energy tepat saat harganya berada di titik terendah dan menghindari lonjakan harga pada jam-jam sibuk. Pastikan Anda disiplin untuk membeli di harga rendah dan menjual di harga tinggi — dompet Anda akan sangat berterima kasih!