CBDC проти крипти: чому це зовсім не одне й те саме
Тверезий погляд на те, чому цифрові валюти центральних банків структурно протилежні криптовалютам, які вони начебто копіюють.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
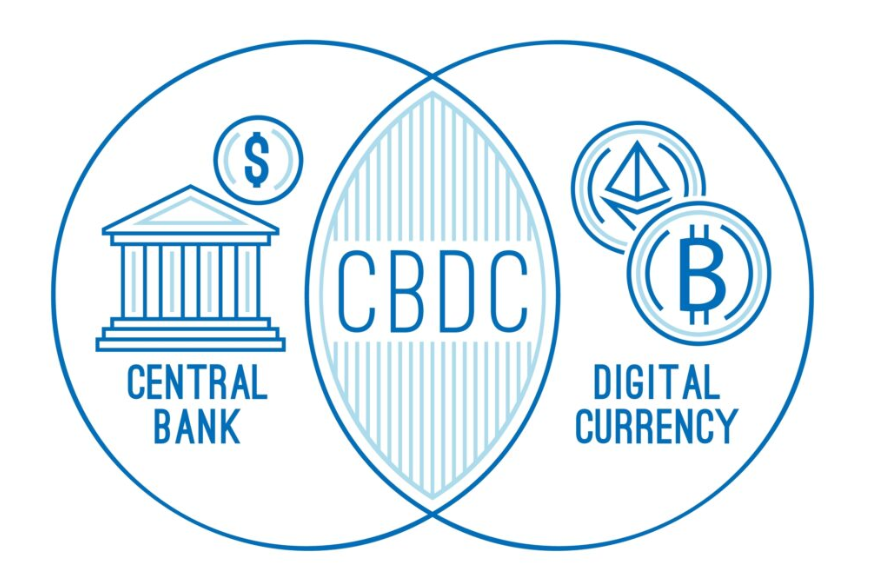
На той час, коли криптовалюта перестала бути дивиною і перетворилася на глобальний рух — приблизно коли ринкова капіталізація Bitcoin випередила деякі з найбільших банків світу, а розрахунки в стейблкоїнах сягнули трильйонів доларів на рік — традиційні фінанси не виявили захвату. Спочатку виникла тривога, потім спроба наслідування, а згодом — дуже конкретний крок зі створення чогось, що здалеку нагадувало крипту, а зблизька не мало з нею нічого спільного. Центральні банки по всьому світу почали працювати над власною версією під назвою «цифрові валюти центральних банків» (CBDC). Їхня рекламна пропозиція полягала в тому, що вони можуть запропонувати все, чого прагнули прихильники криптовалют — швидкість, ефективність, цифрову зручність, програмовані гроші — без жодного з цих підступних недоліків децентралізації.
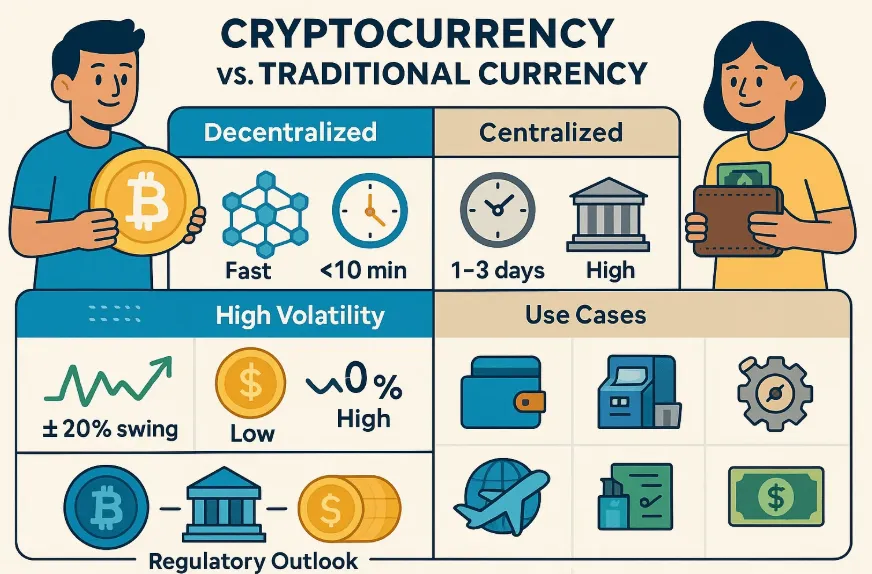
Ця подача виявилася настільки переконливою, що значна частина фінансової преси почала називати CBDC «криптовалютою центральних банків» або «державною цифровою валютою». Такі формулювання натякають на спорідненість між ними на рівні, якого насправді не існує. Технічні реалізації різні. Управління різне. Структури стимулів різні. І, що найважливіше, відповідь на питання «хто контролює, що ви робите зі своїми грошима?» є прямо протилежною. Крипта розподіляє цей контроль. CBDC здатні сконцентрувати його значно повніше, ніж будь-яка інша форма грошей в історії.
Це не випадковість і не побічний ефект. Це буквально вся суть їхнього дизайну. Ані політики, ані міністри фінансів, ані правоохоронні органи не дивилися на Bitcoin зі словами «цьому світові потрібно більше фінансової свободи». Їхній висновок полягав у тому, що світові потрібна відповідь на нього — така, що зможе повторити поверхневі риси, як-от швидкість і цифрову зручність, зберігши при цьому (принаймні в якійсь формі) весь контроль, який готівка та традиційні банківські депозити починали втрачати. CBDC — це і є ця відповідь. І вміння відрізняти CBDC від криптовалют, які вони покликані замінити, є одним із найважливіших питань фінансової грамотності цього десятиліття.
Звідки виникла ця ідея
Найпершою успішно впровадженою роздрібною CBDC став багамський Sand Dollar — цифрова версія багамського долара, випущена в жовтні 2020 року Центральним банком Багамських Островів для підвищення фінансової інклюзивності на архіпелазі, який не надто зручний для класичних банківських відділень. Sand Dollar здобув певну популярність і довів, що технічна інфраструктура роздрібних CBDC можлива в обмежених юрисдикціях без жодних катастроф. Наступною стала Нігерія, яка запустила eNaira в листопаді 2020 року як перша велика економіка з CBDC. Що стосується прийняття, шлях eNaira виявився показовим: через рік чи більше нею користувалося менше одного відсотка нігерійців.
Найбільш значущою ініціативою CBDC на сьогодні за всіма мірками є китайський e-CNY (також відомий як Digital Currency Electronic Payment залежно від урядового документа). Дослідження в Народному банку Китаю стартували у 2014 році, а пілотні проєкти запускалися в кількох містах упродовж 2019–2020 років. Головний поштовх відбувся під час Зимових Олімпійських ігор у Пекіні в лютому 2022 року, коли іноземні гості могли розраховуватися e-CNY на об'єктах, у транспорті чи торгових точках. Утім, абсолютні цифри обсягів транзакцій — трильйони юанів сукупного обороту до 2025 року — досі викликають суперечки в академічних колах: чи припадає левова частка на органічне використання, чи на роздані державою промо-виплати? Немає жодних сумнівів у тому, що e-CNY є найбільшою функціональною роздрібною CBDC серед провідних економік, і інші центробанки уважно вивчають її як еталонний проєкт.
У 2023 році Європейський центральний банк перейшов до підготовчих кроків щодо власної, менш нав'язливої цифрової валюти; технічне проектування та консультації із зацікавленими сторонами заплановані на період до 2025 року. Орієнтовні терміни: кінець 2020-х років за умови схвалення законодавцями, якого поки немає. Банк Англії також вивчає цифровий фунт. Індія запустила цифрову рупію в пілотному режимі в грудні 2022 року. З 2023 року Росія також почала тестувати цифровий рубль. Проєкт DREX у Бразилії (direct resource exchange) проходить масштабне тестування з 2024 року. Понад 130 країн, що становлять близько 98% світового ВВП, зараз досліджують, розробляють або пілотують певні форми CBDC згідно з трекером Atlantic Council: три валюти запущено повністю, десятки перебувають на стадії пілотів, а інші — лише на ранніх етапах проектування.
Основна частина технічної інфраструктури цих проєктів насправді не є блокчейном у децентралізованому розумінні. Більшість реалізованих CBDC використовують централізовані або permissioned-рішення розподіленого реєстру: центральний банк (або обрана група авторизованих посередників) управляє мережею, підтверджує транзакції, зберігає канонічні записи та надає доступ до них. Іншими словами, центральний банк і є джерелом консенсусу (тут немає потреби в механізмі консенсусу в криптовалютному розумінні). Слово «цифрова» в абревіатурі CBDC вказує лише на форм-фактор, а не на архітектурну схожість із децентралізованими криптовалютами.
Застереження дрібним шрифтом
Ключовий структурний елемент, що відрізняє CBDC від криптовалют і готівки, полягає зовсім не в цифровій формі. Центральні банки у своїй технічній документації називають це «програмованістю», а критики висловлюються простіше: «контроль над тим, як ви можете витрачати власні гроші».
CBDC за належного проєктування може бути запрограмована так, як звичайні гроші ніколи не могли бути. Це може включати термін придатності: кошти необхідно використати до певної дати, інакше вони повертаються емітенту. Це можуть бути географічні обмеження: наприклад, гроші працюють лише в конкретних регіонах або поштових індексах. Це можуть бути обмеження за категоріями витрат: кошти дозволено витрачати на продукти, але не на бензин, або на догляд за дітьми, але не на розваги. Це можуть бути обмеження за часом доби, демографічні рамки або будь-які правила, які орган емісії вирішить прописати на рівні протоколу. Усі ці функції не є теоретичними. Вони зафіксовані в робочих документах центробанків і навіть випробувані в пілотних програмах. У специфікаціях eNaira передбачено саме такі можливості. В e-CNY вони також є. Це прямо обговорюється в проєктній документації цифрового євро — щоправда, із запевненнями щодо відповідального використання таких опцій.
Прихильники CBDC стверджують, що програмованість — це перевага, а не вада. Мовляв, програмовані гроші забезпечують точнішу адресну соціальну допомогу, ефективніше монетарне стимулювання (за масштабом і охопленням) та швидку реакцію на економічні умови. Опоненти CBDC заперечують: будь-яка інфраструктура, здатна надати такі переваги, також відкриває шлях до будь-яких методів фінансового примусу в руках авторитарного чи просто недалекоглядного уряду. Історія поведінки держав із доступом до технологій стеження й цензури свідчить: за наявності політичних стимулів спроби стежити, змушувати мовчати, депортувати чи підкоряти інакодумців обов'язково відбудуться. У юрисдикціях, де валютні обмеження й контроль за рухом капіталу вже є звичним інструментом політики, це зовсім не теоретичне побоювання.
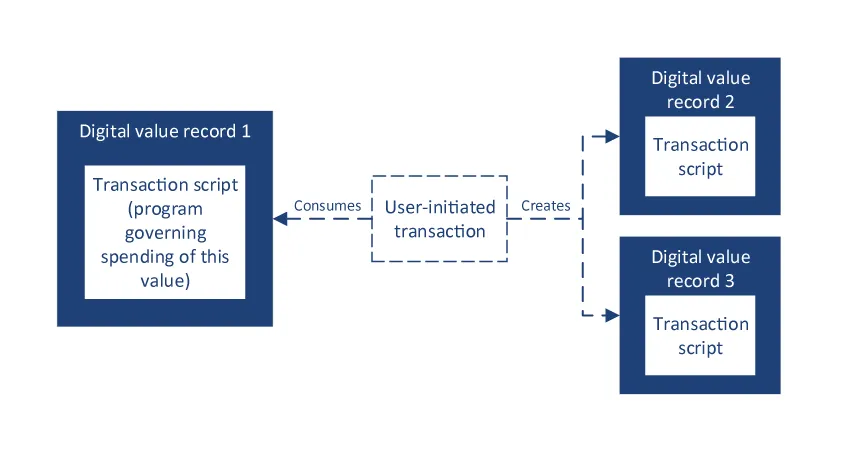
Ця проблема поширюється й на конфіденційність. Будь-яка транзакція в CBDC за замовчуванням є повністю прозорою для центробанку-емітента та будь-яких державних органів, з якими він вирішить поділитися даними. З точки зору центробанку операції з готівкою є анонімними. Банківські депозити також контролюються: уряд може побачити, що ви вносите на рахунки (хоча й не бачить цього централізовано в реальному часі без відповідного сигналу від банку). Криптовалютні транзакції є псевдонімними (їх бачить кожен у публічному реєстрі, але вони не прив'язані напряму до особи без додаткових зовнішніх даних). Транзакції в CBDC зводять фінансову прозорість до одного-єдиного центру контролю вперше за всю історію грошових технологій. Твердження «якщо вам нічого приховувати, вам нема чого боятися» — це аргумент, який завжди передував кожному наступу держави на приватне життя (і фінансова сторона вашого життя є однією з найвразливіших сфер для такого тиску).
Реальні результати проти реакції криптоспільноти
Реакція криптовалютної спільноти на розвиток CBDC була здебільшого негативною і водночас значно краще аргументованою, ніж коментарі представників традиційних фінансів. Причина в тому, що автори з криптоіндустрії розуміють технічний бік, якого більшість політиків і журналістів не знає. Головна теза полягає в тому, що їх не можна порівнювати. Так, і CBDC, і криптовалюта є цифровими та використовують криптографічні підписи, але яка різниця? Вони принципово відрізняються контролем над емісією та блокуванням рахунків, наявністю вбудованих обмежень, можливістю скасування транзакцій чи доступом до графа платежів. За всіма цими параметрами CBDC набагато ближча до банківського рахунку, ніж до Bitcoin, а впровадження CBDC центробанком більше нагадує платіжну мережу банківських карток, ніж peer-to-peer протокол розрахунків.
Поки що реальні дані свідчать на користь скептиків. Незважаючи на розпорядження та стимули, eNaira так і не набула широкого вжитку саме тому, що звичайні громадяни за наявності вибору віддають перевагу інструментам, які вони розуміють і яким довіряють, а не тим, що нав'язуються державою. Показники впровадження китайського e-CNY також навряд чи грають на користь CBDC там, де крипта й цифрові держвалюти можуть вільно конкурувати. Використання стейблкоїнів для транскордонної торгівлі успішно триває (а часто й розширюється!), незважаючи на офіційне несхвалення навіть усередині Китаю. У США президент Трамп підписав указ у січні 2025 року. Цей указ не лише закріпив певну ідеологічну позицію, але й відобразив розрахунок на те, що політичні витрати на американську CBDC перевищують її гіпотетичну вигоду — розрахунок, властивий не окремій адміністрації, а представникам різних партій у різних формах.
Стейблкоїни залишаються більш показовим індикатором. Тільки на USDT припадають трильйони доларів розрахунків щороку в різних мережах, а TRON слугує базовим світовим блокчейном, де відбувається більшість великих транзакцій у USDT. Користувачі не просто так віддають перевагу стейблкоїнам перед CBDC принаймні в тих юрисдикціях, де доступні обидва варіанти. За винятком кількох вузькоспецифічних національних кейсів, стейблкоїни дають доступ до доларової ліквідності, якої CBDC запропонувати не можуть. Вони працюють без вбудованих інструментів стеження, притаманних CBDC. Крім того, вони зазвичай дешевші у використанні, особливо з огляду на те, що операційні витрати на ефективне пересилання USDT знизилися завдяки різноманітним інструментам управління Energy, розробленим у мережі TRON під ці завдання. Стейблкоїни вирішують ці болючі питання пряміше, ніж будь-яка з нині розгорнутих CBDC (користувачам USDT важлива прозора структура комісій і можливість дешево переказувати кошти через кордон без посередників).
Можна знайти аргументи на користь того, де CBDC справді могли б стати в пригоді: оптові (wholesale) CBDC як форма міжбанківських розрахунків, транскордонні платіжні системи (наприклад, проєкт mBridge під егідою BIS, що об'єднує центробанки Китаю, ОАЕ, Таїланду та Гонконгу) або окремі випадки фінансової інклюзії в регіонах із погано розвиненим банкінгом. Це технічно цікаві проєкти з реальними перевагами для чітко окреслених сценаріїв. Але вони кардинально відрізняються від питання роздрібних (retail) CBDC — єдиного напряму, що напряму зачіпає відносини звичайної людини з її грошима. Прихильники CBDC часто розмивають межу між оптовими та роздрібними версіями, тоді як критики слушно наполягають на її чіткому розмежуванні.
Оригінал проти підробки
Щоразу, коли оригінальний продукт досягає успіху на ринку, розгортається знайомий сценарій: незабаром з'являється імітація зі схожим позиціонуванням і зовсім іншою суттю. За такою копією майже завжди стоять сили, які отримували вигоду від відсутності справжнього рішення і яким набагато легше конкурувати з керованою версією, ніж з інновацією, яка дійсно розв'язала проблему. Імітація бере поверхневі якості, що забезпечили оригіналові популярність, але непомітно видаляє всі фундаментальні властивості, які робили його цінним. Ми всі бачили це на прикладі дешевих копій відомих брендів. CBDC — це фінансовий аналог цієї тенденції.
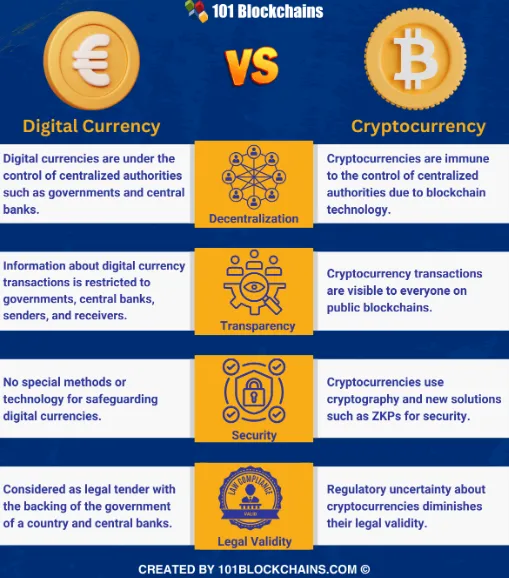
Головний тест полягає не в тому, як маркетинг описує цифрову валюту, а по який бік межі між криптою та традиційними банківськими інструментами вона перебуває. Суть визначається поведінкою в критичних випадках. Чи може емітент скасувати транзакцію? Чи може емітент заморозити рахунок? Чи має емітент обмеження щодо того, на що ви можете їх витратити? Чи здатний емітент заблокувати переказ конкретним одержувачам або в певні регіони? Чи може емітент зв'язати будь-яку транзакцію з конкретною людиною? У випадку з CBDC відповідь на всі ці питання ствердна — і це прямо записано в технічній документації, навіть коли політична риторика стверджує зворотне. У децентралізованій криптовалюті відповіддю на всі ці питання буде «ні», і політики ніяк не зможуть змінити це на «так» без руйнування фундаментальної архітектури мережі.
Ці речі не еквівалентні. На найвищому рівні вони належать до однієї формальної категорії — цифрові валюти — і мають спільні зовнішні атрибути. Але якщо подивитися глибше, за своєю суттю вони діаметрально протилежні. Цей аргумент криптоспільнота невпинно висуває проти експертів, які досі проводять між ними паралелі. Час довів слушність цієї позиції, і дані пілотів CBDC це лише підтверджують. Люди, які прагнуть контролювати власний капітал, обирають децентралізовані валюти. Ті, хто прагне монетарного домінування, роблять ставку на CBDC. Ці технології слугують діаметрально протилежним цілям, і вдавати інше — зручний риторичний прийом для лобістів державних грошей, який насправді лише заважає людям розібратися в ситуації.
Якщо знати, куди дивитися, відрізнити оригінал від підробки нескладно. Для цього потрібно лише не зупинятися на зовнішньому фасаді, а дивитися на архітектуру. Саме такий підхід дозволяє відокремити справжню криптовалюту від сотень тисяч корпоративних чи державних продуктів, які запозичують термінологію криптоіндустрії, вихолощуючи з неї весь реальний зміст. І все завжди зводиться до одного питання: хто вирішує, що ви можете робити зі своїми грошима? У випадку з CBDC цим джерелом істини є емітент. У справжній криптовалюті відповідь: ви самі. Все інше — лише деталі.
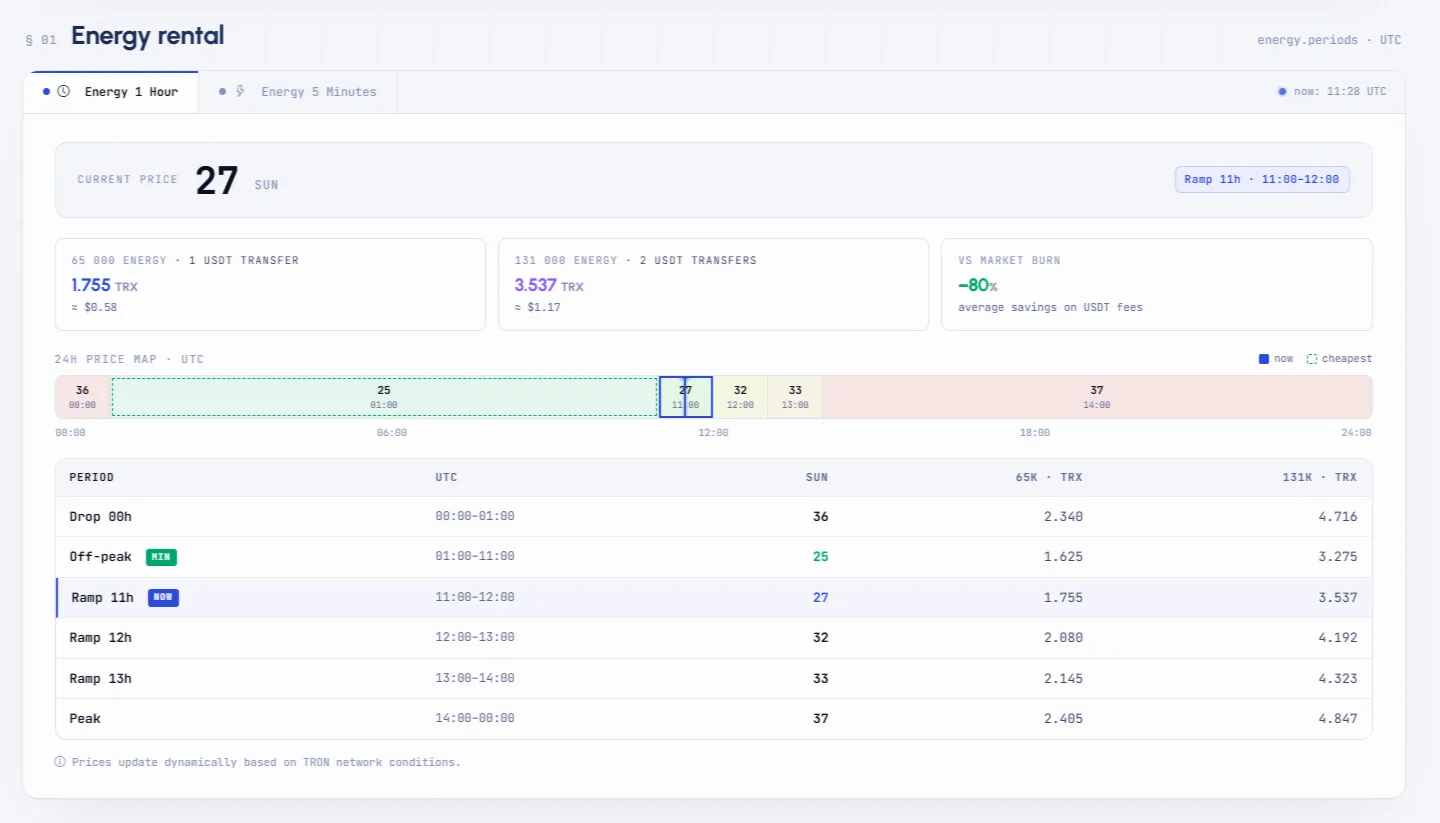
Netts дозволяє купувати Energy саме тоді, коли ціна найнижча, і уникати пікових навантажень у години пік. Головне — дотримуватися правила купувати дешево та продавати дорого, і ваші гаманці скажуть вам «дякую»!