CBDC vs. 暗号資産:両者が全くの別物である理由
中央銀行が発行するデジタル通貨が、その模倣対象とされる暗号資産とは構造的に正反対である理由を、客観的な視点から鋭く分析する。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
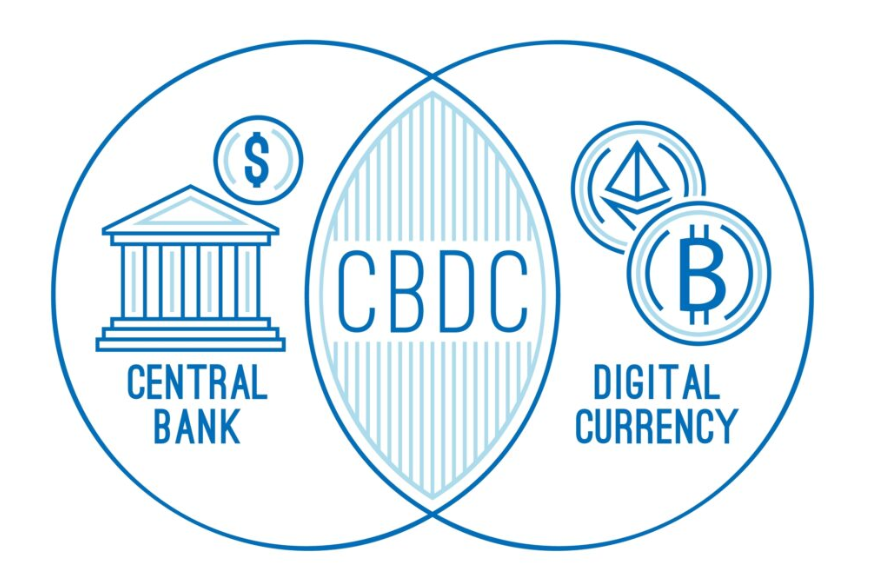
暗号資産が単なる珍しいものではなく、世界的なムーブメントとなった頃、つまりビットコインの時価総額が世界有数の銀行を上回り始め、ステーブルコインが年間数兆ドルの決済を行うようになった時期、伝統的金融機関が熱狂に包まれることはありませんでした。彼らが抱いたのは不安であり、次いで模倣、そして最終的には、遠目には暗号資産のように見えるものの、近くで見れば全くの別物であるという、非常に特殊な一歩を踏み出しました。世界中の中央銀行は、自ら「中央銀行デジタル通貨(CBDC)」と呼ぶ独自バージョンの開発に着手しました。そのセールストークは、暗号資産の支持者が求めていたもの、すなわちスピード、効率性、デジタルの利便性、プログラマブルマネーのすべてを、分散化に伴う「不都合な」欠点なしに提供できるというものでした。
このセールストークは非常に効果的であったため、多くの金融メディアがCBDCを「中央銀行の暗号資産」や「政府裏付けのデジタル通貨」と呼び始めました。しかし、こうした表現は、実際には存在しないレベルの両者の親和性を暗示しています。技術的な実装は異なります。ガバナンスも異なります。インセンティブ構造も異なります。そして何より重要なのは、「自分のお金をどう使うかを誰がコントロールしているのか」という問いに対する答えが、正反対であるということです。暗号資産はそのコントロールを分散させます。対照的にCBDCは、これまでのいかなる形態の通貨よりも、そのコントロールを完全に集中させる可能性を秘めているのです。
これは偶然でも外部要因でもありません。それこそが、文字通りこの設計の核心なのです。政治家も財務大臣も法執行機関も、ビットコインを見て「世界にはもっと金融の自由が必要だ」と考えたわけではありません。彼らの結論は、ビットコインに対する「回答」が必要だというものでした。それは、スピードやデジタルの利便性といった表面的な特徴を模倣しつつ、現金や従来の銀行預金が失いつつあった監視機能を、少なくとも何らかの形で維持できるものでした。
CBDCこそがその答えであり、CBDCと、それを置き換えるために作られた暗号資産(仮想通貨)を区別することは、今世紀において最も重要な金融リテラシーの課題の一つです。アイデアの起源
最近、導入に成功したCBDCはバハマの「サンド・ドル(Sand Dollar)」です。これは、実店舗型の銀行が普及しにくい群島地域において金融包摂を促進するため、2020年10月にバハマ中央銀行によって発行されたバハマ・ドルのデジタル版です。サンド・ドルはある程度の普及を見せ、限定的な管轄区域内であれば、大きな混乱を招くことなくリテール型CBDCの技術的インフラを構築できることを示しました。次いで、2020年11月に主要経済国として初めてCBDCの導入を決定したナイジェリアの「eナイラ(eNaira)」が第2位にランクインします。普及に関しては、eナイラのこれまでの歩みは注目に値します。導入から1年以上が経過しても、これを利用したナイジェリア国民は1%未満にとどまりました。
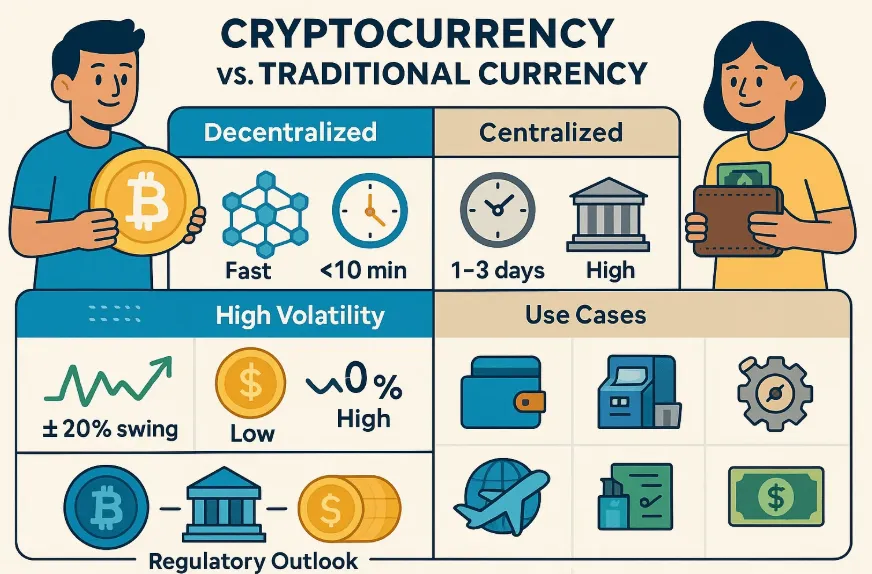
現在までで最も重要なCBDCの取り組みは、あらゆる妥当な基準に照らしても、中国の「e-CNY」(参照する政府文書によっては「デジタル通貨電子決済(DCEP)」とも呼ばれる)です。2014年に中国人民銀行で研究が開始され、2019年から2020年にかけて数都市でパイロット運用が展開されました。その後、2022年2月の北京冬季オリンピックで大々的な推進が行われ、外国人来訪者も一部の会場や交通機関、小売店でe-CNYを利用できるようになりました。しかし、取引高の絶対的な数値(2025年までの累積処理額は数兆元に達する)については、その大部分が自発的な利用によるものか、あるいは政府が配布した販促用の給付によるものか、学術界の間で依然として議論が分かれています。
e-CNYが、主要経済国において運用上機能している最大のリテール型CBDCであることに異論はなく、他の中央銀行もこれをリファレンスデザインとして注視している。2023年、欧州中央銀行(ECB)は、より侵襲性の低い独自のデジタル通貨に向けた準備段階へと移行した。現在から2025年にかけて技術設計とステークホルダーとの協議が予定されている。暫定的なスケジュールでは2020年代後半とされているが、まだ確保されていない立法上の承認が前提となる。また、イングランド銀行が検討を進めているデジタルポンドも活用されている。インドは2022年12月にデジタルルピーをパイロット段階で導入した。2023年からはロシアもデジタルルーブルのテストを開始している。ブラジルのDREXプロジェクト(Direct Resource Exchangeの略)は、2024年から広範なレベルでのテストが行われている。アトランティック・カウンシルのCBDCトラッカーによると、現在130カ国以上(世界全体のGDPの約98%に相当)が何らかの形でCBDCの研究、開発、またはパイロット運用を行っており、そのうち3つの通貨が完全にローンチされ、数十の通貨がパイロット段階にあり、その他は初期の設計段階に留まっている。
これらのプロジェクトの技術インフラの大部分は、分散型という意味でのブロックチェーンではない。実装されているCBDCの大部分は、中央集権型または許可型台帳技術ソリューションを採用している。つまり、中央銀行または選定された認可済みの仲介機関のグループがネットワークを運営し、取引を承認すると同時に、検証済みの正当な取引データの記録を保持し、それへのアクセスを提供する。言い換えれば、中央銀行自体が合意の主体であるため(暗号資産的な意味でのコンセンサスメカニズムは不要である)、CBDCにおける「デジタル」とは形態を指すものであり、分散型暗号資産のようなアーキテクチャ上の類似物を指すものではない。
細則における注意事項
CBDCを暗号資産や物理的な現金と区別する重要な構造的要素は、そのデジタルな形態ではない。 中央銀行はその技術文書の中でこれを「プログラマビリティ」と呼び、批判者たちは単に「自分のお金の使い道を制限すること」といった言葉で表現している。
CBDCは、適切に設計されれば、従来のお金では決して不可能だった方法でプログラミングが可能になる。これには「有効期限」が含まれる可能性がある。つまり、特定の時点までに使用されなければ発行者に返還される資金のことだ。また、「地理的制限」を設けることもできる。例えば、特定の管轄区域や郵便番号内でのみ機能する資金などだ。「支出カテゴリーの制限」を課すことも可能だ。食料品には使えるがガソリンには使えない、あるいは育児には使えるが娯楽には使えないといったお金である。時間帯による制限、人口統計学的な制限、あるいは発行主体がプロトコルレベルで設定することを決定したいかなるルールも適用できる。これらの機能はすべて理論上のものだ。これらは中央銀行のワーキングペーパーに記録されており、時にはパイロットプログラムを通じて実証されてきた。実際、eナイラ(eNaira)の仕様にはこのような状況を想定したプログラマビリティの規定が存在する。e-CNYも同様だ。デジタルユーロの設計文書でもこの点について明示的に議論されており、そのようなオプションの責任ある利用について、数々の保証がなされている。
したがって、CBDC推進派の理想によれば、プログラマビリティは「バグではなく機能」である。プログラマブル・マネーは、より精緻な福祉のターゲット化、より効果的な(範囲と規模の両面における)金融政策の刺激策、そして経済状況へのより迅速な対応を可能にする。一方、CBDCの反対派は、それらの利点を提供しうるいかなるインフラも、権威主義的あるいは単に短絡的な政府が実行可能なあらゆる金融的強制手段を可能にすると主張するだろう。そして、監視と検閲の技術的能力を持つ政府の行動に関する歴史を振り返れば、十分な政治的動機がある場合、反対者を監視し、沈黙させ、国外追放し、あるいは奴隷化することが、最終的には試みられることになるだろう。
通貨制限や資本規制がすでに確立された政策手段となっている国や地域において、これは理論上の懸念ではありません。
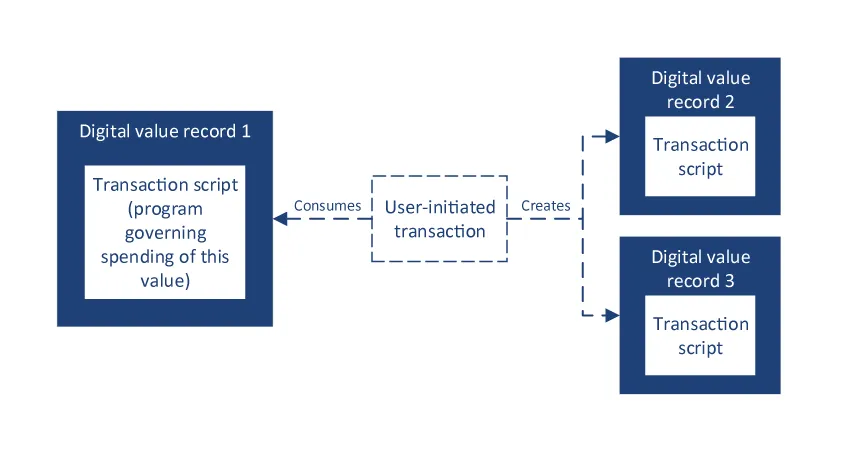
しかし、その懸念はプライバシーの側面にまで及びます。本質的に、CBDCにおけるいかなる取引も、発行元の中央銀行、および中央銀行がデータ共有を選択したあらゆる政府機関に対して完全に透明です。中央銀行の観点からは、現金取引は匿名です。銀行預金もまた公的なものです。政府は(銀行が報告しない限り、単一の中央当局ではありませんが)あなたが銀行に何を預けているかを確認することもできます。暗号資産の取引は仮名(パブリックレジャーから誰でも閲覧可能ですが、外部との紐付けがない限り、個人の身元に直接結びつくことはない)であることに注意してください。CBDCの取引は、貨幣技術の台頭以来、金融の透明性をかつてないほど一元的な監視下に置くことになります。「隠すことがなければ、恐れることもない」という主張は、国家権力が私生活に介入を強める際に常に持ち出されてきた議論です(そして、生活の金銭的な側面は、この議論が適用される最も重大な領域の一つです)。
現実世界での結果 vs. 暗号資産界の反応
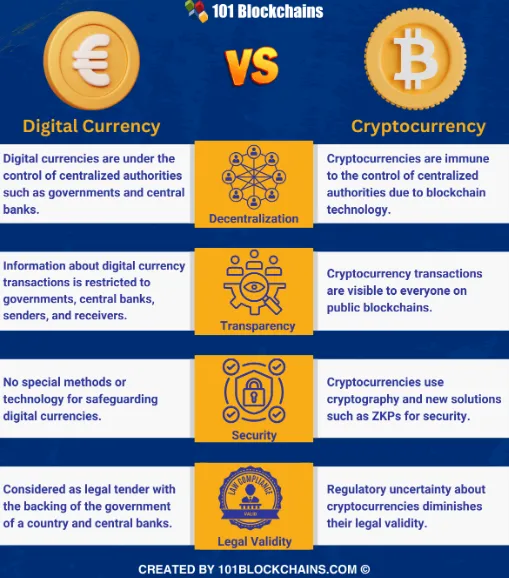
CBDCの開発に対する暗号資産コミュニティの反応は、そのほとんどが否定的です。しかし、その主張は主流の金融解説よりも明確に言語化されています。なぜなら、その執筆者たちは、ほとんどの政治家やジャーナリストが欠いている技術的な状況を理解しているからです。基本的なポイントは、両者は比較対象にならないということです。CBDCと暗号資産はどちらもデジタルであり、暗号署名を使用しますが、だから何だというのでしょうか? 両者は、発行や口座凍結の制御、プログラミング制限の委任、取引の取り消し、あるいはトランザクショングラフへのアクセス権において根本的に異なっています。
これらすべての側面において、CBDCはビットコインよりも銀行口座に近く、中央銀行レベルでのCBDCの実装は、ピアツーピアの決済プロトコルというよりもクレジットカードネットワークに近いものです。これまでのところ、現実世界のデータは懐疑的な見方を裏付ける傾向にあります。eナイラは、義務化やインセンティブにもかかわらず、広く普及していません。それはまさに、一般市民が選択肢を与えられた際、政府から絶えず売り込まれるものよりも、自分たちが理解し信頼している手段を好むからです。中国のe-CNYの普及指標に関しても、これまでのところCBDCに有利な状況ではありません。少なくとも暗号資産とCBDCが自由に競争できる環境においてはそうです。中国国内でさえ公式には認められていないにもかかわらず、クロスボーダー取引におけるステーブルコインの利用は順調に継続しており(多くの場合、拡大しています!)、成果を上げています。米国では、2025年1月にトランプ大統領が大統領令に署名しました。この命令は特定のイデオロギー的な立場を具現化したものでしたが、同時に、米国におけるCBDCの政治的コストがその仮定上の利益を上回るという計算も体現していました。これは単一の政権に限られた計算ではなく、さまざまな形で党派を超えてなされてきた判断です。
ステーブルコインは、より示唆に富むデータポイントとなるでしょう。USDTだけでも、全チェーンを通じて年間数兆ドルの決済を担っており、Tronネットワークにおいて、高額なUSDT取引の大部分が行われるグローバルなベースチェーンとして機能しています。少なくとも両方が理論的に利用可能な法域において、ユーザーがCBDCよりもステーブルコインを好むのにはそれなりの理由があります。少数の限定的な国家的文脈を除けば、ステーブルコインはCBDCには不可能なドルへのエクスポージャーを提供します。また、ステーブルコインはCBDCのような監視機能なしで動作します。
また、これらは通常、取引コストも低く抑えられています。特に、TRONネットワーク上でこのニーズに的確に応えるために開発された様々なエネルギー管理ツールにより、USDTを効率的に送金するための運用コストが削減されていることを考えれば、なおさらです。ステーブルコインは、現在運用されているどのCBDCよりも直接的にこれらの課題を解決しています(USDTのユーザーは、手数料体系や、仲介者を介さず安価に国境を越えて送金することについて、ほとんど懸念を抱いていません)。
CBDCがどこで使用されるべきかについて議論することは、決して不合理ではありません。例えば、銀行間決済を象徴する間接的な通貨としてのホールセール型CBDC、クロスボーダー決済基盤(中国、UAE、タイ、香港の中央銀行を繋ぐBIS主導のプロジェクト「mBridge」など)、あるいは銀行サービスが十分に普及していない地域における金融包摂のユースケースなどが考えられます。これらは、特定のユースケースにおいて真のメリットを持つ、技術的に興味深いプロジェクトです。しかし、これらはリテール型CBDCの問題とは大きく異なります。リテール型こそが、一般市民とお金の関係に影響を与える唯一の問題だからです。ホールセール型とリテール型の区別は、CBDC推進派によってしばしば曖昧にされ、批判派によって強く主張される点です。
オリジナル vs. 模倣品
どのような市場であれ、オリジナルの何かが成功を収めると、決まった一連の流れが生じます。すなわち、すぐに模倣品が登場し、似たようなブランディングを施しながらも、その実体は全く異なるという現象です。このような擬似品は、ほとんどの場合、本物が存在しないことで利益を得ていた利害関係者によって支持されます。彼らにとって、問題を実際に解決するソリューションと競うよりも、管理されたバージョンと競う方が容易だからです。模倣品は、オリジナルをヒットさせた表面的な特性に焦点を当て、その価値の源泉であった構造的な特徴を密かにすべて取り除いてしまいます。ブランド品の安価な類似品をディスカウントストアで購入したことがある人なら、誰もがこのパターンを目にしたことがあるはずです。
CBDCはこのトレンドの通貨版です。重要な判断基準は、マーケティングがそのデジタル通貨をどう説明するかではなく、その手段が「曖昧な暗号資産の印象」と「伝統的な銀行の手段」の境界線のどちら側に位置するかです。極限の状況(エッジケース)で何が起こるかによって、その本質が定義されます。発行者は取引を取り消すことができるか?発行者は口座を凍結できるか?発行者はその通貨の使い道に制限を設けているか?発行者は特定の受取人や地域への送金を制限できるか?発行者はすべての取引を特定の個人まで追跡できるか?CBDCの場合、これらすべての質問に対する答えは「イエス」です。そして、政治的なメッセージがどれほど断定的に否定しようとも、それは設計文書に直接記されています。分散型暗号資産においては、これらすべての質問に対する答えは「ノー」となります。そして、ネットワーク自体の根本的なアーキテクチャを損なわない限り、政治がその答えを「イエス」に変えるためにできることは、究極的には何もありません。
この両者は等価ではありません。俯瞰してみれば、両者は「デジタル通貨」という同じ名目上のカテゴリーに属し、いくつかの表面的な属性を共有していますが、その実態を深く掘り下げれば、これほどかけ離れたものはありません。この議論は、依然としてその類似性を主張する評論家たちに対し、暗号資産コミュニティ内で繰り返しなされてきました。終始、この主張は正しく、CBDCのパイロット運用から得られる情報はそれを裏付ける傾向にあります。自身の資産に対する自由を求める人々は分散型通貨に目を向け、通貨の支配権を求める人々はCBDCへと向かいます。これらの技術は根本的に異なる目的を果たすものであり、そうでないふりをすることは、国家管理の通貨を支持する人々にとって議論を有利に進めるための「柔道」のようなテクニックにはなりますが、実際に意思決定を行う人々にとって選択肢を明確にする助けにはなっていません。
何に注目すべきかを知っていれば、それが本物か模造品かを見分けるのは、それほど難しいことではありません。 必要なのは、表面的な特徴にとらわれず、設計上の本質(アーキテクチャ)に目を向けるというわずかな決意です。これこそが、本物の暗号資産と、「暗号資産」という言葉を使いながらその実質的な要素をすべて骨抜きにしている無数の企業や政府のプロジェクトを分かつ決定的な違いなのです。そして、それは常に同じ問いに行き着きます。「あなたのお金をどう使うかを決めるのは誰か?」という問いです。CBDCの場合、発行者が真実の源泉となります。本物の通貨における答えは「あなた」です。それ以外はすべて細かなディテールに過ぎません。
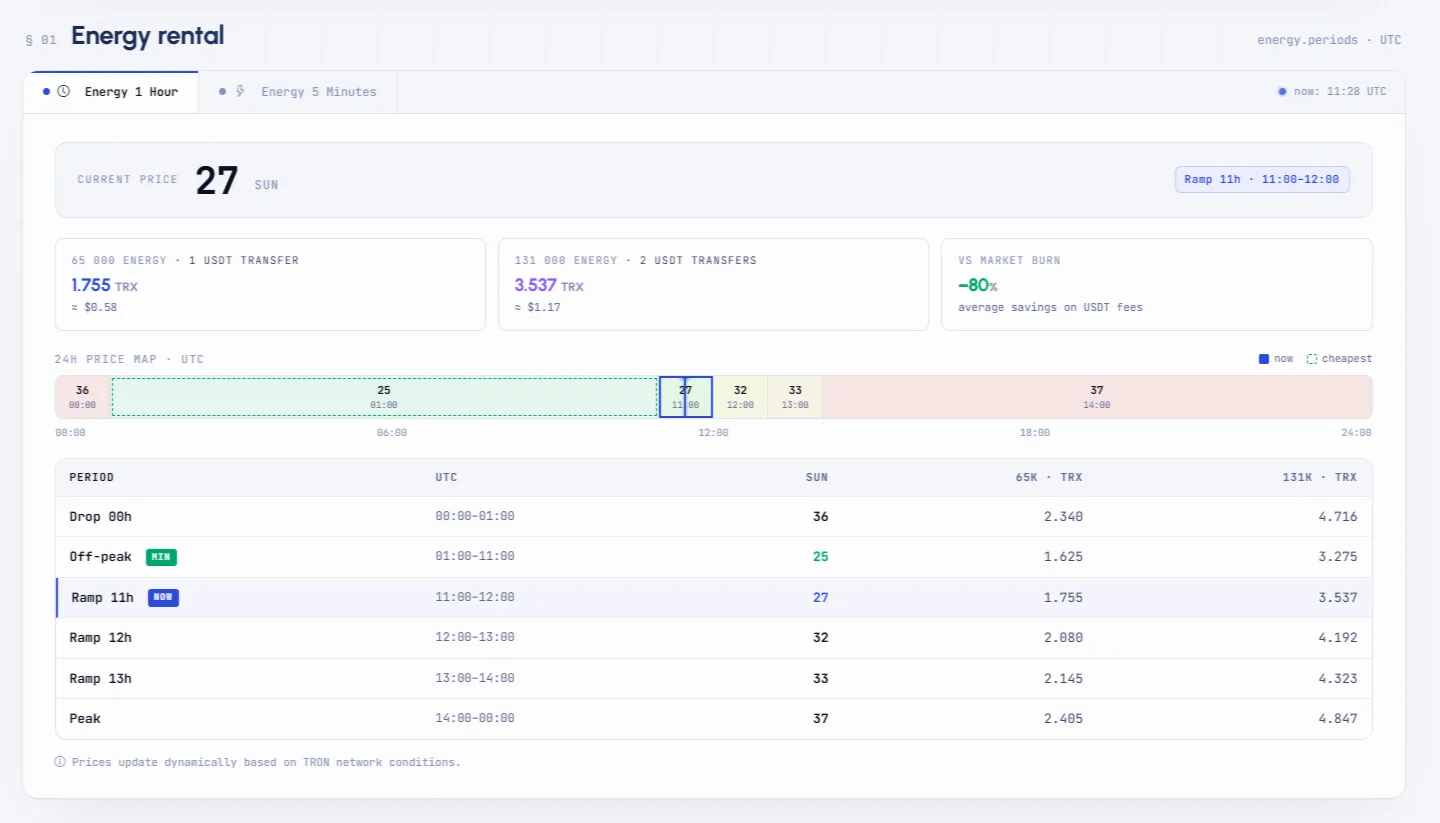
Nettsを利用すれば、価格が最安値のタイミングで正確にエネルギーを購入し、混雑時のピークを避けることができます。「安く買って高く売る」ことを徹底してください。そうすれば、あなたのウォレットも喜ぶ結果となるでしょう!