CBDC против криптовалют: почему это не одно и то же
Трезвый взгляд на то, почему цифровые валюты центральных банков по своей структуре являются полной противоположностью криптовалют, которые они якобы имитируют.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
К тому времени, когда криптовалюта перестала быть диковинкой и превратилась в глобальное движение — примерно тогда, когда рыночная капитализация биткоина сначала обошла показатели крупнейших банков мира, а объем расчетов в стейблкоинах стал исчисляться триллионами ежегодно — традиционные финансы не проявили особого энтузиазма. Сначала возникла тревога, затем подражание, а после — весьма специфический шаг по созданию чего-то, что издалека напоминало крипту, но вблизи не имело с ней ничего общего. Центральные банки по всему миру начали работу над собственной версией того, что они назвали «цифровыми валютами центральных банков» (CBDC), и их главным аргументом было то, что они могут предложить всё, чего якобы хотели сторонники криптовалют — скорость и эффективность, цифровое удобство, программируемые деньги — но без всех этих «коварных» недостатков децентрализации.
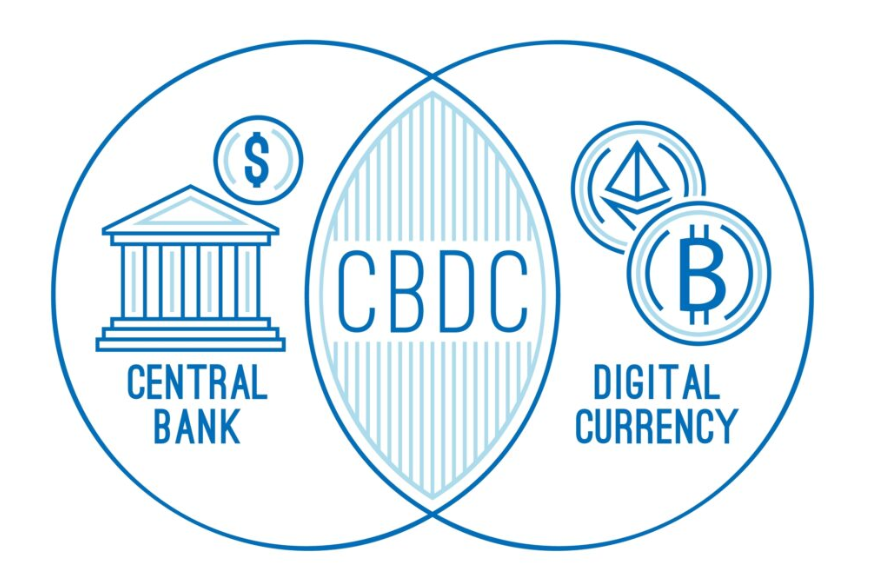
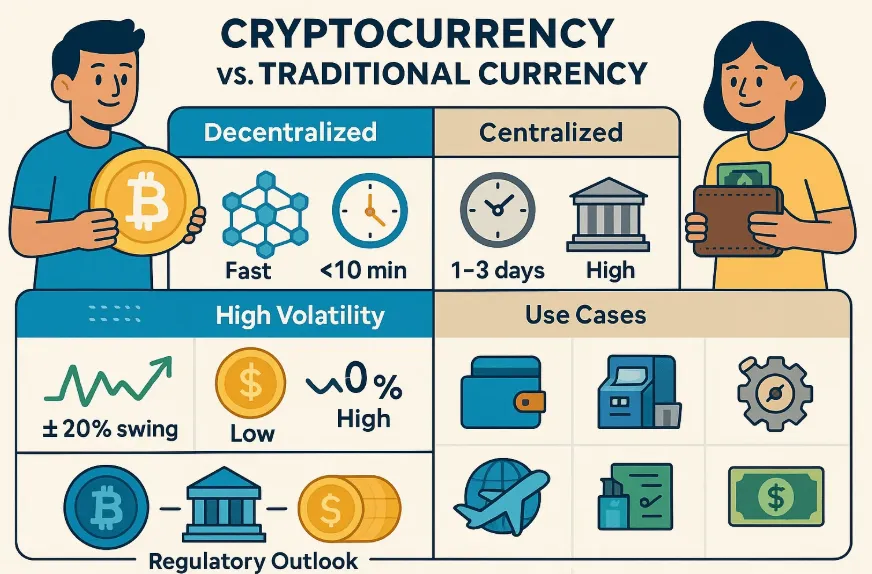
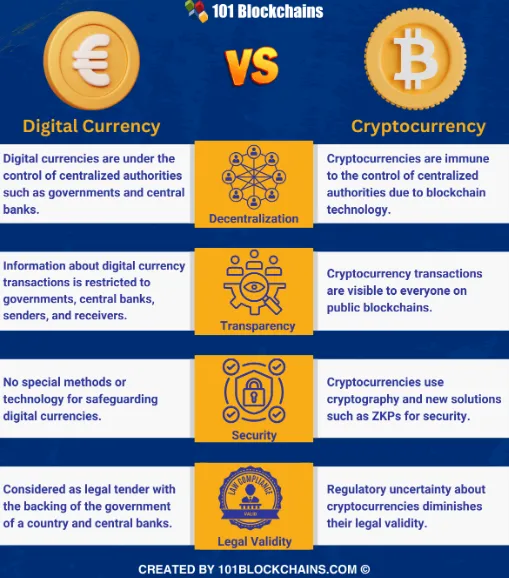
Этот аргумент оказался настолько убедительным, что значительная часть финансовой прессы начала называть CBDC «криптовалютой центрального банка» или «государственной цифровой валютой». Подобные формулировки подразумевают родство между ними на уровне, которого на самом деле не существует. Техническая реализация иная. Управление иное. Структуры стимулов иные. И, что важнее всего, ответ на вопрос о том, кто контролирует ваши действия с вашими деньгами, является диаметрально противоположным. Криптовалюта распределяет этот контроль. CBDC же обладают потенциалом концентрировать его в большей степени, чем любая другая форма денег в истории.
Это не случайность и не побочный эффект. В этом буквально заключается весь смысл их архитектуры. Ни политики, ни министры финансов, ни правоохранительные органы, глядя на биткоин, не решили, что миру нужно больше финансовой свободы. Их вывод заключался в том, что миру нужен ответ на него — ответ, который мог бы соответствовать поверхностным характеристикам, таким как скорость и цифровое удобство, сохраняя при этом, хотя бы в какой-то форме, весь тот надзор, который начали утрачивать наличные деньги и традиционные банковские депозиты.
ЦФЦБ — это ответ, и умение отличать ЦФЦБ от криптовалют, для замены которых они были созданы, является одним из наиболее значимых вопросов финансовой грамотности этого десятилетия.Происхождение идеи
Последней из успешно развернутых ЦФЦБ стал багамский Sand Dollar — изначально цифровая версия багамского доллара, выпущенная в октябре 2020 года Центральным банком Багамских Островов для повышения доступности финансовых услуг на архипелаге, не слишком приспособленном для работы традиционных банков. Sand Dollar получил определенное распространение и показал, что техническая инфраструктура розничных ЦФЦБ вполне жизнеспособна в рамках отдельных юрисдикций и без каких-либо катастрофических последствий. В ноябре 2020 года Нигерия начала подготовку к запуску eNaira, став первой крупной экономикой с собственной ЦФЦБ, что ставит её на второе место. Что касается внедрения, путь eNaira оказался весьма примечательным: спустя год или более ею воспользовалось менее одного процента нигерийцев.
Самой значимой инициативой в области ЦФЦБ на сегодняшний день, по всем объективным меркам, является китайский e-CNY (также известный как Digital Currency Electronic Payment, в зависимости от того, на какой государственный документ ссылаться). Исследования в Народном банке Китая начались еще в 2014 году, а пилотные проекты развертывались в нескольких городах в 2019–2020 годах, прежде чем произошел мощный рывок во время зимних Олимпийских игр в Пекине в феврале 2022 года. Тогда иностранные посетители получили возможность использовать e-CNY непосредственно на спортивных объектах, в транспорте или в розничной торговле. Однако абсолютные показатели объема транзакций — триллионы юаней совокупного оборота к 2025 году — все еще вызывают споры в академической среде: была ли львиная доля этого объема результатом органического спроса или же следствием государственных стимулирующих выплат?
Неоспоримым фактом является то, что e-CNY — это крупнейшая операционно функционирующая розничная CBDC среди всех ведущих экономик, на которую другие центральные банки внимательно смотрят как на эталонную модель.В 2023 году Европейский центральный банк предпринял подготовительные шаги к созданию собственной менее инвазивной цифровой валюты, при этом техническое проектирование и консультации с заинтересованными сторонами намечены на период до 2025 года. Ориентировочные сроки: конец 2020-х годов, при условии получения законодательного одобрения, которое еще не гарантировано. Также учитываются наработки по цифровому фунту от Банка Англии. Индия запустила пилотную фазу цифровой рупии в декабре 2022 года. С 2023 года Россия также начала тестирование цифрового рубля. Проект DREX в Бразилии (аббревиатура от direct resource exchange — прямой обмен ресурсами) проходит широкомасштабное тестирование с 2024 года. Согласно трекеру CBDC Атлантического совета, более 130 стран, на долю которых приходится около 98% мирового ВВП, в настоящее время исследуют, разрабатывают или пилотируют ту или иную форму CBDC; при этом три валюты уже полностью запущены, десятки находятся на стадии пилотного тестирования, а остальные — лишь на ранних этапах проектирования.
Основная часть технической инфраструктуры этих проектов не является блокчейном в децентрализованном понимании этого слова. Большинство внедряемых CBDC используют технологию централизованного реестра или реестра с ограниченным доступом (permissioned ledger) — центральный банк или избранная группа авторизованных посредников управляет сетью и подтверждает транзакции, сохраняя и предоставляя доступ к проверенным каноническим записям данных о транзакциях. Иными словами, поскольку центральный банк сам является инстанцией, определяющей консенсус, необходимость в механизме консенсуса в криптографическом смысле отсутствует. Слово «цифровая» в названии CBDC относится к форм-фактору, а не является архитектурным аналогом децентрализованной криптовалюты.
Оговорка мелким шрифтом
Ключевым структурным элементом, отличающим CBDC от криптовалют и наличных денег, является вовсе не их цифровая форма.
Центральные банки в своей технической документации называют это «программируемостью», в то время как их критики выражаются прямо: что-то вроде «контроля над тем, как вы можете использовать собственные деньги».CBDC, при правильном проектировании, может обладать такими возможностями программирования, которые никогда не были доступны традиционным деньгам. Это может включать срок действия — средства, которые необходимо использовать до определенного момента времени, иначе они будут возвращены эмитенту. Также могут быть географические ограничения — например, средства, которые действуют только в определенных юрисдикциях или почтовых индексах. Могут быть введены ограничения по категориям расходов — деньги, которые можно потратить на продукты, но не на бензин, или на уход за детьми, но не на развлечения. Возможны ограничения по времени суток, демографические ограничения или любое другое правило, которое эмитент решит установить на уровне протокола. Все эти функции пока носят теоретический характер. Они зафиксированы в рабочих документах центральных банков и в ряде случаев даже апробированы в рамках пилотных программ. В спецификации eNaira действительно предусмотрены положения о программируемости для подобных ситуаций. То же самое относится и к e-CNY. Это прямо обсуждается в проектной документации цифрового евро, сопровождаясь множеством заверений об ответственном использовании такой опции.
Таким образом, сторонники CBDC убеждены, что программируемость — это преимущество, а не изъян: программируемые деньги позволяют более точно распределять социальную помощь, обеспечивать более эффективное стимулирование денежно-кредитной политики (как по охвату, так и по объему) и быстрее реагировать на экономические условия. Оппоненты же CBDC утверждают, что любая инфраструктура, обеспечивающая подобные преимущества, может также стать инструментом любого метода финансового принуждения в руках авторитарного или просто недальновидного правительства; и что история поведения государств, обладающих технологическими возможностями для слежки и цензуры, такова, что при наличии достаточных политических стимулов попытки слежки, подавления, депортации или порабощения инакомыслящих рано или поздно будут предприняты.
В юрисдикциях, где валютные ограничения и контроль за движением капитала уже являются устоявшимся инструментом политики, это не просто теоретическое опасение.
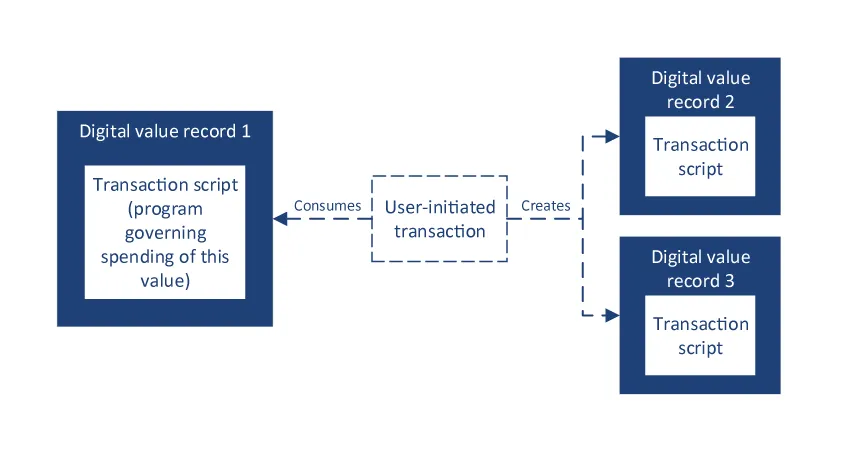
Тем не менее, эти опасения распространяются и на сферу конфиденциальности. По своей сути любая транзакция в CBDC полностью прозрачна для выпускающего центрального банка и любого государственного органа, с которым он решит поделиться данными. С точки зрения центрального банка, операции с наличными анонимны. Банковские депозиты также открыты для надзора — правительство (но не единый центральный орган, если только банк не пометит транзакции как подозрительные) также может видеть, что именно вы вносите в банки. Обратите внимание, что криптовалютные транзакции псевдонимны (видны всем в публичном реестре, но не привязаны напрямую к личности без дополнительных внешних связей). Транзакции CBDC обеспечивают беспрецедентную прозрачность для единого центра контроля, чего не наблюдалось с момента появления денежных технологий. Утверждение «если вам нечего скрывать, вам нечего бояться» — это аргумент, который всегда предшествовал любому усилению государственной власти в частной жизни (а финансовая сторона вашего существования — одна из самых значимых сфер, против которых может быть использован этот аргумент).
Реальные последствия против реакции криптосообщества
Реакция криптовалютного сообщества на разработку CBDC была в основном негативной, и она сформулирована более четко, чем комментарии представителей традиционных финансов, поскольку авторы обладают пониманием технического ландшафта, которого не хватает большинству политиков и журналистов. Основной тезис заключается в том, что они несопоставимы; и CBDC, и криптовалюта могут быть цифровыми и использовать криптографические подписи, но что с того? Они различаются в вопросах контроля над эмиссией и замораживанием счетов, делегирования программных ограничений, возможности отмены транзакций или доступа к графу транзакций.
Во всех этих аспектах CBDC больше напоминает банковский счет, чем биткоин, а внедрение CBDC на уровне центрального банка больше похоже на сеть кредитных карт, чем на протокол пиринговых расчетов.На данный момент реальные данные скорее подтверждают скептицизм. eNaira, несмотря на указы и стимулы, не получила широкого признания именно потому, что рядовые граждане, имея выбор, предпочитают понятные и заслуживающие доверия инструменты тем, которые им постоянно навязывает правительство. Что касается показателей внедрения китайского e-CNY, то они пока не в пользу CBDC — по крайней мере там, где криптовалюты и CBDC могут свободно конкурировать; использование стейблкоинов для трансграничной торговли успешно продолжается (а во многих случаях и расширяется!), несмотря на официальное неодобрение даже внутри Китая. В США президент Трамп подписал исполнительный указ в январе 2025 года. Этот указ стал воплощением определенной идеологической позиции, но также отразил расчет, согласно которому политические издержки от создания американской CBDC превышают ее гипотетические выгоды — и этот расчет не ограничивается какой-то одной администрацией, а в различных формах разделяется представителями обеих партий.
Стейблкоины станут более показательным индикатором. Один только USDT обеспечивает расчеты на триллионы долларов ежегодно во всех сетях, при этом Tron служит глобальной базовой сетью, и именно в сети Tron проходит большая часть высокообъемных транзакций USDT. Пользователи не зря предпочитают стейблкоины вместо CBDC, по крайней мере в тех юрисдикциях, где теоретически доступны оба варианта. За исключением нескольких узкоспециализированных национальных контекстов, стейблкоины обеспечивают доступ к доллару, который CBDC предоставить не могут. Они работают без функций надзора, присущих CBDC. С ними также обычно дешевле работать, особенно учитывая, что операционные расходы на эффективную отправку USDT были снижены благодаря различным инструментам управления Энергией, разработанным в сети Tron специально для этой цели. Стейблкоины решают эти проблемы более эффективно, чем любая из внедряемых сегодня ЦВЦБ (пользователей USDT мало заботит структура комиссий или возможность дешево отправлять трансграничные переводы без посредников).
Вполне разумно привести аргументы в пользу того, где именно следует использовать ЦВЦБ — оптовые ЦВЦБ как форма косвенных денег, представляющих расчеты между банками, каналы трансграничных платежей (например, любой из координируемых БМР проектов mBridge, связывающих центральные банки Китая, ОАЭ, Таиланда и Гонконга) или, возможно, некоторые сценарии обеспечения финансовой доступности в юрисдикциях с действительно слабым охватом банковскими услугами. Это технически интересные проекты, имеющие реальную ценность для своих специфических сценариев использования. Они также сильно отличаются от вопроса розничных ЦВЦБ, который является единственным вопросом, влияющим на отношения обычного человека с его деньгами. Различие между оптовыми и розничными решениями — это то, что сторонники ЦВЦБ часто игнорируют, а критики, напротив, подчеркивают.
Оригинал против имитации
Всякий раз, когда что-то оригинальное добивается успеха на любом рынке, наступает четкая последовательность событий: вскоре появляется имитация с похожим брендингом, но совершенно иным содержанием. Симуляция почти всегда поддерживается кругами, которые извлекали выгоду из отсутствия подлинного продукта и которым проще конкурировать с управляемой версией, чем с решением, которое действительно устранило проблему. Имитация фокусируется на поверхностных качествах, которые сделали оригинал хитом, и незаметно убирает все структурные характеристики, составлявшие его ценность. Мы все видели этот паттерн, если когда-либо покупали дешевую версию брендового товара в дисконт-центре. CBDC — это денежное воплощение этого тренда.
Главный критерий — не то, как маркетинг описывает цифровую валюту, а то, по какую сторону границы находится инструмент: между расплывчатыми представлениями о криптовалютах и традиционными банковскими инструментами. То, что происходит в крайних случаях, и определяет суть системы. Может ли эмитент отменять транзакции? Может ли эмитент замораживать счета? Есть ли у эмитента ограничения на то, как вы можете их тратить? Может ли эмитент ограничивать переводы для определенных получателей или территорий? Может ли эмитент отследить все транзакции до конкретного человека? В случае с CBDC ответ на все эти вопросы — «да», и это прописано непосредственно в проектной документации, даже если политическая риторика пытается утверждать обратное. В децентрализованной криптовалюте ответом на все эти вопросы будет «нет», и политика в конечном счете ничего не сможет с этим поделать, не нарушив фундаментальную архитектуру самой сети.
Эти две вещи не эквивалентны. На самом верхнем уровне они попадают в одну номинальную категорию — цифровые валюты — и обладают несколькими схожими поверхностными атрибутами, но если присмотреться, по сути они максимально далеки друг от друга. Этот аргумент неоднократно приводился в криптосообществе в противовес экспертам, которые до сих пор настаивают на этой аналогии. Этот довод всегда был верным, и данные пилотных проектов CBDC лишь подтверждали его. Люди, стремящиеся к свободе распоряжения своим капиталом, выбирают децентрализованные валюты. Те же, кто жаждет монетарного доминирования, склоняются к CBDC. Эти технологии служат радикально разным целям, и попытки доказать обратное — не более чем риторическое дзюдо сторонников подконтрольных государству денег, которое на самом деле не помогает прояснить пространство для принятия решений тем, кто их принимает.
Если знать, на что обращать внимание, нетрудно отличить оригинал от имитации. Требуется лишь немного решимости, чтобы не зацикливаться на поверхностных характеристиках, а смотреть на архитектурные. Именно этот подход позволяет отличить настоящую криптовалюту от сотен тысяч корпоративных или государственных проектов, которые заимствуют терминологию «криптовалют», подвергая обратному проектированию всё содержательное. И всё всегда сводится к одному и тому же вопросу: кто решает, что вы можете делать со своими деньгами? В случае с CBDC источником истины является эмитент. В настоящей монете ответ — вы сами. Всё остальное — лишь детали.
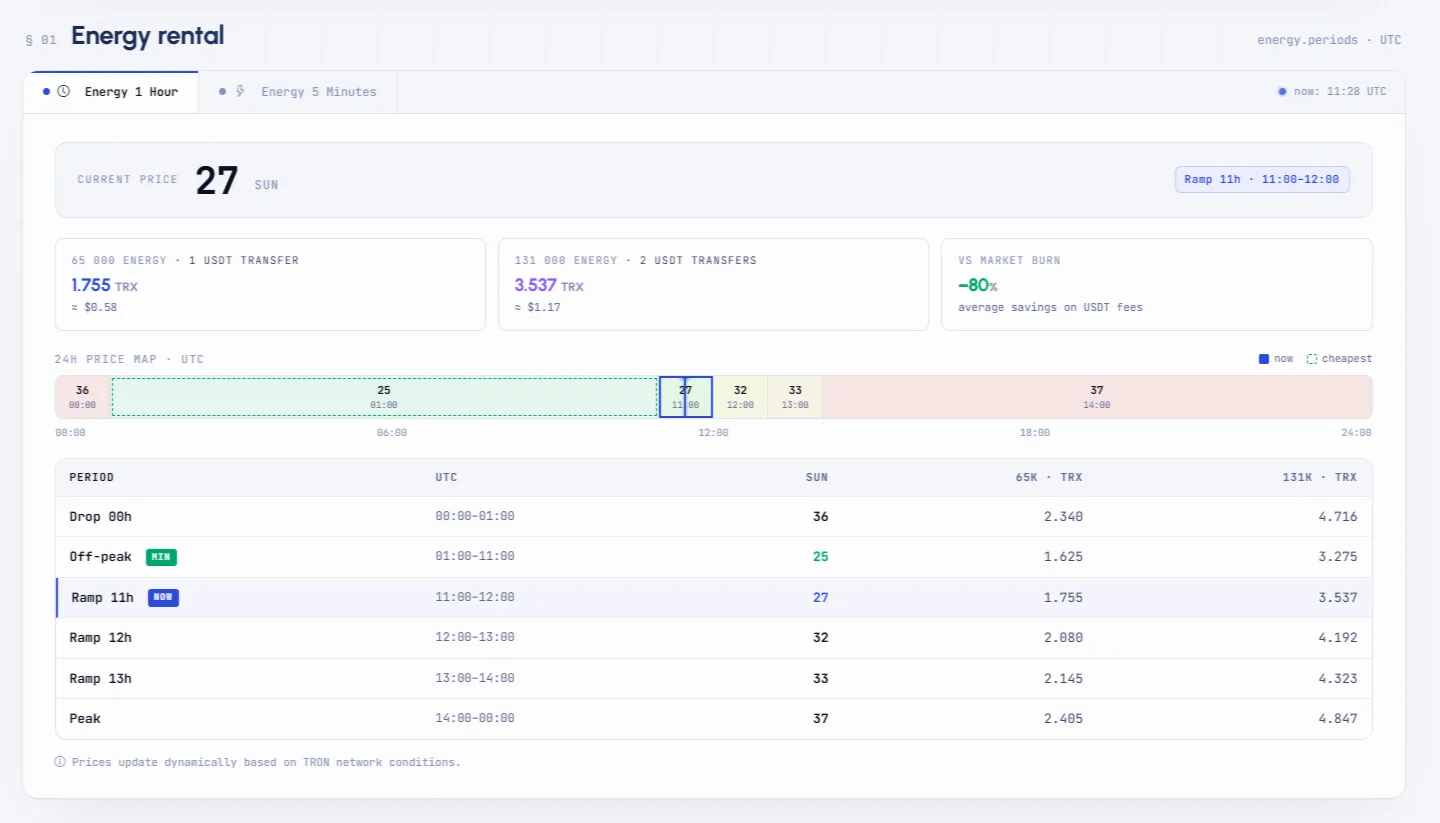
Netts позволяет приобретать Энергию именно тогда, когда цена минимальна, и избегать пиковых значений в часы пик. Просто приучите себя покупать дешево и продавать дорого — и ваши кошельки скажут вам спасибо!