MNBC vs Crypto : Pourquoi ce n'est pas du tout la même chose
Un regard lucide sur les raisons pour lesquelles les monnaies numériques conçues par les banques centrales sont structurellement à l'opposé des cryptomonnaies qu'elles prétendent imiter.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
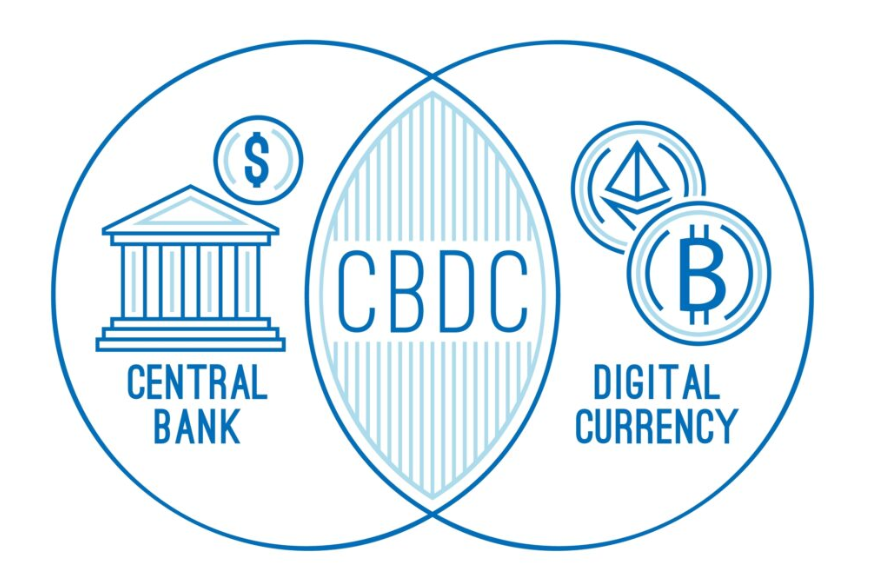
Lorsque la cryptomonnaie a cessé d'être une simple curiosité pour devenir un mouvement mondial — à l'époque où la capitalisation boursière du Bitcoin a dépassé celle de certaines des plus grandes banques du monde et où les stablecoins ont commencé à régler des milliers de milliards de dollars par an —, la finance traditionnelle n'a pas manifesté un grand enthousiasme. D'abord l'inquiétude, puis l'imitation, et enfin une démarche très singulière visant à créer un produit qui, de loin, ressemblait à de la crypto, mais qui, de près, n'en avait absolument rien. Les banques centrales du monde entier ont commencé à développer leur propre version de ce qu'elles allaient appeler les monnaies numériques de banque centrale (MNBC), et leur argument de vente consistait à affirmer qu'elles pouvaient offrir tout ce que les partisans de la crypto disaient rechercher — la rapidité, l'efficacité, la commodité numérique, la monnaie programmable — sans tous ces fâcheux inconvénients liés à la décentralisation.
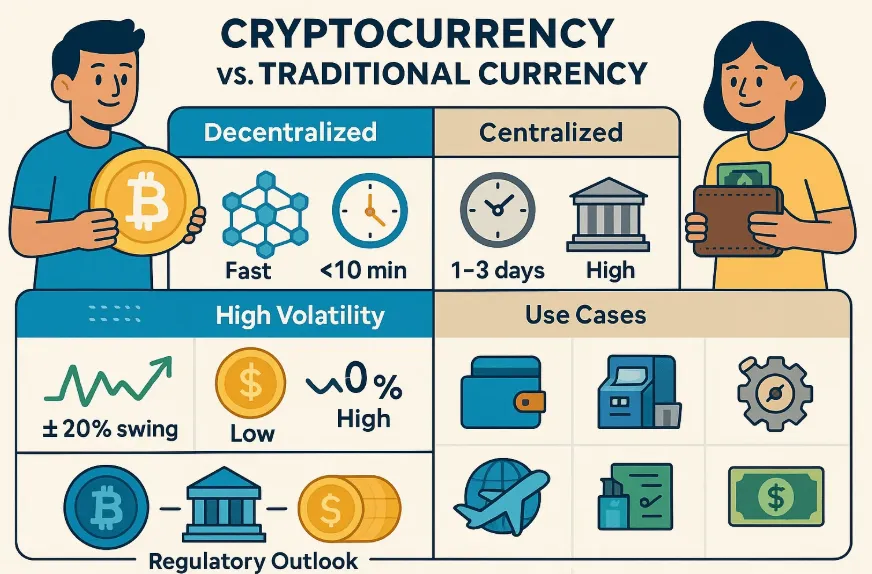
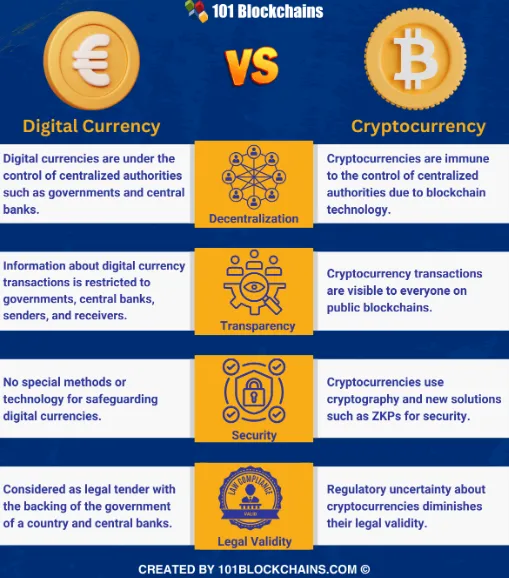
Cet argumentaire s'est avéré si efficace qu'une part importante de la presse financière s'est mise à qualifier les MNBC de « crypto de banque centrale » ou de « monnaie numérique adossée à l'État », une formule laissant supposer une affinité entre les deux à un degré qui n'existe tout simplement pas. Les implémentations techniques sont différentes. La gouvernance est différente. Les structures d'incitation sont différentes. Et, surtout, la réponse à la question cruciale de savoir qui contrôle ce que vous faites de votre argent est diamétralement opposée. La crypto distribue ce contrôle. Les MNBC ont le potentiel de le concentrer de manière plus absolue qu'aucune autre forme de monnaie ne l'a jamais permis dans l'histoire.
Ce n'est ni un hasard, ni une externalité. C'est littéralement la raison d'être de leur conception. Ni les hommes politiques, ni les ministres des Finances, ni les agences d'application de la loi n'ont observé le Bitcoin en se disant que le monde avait besoin de plus de liberté financière. Leur conclusion a été qu'il fallait lui apporter une réplique — une réponse capable de reproduire des attributs superficiels comme la rapidité et la commodité numérique, tout en maintenant, sous une forme ou une autre, l'intégralité de la surveillance que l'argent liquide et les dépôts bancaires traditionnels commençaient à perdre. Les MNBC constituent cette réponse, et distinguer les MNBC des cryptomonnaies qu'elles ont été conçues pour supplanter est l'un des enjeux d'éducation financière les plus déterminants de cette décennie.
D'où vient l'idée
La première MNBC récente à avoir été déployée avec succès a été le Sand Dollar des Bahamas, à l'origine une version numérique du dollar bahaméen lancée en octobre 2020 par la Banque centrale des Bahamas afin de favoriser l'inclusion financière sur un archipel peu propice aux agences bancaires traditionnelles. Le Sand Dollar a connu une certaine adoption et a démontré que l'infrastructure technique d'une MNBC de détail reste envisageable dans des juridictions limitées sans provoquer de catastrophe. L'eNaira est arrivé en novembre 2020, lorsque le Nigeria s'est préparé à devenir la première grande économie dotée d'une MNBC, se hissant ainsi à la deuxième place. En ce qui concerne l'adoption, la trajectoire de l'eNaira a été éloquente. Après plus d'un an, moins de 1 % des Nigérians l'avaient utilisé.
L'initiative de MNBC la plus significative à ce jour demeure, à tous égards raisonnables, l'e-CNY de la Chine (également connu sous le nom de Digital Currency Electronic Payment selon le document officiel auquel vous vous référez). Les recherches menées par la Banque populaire de Chine en 2014 et les projets pilotes déployés dans quelques villes au cours des années 2019-2020 ont précédé une impulsion majeure lors des Jeux olympiques d'hiver de Pékin en février 2022, où les visiteurs étrangers ont pu utiliser l'e-CNY sur place dans certains lieux, dans les transports ou dans les commerces. Néanmoins, les chiffres absolus des volumes de transaction — des milliers de milliards de yuans de flux cumulés d'ici 2025 — continuaient de faire débat au sein du monde universitaire : la part du lion provenait-elle d'une adoption organique ou de versements promotionnels distribués par le gouvernement ? Nul ne conteste toutefois que l'e-CNY représente la plus grande MNBC de détail opérationnelle au sein d'une économie majeure, les autres banques centrales l'examinant attentivement comme un modèle de référence.
En 2023, la Banque centrale européenne a pris des mesures préparatoires en vue de sa propre monnaie numérique moins invasive, avec des travaux de conception technique et des consultations des parties prenantes prévus d'ici 2025. Le calendrier indicatif vise la fin des années 2020, sous réserve d'une approbation législative qui n'est pas encore acquise. La Banque d'Angleterre explore quant à elle un projet de livre numérique. L'Inde a lancé sa roupie numérique en phase pilote en décembre 2022. Dès 2023, la Russie a également entamé les tests du rouble numérique. Le projet DREX au Brésil, qui signifie Real Digital et repose sur l'échange direct de ressources, a fait l'objet de tests à grande échelle depuis 2024. Plus de 130 pays — représentant environ 98 % du PIB mondial — effectuent désormais des recherches, développent ou expérimentent une forme de MNBC selon le traceur de MNBC de l'Atlantic Council, avec trois monnaies pleinement lancées, des dizaines à un stade pilote moins avancé et d'autres encore au début de la phase de conception.
L'essentiel de l'infrastructure technique de ces projets ne relève pas véritablement de la blockchain au sens décentralisé du terme. La majorité des MNBC mises en œuvre adoptent une solution de registre centralisé ou avec permission : la banque centrale, ou un groupe restreint d'intermédiaires agréés, gère le réseau et valide les transactions tout en conservant et en fournissant l'accès aux registres canoniques validés des données de transaction. En d'autres termes, la banque centrale constitue la mesure de consensus en soi (il n'est donc nul besoin d'un mécanisme de consensus au sens où on l'entend dans les cryptomonnaies). Le terme « numérique » dans MNBC fait référence au format technique, et non à un quelconque équivalent architectural d'une cryptomonnaie décentralisée.
L'avertissement en petits caractères
L'élément structurel clé qui différencie les MNBC des cryptomonnaies et de l'argent liquide ne réside pas dans leur format numérique. Les banques centrales ont baptisé cela la « programmabilité » dans leur documentation technique, et leurs détracteurs l'appellent tout simplement le « contrôle de la façon dont vous pouvez dépenser votre propre argent ».
Une MNBC, si elle est conçue de manière idoine, peut être programmable d'une manière dont l'argent traditionnel n'a jamais pu l'être. Cela peut inclure une date d'expiration — des fonds qui doivent être utilisés avant une date précise sous peine d'être restitués à l'émetteur. Elle peut également comporter des restrictions géographiques — comme des fonds qui ne fonctionnent que dans certaines juridictions ou certains codes postaux. Elle peut imposer des restrictions par catégorie de dépenses — de l'argent utilisable pour l'alimentation mais pas pour le carburant, ou pour la garde d'enfants mais pas pour les loisirs. Elle peut faire l'objet de restrictions horaires, démographiques, ou de n'importe quelle règle que l'autorité émettrice décide d'intégrer au niveau du protocole. Toutes ces fonctionnalités ne sont pas seulement théoriques. Elles ont été répertoriées dans les documents de travail des banques centrales et ont même été mises en évidence, à l'occasion, lors de programmes pilotes. Des dispositions de programmabilité de cet ordre figurent explicitement dans les spécifications de l'eNaira. C'est également le cas pour l'e-CNY. Le sujet est abordé de manière explicite dans les documents de conception de l'euro numérique, accompagnés d'une série d'assurances quant à l'utilisation responsable d'une telle option.
Ainsi, selon les partisans des MNBC, la programmabilité est un atout et non un défaut : la monnaie programmable permettrait un meilleur ciblage des aides sociales, des mesures de relance monétaire plus efficaces (tant en portée qu'en ampleur) et une réaction plus rapide aux conjonctures économiques. Les opposants aux MNBC répliquent que toute infrastructure capable d'offrir ces avantages permettrait également toutes les méthodes de coercition financière à la portée d'un gouvernement autoritaire ou simplement simpliste ; et que l'histoire du comportement des États disposant de moyens technologiques de surveillance et de censure montre que lorsque les incitations politiques sont suffisantes, surveiller, réduire au silence, déporter ou asservir les dissidents finit toujours par être tenté. Dans les juridictions où les restrictions monétaires et le contrôle des capitaux constituent déjà des instruments politiques bien établis, il ne s'agit nullement d'une inquiétude théorique.
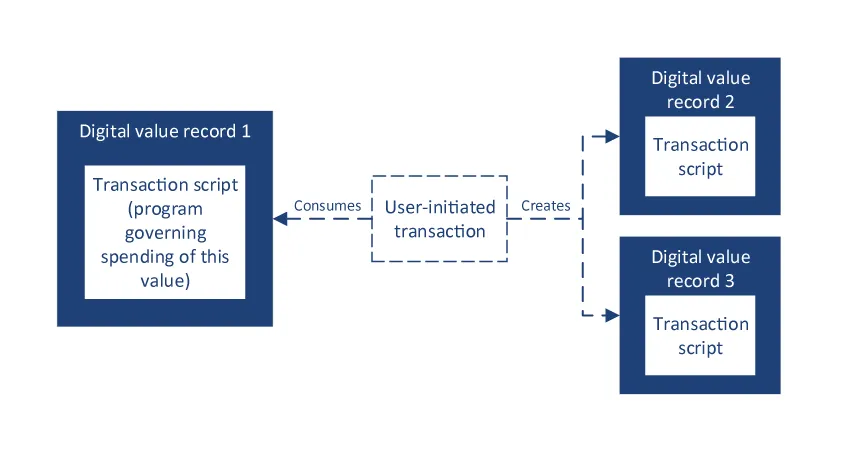
L'inquiétude s'étend en outre à la dimension de la vie privée. Par nature, toute transaction effectuée dans une MNBC est totalement transparente pour la banque centrale émettrice et pour toute agence gouvernementale avec laquelle elle choisit de partager ses données. Du point de vue de la banque centrale, les transactions en espèces sont anonymes. Les dépôts bancaires sont également connus : l'État peut voir ce que vous déposez dans les banques (sans qu'une autorité centrale unique n'ait une vue d'ensemble instantanée, sauf signalement par la banque). Notez que les transactions en cryptomonnaie sont pseudonymes (visibles par tous sur un registre public, mais non reliées directement à une identité sans recoupement externe supplémentaire). Les transactions en MNBC soumettent la transparence financière à un point de contrôle unique et centralisé, une première depuis l'émergence des technologies monétaires. L'affirmation selon laquelle « si vous n'avez rien à cacher, vous n'avez rien à craindre » est le prétexte qui a systématiquement précédé chaque empiètement du pouvoir d'État sur la sphère privée (et l'aspect financier de votre existence figure parmi les domaines les plus lourds de conséquences où cet argument puisse être employé).
Résultats sur le terrain face à la réponse crypto
La réaction de la communauté crypto au développement des MNBC a été majoritairement négative, et bien mieux formulée que les commentaires financiers traditionnels, car ses auteurs disposent d'une compréhension de l'écosystème technique qui fait défaut à la plupart des hommes politiques et des journalistes. Le constat fondamental est qu'elles ne sont pas comparables : une MNBC et une cryptomonnaie ont beau être numériques toutes les deux et utiliser des signatures cryptographiques, cela ne change rien au fond. Elles diffèrent quant au contrôle de l'émission et au gel des comptes, à la délégation des restrictions de programmation, à l'irréversibilité des transactions ou à l'accès au graphe de transactions. Sur chacun de ces aspects, une MNBC ressemble bien plus à un compte bancaire qu'au Bitcoin, et l'implémentation d'une MNBC au niveau d'une banque centrale s'apparente davantage à un réseau de cartes de crédit qu'à un protocole de règlement de pair à pair.
Jusqu'à présent, les données concrètes du monde réel ont plutôt donné raison au scepticisme. L'eNaira, en dépit des obligations et des incitations, n'a pas été largement adopté, précisément parce que les citoyens ordinaires, lorsqu'ils ont le choix, préfèrent les instruments qu'ils comprennent et en lesquels ils ont confiance plutôt que ceux dont le gouvernement fait continuellement la promotion. De même, les indicateurs d'adoption de l'e-CNY chinois ne jouent guère en faveur de la MNBC — du moins là où la crypto et les MNBC peuvent se faire concurrence librement ; l'usage des stablecoins pour le commerce transfrontalier s'est poursuivi avec succès (et s'est même développé dans de nombreux cas !), malgré la désapprobation officielle au sein même de la Chine. Aux États-Unis, le président Trump a signé un décret en janvier 2025. Ce décret incarnait une position idéologique précise, mais il matérialisait également le calcul selon lequel les coûts politiques d'une MNBC américaine dépassent ses bénéfices hypothétiques — un calcul qui ne se limite pas à une seule administration et qui a été formulé sous diverses formes des deux côtés de l'échiquier politique.
Les stablecoins s'avéreront un indicateur bien plus révélateur. L'USDT représente à lui seul des milliers de milliards de dollars de règlements chaque année sur l'ensemble des blockchains, TRON faisant office de chaîne de référence mondiale où s'effectue la majorité des transactions USDT à fort volume. Ce n'est pas sans raison que les utilisateurs préfèrent les stablecoins aux MNBC, du moins dans les pays où les deux solutions sont théoriquement disponibles. En dehors de quelques contextes nationaux très restreints, les stablecoins offrent l'exposition au dollar que les MNBC ne peuvent pas apporter. Ils fonctionnent sans les mécanismes de surveillance propres aux MNBC. Ils sont également, en règle générale, moins onéreux à utiliser, d'autant que le coût opérationnel d'envoi efficace de l'USDT a été considérablement réduit grâce aux divers outils de gestion de l'Energy développés sur TRON pour répondre à ce besoin précis. Les stablecoins répondent à ces problématiques de manière bien plus directe que n'importe quelle MNBC actuellement déployée (les utilisateurs d'USDT se soucient avant tout de la structure des frais et de pouvoir envoyer des transferts à bas coût à travers les frontières, sans intermédiation).
Il n'est pas déraisonnable d'envisager des cas où les MNBC auraient leur utilité — des MNBC de gros (« wholesale ») comme forme de monnaie indirecte pour les règlements interbancaires, des réseaux de paiement transfrontaliers (tels que les travaux du projet mBridge coordonné par la BRI associant les banques centrales de Chine, des Émirats arabes unis, de Thaïlande et de Hong Kong), ou éventuellement certains cas d'inclusion financière dans des zones véritablement sous-bancarisées. Il s'agit là de projets techniquement intéressants présentant une réelle valeur pour des usages très ciblés. Ils sont toutefois radicalement distincts de la question de la MNBC de détail, qui est la seule à avoir un impact direct sur la relation d'un citoyen ordinaire avec son argent. Cette distinction entre modèle de gros et modèle de détail est souvent éludée par les partisans des MNBC, tandis que les détracteurs ne manquent jamais de la souligner.
L'original face à l'imitation
Dès lors qu'une création originale rencontre le succès sur un marché, la chronologie des événements est immuable : l'imitation suit peu après, arborant une image de marque similaire mais une substance radicalement différente. La contrefaçon est presque systématiquement portée par des intérêts qui profitaient de l'absence de l'authentique et qui trouvent plus aisé de concurrencer une version sous tutelle que la solution qui résolvait véritablement le problème initial. L'imitation reproduit les qualités superficielles qui ont fait la popularité de l'original, tout en supprimant discrètement l'ensemble des caractéristiques structurelles qui en faisaient la valeur. Nous avons tous déjà observé ce schéma en achetant la copie générique d'une grande marque dans un magasin de déstockage. Les MNBC sont l'incarnation monétaire de cette tendance.
Le test déterminant ne repose pas sur la manière dont le marketing dépeint la monnaie numérique ; il réside dans le côté de la frontière où se situe l'instrument, entre l'illusion de la crypto et les instruments bancaires classiques. C'est ce qui se produit dans les cas limites qui vous définit. L'émetteur peut-il annuler des transactions ? L'émetteur peut-il geler des comptes ? L'émetteur applique-t-il des restrictions sur la façon dont vous dépensez vos fonds ? Est-il possible pour l'émetteur de bloquer des transferts vers certains destinataires ou territoires ? Est-il possible pour l'émetteur de relier l'ensemble des transactions à une seule et même personne ? Avec une MNBC, la réponse à toutes ces questions est oui — et c'est inscrit noir sur blanc dans les documents de conception, même lorsque le discours politique tente d'affirmer péremptoirement le contraire. Dans une cryptomonnaie décentralisée, toutes ces interrogations recevraient un non catégorique, et aucune décision politique ne pourrait transformer ces réponses en oui sans compromettre l'architecture fondamentale du réseau lui-même.
Les deux ne sont pas équivalents. Vus de très haut, ils relèvent de la même catégorie nominale — la monnaie numérique — et partagent quelques caractéristiques de surface, mais dès que l'on y regarde de plus près, rien ne pourrait être plus éloigné sur le fond. Cet argument a été martelé au sein de la communauté crypto face aux commentateurs qui persistent à entretenir cette analogie. L'histoire a constamment validé ce raisonnement, et les données issues des projets pilotes de MNBC n'ont fait que le confirmer. Ceux qui recherchent la liberté sur leur patrimoine se tournent vers les monnaies décentralisées. Ceux qui recherchent la domination monétaire s'orientent vers les MNBC. Ces technologies poursuivent des desseins radicalement différents, et prétendre le contraire constitue un habile tour de passe-passe rhétorique pour les partisans de la monnaie étatique, sans jamais aider les citoyens à faire des choix éclairés.
Dès lors que l'on sait quoi observer, il n'est guère difficile de distinguer l'original de l'imitation. Cela nécessite simplement de ne pas s'arrêter aux aspects superficiels pour analyser les fondations architecturales, ce qui constitue précisément la démarche permettant de séparer une véritable cryptomonnaie de centaines de milliers de projets institutionnels ou gouvernementaux qui empruntent le vocabulaire de la « cryptomonnaie » tout en vidant la technologie de sa substance. Tout revient systématiquement à la même interrogation : qui décide de ce que vous pouvez faire de votre argent ? Dans le cas d'une MNBC, l'émetteur détient le pouvoir absolu. Avec une véritable cryptomonnaie, la réponse est simple : c'est vous. Tout le reste n'est que détail.
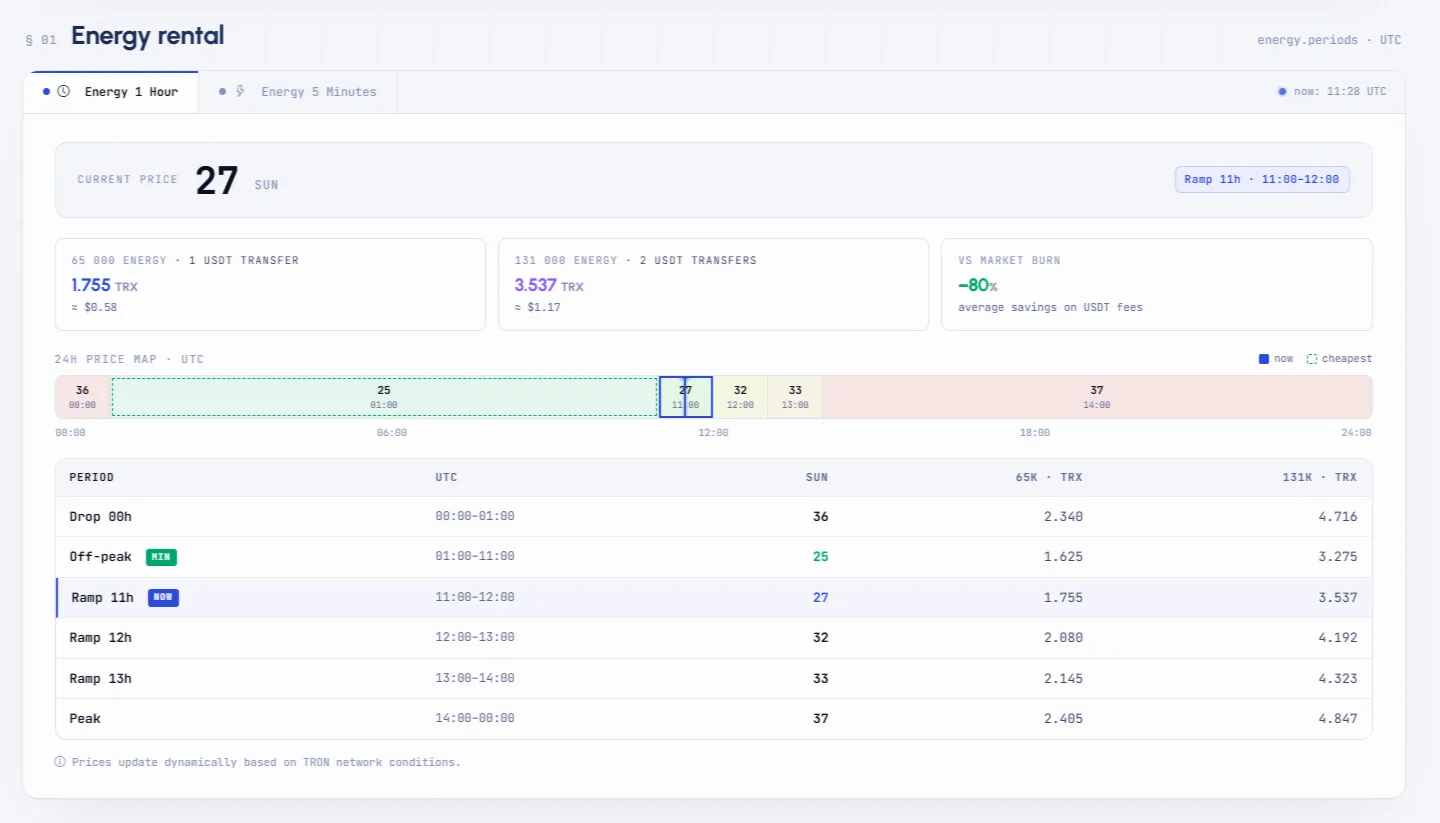
Netts vous permet d'acheter de l'Energy exactement lorsque son cours est au plus bas et d'éviter les pics lors des heures de pointe. Veillez simplement à respecter la règle d'acheter bas et de vendre haut — vos portefeuilles vous en remercieront !