CBDCs vs. Crypto: Bakit Hindi Sila Magkatulad
Isang matalas na pagsusuri kung bakit ang mga digital currency na nililikha ng mga sentral na bangko ay estruktural na kabaligtaran ng mga cryptocurrency na sinasabi nilang ginagaya.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
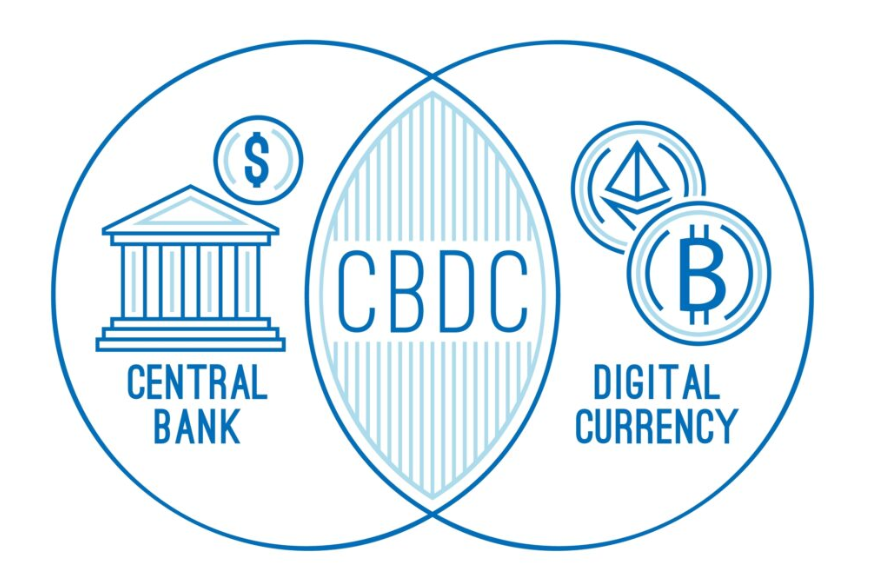
Noong panahong ang cryptocurrency ay hindi na gaanong itinuturing na kakatwa kundi isa nang pandaigdigang kilusan — noong nalampasan na ng market cap ng Bitcoin ang ilan sa pinakamalalaking bangko sa mundo at nagsimula nang mag-settle ang mga stablecoin ng trilyon-trilyon taon-taon — hindi nagpakita ng sigla ang tradisyonal na pananalapi. Isang pagkabalisa, pagkatapos ay panggagaya, at pagkatapos ay isang napaka-ispesipikong hakbang na lumikha ng isang bagay na sa malayo ay mukhang crypto ngunit sa malapitan ay hindi pala. Nagsimulang gumawa ang mga sentral na bangko sa buong mundo ng sarili nilang bersyon ng tinatawag nilang Central Bank Digital Currencies (CBDC), at ang kanilang pang-akit ay kaya nilang ibigay ang lahat ng sinasabi ng mga tagasuporta ng crypto na gusto nila — ang bilis at pagiging episyente, digital na kaginhawaan, programmable money — nang wala ang lahat ng mga masasamang disbentaha ng desentralisasyon.
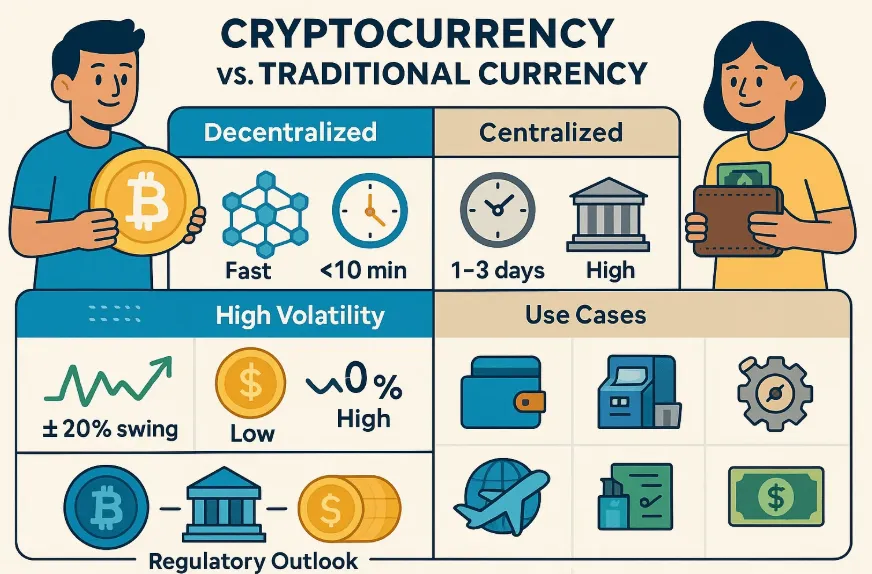
Napakaepektibo ng pang-akit na ito kaya ang malaking bahagi ng financial press ay nagsimulang tawagin ang mga CBDC bilang "central bank crypto" o "digital currency na suportado ng gobyerno," mga pananalitang nagpapahiwatig ng pagkakatulad ng dalawa sa antas na hindi naman talaga umiiral. Magkaiba ang teknikal na implementasyon. Magkaiba ang pamamahala. Magkaiba ang mga incentive structure. At ang pinaka-importante sa lahat — ang sagot sa tanong kung sino ang may kontrol sa ginagawa mo sa iyong pera ay magkabaligtad. Ipinapamahagi ng crypto ang kontrol na iyon. Ang mga CBDC ay may potensyal na isentro ito nang mas ganap kaysa sa anumang anyo ng pera na umiral kailanman.
Hindi ito aksidente, o isang externality. Iyon mismo ang buong punto ng disenyo nito. Walang politiko, ministro ng pananalapi, o mga ahensya ng pagpapatupad ng batas ang tumingin sa Bitcoin at nagsabing kailangan ng mundo ng higit pang kalayaang pinansyal. Ang kanilang konklusyon ay kailangan ng mundo ng katapat para dito — isa na kayang tapatan ang mga mababaw na katangian tulad ng bilis at digital na kaginhawaan habang pinapanatili, sa anumang paraan, ang lahat ng pangangasiwa na nagsisimula nang mawala sa pisikal na pera at tradisyonal na mga deposito sa bangko.
Ang mga CBDC ang kasagutan, at ang pagkilala sa pagkakaiba ng mga CBDC at ng mga cryptocurrency na nilikha upang palitan ng mga ito ay isa sa mga pinakamahalagang katanungan sa literasiyang pinansyal sa dekadang ito.
Saan Nagmula ang Ideya
Ang pinakabagong CBDC na matagumpay na nailunsad ay ang Bahamas Sand Dollar, na orihinal na digital na bersyon ng Bahamian dollar na inilabas noong Oktubre 2020 ng Central Bank of the Bahamas upang mapadali ang inklusyong pinansyal sa isang kapuluan na hindi gaanong naaabot ng mga pisikal na bangko. Nakaranas ang Sand Dollar ng bahagyang pagtangkilik at ipinakita nito na ang teknikal na imprastraktura ng retail CBDC ay posible sa mga limitadong hurisdiksyon nang walang anumang sakuna. Ang eNaira ay noong Nobyembre 2020 nang itinakda ng Nigeria ang paglulunsad nito bilang unang pangunahing ekonomiya na may CBDC, kaya ito ang pumapangalawa. Pagdating sa adopsyon, naging kapansin-pansin ang tinahak ng eNaira. Matapos ang mahigit isang taon, mas mababa sa isang porsyento ng mga Nigerian ang gumamit nito.
Ang pinakamahalagang inisyatiba ng CBDC hanggang sa kasalukuyan, sa lahat ng makatwirang pamantayan, ay ang e-CNY ng China (kilala rin bilang Digital Currency Electronic Payment depende sa kung aling dokumento ng gobyerno ang iyong tinutukoy). Nagsimula ang pananaliksik sa People's Bank of China noong 2014 at ang mga pilot program ay ipinatupad sa ilang lungsod hanggang 2019-2020 bago ang malawakang pagtulak nito noong Beijing Winter Olympics ng Pebrero 2022, kung saan ang mga dayuhang bisita ay nagawang gumamit ng e-CNY sa mismong lugar sa ilang mga venue, sa transportasyon, o sa retail. Ngunit ang mga eksaktong bilang ng dami ng transaksyon — trilyun-trilyong yuan sa kabuuang throughput pagdating ng 2025 — ay pinagtatalunan pa rin sa akademya kung ang malaking bahagi nito ay nagmula sa natural na pagtangkilik o sa mga pampromosyong bayad na ipinamahagi ng gobyerno?
Walang pagtatalo na ang e-CNY ang pinakamalaking operationally functional na retail CBDC sa anumang pangunahing ekonomiya, kung saan maingat itong sinusuri ng ibang mga sentral na bangko bilang isang reference design.
Noong 2023, kumilos ang European Central Bank upang magsagawa ng mga preparatory step para sa sarili nitong hindi gaanong mapanghimasok na digital currency, kung saan nakatakda ang technical design at mga konsultasyon sa mga stakeholder mula ngayon hanggang 2025. Tentatibong timeline: huling bahagi ng 2020s, sasailalim pa sa legislative approval na hindi pa natitiyak. At gagamitin ang sinuring digital pound mula sa Bank of England. Inilunsad ng India ang digital rupee nito sa pilot phase noong Disyembre 2022. Simula noong 2023, nagsimula na rin ang Russia sa pag-test ng digital ruble. Ang proyektong DREX sa Brazil, na ang ibig sabihin ay direct resource exchange, ay sumailalim sa malawakang testing simula noong 2024. Higit sa 130 bansa — humigit-kumulang 98% ng GDP ng mundo — ang kasalukuyang nagsasaliksik, bumubuo, o nagpa-pilot ng ilang anyo ng CBDC ayon sa CBDC tracker ng Atlantic Council, kung saan tatlong currency ang ganap nang nailunsad, dose-dosenang hindi gaanong advanced sa pilot, at ang iba ay nasa maagang yugto pa lamang ng disenyo.
Ang kalakhan ng technical infrastructure para sa mga proyektong ito ay hindi talaga blockchain sa decentralized na kahulugan. Ang karamihan sa mga ipinatupad na CBDC ay gumagamit ng centralized o permissioned ledger technology solution — ang sentral na bangko, o isang piling grupo ng mga awtorisadong intermediary, ang nagpapatakbo ng network at nagkukumpirma ng mga transaksyon habang hawak at nagbibigay ng access sa mga validated canonical record ng data ng transaksyon. Sa madaling salita, dahil ang sentral na bangko ang nagsisilbing consensus measure (hindi na kailangan ng consensus mechanism sa paraang ginagamit sa cryptocurrency). Ang "digital" sa CBDC ay tumutukoy sa form factor, hindi sa anumang architectural analogue sa decentralized cryptocurrency.
Babala sa Maliliit na Letra
Ang pangunahing structural element na nagpapaiba sa mga CBDC mula sa mga cryptocurrency at pisikal na cash ay hindi ang kanilang digital na anyo.
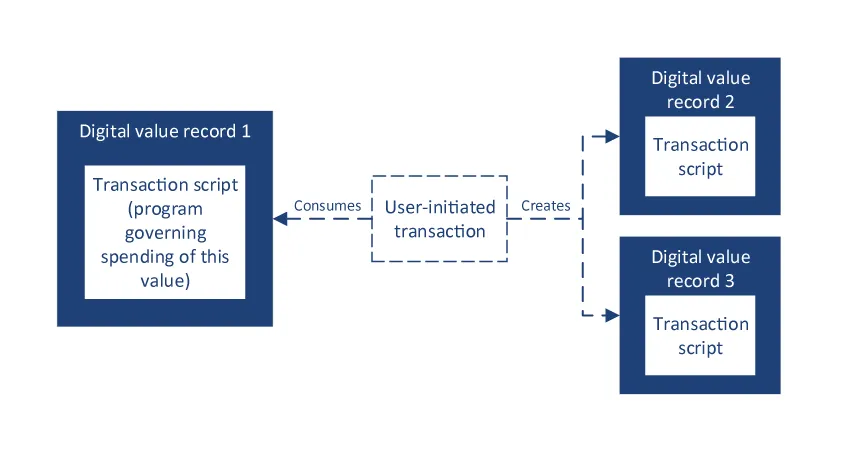
Tinawag ito ng mga sentral na bangko na "programmability" sa kanilang mga teknikal na dokumentasyon, at tinatawag naman ito ng kanilang mga kritiko nang diretsahan bilang "pagkontrol kung paano mo magagamit ang sarili mong pera."Ang isang CBDC, kung maayos ang disenyo, ay maaaring maging programmable sa mga paraang hindi kailanman magagawa ng tradisyonal na pera. Maaaring kabilang dito ang expiry — mga pondo na kailangang magamit bago ang isang partikular na takdang panahon o kung hindi ay ibabalik sa nag-isyu. Maaari rin itong magkaroon ng mga limitasyong heograpiko — gaya ng mga pondo na gumagana lamang sa mga partikular na hurisdiksyon o zip code. Maaari itong maglaman ng mga restriksyon sa kategorya ng paggastos — pera na magagamit para sa mga grocery ngunit hindi sa gasolina, o para sa child care ngunit hindi sa entertainment. Maaari itong magkaroon ng mga restriksyon sa oras ng araw, restriksyong demograpiko, o anumang panuntunan na mapagpasyahan ng awtoridad na nag-iisyu ng halaga na itakda sa protocol level. Ang lahat ng mga feature na ito ay teoretikal. Ang mga ito ay naitala na sa mga working paper ng mga sentral na bangko at napatunayan pa, sa ilang pagkakataon, sa pamamagitan ng mga pilot program. Sa katunayan, may mga probisyon para sa programmability sa espesipikasyon ng eNaira para sa mga ganitong sitwasyon. Gayundin ang e-CNY. Tahasang tinalakay ito sa mga dokumento ng disenyo ng digital euro, kasama ang iba't ibang katiyakan tungkol sa responsableng paggamit ng naturang opsyon.
Dahil dito, ang mithiin ng mga tagapagtaguyod ng CBDC ay ang programmability ay isang feature at hindi isang bug — ang programmable money ay nagbibigay-daan para sa mas mahusay na welfare targeting, mas epektibong stimulus sa patakarang pananalapi (sa saklaw at laki), at mas mabilis na pagtugon sa mga kondisyong pang-ekonomiya. Ikinakatwiran naman ng mga sumasalungat sa CBDC na ang anumang imprastraktura na makapagbibigay ng mga benepisyong iyon ay maaari ring magbigay-daan sa bawat paraan ng financial coercion na maaaring isagawa ng isang awtoritaryan o simplistikong gobyerno; at ang kasaysayan tungkol sa gawi ng mga gobyernong may teknolohikal na kakayahan para sa pagmamatyag at pagsensura ay nagpapakita na kung may sapat na pampulitikang insentibo para gawin ito, ang pagmamanman, pagpapatahimik, pagpapatapon, o pag-aalipin sa mga sumasalungat ay kalaunang susubukan. Sa mga hurisdiksyon kung saan ang mga paghihigpit sa pera at kontrol sa kapital ay isa nang matatag na kasangkapan sa patakaran, hindi ito isang teoretikal na alalahanin.
Gayunpaman, ang alalahanin ay umaabot hanggang sa dimensyon ng privacy. Sa katunayan, ang anumang transaksyon sa isang CBDC ay ganap na transparent sa nag-iisyung bangko sentral at sa anumang ahensya ng gobyerno na pipiliin nitong bahaginan ng data. Mula sa perspektiba ng bangko sentral, ang mga transaksyon sa cash ay anonimo. Ang mga deposito sa bangko ay publiko rin — makikita rin ng gobyerno (ngunit hindi ng isang solong sentral na awtoridad maliban kung i-flag sila ng bangko) kung ano ang idinedeposito mo sa mga bangko. Tandaan na ang mga transaksyon sa cryptocurrency ay pseudonymous (nakikita ng lahat mula sa isang publikong ledger, ngunit hindi direktang nakatali sa isang pagkakakilanlan nang walang karagdagang panlabas na ugnayan). Ang mga transaksyon sa CBDC ay nagdadala ng pinansyal na transparency sa iisang pananaw lamang simula nang sumulpot ang mga teknolohiyang pananalapi. Ang pahayag na "kung wala kang itinatago, wala kang dapat ikatakot" ay ang argumentong palaging nauuna sa bawat pagtaas ng kapangyarihan ng estado sa pribadong buhay (at ang aspetong pinansyal ng iyong pag-iral ay isa sa mga pinaka-kritikal na bahagi kung saan maaaring gamitin ang argumentong ito).
Resulta sa totoong mundo vs. ang tugon ng Crypto
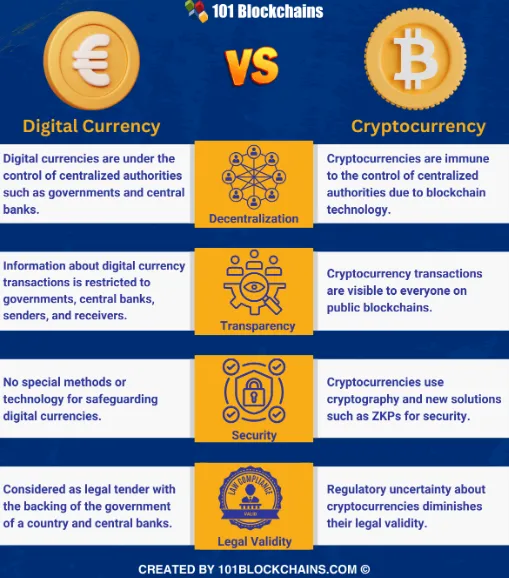
Ang reaksyon ng komunidad ng cryptocurrency sa pagbuo ng mga CBDC ay karaniwang negatibo, at ito ay mas maayos na naipahayag kaysa sa mga komentaryo sa mainstream finance dahil ang mga may-akda nito ay may pag-unawa sa teknikal na aspeto na wala sa karamihan ng mga politiko at mamamahayag. Ang pangunahing punto ay hindi sila maihahambing; ang isang CBDC at isang cryptocurrency ay maaaring parehong digital at gumagamit ng mga cryptographic signature, pero ano naman? Nagkakaiba sila sa kontrol sa pag-iisyu at pag-freeze ng mga account, delegasyon ng mga restriksyon sa programming, pagbaligtad ng transaksyon, o pag-access sa transaction graph.
Sa lahat ng dimensyong ito, ang CBDC ay mas katulad ng isang bank account kaysa sa Bitcoin, at ang pagpapatupad ng CBDC sa antas ng sentral na bangko ay mas hawig sa isang credit card network kaysa sa isang peer-to-peer settlement protocol.Sa ngayon, ang mga datos mula sa totoong mundo ay tila nagpapahiwatig ng pag-aalinlangan. Ang eNaira, sa kabila ng mga mandato at insentibo, ay hindi malawakang tinanggap dahil ang mga karaniwang mamamayan, kapag binigyan ng pagpipilian, ay mas pipiliin ang mga instrumentong nauunawaan at pinagkakatiwalaan nila kaysa sa mga pilit na ibinebenta sa kanila ng gobyerno. Sa ngayon, base sa mga adoption metric para sa e-CNY ng China, hindi pabor ang mga ito sa CBDC — lalo na sa mga lugar kung saan malayang nakakapagkumpitensya ang crypto at mga CBDC; ang paggamit ng mga stablecoin para sa cross-border commerce ay matagumpay na nagpapatuloy (at sa maraming pagkakataon ay lumawak pa!), sa kabila ng opisyal na pagtutol kahit sa loob mismo ng China. Sa US, nilagdaan ni President Trump ang isang executive order noong Enero 2025. Ang kautusang ito ay nagsabuhay ng isang partikular na ideolohikal na pananaw, ngunit sumasalamin din ito sa kalkulasyon na ang mga political cost ng isang US CBDC ay mas matimbang kaysa sa mga hypothetical na benepisyo nito — isang kalkulasyong hindi lamang limitado sa iisang administrasyon at ginawa rin ng iba’t ibang partido sa iba’t ibang anyo.
Ang mga stablecoin ang magsisilbing mas malinaw na basehan ng datos. Ang USDT pa lamang ay responsable na sa trilyun-trilyong dolyar na settlement bawat taon sa lahat ng chain, kung saan ang TRON ang nagsisilbing global base chain kung saan nagaganap ang karamihan sa mga high-volume na transaksyon ng USDT. Hindi nakapagtataka na mas gusto ng mga user ang mga stablecoin kaysa sa mga CBDC, lalo na sa mga hurisdiksyon kung saan parehong available ang mga ito. Maliban sa ilang limitadong pambansang konteksto, ang mga stablecoin ay nagbibigay ng dollar exposure na hindi kayang ibigay ng mga CBDC. Gumagana ang mga ito nang wala ang mga surveillance feature ng mga CBDC.
Karaniwan din silang mas murang gamitin, lalo na kung isasaalang-alang na ang operational cost ng mahusay na pagpapadala ng USDT ay nabawasan sa pamamagitan ng iba't ibang Energy management tools na binuo sa network ng TRON para tugunan ang mismong pangangailangang ito. Mas direktang tinutugunan ng mga stablecoin ang mga suliraning ito kaysa sa anumang CBDC na ipinapatupad sa kasalukuyan (hindi gaanong inaalala ng mga gumagamit ng USDT ang istruktura ng mga bayarin o ang pagpapadala ng mga transfer nang mura sa ibang bansa at nang walang tagapamagitan).Hindi malabong mangatwiran kung saan dapat gamitin ang mga CBDC — ang mga wholesale CBDC bilang isang anyo ng hindi direktang pera na kumakatawan sa mga settlement sa pagitan ng mga bangko, mga cross-border payment rail (halimbawa, ang anumang proyektong mBridge na pinangangasiwaan ng BIS na nag-uugnay sa mga sentral na bangko sa China, UAE, Thailand, at Hong Kong) o marahil ang ilang mga use case para sa financial inclusion sa mga hurisdiksyong talagang kulang sa serbisyo ng bangko. Mga proyektong teknikal na kawili-wili at may tunay na halaga para sa kanilang mga partikular na use case. Malaki rin ang pagkakaiba ng mga ito sa usapin ng retail CBDC, na siyang tanging isyu na nakaaapekto sa relasyon ng isang karaniwang tao sa kanyang pera. Ang pagkakaiba sa pagitan ng wholesale at retail ay madalas na isinasantabi ng mga tagasuporta ng CBDC at iginigiit naman ng mga kritiko.
Orihinal vs. Imitasyon
Sa tuwing may isang orihinal na bagay na nagtatagumpay sa anumang merkado, mayroong isang malinaw na pagkakasunod-sunod ng mga kaganapan: susunod agad ang imitasyon na may katulad na branding ngunit may malaking pagkakaiba sa nilalaman. Ang simulasyong ito ay halos palaging sinusuportahan ng mga interes na nakinabang sa kawalan ng tunay na solusyon, at mas madali para sa kanila ang makipagkumpitensya sa isang pinamamahalaang bersyon kaysa sa solusyong tunay na tumugon sa problema. Nakatuon ang imitasyon sa mga mababaw na katangian na nagpasikat sa orihinal, at tahimik na inaalis ang lahat ng mga istruktural na katangian na nagbigay rito ng halaga. Nakita na nating lahat ang pattern na ito kung nakabili ka na ng bersyon ng isang branded na produkto mula sa isang discount store.
Ang mga CBDC ay isang bersyong pampinansyal ng trend na ito.Ang pangunahing sukatan ay hindi kung paano inilalarawan ng marketing ang digital currency; kundi kung saang panig ito kabilang sa pagitan ng malalabong impresyon sa crypto at ng mga tradisyonal na instrumento sa bangko. Ang nangyayari sa mga edge case ang siyang nagbibigay-kahulugan sa iyo. Maaari bang bawiin ng issuer ang mga transaksyon? Maaari bang i-freeze ng issuer ang mga account? Mayroon bang mga restriksyon ang issuer sa kung paano mo ito gagastusin? Posible ba para sa issuer na limitahan ang mga transfer para sa partikular na mga tatanggap o teritoryo? Posible ba para sa issuer na i-trace ang lahat ng transaksyon pabalik sa iisang tao? Sa isang CBDC, ang sagot sa lahat ng tanong na ito ay oo — at direkta itong nakasulat sa mga design document, kahit na sinusubukan ng mga politikal na mensahe na sabihin ang kabaligtaran. Sa isang desentralisadong cryptocurrency, ang sagot sa lahat ng tanong na ito ay hindi, at sa huli ay walang magagawa ang politika upang gawing oo ang mga sagot nang hindi ikokompromiso ang pundamental na arkitektura ng mismong network.
Ang dalawang ito ay hindi magkatumbas. Sa pangkalahatang pananaw, kabilang sila sa parehong nominal na kategorya — digital currency — at nagtataglay ng ilang magkatulad na mababaw na katangian, ngunit kapag sinuri mo itong mabuti, wala nang iba pang mas magkaiba pagdating sa sustansya. Paulit-ulit nang ginagamit ang argumentong ito sa komunidad ng crypto laban sa mga eksperto na patuloy na nagpipilit sa analohiyang iyon. Sa kabuuan, tama ang argumento at ang impormasyon mula sa mga CBDC pilot ay tila sumusuporta rito. Ang mga taong nagnanais ng kalayaan sa kanilang kayamanan ay bumabaling sa mga desentralisadong currency. Ang mga nagnanais ng dominasyong pananalapi ay tumutungo sa mga CBDC. Ang mga teknolohiyang ito ay nagsisilbi sa magkaibang-magkaibang layunin, at ang pagpapanggap na hindi ito totoo ay isang mahusay na "debate judo" para sa mga tagapagtaguyod ng perang kontrolado ng estado, ngunit hindi ito nakatulong sa pagbibigay-linaw sa pagpapasya ng mga taong gumagawa nito.
Kung alam mo ang dapat hanapin, hindi mahirap tukuyin kung alin ang orihinal o ang imitasyon.
Ang kailangan ay kaunting paninindigan na huwag lamang mabitag sa pagtingin sa mga panlabas na katangian kundi sa arkitektura nito, na siyang mismong naghihiwalay sa isang tunay na cryptocurrency mula sa daan-daang libong mga bagay na pang-korporasyon o pang-gobyerno na gumagamit ng terminolohiyang “cryptocurrency” at binabaligtad ang lahat ng mahahalagang aspeto nito. At palagi itong nauuwi sa iisang tanong: sino ang nagpapasya kung ano ang maaari mong gawin sa iyong pera? Sa kaso ng isang CBDC, ang issuer ang pinagmumulan ng katotohanan. Ang sagot sa isang tunay na coin ay: ikaw. Ang lahat ng iba pa ay detalye na lamang.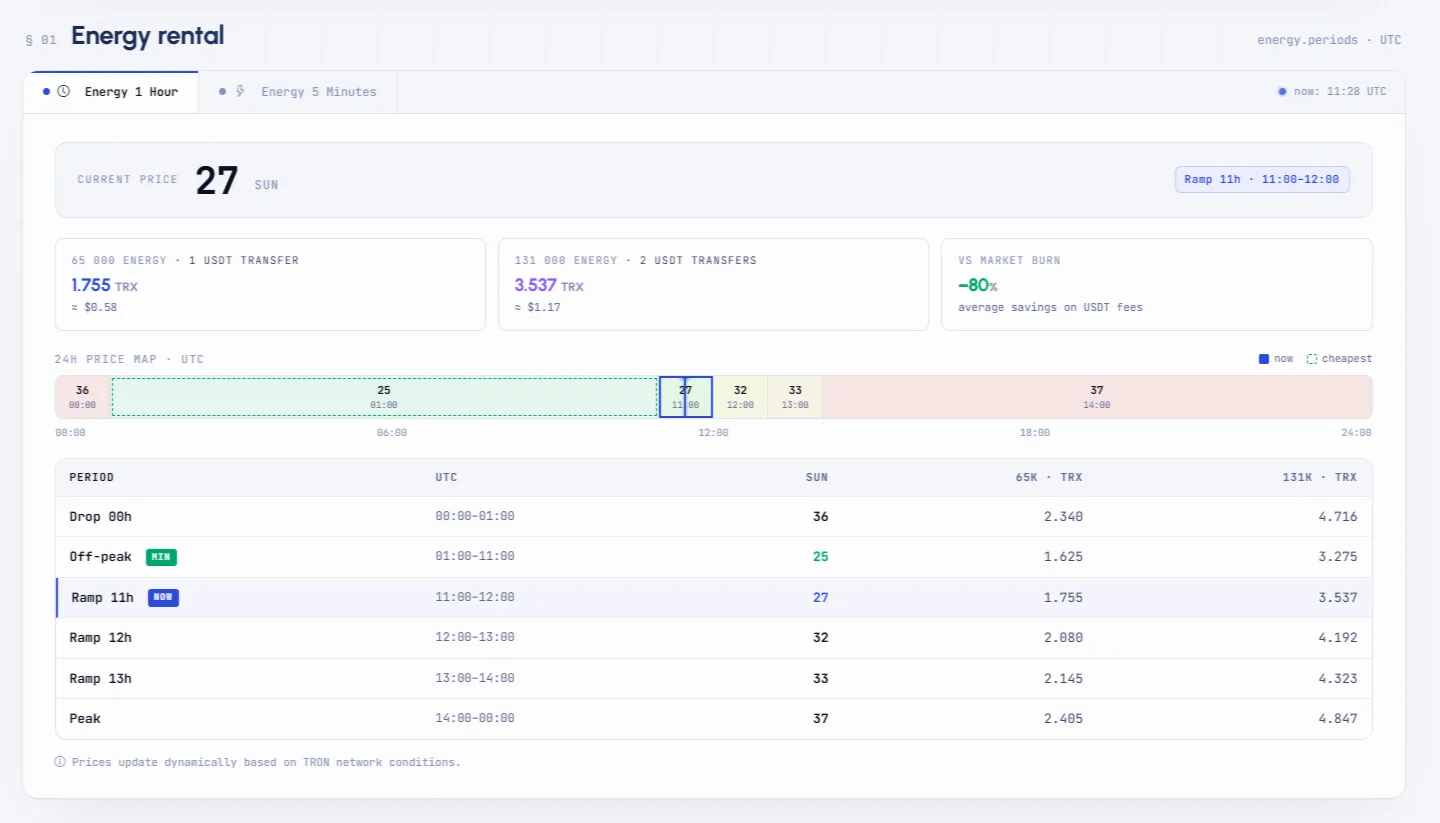
Pinahihintulutan ka ng Netts na bumili ng Energy sa mismong oras na ang presyo ay nasa pinakamababa at iwasan ang mga peak sa panahon ng rush-hour. Siguraduhin lamang na disiplinahin ang sarili na bumili nang mababa at magbenta nang mataas — at magpapasalamat ang iyong mga wallet sa iyo!