CBDC vs. คริปโต: ทำไมทั้งสองอย่างนี้ถึงไม่ใช่สิ่งเดียวกัน
การวิเคราะห์อย่างตรงไปตรงมาถึงเหตุผลที่ว่าทำไมสกุลเงินดิจิทัลที่ธนาคารกลางสร้างขึ้น จึงมีโครงสร้างที่ตรงกันข้ามอย่างสิ้นเชิงกับคริปโตเคอร์เรนซีที่พวกเขาอ้างว่าถอดแบบมา
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
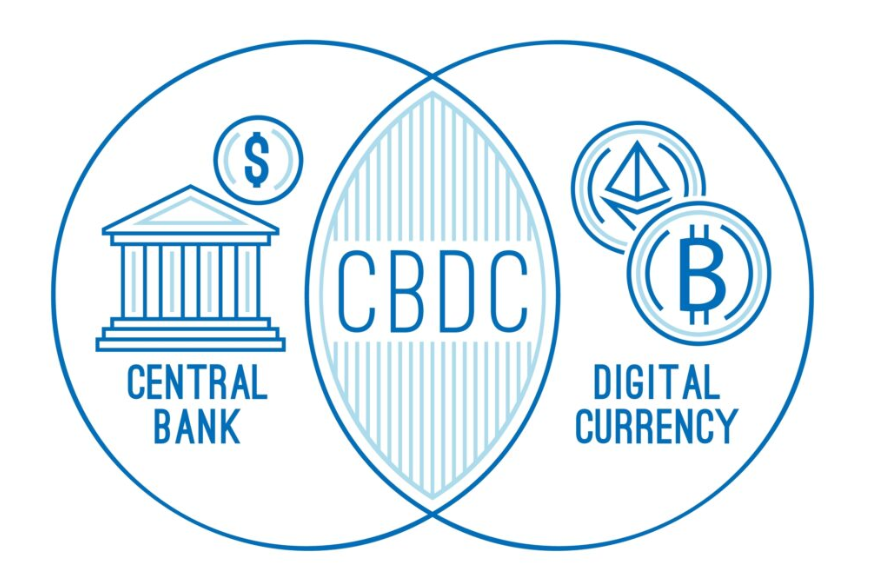
ในช่วงเวลาที่คริปโตเคอร์เรนซีเริ่มเปลี่ยนจากสิ่งแปลกใหม่ไปสู่การเคลื่อนไหวระดับโลก — ประมาณช่วงที่มูลค่าตลาดของ Bitcoin แซงหน้าธนาคารที่ใหญ่ที่สุดบางแห่งของโลก และเหรียญ Stablecoin เริ่มมีการชำระมูลค่าธุรกรรมหลายล้านล้านดอลลาร์ต่อปี — ภาคการเงินแบบดั้งเดิมไม่ได้แสดงความกระตือรือร้นออกมาเลย แต่มันเริ่มจากความกังวล ตามมาด้วยการเลียนแบบ และจากนั้นก็เป็นก้าวย่างที่เฉพาะเจาะจงมาก ซึ่งสร้างบางสิ่งที่หากมองจากระยะไกลจะดูเหมือนคริปโต แต่หากมองใกล้ๆ กลับไม่ใช่เลยแม้แต่น้อย ธนาคารกลางทั่วโลกเริ่มพัฒนาเวอร์ชันของตนเองในสิ่งที่พวกเขาเรียกว่า สกุลเงินดิจิทัลที่ออกโดยธนาคารกลาง (Central Bank Digital Currencies หรือ CBDC) และคำโฆษณาชวนเชื่อก็คือ พวกเขาสามารถมอบทุกสิ่งที่กลุ่มผู้สนับสนุนคริปโตอ้างว่าต้องการได้ ไม่ว่าจะเป็นความเร็วและประสิทธิภาพ ความสะดวกสบายในรูปแบบดิจิทัล เงินที่ตั้งโปรแกรมได้ โดยปราศจากข้อเสียอันร้ายกาจของการกระจายศูนย์
คำโฆษณานี้ได้ผลดีมากจนสื่อการเงินจำนวนมากเริ่มเรียก CBDC ว่า "คริปโตของธนาคารกลาง" หรือ "สกุลเงินดิจิทัลที่รัฐบาลหนุนหลัง" ซึ่งเป็นการใช้คำที่สื่อถึงความคล้ายคลึงกันระหว่างทั้งสองสิ่งในระดับที่ไม่ได้มีอยู่จริง การนำเทคโนโลยีมาใช้มีความแตกต่างกัน การกำกับดูแลมีความแตกต่างกัน โครงสร้างแรงจูงใจก็มีความแตกต่างกัน และที่สำคัญที่สุด คำตอบของคำถามที่ว่า "ใครเป็นผู้ควบคุมสิ่งที่คุณทำกับเงินของคุณ" นั้นตรงกันข้ามอย่างสิ้นเชิง คริปโตกระจายอำนาจการควบคุมนั้นออกไป แต่ CBDC มีศักยภาพที่จะรวมศูนย์อำนาจนั้นได้อย่างเบ็ดเสร็จยิ่งกว่าเงินรูปแบบใดๆ ที่เคยมีมา
นี่ไม่ใช่เรื่องบังเอิญหรือผลกระทบภายนอก แต่นี่คือจุดประสงค์หลักของการออกแบบเลยทีเดียว ทั้งนักการเมือง รัฐมนตรีว่าการกระทรวงการคลัง หรือหน่วยงานบังคับใช้กฎหมาย ต่างไม่ได้มองไปที่ Bitcoin แล้วพูดว่าโลกนี้ต้องการเสรีภาพทางการเงินมากขึ้น แต่ข้อสรุปของพวกเขาก็คือ โลกต้องการคำตอบเพื่อมาคานอำนาจกับมัน ซึ่งเป็นคำตอบที่สามารถเลียนแบบคุณลักษณะภายนอกอย่างความเร็วและความสะดวกสบายทางดิจิทัลได้ ในขณะที่ยังคงรักษาการตรวจสอบดูแลทั้งหมดที่เงินสดและเงินฝากธนาคารแบบดั้งเดิมเริ่มจะสูญเสียไป ไม่ว่าจะในรูปแบบใดก็ตาม
CBDC คือคำตอบ และการแยกความแตกต่างระหว่าง CBDC กับคริปโตเคอร์เรนซีที่พวกมันถูกสร้างขึ้นมาเพื่อแทนที่นั้น ถือเป็นหนึ่งในคำถามด้านความรู้ทางการเงินที่สำคัญที่สุดในทศวรรษนี้จุดเริ่มต้นของแนวคิด
CBDC ล่าสุดที่เปิดใช้งานได้สำเร็จคือ Sand Dollar ของบาฮามาส ซึ่งเดิมเป็นดอลลาร์บาฮามาสในรูปแบบดิจิทัลที่ธนาคารกลางแห่งบาฮามาสเปิดตัวในเดือนตุลาคม 2020 เพื่อส่งเสริมการเข้าถึงบริการทางการเงิน (financial inclusion) ทั่วหมู่เกาะที่ธนาคารที่มีสาขาจริง (brick-and-mortar) เข้าถึงได้ยาก Sand Dollar ได้รับการตอบรับในระดับหนึ่ง และแสดงให้เห็นว่าโครงสร้างพื้นฐานทางเทคนิคของ CBDC สำหรับรายย่อย (retail CBDC) นั้นยังคงเป็นไปได้ในเขตอำนาจศาลที่จำกัดโดยไม่เกิดปัญหาใหญ่ตามมา ส่วน eNaira นั้นเกิดขึ้นในเดือนพฤศจิกายน 2020 เมื่อไนจีเรียเตรียมเปิดตัวในฐานะระบบเศรษฐกิจหลักแห่งแรกที่มี CBDC ดังนั้นโครงการนี้จึงตามมาเป็นอันดับสอง ในแง่ของการยอมรับใช้งาน เส้นทางของ eNaira นั้นน่าจับตามอง โดยหลังจากผ่านไปกว่าหนึ่งปี มีชาวไนจีเรียไม่ถึงหนึ่งเปอร์เซ็นต์ที่เคยใช้งานมัน
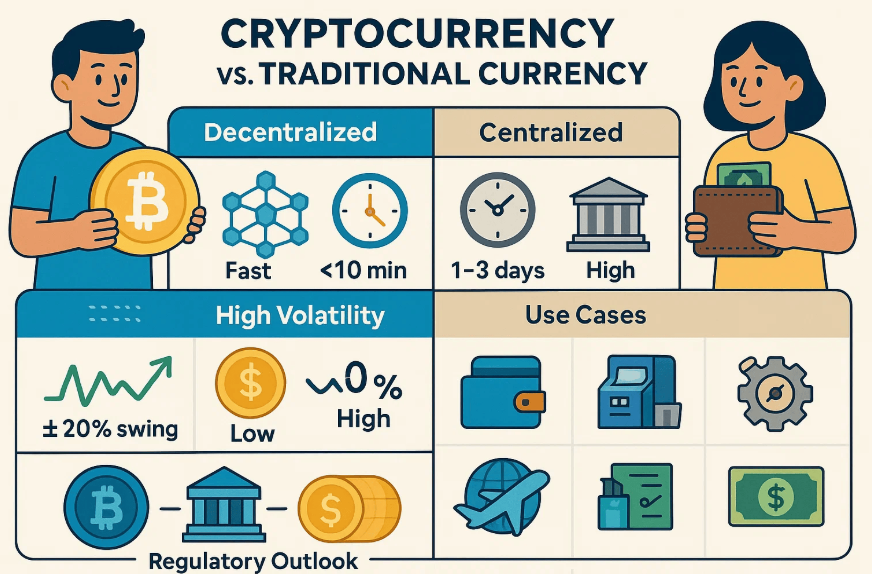
โครงการริเริ่ม CBDC ที่สำคัญที่สุดจนถึงปัจจุบันตามมาตรฐานสากลคือ e-CNY ของจีน (หรือที่รู้จักในชื่อ Digital Currency Electronic Payment ขึ้นอยู่กับว่าอ้างอิงจากเอกสารของรัฐบาลฉบับใด) การวิจัยที่ธนาคารกลางจีนเริ่มต้นในปี 2014 และมีการทดสอบใช้งานในบางเมืองในช่วงปี 2019-2020 ก่อนที่จะมีการผลักดันครั้งใหญ่ในช่วงโอลิมปิกฤดูหนาวที่ปักกิ่งในเดือนกุมภาพันธ์ 2022 ซึ่งนักท่องเที่ยวต่างชาติสามารถเลือกใช้ e-CNY ได้ในบางสถานที่ ทั้งในการเดินทางหรือการซื้อสินค้าปลีก แต่ตัวเลขปริมาณธุรกรรมที่แท้จริง ซึ่งมีมูลค่าสะสมรวมหลายล้านล้านหยวนภายในปี 2025 นั้น ยังคงเป็นที่ถกเถียงในแวดวงวิชาการว่า ส่วนแบ่งส่วนใหญ่นั้นมาจากการใช้งานจริงตามธรรมชาติ หรือมาจากการจ่ายเงินเพื่อส่งเสริมการใช้งานที่รัฐบาลแจกจ่ายให้กันแน่?
ไม่มีข้อโต้แย้งใดที่ว่า e-CNY เป็นสกุลเงินดิจิทัลที่ออกโดยธนาคารกลาง (CBDC) สำหรับรายย่อยที่สามารถใช้งานได้จริงและมีขนาดใหญ่ที่สุดในบรรดาเขตเศรษฐกิจหลัก โดยธนาคารกลางอื่นๆ ต่างเฝ้าจับตามองอย่างใกล้ชิดเพื่อใช้เป็นต้นแบบในการออกแบบ
ในปี 2023 ธนาคารกลางยุโรปได้เริ่มดำเนินการเตรียมความพร้อมสำหรับสกุลเงินดิจิทัลของตนเองที่มีความล่วงล้ำน้อยกว่า โดยมีการกำหนดการออกแบบทางเทคนิคและการหารือกับผู้มีส่วนได้ส่วนเสียระหว่างปัจจุบันไปจนถึงปี 2025 สำหรับกรอบเวลาคร่าวๆ คือช่วงปลายทศวรรษ 2020 ทั้งนี้ขึ้นอยู่กับการอนุมัติทางกฎหมายซึ่งยังไม่มีความแน่นอน นอกจากนี้ยังมีการต่อยอดจากการศึกษาเงินปอนด์ดิจิทัลของธนาคารกลางอังกฤษ ขณะที่อินเดียได้เปิดตัวรูปีดิจิทัลในระยะนำร่องเมื่อเดือนธันวาคม 2022 และตั้งแต่ปี 2023 รัสเซียก็ได้เริ่มทดสอบรูเบิลดิจิทัลเช่นกัน ส่วนโครงการ DREX ในบราซิล ซึ่งย่อมาจาก Direct Resource Exchange ก็ได้ผ่านการทดสอบในระดับกว้างมาตั้งแต่ปี 2024 จากข้อมูลของเครื่องมือติดตาม CBDC ของ Atlantic Council พบว่ามีมากกว่า 130 ประเทศ หรือคิดเป็นประมาณ 98% ของ GDP โลก ที่กำลังวิจัย พัฒนา หรือทดลองใช้ CBDC ในรูปแบบใดรูปแบบหนึ่ง โดยมี 3 สกุลเงินที่เปิดตัวอย่างเต็มรูปแบบแล้ว อีกหลายสิบสกุลเงินอยู่ในขั้นตอนการนำร่องที่ก้าวหน้าน้อยกว่า และส่วนที่เหลือยังอยู่ในช่วงเริ่มต้นของการออกแบบเท่านั้น
โครงสร้างพื้นฐานทางเทคนิคส่วนใหญ่ของโครงการเหล่านี้ไม่ใช่บล็อกเชนในความหมายของการกระจายศูนย์ (Decentralized) อย่างแท้จริง โดย CBDC ส่วนใหญ่ที่นำมาใช้งานจะเลือกใช้โซลูชันเทคโนโลยีบัญชีแยกประเภทแบบรวมศูนย์ (Centralized) หรือแบบที่ต้องได้รับอนุญาต (Permissioned Ledger) ซึ่งธนาคารกลางหรือกลุ่มตัวกลางที่ได้รับอนุญาตจะเป็นผู้ดูแลเครือข่ายและยืนยันธุรกรรม พร้อมทั้งจัดเก็บและให้สิทธิ์การเข้าถึงบันทึกข้อมูลธุรกรรมมาตรฐานที่ผ่านการตรวจสอบแล้ว กล่าวอีกนัยหนึ่งคือ เนื่องจากธนาคารกลางเป็นผู้กำหนดฉันทามติ (จึงไม่มีความจำเป็นต้องใช้กลไกฉันทามติในความหมายของคริปโตเคอร์เรนซี) คำว่า "ดิจิทัล" ใน CBDC จึงหมายถึงรูปแบบของเงิน (Form Factor) ไม่ใช่โครงสร้างทางสถาปัตยกรรมที่เหมือนกับคริปโตเคอร์เรนซีแบบกระจายศูนย์
ข้อควรระวังในรายละเอียดปลีกย่อย
องค์ประกอบทางโครงสร้างที่สำคัญซึ่งทำให้ CBDC แตกต่างจากคริปโตเคอร์เรนซีและเงินสดที่เป็นธนบัตร ไม่ใช่รูปแบบดิจิทัลของมัน
ธนาคารกลางเรียกสิ่งนี้ว่า "ความสามารถในการตั้งโปรแกรม" (programmability) ในเอกสารทางเทคนิคของพวกเขา ขณะที่ผู้วิจารณ์เรียกมันอย่างตรงไปตรงมาว่า "การควบคุมวิธีที่คุณใช้เงินของตัวเอง"CBDC หากได้รับการออกแบบอย่างเหมาะสม อาจมีความสามารถในการตั้งโปรแกรมในรูปแบบที่เงินแบบดั้งเดิมไม่เคยทำได้ ซึ่งอาจรวมถึงการกำหนดวันหมดอายุ — เงินที่ต้องนำไปใช้ก่อนเวลาที่กำหนด มิฉะนั้นจะถูกส่งคืนไปยังผู้ออกเงิน นอกจากนี้ยังอาจมีข้อจำกัดทางภูมิศาสตร์ — เช่น เงินที่ใช้งานได้เฉพาะในเขตอำนาจศาลหรือรหัสไปรษณีย์ที่กำหนดเท่านั้น อาจมีการจำกัดประเภทการใช้จ่าย — เงินที่ใช้ซื้อของชำได้แต่ห้ามซื้อน้ำมัน หรือใช้สำหรับค่าดูแลเด็กได้แต่ห้ามใช้เพื่อความบันเทิง สามารถมีข้อจำกัดด้านช่วงเวลาของวัน ข้อจำกัดด้านประชากรศาสตร์ หรือกฎเกณฑ์ใดๆ ก็ตามที่ผู้ออกเงินตัดสินใจกำหนดไว้ในระดับโปรโตคอล คุณสมบัติทั้งหมดนี้ยังอยู่ในทางทฤษฎี ซึ่งมีการบันทึกไว้ในเอกสารวิจัยของธนาคารกลาง และบางครั้งยังปรากฏให้เห็นผ่านโครงการนำร่องต่างๆ ในความเป็นจริง มีข้อกำหนดเรื่องความสามารถในการตั้งโปรแกรมในข้อกำหนดทางเทคนิคของ eNaira สำหรับสถานการณ์เช่นนี้ e-CNY ก็เช่นกัน เรื่องนี้มีการหารือกันอย่างชัดเจนในเอกสารการออกแบบดิจิทัลยูโร พร้อมด้วยคำยืนยันมากมายเกี่ยวกับการใช้งานตัวเลือกดังกล่าวอย่างมีความรับผิดชอบ
ดังนั้น แนวคิดของผู้สนับสนุน CBDC คือความสามารถในการตั้งโปรแกรมนั้นเป็นคุณสมบัติไม่ใช่ข้อบกพร่อง — เงินที่ตั้งโปรแกรมได้ช่วยให้การกำหนดเป้าหมายสวัสดิการมีความแม่นยำมากขึ้น การกระตุ้นนโยบายการเงินมีประสิทธิผลมากขึ้น (ทั้งในแง่ขอบเขตและขนาด) และการตอบสนองต่อสภาวะเศรษฐกิจที่รวดเร็วยิ่งขึ้น ฝ่ายผู้คัดค้าน CBDC โต้แย้งว่าโครงสร้างพื้นฐานใดๆ ที่สามารถมอบคุณประโยชน์เหล่านั้นได้ ก็สามารถเปิดช่องทางให้เกิดการบีบบังคับทางการเงินในทุกรูปแบบโดยรัฐบาลเผด็จการหรือรัฐบาลที่เน้นการจัดการแบบเบ็ดเสร็จ และประวัติศาสตร์พฤติกรรมของรัฐบาลที่มีขีดความสามารถทางเทคโนโลยีในการสอดแนมและเซ็นเซอร์นั้นชี้ให้เห็นว่า หากมีแรงจูงใจทางการเมืองเพียงพอ การเฝ้าติดตาม การปิดปาก การเนรเทศ หรือการกดขี่ผู้เห็นต่างจะถูกนำมาใช้ในที่สุด" ในเขตอำนาจศาลที่ข้อจำกัดด้านเงินตราและการควบคุมเงินทุนเป็นเครื่องมือทางนโยบายที่ใช้กันอย่างแพร่หลายอยู่แล้ว เรื่องนี้ไม่ใช่เพียงความกังวลในทางทฤษฎีเท่านั้น
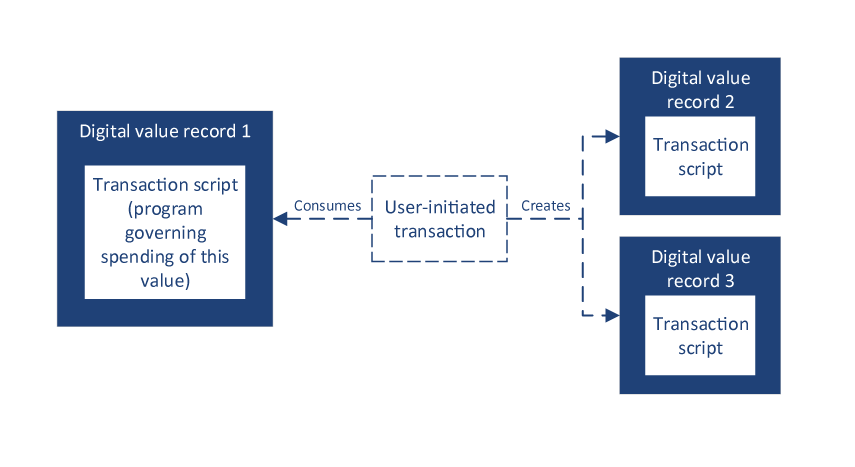
อย่างไรก็ตาม ความกังวลนี้ยังครอบคลุมไปถึงมิติด้านความเป็นส่วนตัวด้วย โดยสภาพแล้ว ธุรกรรมใดๆ ในระบบ CBDC จะมีความโปร่งใสอย่างสมบูรณ์ต่อธนาคารกลางผู้ออกเหรียญและหน่วยงานรัฐบาลใดก็ตามที่ธนาคารกลางเลือกจะแบ่งปันข้อมูลด้วย ในมุมมองของธนาคารกลาง ธุรกรรมด้วยเงินสดนั้นไม่สามารถระบุตัวตนได้ ส่วนเงินฝากธนาคารก็มีความเป็นสาธารณะเช่นกัน โดยรัฐบาล (แต่ไม่ใช่หน่วยงานกลางเพียงแห่งเดียว เว้นแต่ธนาคารจะรายงานธุรกรรมนั้น) สามารถตรวจสอบสิ่งที่คุณฝากไว้ในธนาคารได้เช่นกัน โปรดทราบว่าธุรกรรมคริปโตเคอร์เรนซีนั้นเป็นแบบใช้นามแฝง (ทุกคนสามารถมองเห็นได้จากบัญชีแยกประเภทสาธารณะ แต่ไม่ได้เชื่อมโยงโดยตรงกับตัวตนจริงหากไม่มีการเชื่อมโยงข้อมูลจากภายนอกเพิ่มเติม) ธุรกรรม CBDC นำความโปร่งใสทางการเงินมาสู่การตรวจสอบจากศูนย์กลางเพียงจุดเดียวอย่างที่ไม่เคยมีมาก่อนนับตั้งแต่มีการกำเนิดของเทคโนโลยีทางการเงิน ข้ออ้างที่ว่า "หากคุณไม่มีอะไรต้องปิดบัง คุณก็ไม่มีอะไรต้องกลัว" คือข้อโต้แย้งที่มักถูกนำมาใช้ก่อนการขยายอำนาจของรัฐเข้าสู่ชีวิตส่วนตัวเสมอ (และด้านการเงินของการดำรงชีวิตของคุณก็เป็นหนึ่งในขอบเขตที่ส่งผลกระทบมากที่สุดที่ข้อโต้แย้งนี้สามารถนำมาใช้โจมตีได้)
ผลลัพธ์ในโลกแห่งความเป็นจริง vs. การตอบสนองจากฝั่งคริปโต
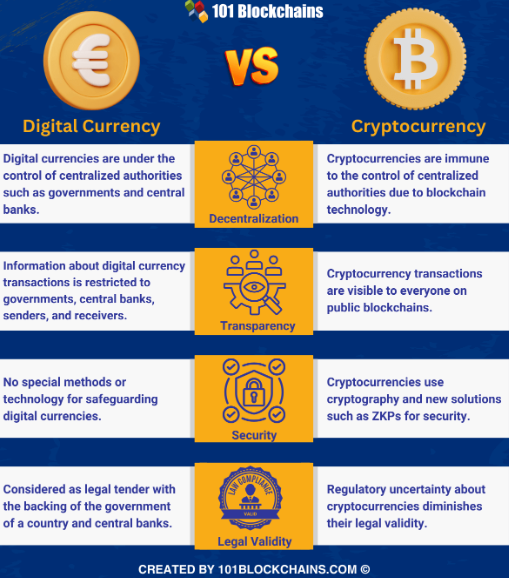
ปฏิกิริยาของชุมชนคริปโตเคอร์เรนซีต่อการพัฒนา CBDC ส่วนใหญ่เป็นไปในเชิงลบ และมีการอธิบายเหตุผลได้ชัดเจนกว่าความเห็นจากการเงินกระแสหลัก เนื่องจากผู้เขียนมีความเข้าใจในภาพรวมทางเทคนิคที่นักการเมืองและนักข่าวส่วนใหญ่ขาดไป ประเด็นพื้นฐานคือทั้งสองสิ่งนี้ไม่สามารถนำมาเปรียบเทียบกันได้ แม้ว่า CBDC และคริปโตเคอร์เรนซีจะเป็นดิจิทัลและใช้ลายเซ็นการเข้ารหัสเหมือนกัน แต่นั่นแล้วอย่างไรล่ะ? ทั้งสองมีความแตกต่างกันในเรื่องการควบคุมการออกเหรียญและการอายัดบัญชี การกำหนดข้อจำกัดด้วยการเขียนโปรแกรม การย้อนคืนธุรกรรม หรือการเข้าถึงโครงข่ายความสัมพันธ์ของธุรกรรม
ในทุกมิติเหล่านี้ CBDC มีความคล้ายคลึงกับบัญชีธนาคารมากกว่า Bitcoin และการนำ CBDC มาใช้ในระดับธนาคารกลางนั้นมีความใกล้เคียงกับเครือข่ายบัตรเครดิตมากกว่าโปรโตคอลการชำระเงินแบบ peer-to-peerจนถึงขณะนี้ ข้อมูลในโลกแห่งความเป็นจริงมีแนวโน้มที่จะสนับสนุนมุมมองที่เคลือบแคลงสงสัย แม้จะมีการบังคับใช้และมาตรการจูงใจ แต่ eNaira ก็ยังไม่ได้รับการยอมรับอย่างแพร่หลาย นั่นเป็นเพราะเมื่อประชาชนทั่วไปมีทางเลือก พวกเขาจะเลือกใช้เครื่องมือที่ตนเองเข้าใจและไว้วางใจ มากกว่าสิ่งที่รัฐบาลพยายามยัดเยียดขายให้ตลอดเวลา จนถึงปัจจุบัน ตัวชี้วัดการใช้งาน e-CNY ของจีนไม่ได้ส่งผลดีต่อ CBDC มากนัก อย่างน้อยก็ในจุดที่คริปโตและ CBDC สามารถแข่งขันกันได้อย่างเสรี โดยการใช้ Stablecoin เพื่อการค้าระหว่างประเทศยังคงดำเนินต่อไปอย่างประสบความสำเร็จ (และในหลายกรณีก็มีการขยายตัวเพิ่มขึ้นด้วย!) แม้ว่าจะไม่ได้รับการเห็นชอบอย่างเป็นทางการแม้แต่ในประเทศจีนเองก็ตาม ในสหรัฐอเมริกา ประธานาธิบดีทรัมป์ได้ลงนามในคำสั่งบริหารเมื่อเดือนมกราคม 2025 คำสั่งดังกล่าวสะท้อนถึงจุดยืนทางอุดมการณ์ที่เฉพาะเจาะจง แต่ยังแสดงให้เห็นถึงการประเมินว่าต้นทุนทางการเมืองของ CBDC ในสหรัฐฯ นั้นสูงกว่าผลประโยชน์ที่คาดการณ์ไว้ ซึ่งการประเมินนี้ไม่ได้จำกัดอยู่เพียงรัฐบาลชุดใดชุดหนึ่ง แต่เป็นการประเมินที่เกิดขึ้นในหลากหลายรูปแบบจากทั้งสองฝ่ายทางการเมือง
Stablecoin จะกลายเป็นจุดข้อมูลที่บ่งชี้ข้อเท็จจริงได้ชัดเจนยิ่งกว่า เพียงแค่ USDT อย่างเดียวก็มีการชำระเงินมูลค่าหลายล้านล้านดอลลาร์ในแต่ละปีบนเครือข่ายต่าง ๆ โดยมี TRON ทำหน้าที่เป็นเครือข่ายหลักระดับโลกซึ่งเป็นที่ที่ธุรกรรม USDT ปริมาณมหาศาลส่วนใหญ่เกิดขึ้น ไม่ใช่เรื่องบังเอิญที่ผู้ใช้ชอบ Stablecoin มากกว่า CBDC อย่างน้อยก็ในเขตอำนาจศาลที่ทั้งสองอย่างมีให้เลือกใช้ในทางทฤษฎี หากไม่นับบริบทเฉพาะของบางประเทศ Stablecoin สามารถมอบการเข้าถึงสกุลเงินดอลลาร์ในแบบที่ CBDC ทำไม่ได้ และพวกมันทำงานได้โดยไม่มีคุณลักษณะการสอดส่องดูแลเหมือนอย่างที่ CBDC มี
นอกจากนี้ โดยปกติแล้วยังมีค่าใช้จ่ายที่ถูกกว่า โดยเฉพาะอย่างยิ่งเมื่อพิจารณาว่าต้นทุนการดำเนินงานในการส่ง USDT อย่างมีประสิทธิภาพนั้นลดลงด้วยเครื่องมือจัดการ Energy (Energy management tools) ต่างๆ ที่พัฒนาขึ้นบนเครือข่าย TRON เพื่อตอบโจทย์ความต้องการนี้โดยเฉพาะ Stablecoin สามารถแก้ปัญหาเหล่านี้ได้ตรงจุดมากกว่า CBDC ใดๆ ที่มีการใช้งานอยู่ในปัจจุบัน (ผู้ใช้ USDT ให้ความสำคัญน้อยมากกับโครงสร้างค่าธรรมเนียม หรือการโอนเงินข้ามพรมแดนในราคาถูกและปราศจากตัวกลาง)ไม่ใช่เรื่องไร้เหตุผลที่จะโต้แย้งว่าควรใช้ CBDC ที่ไหน — Wholesale CBDC ในฐานะรูปแบบหนึ่งของเงินทางอ้อมที่เป็นตัวแทนของการชำระดุลระหว่างธนาคาร, ระบบชำระเงินข้ามพรมแดน (เช่น โครงการ mBridge ที่ประสานงานโดย BIS ซึ่งเชื่อมโยงธนาคารกลางในจีน สหรัฐอาหรับเอมิเรตส์ ไทย และฮ่องกง) หรืออาจเป็นกรณีการใช้งานเพื่อการเข้าถึงบริการทางการเงิน (financial inclusion) ในเขตอำนาจศาลที่ผู้คนยังเข้าถึงบริการของธนาคารได้ไม่เพียงพอจริงๆ โครงการเหล่านี้มีความน่าสนใจในเชิงเทคนิคและมีประโยชน์จริงสำหรับกรณีการใช้งานที่เฉพาะเจาะจงมาก ซึ่งแตกต่างอย่างสิ้นเชิงจากประเด็นเรื่อง Retail CBDC ซึ่งเป็นเพียงประเด็นเดียวที่ส่งผลกระทบต่อความสัมพันธ์ของบุคคลทั่วไปกับเงินของตนเอง การแยกความแตกต่างระหว่าง Wholesale และ Retail เป็นสิ่งที่ผู้สนับสนุน CBDC มักจะละเลย แต่เหล่านักวิจารณ์กลับยืนกรานที่จะให้ความสำคัญ
ต้นฉบับ vs. ของเลียนแบบ
เมื่อใดก็ตามที่สิ่งที่เป็นต้นฉบับประสบความสำเร็จในตลาดใดก็ตาม มักจะมีลำดับเหตุการณ์ที่เกิดขึ้นตามมาเสมอ นั่นคือ ของเลียนแบบจะตามมาในไม่ช้าด้วยการสร้างแบรนด์ที่คล้ายคลึงกัน แต่มีเนื้อหาสาระที่แตกต่างกันอย่างสิ้นเชิง สิ่งจำลองเหล่านี้มักได้รับการสนับสนุนจากกลุ่มผลประโยชน์ที่ได้ประโยชน์จากการขาดหายไปของสิ่งที่เป็นของแท้ และพบว่าการแข่งขันกับเวอร์ชันที่ถูกควบคุมนั้นง่ายกว่าการแข่งกับโซลูชันที่แก้ปัญหาได้จริง ของเลียนแบบจะมุ่งเน้นไปที่ลักษณะภายนอกที่ทำให้ต้นฉบับได้รับความนิยม และแอบถอดคุณลักษณะเชิงโครงสร้างทั้งหมดที่ทำให้มันมีคุณค่าออกไป เราทุกคนต่างเคยเห็นรูปแบบนี้หากคุณเคยซื้อสินค้าแบรนด์เนมเวอร์ชันราคาถูกจากร้านขายของลดราคา
CBDCs คือเงินในรูปแบบหนึ่งของแนวโน้มนี้บททดสอบสำคัญไม่ใช่การที่ฝ่ายการตลาดบรรยายถึงสกุลเงินดิจิทัลอย่างไร แต่คือการที่เครื่องมือทางการเงินนั้นตกอยู่ฝั่งไหนของเส้นแบ่งระหว่างภาพลักษณ์คริปโตที่คลุมเครือกับเครื่องมือของธนาคารแบบดั้งเดิม สิ่งที่เกิดขึ้นในกรณีสุดโต่ง (edge cases) คือสิ่งที่นิยามตัวตนของคุณ ผู้ออกเหรียญสามารถย้อนคืนธุรกรรมได้หรือไม่? ผู้ออกเหรียญสามารถอายัดบัญชีได้หรือไม่? ผู้ออกเหรียญมีข้อจำกัดในการใช้จ่ายเงินของคุณหรือไม่? เป็นไปได้หรือไม่ที่ผู้ออกเหรียญจะจำกัดการโอนเงินไปยังผู้รับหรือดินแดนบางแห่ง? เป็นไปได้หรือไม่ที่ผู้ออกเหรียญจะตรวจสอบธุรกรรมทั้งหมดกลับไปยังบุคคลเพียงคนเดียว? สำหรับ CBDC คำตอบของคำถามเหล่านี้คือ "ใช่" และนั่นถูกระบุไว้โดยตรงในเอกสารการออกแบบ แม้ว่าข้อความทางการเมืองจะพยายามยืนยันเป็นอย่างอื่นก็ตาม ในคริปโตเคอร์เรนซีแบบกระจายศูนย์ คำตอบของคำถามเหล่านี้จะเป็น "ไม่" และท้ายที่สุดแล้วไม่มีอำนาจทางการเมืองใดที่จะเปลี่ยนคำตอบให้เป็น "ใช่" ได้ โดยไม่ทำลายสถาปัตยกรรมพื้นฐานในตัวเครือข่ายเอง
ทั้งสองสิ่งนี้ไม่เทียบเท่ากัน หากมองจากภาพรวมระดับสูง ทั้งคู่จัดอยู่ในหมวดหมู่เดียวกันตามชื่อเรียก นั่นคือสกุลเงินดิจิทัล และมีคุณลักษณะภายนอกที่คล้ายคลึงกันบางประการ แต่เมื่อพิจารณาให้ลึกซึ้งแล้ว ในเชิงเนื้อหาสาระไม่มีสิ่งใดที่จะแตกต่างกันไปมากกว่านี้อีกแล้ว ข้อโต้แย้งนี้ถูกหยิบยกขึ้นมาซ้ำแล้วซ้ำเล่าในชุมชนคริปโตเพื่อคัดค้านเหล่านักวิชาการที่ยังคงยืนกรานในการเปรียบเทียบเช่นนั้น ตลอดเวลาที่ผ่านมาข้อโต้แย้งนี้ถูกต้อง และข้อมูลจากโครงการนำร่องของ CBDC ก็มีแนวโน้มที่จะสนับสนุนข้อโต้แย้งดังกล่าว ผู้ที่ต้องการเสรีภาพเหนือทรัพย์สินของตนจะหันไปหาคริปโตเคอร์เรนซีแบบกระจายศูนย์ ส่วนผู้ที่ต้องการอำนาจครอบงำทางการเงินจะมุ่งไปที่ CBDC เทคโนโลยีเหล่านี้ตอบสนองวัตถุประสงค์ที่แตกต่างกันอย่างสิ้นเชิง และการแสร้งทำเป็นว่ามันเหมือนกันอาจเป็นชั้นเชิงในการโต้แย้งที่ดีสำหรับผู้สนับสนุนเงินที่ควบคุมโดยรัฐ แต่มันไม่ได้ช่วยให้ผู้ที่ต้องตัดสินใจมองเห็นภาพความจริงได้ชัดเจนขึ้นเลย
หากคุณรู้ว่าต้องสังเกตจุดไหน ก็ไม่ใช่เรื่องยากที่จะแยกแยะว่าสิ่งใดคือของจริงหรือสิ่งใดคือของเลียนแบบ
สิ่งที่จำเป็นคือความมุ่งมั่นที่จะไม่หยุดอยู่เพียงแค่การมองคุณลักษณะภายนอก แต่ต้องพิจารณาถึงโครงสร้างทางสถาปัตยกรรม ซึ่งนี่คือสิ่งที่แยกคริปโตเคอร์เรนซีที่แท้จริงออกจากโครงการขององค์กรหรือรัฐบาลนับแสนที่หยิบยกคำว่า “คริปโตเคอร์เรนซี” มาใช้ แต่กลับทำวิศวกรรมย้อนกลับเพื่อทำลายสาระสำคัญของมัน และท้ายที่สุดมันก็กลับมาสู่คำถามเดิมเสมอว่า: ใครคือผู้ตัดสินใจว่าคุณจะทำอะไรกับเงินของคุณได้บ้าง? ในกรณีของ CBDC ผู้ออกคือผู้กำหนดความจริง แต่คำตอบสำหรับเหรียญที่แท้จริงคือ: ตัวคุณเอง ส่วนที่เหลือเป็นเพียงรายละเอียดเท่านั้น
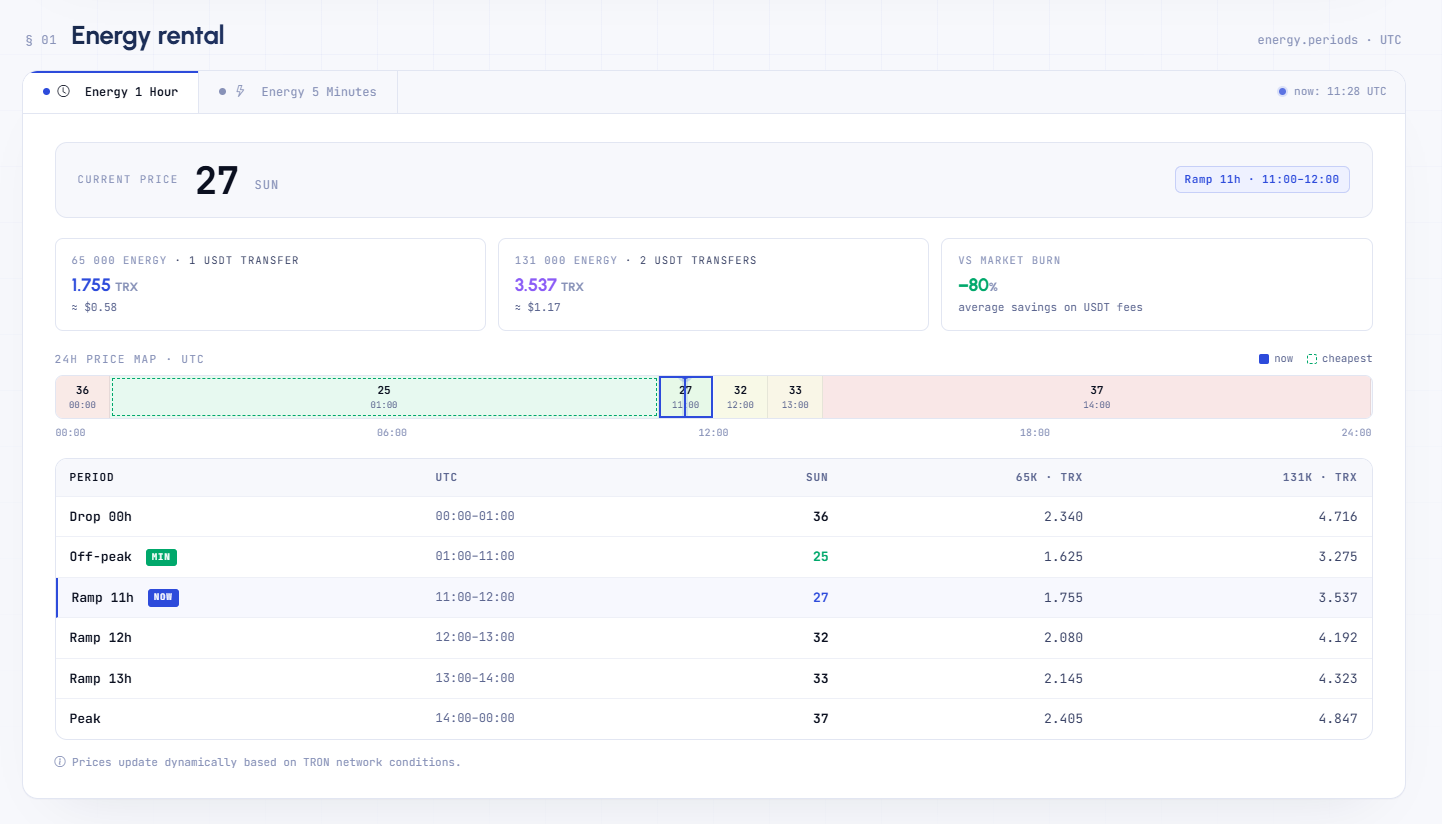
Netts ช่วยให้คุณสามารถซื้อ Energy ได้ในจังหวะที่ราคาต่ำที่สุดและหลีกเลี่ยงช่วงราคาพุ่งสูงในช่วงเวลาเร่งด่วน เพียงแค่มีวินัยในการซื้อต่ำและขายสูง แล้วกระเป๋าเงินของคุณจะขอบคุณคุณเอง!