Pools de liquidité : de quoi s'agit-il vraiment ?
Comprendre les pools de liquidité : comment les AMM transforment les dépôts d'inconnus en infrastructure de trading — et qui touche réellement le rendement, à quel risque.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Mon ami a récemment lancé cela avec la même désinvolture que s'il connaissait quelqu'un capable de lui obtenir du carburant à prix réduit. Il m'a expliqué qu'il louait du matériel de minage et qu'il l'orientait vers un pool de liquidité. Et tout le monde autour de la table a hoché la tête en signe d'assentiment, à la seule exception de la personne qui a posé l'unique question sensée : qu'est-ce que cette phrase peut bien vouloir dire ?
La confusion est compréhensible, car chacun de ces mots a été étiré bien au-delà de ses limites. Par « matériel », on ne désigne pas ici une boîte métallique entreposée dans un hangar en Sibérie. De nos jours, le minage n'a plus rien à voir avec des pioches ni même avec l'électricité. Quant au pool de liquidité, qui est le véritable sujet de cet article, il n'est pas liquide et ne ressemble en rien à une piscine qui pourrait être utile à un néophyte ; il s'agit plutôt de l'une des innovations les plus significatives et discrètement capitales de la finance décentralisée — le système qui permet à des parfaits inconnus d'échanger entre eux sans avoir besoin de banques, de courtiers ou du moindre carnet d'ordres — et c'est la source de revenus de toute une économie de l'ombre composée de gens qui n'expliquent jamais simplement ce qu'ils font.
Choisissons la voie la moins tape-à-l'œil et expliquons les choses correctement, en les abordant sous trois angles rarement présentés ensemble : celui de l'individu ordinaire qui y place ses économies, celui du profil atypique possédant des machines qui ne servent plus à leur usage d'origine, et celui de l'architecte qui a bâti l'ensemble du système et perçoit désormais une rente de la part des deux premiers.
Un mot qui en dit trop
Commençons par ce désordre de vocabulaire, car il montre bien pourquoi la phrase de cet ami semble cohérente alors qu'elle est presque vide de sens. Aux débuts de Bitcoin, le minage n'avait qu'une seule signification : des ordinateurs en compétition pour résoudre des énigmes cryptographiques et recevant de nouvelles pièces en récompense. Le terme était déjà une métaphore — personne ne creusait réellement la roche —, mais c'était une métaphore ciblée, avec un sens univoque. Cependant, quand Ethereum est arrivé avec le staking, puis que la DeFi a débarqué avec le yield farming, les équipes marketing ont eu quartier libre. En l'espace de quelques années seulement, miner a fini par signifier : produire des cryptos avec du matériel informatique, gagner des tokens en les prêtant, apporter de la liquidité pour le trading afin d'accumuler des points de récompense et, parfois, dans les recoins les plus douteux de Telegram, absolument rien du tout.
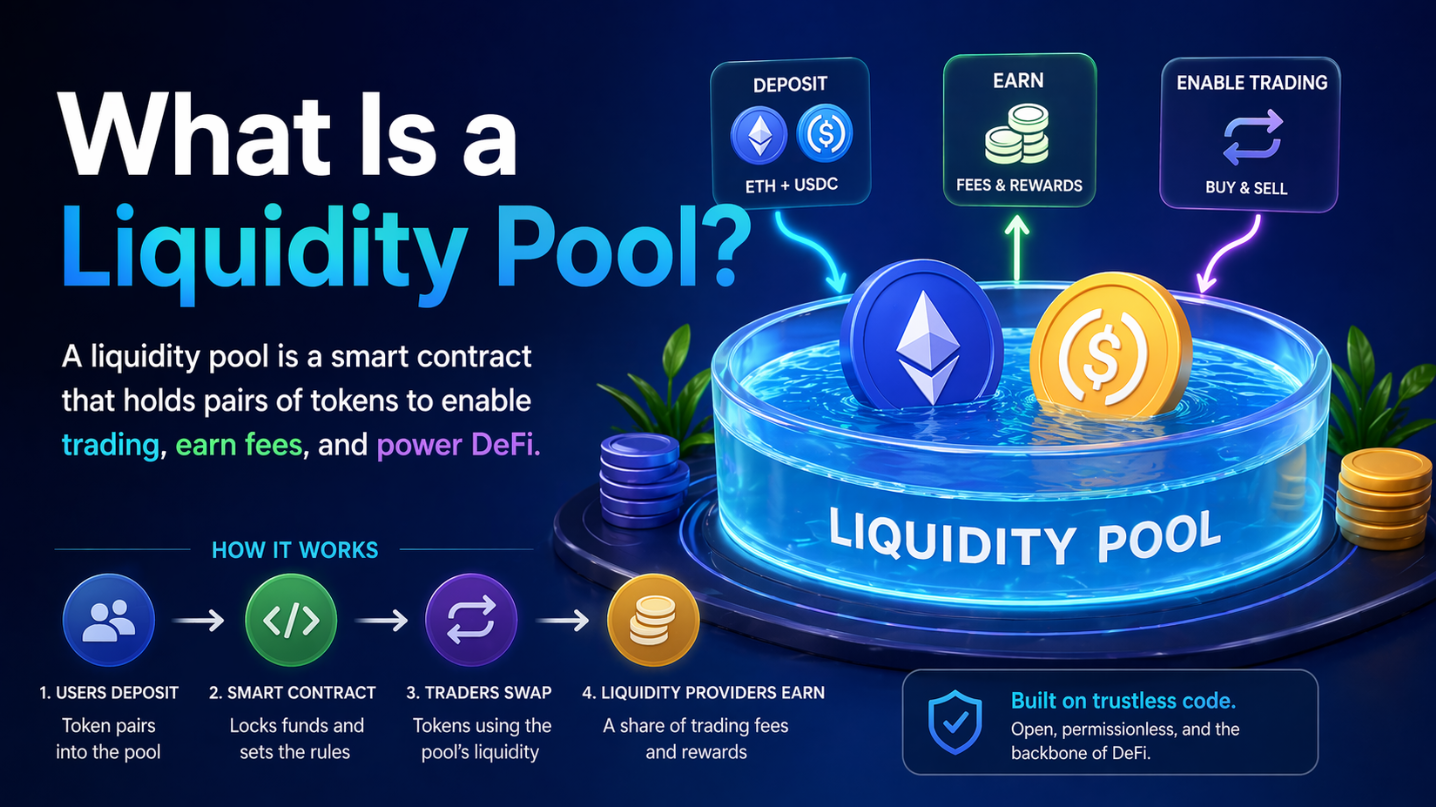
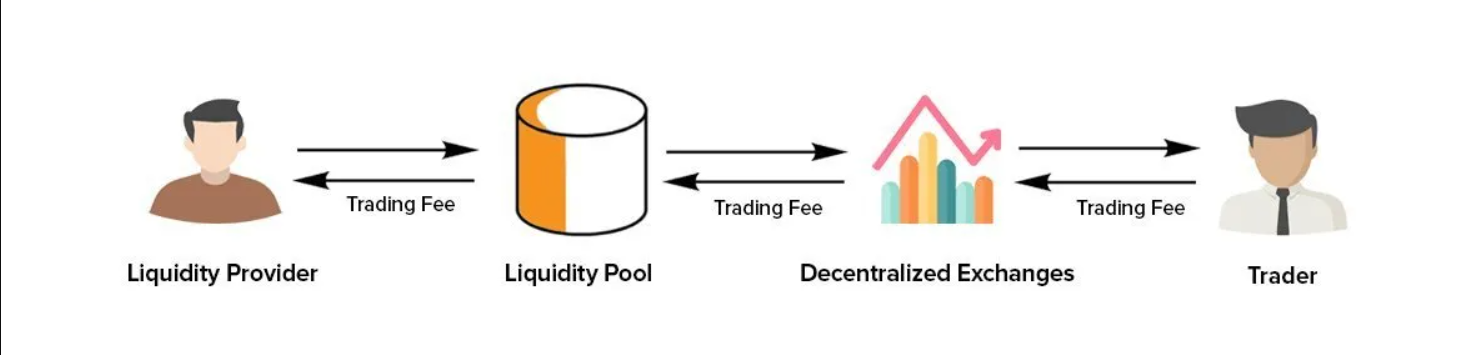
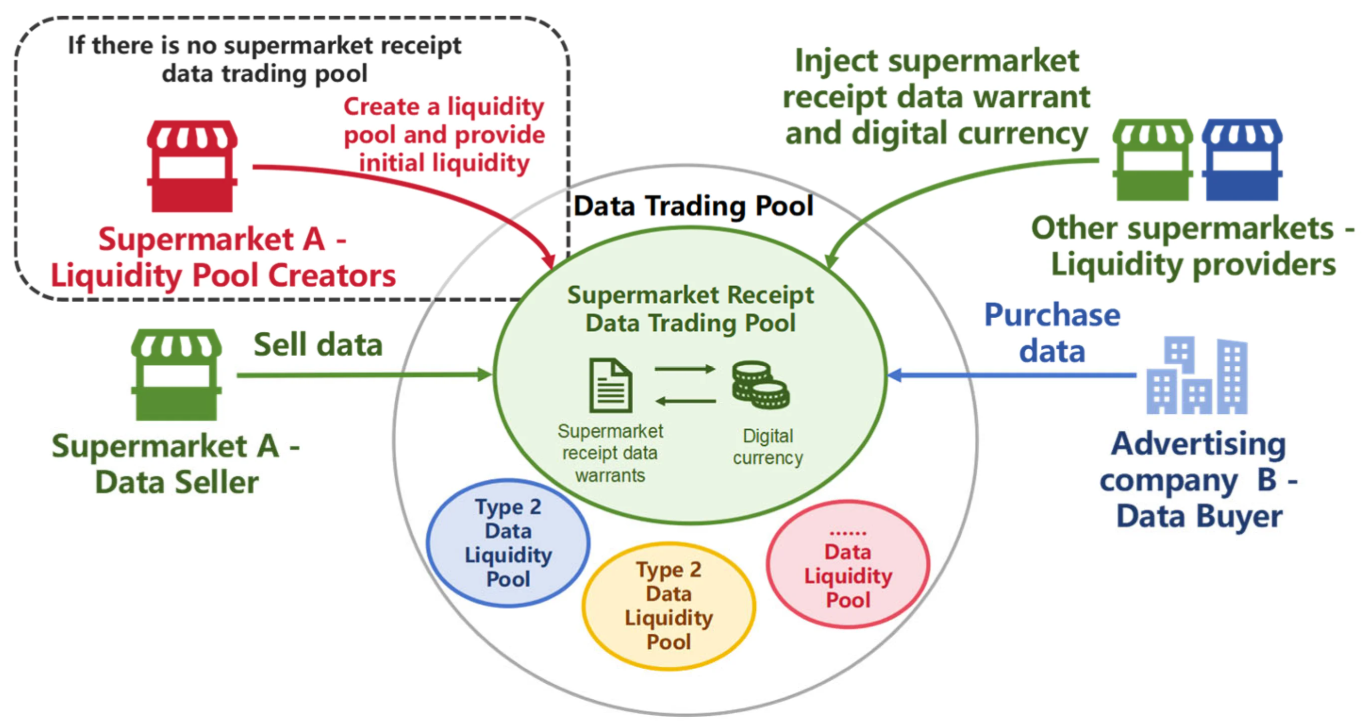
La pratique à laquelle mon ami faisait référence — le liquidity mining — se situe quelque part au milieu de cette liste. Le concept est pourtant très élégant lorsqu'on s'y penche. Les bourses traditionnelles assurent l'appariement des acheteurs et des vendeurs au moyen d'un carnet d'ordres : mon offre d'achat (bid) correspond à votre offre de vente (ask), et un intermédiaire prélève une commission pour organiser la transaction. Ce système dépend d'une plateforme qui emploie du personnel, possède des serveurs et détient une licence. Un pool de liquidité remplace tout cela par seulement deux réserves de tokens et une règle arithmétique. Plutôt que d'apparier des ordres, le pool détient simplement, par exemple, une grande quantité d'USDT et une grande quantité d'un autre token, et quiconque souhaite échanger l'un contre l'autre le fait directement contre ces réserves. Le prix s'ajuste automatiquement à chaque transaction, selon une formule aussi basique que l'algèbre du collège : les deux réserves doivent toujours maintenir un ratio de valeur constant. Si vous achetez beaucoup de ce token avec des USDT, le token devient plus cher au sein du pool ; si vous en vendez beaucoup, il devient moins cher. Il n'y a pas de carnet d'ordres, pas de moteur d'appariement et pas d'intermédiaire — à l'exception notable du pool lui-même.
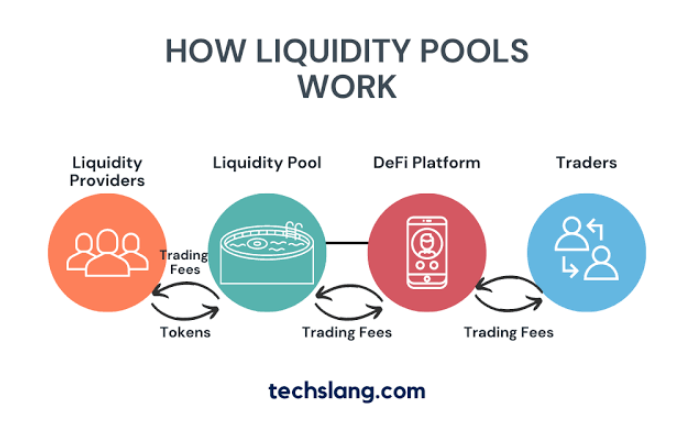
Mais voici le piège qui rend tout le reste possible : les pools doivent être volumineux. Une plateforme de trading avec seulement deux cents dollars de profondeur sera immédiatement balayée par quiconque manipule de véritables montants, car le cours bondirait de manière erratique à chaque transaction. Par conséquent, les protocoles doivent convaincre de parfaits inconnus de bloquer volontairement leurs économies — pour des milliards de dollars — et ils doivent leur donner une bonne raison de le faire. Cette raison est la suivante : le pool prélève sur chaque trader des frais, qui représentent un faible pourcentage de chaque swap, puis redistribue ces frais à l'ensemble des personnes ayant déposé des fonds dans les pools. C'est tout le fondement du modèle économique de l'apport de liquidité : vous ne minez rien ; vous exploitez un péage au bord d'un fleuve de transactions réalisées par d'autres. Lorsque les protocoles souhaitent attirer de la liquidité plus rapidement que par les seuls frais de transaction, ils mettent en place une seconde rémunération — un bonus sous forme de tokens fraîchement créés —, et c'est ce système de bonus qui a été baptisé liquidity mining. La métaphore est restée parce qu'elle sonnait bien aux oreilles de tous. Le terme « mineurs » laissait entendre qu'il s'agissait de travailleurs acharnés. En réalité, les nouveaux mineurs manient simplement des pelles faites d'arithmétique.
L'épargnant ordinaire
Penchons-nous alors sur le premier de nos trois protagonistes — appelons-le Denis —, qui correspond exactement à ce que son nom évoque : un salarié, détenteur d'un petit portefeuille crypto, qui a l'habitude de regarder des vidéos sur YouTube. Denis entend dire qu'une paire de stablecoins sur une plateforme décentralisée offre un rendement de dix ou vingt pour cent par an simplement en ne faisant rien. L'idée, telle qu'elle lui est présentée dans une vidéo garnie de graphiques par un intervenant à l'assurance parfaite, est qu'il va prendre la place du joueur pour devenir le casino ; chaque transaction entre l'USDT et le token natif de la blockchain génère des frais, et ces frais lui reviennent.
Denis dépose dans le pool une somme équivalente à deux mille dollars, répartie à parts égales entre l'USDT et le token volatil, puisque le pool exige que les deux actifs soient de valeur équivalente. En échange, il reçoit un reçu sous la forme d'un token représentant sa part des pools, et à partir de cet instant, il devient un rentier. Les swaps défilent sur sa propriété jour et nuit, le compteur de frais progresse peu à peu. Durant les premières semaines, tout se passe exactement comme promis dans les vidéos : un revenu passif, visible jusqu'à la quatrième décimale, s'accumule pendant qu'il dort. Psychologiquement, c'est un avantage qu'aucun investissement traditionnel n'a jamais pu offrir : il peut voir son argent travailler. Les banques versent des intérêts de manière invisible, trimestrielle et abstraite. Le pool, lui, verse ses gains de façon publique, continue, avec un chiffre qu'il peut vérifier à deux heures du matin.
C'est alors que Denis découvre — généralement à ses dépens — le revers de la médaille. Lorsqu'il effectue son dépôt, le pool l'oblige à conserver la moitié de sa position dans le token volatil. Si le cours de ce token grimpe, la formule du pool en vend automatiquement une partie afin de maintenir l'équilibre des réserves, ce qui signifie qu'il a été contraint de vendre en plein rallye haussier sans qu'on lui ait demandé son avis. Si le cours baisse, le pool achète l'actif en chute libre tout au long de sa descente. Dans les deux cas, lorsqu'il décide de retirer ses fonds, Denis se retrouve généralement avec une valeur totale inférieure à celle qu'il aurait obtenue en conservant simplement les deux actifs sans y toucher. Le revenu issu des frais doit combler ce décalage, un phénomène connu sous le nom d'impermanent loss (perte non permanente) — un terme si dépourvu de charge émotionnelle qu'il relève du coup de génie marketing, car cette perte s'avère bel et bien définitive dans la quasi-totalité des cas concrets. En fin de compte, les gains réels de Denis issus du pool correspondent aux frais perçus diminués du coût de ce rééquilibrage forcé opéré par la formule. Dans certains cas, la différence est positive ; dans d'autres, il peut passer une année entière à jouer le rôle de la banque pour s'apercevoir que la banque perdait en réalité de l'argent face aux joueurs.
L'homme aux mauvaises machines
Le deuxième protagoniste possède un équipement véritablement singulier, et la façon dont il s'est tourné vers les pools est la plus atypique des trois. Appelons-le Aaron. Jusqu'à une période assez récente, Aaron gérait une petite ferme de minage — un nombre respectable de machines tournant dans un garage aménagé, résolvant les énigmes de hachage caractéristiques du minage à l'ancienne. Mais l'équation économique s'est brutalement dégradée pour lui : la difficulté a augmenté, les récompenses ont été divisées par deux selon le calendrier prévu, et un jour, les machines ont commencé à rapporter moins que le coût de l'électricité nécessaire pour les faire tourner. Il s'est ainsi retrouvé propriétaire d'un matériel d'une valeur de plusieurs centaines de milliers de dollars, conçu spécifiquement pour une tâche qui n'existait plus.
Ce qu'il a compris, c'est que son véritable atout n'avait jamais été ses machines ; c'était plutôt le savoir-faire opérationnel d'un homme ayant passé des années à faire tourner du matériel 24 heures sur 24 — une expertise axée sur le maintien du temps de fonctionnement (uptime), le suivi rigoureux des coûts, l'analyse des pannes et cette rigueur sans concession propre aux opérateurs de centres de données. Cette compétence s'est avérée bien plus précieuse dans la nouvelle économie que n'importe quelle machine physique. Aaron s'est donc séparé de ses équipements pour acheter des serveurs, puis les a orientés vers les marchés plutôt que vers des énigmes mathématiques. Il existe aujourd'hui toute une catégorie de professionnels gravitant autour des pools de liquidité qui lui ressemblent : plutôt que d'être de simples rentiers, ils sont commerçants, exploitant des programmes automatisés qui surveillent les cours des pools sur différentes plateformes pour tirer profit des infimes écarts, de l'ordre de fractions de pour cent, dès que les prix divergent. Dès que le pool de Denis s'écarte du cours affiché sur une grande plateforme centralisée, un bot similaire à celui d'Aaron achète immédiatement d'un côté et revend de l'autre, réalignant ainsi le pool tout en empochant une marge garantie. Son revenu correspond littéralement à la rémunération qu'il perçoit pour maintenir la cohérence des pools.
C'est également ici que le vocabulaire lié à l'automatisation prend tout son sens. Opérer à ce niveau ne consiste pas à cliquer sur des boutons ; il s'agit de code communiquant directement avec les blockchains — une connexion via l'API TRON exécutant des stratégies à la vitesse de la machine, une automatisation TRON qui rééquilibre les positions et récolte les récompenses selon des fréquences qu'aucun être humain ne voudrait surveiller. Aaron, qui était autrefois un fermier de hachage, reconnaît immédiatement la nature exacte de ce travail. Même si les machines ont changé et que l'électricité s'est transformée en frais de réseau et en coûts de transaction, son métier reste le même qu'auparavant : prendre le contrôle de la couche d'infrastructure, vendre du temps de fonctionnement et laisser tous les autres trader par-dessus. Au lieu d'émettre de la monnaie comme jadis, il facture désormais des frais aux utilisateurs pour leur permettre de la déplacer.
Une précision d'ordre pratique permet de bien mesurer son approche. Sur TRON, où se concentre une part considérable de l'activité sur les stablecoins, chacune de ces tâches automatisées — chaque rééquilibrage et chaque collecte de récompenses — consomme de l'Energy et de la Bandwidth du réseau. Compte tenu de l'échelle à laquelle ces opérations sont menées, ce coût devient un paramètre déterminant pour la survie même d'une stratégie. C'est la raison pour laquelle les opérateurs avertis gèrent leurs ressources comme ils géreraient des contrats de fourniture d'énergie : en recourant à la délégation en masse, en programmant des recharges automatiques et en négociant les tarifs. Les conditions fondamentales du minage des origines — l'accès à une énergie bon marché et en grande quantité — sont restées quasiment identiques dans cette nouvelle forme d'exploitation.
L'architecte
Il y a également une troisième personne, sur laquelle Denis et Aaron s'appuient tous deux alors qu'aucun d'eux ne l'a jamais rencontrée ; nous l'appellerons l'architecte, c'est-à-dire le fondateur du protocole, l'équipe qui a déployé le smart contract du pool et écrit sa formule. C'est lui qui rend ces revenus possibles, et comprendre son rôle permet de saisir l'origine parfois troublante du rendement généré par les pools de liquidité.
La véritable explication de la provenance des fonds repose sur trois composantes. La première est un revenu réel : les frais de trading, payés par les utilisateurs qui échangent des tokens, exactement comme une autoroute est financée par des péages. La deuxième réside dans les subventions : lorsqu'un nouveau protocole a besoin de liquidité avant même d'avoir gagné la confiance du public, il émet ses propres tokens et les distribue aux déposants — un budget marketing déguisé en récompenses de minage, dont la facture est finalement réglée par ceux qui achèteront ces tokens par la suite. La troisième, qui est la plus difficile à admettre, est que, sur une période suffisamment longue et en présence de comportements malveillants, le rendement de certains pools n'est rien d'autre que l'argent déposé par de nouveaux arrivants présenté comme un profit. La conception même du système ne permet pas de faire la différence. La formule se contente de redistribuer l'argent qui entre, de manière parfaitement neutre et sans aucun jugement de valeur.
Les motivations de l'architecte méritent leur propre paragraphe, car elles ne sont absolument pas alignées avec celles des déposants. Il s'enrichit à mesure que le protocole se développe : avec plus de pools, plus de volume et plus de tokens en circulation. Il ne gagne rien de plus lorsque la position de Denis est profitable, et ne subit aucune perte si elle ne l'est pas. C'est l'apporteur de liquidité qui assume le risque de marché ; le protocole lui-même n'en supporte aucun. Il ne s'agit pas d'une arnaque — c'est simplement la façon dont le système est conçu —, mais cela explique un schéma récurrent : les protocoles proposent des émissions de tokens toujours plus massives pour attirer des volumes de liquidité toujours plus grands, les déposants se précipitent sur les APY mirobolants, et toute cette dynamique se poursuit jusqu'à l'épuisement des subventions, moment où le rendement s'évapore brusquement et où les derniers déposants réalisent qu'ils étaient en réalité le produit depuis le départ. Les architectes qui durent sont ceux qui considèrent les émissions de tokens comme un simple coup de pouce temporaire au démarrage et les frais réels comme la seule véritable source de revenus ; ceux qui ne le font pas font en réalité tourner une campagne publicitaire financée par leurs propres actionnaires.
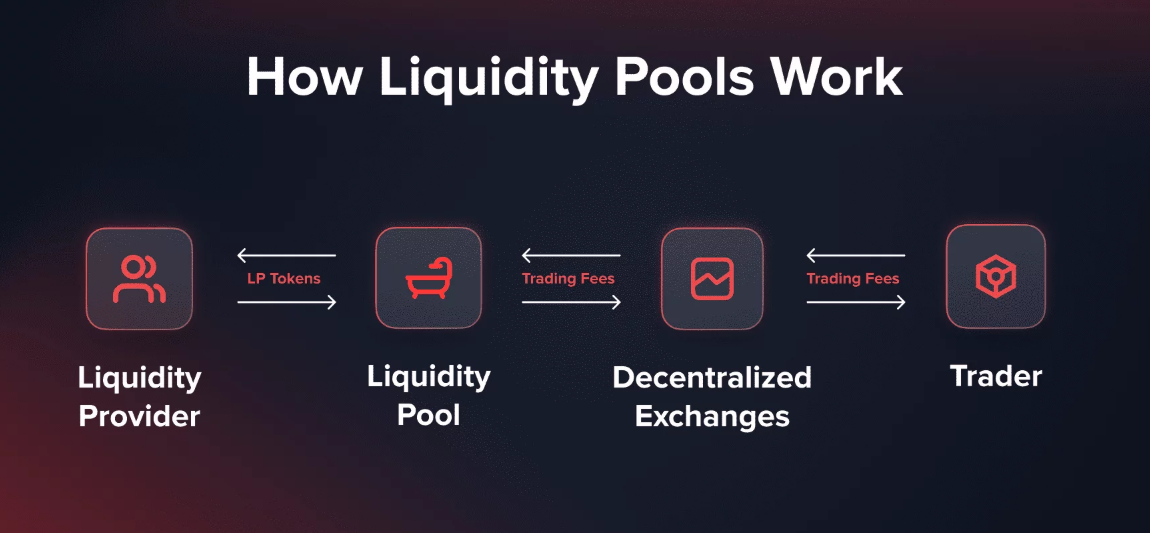
Il convient de s'arrêter un instant sur le caractère inédit de cette configuration par rapport à toutes les structures financières qui l'ont précédée. Dans l'ancien système, celui qui apportait du capital à un marché — par exemple en déposant de l'argent dans une banque ou en ouvrant un compte sur marge chez un courtier — traitait avec une institution soumise à des obligations, astreinte à des audits et tenue pour responsable en cas de problème. Aujourd'hui, l'institution a été remplacée par une formule, les obligations par du code et la responsabilité par un forum communautaire. Pourtant, ce système traite des volumes bien supérieurs à ceux des bourses nationales de taille moyenne, et la raison de son fonctionnement repose sur cette multitude de déposants ordinaires : des enseignants à Lisbonne, des étudiants à Jakarta, et Denis avec ses deux mille dollars. Sans en avoir conscience, ils assument le rôle que les teneurs de marché ont rempli pendant un siècle — se tenir prêts à échanger avec n'importe qui, à n'importe quel moment, en endossant le risque d'inventaire — et ils le font pour une fraction de frais que les institutions jugeraient dérisoire, faute d'une meilleure alternative pour faire fructifier leurs fonds. Les pools n'ont pas inventé une nouvelle catégorie d'investisseurs ; ils ont simplement compris qu'un nombre incalculable d'individus étaient déjà des investisseurs à tous points de vue, sauf de nom, et leur en ont ouvert l'accès.
Quelle est l'importance des investisseurs passifs dans cette dynamique ? Bien plus grande qu'ils ne l'imaginent. Ils ne font pas que toucher un rendement ; ils constituent l'infrastructure même — agissant comme les teneurs de marché de l'écosystème, fournissant la profondeur sur laquelle repose chaque transaction décentralisée et veillant à ce qu'un swap le dimanche matin dans un pays sans services bancaires ouverts puisse toujours s'exécuter à un prix raisonnable. Tous les acteurs professionnels du système, qu'il s'agisse des bots d'Aaron ou des protocoles des architectes, dépendent du capital accumulé par des personnes comme Denis. Cette relation est symbiotique jusqu'à ce qu'elle cesse de l'être, et la frontière entre ces deux états est définie par le risque.
La trappe sous nos pieds
Puisque les risques sont bien réels et que l'écosystème les a toujours relégués dans les petits caractères, commençons par ceux qui ont déjà fait leurs preuves : l'impermanent loss qui grignote lentement les revenus de commissions de quiconque a déposé des fonds sur une paire de devises volatiles. Passons ensuite aux autres. Les smart contracts reposent sur du code informatique qui conserve d'immenses sommes d'argent, et le code est sujet aux failles — des milliards de dollars ont déjà été siphonnés hors des pools en raison de simples erreurs logiques passées inaperçues. Les rug pulls impliquent des pools conçus dès l'origine pour s'effondrer, où l'architecte n'est plus un fondateur mais un fugitif, le seul dessein du token étant de devenir invendable au moment opportun. Les manipulations d'oracles permettent à des attaquants de fausser la réalité des prix auprès de la formule. Les stablecoins peuvent perdre leur parité. Les régulateurs finissent par intervenir. Chacun de ces risques possède ses propres mécanismes, ses propres victimes et son propre cimetière de fils de discussion où les internautes racontent comment leurs économies sont devenues l'exit liquidity d'un autre.
Quoi qu'on en dise, la promesse financière reste extrêmement attrayante — et c'est précisément là que réside le problème. Les frais prélevés sur les grandes paires de devises ont réellement généré des rendements robustes, durables et à deux chiffres pour ceux qui ont su faire preuve de patience. Le système fonctionne. Dans certains cas, l'infrastructure a désormais plus de dix ans d'existence et a été testée et auditée sous toutes les coutures. L'effet psychologique joue à sens unique : dès que vous connectez votre portefeuille, le rendement annuel en pourcentage (APY) s'affiche en gros caractères parfaitement lisibles, tandis que les facteurs de risque sont relégués dans de longs paragraphes au jargon juridique soigneusement dissimulés. Denis n'a jamais sous les yeux de simulateur d'impermanent loss avant de verser ses fonds ; l'interface se contente d'afficher le taux de rendement. Le reste relève de l'aversion à la perte, du biais du survivant et de cette incapacité bien humaine à chiffrer la probabilité d'événements rares. Le pool n'a nul besoin de tromper qui que ce soit ; il lui suffit de laisser l'optimisme faire les comptes.
Il existe aussi une explication plus subtile au fait que les risques demeurent sous-évalués, et elle n'a rien à voir avec le profil des figures mises à l'honneur dans l'écosystème. Les histoires qui circulent sont celles des gagnants — par exemple, celle du tout premier fournisseur ayant transformé une mise modeste en un capital qui a changé sa vie, ou celle du farmer tombé sur un airdrop valant le prix d'une voiture. Les récits de pertes ne font pas de bonnes histoires à raconter. La plupart du temps, la personne qui s'est fait dérober son dépôt lors d'un rug pull n'a ni audience ni envie d'étaler publiquement son erreur, de sorte que l'échantillon des résultats visibles se résume à une vitrine soigneusement filtrée de survivants. Les nouveaux venus se retrouvent avec la version de la carte dressée par les rescapés, une carte dont tous les marécages ont été effacés. Quant au pool, au protocole et à l'architecte, aucun d'entre eux n'a d'intérêt à rectifier le tracé. Lorsque la carte est enfin corrigée, elle l'est à titre individuel, au prix fort, et toujours trop tard pour être utile à quiconque en dehors de celui qui a payé pour la mise à jour.
La vision finalement adoptée par la majorité de ceux qui restent relève d'une forme d'acceptation lucide. Il faut envisager les pools comme de simples outils plutôt que comme un ensemble de principes : s'en tenir aux paires profondes et sans surprise ; garder à l'esprit que le rendement affiché n'est qu'un chiffre indicatif et que seul compte votre rendement réel net, une fois pris en compte le coût des arbitrages forcés ; partir du principe que chaque contrat est susceptible de faillir et calibrer ses positions en conséquence ; et se rappeler que dans un univers où tout le monde cherche à vous vendre une stratégie, la personne qui prend le temps de détailler les risques est généralement celle qui ne cherche pas à vous plumer.
Il convient de conclure sur cette notion de rigueur opérationnelle, bien loin du clinquant, car c'est la réalité quotidienne des véritables professionnels. Dès que l'on commence à gérer des montants importants à travers les pools, on s'aperçoit rapidement que c'est rarement la stratégie qui dicte le résultat final — ce sont les opérations. Sur TRON, cela passe par la gestion méthodique mais essentielle de l'Energy et de la Bandwidth : surveiller les soldes, programmer les délégations et s'assurer que les stratégies d'automatisation continuent de tourner sans qu'un rééquilibrage n'échoue en cours de route par manque de ressources.
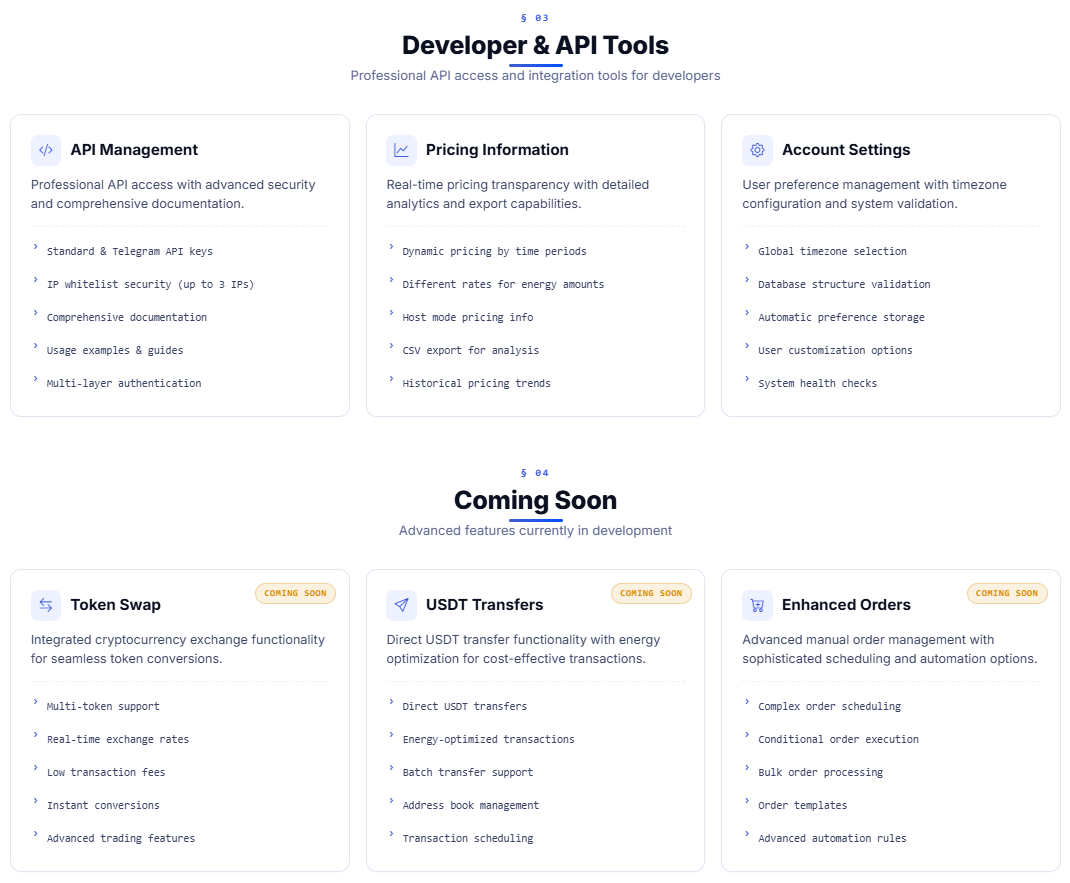
C'est précisément ce volet opérationnel que le Netts Workspace a été pensé pour optimiser — en offrant un tableau de bord professionnel qui, en mode Smart, délègue automatiquement l'Energy dès qu'un seuil de solde ou un calendrier le commande ; en mode Host, maintient les adresses à forte activité approvisionnées en continu sur des cycles de 24 heures ; l'outil AML Check analyse toute adresse de contrepartie via Elliptic avant toute interaction ; et une API TRON avec clés restreintes par liste blanche d'adresses IP permet à vos propres automatisations de se connecter à l'ensemble de ces fonctionnalités — incluant des commandes allant jusqu'à 3 millions d'Energy, le suivi précis des coûts et des rapports détaillés. Les pools continueront de promettre monts et merveilles ; le Workspace se concentre sur une promesse bien plus modeste, celle de veiller à ce que tout continue simplement de fonctionner. Exactement comme dans l'économie traditionnelle, ce sont ceux qui veillent discrètement sur l'infrastructure qui finissent par survivre à tous ceux qui courent après le rendement.