Pools de Liquidez - O Que São?
Pools de liquidez explicadas: como os AMMs transformam depósitos de estranhos em infraestrutura de negociação — e quem realmente ganha o rendimento, a que risco.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Meu amigo disse isso recentemente com a mesma naturalidade com que alguém diria que conhece um homem que consegue combustível com desconto. Ele explicou que aluga equipamentos de mineração e os direciona para uma pool de liquidez. E todos na mesa concordaram com a cabeça, com a única exceção da pessoa que fez a única pergunta sensata — o que diabos essa frase realmente significa?
A confusão é compreensível, já que cada uma das palavras foi esticada além dos seus limites. Por "equipamento", aqui não se quer dizer uma caixa de metal guardada em um armazém na Sibéria. A mineração hoje em dia não tem absolutamente nada a ver com picaretas ou com eletricidade. Quanto à pool de liquidez, que é de fato o foco deste artigo, ela não é líquida e não serve de forma alguma como uma piscina que seria útil para alguém iniciante no assunto; em vez disso, é uma das inovações mais significativas e discretamente importantes nas finanças descentralizadas — o sistema que permite que estranhos negociem entre si sem a necessidade de bancos, corretores ou um único livro de ordens — e é a fonte de renda para toda uma economia paralela de pessoas que nunca explicam em termos simples o que fazem.
Vamos escolher o caminho menos atraente e explicar isso adequadamente, analisando a questão a partir de três ângulos diferentes que raramente são apresentados juntos: o da pessoa comum que coloca suas economias nisso, o do sujeito excêntrico que possui máquinas que não servem mais para o propósito original, e o do indivíduo que construiu todo o sistema e que agora recebe o aluguel de ambos.
Uma Palavra Que Significa Coisa Demais
Comecemos pela bagunça no vocabulário, pois ela mostra por que a frase do amigo parece sensata, mesmo sendo quase incoerente. Quando o Bitcoin estava no início, a mineração tinha um único significado: computadores competindo para resolver quebra-cabeças e recebendo novas moedas como pagamento. O termo já havia se tornado uma metáfora — nenhuma escavação real acontecia —, mas era uma metáfora focada, com um significado único. No entanto, quando o Ethereum surgiu com o staking, e em seguida a DeFi chegou com o yield farming, as equipes de marketing ganharam total liberdade. Em apenas alguns anos, mineração passou a significar a produção de moedas usando hardware, o ganho de tokens ao emprestá-los, o fornecimento de liquidez para negociação a fim de ganhar pontos de recompensa e, ocasionalmente, nas partes mais duvidosas do Telegram, absolutamente nada.
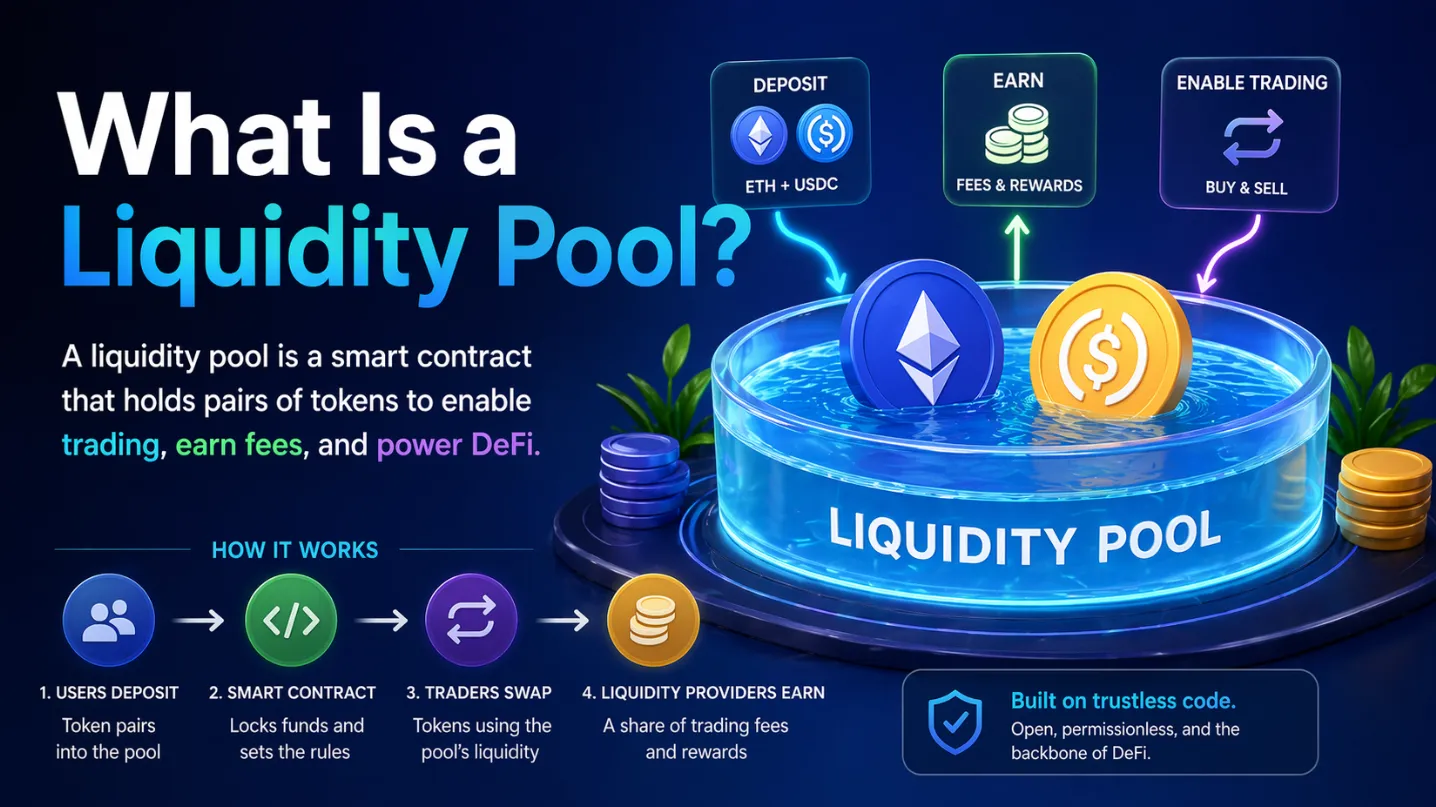
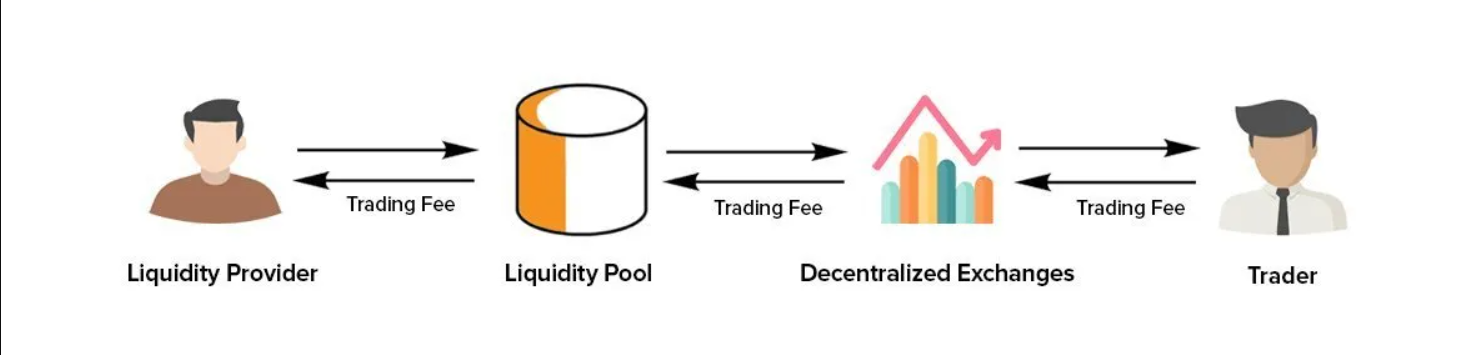
A prática a que o amigo estava se referindo — mineração de liquidez — fica em algum ponto no meio dessa lista. O conceito é bastante elegante quando se olha de perto. As corretoras tradicionais realizam o emparelhamento de compradores e vendedores por meio de um livro de ordens: a minha oferta de compra é combinada com a sua de venda, e um intermediário cobra uma taxa para intermediar a transação. Esse sistema depende de uma corretora que tenha funcionários, servidores e uma licença. Uma pool de liquidez substitui tudo isso por apenas dois recipientes de tokens e uma regra aritmética. Em vez de casar ordens, a pool simplesmente mantém, por exemplo, uma grande quantidade de USDT e uma grande quantidade de algum outro token, e qualquer pessoa que deseje trocar um pelo outro faz isso diretamente contra esses recipientes. O preço é ajustado automaticamente a cada transação, de acordo com uma fórmula tão antiga quanto a álgebra do ensino fundamental: os dois recipientes devem sempre manter uma proporção de valor constante. Se você compra muito do token usando USDT, o token se torna mais caro dentro da pool; se você vende muito dele, ele fica mais barato. Não há livro de ordens, nem mecanismo de correspondência e nem intermediário — com a importante exceção da própria pool.
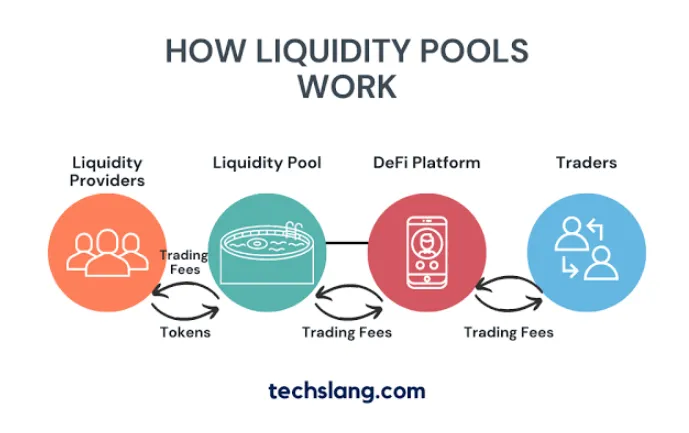
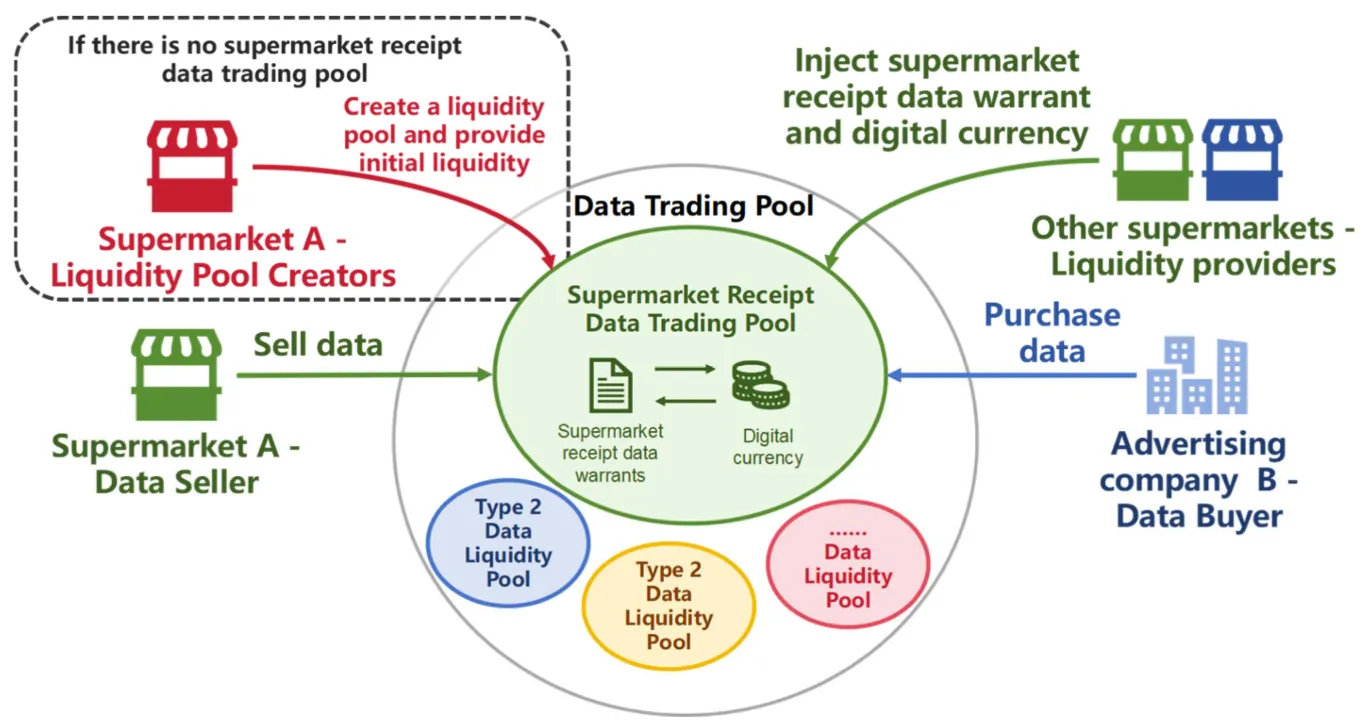
Mas aqui está o detalhe que torna todo o restante possível: as pools precisam ser grandes. Uma plataforma de negociação com apenas duzentos dólares de profundidade será completamente varrida por qualquer pessoa que opere com dinheiro de verdade, pois o preço oscilaria bruscamente a cada transação. Portanto, os protocolos precisam fazer com que estranhos bloqueiem voluntariamente suas economias — bilhões de dólares — e precisam oferecer um motivo para que esses estranhos façam isso. O motivo é que a pool cobra de cada trader uma taxa, que é uma pequena porcentagem de cada swap, e então divide essa taxa entre todas as pessoas que colocaram dinheiro nas pools. Essa é toda a base do modelo de negócios do fornecimento de liquidez: você não está minerando nada; você está operando um pedágio sobre um rio de operações de outras pessoas. Quando os protocolos desejam atrair liquidez mais rápido do que apenas as taxas conseguem, eles introduzem um segundo pagamento — um bônus na forma de tokens recém-criados — e esse esquema de incentivo é o que foi rotulado de mineração de liquidez. A metáfora pegou porque soava bem a todos. O termo "mineradores" sugeria que eles trabalhavam duro. Na verdade, os novos mineradores apenas têm pás feitas de aritmética.
O Sujeito Comum
Vejamos então o nosso primeiro dos três protagonistas — vamos chamá-lo de Dennis —, que é exatamente o que o nome sugere: um homem com um salário, um pequeno portfólio de criptomoedas e o hábito de assistir ao YouTube. Dennis ouve dizer que um par de stablecoins em uma exchange descentralizada oferece um retorno de dez ou vinte por cento ao ano simplesmente por não fazer nada. A ideia, apresentada a ele em um vídeo que traz um gráfico e é narrado por um apresentador confiante, é a de que ele tomará o lugar do apostador e se tornará o cassino; cada transação entre USDT e o token nativo da rede gera uma taxa, e essa taxa é dele.
Dennis deposita na pool uma quantia equivalente a dois mil dólares, dividindo-a igualmente entre USDT e o token volátil, já que a pool exige que os dois ativos tenham valores iguais. Como resultado, ele recebe um recibo na forma de um token que representa a sua participação nas pools e, a partir desse ponto, torna-se um senhorio. Os swaps continuam a passar por sua propriedade dia e noite, e o contador de taxas avança gradualmente. Nas primeiras semanas, é exatamente como os vídeos haviam prometido: renda passiva, visível até a quarta casa decimal, que chega enquanto ele dorme. Psicologicamente, este é o recurso que nenhum investimento tradicional jamais conseguiu oferecer: ele pode ver o dinheiro trabalhando. Os bancos pagam juros de forma invisível, trimestralmente, de um jeito abstrato. A pool, por outro lado, paga publicamente, de forma contínua, com um número que ele pode consultar às duas da manhã.
Dennis então descobre — normalmente a um custo alto — o contrapeso. Ao fazer um depósito, a pool o obriga a manter metade do valor no token volátil. Se o preço desse token subir, a fórmula da pool vende automaticamente metade dele a fim de manter os recipientes em equilíbrio, o que significa que ele foi forçado a vender durante a alta sem que ninguém lhe pedisse autorização. Se o preço cai, a pool compra o ativo em queda durante todo o percurso para baixo. Em ambas as situações, quando decide retirar seus fundos, Dennis geralmente termina com menos do que teria se tivesse apenas mantido os dois ativos na carteira e não fizesse nada. A renda das taxas precisa superar esse tipo de perda, e esse fenômeno é conhecido como impermanent loss (perda impermanente) — um nome tão desprovido de emoção que deveria ser considerado uma conquista do marketing, já que a perda é, na verdade, permanente em todos os casos relevantes. Como resultado, os ganhos reais de Dennis com a pool são as taxas menos o custo dessas negociações forçadas realizadas pela fórmula. Em alguns casos, essa diferença é positiva; em outros, ele pode passar um ano inteiro atuando como a banca apenas para descobrir que a banca, na verdade, estava perdendo dinheiro para os jogadores.
O Homem com as Máquinas Erradas
O segundo dos protagonistas tem equipamentos verdadeiramente peculiares, e a maneira como ele ingressou nas pools é a mais incomum das três. Vamos chamá-lo de Aaron. Até bem pouco tempo, Aaron operava uma pequena fazenda de mineração — uma quantidade razoável de máquinas funcionando em uma garagem adaptada, resolvendo os quebra-cabeças de hash típicos da mineração tradicional. Mas a situação econômica entrou em colapso para ele: a dificuldade aumentou, as recompensas foram reduzidas pela metade conforme o cronograma e, um dia, as máquinas começaram a render menos do que a eletricidade necessária para mantê-las ligadas. Ele passou a ser dono de várias centenas de milhares de dólares em equipamentos que haviam sido construídos especificamente para um trabalho que havia deixado de existir.
O que ele percebeu foi que as máquinas nunca haviam sido o seu verdadeiro patrimônio; era, na verdade, o conhecimento operacional de alguém que passou anos lidando com hardware ininterruptamente — conhecimento relacionado a manter a estabilidade (uptime), monitorar custos, realizar análises de falhas e o tipo rígido de competência típico de um operador de data center. Esse tipo de habilidade provou ser mais valioso na nova economia do que qualquer equipamento específico. Aaron, portanto, desfez-se das máquinas e comprou servidores, direcionando-os aos mercados em vez de quebra-cabeças. Há toda uma classe profissional entre aqueles que cercam as pools de liquidez parecida com ele: em vez de agirem como senhorios, atuam como comerciantes, operando programas automatizados que vigiam os preços das pools em diversas plataformas diferentes e lucram com as pequenas diferenças, medidas em frações de porcentagem, quando os preços divergem. Sempre que a pool de Dennis se desalinha com o preço de uma grande corretora, um bot similar ao de Aaron compra imediatamente de um lado e vende do outro, corrigindo a pool e garantindo uma margem de lucro segura. A renda dele é, literalmente, o valor obtido por manter as pools alinhadas aos preços reais.
É aqui também que o vocabulário usado para a automação mostra o seu valor. Trabalhar nesse nível não se resume a clicar em botões; trata-se de código comunicando-se diretamente com blockchains — uma conexão por meio da TRON API executando estratégias na velocidade da máquina, automação no ecossistema TRON reequilibrando posições e coletando recompensas de acordo com cronogramas que nenhum ser humano jamais desejaria monitorar. Aaron, que costumava ser um minerador de hash, reconhece de imediato a natureza do trabalho. Embora as máquinas tenham mudado e a eletricidade tenha se transformado em taxas e custos de transação, o negócio ainda é o mesmo que ele sempre gerenciou: assumir o controle da camada de infraestrutura, fornecer disponibilidade e deixar que todos os outros negociem em cima de você. Em vez de cunhar dinheiro no passado, ele agora cobra das pessoas para permitir que elas o movimentem.
Uma observação prática ajuda a dar peso à sua abordagem. Na TRON, onde ocorre grande parte da atividade com stablecoins, cada uma dessas tarefas automatizadas — cada rebalanceamento e cada coleta de recompensa — consome Energy e Bandwidth da rede e, quando se leva em conta a escala desse uso, o custo se torna o item que determina se uma estratégia sobrevive ou não. Essa é a razão pela qual operadores sérios tratam a gestão de recursos da mesma forma que tratariam contratos de combustível: realizando delegação em lote, fazendo recargas programadas e negociando tarifas. As condições básicas da mineração anterior — acesso a energia barata em grandes quantidades — permaneceram praticamente inalteradas nessa nova forma de mineração.
O Arquiteto
Há também a terceira pessoa, alguém em quem tanto Dennis quanto Aaron confiam, embora nenhum dos dois jamais a tenha conhecido; chame-o de arquiteto, ou seja, o fundador do protocolo, o grupo que implantou o contrato inteligente da pool e escreveu a fórmula. É ele quem torna essa renda viável, e compreendê-lo significa entender a incômoda origem de todo o rendimento gerado pela pool de liquidez.
A verdadeira explicação de onde vem o dinheiro é composta por três elementos. O primeiro é a receita real: as taxas de negociação, pagas pelos indivíduos que trocam tokens, da mesma forma que uma rodovia é financiada por pedágios. O segundo são os subsídios: quando um novo protocolo precisa de liquidez antes de conquistar a confiança das pessoas, ele cria seus próprios tokens e os distribui aos depositantes — um orçamento de marketing disfarçado de recompensas de mineração, sendo o dinheiro para isso financiado, em última análise, por aqueles que compram os tokens mais tarde. O terceiro, e o mais difícil de aceitar, é que, ao longo de um período suficientemente longo em um ambiente de má conduta, o rendimento de algumas pools é simplesmente o dinheiro depositado por novos usuários sendo apresentado como lucro. A mecânica do sistema é incapaz de diferenciar as duas coisas. A fórmula simplesmente distribui o dinheiro que entra, de maneira totalmente neutra e sem qualquer julgamento.
Os incentivos do arquiteto merecem um parágrafo próprio, pois não estão, de forma alguma, alinhados aos dos depositantes. Ele lucra conforme o protocolo se expande: com mais pools, maior volume e mais tokens em circulação. Ele não ganha quando a posição de Dennis é lucrativa e não sofre nenhuma perda se ela não for. É o provedor de liquidez que arca com o risco de mercado; o protocolo em si, não. Isso não é necessariamente um golpe — é apenas a forma como o sistema foi concebido —, mas explica um padrão constante: os protocolos oferecem emissões cada vez maiores para atrair volumes cada vez maiores de liquidez, os depositantes correm atrás do APY em destaque, e todo esse processo continua até que os subsídios acabem, momento em que o rendimento desaparece de repente e os últimos depositantes percebem que eram, no fim das contas, o próprio produto. Os arquitetos que sobrevivem são aqueles que consideram as emissões como um meio temporário de dar o pontapé inicial e encaram as taxas como a verdadeira fonte de renda; os que não pensam assim estão, na prática, veiculando anúncios financiados pelos seus próprios acionistas.
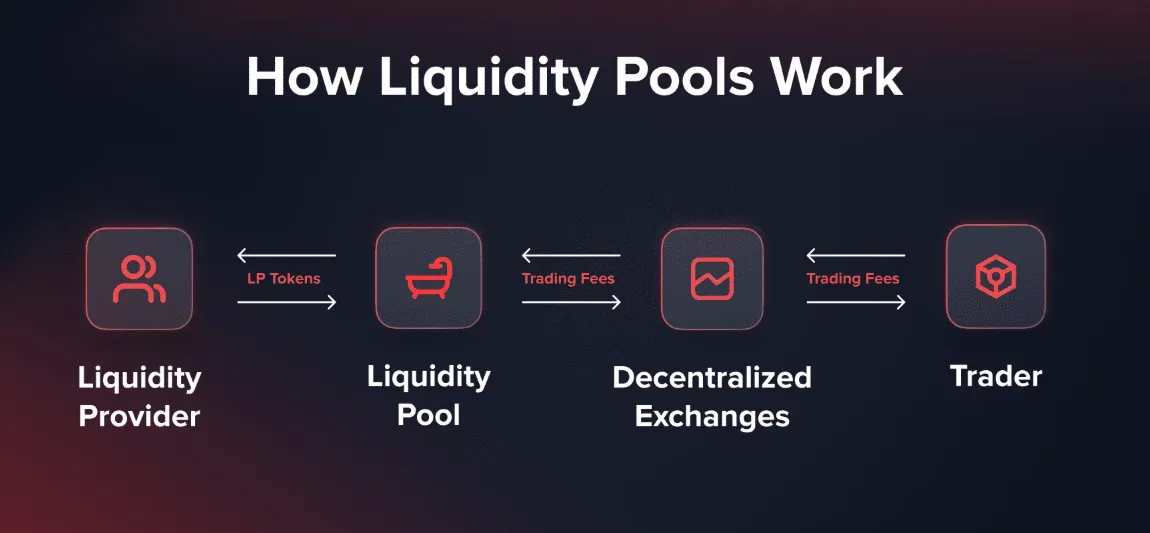
Vale a pena parar um momento para pensar em quão incomum é essa estrutura quando comparada a todas as configurações financeiras que vieram antes dela. No sistema antigo, a pessoa que fornecia capital a um mercado — por exemplo, colocando dinheiro em um banco ou abrindo uma conta de margem em uma corretora — lidava com uma instituição que tinha obrigações, passava por auditorias e era responsabilizada quando as coisas davam errado. Agora, a instituição foi substituída por uma fórmula, as obrigações por código e a responsabilidade por um fórum. Ainda assim, o sistema continua a operar com volumes muito maiores do que os de bolsas de valores nacionais de médio porte, e a razão de seu funcionamento é a grande quantidade de depositantes comuns: professores em Lisboa, estudantes em Jacarta e Dennis com seus dois mil dólares. Sem perceber, eles desempenham a função que os formadores de mercado exerceram durante um século inteiro — prontos para negociar com qualquer um a qualquer momento e assumindo o risco de manter ativos em carteira — e o fazem por uma fração de taxas que as instituições achariam ridícula, já que a alternativa seria não ganhar nada. As pools não criaram um novo tipo de investidor; em vez disso, perceberam que uma enorme quantidade de pessoas já era investidora em todos os aspectos, exceto no nome, e então lhes deram acesso.
Qual é a real importância dos investidores passivos nessa situação? Muito maior do que eles imaginam. Eles não apenas obtêm um rendimento; eles formam a infraestrutura — atuando como os formadores de mercado do setor, fornecendo a profundidade que sustenta cada negociação descentralizada e garantindo que um swap em uma manhã de domingo em um país sem horário bancário ainda consiga ser executado a um preço razoável. Todos os participantes sérios do sistema, sejam os bots de Aaron ou os protocolos dos arquitetos, dependem do capital acumulado por pessoas como Dennis. A relação é simbiótica até deixar de ser, e a linha divisória entre esses dois estados é definida pelo risco.
Buraco no Chão
Como os riscos são reais e o setor sempre os apresentou em letras miúdas, comece por aqueles que já se concretizaram: o impermanent loss consumindo lentamente o rendimento das taxas de quem depositou fundos em um par de moedas volátil. Depois, passe para os outros. Os contratos inteligentes são baseados em código que guarda grandes quantias de dinheiro, e o código é suscetível a erros — bilhões de dólares já foram drenados de pools como resultado de brechas que não passavam de uma falha de lógica que passou despercebida. Rug pulls envolvem pools que foram projetadas desde o início para falhar, onde o arquiteto não é o fundador, mas sim um foragido, e o único propósito do token é se tornar invendável no momento pré-determinado. Manipulações de oráculos permitem que invasores enganem a fórmula quanto aos preços. Stablecoins perdem a paridade. Reguladores batem à porta. Cada um desses riscos tem a sua própria mecânica, as suas próprias vítimas e o seu próprio cemitério de tópicos nos quais pessoas relatam na internet como as suas economias se transformaram em liquidez de saída para outros.
Diga-se o que quiser, o incentivo é verdadeiramente atraente — e esse é exatamente o problema. As taxas cobradas nos principais pares de moedas entregaram, de fato, retornos expressivos, consistentes e de dois dígitos a longo prazo para aqueles que foram pacientes. O sistema funciona. Em alguns casos, a infraestrutura já tem mais de dez anos e foi minuciosamente testada e analisada. O efeito psicológico aponta para uma única direção: assim que você conecta a sua carteira, o rendimento percentual anual é exibido em números grandes e fáceis de ler, enquanto os riscos aparecem em parágrafos extensos escritos em linguagem jurídica e intencionalmente ocultos. Dennis nunca vê um simulador de impermanent loss antes de alocar seu dinheiro; em vez disso, a interface destaca o retorno. O resto se deve à aversão à perda, ao viés de sobrevivência e à incapacidade humana comum de atribuir o devido valor a eventos raros. A pool não precisa enganar ninguém; ela só precisa deixar que o otimismo faça os cálculos.
Há também uma explicação mais sutil para o fato de os riscos continuarem a ser subestimados, e isso nada tem a ver com o tipo de pessoa celebrada no ecossistema. As histórias que circulam são as dos vencedores — por exemplo, o provedor inicial que transformou um valor banal em uma quantia que mudou sua vida, ou o farmer que se deparou com um airdrop no valor de um carro. Histórias sobre prejuízos rendem péssimos conteúdos. Na maioria dos casos, quem teve o depósito roubado por um rug pull não tem audiência e nem vontade de expor o erro publicamente de novo, de modo que a coleção de resultados visíveis consiste em uma galeria rigorosamente selecionada de sobreviventes. Os recém-chegados acabam recebendo a versão dos sobreviventes do mapa do território, um mapa no qual todos os pântanos foram apagados. Quanto à pool, ao protocolo e ao arquiteto — nenhum deles ganha nada com a correção desse mapa. Quando o mapa é finalmente corrigido, isso acontece de forma individual, com alto custo financeiro e sempre tarde demais para ser útil a qualquer pessoa, exceto ao próprio indivíduo que pagou por essa lição.
A visão final adotada pela maioria dos que permanecem é a de uma certa aceitação realista. Considere as pools como ferramentas, e não como um conjunto de princípios: limite-se a pares de alta liquidez e sem grandes emoções; entenda que o rendimento divulgado é apenas um número aproximado e que o que realmente importa é o seu retorno real após descontar as perdas e fricções; parta do princípio de que todo contrato pode falhar e monte a sua posição com base nessa possibilidade; e tenha em mente que, em um mercado onde todos estão vendendo uma estratégia, quem detalha minuciosamente os riscos geralmente é quem não está tentando passar a perna em você.
Vale a pena encerrar com esta reflexão sobre a competência sem glamour, já que é com esse tipo de detalhe que os verdadeiros profissionais lidam. Quando alguém gerencia grandes quantias de dinheiro por meio de pools, logo descobre que raramente é a estratégia que determina o resultado — são as operações. Na TRON, isso envolve a tarefa monótona, porém essencial, de gerenciar Energy e Bandwidth: monitorar saldos, programar delegações e garantir que as estratégias automatizadas continuem rodando, para que um rebalanceamento não falhe no meio do caminho por falta de recursos.
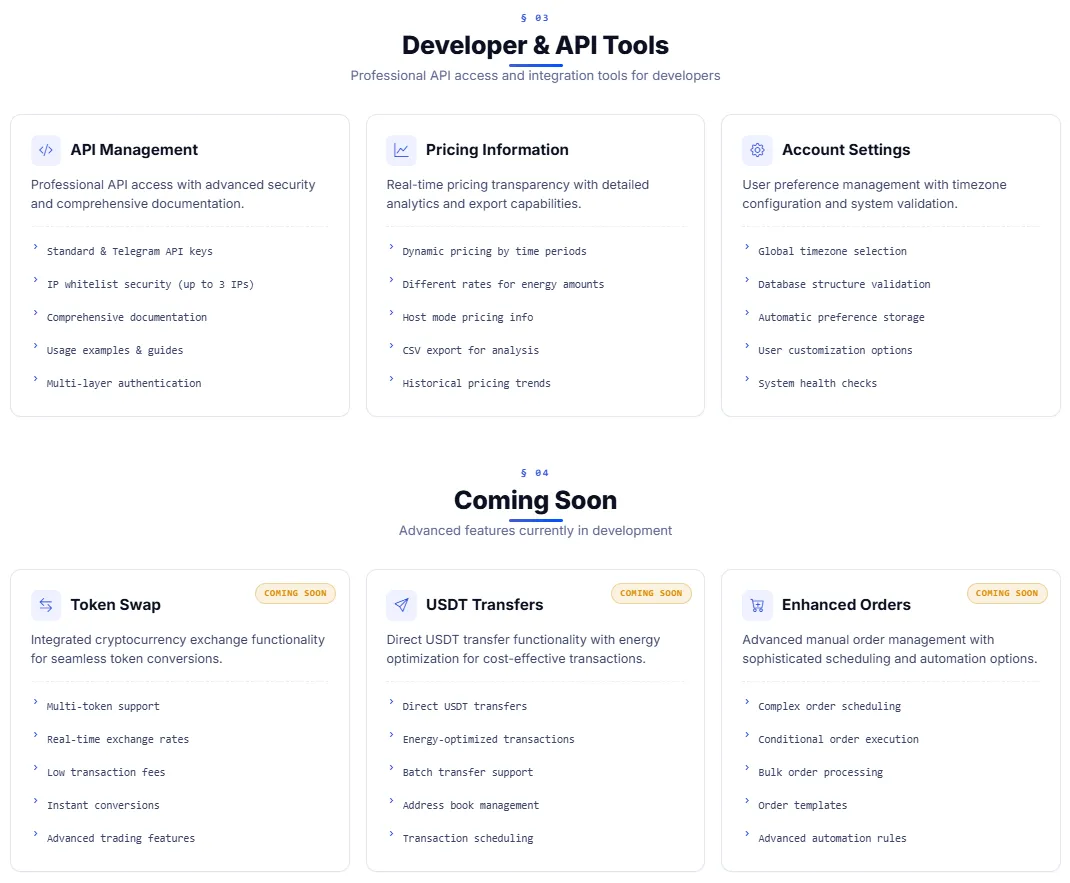
É precisamente esse aspecto operacional que o Netts Workspace foi projetado para simplificar — oferecendo um painel profissional que, no Smart Mode, delega Energy automaticamente sempre que um gatilho de saldo ou um cronograma exigir; no Host Mode, mantém endereços de alto tráfego continuamente carregados em ciclos de 24 horas; a ferramenta AML Check analisa qualquer endereço de contraparte por meio da Elliptic antes de você interagir com ele; e uma TRON API usando chaves com lista de permissões de IP permite que a sua própria automação se conecte a todos esses recursos — incluindo pedidos de até 3 milhões de Energy, controle de custos e relatórios. As pools continuarão prometendo retornos espetaculares; o Workspace foca na promessa mais modesta de fazer com que tudo simplesmente continue funcionando. Exatamente como acontecia na economia anterior, são as pessoas que cuidam silenciosamente da infraestrutura que tendem a durar mais do que todas aquelas que correm atrás de rendimento fácil.