Liquidity Pools - Ano Nga Ba ang mga Ito?
Ipinaliwanag ang liquidity pools: kung paano ginagawang imprastruktura sa pag-trade ng mga AMM ang mga deposito ng ibang tao — at kung sino talaga ang kumikita ng yield, sa anong panganib.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Kamakailan ay sinabi ito ng aking kaibigan sa parehong kaswal na paraan na parang may kakilala siyang makakakuha sa kanya ng may-diskwentong gasolina. Ipinaliwanag niya na nagpaparenta siya ng kagamitan sa pagmimina at idinidirekta ito sa isang liquidity pool. At lahat ng nasa hapag ay tumatango, maliban sa nag-iisang tao na nagtanong ng tanging makatwirang tanong — ano ba talaga ang ibig sabihin ng pangungusap na iyon?
Mauunawaan naman ang pagkalito dahil ang bawat salita ay pinalawak nang lampas sa kanilang mga limitasyon. Ang 'kagamitan' dito ay hindi tumutukoy sa isang metal na kahon na nakaimbak sa isang bodega sa Siberia. Ang pagmimina ay wala nang anumang kinalaman sa mga piko o sa kuryente sa panahon ngayon. Para naman sa liquidity pool, na siyang tunay na paksa ng artikulong ito, hindi ito likido at hindi rin ito nagsisilbing pool na may silbi sa isang baguhan sa paksa; sa halip, ito ay isa sa mga pinakamakahulugan at tahimik na mahalagang inobasyon sa desentralisadong pananalapi — ang sistemang nagbibigay-daan sa mga estranghero na makipag-trade sa isa't isa nang hindi nangangailangan ng mga bangko, broker, o kahit isang order book — at ito ang pinagmumulan ng kita para sa isang buong shadow economy ng mga taong hindi kailanman nagpapaliwanag sa simpleng mga termino kung ano ang kanilang ginagawa.
Piliin natin ang hindi pamilyar na landas at ipaliwanag ito nang maayos sa pamamagitan ng pagtingin dito mula sa tatlong magkakaibang anggulo na bihirang ipinapakita nang magkakasama: ang sa karaniwang tao na naglalagay ng kanyang ipon dito, ang sa kakaibang tao na may mga makinang hindi na nagsisilbi sa layunin kung saan ang mga ito ay ginawa, at ang sa indibidwal na nagtayo ng buong sistema at ngayon ay naniningil ng upa mula sa kanilang dalawa.
Isang Salitang Napakaraming Ibig Sabihin
Magsimula tayo sa gulo ng bokabularyo, dahil ipinapakita nito kung bakit mukhang may saysay ang pangungusap ng kaibigan kahit na ito ay halos walang katuturan. Noong mga unang araw ng Bitcoin, ang pagmimina ay may iisang kahulugan: mga computer na nagpapaligsahan sa paglutas ng mga puzzle at tumatanggap ng mga bagong coin bilang kabayaran. Ang termino ay naging isang metapora na noon pa man — walang aktwal na paghuhukay na naganap — ngunit ito ay isang nakatutok na metapora na may iisang kahulugan. Gayunpaman, nang dumating ang Ethereum kasama ang staking, at pagkatapos ay dumating ang DeFi na may yield farming, binigyan ang mga marketing team ng ganap na kalayaan. Sa loob lamang ng ilang taon, ang pagmimina ay nangahulugan na ng paggawa ng mga coin gamit ang hardware, pagkita ng mga token sa pamamagitan ng pagpapahiram sa mga ito, pagbibigay ng liquidity para sa trading upang makakuha ng mga reward point, at, paminsan-minsan, sa mga mas kaduda-dudang bahagi ng Telegram, walang kahit ano pa man.
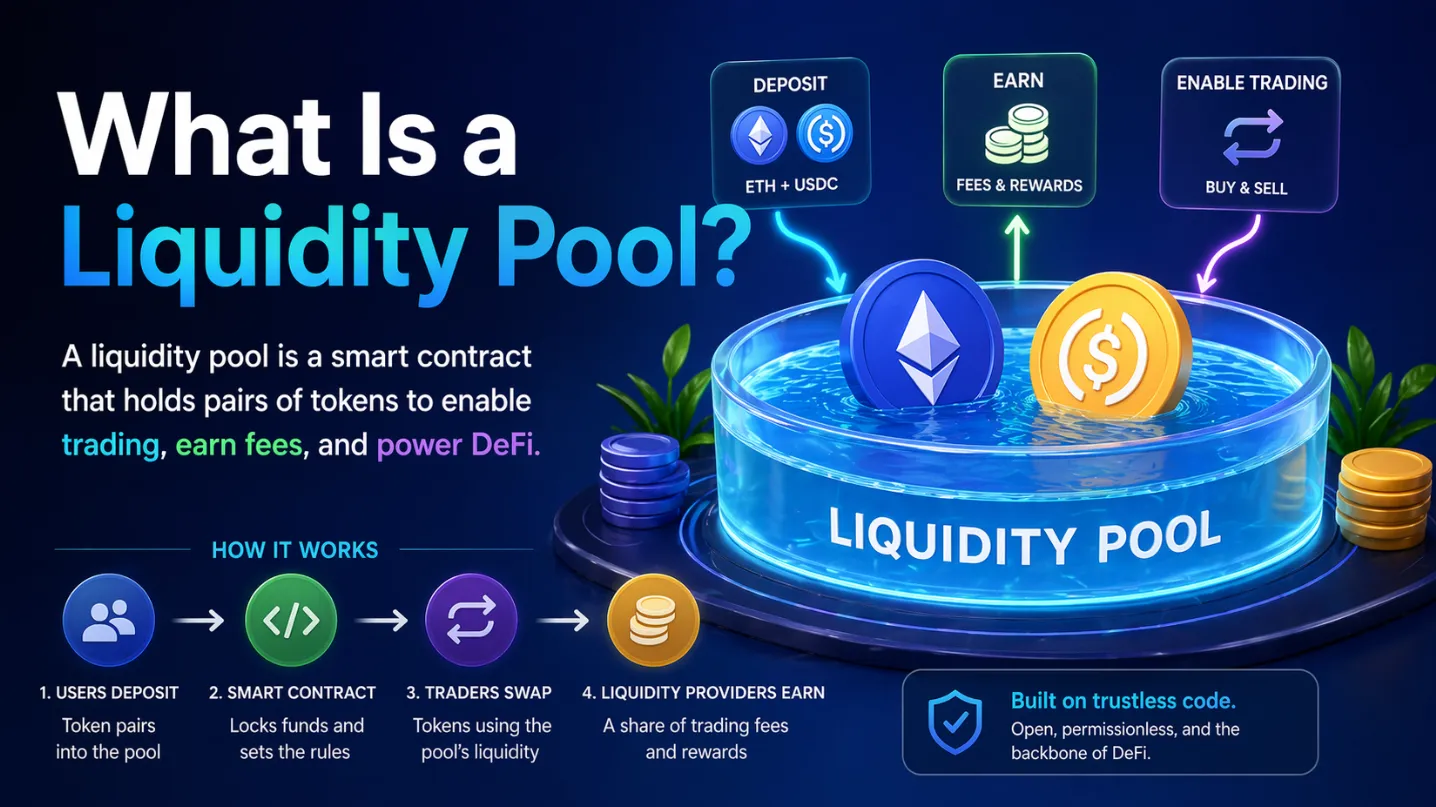
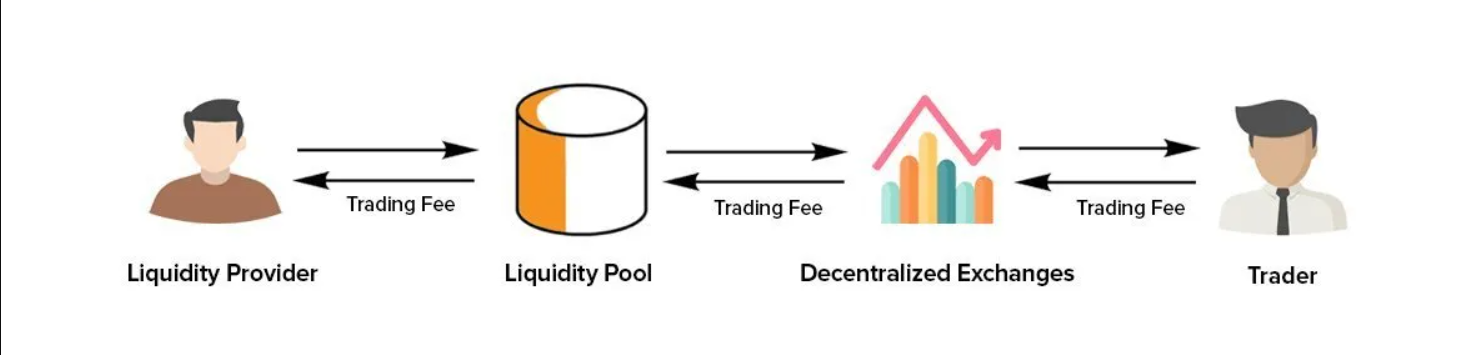
Ang gawaing tinutukoy ng kaibigan — liquidity mining — ay nasa gitna ng listahang iyon. Medyo elegante ang konsepto kapag tiningnan mo ito. Ang mga tradisyonal na exchange ay nagsasagawa ng pagtutugma ng mga mamimili at nagbebenta sa pamamagitan ng isang order book: ang aking bid ay ipinapares sa iyong ask, at isang middleman ang naniningil ng bayad para sa pag-aayos ng transaksyon. Ang sistemang iyon ay nakasalalay sa isang exchange na may mga tauhan, server, at lisensya. Pinapalitan ng isang liquidity pool ang lahat ng iyon ng dalawang lalagyan lamang ng mga token at isang panuntunan sa aritmetika. Sa halip na magtugma ng mga order, ang pool ay nagtatabi lamang, halimbawa, ng malaking halaga ng USDT at malaking halaga ng isa pang token, at sinumang nais magpalit ng isa para sa isa pa ay direktang gumagawa nito laban sa mga lalagyan. Ang presyo ay awtomatikong inaayos sa bawat transaksyon, ayon sa isang formula na kasingtanda ng algebra sa mataas na paaralan: ang dalawang lalagyan ay dapat palaging nagpapanatili ng parehong ratio ng halaga. Kung bibili ka ng marami sa token gamit ang USDT, magiging mas mahal ang token sa loob ng pool; kung magbebenta ka ng marami nito, ito ay magiging mas mura. Walang order book, walang matching engine, at walang middleman — maliban sa mismong pool.
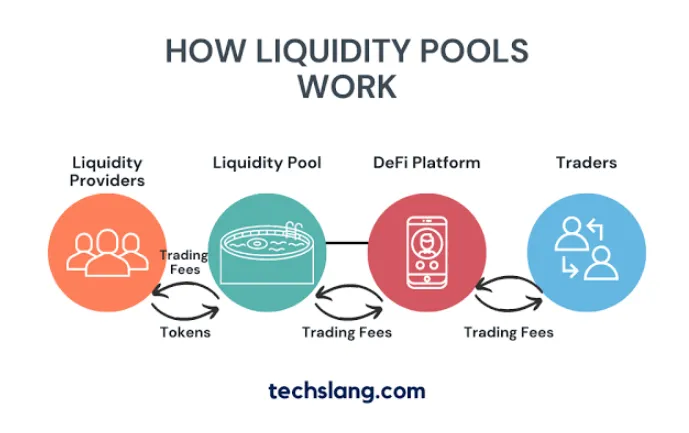
Ngunit narito ang kondisyon na nagbibigay-daan sa lahat ng iba pa: ang mga pool ay kailangang maging malaki. Ang isang trading platform na may dalawang daang dolyar lamang na lalim ay ganap na mawawala sa sinumang nakikipagtransaksyon gamit ang totoong pera, dahil ang presyo ay pabago-bago sa bawat transaksyon. Samakatuwid, kailangang hikayatin ng mga protocol ang mga estranghero na kusang-loob na i-lock ang kanilang mga ipon — bilyun-bilyong dolyar ang halaga — at kailangan nilang magbigay ng dahilan para gawin iyon ng mga estrangherong iyon. Ang dahilan ay naniningil ang pool sa bawat trader ng bayad, na isang maliit na porsyento ng bawat swap, at pagkatapos ay hinahati ang bayad na iyon sa lahat ng mga taong naglagay ng pera sa mga pool. Iyon ang buong batayan ng modelo ng negosyo sa pagbibigay ng liquidity: wala kang minimina; nagpapatakbo ka ng isang toll booth sa isang ilog ng mga trade ng ibang tao. Kapag nais ng mga protocol na umakit ng liquidity nang mas mabilis kaysa sa kaya ng mga bayarin lamang, nagpapakilala sila ng pangalawang kabayaran — isang bonus sa anyo ng mga bagong gawang token — at ang programang ito ng bonus ang binansagang liquidity mining. Nanatili ang metapora dahil maganda itong pakinggan para sa lahat. Ipinahiwatig ng terminong 'miners' na sila ay masisipag. Sa katunayan, ang mga bagong minero ay mayroon lamang mga pala na gawa sa aritmetika.
Ang Karaniwang Tao
Tingnan natin ngayon ang una sa tatlong bida — tawagin natin siyang Dennis — na eksakto kung ano ang ipinahihiwatig ng kanyang pangalan: isang lalaking may regular na suweldo, isang maliit na crypto portfolio, at nakagawiang manood ng YouTube. Nabalitaan ni Dennis na ang isang pares ng stablecoin sa isang desentralisadong exchange ay nag-aalok ng return na sampu o dalawampung porsyento sa isang taon para lamang sa walang ginagawa. Ang ideya, tulad ng ipinakita sa kanya sa isang video na may kasamang chart at inihatid ng isang kumpiyansang tagapagsalita, ay papalitan niya ang manunugal at magiging casino; ang bawat transaksyon sa pagitan ng USDT at ng katutubong token ng chain ay nagdadala ng bayad, at ang bayad na iyon ay sa kanya.
Naglagay si Dennis sa pool ng halagang katumbas ng dalawang libong dolyar, hinati ito nang pantay sa pagitan ng USDT at ng volatile na token dahil hinihiling ng pool na magkapareho ang halaga ng dalawang asset. Dahil dito, nakatanggap siya ng resibo sa anyo ng isang token na kumakatawan sa kanyang bahagi sa mga pool, at mula sa puntong iyon ay naging kasosyo o nagmamay-ari na siya. Patuloy na dumaraan ang mga swap sa kanyang pag-aari araw at gabi, unti-unting sumusulong ang counter ng bayarin. Sa mga unang linggo, eksakto ito sa ipinangako ng mga video: ang passive income, na nakikita hanggang sa ikaapat na decimal place, ay dumarating habang siya ay natutulog. Sa sikolohikal na aspeto, ito ang tampok na hindi kailanman naialok ng tradisyonal na pamumuhunan: mapapanood niya ang pagtatrabaho ng pera. Ang mga bangko ay nagbabayad ng interes nang hindi nakikita, sa bawat tatlong buwan, sa isang abstract na paraan. Ang pool, sa kabilang banda, ay nagbabayad nang hayagan, tuluy-tuloy, na may numerong maaari niyang suriin sa alas-dos ng madaling araw.
Nalaman din ni Dennis — karaniwan sa isang magastos na paraan — ang tungkol sa kabilang panig nito. Kapag nagdeposito siya, pinipilit siya ng pool na hawakan ang kalahati ng volatile na token. Sakaling tumaas ang presyo ng token na iyon, awtomatikong ibinebenta ng formula ng pool ang kalahati nito upang mapanatiling balanse ang mga lalagyan, na nangangahulugang napilitan siyang magbenta sa gitna ng pagtaas ng presyo nang hindi siya tinatanong. Kung bumaba ang presyo, binibili ng pool ang bumababang asset hanggang sa ibaba. Sa alinmang sitwasyon, kapag mag-withdraw na siya ng kanyang mga pondo, karaniwang mas kaunti ang natatanggap ni Dennis kaysa kung hinawakan na lamang niya ang dalawang asset at walang ginawa. Ang kita mula sa mga bayarin ay kailangang humigit sa ganitong uri ng pagkaantala, at ang penomenong ito ay kilala bilang impermanent loss — isang pangalang walang emosyon kaya dapat itong ituring na isang tagumpay sa marketing, dahil ang pagkawala ay sa katunayan permanente sa lahat ng mahahalagang pagkakataon. Dahil dito, ang aktwal na kita ni Dennis mula sa pool ay ang mga bayarin bawas ang gastos ng sapilitang pag-trade na isinagawa ng formula. Sa ilang sitwasyon ang pagkakaibang ito ay positibo; sa ibang mga sitwasyon maaari siyang gumugol ng isang buong taon na kumikilos bilang casino ngunit malalaman lamang na ang casino pala ang natatalo ng pera pabor sa mga manlalaro.
Ang Lalaking May Maling mga Makina
Ang pangalawa sa mga bida ay may tunay na kakaibang kagamitan at ang paraan ng kanyang pagpasok sa pooling ang pinakatangi sa tatlo. Tawagin natin siyang Aaron. Hanggang kamakailan lamang, nagpatakbo si Aaron ng isang maliit na mining farm — maraming makina na gumagana sa isang binagong garahe, nilulutas ang mga hash puzzle na tipikal sa tradisyunal na pagmimina. Ngunit bumagsak ang sitwasyong pang-ekonomiya para sa kanya: tumaas ang kahirapan, nahati ang mga reward ayon sa iskedyul, at isang araw nagsimulang kumita ang mga makina nang mas mababa kaysa sa kuryenteng kailangan para mapanatili ang mga itong gumagana. Samakatuwid, nagmamay-ari siya ng ilang daang libong dolyar na halaga ng kagamitan na sadyang ginawa para sa isang trabaho na ngayon ay hindi na umiiral.
Ang natuklasan niya ay ang mga makina ay hindi kailanman naging tunay niyang asset; sa halip, ito ay ang kaalaman sa pagpapatakbo ng isang tao na gumugol ng maraming taon sa tuluy-tuloy na pagpapatakbo ng hardware — kaalamang nauugnay sa pagpapanatili ng uptime, pagsubaybay sa mga gastos, pagsasagawa ng pagsusuri sa mga sira, at ang matibay na uri ng kakayahan na karaniwan sa isang operator ng datacentre. Ang ganitong uri ng kakayahan ay napatunayang mas mahalaga sa bagong ekonomiya kaysa sa anumang partikular na piraso ng kagamitan. Dahil dito, itinapon ni Aaron ang mga makina at bumili ng mga server, pagkatapos ay idinirekta ang mga ito sa mga merkado sa halip na sa mga puzzle. Mayroong isang buong propesyonal na klase sa mga nakapaligid sa liquidity pools na katulad niya — sa halip na maging mga landlord sila ay mga tindero, nagpapatakbo ng mga automated program na nagbabantay sa mga presyo ng pool sa iba't ibang mga lugar at kumikita mula sa maliliit na pagkakaiba, na sinusukat sa mga bahagi ng isang porsyento, kapag nag-iiba ang mga presyo. Sa tuwing ang pool ni Dennis ay lumilihis sa presyo sa isang pangunahing exchange, ang isang bot na katulad ng kay Aaron ay agad na bumibili sa isang panig at nagbebenta sa kabilang panig, sa gayon ay itinutuwid ang pool at kumikita ng garantisadong margin. Ang kanyang kita ay literal na ang halagang nakuha sa pamamagitan ng pagpapanatili ng katapatan ng mga pool.
Dito rin nagpapatunay ng halaga ang bokabularyo na ginagamit para sa automation. Ang pagtatrabaho sa antas na ito ay hindi tungkol sa pag-click ng mga button; ito ay tungkol sa code na direktang nakikipag-ugnayan sa mga blockchain — isang koneksyon sa pamamagitan ng TRON API na nagsasagawa ng mga estratehiya sa bilis ng makina, TRON automation na nagbabalanse muli ng mga posisyon at nangongolekta ng mga reward ayon sa mga iskedyul na walang sinumang tao ang nanaising magbantay. Si Aaron, na dating isang hash farmer, ay agad na kinikilala ang kalikasan ng trabaho. Bagama't nagbago ang mga makina at ang kuryente ay naging mga bayarin at mga gastusin sa transaksyon, ang negosyo ay nananatiling pareho sa dati niyang pinatatakbo: kontrolin ang layer ng imprastruktura, magbenta ng uptime, at hayaan ang iba na mag-trade sa ibabaw mo. Sa halip na mag-mint ng pera tulad ng dati, naniningil na siya ngayon ng pera sa mga tao upang payagan silang ilipat ito.
Ang isang praktikal na tala ay tumutulong upang bigyang-linaw ang kanyang diskarte. Sa TRON, kung saan nagaganap ang malaking bahagi ng aktibidad ng stablecoin, ang bawat isa sa mga automated na gawaing iyon — bawat muling pagbabalanse at bawat pag-ani ng reward — ay umuubos ng Energy at Bandwidth ng network, at kapag isinaalang-alang ang laki ng paggamit na ito, ang gastos ay nagiging isang bagay na nagtatakda kung mabubuhay o hindi ang isang estratehiya. Iyan ang dahilan kung bakit pinangangasiwaan ng mga seryosong operator ang pamamahala ng mapagkukunan sa parehong paraan na gagawin nila sa mga kontrata sa gasolina: sa pamamagitan ng pagsasagawa ng bulk delegation, paggawa ng mga naka-iskedyul na top-up, at pakikipag-ayos ng mga rate. Ang mga pangunahing kondisyon ng mas naunang pagmimina — access sa murang kuryente sa malalaking halaga — ay halos nananatiling hindi nagbabago sa bagong anyo ng pagmimina.
Ang Arkitekto
Mayroon ding ikatlong tao, isang tao na parehong inaasahan nina Dennis at Aaron kahit na wala sa kanila ang nakakita sa kanya; tukuyin siya bilang arkitekto, iyon ay, ang tagapagtatag ng protocol, ang grupong nag-deploy ng smart contract ng pool at sumulat ng formula. Siya ang nagbibigay-daan sa kitang ito, at ang pag-unawa sa kanya ay ang pagkaunawa sa hindi kasiya-siyang pinagmulan ng lahat ng yield mula sa liquidity pool.
Ang tunay na paliwanag kung saan nanggagaling ang pera ay binubuo ng tatlong elemento. Ang una ay ang aktwal na kita: ang mga bayad sa pag-trade, na binabayaran ng mga indibidwal na nagpapalitan ng mga token, tulad ng isang highway na pinopondohan ng mga toll. Ang pangalawa ay ang mga subsidyo: kapag ang isang bagong protocol ay nangangailangan ng liquidity bago makuha ang tiwala ng mga tao, gumagawa ito ng sarili nitong mga token at ibinibigay ang mga ito sa mga nagdedeposito — isang badyet sa marketing na nagkukunwaring mga reward sa pagmimina, ang pera para dito ay ibinibigay kalaunan ng mga bibili ng mga token sa bandang huli. Ang ikatlo, at ang pinakamahirap tanggapin, ay na, sa loob ng sapat na mahabang panahon sa harap ng masamang pag-uugali, ang return mula sa ilang mga pool ay simpleng pera lamang na idineposito ng mga bagong user na ipinapakita bilang return. Ang disenyo ng sistema ay hindi kayang tukuyin ang pagkakaiba. Ipinapamahagi lamang ng formula ang anumang perang pumapasok, sa isang ganap na neutral na paraan nang walang paghatol.
Ang mga insentibo ng arkitekto ay nararapat sa kanilang sariling talata dahil ang mga ito ay hindi sa anumang paraan nakahanay sa mga nagdedeposito. Kumikita siya habang lumalawak ang protocol: na may mas maraming pool, mas maraming volume, at mas maraming token sa sirkulasyon. Hindi siya nakikinabang kapag kumikita ang posisyon ni Dennis at hindi dumaranas ng pagkalugi kung hindi ito kumikita. Ang nagbibigay ng liquidity ang siyang nagpapasan ng panganib sa merkado; ang mismong protocol ay hindi. Hindi ito isang scam — ito lamang ang paraan ng pagkakaayos ng sistema — ngunit ito ang dahilan para sa isang pare-parehong pattern: ang mga protocol ay nag-aalok ng patuloy na tumataas na mga emission upang makaakit ng mas malalaking halaga ng liquidity, sinusundan ng mga nagdedeposito ang nakalagay na APY, at ang buong prosesong ito ay nagpapatuloy hanggang sa maubos ang mga subsidyo, kung kailan biglang nawawala ang yield at napagtatanto ng mga huling nagdeposito na sila pala ang naging produkto sa buong panahon. Ang mga arkitekto na nananatili ay yaong mga tumitingin sa mga emission bilang isang pansamantalang paraan ng pagsisimula at nagtuturing sa mga bayarin bilang tunay na pinagmumulan ng kita; ang mga hindi gumagawa nito ay, sa totoo lang, nagpapatakbo ng mga patalastas na pinopondohan ng sarili nilang mga shareholder.
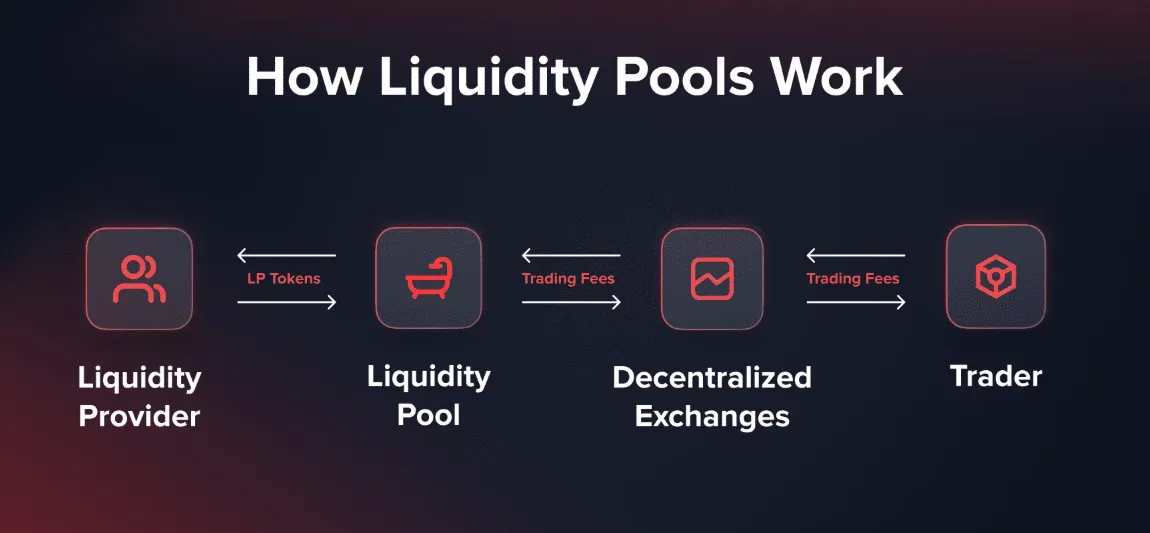
Kapaki-pakinabang na maglaan ng sandali upang isaalang-alang kung gaano kakaiba ang kaayusang ito kung ihahambing sa lahat ng mga istrukturang pinansyal na nauna rito. Sa lumang sistema, ang taong nagbigay ng kapital sa isang merkado — halimbawa, sa pamamagitan ng paglalagay ng pera sa isang bangko o pagbubukas ng isang brokerage margin account — ay nakikipag-ugnayan sa isang institusyon na may mga obligasyon, sumailalim sa mga audit, at may pananagutan kapag nagkamali ang mga bagay. Ngayon, ang institusyon ay pinalitan ng isang formula, ang mga obligasyon ng code, at ang pananagutan ng isang forum. Gayunpaman, ang sistema ay patuloy na nagpapatakbo sa mga volume na higit na malaki kaysa sa mga katamtamang laki ng pambansang stock exchange, at ang dahilan para sa pagpapatakbo nito ay ang malaking bilang ng mga ordinaryong nagdedeposito: mga guro sa Lisbon, mga estudyante sa Jakarta, at si Dennis kasama ang kanyang dalawang libong dolyar. Nang hindi namamalayan, ginagampanan nila ang tungkulin na ginawa ng mga market maker sa loob ng isang buong siglo — ang pagiging handang makipag-trade sa sinuman anumang oras at pag-ako sa panganib ng imbentaryo — at ginagawa nila ito para sa isang bahagi ng mga bayarin na ituturing ng mga institusyon na katawa-tawa, dahil ang alternatibo ay ang hindi kumita ng anuman. Ang mga pool ay hindi lumikha ng isang bagong uri ng mamumuhunan; sa halip, napagtanto nila na ang napakaraming tao ay mga mamumuhunan na sa lahat ng aspeto maliban sa pangalan, at sa gayon ay binigyan sila ng access.
Gaano kahalaga ang mga passive investor sa sitwasyong ito? Higit pa sa iniisip nila. Hindi lamang sila kumikita ng return; sila ang bumubuo sa imprastruktura — kumikilos bilang mga market-maker ng merkado, nagbibigay ng lalim na sumusuporta sa bawat desentralisadong trade, at tinitiyak na ang isang swap sa umaga ng Linggo sa isang bansang walang banking hours ay nagagawang mapunan pa rin sa isang makatwirang presyo. Ang lahat ng seryosong kalahok sa sistema, maging sila man ay mga bot ni Aaron o mga protocol ng mga arkitekto, ay umaasa sa kapital na naipon ng mga taong tulad ni Dennis. Ang relasyon ay symbiotic hanggang sa hindi na ito maging ganoon, at ang naghihiwalay na linya sa pagitan ng dalawang estado ay tinutukoy ng panganib.
Butas sa Sahig
Dahil totoo ang mga panganib at palaging ipinapakita ng industriya ang mga ito sa maliliit na titik, magsimula sa mga nangyari na: ang impermanent loss na dahan-dahang umuubos sa kita mula sa bayarin ng sinumang nagdeposito ng mga pondo sa isang volatile na pares ng currency. Pagkatapos ay magpatuloy sa iba pa. Ang mga smart contract ay nakabatay sa code na may hawak na malalaking halaga ng pera, at ang code ay madaling magkaroon ng mga bug — bilyun-bilyong dolyar na ang nakuha mula sa mga pool dahil sa mga exploit na walang kinalaman sa iba kundi isang lohikal na error na hindi napansin ng sinuman. Kasama sa mga rug pull ang mga pool na idinisenyo mula pa sa simula upang mabigo, kung saan ang arkitekto ay hindi ang tagapagtatag kundi isang pugante, at ang tanging layunin ng token ay maging hindi maibebenta sa itinakdang oras. Ang mga manipulasyon sa oracle ay nagpapahintulot sa mga umaatake na linlangin ang formula patungkol sa mga presyo. Nawawalan ng halaga ang mga stablecoin. Dumarating ang mga regulator. Ang bawat isa sa mga panganib na ito ay may sariling istraktura, sariling mga biktima, at sariling libingan ng mga thread kung saan sinasabi ng mga tao sa internet kung paano naging exit liquidity ang kanilang mga naipon.
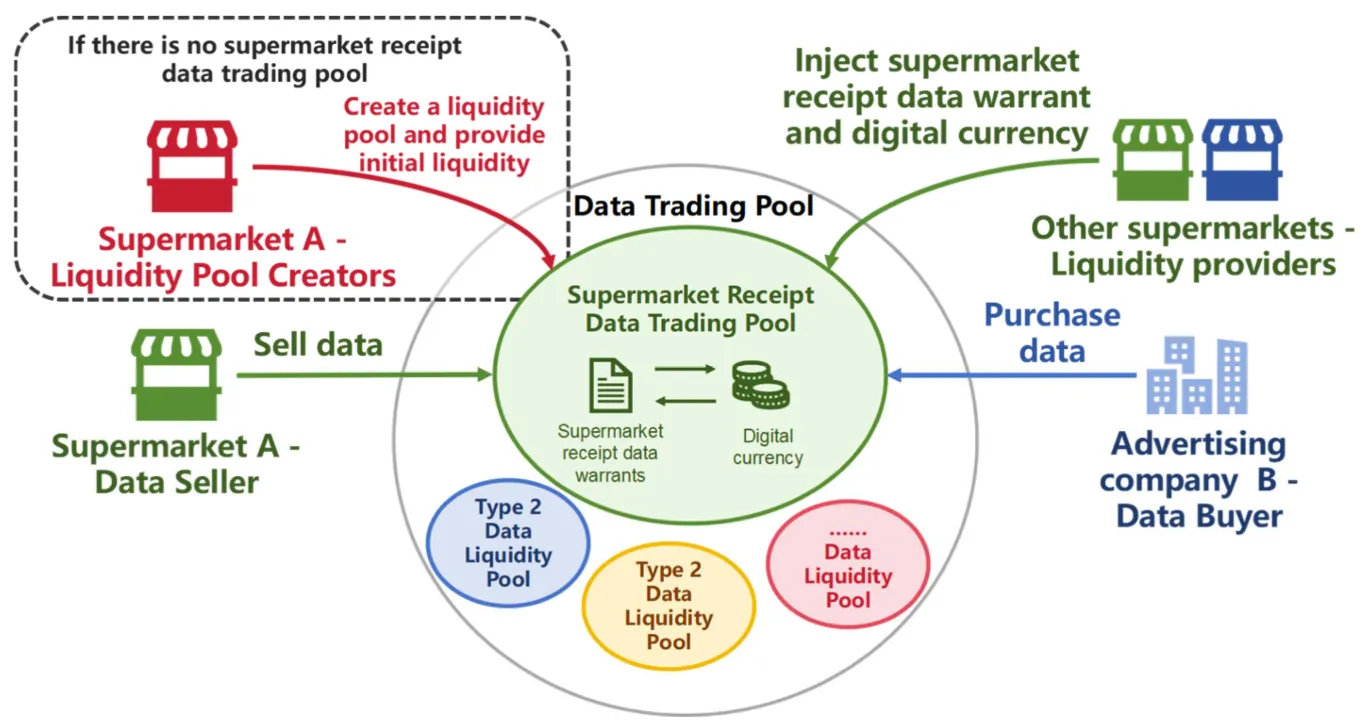
Anuman ang sabihin ng iba, ang insentibo ay talagang kaakit-akit — at iyon mismo ang isyu. Ang mga bayarin na sinisingil sa mga pangunahing pares ng currency ay talagang naghatid ng malalakas, pangmatagalan, dobleng digit na mga kita para sa mga naging pasyente. Gumagana ang sistema. Sa ilang sitwasyon, ang imprastruktura ay higit na sa sampung taong gulang at masusing nasubok at nasuri. Ang sikolohikal na epekto ay kumikilos sa iisang direksyon: sa sandaling ikonekta mo ang iyong wallet, ang taunang percentage yield ay ipinapakita sa iyo sa malalaki at madaling basahing numero, habang ang mga panganib ay ibinibigay sa mahahabang talata na nakasulat sa legal na Ingles at sadyang nakatago. Hindi kailanman ipinapakita kay Dennis ang impermanent loss simulator bago niya ilagay ang kanyang pera; sa halip, ipinapakita ng interface ang yield. Ang iba pa ay dahil sa pag-iwas sa pagkalugi, survivorship bias, at ang karaniwang kabiguan ng tao na magtalaga ng halaga sa mga pambihirang pangyayari. Walang dahilan ang pool upang linlangin ang sinuman; kailangan lamang nitong pahintulutan ang optimismo na magsagawa ng mga kalkulasyon.
Mayroon ding mas banayad na paliwanag kung bakit ang mga panganib ay nananatiling may mababang pagtatasa, at wala itong kinalaman sa uri ng mga taong ipinagdiriwang sa loob ng ecosystem. Ang mga kuwentong kumakalat ay ang tungkol sa mga nanalo — halimbawa, ang naunang provider na nagbago ng karaniwang halaga patungo sa isang halagang nagbago ng kanyang buhay, o ang farmer na nakatagpo ng isang airdrop na katumbas ng halaga ng isang kotse. Ang mga kuwento tungkol sa mga pagkalugi ay hindi magandang content. Sa karamihan ng mga kaso, ang isang taong nanakawan ng kanyang deposito dahil sa isang rug pull ay walang tagapakinig at walang pagnanais na muling pag-usapan sa publiko ang pagkakamali, kaya ang koleksyon ng mga nakikitang resulta ay binubuo ng isang maingat na piniling gallery ng mga nakaligtas. Nagtatapos ang mga baguhan sa bersyon ng mapa ng teritoryo mula sa mga nakaligtas, isang mapa kung saan inalis ang lahat ng latian. Para naman sa pool, sa protocol, at sa arkitekto — wala sa kanila ang nakikinabang sa pagwawasto ng mapa. Kapag ang mapa ay naitama sa wakas, ito ay ginagawa nang personal, sa mataas na halaga, at palaging huli na upang maging kapaki-pakinabang sa sinuman maliban sa indibidwal na nagbayad para sa pagwawasto.
Ang pangwakas na pananaw na pinagtibay ng karamihan sa mga nananatili ay isang uri ng makatotohanang pagtanggap. Isaalang-alang ang mga pool bilang isang paraan sa halip na isang hanay ng mga prinsipyo: manatili sa malalalim at simpleng mga pares; mapagtanto na ang headline yield ay isang magaspang na tantiya lamang at ang iyong aktwal na yield matapos isaalang-alang ang mga pagkaantala ang siyang mahalaga; ipalagay na ang bawat kontrata ay maaaring mabigo at ibatay ang iyong posisyon sa posibilidad na iyon; at tandaan na sa isang merkado kung saan ang lahat ay nagbebenta sa iyo ng isang estratehiya, ang taong nagbibigay ng detalyadong ulat ng mga panganib sa pangkalahatan ay ang taong hindi sumusubok na lokohin ka.
Kapaki-pakinabang na tapusin ito gamit ang talang ito tungkol sa simpleng kakayahan, dahil ito ang uri ng bagay na kinakaharap ng mga totoong propesyonal. Kapag ang isang tao ay namamahala ng malalaking halaga ng pera sa pamamagitan ng mga pool, madali nilang matutuklasan na bihirang ang estratehiya ang nagtatakda ng resulta — ito ay ang mga operasyon. Sa TRON kinabibilangan ito ng nakababagot ngunit mahalagang gawain ng pamamahala sa Energy at Bandwidth: pagsubaybay sa mga balanse, pag-iskedyul ng mga delegasyon, at pagtiyak na ang mga automated na estratehiya ay patuloy na tumatakbo upang ang muling pagbabalanse ay hindi mabigo sa kalagitnaan dahil sa kakulangan ng resources.
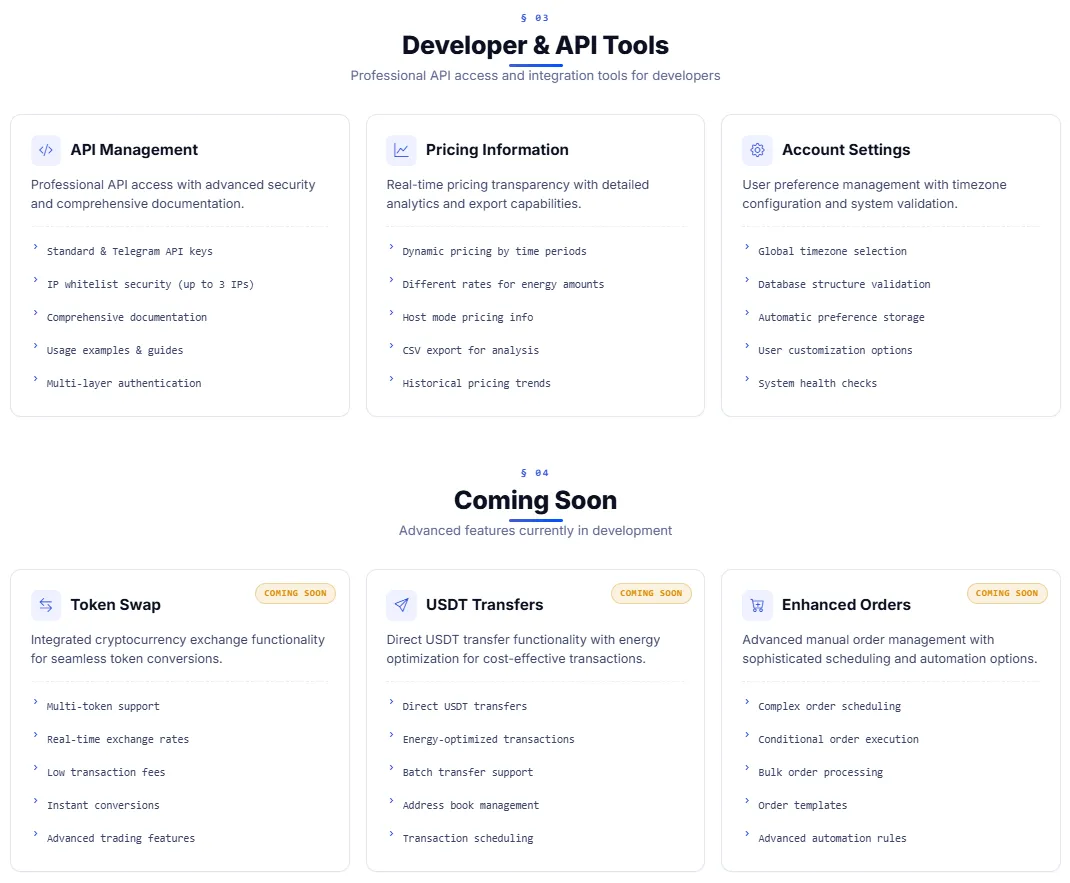
Tiyak na ang aspetong ito sa pagpapatakbo ang dahilan kung bakit idinisenyo ang Netts Workspace upang gawing mas maayos ang proseso — nag-aalok ng isang propesyonal na dashboard na, sa Smart Mode, ay awtomatikong nagde-delegate ng Energy sa bawat oras na kailanganin ito ng balance trigger o iskedyul, sa Host Mode ay patuloy na pinapanatiling may karga ang mga address na madalas gamitin sa 24-oras na mga cycle, sinusuri ng AML Check tool ang anumang counterparty address sa pamamagitan ng Elliptic bago ka makipag-ugnayan dito, at ang isang TRON API na gumagamit ng mga IP-whitelisted key ay nagbibigay-daan sa iyong sariling automation na kumonekta sa lahat ng mga tampok na ito — kabilang ang mga order na hanggang 3 milyong Energy, pagsubaybay sa gastos, at mga ulat. Ang mga pool ay patuloy na mangangako ng mga kamangha-manghang bagay; ang Workspace ay tungkol sa mas katamtamang pangako na ang lahat ay patuloy lamang na gagana. Tulad ng nangyari sa nakaraang ekonomiya, ang mga taong tahimik na nag-aalaga sa imprastruktura ang siyang may posibilidad na magtagal kaysa sa lahat ng naghahabol ng yield.