Liquiditätspools – Was sind sie eigentlich?
Liquiditätspools erklärt: Wie AMMs Einlagen fremder Personen in Handelsinfrastruktur verwandeln – und wer wirklich Rendite erzielt, zu welchem Risiko.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Mein Freund sagte es neulich mit derselben Beiläufigkeit, mit der jemand erwähnen würde, er kenne jemanden, der ihm günstigeren Treibstoff besorgen könne. Er erklärte, dass er Mining-Ausrüstung miete und diese auf einen Liquiditätspool ausrichte. Und alle am Tisch nickten zustimmend, mit der einzigen Ausnahme jener Person, die die einzig vernünftige Frage stellte – was um Himmels willen bedeutet dieser Satz eigentlich?
Die Verwirrung ist verständlich, da jedes einzelne dieser Wörter bis an seine Grenzen überdehnt worden ist. Mit „Ausrüstung“ ist hier kein Metallkasten gemeint, der in einer Lagerhalle in Sibirien steht. Mining hat heutzutage rein gar nichts mehr mit Spitzhacken oder mit Elektrizität zu tun. Was den Liquiditätspool betrifft – der eigentlich im Mittelpunkt dieses Artikels steht –, so ist er weder flüssig, noch dient er in irgendeiner Weise als Becken, das für jemanden nützlich wäre, der neu in der Materie ist; stattdessen ist er eine der bedeutendsten und unauffällig wichtigsten Innovationen im Bereich der dezentralen Finanzen – das System, das es völlig Fremden ermöglicht, miteinander zu handeln, ohne dass dafür Banken, Broker oder auch nur ein einziges Orderbuch nötig wären – und er ist die Einkommensquelle für eine ganze Schattenwirtschaft von Leuten, die niemals in einfachen Worten erklären, was sie eigentlich tun.
Lassen Sie uns den uncoolen Weg wählen und es ordentlich erklären, indem wir es aus drei verschiedenen Blickwinkeln betrachten, die selten zusammen präsentiert werden: dem der gewöhnlichen Person, die ihre Ersparnisse hineinsteckt, dem des sonderbaren Mannes, der Maschinen besitzt, die nicht mehr dem Zweck dienen, für den sie ursprünglich gedacht waren, und dem der Person, die das gesamte System gebaut hat und nun von beiden Miete kassiert.
Ein Wort, das zu viel bedeutet
Beginnen wir mit dem Begriffschaos, da es zeigt, warum der Satz des Freundes plausibel klingt, obwohl er beinahe zusammenhanglos ist. Als Bitcoin noch in den Anfängen steckte, hatte Mining eine einzige Bedeutung: Computer, die darum konkurrierten, Rechenrätsel zu lösen, und dafür neue Coins als Entlohnung erhielten. Der Begriff war bereits zu einer Metapher geworden – es fand kein tatsächliches Graben statt –, aber es war eine zielgerichtete Metapher mit einer eindeutigen Bedeutung. Als dann jedoch Ethereum mit Staking aufkam und schließlich DeFi mit Yield Farming Einzug hielt, erhielten die Marketingteams völlige Narrenfreiheit. Innerhalb weniger Jahre bedeutete Mining plötzlich das Erzeugen von Coins mittels Hardware, das Verdienen von Token durch deren Verleih, das Bereitstellen von Liquidität für den Handel zwecks Erhalts von Belohnungspunkten und gelegentlich, in den zwielichtigeren Ecken von Telegram, rein gar nichts mehr.
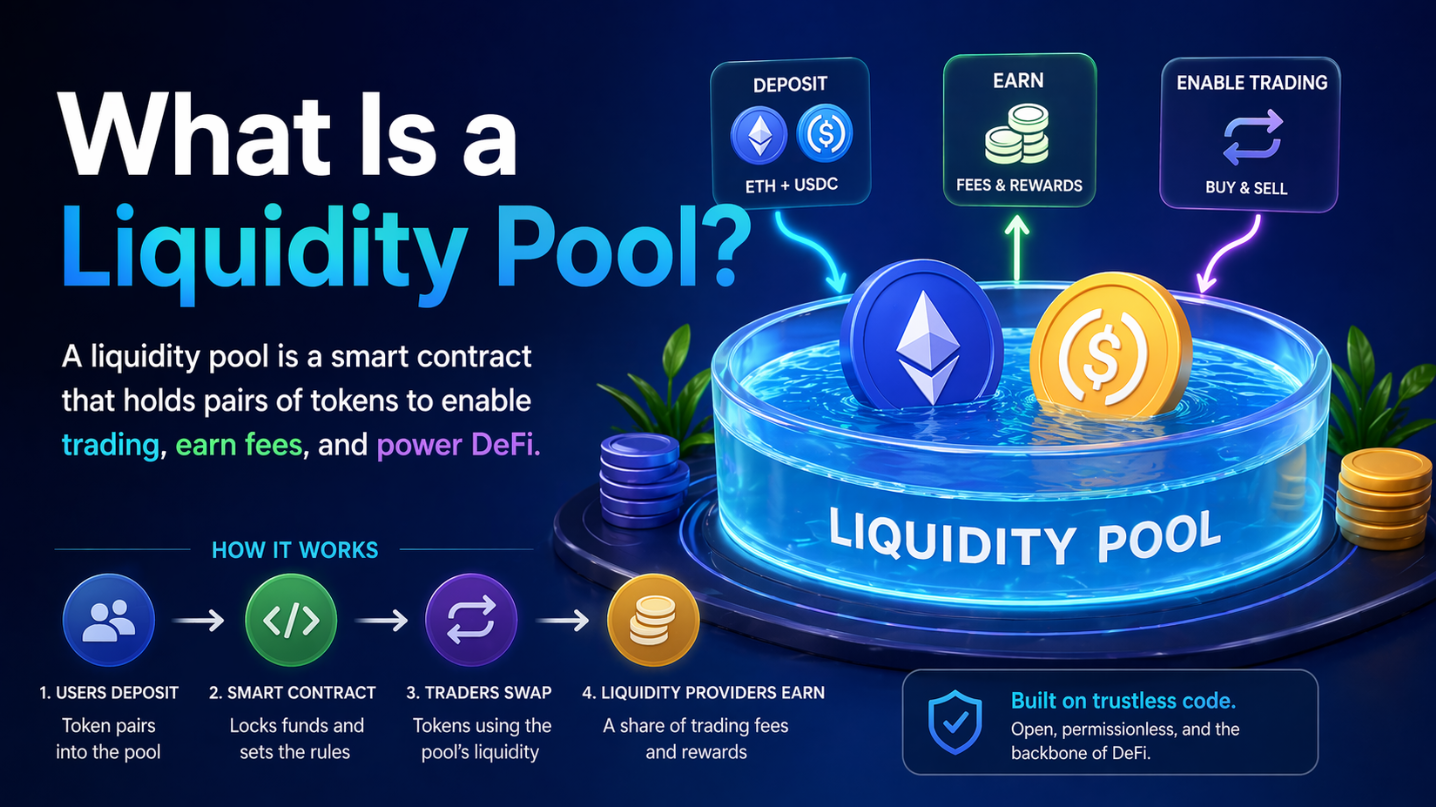
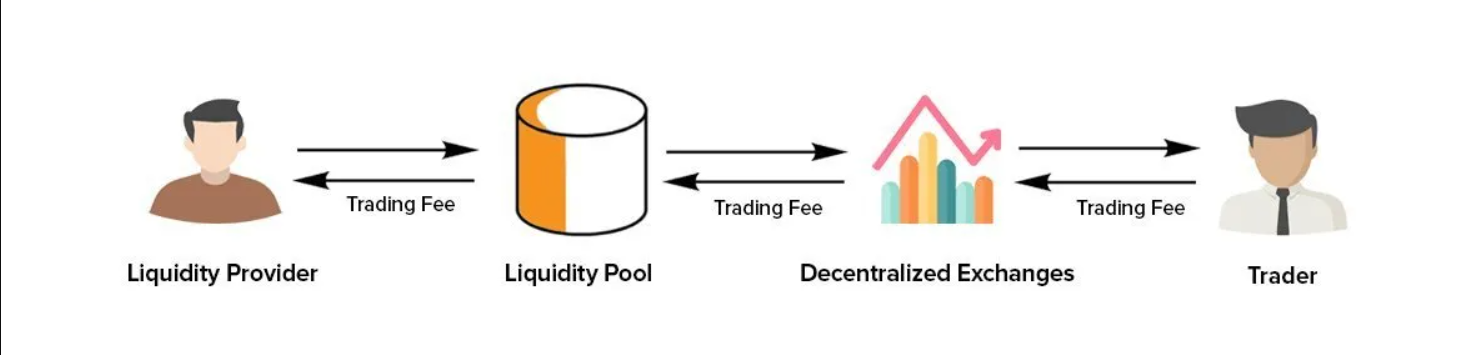
Die Praxis, auf die der besagte Freund anspielte – das Liquidity Mining –, liegt irgendwo in der Mitte dieser Liste. Das Konzept ist bei genauerer Betrachtung durchaus elegant. Traditionelle Börsen führen den Abgleich von Käufern und Verkäufern über ein Orderbuch durch: Mein Gebot wird mit Ihrem Angebot zusammengeführt, und ein Zwischenhändler verlangt eine Gebühr für die Vermittlung des Geschäfts. Dieses System hängt von einer Börse ab, die über Personal, Server und eine Lizenz verfügt. Ein Liquiditätspool ersetzt all das durch lediglich zwei Token-Töpfe und eine einzige arithmetische Regel. Anstatt Aufträge abzugleichen, hält der Pool beispielsweise einfach eine große Menge USDT und eine große Menge eines anderen Tokens, und jeder, der den einen gegen den anderen tauschen möchte, tut dies direkt gegen diese Töpfe. Der Preis passt sich mit jeder Transaktion automatisch an, gemäß einer Formel, die so alt ist wie die Schulalgebra: Die beiden Töpfe müssen stets ein konstantes Wertverhältnis zueinander beibehalten. Wenn man mit USDT eine große Menge des Tokens kauft, wird der Token innerhalb des Pools teurer; verkauft man eine große Menge davon, wird er billiger. Es gibt kein Orderbuch, keine Matching-Engine und keinen Zwischenhändler – mit der entscheidenden Ausnahme des Pools selbst.
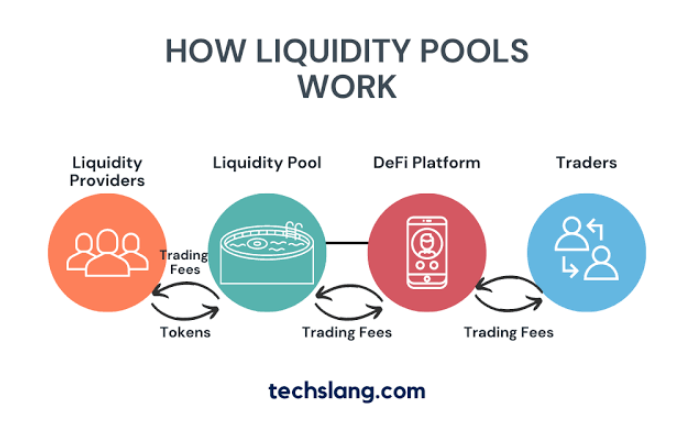
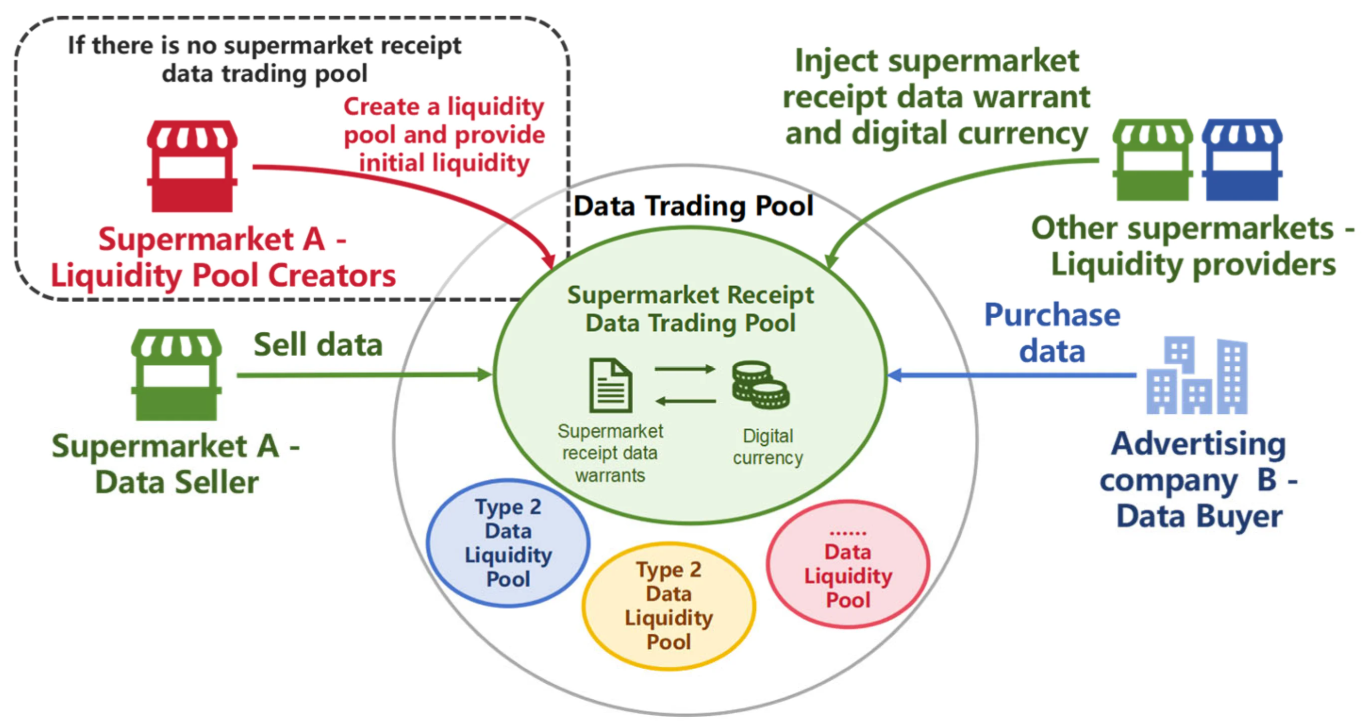
Doch hier liegt der Haken, der das Ganze überhaupt erst möglich macht: Die Pools müssen groß sein. Eine Handelsplattform mit einer Tiefe von nur zweihundert Dollar würde von jedem, der mit echtem Geld agiert, völlig überrollt werden, da der Preis bei jeder Transaktion wild springen würde. Daher müssen die Protokolle Fremde dazu bringen, freiwillig ihre Ersparnisse einzusperren – im Wert von Milliarden von Dollar – und sie müssen diesen Fremden einen Grund dafür liefern. Der Grund ist, dass der Pool jedem Trader eine Gebühr berechnet, die einen kleinen Prozentsatz jedes Swaps ausmacht, und diese Gebühr dann unter all jenen Personen aufteilt, die Geld in die Pools eingezahlt haben. Das ist die gesamte Grundlage des Geschäftsmodells der Liquiditätsbereitstellung: Man schürft nichts; man betreibt eine Mautstelle an einem Fluss aus fremden Trades. Wenn Protokolle Liquidität schneller anziehen wollen, als es allein über die Gebühren möglich ist, führen sie eine zweite Auszahlung ein – einen Bonus in Form von frisch erzeugten Token – und genau dieses Bonussystem wurde als Liquidity Mining bezeichnet. Die Metapher setzte sich durch, weil sie für jedermann ansprechend klang. Der Begriff „Miner“ suggerierte, dass sie hart arbeiteten. In Wahrheit besitzen die neuen Miner lediglich Schaufeln aus Arithmetik.
Der normale Typ
Betrachten wir nun den ersten unserer drei Protagonisten – nennen wir ihn Dennis –, der genau das ist, was sein Name vermuten lässt: ein Mann mit einem festen Gehalt, einem kleinen Krypto-Portfolio und der Gewohnheit, YouTube zu schauen. Dennis hört, dass ein Stablecoin-Paar auf einer dezentralen Börse eine Rendite von zehn oder zwanzig Prozent pro Jahr bietet, einfach nur dafür, dass man gar nichts tut. Die Idee, wie sie ihm in einem Video präsentiert wird, das ein Diagramm enthält und von einem selbstsicher auftretenden Sprecher vorgetragen wird, besteht darin, dass er an die Stelle des Spielers tritt und zum Casino wird; jede Transaktion zwischen USDT und dem nativen Token der Chain bringt eine Gebühr ein, und diese Gebühr gehört ihm.
Dennis zahlt einen Betrag im Gegenwert von zweitausend Dollar in den Pool ein, gleichmäßig aufgeteilt zwischen USDT und dem volatilen Token, da der Pool erfordert, dass beide Vermögenswerte denselben Wert aufweisen. Als Ergebnis erhält er eine Quittung in Form eines Tokens, der seinen Anteil an den Pools repräsentiert, und von diesem Zeitpunkt an wird er zum Vermieter. Swaps laufen Tag und Nacht durch sein Eigentum, der Gebührenzähler klettert stetig nach oben. In den ersten Wochen ist es genau so, wie die Videos versprochen hatten: Passives Einkommen, sichtbar bis auf die vierte Nachkommastelle, trifft ein, während er schläft. Psychologisch gesehen ist dies ein Aspekt, den keine traditionelle Geldanlage jemals bieten konnte: Er kann dem Geld bei der Arbeit zusehen. Banken zahlen Zinsen unsichtbar, auf vierteljährlicher Basis und auf abstrakte Weise. Der Pool hingegen schüttet öffentlich, kontinuierlich und mit einer Zahl aus, die er um zwei Uhr nachts nachprüfen kann.
Dennis erfährt dann – typischerweise auf kostspielige Weise – von dem Gegengewicht. Wenn er eine Einzahlung tätigt, zwingt der Pool ihn dazu, die Hälfte in dem volatilen Token zu halten. Sollte der Preis dieses Tokens steigen, verkauft die Formel des Pools automatisch die Hälfte davon, um die Töpfe im Gleichgewicht zu halten, was bedeutet, dass er dazu gezwungen wurde, in die Rallye hinein zu verkaufen, ohne gefragt worden zu sein. Fällt der Preis, kauft der Pool den fallenden Vermögenswert auf dem gesamten Weg nach unten. In beiden Situationen hat Dennis, wenn er sein Geld wieder abhebt, meist weniger in der Hand, als wenn er die beiden Vermögenswerte einfach behalten und gar nichts getan hätte. Die Einnahmen aus den Gebühren müssen diesen Reibungsverlust erst einmal ausgleichen, und dieses Phänomen ist als Impermanent Loss bekannt – ein Name, der so frei von Emotionen ist, dass man ihn als Meisterleistung des Marketings bezeichnen muss, da der Verlust in allen praktisch relevanten Fällen tatsächlich permanent ist. Folglich besteht Dennis’ tatsächlicher Gewinn aus dem Pool aus den Gebühren abzüglich der Kosten des erzwungenen Handels, den die Formel durchgeführt hat. In manchen Fällen ist diese Differenz positiv; in anderen Fällen verbringt er womöglich ein ganzes Jahr damit, die Bank zu spielen, nur um festzustellen, dass die Bank in Wirklichkeit Geld an die Spieler verloren hat.
Der Mann mit den falschen Maschinen
Der zweite Protagonist verfügt über eine wirklich sonderbare Ausrüstung, und die Art und Weise, wie er zum Pooling kam, ist die ungewöhnlichste der drei. Nennen wir ihn Aaron. Bis vor kurzem betrieb Aaron eine kleine Mining-Farm – eine beachtliche Anzahl von Maschinen, die in einer umgebauten Garage arbeiteten und jene Hash-Rätsel lösten, die für das traditionelle Mining typisch waren. Doch dann brach für ihn die Wirtschaftlichkeit zusammen: Die Difficulty stieg, die Rewards wurden planmäßig halbiert, und eines Tages brachten die Maschinen weniger ein, als der Strom kostete, um sie am Laufen zu halten. Er saß also auf Ausrüstung im Wert von mehreren hunderttausend Dollar, die speziell für eine Aufgabe gebaut worden war, die es nun nicht mehr gab.
Er stellte fest, dass die Maschinen eigentlich nie sein eigentlicher Vermögenswert gewesen waren; vielmehr war es das operative Wissen einer Person, die Jahre im kontinuierlichen Hardware-Betrieb verbracht hatte – Wissen bezüglich der Aufrechterhaltung der Uptime, der Kostenüberwachung, der Durchführung von Fehleranalysen und jener robusten Kompetenz, die typisch für den Betreiber eines Rechenzentrums ist. Diese Art von Kompetenz erwies sich in der neuen Wirtschaft als wertvoller als jedes einzelne Hardwareteil. Aaron trennte sich daher von den Maschinen und schaffte stattdessen Server an, die er dann auf Märkte anstatt auf kryptografische Rätsel ansetzte. Im Umfeld von Liquiditätspools gibt es eine ganze Berufsklasse, die ihm ähnelt – anstatt Vermieter zu sein, sind sie Händler, die automatisierte Programme betreiben, welche die Pool-Preise an verschiedenen Handelsplätzen beobachten und Gewinne aus den kleinen Differenzen schlagen, die im Bruchteil eines Prozents gemessen werden, sobald die Preise auseinanderdriften. Wann immer Dennis’ Pool aus der Reihe tanzt und vom Preis an einer großen Börse abweicht, kauft ein Bot wie jener von Aaron sofort auf der einen Seite und verkauft auf der anderen, korrigiert so den Pool und streicht eine garantierte Marge ein. Sein Einkommen ist buchstäblich der Betrag, den er dafür erhält, dass er die Pools ehrlich hält.
Auch hier beweist das für die Automatisierung verwendete Vokabular seinen Wert. Auf diesem Niveau zu arbeiten, bedeutet nicht, Knöpfe zu drücken; es geht um Code, der direkt mit Blockchains kommuniziert – eine Verbindung über die TRON API, die Strategien mit Maschinengeschwindigkeit ausführt, TRON-Automatisierung, die Positionen neu ausbalanciert und Rewards nach Zeitplänen einsammelt, die kein Mensch jemals händisch überwachen wollen würde. Aaron, der früher Hash-Farmer war, erkennt die Natur dieser Arbeit sofort wieder. Obwohl sich die Maschinen geändert haben und aus Elektrizität nun Gebühren und Transaktionskosten geworden sind, ist das Geschäft noch immer dasselbe, das er schon immer betrieben hat: die Kontrolle über die Infrastrukturschicht übernehmen, Uptime verkaufen und alle anderen darauf handeln lassen. Anstatt wie in der Vergangenheit das Geld zu prägen, verlangt er den Leuten nun Geld dafür ab, dass er ihnen erlaubt, es zu bewegen.
Ein praktischer Hinweis verdeutlicht seinen Ansatz. Auf TRON, wo ein Großteil der Stablecoin-Aktivität stattfindet, verbraucht jede dieser automatisierten Aufgaben – jedes Rebalancing und jede Reward-Ernte – Energy und Bandwidth des Netzwerks. Betrachtet man das Ausmaß dieser Nutzung, werden diese Kosten zu einem Posten, der darüber entscheidet, ob eine Strategie rentabel bleibt oder nicht. Das ist der Grund, warum professionelle Betreiber das Ressourcenmanagement genauso handhaben wie Treibstoffverträge: durch Massendelegation (Bulk Delegation), planmäßige Aufladungen und ausgehandelte Konditionen. Die Grundvoraussetzungen des früheren Minings – der Zugang zu billigem Strom in großen Mengen – sind in der neuen Form des Minings praktisch unverändert geblieben.
Der Architekt
Es gibt noch eine dritte Person, auf die sich sowohl Dennis als auch Aaron verlassen, obwohl keiner von ihnen ihr je begegnet ist; nennen wir sie den Architekten, also den Gründer des Protokolls, die Gruppe, die den Smart Contract des Pools bereitgestellt und die Formel geschrieben hat. Er ist derjenige, der dieses Einkommen ermöglicht, und ihn zu verstehen bedeutet, den ungemütlichen Ursprung jeder Rendite aus Liquiditätspools zu begreifen.
Die wahre Erklärung dafür, woher das Geld stammt, setzt sich aus drei Elementen zusammen. Das erste sind tatsächliche Einnahmen: die Handelsgebühren, die von Personen gezahlt werden, die Token tauschen, so wie eine Autobahn durch Mautgebühren finanziert wird. Das zweite sind Subventionen: Wenn ein neues Protokoll Liquidität benötigt, bevor es das Vertrauen der Leute gewonnen hat, erzeugt es eigene Token und verteilt diese an die Einzahler – ein Marketingbudget, das als Mining-Rewards getarnt ist, wobei das Geld dafür letztlich von jenen bereitgestellt wird, die die Token später kaufen. Das dritte und am schwersten zu akzeptierende Element ist, dass über einen ausreichend langen Zeitraum und bei schlechtem Verhalten die Rendite mancher Pools schlichtweg das von neuen Nutzern eingezahlte Geld ist, das als Ertrag deklariert wird. Die Konstruktion des Systems ist nicht in der Lage, diesen Unterschied zu erkennen. Die Formel schüttet einfach jedes Geld aus, das hereinkommt, völlig neutral und ohne moralisches Urteil.
Die Anreize des Architekten verdienen einen eigenen Absatz, da sie in keiner Weise mit denen der Einzahler übereinstimmen. Er profitiert vom Wachstum des Protokolls: mit mehr Pools, mehr Volumen und mehr Token im Umlauf. Er profitiert nicht davon, wenn Dennis’ Position rentabel ist, und erleidet keinen Verlust, wenn sie es nicht ist. Es ist der Liquiditätsanbieter, der das Marktrisiko trägt; das Protokoll selbst tut dies nicht. Das ist kein Betrug – es ist einfach die Art und Weise, wie das System aufgebaut ist –, aber es erklärt ein wiederkehrendes Muster: Protokolle bieten immer höhere Emissionen an, um immer größere Mengen an Liquidität anzulocken, die Einzahler orientieren sich an der publikumswirksamen APY-Angabe, und dieser gesamte Prozess setzt sich fort, bis die Subventionen versiegen, woraufhin die Rendite schlagartig verschwindet und die letzten Einzahler feststellen, dass sie die ganze Zeit über das Produkt waren. Die Architekten, die überleben, sind diejenigen, die Emissionen als temporäres Mittel zur Anschubfinanzierung betrachten und die Gebühren als die eigentliche Einnahmequelle ansehen; diejenigen, die das nicht tun, betreiben im Grunde Werbekampagnen, die von ihren eigenen Aktionären finanziert werden.
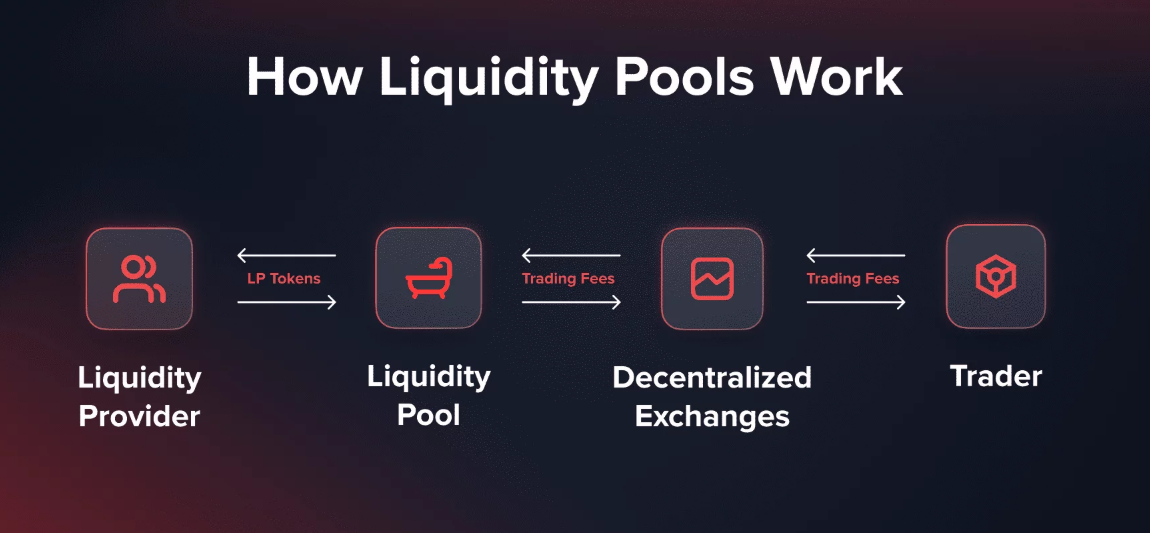
Es lohnt sich, einen Moment darüber nachzudenken, wie ungewöhnlich diese Konstellation im Vergleich zu allen Finanzstrukturen ist, die ihr vorausgingen. Im alten System hatte die Person, die einem Markt Kapital zuführte – etwa indem sie Geld auf eine Bank legte oder ein Margin-Konto bei einem Broker eröffnete –, es mit einer Institution zu tun, die Verpflichtungen hatte, Prüfungen unterlag und zur Rechenschaft gezogen wurde, wenn Dinge schiefgingen. Nun wurde die Institution durch eine Formel ersetzt, die Verpflichtungen durch Code und die Verantwortung durch ein Forum. Dennoch operiert das System weiterhin mit Volumina, die weit größer sind als die von mittelgroßen nationalen Wertpapierbörsen, und der Grund für sein Funktionieren ist die große Zahl gewöhnlicher Einzahler: Schullehrer in Lissabon, Studenten in Jakarta und Dennis mit seinen zweitausend Dollar. Ohne es zu merken, erfüllen sie die Funktion, die Market Maker ein ganzes Jahrhundert lang innehatten – jederzeit bereit zu sein, mit jedermann zu handeln und das Bestandsrisiko zu tragen –, und sie tun dies für einen Anteil an den Gebühren, den Institutionen lächerlich fänden, da die Alternative darin bestünde, gar nichts zu verdienen. Die Pools haben keinen neuen Anlegertypus geschaffen; stattdessen haben sie erkannt, dass eine riesige Menge an Menschen bereits in jeder Hinsicht Anleger waren, nur nicht dem Namen nach, und haben ihnen Zugang verschafft.
Wie wichtig sind passive Anleger in diesem Zusammenhang? Wichtiger, als sie selbst glauben. Sie erzielen nicht bloß eine Rendite; sie bilden die Infrastruktur – sie agieren als die Market Maker des Marktes, stellen die Tiefe bereit, die jedem dezentralen Handel zugrunde liegt, und sorgen dafür, dass ein Swap an einem Sonntagmorgen in einem Land ohne Banköffnungszeiten dennoch zu einem angemessenen Preis ausgeführt wird. Alle ernsthaften Akteure im System, seien es Aarons Bots oder die Protokolle der Architekten, stützen sich auf das Kapital, das von Leuten wie Dennis zusammengetragen wurde. Die Beziehung ist symbiotisch, bis sie es plötzlich nicht mehr ist, und die Trennlinie zwischen beiden Zuständen wird durch das Risiko definiert.
Loch im Boden
Da die Risiken real sind und die Branche sie seit jeher im Kleingedruckten versteckt, beginnen wir mit jenen, die bereits eingetreten sind: Impermanent Loss, der langsam die Gebühreneinnahmen eines jeden aufzehrt, der Gelder in ein volatiles Währungspaar eingezahlt hat. Gehen wir dann zu den übrigen über. Die Smart Contracts basieren auf Code, der große Geldsummen verwaltet, und Code ist anfällig für Fehler – Milliarden von Dollar wurden bereits durch Exploits aus Pools abgezogen, die auf nichts weiter als einem logischen Fehler beruhten, den jemand übersehen hatte. Rug Pulls betreffen Pools, die von Anfang an darauf ausgelegt waren zu scheitern, wobei der Architekt kein Gründer ist, sondern ein Flüchtiger, und der einzige Zweck des Tokens darin besteht, zum festgelegten Zeitpunkt unverkaufbar zu werden. Oracle-Manipulationen ermöglichen es Angreifern, die Formel bezüglich der Preise zu täuschen. Stablecoins verlieren ihre Bindung. Regulierungsbehörden tauchen auf. Jedes dieser Risiken hat seine eigene Struktur, seine eigenen Opfer und seinen eigenen Friedhof von Forenbeiträgen, in denen Menschen dem Internet erzählen, wie sich ihre Ersparnisse in Exit-Liquidität verwandelt haben.
Was auch immer sonst gesagt werden mag: Der Anreiz ist zweifellos verlockend – und genau das ist das Problem. Gebühren auf den großen Währungspaaren haben für jene, die Geduld bewiesen haben, tatsächlich solide, langfristige, zweistellige Renditen abgeworfen. Das System funktioniert. In manchen Fällen ist die Infrastruktur mittlerweile über zehn Jahre alt und wurde gründlich getestet und durchleuchtet. Der psychologische Effekt wirkt nur in eine Richtung: Sobald Sie Ihre Wallet verbinden, wird Ihnen die jährliche prozentuale Rendite in großen, leicht lesbaren Ziffern präsentiert, während die Risiken in langen, im Juristenenglisch verfassten Absätzen stehen und bewusst versteckt werden. Dennis bekommt vor der Einzahlung seines Geldes nie einen Impermanent-Loss-Simulator zu sehen; stattdessen zeigt die Benutzeroberfläche die Rendite. Der Rest geht auf das Konto von Verlustaversion, Überlebensverzerrung (Survivorship Bias) und dem gewöhnlichen menschlichen Unvermögen, seltenen Ereignissen einen angemessenen Wert beizumessen. Der Pool hat es nicht nötig, jemanden in die Irre zu führen; er muss lediglich zulassen, dass der Optimismus die Berechnungen anstellt.
Es gibt auch eine subtilere Erklärung dafür, warum die Risiken weiterhin zu niedrig bewertet werden, und diese hat nichts mit der Art von Menschen zu tun, die innerhalb des Ökosystems gefeiert werden. Die Geschichten, die die Runde machen, sind jene der Gewinner – etwa des frühen Bereitstellers, der aus einem gewöhnlichen Betrag eine lebensverändernde Summe machte, oder des Farmers, der zufällig einen Airdrop im Wert eines Autos einstrich. Geschichten über Verluste sind furchtbarer Content. In den meisten Fällen hat eine Person, deren Einlage durch einen Rug Pull gestohlen wurde, weder ein Publikum noch den Wunsch, den Fehler öffentlich wieder und wieder durchzugehen, sodass die Ansammlung sichtbarer Resultate aus einer sorgfältig ausgewählten Galerie von Überlebenden besteht. Neulinge erhalten am Ende die Version der Landkarte, wie sie von den Überlebenden gezeichnet wurde – eine Karte, aus der alle Sümpfe entfernt worden sind. Was den Pool, das Protokoll und den Architekten betrifft: Keiner von ihnen gewinnt etwas dadurch, dass die Karte korrigiert wird. Wenn die Karte schließlich doch korrigiert wird, geschieht dies auf persönlicher Ebene, zu hohen Kosten und stets zu spät, als dass es noch jemandem nützen könnte, außer der Person, die für die Korrektur bezahlt hat.
Die endgültige Haltung, die von der Mehrheit jener eingenommen wird, die dabeibleiben, ist eine Art realistischer Akzeptanz. Betrachten Sie Pools eher als Werkzeug denn als Glaubensgrundsatz: Halten Sie sich an tiefe und unspektakuläre Paare; machen Sie sich bewusst, dass die plakative Spitzenrendite nur ein grober Richtwert ist und allein Ihre tatsächliche Rendite nach Abzug des Reibungsverlusts zählt; gehen Sie davon aus, dass jeder Vertrag versagen könnte, und richten Sie Ihre Position nach dieser Möglichkeit aus; und behalten Sie im Hinterkopf, dass in einem Markt, in dem Ihnen jeder eine Strategie verkaufen möchte, die Person, die detailliert über die Risiken aufklärt, im Allgemeinen diejenige ist, die nicht versucht, Sie über den Tisch zu ziehen.
Es lohnt sich, mit diesem Hinweis auf unglamouröse Kompetenz zu schließen, da es sich um genau die Dinge handelt, mit denen sich echte Profis befassen. Wenn jemand große Geldsummen über Pools verwaltet, stellt er schnell fest, dass selten die Strategie über das Ergebnis entscheidet – sondern die operative Abwicklung. Auf TRON beinhaltet dies die unspektakuläre, aber unverzichtbare Aufgabe, Energy und Bandwidth zu verwalten: Guthaben im Auge zu behalten, Delegationen zu planen und sicherzustellen, dass automatisierte Strategien unterbrechungsfrei weiterlaufen, damit ein Rebalancing nicht mitten im Ablauf mangels Ressourcen scheitert.
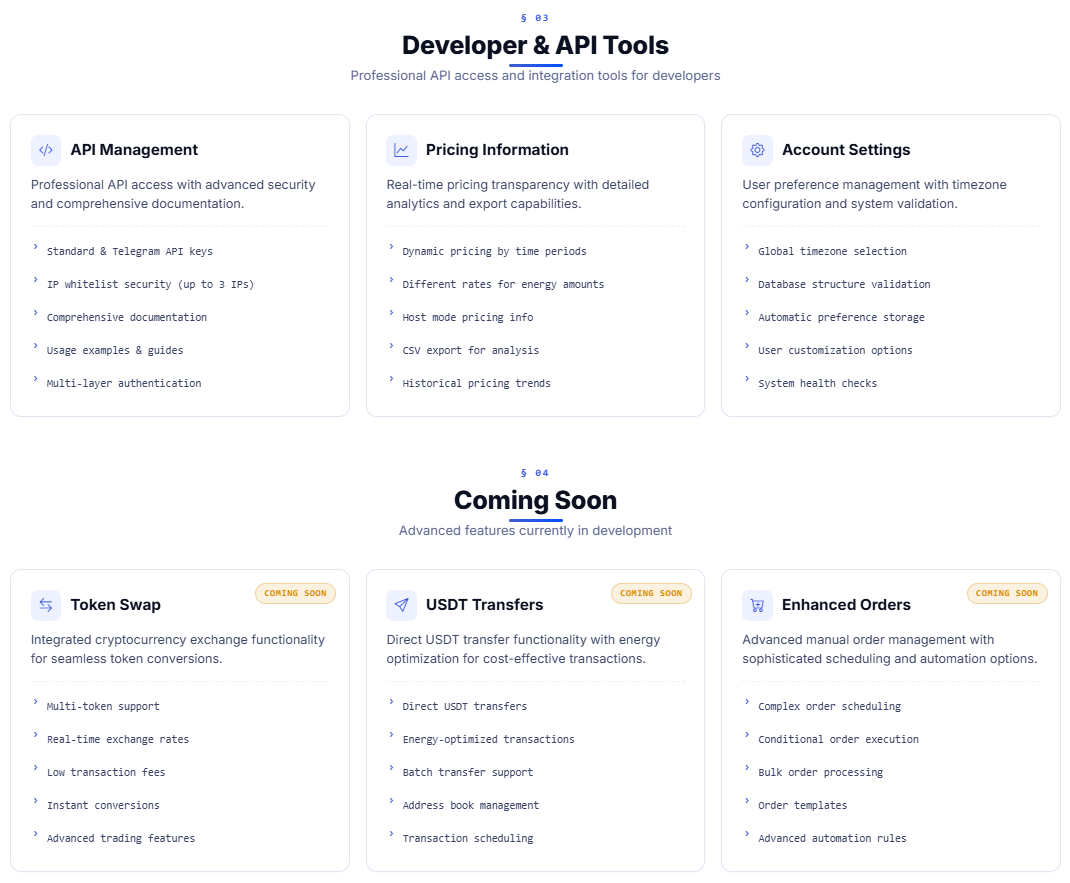
Genau dieser operative Aspekt war der Grund, warum der Netts Workspace entwickelt wurde – er bietet ein professionelles Dashboard, das im Smart Mode automatisch Energy delegiert, sobald ein Guthaben-Trigger oder ein Zeitplan dies erfordert, im Host Mode stark genutzte Adressen kontinuierlich in 24-Stunden-Zyklen geladen hält, während das AML Check-Tool jede Gegenparteiadresse über Elliptic prüft, bevor Sie mit ihr interagieren, und eine TRON API mit IP-Whitelist-Schlüsseln es Ihrer eigenen Automatisierung ermöglicht, sich mit all diesen Funktionen zu verbinden – einschließlich Aufträgen bis zu 3 Millionen Energy, Kostenverfolgung und Berichten. Die Pools werden weiterhin das Blaue vom Himmel versprechen; beim Workspace dreht sich alles um das bescheidenere Versprechen, dass der Betrieb einfach zuverlässig weiterläuft. Genau wie in der früheren Wirtschaft sind es auch hier die Leute, die sich im Stillen um die Infrastruktur kümmern, die tendenziell all jene überleben, die bloß der Rendite hinterherjagen.