流動性プールとは何か?
流動性プールの仕組みを徹底解説:AMMがいかにして見知らぬ人々の預入資産を取引インフラへと変えるのか、そして誰がどのようなリスクを冒して実際に利回りを稼いでいるのかを探ります。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
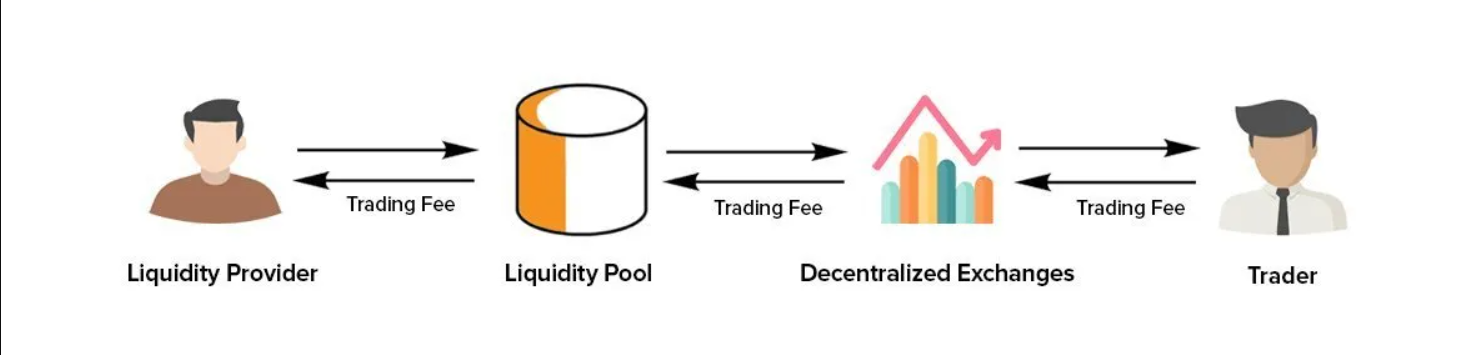
先日、私の友人は、まるでガソリンを安く手に入れてくれる知り合いがいるとでも言うような気軽さで、こう口にしました。自分はマイニング機器をレンタルして、それを流動性プールに向けて運用しているのだ、と。テーブルを囲んでいた全員が相槌を打つ中、唯一まともな疑問を口にした一人が尋ねました。「それって、一体どういう意味なんだ?」と。
その混乱も無理はありません。使われている言葉のすべてが、本来の意味を超えて拡大解釈されているからです。ここで言う「機器」とは、シベリアの倉庫に並ぶ金属製のボックスのことではありません。現代のマイニングは、ツルハシやつるはし、あるいは電気とも全く無関係です。そして、今回の本題である流動性プール(Liquidity Pool)に至っては、液体でもなければ、この分野の初心者にとって都合の良い水たまり(プール)でもありません。それは、銀行やブローカー、板情報(オーダーブック)すら介さずに、見知らぬ者同士が取引できるようにする分散型金融における極めて重要で静かなイノベーションであり、自らの仕事の内容を決して平易な言葉で説明しようとしない人々で構成された一大影の経済の収入源なのです。
ここではあえて無骨に、普段は一緒に語られることのない3つの視点から、その本質を正しく紐解いてみましょう。自分の貯蓄をそこに預ける一般人の視点、本来の役目を失ったマシンを抱えた風変わりな男の視点、そしてそのシステム全体を構築し、その双方から手数料という名の地代を徴収する設計者の視点です。
意味が広がりすぎた言葉
まずは言葉の混乱から整理しましょう。そうすれば、友人の発言がなぜほぼ意味不明であるにもかかわらず、もっともらしく聞こえてしまうのかが分かります。ビットコイン黎明期において、マイニングには一つの明確な意味しかありませんでした。コンピュータ同士が計算問題を解く速さを競い合い、その報酬として新しいコインを受け取る、ということです。この時点で用語はすでに比喩(実際に地面を掘るわけではない)でしたが、それは単一の意味を持つ明確な比喩でした。しかし、イーサリアムのステーキングが登場し、続いてDeFiによるイールドファーミングが到来すると、マーケティング担当者たちはやりたい放題の自由を手にしました。ほんの数年の間に、マイニングという言葉は「ハードウェアを使ったコインの生成」、「トークンを貸し出して利息を得ること」、「取引のための流動性を提供してリワードポイントを獲得すること」、そして時にはTelegramの怪しい界隈で見られる「実体のない何か」までを指すようになってしまったのです。
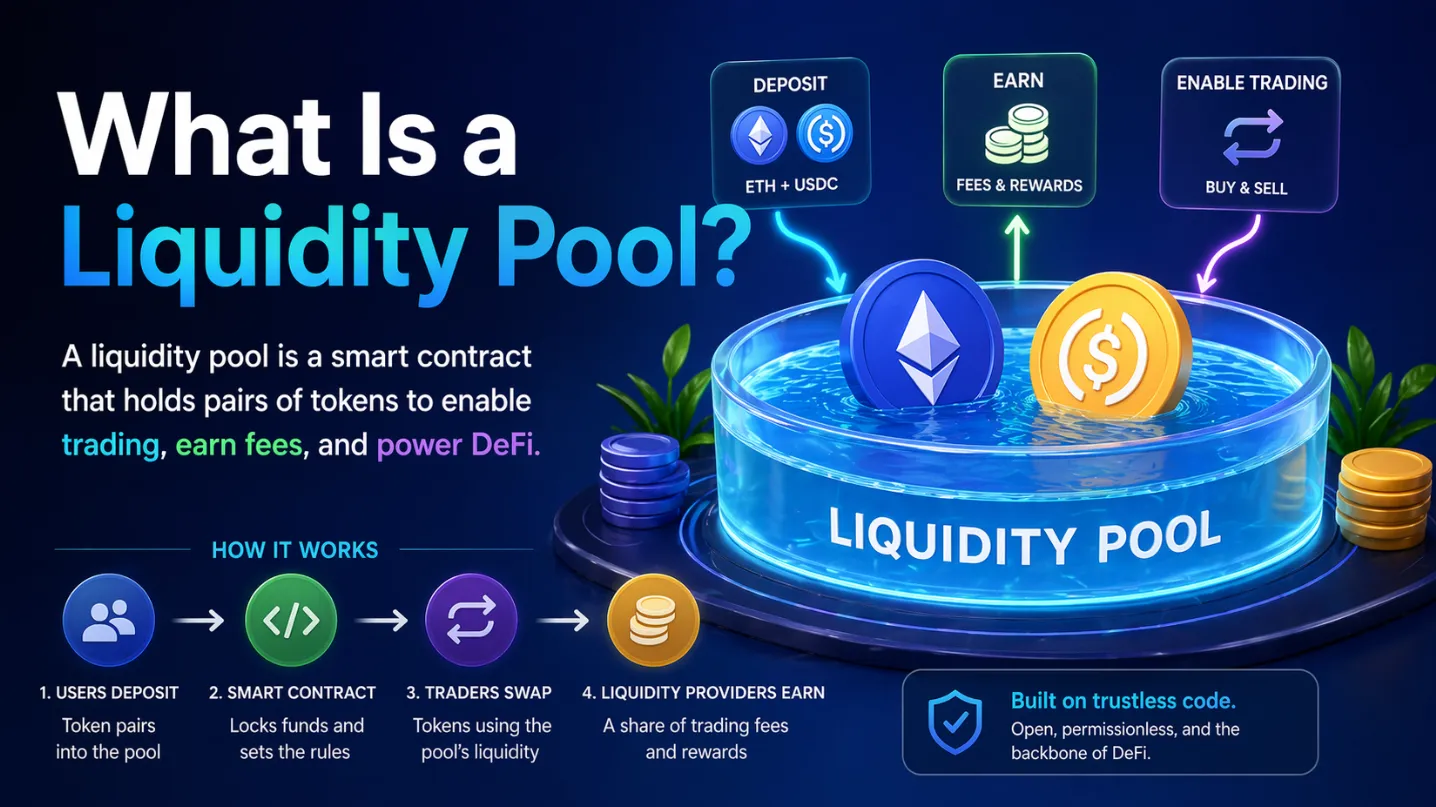
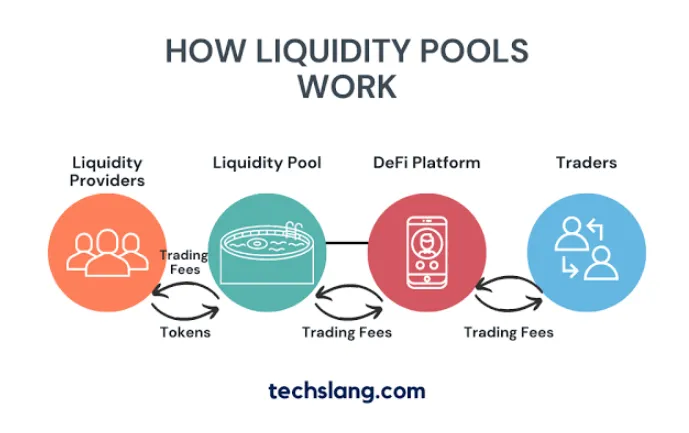
友人が指していた手法――流動性マイニング(Liquidity Mining)――は、そのリストのちょうど中間に位置します。その仕組みは、よく見てみると非常にエレガントです。従来の取引所では、板情報(オーダーブック)を使って買い手と売り手をマッチングします。私の買い注文(Bid)とあなたの売り注文(Ask)が引き合わされ、仲介者がその取引の手数料を徴収します。このシステムは、スタッフやサーバー、ライセンスを抱える取引所の存在に依存しています。流動性プールは、そのすべてをたった2つのトークンの「壺」と、1つの算術ルールに置き換えてしまいます。注文をマッチングさせる代わりに、プールは例えば大量のUSDTと大量の別のトークンを単に保持し、一方を他方に交換したい人は誰でも、その壺を相手に直接交換を行います。価格は、中学校の数学のようにシンプルな数式に従い、取引ごとに自動的に調整されます。2つの壺の資産価値の比率は常に一定に保たれなければならない、というルールです。もしUSDTを使ってそのトークンを大量に購入すれば、プール内でのそのトークンの価格は上昇します。逆に大量に売却すれば、安くなります。板情報も、マッチングエンジンも、仲介者も存在しません――プールそのものを唯一の例外として。
しかし、これらすべてを成立させるためには重要な前提があります。プールは巨大でなければならない、ということです。わずか200ドル程度の厚みしかない取引プラットフォームは、まとまった資金を動かす誰かの手によって一瞬で枯渇し、取引のたびに価格が乱高下してしまいます。そのため、プロトコルは見知らぬ人々に自発的に何十億ドルもの貯蓄をロックアップ(預入)させなければならず、彼らにそうさせるための動機を用意する必要があります。その動機こそが、プールが各トレーダーに課す手数料(スワップごとのわずかな割合)であり、それがプールに資金を提供した全員に分配されるのです。これが流動性提供というビジネスモデルの全貌です。あなたは何一つマイニングしていません。他人の取引という濁流に設置された料金所を運営しているに過ぎないのです。プロトコルが手数料のインセンティブだけでは追いつかない速さで流動性を集めたい場合、彼らは第2の報酬――新規に発行されたトークンというボーナス――を導入します。そして、このボーナス構造こそが「流動性マイニング」と名付けられたものなのです。この比喩が定着したのは、誰の耳にも響きが良かったからです。「マイナー(鉱夫)」という言葉は、勤勉に汗を流して働く人々を連想させました。しかし実際のところ、この新たなマイナーたちが手にしているのは、単なる算術で作られたシャベルに過ぎません。
普通の男
それでは、3人の登場人物のうち最初の1人を見てみましょう。彼の名はデニスとします。まさにその名が示す通りの男です。給料取りで、少額の暗号資産ポートフォリオを持ち、YouTubeを見るのが日課です。デニスは、分散型取引所のステーブルコインペアが、何もしなくても年に10〜20%のリターンをもたらすという噂を耳にします。自信に満ちた配信者がチャートを交えて語る動画の中で、彼はギャンブラーの立場を捨てて「カジノの胴元」になれると説かれます。USDTとそのチェーンのネイティブトークンとの間で行われるすべての取引から手数料が発生し、その手数料は彼のものになる、というのです。
デニスは2,000ドル相当の資金をプールに預け入れます。プールは2つの資産を等価値で要求するため、USDTとボラティリティの高いトークンに均等に分割します。その結果、彼はプール内の持分を表すトークンという受領証を受け取り、その瞬間から彼は「家主」になります。昼夜を問わず取引が彼の資産を通過し、手数料のカウンターが少しずつ増えていきます。最初の数週間は、まさに動画で約束されていた通りの光景が広がります。小数第4位まで目に見える不労所得が、眠っている間にも転がり込んできます。心理的に、これこそ従来のどんな投資も提供できなかった特徴です。自分のお金が働いている様子を目の当たりにできるのです。銀行の利息は目に見えず、四半期ごとに、抽象的な形で支払われます。一方、プールは公に、連続的に、深夜2時でも確認できる数字として分配してくれます。
しかしデニスは、やがてその反作用を知ることになります――大抵の場合、高くつく授業料を払って。預け入れを行う際、プールは彼にボラティリティの高いトークンを半分保持することを強制します。そのトークンの価格が上昇すると、プールの数式は2つの壺のバランスを保つために自動的にそのトークンを半分売却します。つまり、彼自身の意志とは関係なく、上昇相場で強制的に売り払われてしまうのです。価格が暴落すれば、プールは下落し続ける資産を下値で買い増し続けます。どちらの状況でも、いざ資金を引き出そうとしたとき、デニスは単に2つの資産をそのまま保有(ガチホ)していた場合よりも手元の資産が減っているという現実に直面します。手数料収入は、この足かせ(ドラッグ)を上回らなければなりません。そしてこの現象は「インパーマネント・ロス(変動損失/非恒久的一時損失)」と呼ばれています――重大な局面においては事実上恒久的な損失であるにもかかわらず、そう呼ばれているのは、もはやマーケティング上の傑作と呼ぶべきほど感情の抜け落ちたネーミングです。結果として、デニスがプールから得る実際の利益は、手数料から数式による強制売買のコストを差し引いたものになります。この差額がプラスになることもあれば、丸一年カジノの胴元として振る舞った結果、実はプレイヤーたちに負け越していたと気づくだけで終わることもあります。
使えなくなったマシンを持つ男
2人目の主人公は、本当に特殊な機器を所持しており、彼がプールに関わるようになった経緯は3人の中で最も異色です。彼の名をアーロンとしましょう。少し前まで、アーロンは小規模なマイニングファームを運営していました。改造したガレージで何台ものマシンを稼働させ、昔ながらのマイニング特有のハッシュ計算パズルを解かせていたのです。しかし、彼の経済環境は崩壊しました。ディフィカルティ(採掘難易度)は上昇し、予定通り報酬は半減期を迎え、ある日マシンが生み出す収益が、稼働に必要な電気代を下回るようになったのです。こうして彼は、もはや存在しない仕事のために特別に製造された、数十万ドル相当の機器を抱えることになりました。
そこで彼が気づいたのは、自分の本当の資産はマシンそのものではなかった、ということです。それは、何年にもわたってハードウェアを連続稼働させてきた人間が培った運用の知識――稼働率の維持、コストの監視、障害分析、そしてデータセンター運営者特有の泥臭い実力でした。この種の能力は、新たな経済において、個々のどの機器よりも価値があることが証明されたのです。アーロンはマシンを処分してサーバーを購入し、それらを計算パズルではなく市場へと向けました。流動性プールの周囲には、彼のようなプロフェッショナルな層が存在します。彼らは家主ではなく「商人」であり、複数の取引所にまたがるプールの価格を監視し、価格が乖離した際に生じるコンマ数パーセントの小さな価格差から利益を得る自動プログラムを走らせています。デニスのプールが主要取引所の価格から乖離するたび、アーロンのようなボットが即座に一方で買い、もう一方で売ることでプールを適正価格に修正し、確実なマージンを稼ぎ出します。彼の収入は、文字通り「プールを正直に保つこと」によって得られているのです。
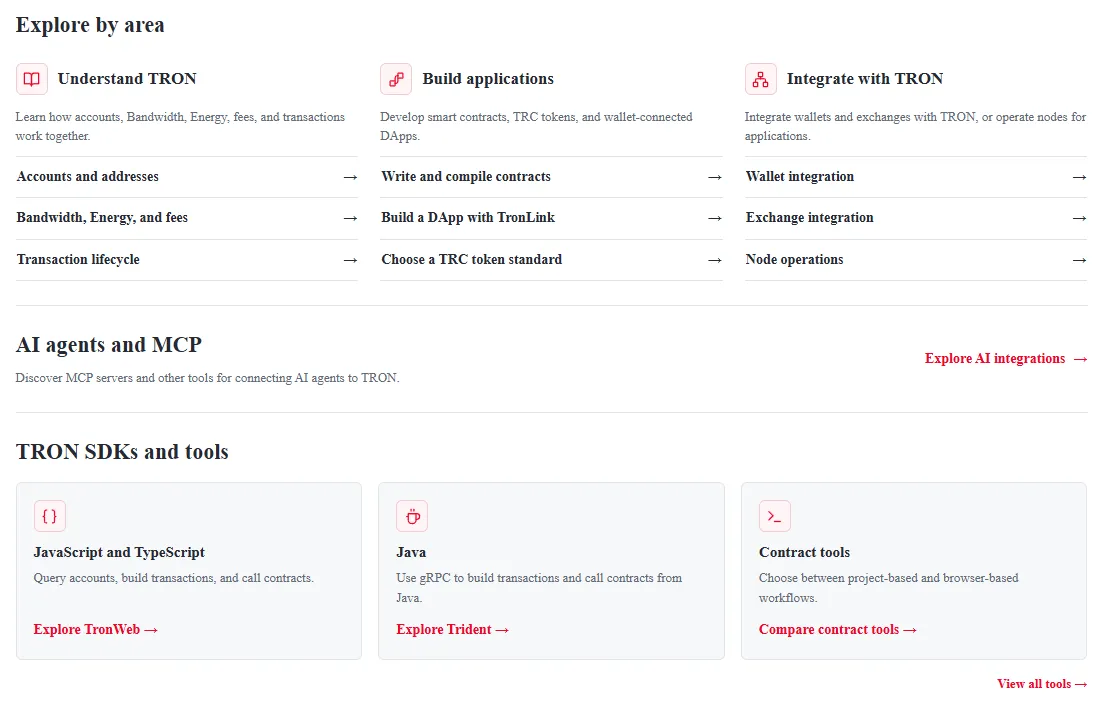
そして、自動化に用いられる技術がその真価を発揮するのもここです。このレベルの運用は、画面のボタンをクリックするようなものではありません。コードがブロックチェーンと直接通信すること――マシン速度で戦略を実行するTRON API経由の接続や、人間なら誰も監視したがらないようなスケジュールに従ってポジションをリバランスし、報酬を回収するTRON自動化技術の世界です。かつてハッシュを採掘していたアーロンは、この仕事の本質を即座に見抜きました。マシンが入れ替わり、電力が手数料やトランザクションコストに変わっただけで、ビジネスの本質は彼がずっとやってきたことと同じです。インフラ層を掌握し、稼働率を提供し、他の全員をその上で取引させる。かつてお金を鋳造していた男は今、人々がお金を移動させるための通行料を請求しているのです。
実務的な視点が、彼のアプローチをより具体化します。ステーブルコインの取引の多くが行われているTRONネットワークでは、これらの自動化されたタスク――リバランスや報酬の回収――の一つひとつが、ネットワークのEnergyとBandwidthを消費します。その規模を考慮すると、このコストは戦略が生き残れるかどうかを決定づける要因になります。だからこそ、真剣な運用者たちは、かつて燃料契約を結んでいたのと同じ感覚でリソース管理を行います。一括デリゲーションを行い、スケジュールに沿って追加充填を行い、レートを交渉するのです。過去のマイニングの基本条件――安価な電力を大量に確保すること――は、新しい形のマイニングにおいてもほとんど変わっていません。
設計者
そして3人目の人物が存在します。デニスもアーロンも、直接会ったことはないものの、依存せざるを得ない相手です。彼を「アーキテクト(設計者)」、すなわちプロトコルの創設者、プールのスマートコントラクトをデプロイし、その数式を書いたチームと呼びましょう。彼こそがこの収入を可能にしている張本人であり、彼を理解することは、流動性プールがもたらすすべての利回りの、あまり愉快ではない発生源を把握することでもあります。
お金がどこから湧いてくるのかという真の理由は、3つの要素から成り立っています。第1は、本物の収益です。高速道路が通行料で維持されるのと同じように、トークンを交換する個人から支払われる取引手数料です。第2は、補助金です。新しいプロトコルが人々の信頼を得る前に流動性を必要とする場合、独自のトークンを発行して預入者に配布します。これはマイニング報酬という名目で偽装されたマーケティング予算であり、その原資は最終的に後からそのトークンを購入する人々によって提供されます。そして第3の、最も受け入れがたい要素は、悪質な振る舞いにさらされた十分な長期スパンにおいて、一部のプールの利回りは単に「新規ユーザーが預け入れたお金が利回りとして見せかけられているだけ」であるという点です。システムの設計自体には、その違いを見分ける能力はありません。数式は何の感情も判断も交えず、入ってきたお金をただ中立に分配するだけです。
設計者のインセンティブには、預入者のそれとは全く一致していないため、独立して論じる価値があります。彼はプロトコルが拡大することで利益を得ます。プールが増え、出来高が増え、流通するトークンが増えることです。彼はデニスのポジションが利益を出しても直接恩恵を受けるわけではなく、損失を出しても痛手を負いません。市場のリスクを背負うのは流動性提供者(LP)であり、プロトコル自身ではありません。これは詐欺ではなく、単にシステムの構造がそうなっているというだけのことです。しかし、この構造が定番のパターンを生み出します。プロトコルはより多くの流動性を引き寄せるために発行報酬(エミッション)を際限なく吊り上げ、預入者は表面上の高いAPYに群がり、このプロセスは補助金が底をつくまで続きます。そして利回りが突如として消え去ったとき、最後の預入者たちは、自分たちこそが搾取される「製品」だったのだと気づくのです。生き残る設計者とは、トークン発行を一時的な立ち上げ手段と見なし、手数料こそが真の収入源であると認識している者たちです。そうでない者たちは、事実上、自らの株主(トークン保有者)の資金で広告を打っているに過ぎません。
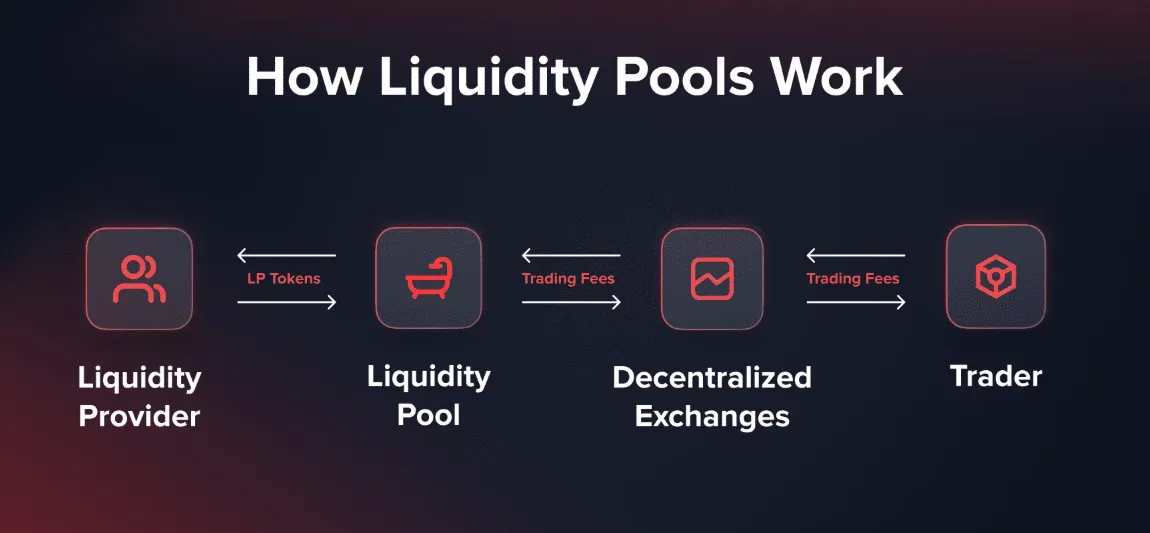
これまでのあらゆる金融構造と比較して、この仕組みがいかに異様であるかを立ち止まって考えてみる価値があります。旧来のシステムでは、市場に資本を提供する者――例えば銀行にお金を預けたり、証券会社の信用取引口座を開設したりする人――は、義務を負い、監査を受け、問題が発生した際には責任を問われる機関を相手にしていました。今やその機関は数式に置き換わり、義務はコードに、責任の所在はコミュニティフォーラムに取って代わられました。それにもかかわらず、このシステムは中規模の国の証券取引所をはるかに凌ぐ出来高で稼働し続けています。そしてそれが動き続けている理由は、無数の一般的な預入者たちの存在です。リスボンの学校教師、ジャカルタの学生、そして2,000ドルを預けたデニスです。彼らは知らず知らずのうちに、マーケットメイカーが丸一世紀にわたって果たしてきた機能――いつでも誰とでも取引に応じ、在庫リスクを抱え込むという役割――を担っています。しかも、それ以外の選択肢では何も得られないという理由から、機関投資家なら吹き出してしまうようなわずかな手数料の分け前のために、それを引き受けているのです。プールが新しいタイプの投資家を生み出したのではありません。名目以外のあらゆる点ですでに投資家であった膨大な数の人々の存在に気づき、彼らにアクセス権を与えたのです。
この状況において、パッシブ投資家はどれほど重要なのでしょうか?彼ら自身が思っている以上に重要です。彼らは単にリターンを得ているだけではありません。彼ら自身がインフラそのものを形成しているのです。市場のマーケットメイカーとして機能し、あらゆる分散型取引の基盤となる厚み(デプス)を提供し、銀行が営業していない国の日曜日の朝であっても、スワップが適正な価格で約定するように支えています。アーロンのボットであれ、設計者のプロトコルであれ、システムの本格的な参加者は全員、デニスのような人々によって蓄積された資本に依存しています。この関係は、それが破綻する瞬間までは共生関係であり、その2つの状態を分かつ境界線こそが「リスク」です。
床に空いた穴
リスクは現実に存在し、業界は常にそれを目立たない注記として提示してきたのですから、まずはすでに現実となったリスクから始めましょう。ボラティリティの高い通貨ペアに預け入れた者の手数料収入をじわじわと侵食していく、インパーマネント・ロスです。そして他のリスクへと目を向けましょう。スマートコントラクトは大金を保管するコードに基づいており、コードにはバグがつきものです。誰にも気づかれなかった単なる論理的エラーを突いたエクスプロイトによって、すでに数十億ドルがプールから吸い上げられてきました。ラグプル(資金持ち逃げ)は、最初から破綻するように設計されたプールであり、設計者は創設者ではなく逃亡者であり、トークンの唯一の目的はあらかじめ決められたタイミングで売却不能になることです。オラクル操作は、攻撃者が数式を欺いて価格を誤認させることを可能にします。ステーブルコインはデペッグします。規制当局が踏み込んできます。これらのリスクにはそれぞれ固有の構造があり、犠牲者がおり、自分の貯蓄がどのようにして他人のイグジット流動性(逃げ切り資金)に消えていったかをネット上で吐露するスレッドの墓場が存在します。
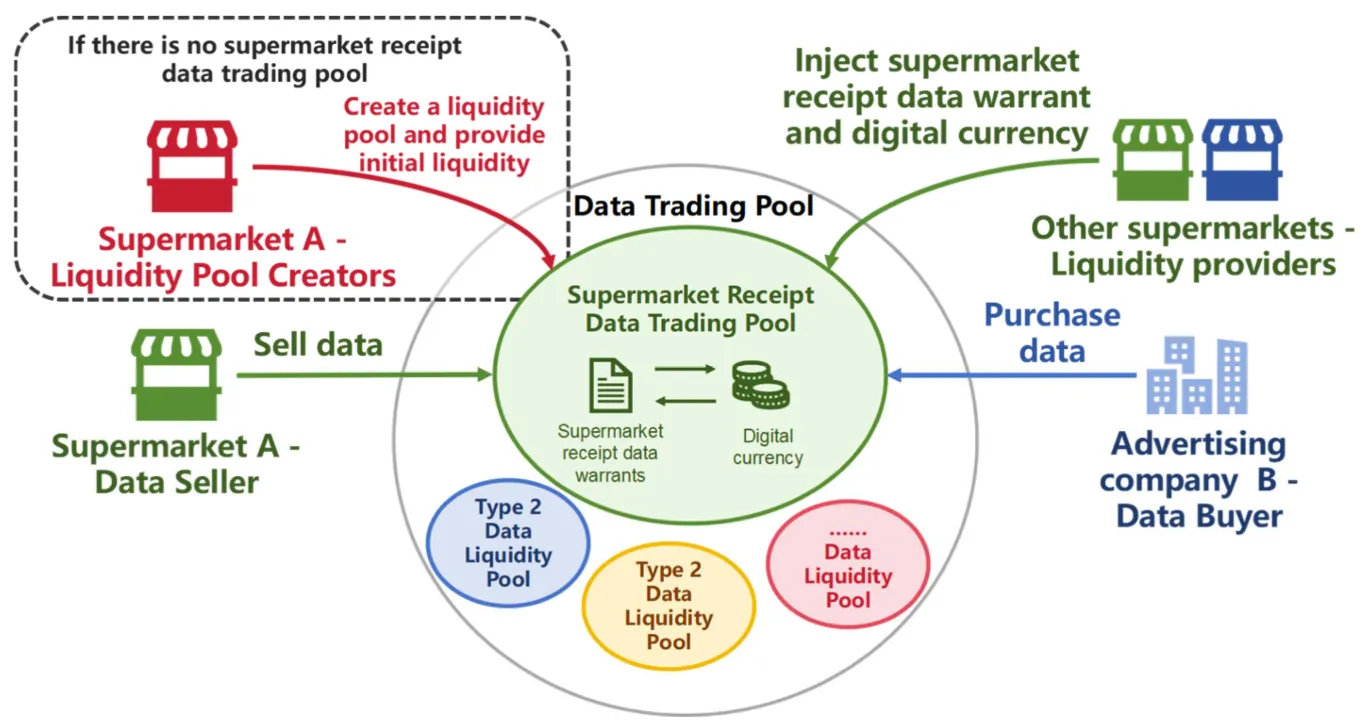
何と言われようと、そのインセンティブは実に魅力的です――そしてそれこそが問題なのです。主要な通貨ペアから得られる手数料は、辛抱強い人々に対して実際に長期的で強固な2桁のリターンをもたらしてきました。システムは機能しているのです。場合によっては、そのインフラはすでに10年以上稼働し、徹底的にテストされ精査されてきました。しかし、心理的な作用は一方向に向かいます。ウォレットを接続した瞬間、年換算利回り(APY)は大きく読みやすい数字で誇らしげに表示され、リスクは法的な英語で書かれた長々とした段落の中に注意深く隠されます。デニスが資金を投じる前に、インパーマネント・ロスのシミュレーターを見せられることは決してありません。代わりにインターフェースに表示されるのは高利回りです。あとは損失回避バイアス、生存者バイアス、そして稀にしか起きない事象を過小評価するという人間の典型的な弱点が片付けてくれます。プールは誰も騙す必要などありません。ただ、人々の楽観主義に計算を委ねておくだけで十分なのです。
リスクが過小評価され続ける理由には、より巧妙な説明もあります。これはエコシステム内でどのような人々が称賛されているかとも関係しています。世間に広まるのは勝者の物語です。例えば、わずかな資金を人生を変えるほどの大金に変えた初期の流動性提供者や、車が買えるほどのエアドロップを引き当てたファーマーの話です。損失の物語は、コンテンツとして最悪です。ラグプルで預金を奪われた人の大半には発信力のある聴衆などおらず、自分の過ちを人前で蒸し返す気力もありません。そのため、目に見える結果のコレクションは、厳選された「生存者のギャラリー」で構成されることになります。新参者は、すべての沼地が綺麗に消し去られた、生存者仕様の地図を渡されることになるのです。プールにとっても、プロトコルにとっても、設計者にとっても、その地図を訂正することに何のメリットもありません。地図がいずれ訂正されるとしても、それは個人的に、多大なコストを払って、そしてその代償を支払った本人以外の誰の役にも立たないほど手遅れになってから行われるのです。
生き残った者の多くが最終的に行き着く見解は、ある種の現実的な受容です。プールを崇高な理念ではなく単なる「手段」として捉えること。流動性が厚く退屈な通貨ペアにとどまること。表面的な利回りは大雑把な数字に過ぎず、足かせ(ドラッグ)を引いた後の実質利回りこそが重要であると認識すること。すべてのコントラクトが破綻する可能性を想定し、その前提に基づいてポジションを組むこと。そして、誰もがあなたに戦略を売りつけようとしてくる市場において、リスクを詳細に語る者こそが、大抵の場合あなたをカモにしようとしていない唯一の人間であると心に留めておくことです。
最後に、この地味な実務能力についての話で締めくくる価値があります。これこそが、本物のプロフェッショナルたちが向き合っている領域だからです。プールを通じて巨額の資金を運用する者がやがて気づくのは、結果を決定づけるのは戦略そのものであることは滅多になく、「オペレーション(日々の運用業務)」であるということです。TRONにおいては、これはEnergyとBandwidthの管理という、地味ながら不可欠なタスクを意味します。残高を常に監視し、デリゲーションのスケジュールを組み、リソース不足によってリバランスが途中で失敗しないよう自動化戦略を安定稼働させ続けることです。
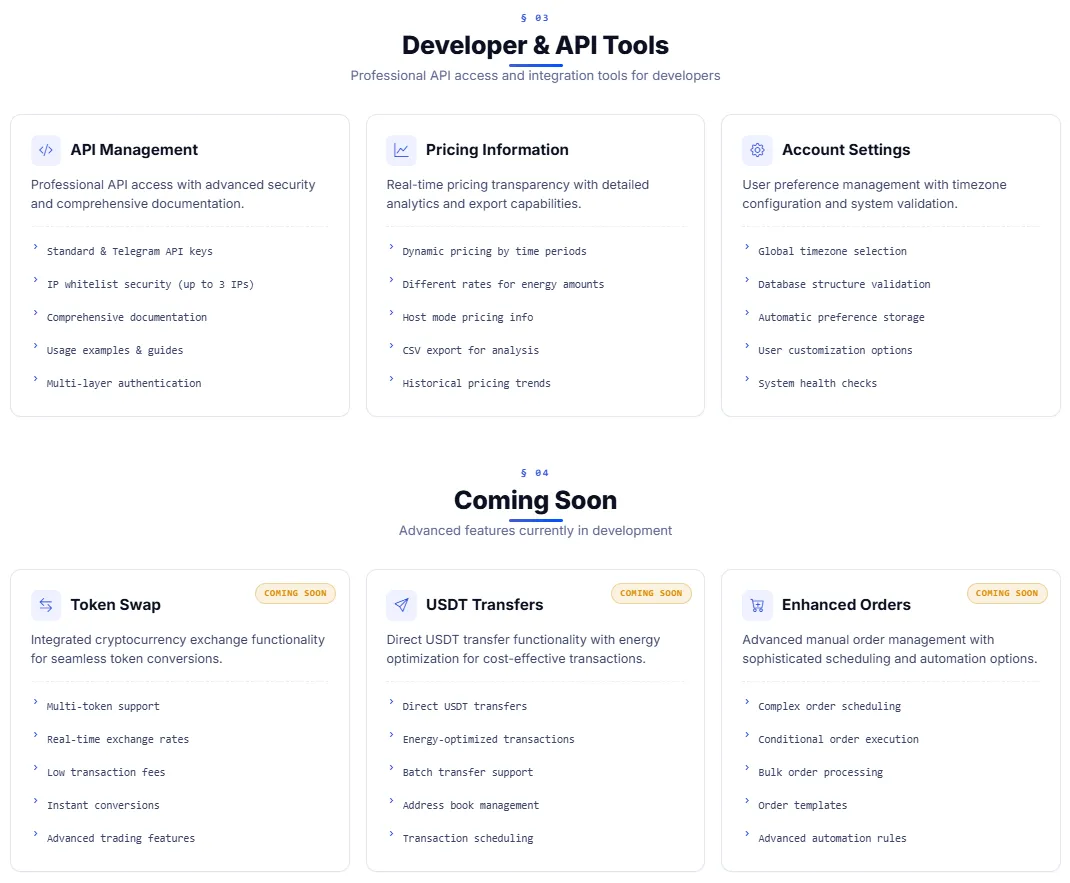
まさにこの運用の側面を効率化するために設計されたのがNetts Workspaceです。スマートモードでは残高トリガーやスケジュールに応じてEnergyを自動デリゲートし、ホストモードでは使用頻度の高いアドレスを24時間サイクルで常にフル稼働状態に保ち、AML Checkツールは関わる前に相手のアドレスをEllipticを通じてスクリーニングします。そしてIPホワイトリスト対応キーを備えたTRON APIにより、最大300万Energyのオーダー、コスト追跡、レポート作成など、これらすべての機能にお手元の自動化プログラムを連携させることができます。プールは今後も華々しい未来を約束し続けるでしょう。一方、Workspaceが提供するのは、「すべてが止まらずに動き続ける」という、より控えめで確実な約束です。かつての経済がそうであったように、利回りをがむしゃらに追いかける人々よりも、インフラを静かに維持管理し続ける人々こそが、最後に生き残るのです。