Пулы ликвидности — что это такое?
Как устроены пулы ликвидности: как AMM превращают депозиты пользователей в торговую инфраструктуру, кто на самом деле зарабатывает доходность и с какими рисками.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Мой друг недавно обронил это с той же беззаботной интонацией, с какой говорят, что знают человека, достающего бензин со скидкой. Он объяснил, что сдает в аренду оборудование для майнинга и направляет его в пул ликвидности. Все за столом понимающе закивали — за исключением одного человека, задавшего единственный разумный вопрос: что, черт возьми, эта фраза вообще означает?
Путаница вполне понятна, ведь каждое из этих слов уже давно вышло за рамки своего первоначального смысла. Под «оборудованием» здесь вовсе не подразумевается металлический ящик на складе в Сибири. Майнинг сегодня не имеет никакого отношения ни к киркам, ни к электричеству. Что же касается пула ликвидности, которому и посвящена эта статья, он не жидкий и совершенно не похож на бассейн, понятный новичку; напротив, это одна из самых значительных и фундаментальных инноваций в децентрализованных финансах — система, позволяющая совершенно незнакомым людям торговать друг с другом без участия банков, брокеров или биржевого стакана заявок. И это источник дохода для целой теневой экономики людей, которые никогда толком не объясняют простыми словами, чем они занимаются.
Давайте пойдем более сложным, но честным путем и разберем все как следует, взглянув на происходящее с трех разных сторон, которые редко рассматривают вместе: со стороны обывателя, вкладывающего туда свои сбережения; со стороны чудака с машинами, которые больше не служат своей изначальной цели; и со стороны человека, создавшего всю эту систему и теперь собирающего ренту с них обоих.
Слово, которое означает слишком многое
Начнем с терминологической путаницы, ведь именно она объясняет, почему фраза моего друга прозвучала правдоподобно, хотя по сути была лишена смысла. На заре Биткоина у майнинга было одно-единственное значение: компьютеры соревнуются в решении математических задач и получают за это новые монеты. Этот термин уже тогда был метафорой — никто ничего буквально не копал, — но это была четкая метафора с одним значением. Однако затем появился Ethereum со стейкингом, а следом пришел DeFi с доходным фермерством (yield farming), и маркетологи получили полную свободу действий. Всего за несколько лет майнингом стали называть и добычу монет на «железе», и получение токенов за предоставление займов, и предоставление ликвидности для торговли ради бонусных баллов, а порой, в самых сомнительных уголках Telegram, — вообще пустое место.
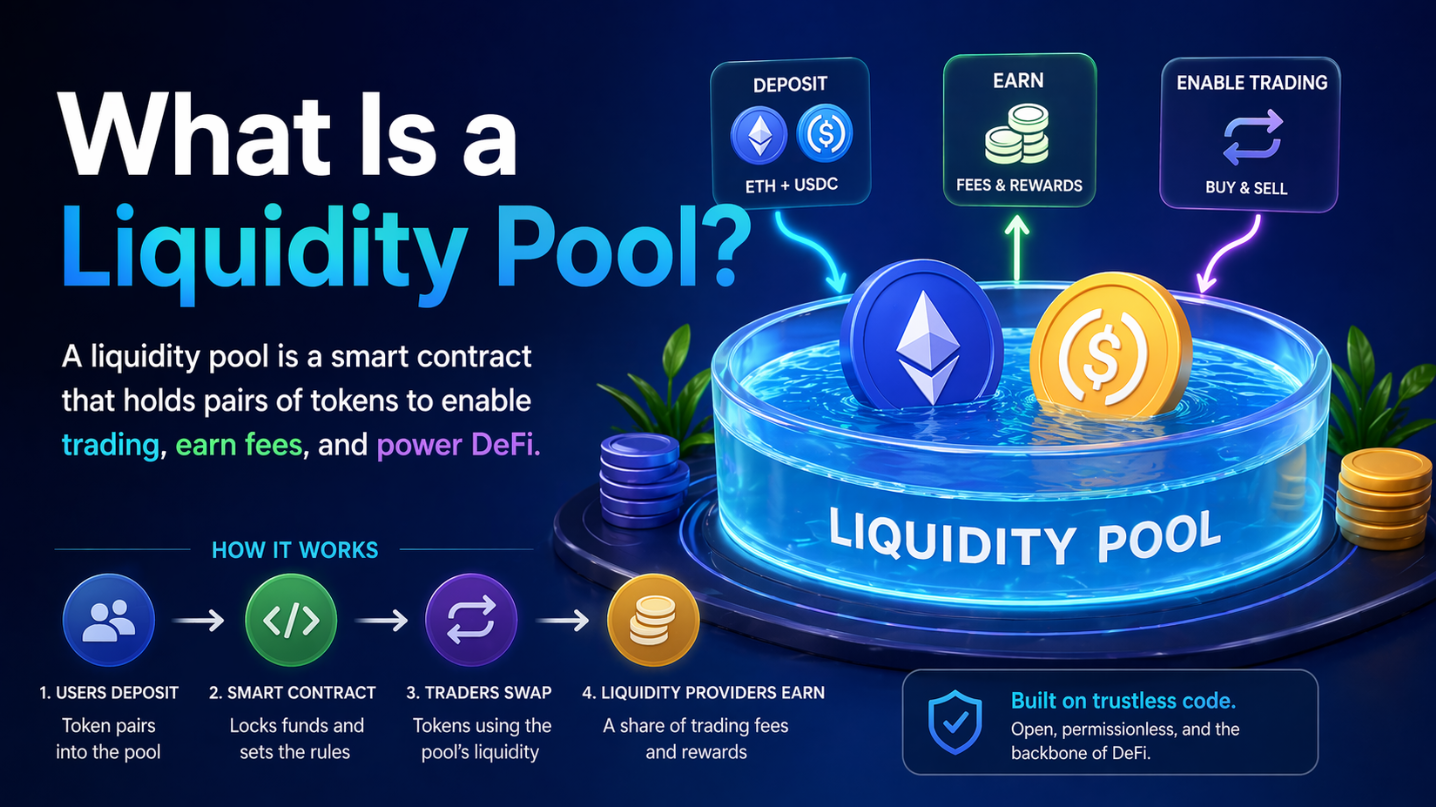
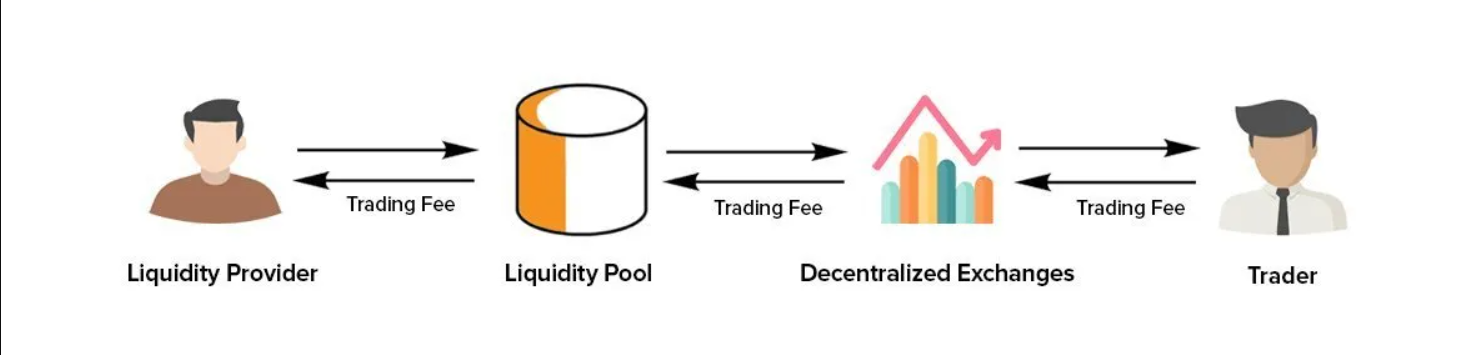
Практика, о которой говорил мой друг, — майнинг ликвидности — находится где-то посередине этого списка. Сама по себе концепция весьма элегантна. Традиционные биржи сводят покупателей и продавцов с помощью книги ордеров: моя заявка на покупку сопоставляется с вашей заявкой на продажу, а посредник берет комиссию за организацию сделки. Эта система опирается на биржу со штатом сотрудников, серверами и лицензией. Пул ликвидности заменяет все это всего лишь двумя корзинами с токенами и одним арифметическим правилом. Вместо сопоставления ордеров пул просто держит, например, солидный запас USDT и такой же объем какого-то другого токена, и любой желающий обменять один на другой совершает сделку напрямую с этими корзинами. Цена корректируется автоматически при каждой транзакции по формуле из курса школьной алгебры: соотношение стоимости двух корзин всегда должно оставаться постоянным. Если вы покупаете много токенов за USDT, этот токен внутри пула становится дороже; если продаете много — дешевле. Здесь нет книги заявок, нет механизма сведения ордеров (matching engine) и нет посредников — за важным исключением самого пула.
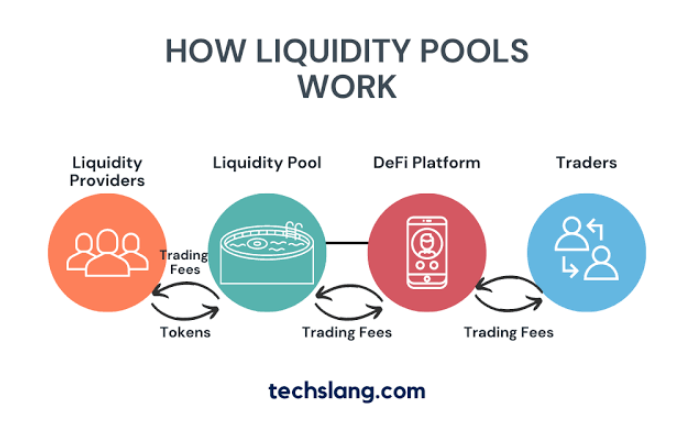
Но здесь кроется загвоздка, благодаря которой все это и работает: пулы должны быть глубокими. Торговая площадка с ликвидностью всего в двести долларов будет моментально сметена любой сделкой на реальные деньги, так как цена будет взлетать и падать от каждой транзакции. Поэтому протоколам необходимо убедить посторонних людей добровольно заблокировать свои сбережения — на миллиарды долларов — и предложить им вескую причину для этого. Причина проста: пул взимает с каждого трейдера комиссию — небольшой процент от каждого свопа — и распределяет ее между всеми, кто внес средства в этот пул. В этом и заключается вся бизнес-модель поставщика ликвидности: вы ничего не добываете, вы просто держите пункт взимания платы на реке чужих транзакций. Когда протоколы хотят привлечь ликвидность быстрее, чем позволяют одни лишь комиссии, они вводят вторую выплату — бонус в виде свежевыпущенных токенов. Именно эту бонусную схему и окрестили майнингом ликвидности. Метафора прижилась, потому что звучала привлекательно для всех. Слово «майнеры» намекало на тяжелый труд, хотя в реальности у новых майнеров нет ничего, кроме лопат из чистой арифметики.
Обычный парень
Давайте теперь взглянем на первого из наших трех героев — назовем его Денис. Он именно такой, каким кажется: человек с зарплатой, небольшим криптопортфелем и привычкой смотреть ролики на YouTube. Денис узнает, что пара со стейблкоином на децентрализованной бирже предлагает доходность в десять-двадцать процентов годовых буквально за ничегонеделание. Идея, поданная в видеоролике с красивыми графиками и уверенным спикером, заключается в том, что он перестает быть игроком и сам становится казино: каждая транзакция между USDT и нативным токеном сети приносит комиссию, и эта комиссия достается ему.
Денис вносит в пул сумму, эквивалентную двум тысячам долларов, разделив ее поровну между USDT и волатильным токеном, поскольку пул требует равной стоимости обоих активов. Взамен он получает квитанцию в виде токена, отражающего его долю в пуле, и с этого момента превращается в рантье. Свопы проходят через его собственность день и ночь, счетчик комиссий медленно тикает в плюс. Первые несколько недель все идет в точности так, как обещали видео: пассивный доход, видимый вплоть до четвертого знака после запятой, капает прямо во сне. Чисто психологически это то, чего никогда не могла предложить ни одна традиционная инвестиция: он видит, как деньги работают. Банки начисляют проценты незаметно, раз в квартал, совершенно абстрактно. Пул же выплачивает доход публично, непрерывно, и Денис может проверять баланс хоть в два часа ночи.
Затем Денис выясняет — как правило, ценой собственных потерь — о существовании обратной стороны медали. При внесении депозита пул обязывает его держать половину суммы в волатильном токене. Если цена этого токена растет, формула пула автоматически продает часть актива, чтобы сохранить баланс корзин — то есть его принуждают фиксировать прибыль на ралли без его согласия. Если цена падает, пул методично докупает дешевеющий актив на всем пути вниз. В обоих случаях при выводе средств у Дениса обычно оказывается меньше капитала, чем если бы он просто держал оба актива на кошельке и ничего не трогал. Доход от комиссий должен перекрывать этот скрытый убыток, и это явление называется непостоянными потерями (impermanent loss) — название настолько бесстрастное, что его стоит считать триумфом маркетологов, поскольку во всех значимых ситуациях эти потери оказываются вполне постоянными. В итоге реальный заработок Дениса от пула — это комиссии минус издержки от принудительной торговли по формуле. Иногда эта разница оказывается положительной, а иногда можно провести целый год в роли казино лишь для того, чтобы обнаружить: казино на самом деле проигрывало игрокам.
Человек с неподходящими машинами
У второго героя оборудование действительно странное, и его путь в пулы ликвидности — самый необычный из трех. Назовем его Аарон. До недавнего времени Аарон управлял небольшой майнинг-фермой: десятками машин, работавших в переоборудованном гараже и решавших алгоритмические задачи классического майнинга. Но затем экономика процесса рухнула: сложность выросла, награды уполовинились по расписанию, и в один прекрасный день машины стали приносить меньше, чем уходило на оплату электроэнергии. В итоге на руках у него оказалось оборудование на несколько сотен тысяч долларов, созданное исключительно под задачу, которой больше не существовало.
Вскоре он понял, что его главным активом никогда и не были сами машины — им был опыт человека, годами непрерывно обслуживающего оборудование: навыки поддержания аптайма, оптимизации затрат, устранения сбоев и та строгая системность, которая отличает оператора дата-центра. Этот набор компетенций оказался в новой экономике куда ценнее любого специфического «железа». Аарон избавился от асиков, закупил серверы и направил их вычислительную мощность не на разгадывание хешей, а на анализ рынков. Среди тех, кто работает вокруг пулов ликвидности, есть целый класс таких профессионалов: вместо роли рантье они выступают в роли торговцев, запуская автоматизированные алгоритмы, которые отслеживают цены в пулах на десятках разных площадок и зарабатывают на мизерных расхождениях цен в доли процента. Как только цена в пуле Дениса отклоняется от курса на крупной бирже, бот вроде того, что создал Аарон, моментально покупает на одной стороне и продает на другой, возвращая баланс в пул и забирая себе гарантированную прибыль. Его доход — это в буквальном смысле плата за поддержание справедливости цен в пулах.
Именно здесь автоматизация раскрывает свою истинную ценность. На таком уровне никто не нажимает кнопки вручную; здесь код общается напрямую с блокчейнами через подключение по TRON API, реализуя стратегии на машинных скоростях. Автоматизация в сети TRON ребалансирует позиции и забирает награды по такому графику, за которым ни один человек не смог бы уследить физически. Аарон, бывший майнер, мгновенно узнает эту модель. Пусть машины изменились, а электричество превратилось в комиссии и транзакционные издержки, суть бизнеса осталась прежней: взять под контроль инфраструктурный уровень, гарантировать аптайм и позволить остальным торговать на базе твоих мощностей. Если раньше он чеканил деньги сам, то теперь берет с людей плату за возможность их перемещать.
Один практический нюанс подчеркивает глубину его подхода. В сети TRON, где проходит львиная доля транзакций со стейблкоинами, каждое из этих автоматических действий — любая ребалансировка и каждый сбор наград — расходует сетевые ресурсы Energy и Bandwidth. В промышленных масштабах эти расходы становятся решающим фактором выживания всей стратегии. Вот почему профессиональные операторы относятся к управлению ресурсами так же, как к контрактам на поставку электроэнергии: они используют оптовое делегирование, плановые пополнения и договариваются о лучших тарифах. Базовые условия классического майнинга — доступ к дешевой мощности в больших объемах — практически без изменений перекочевали в майнинг нового поколения.
Архитектор
Есть и третий участник, от которого зависят и Денис, и Аарон, хотя лично никто из них не знаком: назовем его архитектором — создателем протокола, командой, развернувшей смарт-контракт пула и написавшей математическую формулу. Именно он открывает дорогу к этому доходу, и понять его мотивы — значит осознать неудобную правду о природе доходности в пулах ликвидности.
Честный ответ на вопрос, откуда берутся деньги, состоит из трех компонентов. Первый — реальная выручка: торговые комиссии, которые платят люди, обменивающие токены, подобно тому как водители платят за проезд по платной автомагистрали. Второй — субсидии: когда новому протоколу нужна ликвидность до того, как он заслужил доверие, он выпускает собственные токены и раздает их вкладчикам. По сути, это маркетинговый бюджет под видом наград за майнинг, который в конечном счете оплачивают те, кто купит эти токены позже. Третий компонент, признать который труднее всего: на длинной дистанции и при недобросовестном подходе доходность некоторых пулов формируется банально за счет депозитов новых пользователей. Сама архитектура системы не отличает одно от другого. Формула абсолютно беспристрастно распределяет входящие деньги, не делая моральных оценок.
Стимулы архитектора заслуживают отдельного внимания, поскольку они никак не совпадают с интересами поставщиков ликвидности. Он зарабатывает на масштабировании протокола: чем больше пулов, выше объем торгов и больше токенов в обращении, тем лучше. Он ничего не выигрывает, когда позиция Дениса выходит в плюс, и ничего не теряет, если она уходит в минус. Рыночный риск целиком несет поставщик ликвидности, а сам протокол им не рискует. Это не мошенничество, а фундаментальное устройство системы, однако именно оно порождает повторяющийся сценарий: протоколы наращивают эмиссию, чтобы привлечь как можно больше средств, вкладчики бегут за высокими цифрами APY, и все это длится до тех пор, пока субсидии не иссякнут. Тогда доходность мгновенно обнуляется, а последние вошедшие понимают, что продуктом все это время были они сами. Выживают те архитекторы, кто рассматривает эмиссию лишь как временный старт и делает ставку на комиссии как реальную основу; остальные же, по сути, ведут рекламную кампанию за счет собственных пользователей.
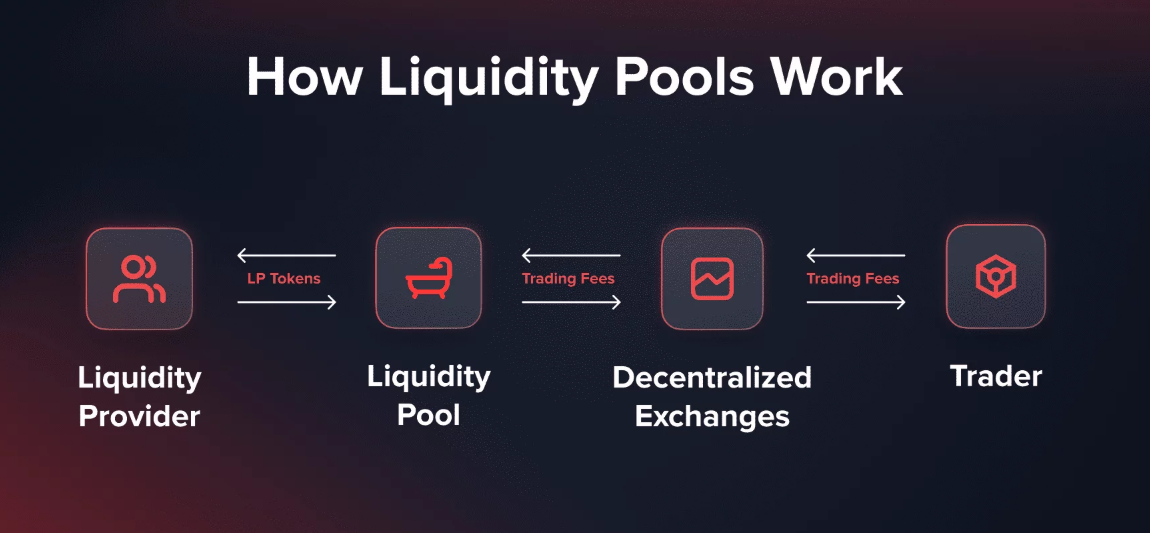
Стоит на секунду задуматься, насколько необычна эта система по сравнению со всеми предшествовавшими финансовыми структурами. В старом мире человек, предоставляющий капитал рынку — кладущий деньги на депозит или открывающий маржинальный счет у брокера, — имел дело с институтом, несшим обязательства, проходившим аудиты и отвечавшим перед законом в случае краха. Теперь же институт заменен формулой, обязательства — программным кодом, а ответственность — веткой на форуме. Тем не менее система перерабатывает объемы, превосходящие показатели фондовых бирж средних стран, и движут ею миллионы рядовых вкладчиков: школьные учителя из Лиссабона, студенты из Джакарты и наш Денис с его двумя тысячами долларов. Сами того не осознавая, они взяли на себя функцию маркетмейкеров прошлого века: готовность в любой момент заключить сделку с кем угодно и принятие на себя ценовых рисков активов. И делают они это за долю от комиссий, которая институционалам показалась бы смехотворной, просто потому что альтернативой было бы не получать вообще ничего. Пулы не создали новый класс инвесторов — они просто поняли, что огромное количество людей уже были инвесторами во всем, кроме названия, и открыли им прямой доступ.
Насколько важны пассивные инвесторы в этой цепочке? Куда важнее, чем они сами думают. Они не просто получают доход — они формируют саму инфраструктуру, выступая основой рынка, обеспечивая глубину каждой децентрализованной сделки и гарантируя, что воскресным утром в стране без работающих банков своп исполнится по адекватной цене. Все ключевые игроки системы — будь то торговые боты Аарона или протоколы архитекторов — держатся на капитале, собранном такими людьми, как Денис. Этот симбиоз длится ровно до тех пор, пока не нарушится баланс, а граница между этими состояниями измеряется риском.
Дыра в полу
Поскольку риски здесь абсолютно реальны, а индустрия привыкла прятать их под мелким шрифтом, начнем с тех, что уже на слуху: непостоянные потери, медленно съедающие доход от комиссий у любого, кто зашел в волатильную пару. Но есть и другие. Смарт-контракты — это программный код, управляющий огромными суммами, а коду свойственны ошибки: миллиарды долларов уже утекли из пулов из-за уязвимостей, вызванных банальным логическим просчетом, которого вовремя не заметили. Случаются и rug pull — когда пулы с самого начала создаются мошенниками, где архитектор оказывается не разработчиком, а беглецом, а вся цель токена сводится к тому, чтобы в заданный момент стать неликвидным. Манипуляции с оракулами позволяют злоумышленникам обманывать математику пула относительно реальных цен. Стейблкоины теряют привязку. Приходят регуляторы. У каждого из этих рисков своя механика, свои жертвы и свое кладбище тредов в соцсетях, где люди рассказывают, как их сбережения стали чьей-то «ликвидностью на выход» (exit liquidity).
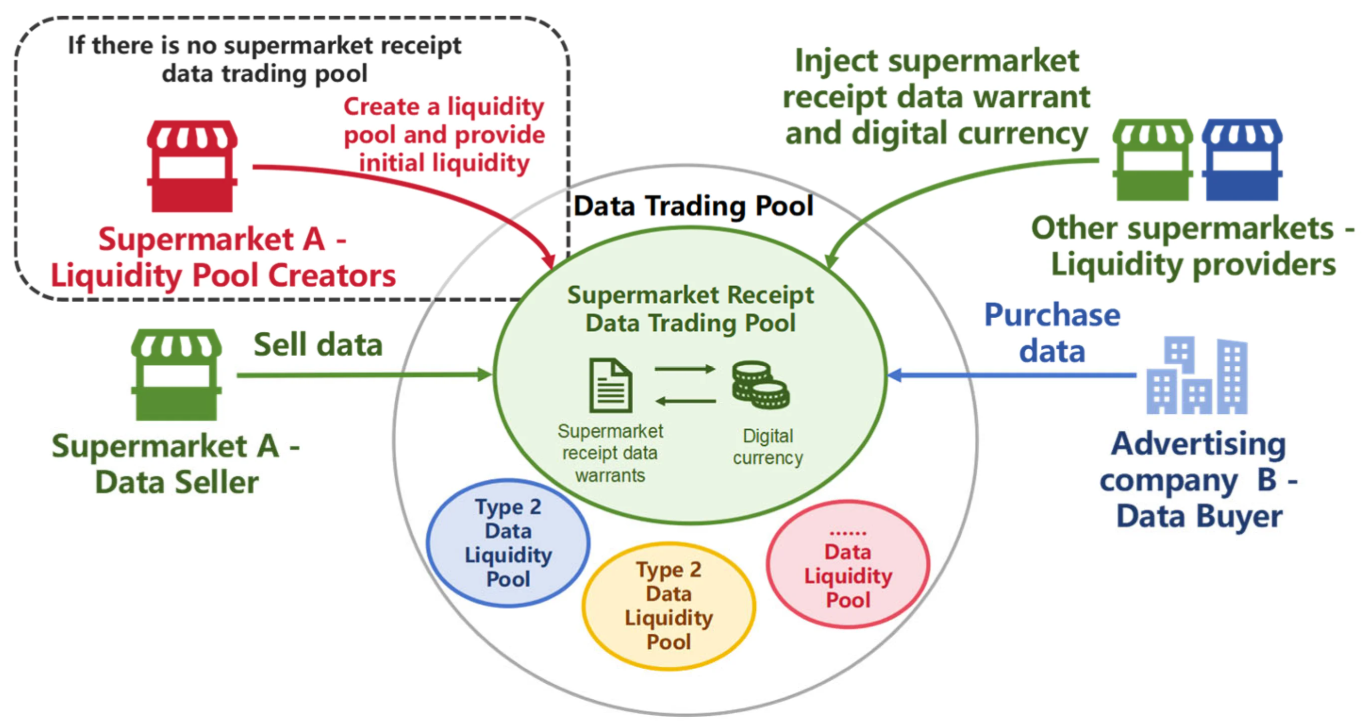
И все же обещание прибыли невероятно притягательно — в этом-то и заключается главная ловушка. Комиссии на основных торговых парах действительно приносили терпеливым инвесторам устойчивую двузначную доходность на длинной дистанции. Система функционирует. Некоторая инфраструктура работает уже более десяти лет, прошла огонь и воду и была разобрана по строчке. Психологический эффект работает безотказно: при подключении кошелька вы сразу видите огромные, четкие цифры годовой процентной доходности (APY), в то время как риски спрятаны в длинных простынях текста на сложном юридическом английском. Денису перед внесением средств никто не показывает симулятор непостоянных потерь — интерфейс подсвечивает только доходность. Остальное довершают страх упущенной выгоды, ошибка выжившего и типичная человеческая неспособность трезво оценивать вероятность редких катастрофических событий. Пулу нет нужды никого обманывать — достаточно предоставить человеческому оптимизму самому сделать расчеты.
Есть и более тонкая причина недооценки рисков, связанная с тем, чьи истории становятся популярными в экосистеме. На слуху всегда только победители: ранний провайдер, превративший скромную сумму в капитал всей жизни, или фермер, поймавший аирдроп стоимостью в автомобиль. Истории убытков — плохой контент. Человек, потерявший депозит в результате скама, чаще всего не имеет аудитории и не желает публично смаковать свои ошибки, поэтому перед глазами новичков разворачивается тщательно отфильтрованная витрина победителей. Новички получают карту местности, составленную исключительно выжившими, — карту, с которой заботливо стерли все болота. Ни пулу, ни протоколу, ни архитектору не выгодно ее исправлять. Когда эта карта наконец дополняется реальными опасностями, это происходит на личном горьком опыте, обходится слишком дорого и помогает уже только тому, кто за этот опыт лично заплатил.
Финальная позиция, к которой приходит большинство оставшихся в игре, — это здоровый прагматизм. Относитесь к пулам как к инструменту, а не как к идеалу: выбирайте глубокие и скучные пары; помните, что рекламный APY — лишь витрина, а значение имеет только чистый доход за вычетом всех скрытых потерь; исходите из того, что любой контракт может дать сбой, и рассчитывайте размер позиции с учетом этого сценария. И не забывайте: на рынке, где вам наперебой продают стратегии, тот, кто подробно расписывает риски, обычно единственный, кто не пытается вас обобрать.
В завершение стоит сказать пару слов о той самой рутинной, неромантичной компетентности, которой и заняты настоящие профессионалы. Когда вы управляете внушительным капиталом в пулах, то быстро понимаете: результат определяет не столько стратегия, сколько операционные процессы. В сети TRON это сводится к скучной, но критически важной задаче контроля Energy и Bandwidth: мониторингу балансов, планированию делегирования и обеспечению бесперебойной работы автоматизации, чтобы ребалансировка не оборвалась на полпути из-за банальной нехватки ресурсов.
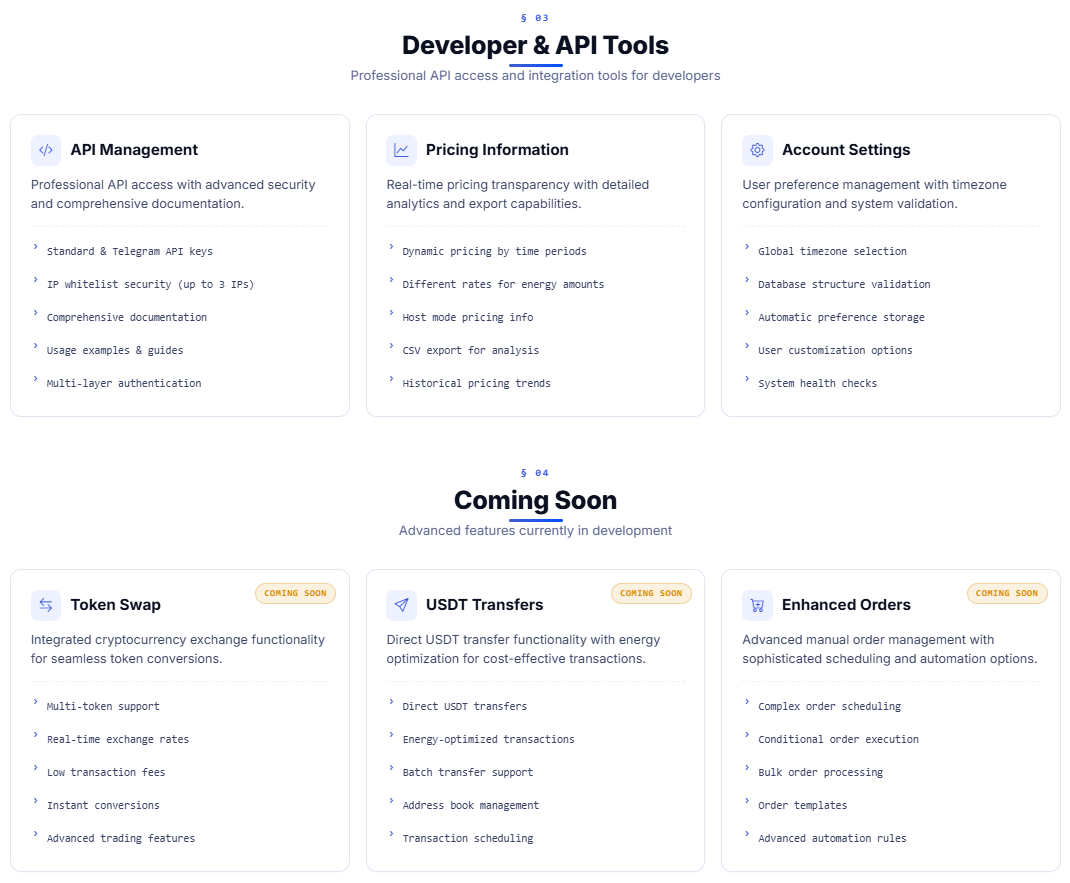
Именно для решения этих операционных задач и создавался Netts Workspace — профессиональная панель управления, которая в режиме Smart Mode автоматически делегирует Energy по триггерам баланса или расписанию, в Host Mode круглосуточно поддерживает подзарядку активных адресов 24-часовыми циклами, инструмент AML Check проверяет любые адреса контрагентов через Elliptic до взаимодействия с ними, а TRON API с привязкой ключей к IP-адресам позволяет подключить ко всем этим функциям собственную автоматизацию — включая заказы объемом до 3 млн Energy, учет расходов и аналитику. Пулы могут и дальше сыпать громкими обещаниями — Workspace дает куда более приземленное, но надежное обещание: все будет работать без сбоев. Как и в традиционной экономике, те, кто методично поддерживает инфраструктуру, в конечном счете переживают всех охотников за легкой доходностью.