أحواض السيولة - ما هي؟
شرح أحواض السيولة: كيف تحول صانعات السوق الآلية (AMMs) ودائع الغرباء إلى بنية تحتية للتداول — ومن يجني العائد حقاً، وبأي مخاطرة.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
قالها صديقي مؤخراً بنفس النبرة الهادئة والواثقة لشخص يدعي معرفته برجل يمكنه تأمين الوقود بسعر مخفض. أوضح أنه يستأجر معدات تعدين ويوجهها نحو حوض سيولة (Liquidity Pool). أومأ الجميع حول الطاولة برؤوسهم موافقين، باستثناء شخص واحد طرح السؤال المنطقي الوحيد: ماذا تعني هذه الجملة بحق السماء؟
هذا الارتباك مبرر تماماً، إذ تم التوسع في استخدام كل كلمة من هذه الكلمات بما يتجاوز معناها الأصلي بكثير. فكلمة «معدات» هنا لا تعني صندوقاً معدنياً مخزناً في مستودع في سيبيريا. والتعدين في يومنا هذا لا يمت بصلة إلى الفؤوس أو استهلاك الكهرباء. أما حوض السيولة، وهو محور هذا المقال، فليس سائلاً ولا يشبه الحوض التقليدي بشيء قد يفيد مبتدئاً في هذا المجال؛ بل هو أحد أهم الابتكارات الصامتة وأكثرها جوهرية في التمويل اللامركزي (DeFi) — النظام الذي يتيح للغرباء التداول فيما بينهم دون الحاجة إلى بنوك، أو وسطاء، أو سجل أوامر تداول واحد — وهو مصدر دخل لاقتصاد خفي كامل من أشخاص لا يشرحون مطلقاً ما يفعلونه بعبارات بسيطة.
دعونا نسلك المسار غير الرائج ونشرح الأمر بشكل صحيح من خلال النظر إليه من ثلاث زوايا مختلفة نادراً ما يتم تقديمها معاً: زاوية الشخص العادي الذي يضع مدخراته فيه، وزاوية الرجل الغريب الذي يملك آلات لم تعد تؤدي الغرض الذي صُنعت من أجله، وزاوية الشخص الذي بنى النظام بأكمله ويجني الآن الأرباح من كليهما.
كلمة تحمل أكثر من معناها
لنبدأ بفوضى المصطلحات، لأنها تبيّن لماذا تبدو جملة صديقي منطقية على الرغم من أنها تكاد تكون غير مفهومة. عندما كانت البيتكوين في بداياتها، كان للتعدين معنى واحد: حواسيب تتنافس لحل ألغاز رياضية وتتلقى عملات جديدة كمكافأة. كان المصطلح في الأصل استعارة مجازية — فلم يكن هناك أي حفر فعلي — لكنها كانت استعارة محددة ذات معنى دقيق. ومع ذلك، عندما ظهرت إيثيريوم مع آلية التخزين (Staking)، ثم جاء التمويل اللامركزي مع مزارع العائد (Yield Farming)، مُنحت فرق التسويق حرية مطلقة. وخلال سنوات قليلة فقط، أصبح التعدين يعني إنتاج العملات باستخدام الأجهزة، أو كسب الرموز عبر إقراضها، أو توفير السيولة للتداول من أجل الحصول على نقاط المكافآت، وأحياناً، في الأركان الأكثر إثارة للشبهات على تيليجرام، لا يعني أي شيء على الإطلاق.
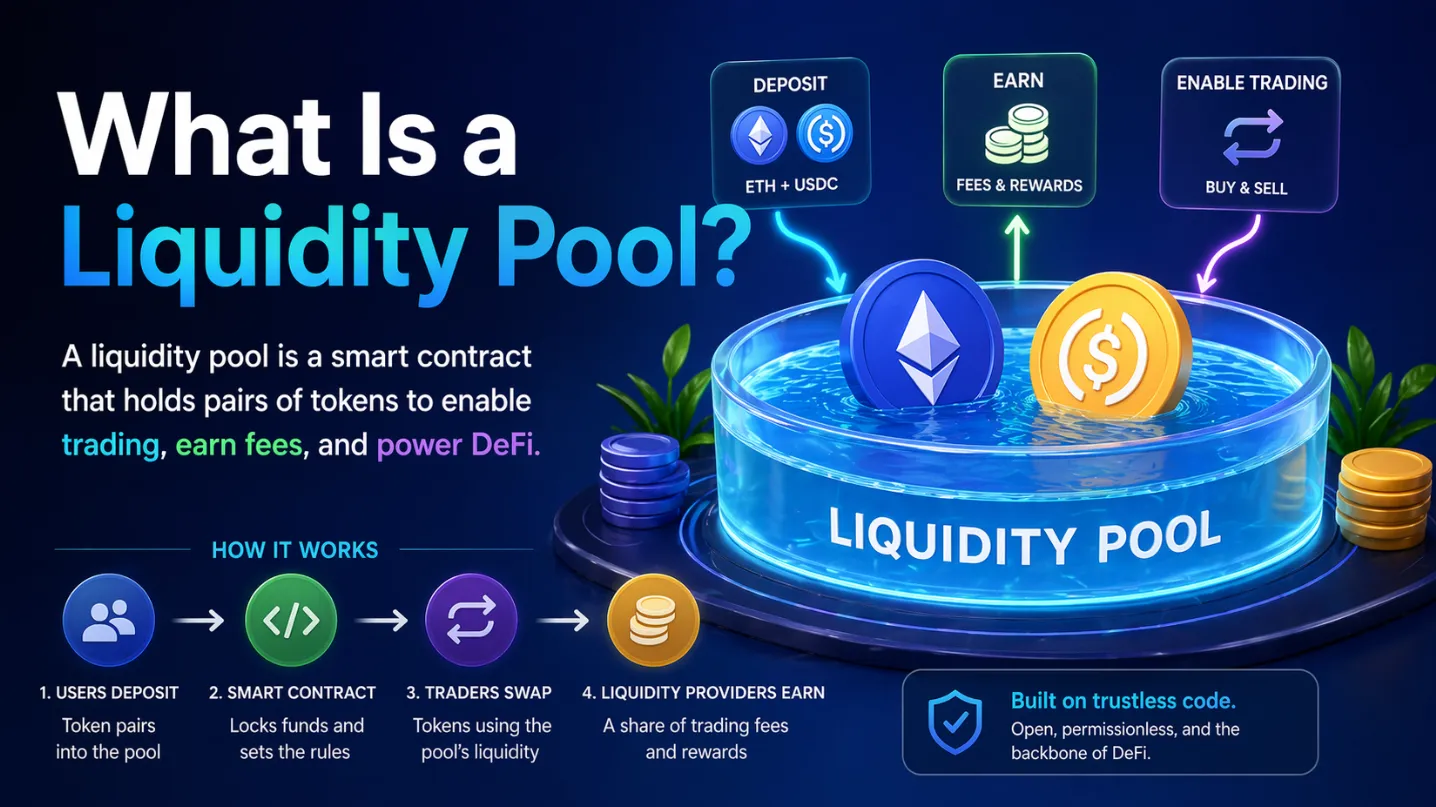
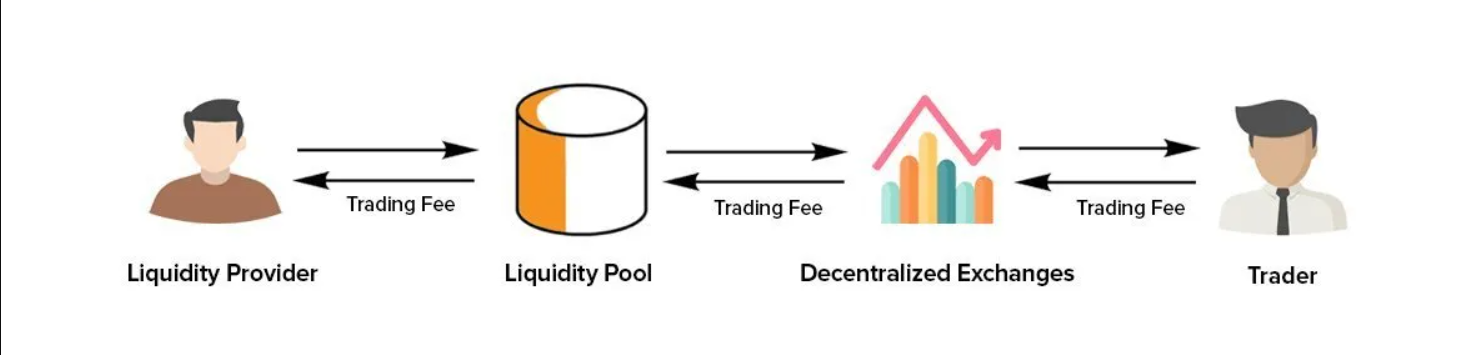
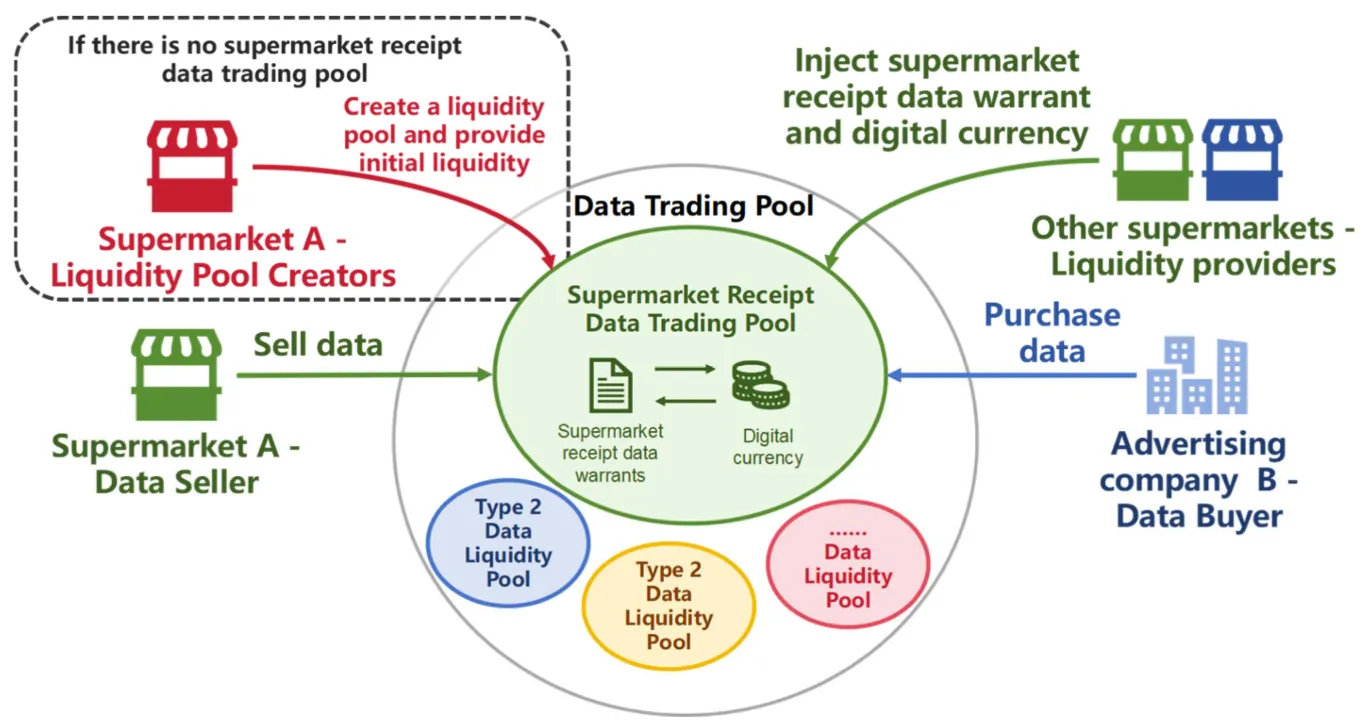
الممارسة التي كان صديقي يشير إليها — تعدين السيولة (Liquidity Mining) — تقع في مكان ما في منتصف تلك القائمة. المفهوم أنيق للغاية عند النظر إليه. تقوم منصات التداول التقليدية بمطابقة المشترين والبائعين عن طريق سجل الأوامر: يقترن سعر الشراء الخاص بي بسعر البيع الخاص بك، ويتقاضى الوسيط رسوماً مقابل ترتيب الصفقة. يعتمد هذا النظام على منصة تداول تمتلك موظفين، وخوادم، وترخيصاً. يستبدل حوض السيولة كل ذلك بوعاءين فقط من الرموز وقاعدة حسابية واحدة. بدلاً من مطابقة الأوامر، يحتفظ الحوض ببساطة، على سبيل المثال، بمبلغ كبير من USDT ومبلغ كبير من رمز آخر، وأي شخص يرغب في مبادلة أحدهما بالآخر يفعل ذلك مباشرة عبر الوعاءين. يُعدل السعر تلقائياً مع كل معاملة، وفقاً لمعادلة قديمة قدم الجبر المدرسي: يجب أن يحافظ الوعاءان دائماً على نسبة قيمة ثابتة. إذا اشتريت كمية كبيرة من الرمز المميز باستخدام USDT، فإن هذا الرمز يصبح أكثر تكلفة داخل الحوض؛ وإذا بعت كمية كبيرة منه، فإنه يصبح أرخص. لا يوجد سجل أوامر، ولا محرك مطابقة، ولا وسيط — باستثناء الحوض نفسه وهو استثناء جوهري.
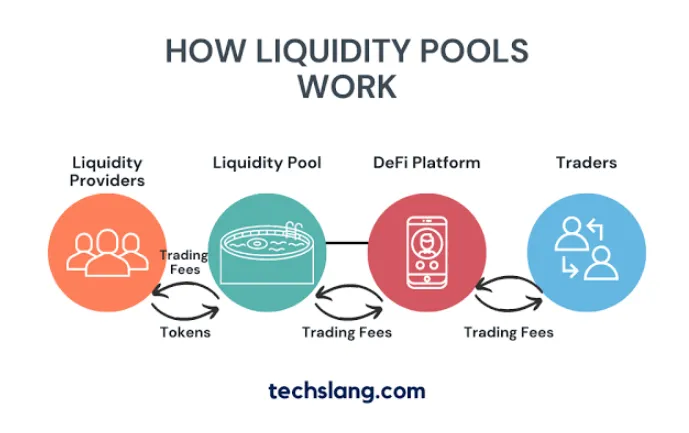
لكن هنا تكمن العقبة التي تجعل كل شيء آخر ممكناً: يجب أن تكون الأحواض ضخمة. إن منصة التداول التي لا يتجاوز عمق السيولة فيها مئتي دولار ستنهار تماماً أمام أي شخص يتعامل بأموال حقيقية، حيث سيتقلب السعر بعنف مع كل معاملة. لذلك، يتعين على البروتوكولات إقناع الغرباء بقفل مدخراتهم طواعية — بمليارات الدولارات — وتحتاج إلى تقديم سبب يدفع هؤلاء الغرباء للقيام بذلك. والسبب هو أن الحوض يفرض على كل متداول رسماً، وهو نسبة مئوية صغيرة من كل عملية مبادلة، ثم يوزع تلك الرسوم على جميع الأشخاص الذين أودعوا أموالاً في الأحواض. هذا هو الأساس الكامل لنموذج عمل توفير السيولة: أنت لا تعدّن أي شيء؛ بل تدير بوابة تحصيل رسوم على مجرى معاملات الآخرين. عندما ترغب البروتوكولات في جذب السيولة بشكل أسرع مما تحققه الرسوم وحدها، فإنها تقدم دفعة ثانية — مكافأة على شكل رموز تم إنشاؤها حديثاً — وخطة المكافآت هذه هي ما أُطلق عليه اسم تعدين السيولة. التصقت الاستعارة بالأذهان لأنها بدت مألوفة وجذابة للجميع. مصطلح «المعدّنون» يوحي بأنهم مجتهدون. في الواقع، المعدّنون الجدد يحملون ببساطة مجارف مصنوعة من الحسابات الرياضية.
الرجل العادي
دعونا نتأمل الشخصية الأولى من شخصياتنا الثلاث — ولنطلق عليه اسم دينيس — وهو تجسيد حي لاسمه: رجل يتقاضى راتباً شهرياً، ولديه محفظة تشفير متواضعة، وعادة متابعة مقاطع اليوتيوب. يسمع دينيس أن زوجاً من العملات المستقرة على منصة تداول لا مركزية يمنح عائداً بنسبة عشرة أو عشرين بالمائة سنوياً دون الحاجة إلى فعل أي شيء. الفكرة، كما قُدمت له في مقطع فيديو يضم رسماً بيانياً ويشرحه متحدث يبدو واثقاً، هي أنه سيحل محل المقامر ويصبح هو الكازينو؛ فكل معاملة بين USDT والرمز الأصلي للشبكة تدر رسوماً، وتلك الرسوم ستكون من نصيبه.
يضع دينيس في الحوض مبلغاً يعادل ألفي دولار، مقسماً إياه بالتساوي بين USDT والرمز المتقلب نظراً لأن الحوض يشترط أن يكون للأصلين نفس القيمة. ونتيجة لذلك، يتلقى إيصالاً على شكل رمز مميز يمثل حصته في الأحواض، ومن تلك اللحظة يصبح بمثابة مالك عقار يؤجره للآخرين. تمر معاملات المبادلة عبر أصوله ليل نهار، وعداد الرسوم يتقدم تدريجياً. في الأسابيع الأولى، يبدو الأمر تماماً كما وعدت مقاطع الفيديو: دخل سلبي، مرئي حتى الخانة العشرية الرابعة، يتدفق أثناء نومه. من الناحية النفسية، هذه هي الميزة التي لم تستطع أي استثمارات تقليدية تقديمها قط: يمكنه رؤية أمواله وهي تعمل. تدفع البنوك الفوائد بصورة غير مرئية، على أساس ربع سنوي، وبطريقة مجردة. في المقابل، يدفع الحوض بشكل علني ومستمر، مع رقم يمكنه التحقق منه في الثانية صباحاً.
يكتشف دينيس بعد ذلك — وبطريقة مكلفة في العادة — الوجه الآخر للعملة. عندما يقوم بالإيداع، يلزمه الحوض بالاحتفاظ بنصف القيمة في الأصل المتقلب. وإذا ارتفع سعر ذلك الرمز، فإن صيغة الحوض تبيع نصفه تلقائياً من أجل الحفاظ على توازن الوعاءين، مما يعني أنه قد أُجبر على البيع أثناء صعود السعر دون أن يؤخذ رأيه. وإذا انخفض السعر، يشتري الحوض الأصل الهابط طوال مسار هبوطه. وفي كلتا الحالتين، عندما يحين وقت سحب أمواله، ينتهي الأمر بدينيس غالباً بالحصول على قيمة أقل مما كان سيحصل عليه لو احتفظ بالأصلين ببساطة دون فعل شيء. يجب على دخل الرسوم أن يتغلب على هذا النوع من العبء المالي، وتُعرف هذه الظاهرة باسم الخسارة غير الدائمة (Impermanent Loss) — وهو اسم خالٍ من المشاعر لدرجة أنه ينبغي اعتباره إنجازاً تسويقياً بارعاً، نظراً لأن الخسارة تصبح دائمة في جميع الحالات العملية الهامة. ونتيجة لذلك، فإن أرباح دينيس الحقيقية من الحوض هي الرسوم مطروحاً منها تكلفة التداول القسري الذي تفرضه المعادلة الحسابية. في بعض الأحيان يكون هذا الفارق إيجابياً؛ وفي أحيان أخرى قد يقضي عاماً كاملاً في دور «صاحب الكازينو» ليكتشف في النهاية أن صاحب الكازينو كان يخسر أمواله لصالح اللاعبين.
رجل يملك الآلات الخاطئة
الشخصية الثانية تمتلك بالفعل معدات غير مألوفة، وتعد طريقة دخوله إلى عالم أحواض السيولة هي الأكثر غرابة بين الثلاثة. لنطلق عليه اسم آرون. حتى وقت قريب، كان آرون يدير مزرعة تعدين صغيرة — عدداً لا بأس به من الأجهزة التي تعمل في مرآب تم تحويله لهذا الغرض، وهي تحل ألغاز الهاش المعتادة في التعدين التقليدي. لكن الوضع الاقتصادي انهار فجأة بالنسبة له: زادت صعوبة التعدين، وخُفضت المكافآت إلى النصف وفقاً للجدول الزمني، وفي أحد الأيام أصبحت الآلات تجني أرباحاً أقل من تكلفة الكهرباء اللازمة لتشغيلها. وبالتالي، أصبح يمتلك معدات تبلغ قيمتها مئات الآلاف من الدولارات صُنعت خصيصاً لمهمة لم تعد مجدية.
ما اكتشفه هو أن الآلات لم تكن في الواقع أصله الحقيقي؛ بل كانت المعرفة التشغيلية لشخص أمضى سنوات في إدارة الأجهزة بشكل متواصل — المعرفة المتعلقة بالحفاظ على وقت التشغيل دون انقطاع، ومراقبة التكاليف، وإجراء تحليل الأعطال، والكفاءة العملية الصارمة التي تميز مشغلي مراكز البيانات. لقد ثبت أن هذا النوع من الكفاءة أكثر قيمة في الاقتصاد الجديد من أي قطعة معدات بذاتها. ولذلك، تخلص آرون من الآلات واشترى خوادم، ثم وجهها نحو الأسواق بدلاً من حل الألغاز. توجد طبقة مهنية كاملة تحيط بأحواض السيولة تشبهه تماماً — فبدلاً من أن يكونوا ملاك عقارات، هم أشبه بالتجار، يديرون برامج مؤتمتة تراقب أسعار الأحواض عبر منصات مختلفة وتجني أرباحاً من الفروق السعرية الطفيفة، التي تُقاس بأجزاء من النسبة المئوية، عندما تتباين الأسعار. فكلما انحرف حوض دينيس عن السعر في منصة تداول رئيسية، يقوم بوت مشابه لبوت آرون على الفور بالشراء من جانب والبيع من الجانب الآخر، مما يعيد الحوض إلى وضعه الصحيح ويحقق هامش ربح مضمون. إن دخله يمثل حرفياً المبلغ الذي يحصل عليه مقابل الحفاظ على دقة ونزاهة الأحواض.
هنا أيضاً تبرز القيمة الحقيقية للمصطلحات المستخدمة في الأتمتة. فالعمل عند هذا المستوى لا يتعلق بالنقر على الأزرار؛ بل يتعلق بتواصل برمجي مباشر مع سلاسل الكتل (Blockchains) — اتصال عبر TRON API لتنفيذ استراتيجيات بسرعة الآلات، وأتمتة على شبكة TRON تعيد موازنة المراكز وتجمع المكافآت وفق جداول زمنية يستحيل على أي إنسان مراقبتها باستمرار. يدرك آرون، الذي كان معدّناً لخوارزميات الهاش، طبيعة هذا العمل على الفور. فرغم تغير الآلات وتحول الكهرباء إلى رسوم وتكاليف معاملات، يظل العمل هو نفس النشاط الذي كان يديره دائماً: السيطرة على طبقة البنية التحتية، وتوفير الاستقرار في التشغيل، وترك الآخرين يتداولون فوق منصتك. وبدلاً من صك العملة كما كان في الماضي، أصبح الآن يتقاضى أموالاً من الناس للسماح لهم بنقلها.
وهناك ملاحظة عملية تضفي واقعية على منهجه. على شبكة TRON، حيث يحدث جزء كبير من نشاط العملات المستقرة، تستهلك كل واحدة من تلك المهام المؤتمتة — سواء إعادة الموازنة أو حصد المكافآت — من Energy وBandwidth للشبكة، وعندما نأخذ حجم هذا الاستخدام في الاعتبار، تصبح التكلفة هي العامل الحاسم الذي يحدد ما إذا كانت الاستراتيجية ستستمر أم لا. وهذا هو السبب في أن المشغلين المحترفين يتعاملون مع إدارة الموارد بنفس الطريقة التي يتعاملون بها مع عقود الوقود: من خلال تفويض الحصص بالجملة، وإجراء تعبئة مجدولة، والتفاوض على الأسعار. إن الشروط الأساسية للتعدين القديم — المتمثلة في الوصول إلى طاقة رخيصة وبكميات كبيرة — ظلت شبه متطابقة في هذا الشكل الجديد من التعدين.
المهندس المعماري
هناك أيضاً الشخص الثالث، وهو شخص يعتمد عليه كل من دينيس وآرون رغم أن أياً منهما لم يلتق به قط؛ لنشر إليه باسم «المهندس المعماري»، أي مؤسس البروتوكول، أو الفريق الذي نشر العقد الذكي للحوض وكتب معادلته البرمجية. إنه الشخص الذي يجعل هذا الدخل ممكناً، وفهم دوافعه يعني إدراك المصدر غير المريح لجميع عوائد حوض السيولة.
التفسير الحقيقي لمصدر هذه الأموال يتكون من ثلاثة عناصر. الأول هو الإيرادات الفعلية: رسوم التداول التي يدفعها الأفراد الذين يتبادلون الرموز، تماماً كما يتم تمويل الطرق السريعة عبر رسوم المرور. والثاني هو الإعانات: عندما يحتاج بروتوكول جديد إلى السيولة قبل أن يكتسب ثقة الناس، فإنه ينشئ رموزه الخاصة ويوزعها على المودعين — وهي ميزانية تسويقية تتنكر في شكل مكافآت تعدين، وتُدفع أموالها لاحقاً من أولئك الذين يشترون الرموز. أما الثالث، وهو الأصعب في تقبله، فهو أنه على مدى فترة طويلة من الزمن وفي ظل الممارسات السيئة، يكون العائد من بعض الأحواض ببساطة عبارة عن أموال أودعها مستخدمون جدد يتم تقديمها كعائدات. فتصميم النظام عاجز عن التمييز بين الاثنين؛ حيث توزع المعادلة ببساطة أياً كانت الأموال الواردة، بطريقة محايدة تماماً ودون إصدار أحكام.
تستحق حوافز المهندس المعماري فقرة مستقلة لأنها لا تتطابق بأي شكل من الأشكال مع حوافز المودعين. فهو يربح مع توسع البروتوكول: مع زيادة عدد الأحواض، وحجم التداول، والرموز المتداولة. وهو لا يستفيد عندما يكون مركز دينيس رابحاً، ولا يتكبد أي خسارة إذا كان خاسراً. إن موفر السيولة هو من يتحمل مخاطر السوق، وليس البروتوكول نفسه. هذه ليست عملية احتيال — بل هي ببساطة الطريقة التي صُمم بها النظام — لكنها تفسر نمطاً متكرراً: تقدم البروتوكولات إصدارات متزايدة من الرموز لجذب كميات أكبر من السيولة، وينجذب المودعون للعائد السنوي المئوي (APY) المعلن، وتستمر هذه العملية حتى تنفد الإعانات، وعندها يختفي العائد فجأة ويدرك المودعون الأخيرون أنهم كانوا هم أنفسهم السلعة طوال الوقت. المهندسون المعماريون الذين يستمرون هم أولئك الذين يعتبرون إصدارات الرموز وسيلة مؤقتة للانطلاق ويرون في الرسوم المصدر الحقيقي للدخل؛ أما من لا يفعلون ذلك، فهم عملياً يديرون إعلانات يمولها مستثمروهم الخاصون.
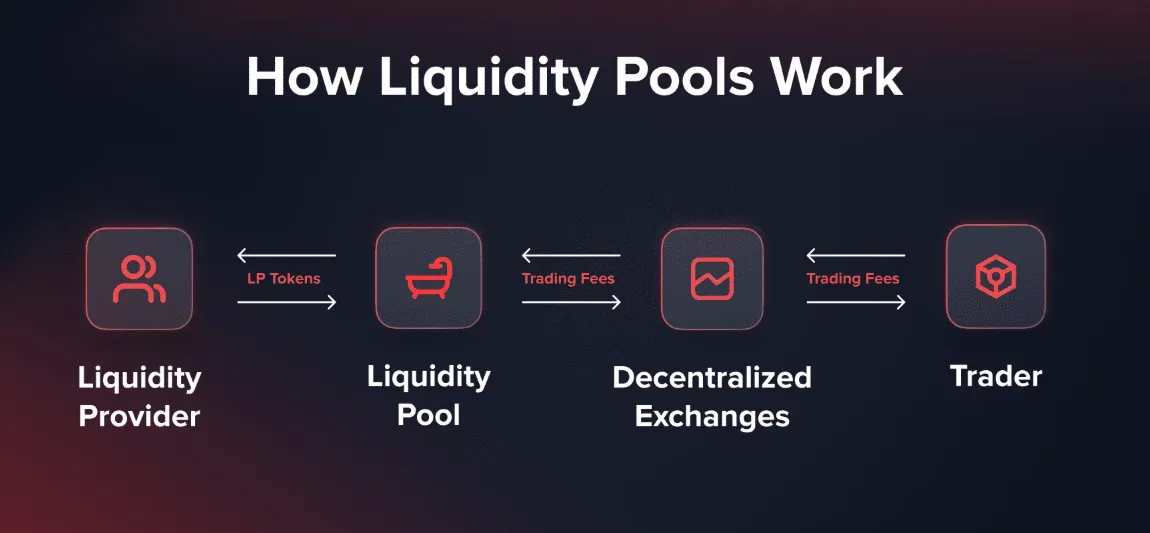
يجدر بنا التوقف لحظة للتفكير في مدى غرابة هذا الترتيب مقارنة بجميع الهياكل المالية السابقة له. في النظام القديم، كان الشخص الذي يقدم رأس المال إلى السوق — عن طريق إيداع الأموال في البنك أو فتح حساب وساطة بالهامش مثلاً — يتعامل مع مؤسسة تخضع للالتزامات، وتخضع لعمليات التدقيق، وتُحاسب عندما تسوء الأمور. أما الآن، فقد حلت المعادلة محل المؤسسة، وحلت الشيفرة البرمجية محل الالتزامات، وحل المنتدى المجتمعي محل المسؤولية القانونية. ومع ذلك، يستمر النظام في العمل بأحجام تداول تفوق بكثير البورصات الوطنية المتوسطة، ويعود الفضل في استمراره إلى هذا العدد الهائل من المودعين العاديين: معلمو المدارس في لشبونة، والطلاب في جاكرتا، ودينيس بألفي دولاره. ودون أن يدركوا ذلك، يقوم هؤلاء بالدور الذي لطالما لعبه صانعو السوق طوال قرن كامل — الاستعداد الدائم للتداول مع أي شخص وفي أي وقت، وتحمل مخاطر الاحتفاظ بالأصول — وهم يفعلون ذلك مقابل حصة من الرسوم قد تجدها المؤسسات الكبرى مثيرة للسخرية، وذلك لأن البديل بالنسبة لهم هو عدم كسب أي شيء. لم تنشئ الأحواض نوعاً جديداً من المستثمرين؛ بل أدركت بدلاً من ذلك أن هناك عدداً هائلاً من الناس كانوا مستثمرين بالفعل في كل جانب باستثناء المسمى، ومنحتهم السبيل للوصول.
ما مدى أهمية المستثمرين السلبيين في هذا السياق؟ إنهم أكثر أهمية مما يظنون. فهم لا يكتفون بجني الأرباح فحسب؛ بل يمثلون البنية التحتية بحد ذاتها — فهم صانعو السوق الحقيقيون، الذين يوفرون عمق السيولة الأساسي لكل تداول لا مركزي، ويضمنون إتمام عملية مبادلة صباح يوم الأحد في بلد لا توجد فيه ساعات عمل مصرفية بسعر معقول. وكل المشاركين الجادين في النظام، سواء كانوا روبوتات آرون أو بروتوكولات المهندسين المعماريين، يعتمدون كلياً على رأس المال الذي راكمه أشخاص مثل دينيس. إنها علاقة تكافلية إلى أن تتوقف عن كونها كذلك، والخط الفاصل بين هاتين الحالتين تحدده المخاطر.
فجوة في الأرضية
نظراً لأن المخاطر حقيقية ولطالما قدمتها الصناعة في الحواشي الدقيقة والمخفية، فلنبدأ بالمخاطر التي حدثت بالفعل: الخسارة غير الدائمة التي تلتهم تدريجياً دخل الرسوم لأي شخص أودع أموالاً في زوج عملات متقلب. ثم ننتقل إلى المخاطر الأخرى. تعتمد العقود الذكية على برمجيات تحتفظ بكميات هائلة من الأموال، والبرمجيات بطبيعتها معرضة للثغرات — فقد سُحبت مليارات الدولارات بالفعل من الأحواض نتيجة لعمليات اختراق ناجمة عن مجرد خطأ منطقي عجز أحدهم عن اكتشافه. وهناك احتيالات سحب البساط (Rug pulls) التي تشمل أحواضاً صُممت منذ البداية لتفشل، حيث لا يكون المهندس المعماري مؤسساً بل هارباً، والهدف الوحيد للرمز هو أن يصبح غير قابل للبيع في وقت محدد مسبقاً. وهناك أيضاً التلاعب في أوراكل الأسعار (Oracle) الذي يتيح للمهاجمين تضليل المعادلة بشأن الأسعار الحقيقية. وتفقد العملات المستقرة قيمتها وربطها أحياناً. ويتدخل المنظمون القانونيون. ولكل من هذه المخاطر هيكلها الخاص، وضحاياها، ومقبرتها الخاصة من المنشورات التي يروي فيها الناس للإنترنت كيف تحولت مدخراتهم إلى سيولة خروج (Exit Liquidity) للآخرين.
ومهما قيل خلاف ذلك، فإن الحافز مغرٍ للغاية — وهنا تكمن المشكلة تحديداً. فالرسوم المفروضة على أزواج العملات الرئيسية حققت بالفعل عوائد قوية وطويلة الأجل برقمين عشريين لأولئك الذين تحلوا بالصبر. النظام يعمل بكفاءة. وفي بعض الحالات، تجاوز عمر البنية التحتية الآن أكثر من عشر سنوات وخضعت لاختبارات وفحوص دقيقة وشاملة. يعمل التأثير النفسي في اتجاه واحد: بمجرد ربط محفظتك، يتم عرض العائد السنوي المئوي أمامك بأرقام كبيرة وسهلة القراءة، بينما تظهر المخاطر في فقرات مطولة كُتبت بلغة قانونية معقدة ومخفية عمداً. لا يرى دينيس محاكي الخسارة غير الدائمة مطلقاً قبل أن يودع أمواله؛ بل تعرض له الواجهة العائد المتوقع فقط. أما الباقي فيعود إلى النفور من الخسارة، وانحياز النجاة، والعجز البشري المعتاد عن تقدير احتمالات الأحداث النادرة بدقة. لا يحتاج الحوض إلى تضليل أحد؛ كل ما عليه فعله هو ترك التفاؤل يقوم بالحسابات.
وهناك أيضاً تفسير أكثر دقة لسبب الاستخفاف المستمر بالمخاطر، ولا علاقة لذلك بنوعية الأشخاص الذين يتم الاحتفاء بهم داخل المنظومة. فالقصص التي تنتشر هي قصص الفائزين دائماً — على سبيل المثال، المزود المبكر الذي حوّل مبلغاً متواضعاً إلى ثروة غيرت مجرى حياته، أو مزارع العائدات الذي حصل على توزيع مجاني (Airdrop) يعادل ثمن سيارة. أما القصص المتعلقة بالخسائر فهي محتوى غير جذاب بالمرة. وفي معظم الحالات، فإن الشخص الذي سرقت مدخراته في عملية سحب بساط لا يجد جمهوراً يستمع إليه ولا يرغب في استعراض خطئه علناً أمام الناس، وبالتالي تتكون نتائج التجارب المرئية من معرض منتقى بعناية من الناجين فقط. ينتهي الأمر بالقادمين الجدد بالحصول على خريطة الواقع برواية الناجين، وهي خريطة أُزيلت منها كافة المستنقعات. أما بالنسبة للحوض، والبروتوكول، والمهندس المعماري — فلا أحد منهم يجني أي فائدة من تصحيح الخريطة. وعندما يتم تصحيح الخريطة في النهاية، فإن ذلك يتم بصفة شخصية، وبثمن باهظ، ودائماً بعد فوات الأوان ليكون مفيداً لأي شخص باستثناء الفرد الذي دفع ثمن التصحيح.
الرؤية النهائية التي يتبناها غالبية أولئك الذين يستمرون في المجال هي نوع من القبول الواقعي. اعتبر الأحواض وسيلة وليست مجموعة من المبادئ: التزم بأزواج العملات العميقة والتقليدية؛ وأدرك أن العائد المعلن ليس سوى رقم تقريبي وأن عائدك الفعلي بعد خصم الأعباء هو ما يهم حقاً؛ وافترض أن كل عقد قد يتعرض للفشل وابنِ مركزك المالي بناءً على هذا الاحتمال؛ وتذكر دائماً أنه في سوق يبيعك فيه الجميع استراتيجيات مختلفة، فإن الشخص الذي يشرح لك المخاطر بالتفصيل هو في الغالب الشخص الوحيد الذي لا يحاول استغلالك.
من المفيد أن نختتم بهذه الملاحظة حول الكفاءة العملية البعيدة عن الأضواء، لأنها جوهر ما يتعامل معه المحترفون الحقيقيون. فعندما يدير شخص ما مبالغ طائلة عبر الأحواض، يكتشف سريعاً أنه نادراً ما تكون الاستراتيجية هي التي تحدد النتيجة — بل إنها العمليات التشغيلية. وعلى شبكة TRON، يتضمن ذلك المهمة غير الجذابة ولكن الأساسية المتمثلة في إدارة Energy وBandwidth: مراقبة الأرصدة، وجدولة التفويضات، والتأكد من استمرار عمل الاستراتيجيات المؤتمتة حتى لا تفشل إعادة التوازن في منتصف الطريق بسبب نقص الموارد.
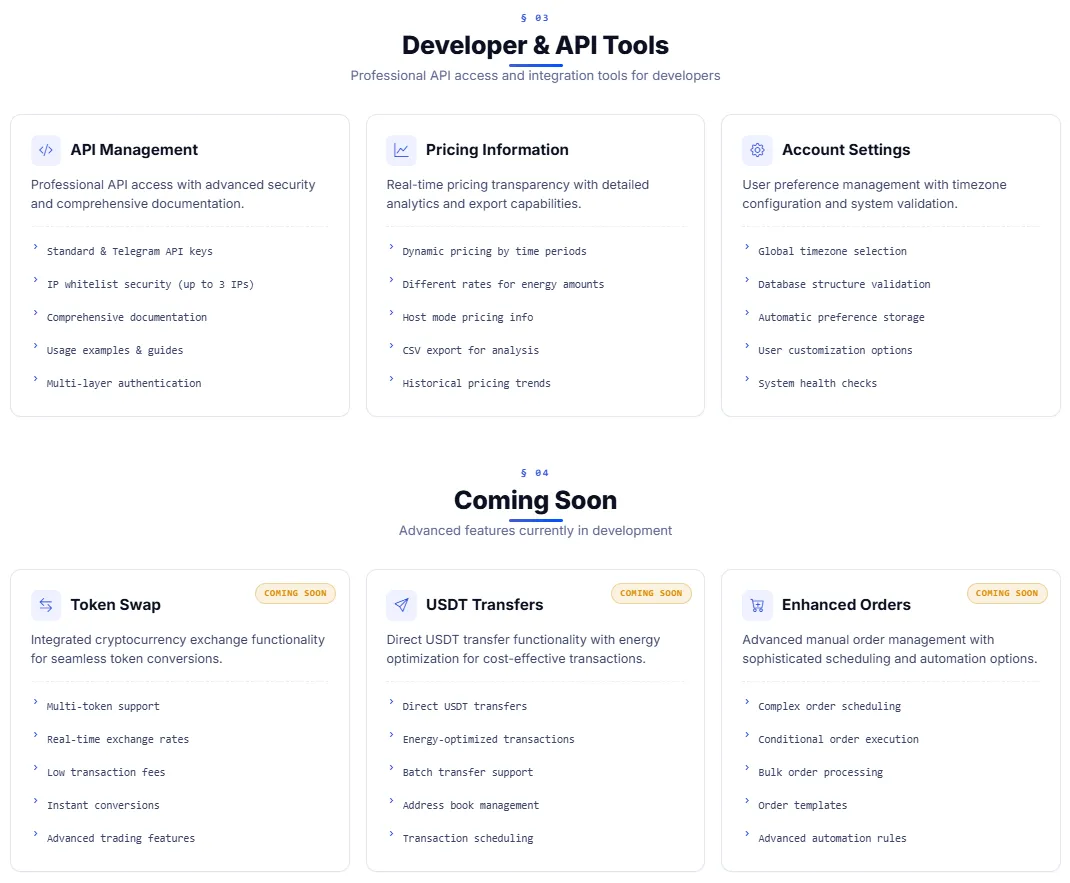
هذا الجانب التشغيلي بالتحديد هو ما صُممت منصة Netts Workspace لتسهيله — حيث توفر لوحة تحكم احترافية، في الوضع الذكي (Smart Mode)، تفوض Energy تلقائياً في كل مرة يستدعي فيها محفز الرصيد أو الجدول الزمني ذلك، وفي وضع المضيف (Host Mode) تحافظ على شحن العناوين كثيفة الاستخدام باستمرار في دورات مدتها 24 ساعة، وتتولى أداة فحص AML Check فحص عنوان أي طرف مقابل عبر مزود Elliptic قبل التفاعل معه، ويتيح TRON API باستخدام مفاتيح بالقائمة البيضاء لعناوين IP لأتمتتك الخاصة الاتصال بجميع هذه الميزات — بما في ذلك طلبات تصل إلى 3 ملايين من Energy، وتتبع التكاليف، والتقارير. ستستمر الأحواض في تقديم وعود مذهلة؛ في حين تركز مساحة العمل Workspace على الوعد الأكثر تواضعاً وهو ضمان استمرار عمل كل شيء دون توقف. وكما كان الحال في الاقتصاد السابق، فإن الأشخاص الذين يعتنون بالبنية التحتية في صمت هم من يميلون للبقاء أكثر من كل أولئك الذين يطاردون العوائد فقط.