Liquidity Pool - Apa Itu Sebenarnya?
Penjelasan liquidity pool: bagaimana AMM mengubah deposit orang asing menjadi infrastruktur trading — dan siapa yang benar-benar meraup imbal hasil, dengan risiko apa.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Teman saya baru-baru ini mengatakannya dengan santai, seperti seseorang yang mengaku kenal orang dalam yang bisa memberinya bensin diskonan. Dia menjelaskan bahwa dia menyewakan peralatan mining dan mengarahkannya ke sebuah liquidity pool. Semua orang di meja mengangguk-angguk paham, kecuali satu orang yang mengajukan satu-satunya pertanyaan masuk akal — apa sebenarnya arti dari kalimat itu?
Kebingungan tersebut sangat wajar karena setiap kata di dalamnya telah ditarik jauh melampaui batas maknanya. Kata 'peralatan' di sini bukanlah kotak logam yang disimpan di gudang di Siberia. Mining saat ini sama sekali tidak ada hubungannya dengan beliung ataupun listrik. Mengenai liquidity pool, yang sebenarnya menjadi fokus artikel ini, bentuknya tidak cair dan sama sekali tidak berfungsi seperti kolam yang mudah dipahami oleh pemula; melainkan salah satu inovasi paling signifikan dan sangat penting dalam keuangan terdesentralisasi (DeFi) — sistem yang memungkinkan orang asing saling bertransaksi tanpa memerlukan bank, pialang, atau satu pun order book — dan ini adalah sumber pendapatan bagi seluruh ekonomi bayangan dari orang-orang yang tidak pernah menjelaskan apa yang mereka lakukan secara sederhana.
Mari kita ambil jalan yang tidak keren dan menjelaskannya dengan benar melalui tiga sudut pandang berbeda yang jarang disajikan bersamaan: sudut pandang orang biasa yang memasukkan tabungannya ke sana, pria unik yang memiliki mesin yang tak lagi berfungsi untuk tujuan aslinya, dan sosok yang membangun keseluruhan sistem serta sekarang menarik sewa dari keduanya.
Satu Kata dengan Terlalu Banyak Makna
Mari mulai dari kekacauan kosakata ini, karena hal ini menunjukkan mengapa kalimat sang teman terdengar masuk akal meskipun sebenarnya hampir tidak koheren. Ketika Bitcoin masih berada di masa-masa awal, mining hanya memiliki satu arti: komputer yang bersaing memecahkan teka-teki matematika dan menerima koin baru sebagai imbalannya. Istilah tersebut memang sudah merupakan sebuah metafora — tidak ada aktivitas menggali sungguhan — tetapi itu adalah metafora terarah dengan makna tunggal. Namun, ketika Ethereum hadir dengan staking, dan kemudian DeFi tiba dengan yield farming, tim pemasaran diberi kebebasan penuh. Hanya dalam beberapa tahun, mining berubah makna menjadi memproduksi koin menggunakan perangkat keras, mendapatkan token dengan cara meminjamkannya, menyediakan likuiditas untuk trading demi mendapatkan poin reward, dan, kadang-kadang di sudut-sudut Telegram yang mencurigakan, sama sekali tidak berarti apa-apa.
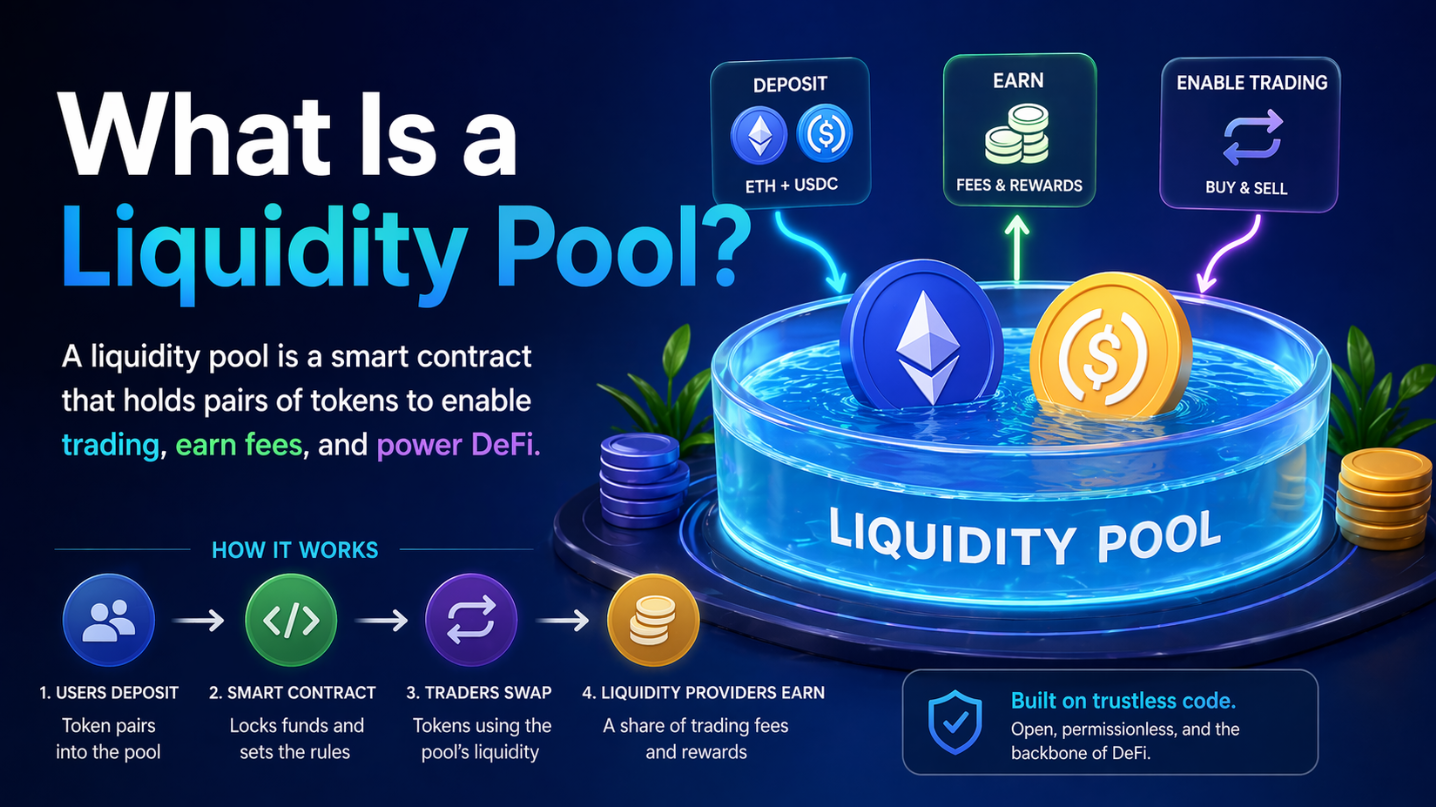
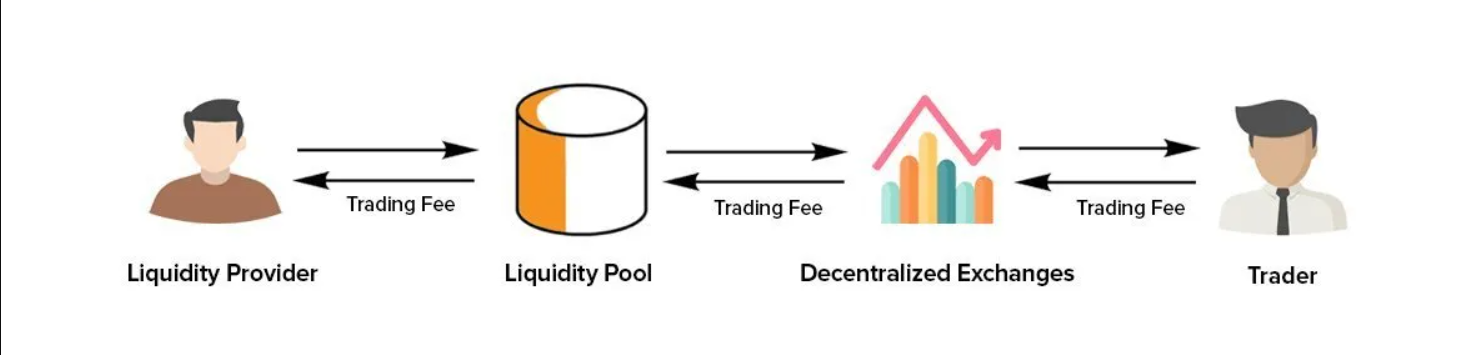
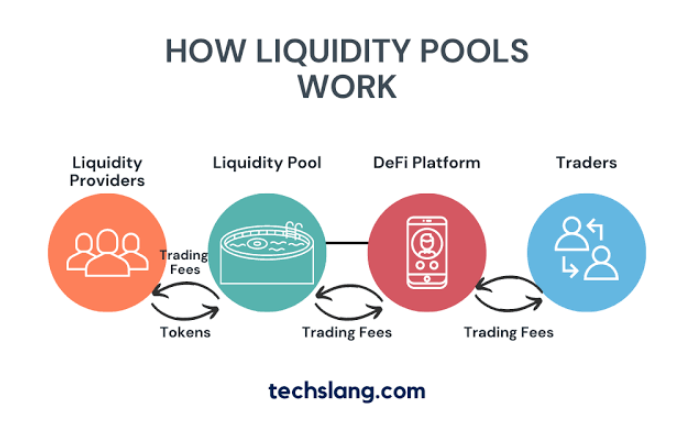
Praktik yang dimaksud oleh teman tadi — liquidity mining — berada di tengah-tengah daftar tersebut. Konsepnya cukup elegan jika Anda mencermatinya. Bursa tradisional mencocokkan pembeli dan penjual melalui order book: tawaran beli saya dipasangkan dengan tawaran jual Anda, dan pihak perantara membebankan biaya untuk memfasilitasi transaksi itu. Sistem tersebut bergantung pada bursa yang memiliki staf, server, dan lisensi. Sebuah liquidity pool menggantikan semua itu hanya dengan dua wadah token dan satu aturan aritmetika. Alih-alih mencocokkan pesanan, pool tersebut hanya menyimpan, misalnya, sejumlah besar USDT dan sejumlah besar token lain, dan siapa pun yang ingin menukar satu token dengan token lainnya dapat melakukannya langsung terhadap wadah tersebut. Harganya disesuaikan secara otomatis pada setiap transaksi, berdasarkan formula sesederhana aljabar sekolah menengah: kedua wadah harus selalu mempertahankan rasio nilai yang konstan. Jika Anda membeli banyak token tersebut menggunakan USDT, maka token tersebut menjadi lebih mahal di dalam pool; jika Anda menjualnya dalam jumlah banyak, harganya menjadi lebih murah. Tidak ada order book, tidak ada matching engine, dan tidak ada perantara — dengan pengecualian penting berupa pool itu sendiri.
Namun inilah faktor penentu yang membuat segalanya menjadi mungkin: pool tersebut harus besar. Platform trading dengan kedalaman likuiditas hanya dua ratus dolar akan langsung hancur oleh siapa saja yang bertransaksi dengan uang sungguhan, karena harganya akan melonjak drastis pada setiap transaksi. Oleh karena itu, protokol harus menarik orang-orang asing untuk secara sukarela mengunci tabungan mereka — senilai miliaran dolar — dan mereka perlu memberikan alasan agar orang-orang asing tersebut mau melakukannya. Alasannya adalah bahwa pool membebankan biaya kepada setiap trader, yang merupakan persentase kecil dari setiap swap, lalu membagikan biaya tersebut kepada semua orang yang telah menyetorkan uang ke dalam pool. Itulah seluruh dasar dari model bisnis penyediaan likuiditas: Anda tidak sedang menambang apa pun; Anda sedang mengoperasikan gerbang tol di atas aliran transaksi orang lain. Ketika protokol ingin menarik likuiditas lebih cepat daripada yang bisa dicapai oleh pendapatan fee saja, mereka memperkenalkan pembayaran kedua — sebuah bonus dalam bentuk token yang baru dicetak — dan skema bonus inilah yang diberi label liquidity mining. Metafora ini melekat karena terdengar menarik bagi semua orang. Istilah 'miner' memberi kesan bahwa mereka adalah pekerja keras. Padahal kenyataannya, para miner baru ini hanya memegang sekop yang terbuat dari aritmetika.
Pria Biasa
Mari kita lihat tokoh pertama dari tiga protagonis kita — sebut saja Dennis — yang persis seperti yang digambarkan namanya: seorang pria bergaji tetap, memiliki portofolio kripto kecil, dan punya kebiasaan menonton YouTube. Dennis mendengar bahwa pasangan stablecoin di sebuah bursa terdesentralisasi menawarkan imbal hasil sepuluh atau dua puluh persen setahun hanya dengan tidak melakukan apa-apa. Gagasan tersebut, seperti yang disajikan kepadanya dalam video berisikan grafik dan dibawakan oleh pembicara yang percaya diri, adalah bahwa ia akan menggantikan posisi penjudi dan menjadi kasinonya; setiap transaksi antara USDT dan token native jaringan tersebut menghasilkan fee, dan fee itu menjadi miliknya.
Dennis memasukkan dana setara dua ribu dolar ke dalam pool, membaginya rata antara USDT dan token volatil tersebut karena pool mengharuskan kedua aset bernilai sama. Sebagai gantinya, ia menerima tanda terima dalam bentuk token yang mewakili bagian kepemilikannya di pool, dan sejak saat itu ia resmi menjadi seorang 'tuan tanah'. Transaksi swap terus mengalir melewati propertinya siang dan malam, dan penghitung biaya secara bertahap terus bertambah. Pada minggu-minggu pertama, semuanya persis seperti yang dijanjikan video: pendapatan pasif, terlihat hingga empat angka di belakang desimal, masuk saat ia sedang tidur. Secara psikologis, ini adalah fitur yang tidak pernah bisa ditawarkan oleh investasi tradisional mana pun: ia bisa melihat uangnya bekerja. Bank membayar bunga secara tak kasatmata, setiap kuartal, dalam bentuk yang abstrak. Sebaliknya, pool membayar secara terbuka, terus-menerus, dengan angka pasti yang bisa ia periksa pada pukul dua pagi.
Dennis kemudian menyadari — biasanya melalui cara yang mahal — adanya konsekuensi penyeimbang. Saat melakukan deposit, pool memaksanya untuk memegang separuh dari token yang volatil tersebut. Jika harga token itu naik, formula pool secara otomatis menjual sebagian untuk menjaga keseimbangan wadah, yang berarti ia terpaksa menjual di tengah reli kenaikan harga tanpa pernah dimintai persetujuan. Jika harganya anjlok, pool justru membeli aset yang turun itu di sepanjang penurunannya. Dalam kedua situasi tersebut, ketika tiba saatnya menarik dana, Dennis biasanya mendapatkan nilai yang lebih sedikit daripada jika ia hanya menyimpan kedua aset tersebut tanpa melakukan apa pun. Pendapatan dari fee harus mampu menutupi beban penyusutan ini, dan fenomena ini dikenal sebagai impermanent loss — nama yang begitu dingin tanpa emosi sehingga pantas dianggap sebagai pencapaian pemasaran, karena pada kenyataannya kerugian tersebut bersifat permanen dalam semua kasus yang penting. Hasilnya, pendapatan riil Dennis dari pool adalah akumulasi fee dikurangi biaya trading paksa yang dilakukan oleh formula. Dalam beberapa kasus, selisih ini positif; namun dalam kasus lain, ia mungkin menghabiskan waktu setahun penuh berperan sebagai pihak kasino hanya untuk menyadari bahwa kasino tersebut ternyata merugi kepada para pemainnya.
Pria dengan Mesin yang Salah
Protagonis kedua memiliki peralatan yang benar-benar tidak lazim dan caranya masuk ke dunia liquidity pool adalah yang paling tidak biasa di antara ketiganya. Sebut saja dia Aaron. Hingga belum lama ini, Aaron mengoperasikan mining farm kecil — sejumlah mesin yang bekerja di sebuah garasi yang dialihfungsikan, memecahkan teka-teki hash khas penambangan gaya lama. Namun kondisi ekonomi kemudian runtuh baginya: tingkat kesulitan melonjak, reward berkurang separuh sesuai jadwal halving, dan suatu hari mesin-mesin tersebut mulai menghasilkan pendapatan yang lebih kecil daripada biaya listrik yang dibutuhkan untuk menjalankannya. Oleh karena itu, ia memiliki peralatan bernilai ratusan ribu dolar yang dibangun khusus untuk pekerjaan yang kini sudah tidak ada lagi.
Apa yang ia temukan adalah bahwa mesin-mesin tersebut sebenarnya tidak pernah menjadi aset utamanya; melainkan pengetahuan operasional dari seseorang yang telah menghabiskan bertahun-tahun mengoperasikan perangkat keras secara nonstop — pengetahuan seputar menjaga uptime, memantau biaya, melakukan analisis kegagalan sistem, dan keahlian tangguh khas operator pusat data. Kemampuan teknis seperti ini terbukti jauh lebih berharga dalam ekonomi baru dibandingkan dengan perangkat fisik apa pun. Oleh karena itu, Aaron menyingkirkan mesin-mesin tersebut dan membeli server, lalu mengarahkannya ke pasar finansial alih-alih teka-teki hash. Ada seluruh kelas profesional di sekitar liquidity pool yang mirip dengannya — alih-alih menjadi 'tuan tanah', mereka adalah 'pemilik toko', menjalankan program otomatis yang memantau harga pool di berbagai tempat berbeda dan mengambil keuntungan dari selisih kecil, yang diukur dalam hitungan pecahan persen, saat harga mengalami divergensi. Setiap kali pool milik Dennis bergerak menyimpang dari harga di bursa utama, sebuah bot yang mirip dengan milik Aaron akan langsung membeli di satu sisi dan menjual di sisi lain, sehingga mengoreksi harga pool dan mengantongi margin yang pasti. Pendapatannya secara harfiah diperoleh dari menjaga kejujuran harga di dalam pool.
Di sinilah kosakata otomasi membuktikan nilainya. Bekerja pada tingkat ini bukan lagi soal mengeklik tombol; ini tentang kode yang berkomunikasi langsung dengan blockchain — sebuah koneksi melalui TRON API yang mengeksekusi strategi pada kecepatan mesin, otomasi TRON yang menyeimbangkan ulang posisi dan mengklaim reward sesuai jadwal yang tidak akan pernah sanggup dipantau secara manual oleh manusia. Aaron, yang merupakan mantan penambang hash, segera mengenali esensi dari pekerjaan ini. Meskipun mesinnya telah berganti dan biaya listrik telah berubah menjadi biaya jaringan dan biaya transaksi, bisnisnya tetap sama dengan yang selalu ia jalankan: kuasai lapisan infrastruktur, jual uptime, dan biarkan orang lain bertransaksi di atas sistem Anda. Alih-alih mencetak uang baru seperti di masa lalu, kini ia memungut biaya dari orang-orang agar mereka dapat memindahkan uang tersebut.
Sebuah catatan praktis memperjelas pendekatan yang ia ambil. Di TRON, tempat sebagian besar aktivitas stablecoin berlangsung, setiap tugas otomatis tersebut — setiap rebalancing dan setiap penarikan reward — menghabiskan Energy dan Bandwidth jaringan, dan ketika skala penggunaan ini diperhitungkan, biayanya menjadi faktor yang menentukan apakah suatu strategi dapat bertahan atau tidak. Itulah sebabnya operator yang serius memperlakukan manajemen sumber daya sama seperti mereka memperlakukan kontrak bahan bakar: dengan melakukan pendelegasian massal, pengisian terjadwal, dan negosiasi tarif. Kondisi dasar dari era mining terdahulu — akses ke daya murah dalam volume besar — hampir tidak berubah dalam bentuk penambangan modern ini.
Sang Arsitek
Ada juga pihak ketiga, seseorang yang menjadi tumpuan bagi Dennis maupun Aaron meskipun tak seorang pun dari mereka pernah bertemu; sebut saja dia sang arsitek, yaitu pendiri protokol, tim yang men-deploy smart contract dari pool tersebut dan menyusun formulanya. Dialah yang memungkinkan pendapatan ini terjadi, dan untuk memahami perannya adalah dengan menyadari asal-usul yang sebenarnya dari seluruh yield di liquidity pool.
Penjelasan sesungguhnya tentang dari mana uang tersebut berasal terdiri dari tiga elemen. Yang pertama adalah pendapatan riil: trading fee, yang dibayar oleh individu yang menukar token, sama halnya seperti jalan tol yang dibiayai oleh tarif tol. Yang kedua adalah subsidi: ketika sebuah protokol baru membutuhkan likuiditas sebelum berhasil memenangkan kepercayaan publik, ia memproduksi tokennya sendiri dan membagikannya kepada para deposan — anggaran pemasaran yang disamarkan sebagai reward mining, di mana uang untuk mendanai ini pada akhirnya disediakan oleh orang-orang yang membeli token tersebut di kemudian hari. Yang ketiga, dan merupakan hal yang paling sulit diterima, adalah bahwa dalam jangka waktu yang cukup panjang di tengah perilaku buruk, imbal hasil dari beberapa pool hanyalah uang titipan deposan baru yang disajikan sebagai return. Desain sistem tidak dapat membedakan keduanya. Formulanya hanya mendistribusikan uang apa pun yang masuk secara netral tanpa penilaian moral.
Insentif sang arsitek membutuhkan pembahasannya sendiri karena tujuannya sama sekali tidak sejalan dengan kepentingan para penyimpan modal. Ia meraih keuntungan seiring membesarnya protokol: semakin banyak pool, semakin tinggi volume, dan semakin banyak token yang beredar. Ia tidak diuntungkan saat posisi Dennis menghasilkan profit dan tidak menderita kerugian jika Dennis merugi. Penyedia likuiditaslah yang menanggung risiko pasar; protokol itu sendiri tidak. Ini bukanlah penipuan — memang begitulah sistem dirancang — namun ini menjelaskan pola yang konsisten: protokol menawarkan emisi token yang terus meningkat guna menarik likuiditas dalam jumlah yang lebih besar, deposan tergiur mengejar angka APY utama, dan seluruh proses ini terus berjalan hingga subsidi habis, di mana yield tiba-tiba menghilang dan deposan terakhir baru menyadari bahwa selama ini merekalah produknya. Para arsitek yang bertahan adalah mereka yang menganggap emisi hanya sebagai cara sementara untuk memulai dan menganggap fee sebagai sumber pendapatan yang sebenarnya; mereka yang tidak berpikir demikian pada hakikatnya hanya menjalankan promosi yang didanai oleh pemegang saham mereka sendiri.
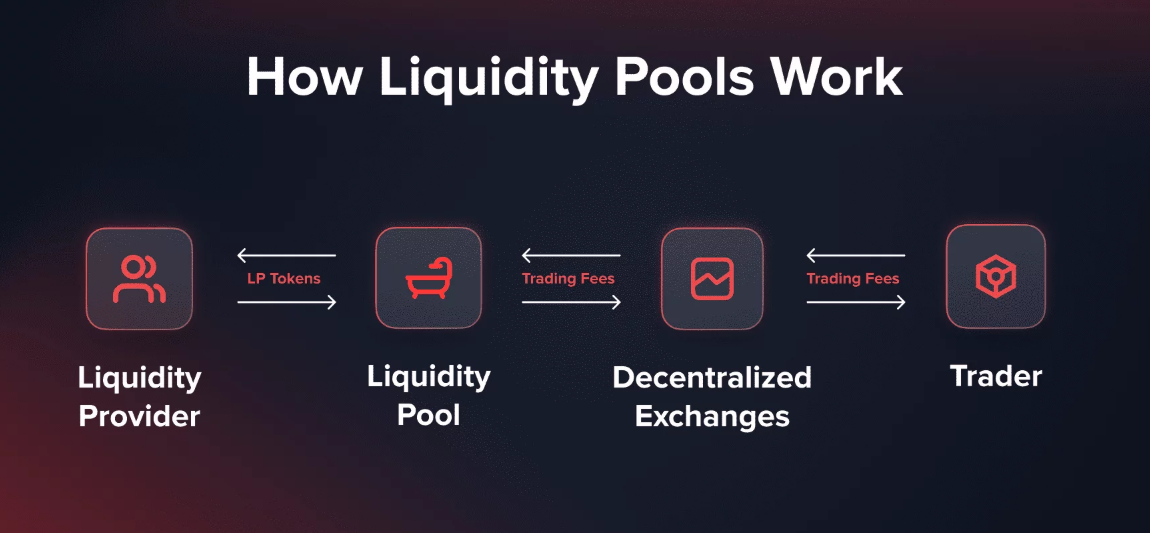
Penting untuk meluangkan waktu sejenak guna mempertimbangkan betapa tidak biasanya pengaturan ini bila dibandingkan dengan semua struktur keuangan yang ada sebelumnya. Dalam sistem lama, pihak yang memasok modal ke pasar — misalnya dengan menaruh uang di bank atau membuka akun margin pialang — bertransaksi dengan institusi yang memiliki kewajiban, menjalani audit, dan dimintai pertanggungjawaban ketika terjadi masalah. Sekarang, institusi telah digantikan oleh formula, kewajiban oleh kode pemrograman, dan pertanggungjawaban oleh forum diskusi. Meskipun demikian, sistem ini tetap beroperasi dengan volume yang jauh lebih besar daripada bursa saham nasional kelas menengah, dan alasan keberjalanannya adalah banyaknya deposan biasa: guru sekolah di Lisbon, mahasiswa di Jakarta, dan Dennis dengan uang dua ribu dolarnya. Tanpa disadari, mereka menjalankan fungsi yang telah dilakukan oleh market maker selama satu abad penuh — siap bertransaksi dengan siapa saja kapan saja dan menanggung risiko persediaan aset — dan mereka melakukannya demi bagian fee yang akan dianggap konyol oleh institusi, karena alternatif bagi mereka adalah tidak menghasilkan apa-apa. Pool tidak menciptakan jenis investor baru; sebaliknya, sistem ini menyadari bahwa banyak sekali orang yang sebenarnya sudah menjadi investor dalam segala hal kecuali namanya, dan kemudian memberi mereka akses ke sana.
Seberapa pentingkah investor pasif dalam situasi ini? Jauh lebih penting daripada yang mereka bayangkan. Mereka tidak sekadar meraup keuntungan; mereka membentuk infrastruktur itu sendiri — bertindak sebagai market maker di pasar, memberikan kedalaman yang menopang setiap swap terdesentralisasi, dan memastikan bahwa transaksi swap pada Minggu pagi di negara tanpa jam operasional perbankan tetap dapat terpenuhi pada harga yang wajar. Semua partisipan serius di dalam sistem, baik itu bot Aaron maupun protokol sang arsitek, bergantung pada modal yang dikumpulkan oleh orang-orang seperti Dennis. Hubungan ini bersifat simbiosis mutualisme hingga saatnya tidak lagi demikian, dan batas pemisah di antara kedua kondisi tersebut ditentukan oleh risiko.
Lubang di Lantai
Karena risikonya nyata dan industri ini selalu menampilkannya hanya dalam catatan bertulisan kecil, mari mulai dari risiko yang sudah pernah terjadi: impermanent loss yang perlahan menggerus pendapatan fee siapa pun yang menyetorkan dana ke pasangan mata uang yang volatil. Lalu beralih ke risiko lainnya. Smart contract didasarkan pada kode yang mengelola uang dalam jumlah masif, dan kode rentan terhadap bug — miliaran dolar telah tersedot dari pool akibat eksploitasi yang sesederhana kesalahan logika yang luput terdeteksi. Praktik rug pull melibatkan pool yang sejak awal memang dirancang untuk gagal, dengan arsitek yang bukanlah pendiri melainkan buronan, dan satu-satunya tujuan dari token tersebut adalah menjadi tidak bisa dijual pada waktu yang ditentukan. Manipulasi oracle memungkinkan penyerang menipu formula terkait harga. Stablecoin kehilangan patokannya (depeg). Regulator turun tangan. Setiap risiko ini memiliki polanya sendiri, korbannya sendiri, dan kuburan utas diskusinya sendiri tempat orang-orang menceritakan kepada warganet bagaimana tabungan mereka berakhir menjadi exit liquidity bagi orang lain.
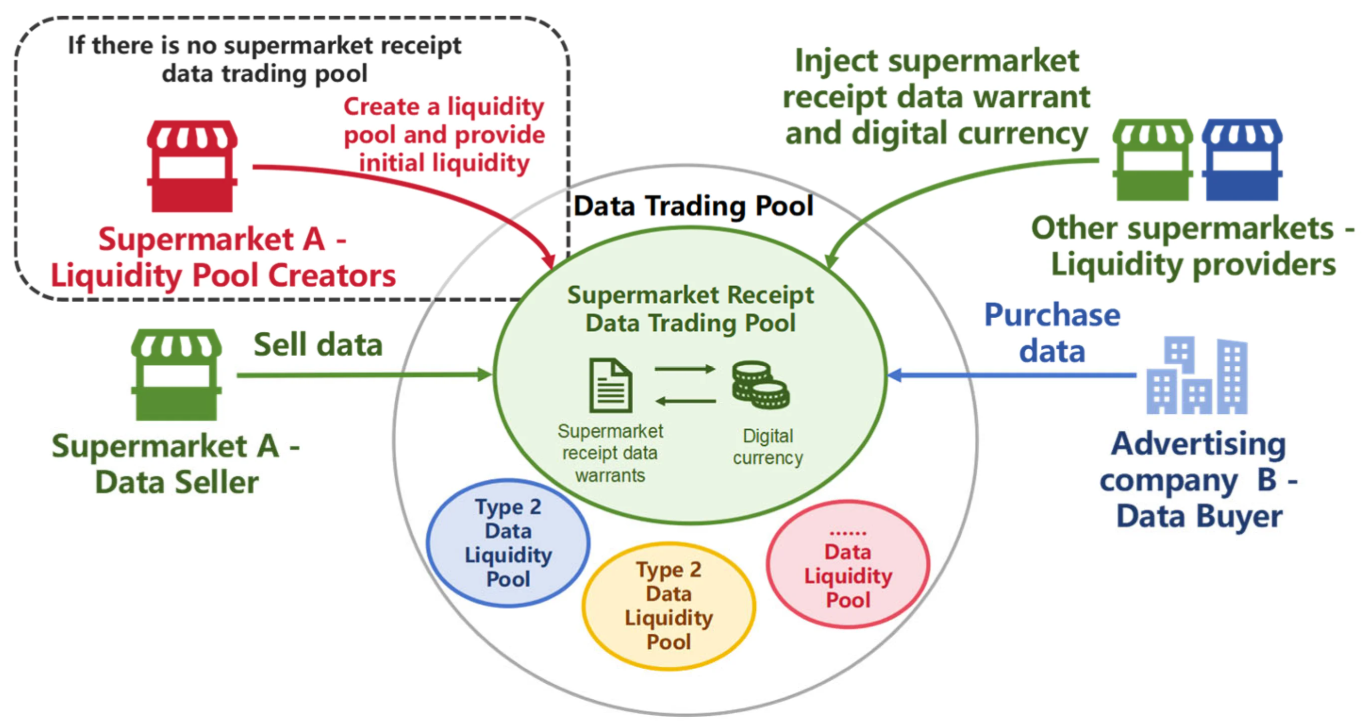
Terlepas dari apa pun yang dikatakan, imbalannya memang sangat memikat — dan justru di situlah letak masalahnya. Fee yang ditarik dari pasangan mata uang utama pada kenyataannya memang memberikan imbal hasil dua digit yang kuat dan berjangka panjang bagi mereka yang sabar. Sistemnya bekerja. Dalam beberapa kasus, infrastruktur ini sekarang telah berusia lebih dari sepuluh tahun dan telah diuji serta diteliti secara menyeluruh. Efek psikologisnya bekerja dalam satu arah: begitu Anda menghubungkan wallet Anda, persentase imbal hasil tahunan (APY) langsung ditampilkan kepada Anda dalam angka-angka besar yang mudah dibaca, sementara risikonya disajikan dalam paragraf panjang berbahasa hukum yang sengaja disembunyikan. Dennis tidak pernah diperlihatkan simulator impermanent loss sebelum ia menyetorkan uangnya; antarmuka hanya menampilkan angka yield. Sisanya bekerja karena adanya rasa enggan rugi (loss aversion), bias bertahan hidup (survivorship bias), dan kelemahan mendasar manusia dalam memperhitungkan probabilitas peristiwa langka. Pool tidak perlu membohongi siapa pun; ia hanya perlu membiarkan optimisme yang melakukan kalkulasinya.
Ada juga penjelasan yang lebih halus mengapa risiko tetap dinilai terlalu rendah, dan ini tidak ada hubungannya dengan figur-figur yang dielu-elukan di dalam ekosistem. Cerita yang beredar luas adalah kisah para pemenang — misalnya, penyedia likuiditas awal yang berhasil mengubah modal biasa menjadi kekayaan yang mengubah hidupnya, atau yield farmer yang tidak sengaja menemukan airdrop bernilai seharga mobil. Cerita tentang kerugian adalah konten yang buruk. Dalam kebanyakan kasus, seseorang yang depositnya dicuri lewat rug pull tidak memiliki audiens dan tidak punya keinginan untuk mengungkit kesalahannya di depan umum, sehingga deretan hasil yang terlihat hanyalah galeri yang dipilih secara cermat dari para penyintas. Para pendatang baru akhirnya melihat peta wilayah dari sudut pandang penyintas, sebuah peta di mana seluruh rawa-rawa berbahaya telah dihapus. Sementara bagi pool, protokol, dan sang arsitek — tidak satu pun dari mereka diuntungkan jika peta itu diperbaiki. Ketika peta itu akhirnya terkoreksi, itu terjadi secara pribadi, dengan biaya yang sangat mahal, dan selalu terlambat untuk bisa berguna bagi siapa pun kecuali bagi individu yang menanggung kerugian tersebut.
Pandangan akhir yang diadopsi oleh sebagian besar orang yang bertahan adalah penerimaan yang realistis. Anggaplah pool sebagai sarana dan bukan sebagai prinsip hidup: tetaplah berpegang pada pasangan aset yang dalam dan membosankan; sadarilah bahwa angka yield utama hanyalah perkiraan kasar dan imbal hasil riil Anda setelah dikurangi beban kerugianlah yang benar-benar berharga; asumsikan bahwa setiap smart contract bisa saja gagal dan tentukan ukuran posisi Anda berdasarkan kemungkinan terburuk itu; serta ingatlah selalu bahwa di pasar di mana semua orang menjual strategi kepada Anda, orang yang menjabarkan risiko secara mendetail umumnya adalah orang yang tidak berniat mengelabui Anda.
Ada baiknya menutup ulasan ini dengan catatan mengenai kompetensi operasional yang tidak glamor, karena hal inilah yang digeluti oleh para profesional sejati. Ketika seseorang mengelola dana dalam jumlah besar melalui pool, mereka akan segera menyadari bahwa jarang sekali strategi yang menentukan hasil akhir — melainkan sisi operasionalnya. Di TRON, hal ini melibatkan tugas membosankan tetapi sangat penting dalam mengelola Energy dan Bandwidth: memantau saldo, menjadwalkan delegasi, dan memastikan strategi otomatis tetap berjalan sehingga proses penyeimbangan ulang posisi tidak gagal di tengah jalan gara-gara kehabisan sumber daya.
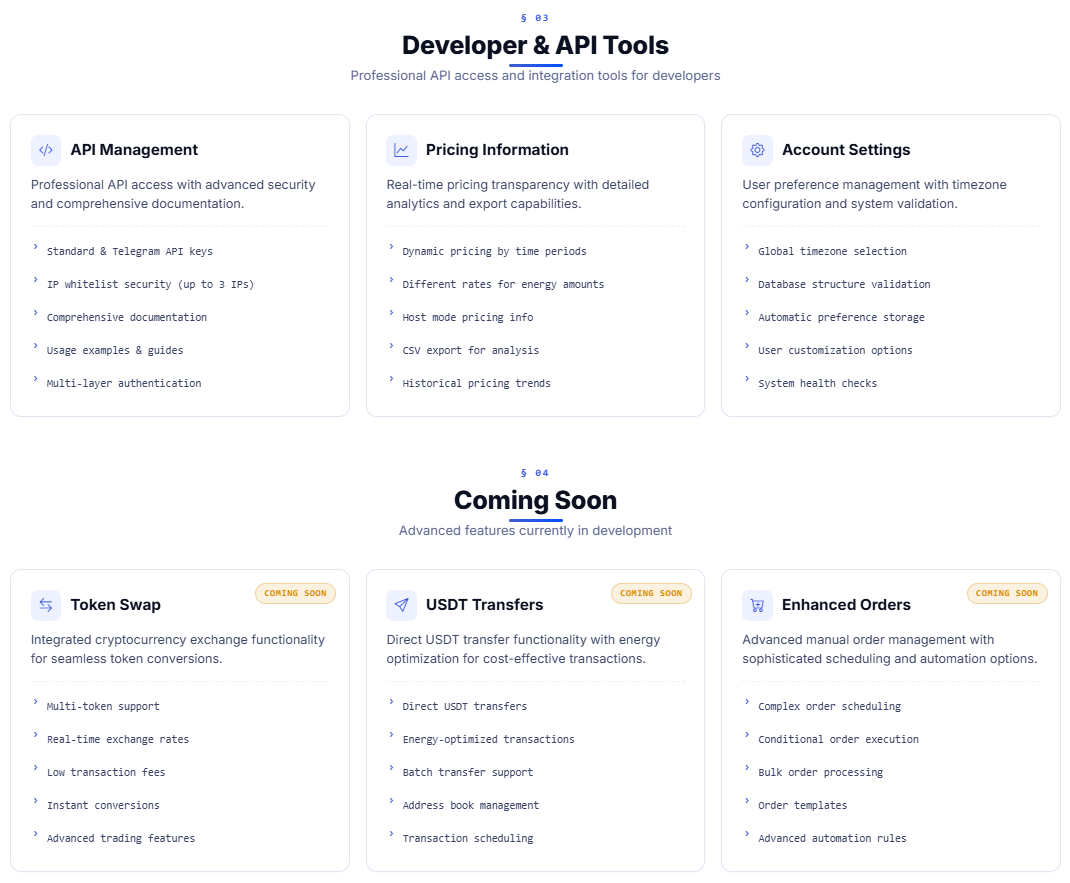
Aspek operasional inilah yang secara presisi dirancang untuk disederhanakan oleh Netts Workspace — menghadirkan dashboard profesional yang, dalam Smart Mode, mendelegasikan Energy secara otomatis setiap kali batas saldo tercapai atau jadwal memintanya; dalam Host Mode menjaga alamat yang sering digunakan tetap terisi daya secara berkelanjutan dalam siklus 24 jam; alat AML Check memeriksa alamat counterparty mana pun melalui Elliptic sebelum Anda bertransaksi dengannya; serta TRON API dengan kunci berbasis IP-whitelist memungkinkan sistem otomasi Anda terhubung ke semua fitur ini — termasuk pesanan hingga 3 juta Energy, pelacakan biaya, dan laporan analitik. Liquidity pool akan terus menjanjikan hal-hal yang luar biasa; Workspace hadir dengan janji yang lebih sederhana, yaitu memastikan segalanya tetap berjalan lancar. Sama seperti dalam tatanan ekonomi terdahulu, orang-orang yang diam-diam merawat infrastruktur inilah yang cenderung bertahan lebih lama melampaui mereka yang sibuk memburu yield semata.