Pools de liquidez: ¿qué son exactamente?
Explicación de los pools de liquidez: cómo los AMM transforman los depósitos de desconocidos en infraestructura de trading, y quién obtiene realmente el rendimiento y con qué riesgos.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
Hace poco, un amigo mío lo soltó con la misma tranquilidad con la que alguien diría que conoce a un tipo que le consigue gasolina barata. Explicó que alquila equipos de minería y los redirige hacia un pool de liquidez. Todos en la mesa asintieron al unísono, con la única excepción de la persona que hizo la única pregunta sensata: ¿qué demonios significa esa frase en realidad?
La confusión es comprensible, ya que el significado de cada una de esas palabras se ha estirado más allá de sus límites. Por "equipo" no nos referimos aquí a una caja metálica guardada en un almacén en Siberia. Hoy en día, la minería no tiene absolutamente nada que ver con picos ni con electricidad. En cuanto al pool de liquidez, que es el verdadero foco de este artículo, ni es líquido ni se parece en nada a una piscina que sirva de ayuda para un principiante; se trata, en cambio, de una de las innovaciones más trascendentales y silenciosamente importantes de las finanzas descentralizadas: el sistema que permite a completos desconocidos comerciar entre sí sin necesidad de bancos, intermediarios ni un solo libro de órdenes, y es la fuente de ingresos de toda una economía sumergida de personas que jamás explican con palabras sencillas a qué se dedican.
Elijamos el camino menos glamuroso y expliquémoslo debidamente abordándolo desde tres ángulos distintos que rara vez se presentan juntos: el del ciudadano de a pie que deposita en él sus ahorros, el del tipo peculiar que tiene máquinas que ya no sirven para el fin con el que fueron creadas, y el del individuo que construyó todo el sistema y que ahora cobra alquiler a ambos.
Una palabra con demasiados significados
Empecemos por el caos terminológico, pues demuestra por qué la frase de mi amigo parece tener sentido a pesar de ser casi incoherente. En los primeros días de Bitcoin, la minería tenía un único significado: ordenadores compitiendo por resolver acertijos matemáticos y recibiendo monedas recién creadas como pago. El término ya era de por sí una metáfora —nadie cavaba en la tierra—, pero era una metáfora precisa y con un único sentido. Sin embargo, cuando llegó Ethereum con el staking y luego aterrizó DeFi con el yield farming, se dio carta blanca a los equipos de marketing. En cuestión de pocos años, la minería pasó a significar producir monedas mediante hardware, ganar tokens prestándolos, aportar liquidez al mercado para acumular puntos de recompensa y, en ocasiones, en los rincones más turbios de Telegram, absolutamente nada.
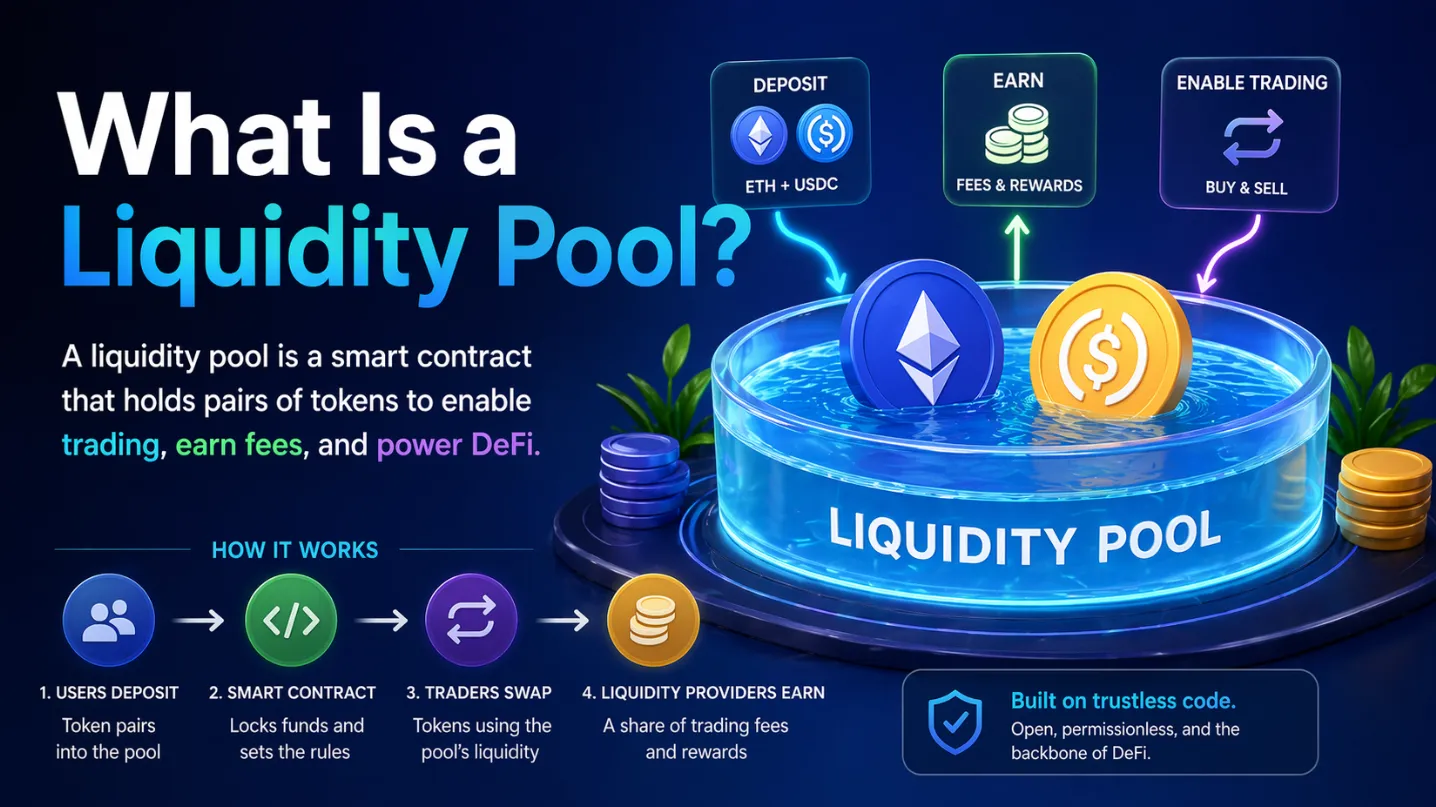
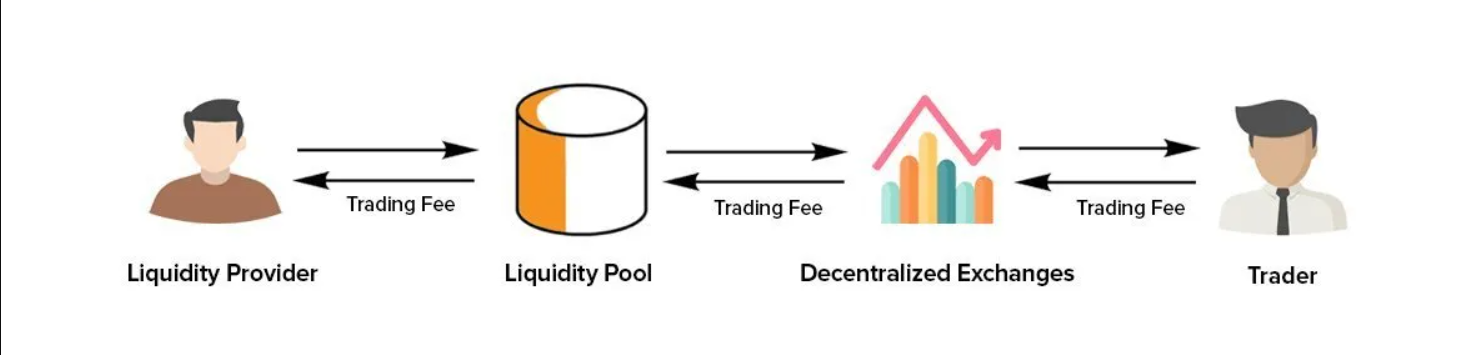
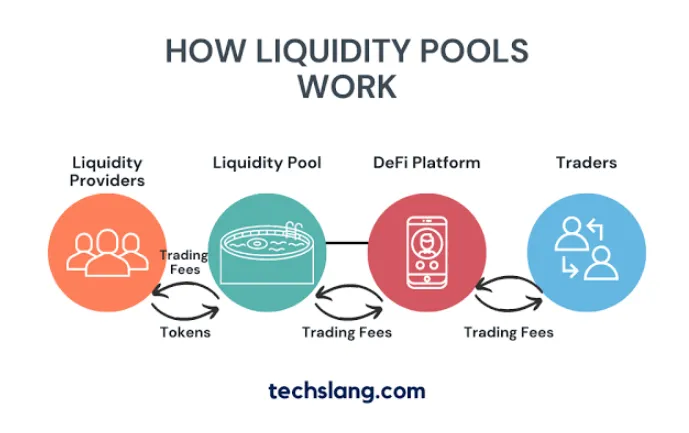
La práctica a la que se refería mi amigo —el liquidity mining o minería de liquidez— se sitúa en algún punto intermedio de esa lista. El concepto es francamente elegante si se mira bien. Los exchanges tradicionales casan compradores y vendedores mediante un libro de órdenes: mi oferta de compra (bid) se empareja con tu oferta de venta (ask), y un intermediario cobra una comisión por gestionar el acuerdo. Ese sistema depende de una empresa que cuenta con personal, servidores y licencias. Un pool de liquidez sustituye todo eso por solo dos fondos de tokens y una regla aritmética. En lugar de emparejar órdenes, el pool simplemente almacena, por ejemplo, una gran cantidad de USDT y una gran cantidad de algún otro token, y cualquiera que desee intercambiar uno por el otro lo hace interactuando directamente con esos depósitos. El precio se ajusta de forma automática con cada transacción, según una fórmula tan antigua como el álgebra de secundaria: ambos depósitos deben mantener siempre una relación de valor constante. Si compras una gran cantidad del token pagando con USDT, ese token se encarece dentro del pool; si vendes una gran cantidad, se abarata. No hay libro de órdenes, ni motor de emparejamiento, ni intermediarios, con la fundamental excepción del propio pool.
Pero aquí está el detalle crucial que hace posible todo lo demás: los pools tienen que ser profundos. Una plataforma de negociación con apenas doscientos dólares de liquidez quedaría completamente destrozada por cualquiera que mueva dinero real, ya que el precio oscilaría violentamente con cada transacción. Por tanto, los protocolos necesitan que personas anónimas bloqueen voluntariamente sus ahorros —miles de millones de dólares—, y para ello deben ofrecerles un incentivo. Ese incentivo radica en que el pool cobra a cada trader una comisión, que es un pequeño porcentaje de cada swap, y luego reparte esa comisión entre todas las personas que han aportado fondos al pool. Esa es toda la base del modelo de negocio de los proveedores de liquidez: no estás minando nada; estás gestionando un puesto de peaje sobre un río de operaciones ajenas. Cuando los protocolos quieren captar liquidez más rápido de lo que permiten las comisiones orgánicas, introducen un segundo incentivo: una bonificación en forma de tokens recién creados. Ese esquema de incentivos es lo que se ha bautizado como minería de liquidez. La metáfora caló hondo porque resultaba atractiva para todos. El término "mineros" sugería un trabajo duro. En realidad, los nuevos mineros solo tienen palas hechas de aritmética.
El tipo corriente
Fijémonos ahora en el primero de nuestros tres protagonistas —llamémosle Dennis—, que encaja a la perfección con su perfil: un asalariado con una modesta cartera cripto y la costumbre de mirar YouTube. Dennis escucha que un par de stablecoins en un exchange descentralizado ofrece un rendimiento del diez o veinte por ciento anual simplemente por no hacer nada. La idea, tal y como se la expone en un vídeo un comunicador elocuente con gráficos vistosos, es que deje de ser el jugador para convertirse en la casa de apuestas: cada transacción entre USDT y el token nativo de la red genera una comisión, y esa comisión es para él.
Dennis aporta al pool el equivalente a dos mil dólares, dividiéndolos a partes iguales entre USDT y el token volátil, dado que el pool exige que ambos activos tengan el mismo valor. A cambio, recibe un comprobante en forma de token que representa su participación en el fondo común y, a partir de ese instante, se convierte en una especie de arrendador. Los swaps no dejan de circular por su propiedad día y noche, y el contador de comisiones va aumentando poco a poco. Durante las primeras semanas ocurre exactamente lo que prometían los vídeos: ingresos pasivos, visibles hasta el cuarto decimal, que van cayendo en su cuenta mientras duerme. A nivel psicológico, esta es una cualidad que ninguna inversión tradicional ha podido igualar: puede ver su dinero trabajando en tiempo real. Los bancos pagan intereses de forma opaca, trimestralmente y en abstracto. El pool, en cambio, paga de cara al público, de manera continua y con una cifra que puede consultar a las dos de la madrugada.
Pronto Dennis descubre —por las malas y a un coste nada desdeñable— la otra cara de la moneda. Al realizar el depósito, el pool le obliga a mantener la mitad de su posición en el token volátil. Si la cotización de ese activo sube, la fórmula del pool vende automáticamente una parte para preservar el equilibrio entre ambos depósitos, lo que significa que se ha visto forzado a vender en plena subida sin haber dado su consentimiento. Si el precio se desploma, el pool va comprando el activo en caída libre durante todo el trayecto descendente. En cualquiera de los dos escenarios, al momento de retirar sus fondos, Dennis suele encontrarse con un saldo inferior al que habría obtenido si simplemente hubiera conservado ambos activos en su billetera sin tocar nada. Las ganancias procedentes de las comisiones deben ser lo bastante altas para compensar este lastre, un fenómeno que en el sector se conoce como impermanent loss (pérdida impermanente), una denominación tan aséptica que merece ser considerada un hito del marketing, ya que, en la inmensa mayoría de los casos relevantes, la pérdida es completamente permanente. En consecuencia, el beneficio real que Dennis extrae del pool equivale a las comisiones acumuladas menos el coste del rebalanceo forzado que ejecuta la fórmula matemática. En ocasiones este balance resulta positivo; en otras, puede pasarse todo un año jugando a ser la casa para terminar descubriendo que, en realidad, era la casa la que estaba perdiendo dinero frente a los jugadores.
El hombre de las máquinas equivocadas
El segundo de los protagonistas dispone de una infraestructura verdaderamente atípica, y su desembarco en los pools de liquidez es el más insólito de los tres. Llamémosle Aaron. Hasta hace relativamente poco, Aaron gestionaba una pequeña granja de minería: un buen puñado de equipos zumbando en un garaje acondicionado, descifrando las funciones hash propias de la minería de la vieja escuela. Pero de pronto la rentabilidad se vino abajo: la dificultad de la red no paraba de subir, las recompensas por bloque se redujeron a la mitad según lo programado y, de la noche a la mañana, el rendimiento de las máquinas dejó de cubrir la factura eléctrica indispensable para mantenerlas encendidas. De este modo, se encontró en posesión de varios cientos de miles de dólares en equipamiento diseñado a medida para una tarea que, a efectos prácticos, había dejado de existir.
Fue entonces cuando comprendió que su verdadero patrimonio nunca habían sido los propios aparatos, sino el conocimiento operativo de quien lleva años exprimiendo hardware sin interrupción: dominar la disponibilidad de los sistemas (uptime), monitorizar los costes al milímetro, analizar fallos en caliente y aplicar esa disciplina rigurosa propia de un gestor de centros de datos. Este tipo de experiencia técnica demostró ser mucho más valiosa en la nueva economía que cualquier componente físico concreto. Por tanto, Aaron se deshizo de la maquinaria especializada, adquirió servidores convencionales y los enfocó a los mercados financieros en lugar de a resolver acertijos criptográficos. En torno a los pools de liquidez existe toda una categoría profesional calcada a su perfil: en lugar de actuar como rentistas pasivos, operan como comerciantes activos, ejecutando algoritmos que vigilan constantemente las cotizaciones de los pools en diversas plataformas y aprovechan las mínimas discrepancias de precio —medidas en fracciones de punto porcentual— en cuanto se produce un desajuste. Cada vez que el pool en el que participa Dennis se desvía del precio marcado por un exchange de referencia, un bot como el de Aaron interviene de inmediato comprando en una plataforma y vendiendo en la otra; de este modo arbitra el pool para devolverlo a su cotización justa y se embolsa un margen asegurado. Sus ingresos provienen, en un sentido estrictamente literal, de mantener la coherencia de precios en los pools.
Es precisamente en este punto donde las herramientas de automatización demuestran su verdadero valor. Competir a esta escala no es cuestión de hacer clics manuales; se trata de código interactuando directamente con las cadenas de bloques: una conexión mediante la API de TRON ejecutando estrategias a la velocidad del hardware, automatización en TRON para rebalancear carteras y reclamar recompensas siguiendo cronogramas que ningún operador humano podría supervisar. Aaron, curtido en las granjas de potencia de cálculo, capta de inmediato la esencia del negocio. Aunque los equipos hayan cambiado y el consumo eléctrico se haya transformado en comisiones de red y costes transaccionales, el modelo sigue siendo el de toda la vida: dominar la capa de infraestructura, vender disponibilidad de servicio y dejar que el resto del mercado opere por encima de ti. Si antes se dedicaba a acuñar el dinero, ahora cobra una tasa a los usuarios por permitirles moverlo.
Un detalle técnico permite ilustrar la solidez de su planteamiento. En la red TRON, donde se concentra un porcentaje masivo de las transacciones mundiales con stablecoins, cada una de esas tareas automáticas —cada ajuste de posición y cada recolección de recompensas— consume Energy y Bandwidth. Al operar a gran escala, este gasto se convierte en el factor determinante que decide la viabilidad o el fracaso de una estrategia. Por esta razón, los operadores profesionales gestionan sus recursos de red con el mismo rigor con el que cerrarían contratos de suministro de combustible: delegando en grandes volúmenes, programando recargas periódicas y negociando tarifas óptimas. Las condiciones fundamentales de la minería clásica —acceso a energía barata y a gran escala— se mantienen prácticamente intactas bajo este nuevo formato.
El arquitecto
Llegamos así al tercer actor, una figura de la que dependen tanto Dennis como Aaron a pesar de no haber cruzado una palabra con él: llamémosle el arquitecto, es decir, el fundador del protocolo, el equipo que desplegó el contrato inteligente del pool y redactó su fórmula matemática. Es la persona que hace posible este flujo de ingresos, y entender sus incentivos resulta imprescindible para asimilar el origen, no siempre agradable, del rendimiento que ofrecen los pools de liquidez.
La explicación real de dónde surge el dinero se fundamenta en tres pilares. El primero es la facturación genuina: las comisiones de intercambio, sufragadas por los usuarios que realizan swaps entre tokens, del mismo modo que el tráfico de una autopista financia sus peajes. El segundo corresponde a los subsidios: cuando un protocolo recién creado necesita captar liquidez antes de haberse ganado la confianza de los usuarios, emite sus propios tokens nativos y los distribuye entre los depositantes; se trata, en el fondo, de una partida publicitaria camuflada como recompensa de minería, cuyo coste terminarán asumiendo quienes compren esos tokens más adelante en el mercado abierto. El tercero, y sin duda el más difícil de digerir, radica en que, si se prolonga la operativa en un entorno con incentivos perversos, el rendimiento de ciertos pools proviene únicamente del capital depositado por los nuevos participantes, haciéndolo pasar por beneficio generado. La arquitectura del sistema no distingue entre una procedencia y otra: la fórmula matemática se limita a repartir de forma aséptica y automática los fondos que entran, sin emitir juicios de valor.
Los incentivos del arquitecto merecen un análisis aparte, ya que distan mucho de estar alineados con los de los depositantes. Sus ganancias crecen conforme el protocolo se expande: a mayor número de pools, mayor volumen transaccionado y mayor masa de tokens en circulación. Sus ingresos no dependen de que la posición de Dennis sea rentable, ni asume pérdidas directas si este pierde dinero. Es el proveedor de liquidez quien carga con el riesgo de mercado en su totalidad, mientras que el protocolo permanece al margen. No se trata necesariamente de una estafa —es simplemente la mecánica con la que está concebido el sistema—, pero explica un comportamiento recurrente en el sector: los protocolos inflan constantemente las emisiones de tokens para atraer volúmenes de liquidez cada vez mayores; los depositantes acuden atraídos por las desorbitadas tasas de APY promocionales, y la rueda sigue girando hasta que los subsidios se agotan. En ese instante el rendimiento se evapora sin previo aviso, y los últimos en llegar descubren que, en realidad, el producto eran ellos. Los arquitectos que logran consolidarse son aquellos que utilizan las emisiones como un empujón temporal para despegar y fundamentan la viabilidad a largo plazo en las comisiones de trading; quienes no lo hacen están gestionando, en la práctica, campañas de captación sufragadas por sus propios inversores.
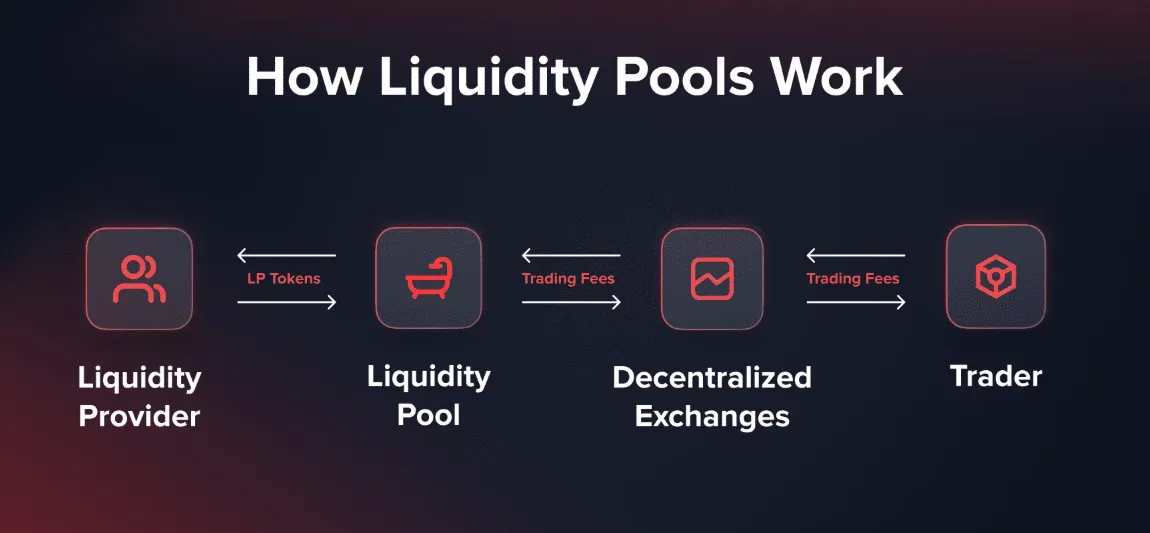
Conviene detenerse a reflexionar sobre lo disruptivo de este esquema en comparación con las estructuras financieras convencionales. En el modelo clásico, quien inyectaba capital en un mercado —ya fuera depositando fondos en una entidad bancaria o abriendo una cuenta de margen en una agencia de valores— interactuaba con una institución sujeta a exigencias regulatorias, sometida a auditorías externas y obligada a responder ante cualquier negligencia. En este nuevo entorno, la institución se ha sustituido por un algoritmo, las obligaciones contractuales por líneas de código y el servicio de atención al cliente por un hilo de debate en un foro. Pese a todo, este engranaje mueve a diario volúmenes que superan con creces a los de muchas bolsas de valores nacionales de tamaño medio, y el combustible que lo mantiene en marcha es la masa de inversores minoristas: desde maestros de escuela en Lisboa hasta estudiantes universitarios en Yakarta, pasando por Dennis y sus dos mil dólares. Sin ser plenamente conscientes de ello, desempeñan el rol que los creadores de mercado (market makers) ejercieron durante un siglo: cotizar precios de compra y venta de forma ininterrumpida asumiendo el riesgo de inventario. Y lo hacen conformándose con márgenes de comisión que a cualquier entidad institucional le parecerían irrisorios, sencillamente porque la alternativa que ofrece la banca tradicional es una rentabilidad nula. Los pools de liquidez no inventaron un nuevo perfil de inversor; descubrieron que existían millones de personas que ya actuaban como tales en la práctica y les facilitaron el acceso directo al mercado.
¿Qué relevancia real tienen los inversores pasivos en este ecosistema? Mucha más de la que ellos mismos imaginan. No se limitan a percibir una rentabilidad periódica: constituyen la infraestructura en sí misma. Actúan como los auténticos creadores de mercado, aportando la profundidad de capital sobre la que descansa cada operación descentralizada y garantizando que un intercambio ejecutado un domingo por la mañana en un país sin actividad bancaria se procese a un precio equilibrado. Todos los actores profesionales del sistema, desde los algoritmos de arbitraje de Aaron hasta los protocolos ideados por los arquitectos, dependen en última instancia del capital agregado por usuarios como Dennis. Se trata de una simbiosis perfecta hasta que deja de serlo, y la frontera que separa el éxito del fracaso viene marcada por la gestión del riesgo.
La trampilla bajo la alfombra
Puesto que los riesgos son reales y la industria suele relegarlos a la letra pequeña, conviene desgranar primero los más cotidianos: la pérdida impermanente mermando de forma gradual los rendimientos por comisiones de quienes aportan liquidez a pares volátiles. Pero la lista no acaba ahí. Los contratos inteligentes se sustentan en código de programación que custodia sumas astronómicas, y el software siempre es susceptible de contener errores: se han drenado miles de millones de dólares de los pools debido a exploits derivados de un simple fallo de lógica que nadie detectó a tiempo. En los llamados rug pulls, el pool ha sido concebido desde el primer minuto como una trampa: el arquitecto no es un desarrollador legítimo sino un estafador encubierto, y el token está diseñado con la única finalidad de bloquear su venta cuando se alcance el volumen deseado. Los ataques de manipulación de oráculos permiten a actores maliciosos falsear las cotizaciones de referencia ante el algoritmo. Las stablecoins pueden perder su paridad con el dólar. Las autoridades regulatorias intervienen de improviso. Cada una de estas contingencias tiene sus dinámicas particulares, sus damnificados y un extenso historial de testimonios en foros donde los afectados relatan cómo sus ahorros terminaron sirviendo como liquidez de salida para terceros.
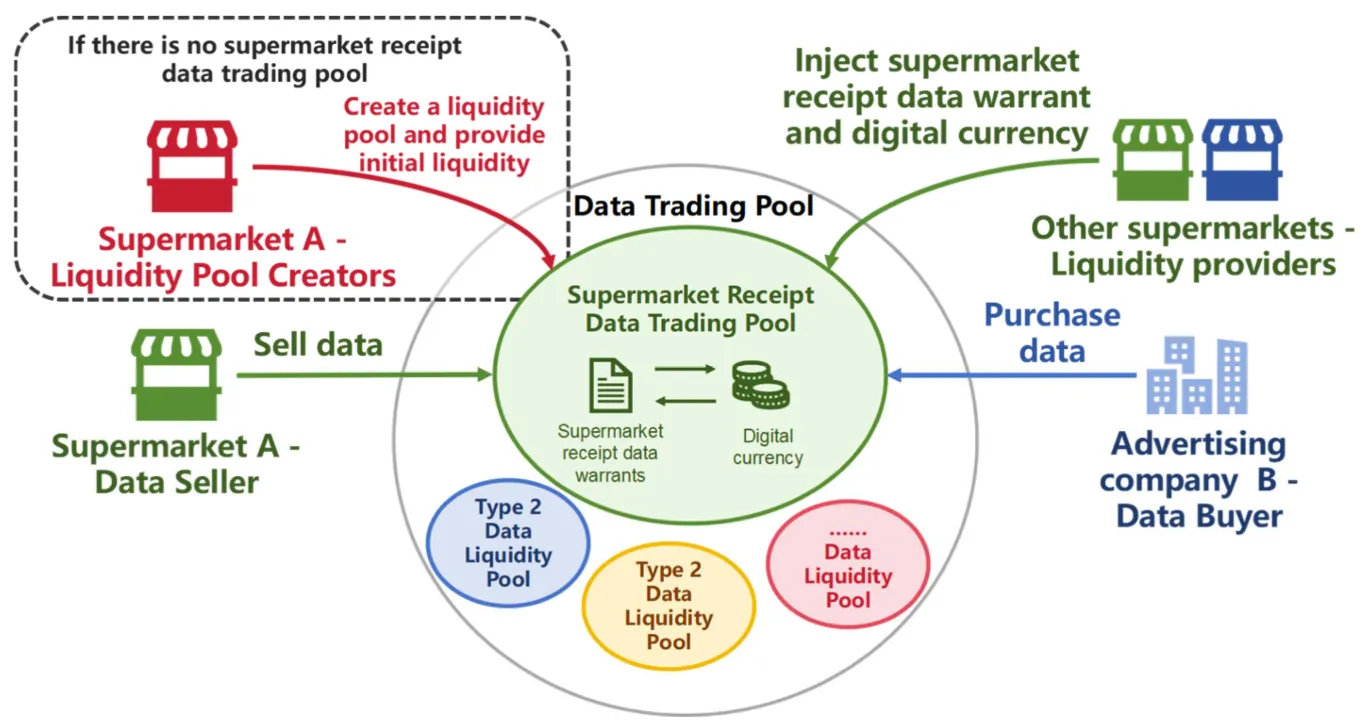
Digan lo que digan, la rentabilidad potencial resulta muy seductora, y ahí radica precisamente el peligro. En los pares principales, las comisiones acumuladas han generado rendimientos anuales de dos dígitos muy sólidos y sostenibles para quienes han sabido mantener la calma. El mecanismo funciona. De hecho, parte de esta infraestructura suma ya más de una década de rodaje, habiendo sido analizada y auditada exhaustivamente. El sesgo psicológico opera siempre en el mismo sentido: en cuanto conectas tu wallet, la plataforma te muestra el porcentaje de rendimiento anual (APY) con números enormes y llamativos, mientras que las advertencias de riesgo quedan relegadas a farragosos párrafos legales deliberadamente camuflados. A Dennis nadie le presenta un simulador de impermanent loss antes de ingresar su capital; la interfaz solo destaca la rentabilidad proyectada. La aversión a las pérdidas, el sesgo de supervivencia y la incapacidad humana para dimensionar sucesos de baja probabilidad hacen el resto. El pool no necesita recurrir a engaños: le basta con dejar que el optimismo del usuario haga los cálculos por su cuenta.
Existe además un factor más sutil por el cual los riesgos suelen minusvalorarse, y guarda relación con las narrativas que se ensalzan dentro de la comunidad. Las historias que se viralizan son siempre las de los vencedores: el proveedor pionero que transformó una cantidad modesta en un patrimonio millonario, o el yield farmer que se topó con un airdrop equivalente al valor de un coche. Los testimonios de pérdidas son pésimo material de marketing. En la mayoría de los casos, quien ha visto desaparecer sus fondos en un rug pull carece de altavoz mediático y prefiere no airear públicamente su tropiezo; como resultado, el escaparate visible se reduce a una selección meticulosa de historias de éxito. Los recién llegados operan con un mapa distorsionado por los supervivientes, un mapa en el que se han borrado convenientemente todas las zonas pantanosas. Y al pool, al protocolo y al arquitecto no les aporta ningún beneficio corregir ese mapa. Cuando la corrección llega, suele ser a título individual, tras asumir un coste muy elevado y demasiado tarde para que le sirva a nadie más que al propio damnificado.
La postura sensata que adopta la mayoría de los operadores veteranos es una mezcla de pragmatismo y cautela. Conviene tratar los pools como una herramienta operativa y no como una ideología: céntrate en pares con alta liquidez y escasa volatilidad; asume que el rendimiento anunciado es solo una estimación teórica y que lo relevante es el rendimiento neto tras descontar el lastre del impermanent loss; parte de la base de que cualquier contrato inteligente puede fallar y dimensiona tus posiciones en consecuencia; y no olvides nunca que, en un mercado donde todo el mundo intenta venderte una estrategia infalible, quien se toma el tiempo de explicarte al detalle los riesgos es, por lo general, el único que no está intentando quedarse con tu dinero.
Resulta oportuno cerrar esta reflexión poniendo en valor la profesionalidad técnica silenciosa, esa que rara vez acapara titulares pero constituye el día a día de los operadores experimentados. Quien administra grandes volúmenes de capital a través de pools de liquidez no tarda en comprender que el resultado final rara vez depende de la brillantez de la estrategia, sino de la eficiencia de la operativa. En la red TRON, esto implica abordar la tarea rutinaria pero crítica de optimizar el consumo de Energy y Bandwidth: controlar saldos de forma exhaustiva, programar delegaciones de recursos y garantizar que los sistemas automatizados no se interrumpan, evitando que un rebalanceo quede a medias por una falta imprevista de recursos en la red.
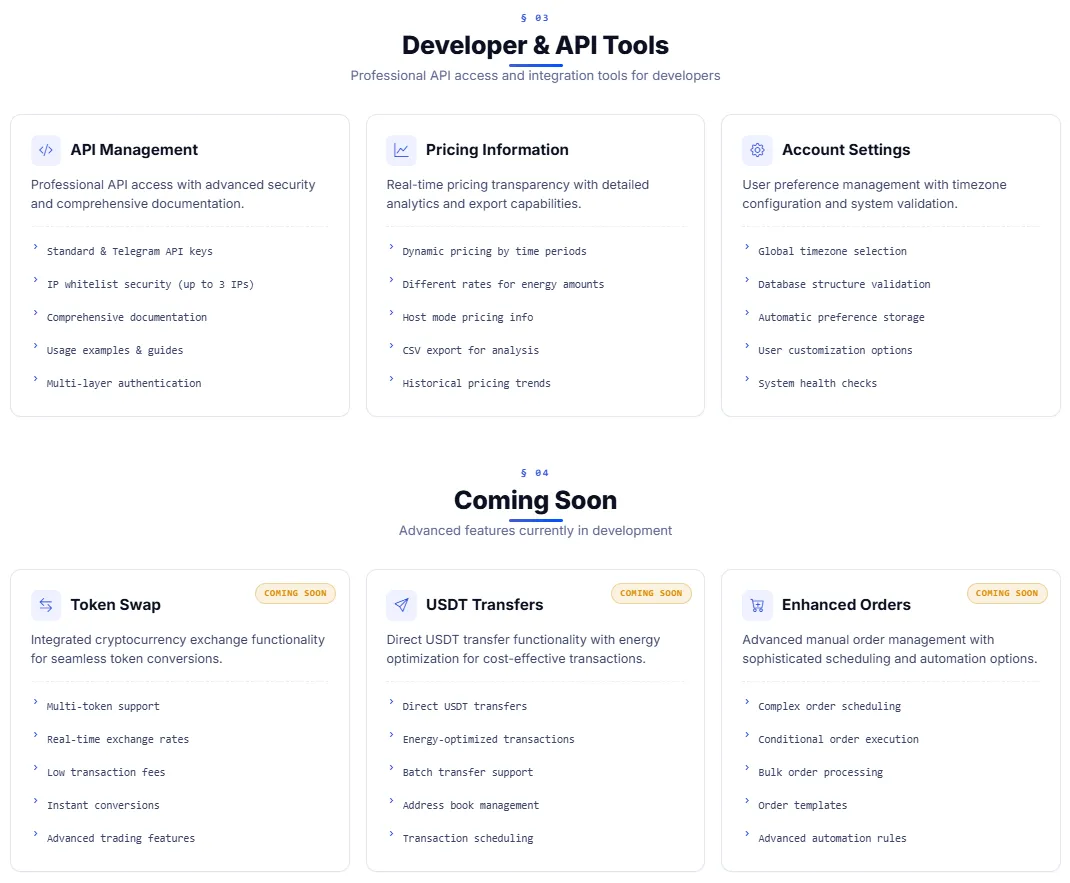
Es precisamente este apartado operativo el que Netts Workspace se encarga de resolver y simplificar: pone a disposición del usuario un panel de control profesional que, mediante el Smart Mode, delega Energy de forma automática cada vez que se alcanza un umbral de saldo o llega la hora programada; con el Host Mode mantiene abastecidas de manera continua y en ciclos de 24 horas aquellas direcciones con un tráfico transaccional intenso; incorpora la herramienta AML Check para auditar mediante Elliptic cualquier dirección de contraparte antes de interactuar con ella; y ofrece una API de TRON protegida mediante listas blancas de IP para conectar directamente tus propios algoritmos a todas estas funciones, lo que incluye la gestión de órdenes de hasta 3 millones de Energy, monitorización de costes y generación de informes de consumo. Los pools continuarán prometiendo rentabilidades deslumbrantes; Workspace, por su parte, se enfoca en una promesa más modesta pero esencial: asegurar que toda tu operativa siga funcionando sin interrupciones. Tal como sucedía en la economía tradicional, son aquellos que se ocupan discretamente de mantener la infraestructura en perfecto estado quienes terminan sobreviviendo a los cazadores de rentabilidades efímeras.