Пули ліквідності — що це таке?
Пули ліквідності простими словами: як AMM перетворюють депозити незнайомців на торгову інфраструктуру — і хто насправді заробляє дохід та з якими ризиками.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Мій друг нещодавно сказав це так само невимушено, як хтось міг би сказати, що знає людину, яка може дістати пальне зі знижкою. Він пояснив, що орендує майнінгове обладнання і спрямовує його в пул ліквідності. І всі за столом закивали, за єдиним винятком людини, яка поставила єдине розумне запитання — що взагалі означає ця фраза?
Плутанина цілком зрозуміла, оскільки кожне з цих слів було розтягнуто далеко за межі свого значення. Під «обладнанням» тут мається на увазі зовсім не металевий ящик на складі в Сибіру. Майнінг сьогодні не має нічого спільного ані з кайлами, ані з електрикою. Що ж до пулу ліквідності, якому й присвячена ця стаття, то він не рідкий і аж ніяк не схожий на басейн, який міг би стати в пригоді новачкові; натомість це одна з найбільш значущих і непомітно важливих інновацій у децентралізованих фінансах — система, що дозволяє незнайомцям торгувати один з одним без банків, брокерів чи книги ордерів, — і водночас джерело доходу для цілої тіньової економіки людей, які ніколи не пояснюють простими словами, чим вони займаються.
Оберімо менш популярний шлях і пояснімо все належним чином, поглянувши на ситуацію з трьох різних ракурсів, які рідко зводять воєдино: з погляду звичайної людини, яка вкладає туди свої заощадження; дивного чоловіка, чиї машини більше не виконують роботу, для якої призначалися; та людини, яка створила всю цю систему і тепер збирає ренту з них обох.
Слово, що означає занадто багато
Почнімо з термінологічної плутанини, адже вона показує, чому фраза мого друга звучить переконливо, хоча насправді позбавлена сенсу. На початку існування Bitcoin майнінг означав лише одне: комп'ютери змагаються у вирішенні завдань і отримують нові монети як винагороду. Цей термін уже тоді був метафорою — ніхто нічого не копав, — але це була точна метафора з єдиним значенням. Проте коли з'явився Ethereum зі стейкінгом, а потім DeFi із дохідним фермерством (yield farming), маркетингові команди отримали повну свободу дій. Буквально за кілька років майнінг став означати і видобуток монет на «залізі», і заробіток токенів на позиках, і надання ліквідності для торгівлі заради бонусних балів, а часом, у найбільш сумнівних куточках Telegram, — узагалі казна-що.
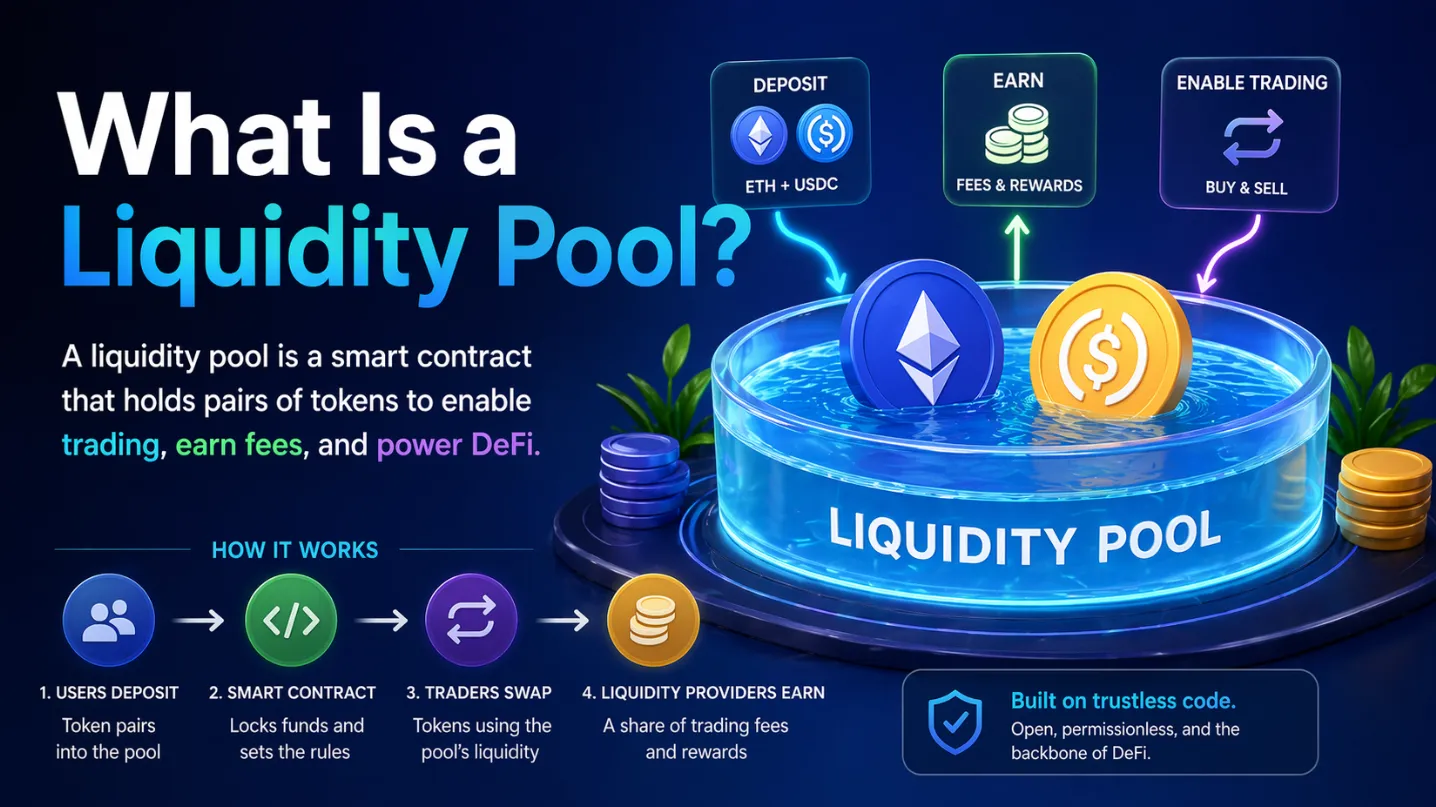
Практика, про яку говорив мій друг — майнінг ліквідності (liquidity mining), — знаходиться десь посередині цього списку. Сама концепція виглядає доволі елегантно. Традиційні біржі зводять покупців і продавців за допомогою книги ордерів: моя заявка на купівлю зіставляється з вашою заявкою на продаж, а посередник бере комісію за організацію угоди. Ця система спирається на біржу зі штатом працівників, серверами та ліцензією. Пул ліквідності замінює все це двома резервуарами токенів і одним арифметичним правилом. Замість зіставлення ордерів пул просто зберігає, наприклад, значний обсяг USDT і велику кількість іншого токена, і кожен, хто хоче обміняти один актив на інший, робить це безпосередньо через ці резервуари. Ціна коригується автоматично з кожною транзакцією за формулою зі шкільного курсу алгебри: вартість двох резервуарів завжди має зберігати постійне співвідношення. Якщо ви купуєте багато токенів за USDT, токен усередині пулу дорожчає; якщо продаєте багато — дешевшає. Немає книги ордерів, немає матчингового рушія і немає посередника — за важливим винятком самого пулу.
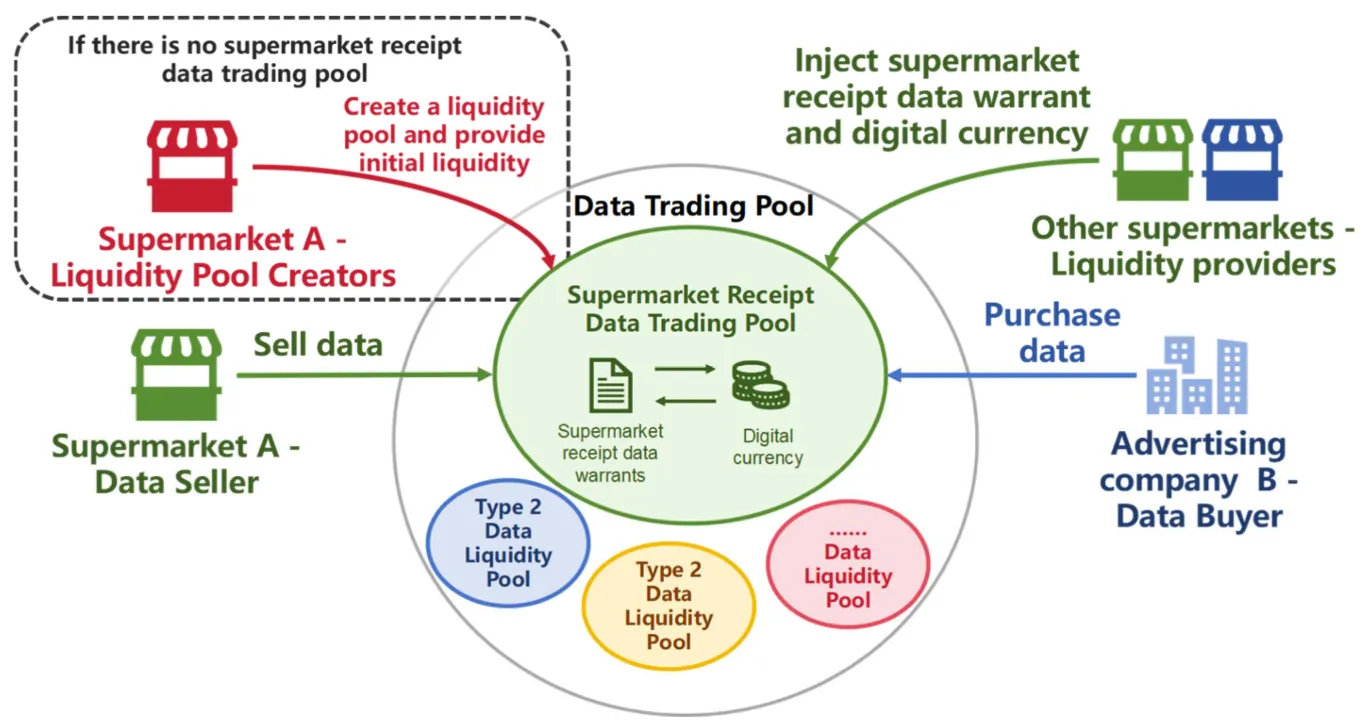
Але ось нюанс, завдяки якому все це взагалі працює: пули мають бути глибокими. Торговий майданчик із глибиною всього у двісті доларів буде миттєво знищений будь-ким, хто оперує реальними грошима, оскільки ціна коливатиметься з кожною угодою. Тому протоколи мають переконати незнайомців добровільно заблокувати свої заощадження — на мільярди доларів, — і для цього їм потрібна вагома причина. Ця причина полягає в тому, що пул стягує з кожного трейдера комісію, невеликий відсоток від кожного обміну (swap), а потім розподіляє її між усіма людьми, які надали гроші в пули. У цьому й полягає вся бізнес-модель постачальників ліквідності: ви нічого не майните; ви тримаєте пункт збору оплати на річці чужих торгових операцій. Коли протоколи хочуть залучити ліквідність швидше, ніж це можуть зробити лише комісії, вони додають другу виплату — бонус у вигляді щойно створених токенів. Саме цю бонусну схему й охрестили майнінгом ліквідності. Метафора прижилася, тому що звучала привабливо для всіх. Слово «майнери» викликало асоціації з важкою працею. Насправді ж у нових майнерів замість лопат — чиста арифметика.
Звичайний хлопець
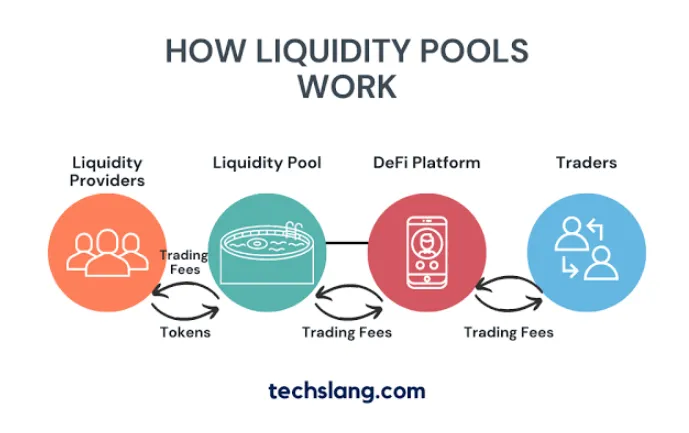
Погляньмо на першого з наших трьох героїв — назвімо його Деніс, — який цілком відповідає своєму образу: людина із зарплатою, невеликим криптопортфелем і звичкою дивитися YouTube. Деніс дізнається, що пара стейблкоїнів на децентралізованій біржі пропонує дохідність у десять чи двадцять відсотків річних буквально за нічогонероблення. Ідея, піднесена йому у відео з графіками впевненим спікером, полягає в тому, що він перестане бути гравцем і сам стане казино: кожна транзакція між USDT і нативним токеном мережі приносить комісію, і ця комісія належить йому.
Деніс вносить у пул суму, еквівалентну двом тисячам доларів, порівну розділивши її між USDT і волатильним токеном, оскільки пул вимагає однакової вартості обох активів. Натомість він отримує квитанцію у вигляді токена, що підтверджує його частку в пулах, і з цієї миті стає рантьє. Обміни проходять через його власність день і ніч, лічильник комісій поступово зростає. Перші кілька тижнів усе йде точно так, як обіцяли у відео: пасивний дохід, помітний до четвертого знака після коми, капає, поки він спить. Психологічно це саме те, чого ніколи не міг запропонувати традиційний інвестиційний ринок: він на власні очі бачить, як працюють гроші. Банки нараховують відсотки непомітно, щоквартально, абстрактно. Пул же виплачує все публічно, безперервно, з цифрами, які можна перевірити о другій годині ночі.
А потім Деніс дізнається — зазвичай у дуже витратний для себе спосіб — про зворотний бік медалі. Коли він робить депозит, пул зобов'язує його тримати половину коштів у волатильному токені. Якщо ціна цього токена зростає, формула пулу автоматично продає його частину, щоб збалансувати резервуари, а це означає, що його змусили продавати активи під час ралі без його відома. Якщо ціна падає, пул викуповує дешевшаючий актив протягом усього падіння. В обох випадках, коли приходить час виводити кошти, у Деніса зазвичай залишається менше, ніж було б, якби він просто тримав обидва активи і нічого не робив. Дохід від комісій має покривати цей розрив, а саме явище називається непостійними втратами (impermanent loss) — назва настільки позбавлена емоційного забарвлення, що її варто вважати тріумфом маркетингу, оскільки у всіх реальних випадках втрати цілком постійні. У підсумку реальний заробіток Деніса в пулі — це комісії мінус збитки від вимушеної торгівлі за формулою. Іноді ця різниця плюсова; в інших випадках він може провести цілий рік у ролі грального дому лише для того, щоб виявити, що казино програло гравцям.
Людина з непотрібними машинами
Другий герой володіє дійсно незвичним обладнанням, і його шлях у пули виявився найдивовижнішим серед усіх трьох. Назвімо його Аарон. Донедавна Аарон керував невеликою майнінг-фермою — чималою кількістю машин у переобладнаному гаражі, які знаходили хеш-рішення, характерні для класичного майнінгу. Проте економіка цього процесу зазнала краху: складність зросла, винагороди за планом скоротилися вдвічі, і одного дня обладнання почало приносити менше, ніж коштувала електрика для його живлення. У результаті він залишився з технікою на кілька сотень тисяч доларів, створеною спеціально під завдання, яке перестало існувати.
Але згодом він зрозумів, що його справжнім активом ніколи й не були самі машини; ним був операційний досвід людини, яка роками підтримувала безперервну роботу апаратного забезпечення: навички забезпечення аптайму, моніторингу витрат, аналізу збоїв і та жорстка компетентність, яка притаманна операторам дата-центрів. У новій економіці цей набір навичок виявився набагато ціннішим за будь-яке конкретне «залізо». Аарон позбувся машин, придбав сервери і переорієнтував їх із розгадування хешів на ринки. Навколо пулів ліквідності сформувався цілий професійний клас таких людей: замість рантьє вони стали торговцями, які запускають автоматизовані програми, що відстежують ціни в пулах на різних майданчиках і заробляють на крихітних розбіжностях у частки відсотка. Щойно пул Деніса відхиляється від ціни на великій біржі, бот на кшталт софту Аарона миттєво купує на одному боці та продає на іншому, вирівнюючи пул і фіксуючи гарантовану маржу. Його дохід буквально є платою за підтримання точності пулів.
Саме тут термінологія автоматизації розкриває свою реальну суть. Робота на такому рівні не має нічого спільного з кліканням по кнопках; це код, що взаємодіє безпосередньо з блокчейнами — підключення через TRON API, яке виконує стратегії на швидкості машин, автоматизація в TRON, що ребалансує позиції та збирає винагороди за графіками, за якими жодна людина не змогла б стежити вручну. Аарон, колишній майнер, відразу розуміє характер цієї роботи. Хоча машини змінилися, а витрати на електрику перетворилися на комісії мережі, його бізнес залишився тим самим: тримати під контролем інфраструктурний шар, продавати безперебійну роботу і дозволяти всім іншим торгувати поверх його потужностей. Якщо раніше він карбував гроші, то тепер бере з людей плату за можливість їх переміщувати.
Практична деталь допомагає зрозуміти суть його підходу. У мережі TRON, де зосереджена значна частина транзакцій зі стейблкоїнами, кожна така автоматизована дія — будь-яке ребалансування чи клейм нагород — споживає ресурси Energy та Bandwidth. Якщо врахувати масштаби цієї активності, ці витрати стають фактором, що визначає виживання стратегії. Ось чому досвідчені оператори ставляться до управління ресурсами так само, як до контрактів на електроенергію: через гуртове делегування, поповнення за розкладом і оптимізацію тарифів. Базові умови колишнього майнінгу — доступ до дешевої енергії у великих обсягах — практично не змінилися і в його новому втіленні.
Архітектор
Є й третя сторона — людина, від якої залежать як Деніс, так і Аарон, хоча жоден із них ніколи її не бачив; назвімо її архітектором, тобто засновником протоколу, командою, яка розгорнула смартконтракт пулу і написала формулу. Саме вона робить цей дохід можливим, і зрозуміти архітектора — означає усвідомити малоприємне джерело походження всієї дохідності пулів ліквідності.
Справжнє пояснення того, звідки беруться гроші, складається з трьох елементів. Перший — це реальний виторг: торгові комісії, які сплачують користувачі за обмін токенів, подібно до того, як платні автобани фінансуються дорожніми зборами. Другий — субсидії: коли новому протоколу потрібна ліквідність ще до того, як він завоював довіру аудиторії, він випускає власні токени і роздає їх постачальникам ліквідності — маркетинговий бюджет під виглядом майнінгових винагород, який у підсумку оплачують ті, хто пізніше ці токени купує. Третій, найбільш гіркий факт: протягом тривалого часу за недобросовісних умов дохідність деяких пулів — це просто гроші, внесені новими користувачами, які подаються як прибуток. Архітектура системи не здатна побачити різницю. Формула лише розподіляє кошти, які надходять, абсолютно нейтрально й без будь-яких оціночних суджень.
Мотивація архітектора заслуговує на окрему увагу, оскільки вона аж ніяк не збігається з інтересами вкладників. Він заробляє на зростанні протоколу: чим більше пулів, більше обсягів і більше токенів в обігу. Він не отримує зиску від прибутковості позиції Деніса і нічого не втрачає, якщо вона йде в мінус. Ринковий ризик несе виключно постачальник ліквідності, а не протокол. Це не обов'язково шахрайство — так просто влаштована система, — але це пояснює типовий сценарій: протоколи пропонують усе вищі емісії для залучення дедалі більших обсягів ліквідності, вкладники женуться за гучними цифрами APY, і це триває доти, доки субсидії не вичерпуються. Тоді дохідність різко обвалюється, а останні вкладники усвідомлюють, що вони весь цей час були продуктом. Ті архітектори, які залишаються на ринку надовго, розглядають емісію лише як тимчасовий інструмент для швидкого старту, а комісії — як реальне джерело прибутку; ті ж, хто цього не розуміє, фактично ведуть рекламну кампанію за рахунок власних акціонерів.
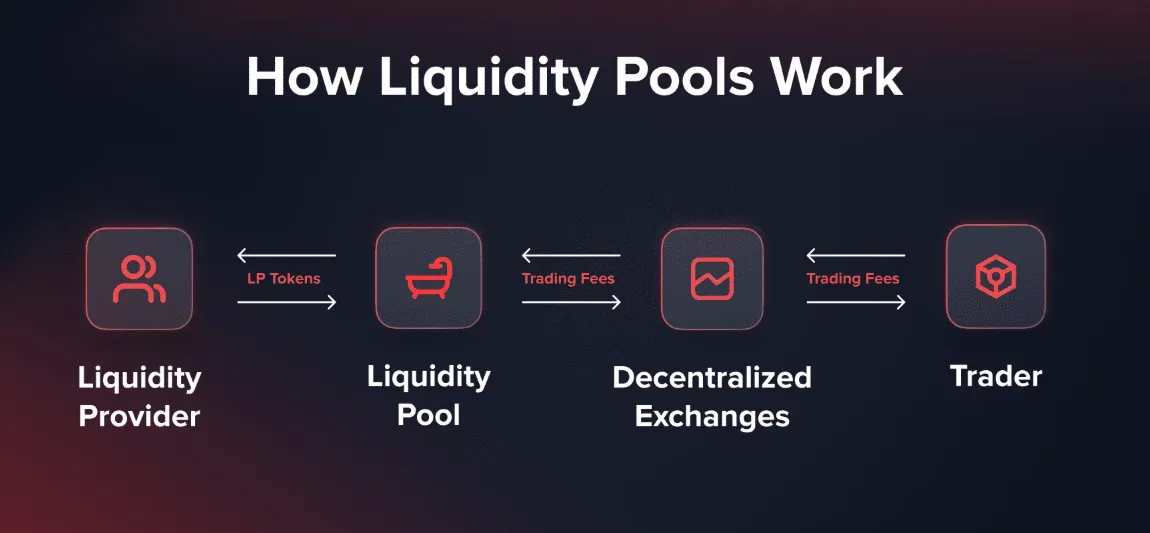
Варто зупинитися і подумати, наскільки ця конструкція незвична в порівнянні з усіма попередніми фінансовими моделями. У старій системі людина, яка надавала капітал ринку — наприклад, розміщуючи гроші в банку чи відкриваючи маржинальний рахунок у брокера, — взаємодіяла з організацією, яка мала зобов'язання, проходила аудити і несла відповідальність у разі проблем. Тепер же інституцію замінила формула, зобов'язання — код, а відповідальність — гілка обговорень на форумі. Проте ця система продовжує оперувати обсягами, які значно перевищують показники середніх національних фондових бірж, і причиною тому є величезна армія звичайних вкладників: учителі з Лісабона, студенти з Джакарти та Деніс зі своїми двома тисячами доларів. Самі того не усвідомлюючи, вони виконують функцію маркетмейкерів минулого століття — готові здійснювати угоди з будь-ким у будь-який момент і брати на себе ризик утримання активів, причому роблять це за частку комісій, яку інституції вважали б сміховинною, оскільки їхньою альтернативою було б не заробити взагалі нічого. Пули не створили нового типу інвесторів; вони зрозуміли, що величезна кількість людей уже була інвесторами в усьому, крім статусу, і просто відкрили їм доступ.
Наскільки важливі пасивні інвестори в цій системі? Набагато важливіші, ніж вони самі про себе думають. Вони не просто отримують дохід — вони утворюють саму інфраструктуру, виступаючи маркетмейкерами ринку, забезпечуючи глибину, на якій тримається кожна децентралізована угода, і гарантуючи, що обмін недільного ранку в країні, де не працюють банки, відбудеться за адекватною ціною. Усі серйозні гравці системи — чи то боти Аарона, чи то протоколи архітекторів — спираються на капітал, акумульований такими людьми, як Деніс. Цей взаємозв'язок залишається симбіотичним рівно доти, доки не втручається ризик, який і проводить межу між успіхом та втратами.
Діра в підлозі
Оскільки ризики цілком реальні, хоча індустрія завжди ховає їх під дрібним шрифтом, почнімо з тих, що вже траплялися: непостійні втрати поступово з'їдають дохід від комісій у кожного, хто зайшов у пару волатильних активів. Далі — більше. Смартконтракти побудовані на коді, який утримує колосальні суми, а код містить баги — мільярди доларів уже були виведені з пулів через експлойти, спричинені звичайною логічною помилкою, яку хтось не помітив. Схеми rug pull спираються на пули, які від самого початку проектувалися зі злим умислом, де архітектор — не фаундер, а втікач, а єдина мета токена — стати неможливим для продажу в призначений момент. Маніпуляції з оракулами дають зловмисникам змогу спотворювати ціни для формули. Стейблкоїни втрачають прив'язку. З'являються регулятори. Кожен із цих ризиків має власну структуру, своїх жертв і власне кладовище обговорень, де користувачі розповідають інтернету, як їхні заощадження перетворилися на ліквідність для чийогось виходу.
Що б там не казали, нагорода виглядає по-справжньому спокусливо — і в цьому якраз проблема. Комісії на провідних валютних парах дійсно забезпечували стабільну довгострокову двозначну дохідність для тих, хто мав терпіння. Система працює. У деяких випадках інфраструктура існує вже понад десять років, вона перевірена часом і детально досліджена. Проте психологічний ефект діє виключно в один бік: щойно ви підключаєте гаманець, річна дохідність демонструється великими, привабливими цифрами, тоді як ризики розписані у величезних абзацах юридичною англійською та дбайливо заховані. Денісу ніхто не показує симулятор непостійних втрат перед тим, як він внесе гроші; замість цього інтерфейс підсвічує прибутковість. Решту роблять страх втрат, упередження виживання та звичайна людська нездатність тверезо оцінювати ймовірність рідкісних подій. Пулу немає потреби обманювати; достатньо просто дозволити оптимізму самому зробити розрахунки.
Є й тонше пояснення того, чому ризики залишаються недооціненими, і воно пов'язане з тим, кого заведено звеличувати в екосистемі. Найбільшого розголосу набувають історії переможців — наприклад, першого постачальника, який перетворив скромний депозит на капітал, що змінив життя, або фармера, який натрапив на аірдроп вартістю в автомобіль. Історії про збитки — жахливий контент. У більшості випадків людина, чий депозит було вкрадено через rug pull, не має власної аудиторії та бажання публічно розбирати свої промахи, тому публічний простір нагадує ретельно підібрану галерею тих, хто вижив. Новачки орієнтуються за картою місцевості, складеною вцілілими, — картою, з якої завбачливо прибрали всі болота. Ані пулу, ані протоколу, ані архітектору не вигідно виправляти цю карту. Коли ж її врешті виправляють, це відбувається особисто, високою ціною і завжди занадто пізно, щоб принести користь комусь, окрім того, хто за це виправлення заплатив.
Позиція, до якої приходить більшість тих, хто залишається в індустрії, — це свого роду тверезе прийняття реальності. Сприймайте пули як інструмент, а не як філософію: обирайте глибокі та нудні пари; пам'ятайте, що рекламований yield — це лише орієнтир, а значення має лише чистий дохід після врахування супутніх витрат; виходьте з припущення, що кожен контракт може дати збій, і формуйте позиції з огляду на це; і завжди пам'ятайте: на ринку, де кожен намагається продати вам стратегію, людина, яка детально описує ризики, зазвичай єдина, хто не намагається вас ошукати.
Варто завершити думкою про буденну, не надто яскраву компетентність, адже саме з нею мають справу справжні професіонали. Управляючи великими обсягами коштів у пулах, швидко розумієш: результат рідко залежить виключно від стратегії — усе вирішують операційні процеси. У мережі TRON це нудне, але життєво необхідне завдання з управління ресурсами Energy та Bandwidth: постійний контроль балансів, делегування за графіком та забезпечення безперебійної роботи автоматизованих стратегій, щоб чергова ребалансировка не зависла на півдорозі через брак ресурсів.
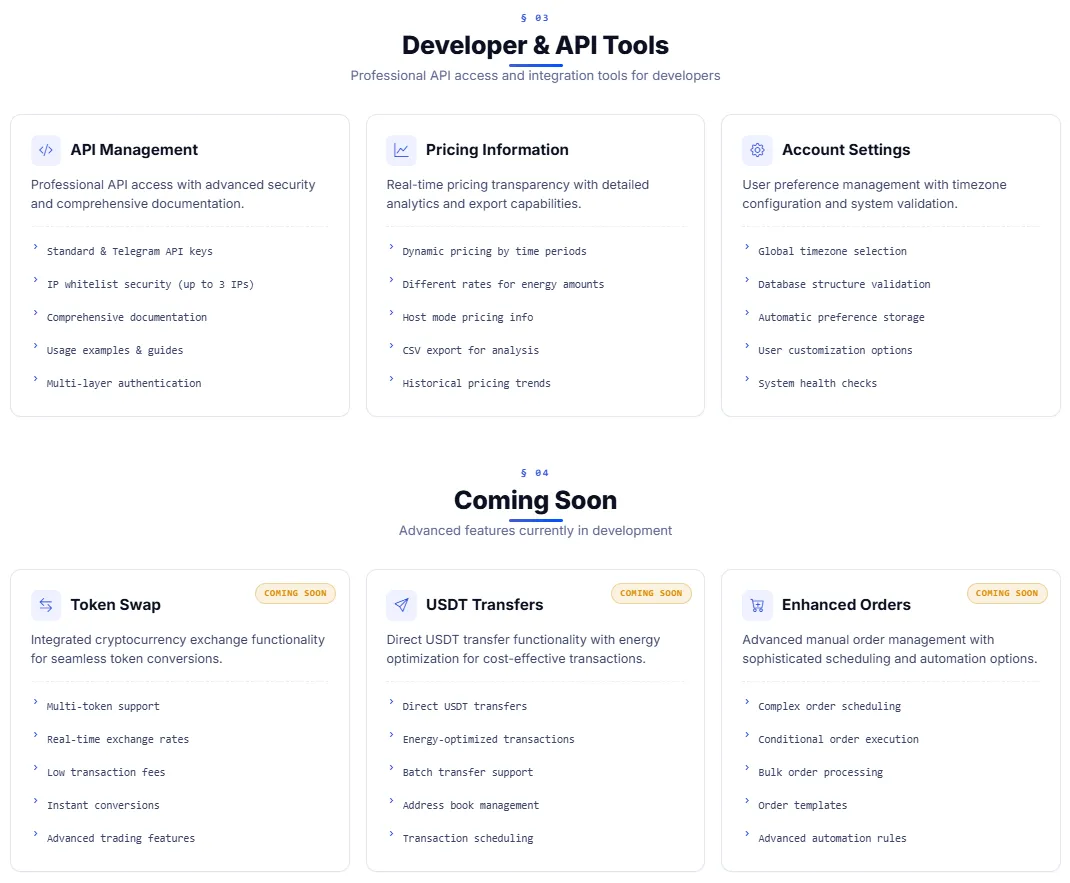
Саме для спрощення цих операційних завдань і створено Netts Workspace — професійний дашборд, який у режимі Smart Mode автоматично делегує Energy за тригером балансу або за розкладом, у Host Mode забезпечує безперервне живлення активних адрес у 24-годинних циклах, інструмент AML Check перевіряє контрагентів через Elliptic перед кожною взаємодією, а TRON API з білими списками IP-адрес дозволяє підключати власну автоматизацію до всіх цих функцій — включно із замовленнями до 3 мільйонів Energy, контролем витрат і аналітикою. Пули ліквідності продовжать обіцяти золоті гори; завдання Workspace куди скромніше — гарантувати, що все працює як годинник. Як і в традиційній економіці, ті, хто без зайвого шуму підтримує роботу інфраструктури, зазвичай переживають усіх мисливців за швидким прибутком.