Salário em Stablecoins: A Ascensão de Ser Pago em Dólares Digitais
Receber pagamentos em USDT na rede TRON: o problema da confiança, impostos, a carteira de vidro, taxas de saque e a rotina de segurança por trás dos salários em stablecoins.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog

Conteúdo
A proposta de emprego era perfeitamente comum em todos os sentidos, exceto pela quarta linha sobre o pagamento. Tratava-se de trabalho remoto de design, uma startup com um produto plausível e um fundador que dominava a linguagem do LinkedIn, além de um salário que não estava especificado em dólares por mês, mas sim em USDT, enviado na rede TRON no primeiro dia de cada mês para um endereço de carteira que ela mesma poderia escolher. Mara leu essa linha três vezes. Embora já tivesse sido paga por clientes do exterior antes, ela precisava caçar faturas por meio de bancos que a tratavam como um risco de conformidade e esperar durante bloqueios de transferências que consumiam seus finais de semana. Em teoria, as stablecoins instantâneas pareciam oferecer liberdade, exatamente como tudo o mais prometia no papel.
A sequência que veio a seguir — mergulhar em vários temas de pesquisa, passar por uma crise fiscal, anotar a seed phrase no papel, escondê-la e depois escondê-la ainda melhor, além de acompanhar a primeira transação com a mesma tensão de quem assiste a um pouso na Lua — está se tornando rapidamente uma das experiências de trabalho definidoras desta década. Isso porque milhares de empresas atualmente pagam os salários de seus funcionários em stablecoins, e milhões de profissionais — desde desenvolvedores na Argentina até analistas de suporte nas Filipinas e freelancers na Europa — os recebem. O dinheiro é real, assim como os problemas, embora quase nenhum deles seja o que as pessoas esperam.
Uma Oferta de Emprego com um Pagamento Estranho
Antes de tudo, vamos analisar o contexto, pois ele lança luz sobre o restante da questão. Na situação de Mara, o empregador não era uma empresa de criptomoedas; esse é o detalhe que as pessoas costumam ignorar — a folha de pagamento em stablecoins migrou gradualmente para fora do setor onde surgiu. Começou na área onde os problemas eram mais graves, especificamente quando equipes remotas contratam em diferentes países e onde o sistema bancário pode demorar semanas, enquanto a inflação da moeda local elimina aumentos salariais da noite para o dia. Um engenheiro trabalhando em um país cujo peso está em colapso não vê um aumento anual de 3%; em vez disso, precisa correr contra o tempo entre o dia do pagamento e a taxa de câmbio. Para ele, um dólar digital não é mera especulação; é o primeiro contracheque em muito tempo que não perde valor enquanto está a caminho.
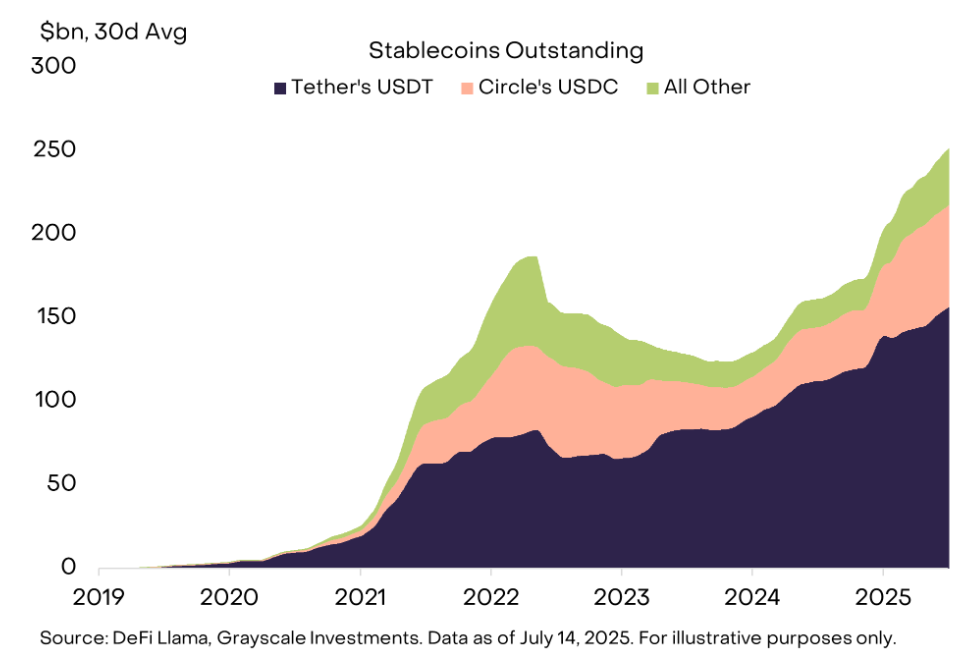
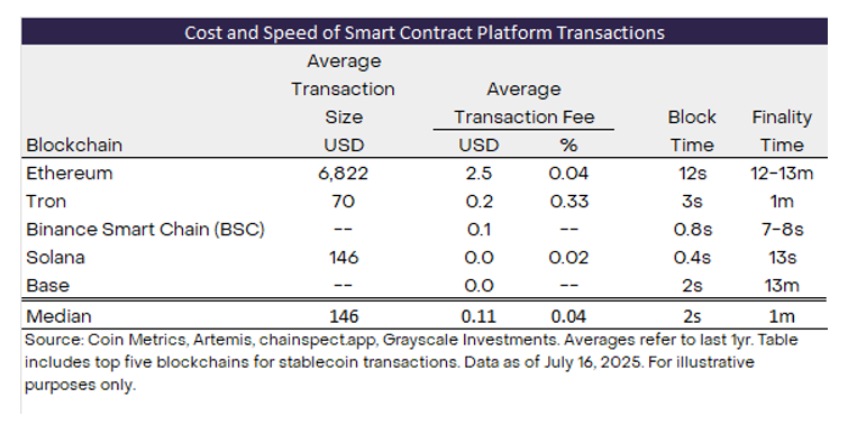
O token em questão é o USDT, uma stablecoin atrelada ao dólar cuja capitalização de mercado supera a das reservas cambiais oficiais da maioria das nações europeias, e TRON é a rede na qual a esmagadora maioria desse volume é transferida de pessoa para pessoa todos os dias. Os reguladores fizeram o melhor que puderam com a aprovação nos Estados Unidos de sua primeira lei federal autêntica sobre stablecoins em 2025, enquanto a Europa também estabeleceu sua própria estrutura, de modo que os tokens substituíram aos poucos sua antiga reputação de ativos não regulamentados pela de parte da infraestrutura financeira regulada. O empregador de Mara escolheu esse método pelo motivo mais óbvio de todos: um pagamento de salário que custa apenas alguns centavos e é liquidado em segundos é muito melhor do que uma transferência internacional via wire transfer que custa cinquenta dólares e leva cinco dias. Não havia nenhuma ideologia por trás da decisão; era pura praticidade.
É exatamente nos meandros técnicos e operacionais que as dificuldades surgem pela primeira vez, já que os colaboradores precisam passar por um curso intensivo que ninguém pediu para fazer. E esse curso começa com uma série de novos termos de vocabulário.
Um Muro de Palavras Desconhecidas
Se você perguntar a um grupo comum de adultos trabalhadores o que é o PayPal, eles saberão imediatamente; mas se perguntar o que é TRON ou o que significa receber o salário em USDT, a sala se encherá de olhares desconfiados e de ombros encolhidos. Esse abismo de compreensão não é irrelevante — trata-se, na verdade, do primeiro grande obstáculo de todo esse sistema, e acaba sendo muito maior do que parece. Uma pessoa contratada que nunca lidou com criptomoedas não carece apenas de conhecimento; falta-lhe a capacidade de avaliar se a oferta é legítima, e de modo geral as pessoas costumam considerar pouco confiável aquilo que não sabem explicar.
A emoção sentida ao receber o primeiro pagamento merece registro pelo fato de ter sido, no fim das contas, bastante monótona. O dinheiro caiu em sua carteira em cerca de três segundos. Para garantir, ela verificou o explorador de blocos quatro vezes, olhou para o saldo apresentado em uma moeda que só existe em linhas de código e teve a mesma estranha sensação de vertigem que quase todas as pessoas sentem ao receber um salário em cripto pela primeira vez: este é o dinheiro do meu aluguel e ele está flutuando a céu aberto. Nenhum banco o guardava, nenhum aplicativo conhecido o retinha, e a única coisa que impedia esse saldo de desaparecer era uma sequência de palavras que ela nunca havia guardado em lugar algum antes. A velocidade era real, a liberdade era autêntica. Para comemorar, ela não fez absolutamente nada durante dois dias — uma atitude bem mais sensata do que a da maioria das pessoas ao terem seu primeiro contato com a autocustódia.
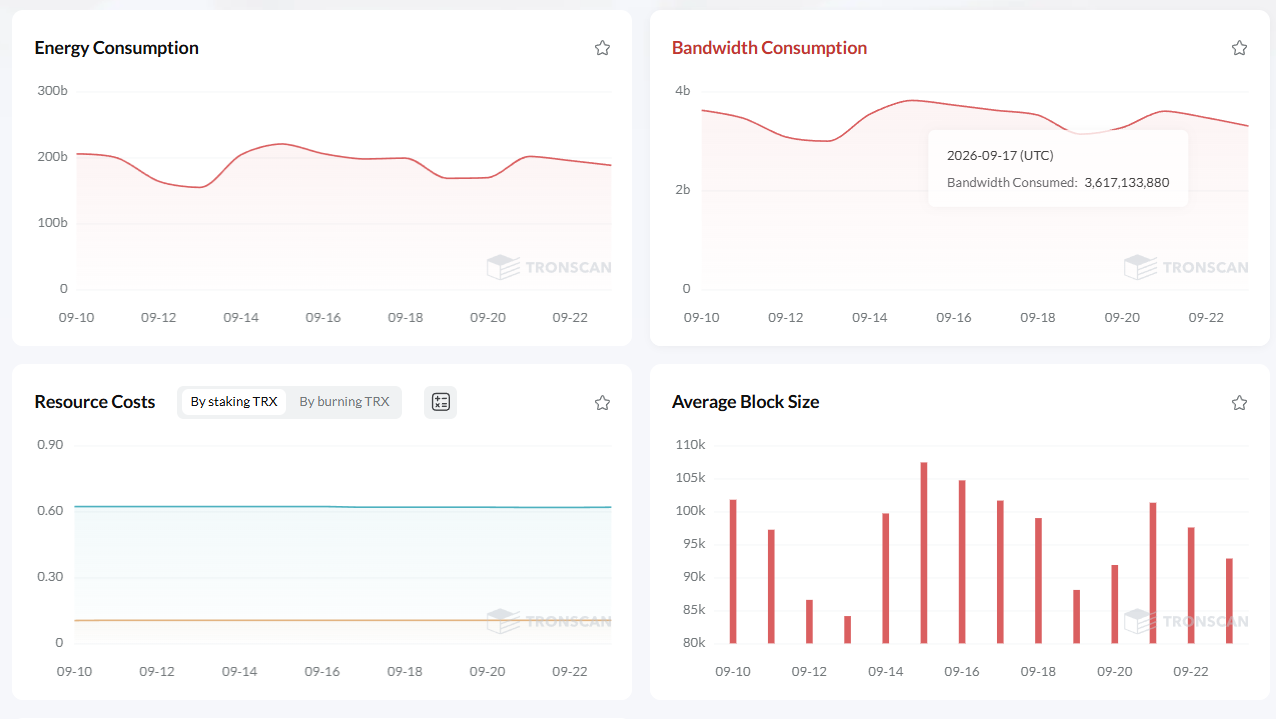
O fato de isso ser explicado com termos tão técnicos torna a situação ainda mais confusa. Os recursos computacionais que as transações na rede TRON utilizam são Energy e Bandwidth — Energy é necessária para ações com smart contracts, como a transferência de USDT, e Bandwidth é usada para os bytes brutos da transação. Fazer staking envolve bloquear TRX para obter esses recursos. Existe também um mercado de aluguel no qual você pode obter TRON Energy de provedores que delegaram parte dos seus próprios recursos, já que o custo do aluguel é apenas uma fração do que a rede cobraria se você simplesmente queimasse TRX em cada transferência. Se você explicar isso a um novo colaborador durante a primeira semana, verá o impacto imediato: a frase "nós pagamos em dólares, mas os dólares transitam em uma blockchain onde você precisa gerenciar o gas, que pode comprar, alugar ou fazer staking, e os preços flutuam" soa, para uma pessoa comum, idêntica ao roteiro de um golpe. Parece exatamente o tipo de coisa que um fraudador diria, pois a complexidade transita naturalmente tanto pela inovação genuína quanto pelas fraudes.
Quem tem motivação segue em frente. O checklist que Mara montou consultando vários fóruns, a documentação oficial e um amigo particularmente paciente ficou mais ou menos assim:
1. Criar uma carteira, anotar a seed phrase em um papel, guardá-la em um lugar à prova de incêndios e, sob hipótese alguma, jamais digitá-la em qualquer site.
2. Entender que o salário será recebido em USDT na rede TRON, de modo que é necessário aprender o suficiente sobre Energy e Bandwidth para movimentar esses fundos sem ter de pagar taxas de gas na rede TRON equivalentes a um resgate.
3. Mapear as implicações fiscais — e é aqui que a verdadeira dor de cabeça começa, pois o salário pago em stablecoins continua sendo considerado salário e deve ser tributado pelo valor equivalente no dia em que é recebido, ficando o colaborador responsável pelo próprio controle de registros.
4. Decidir onde o dinheiro ficará guardado — na exchange, pronto para ser convertido, ou em custódia própria, assumindo total responsabilidade por ele.
Cada item traz sua própria lição. A seed phrase é uma sequência de doze ou vinte e quatro palavras que personifica o próprio dinheiro — se você a perder, seu salário se foi de uma forma que suporte técnico algum conseguirá recuperar; se ela vazar, seu pagamento desaparecerá de um jeito que nenhum banco jamais autorizaria. A decisão sobre a autocustódia é, na realidade, um dilema filosófico disfarçado de técnico: ou você mantém seus fundos em uma exchange e aceita que uma empresa atue entre você e seu patrimônio, ou guarda as próprias chaves e assume que não há nenhuma empresa como retaguarda. No sistema financeiro tradicional, esses riscos eram terceirizados para instituições; a folha de pagamento em cripto devolve esses riscos ao indivíduo — e cobra por esse privilégio com liquidações mais rápidas.
A Confiança é uma Via de Mão Dupla
Vejamos a perspectiva oposta, já que o lado do empregador é igualmente delicado. Praticamente todos os fundadores que introduziram remunerações em stablecoins já viram candidatos altamente qualificados reagirem com apreensão. Essa reação nada tem a ver com o dinheiro em si, mas sim com o reconhecimento de padrões: como pagamentos em cripto já foram o golpe final em inúmeras fraudes, oferecê-los de boa-fé traz um sentimento parecido com o de comparecer a um primeiro encontro carregando um envelope pardo cheio de dinheiro vivo. O empregador sabe de sua própria honestidade, mas a pessoa candidata só sabe que métodos de pagamento fora do padrão costumam trazer problemas, e ela está coberta de razão ao pensar assim — essa regra empírica já livrou muita gente de perder economias inteiras.
Dessa forma, o empregador que age com boas intenções se depara com um desafio de comunicação muito mais do que técnico. As empresas que operam folhas de pagamento com stablecoins costumam oferecer isso como uma alternativa facultativa, e não como uma imposição, acompanhada de documentação idêntica à tradicional — contratos formais, faturas e holerites, exatamente a rotina documental esperada em um emprego normal. O gesto tem mais peso do que a papelada em si. Tudo o que o candidato precisa enxergar é que o empregador levou suas preocupações a sério — temores de que o arranjo sirva para evasão fiscal, sonegação de direitos trabalhistas ou para desaparecer subitamente no meio do mês sem deixar rastros para um advogado acionar.
E, sendo bem direto, é exatamente isso que pode acontecer. As características que tornam os pagamentos em stablecoins tão convenientes — ausência de bancos ou intermediários, liquidação imediata e mínimo rastro de papéis — também os tornam suscetíveis a abusos. No pior cenário, um trabalhador remunerado informalmente em USDT não terá vínculo empregatício formal, nenhuma proteção legal e nenhuma via de recurso. Este é o lado de dois gumes que quase nunca é divulgado: o acordo só é tão confiável quanto a outra parte envolvida, e é exatamente a tecnologia que remove as salvaguardas tradicionais. O empregador de Mara era idôneo, mas o de outra pessoa pode não ser. A habilidade posta à prova em cada pagamento com stablecoins é a antiga arte de avaliar o caráter das pessoas — a blockchain apenas removeu parte da rede de proteção por trás desse julgamento.
O Leão do Fisco e a Carteira de Vidro
Chegamos agora a dois incômodos que até mesmo colaboradores adeptos das criptomoedas tendem a subestimar. O primeiro deles é a autoridade tributária. Embora seja inteiramente legal na maioria das jurisdições receber salário em stablecoins e esse rendimento seja tributável em qualquer lugar, sua operação na prática é pouco amigável ao cotidiano: cada depósito conta como renda com base na cotação daquele exato dia, e se o valor de mercado variar, converter USDT para dólares ou euros posteriormente pode gerar um segundo evento tributável sobre ganhos de capital. A postura mais prudente exige o uso de planilhas detalhadas, registros com data e hora e relatórios de transações exportados — uma tarefa que recai inteiramente sobre o trabalhador, já que plataformas de folha de pagamento que automatizam esse processo ainda são raras. Há também um efeito psicológico que precisa ser admitido: uma conta bancária que recebe o mesmo salário todos os meses permanece fora do radar. Uma carteira que recebe aportes regulares em USDT, por outro lado, desenha um padrão evidente, e padrões atraem olhares. Atualmente, quando um auditor fiscal detecta movimentações em criptomoedas, não assume automaticamente que se trata de alguém trabalhando em home office; ainda existe uma associação automática que vincula criptoativos a algo merecedor de investigação minuciosa, e cabe a quem recebe o salário fornecer explicações claras e satisfatórias, não ao sistema que tornou esse processo atípico.
O segundo motivo de desconforto costuma ser ignorado pelos entusiastas: a blockchain é pública, e permanece pública em seu aspecto estrutural. Seu empregador saberá qual é o seu endereço, e a transação do pagamento fica visível para quem quiser verificar — o valor exato do salário, a data precisa, a carteira de destino e todos os passos que esse dinheiro dará a seguir. Seus colegas podem ver quanto você ganha e, em tese, até o proprietário do seu imóvel conseguirá rastrear os pagamentos do aluguel até uma carteira cujo histórico completo pode ser consultado com uma única busca. Passamos um século inteiro construindo o sigilo bancário baseado na discrição institucional — com bancos concordando em não expor os depósitos de seus clientes — e as remunerações em stablecoins trazem a transparência radical como padrão. Para alguns profissionais, isso soa como libertação: sem contas congeladas e sem intermediários de pagamento julgando se a sua área de atuação é respeitável ou não. Para outros, contudo, trata-se da constatação progressiva de que agora recebem seu sustento em praça pública, e que qualquer pessoa pode estar na plateia.
Existe um meio-termo que a maioria adota sem grandes dilemas; grande parte dos trabalhadores converte rapidamente os valores recebidos, sacando USDT off-chain direto para uma conta bancária e deixando a visibilidade para trás. Isso nos conduz ao último desafio prático — a saída para o dinheiro fiduciário —, e a saída tem suas próprias armadilhas.
Protegendo o Próprio Cofre
O momento da conversão em moeda fiduciária é onde a teoria se choca contra as taxas. O caminho mais direto é usar uma grande exchange: depositar USDT, vender os ativos por dólares ou euros e em seguida transferir o saldo para a conta bancária, simples assim. Na prática, no entanto, as taxas se acumulam em camadas — há taxas de negociação que variam bruscamente de uma plataforma para outra, custos de saque bancário, o spread embutido na cotação de conversão e, em certas situações, o banco de destino faz perguntas diretas sobre a origem daqueles fundos. Quem trabalha na área aprende na prática a olhar para o montante líquido final em vez da taxa anunciada, já que a diferença entre os dois é onde as plataformas abocanham fatias graduais do salário. Outros preferem evitar as exchanges por completo, recorrendo a transações peer-to-peer ou serviços locais, trocando taxas percentuais pelo risco de contraparte. Não existe uma rota de saída perfeita. Há apenas a escolha consciente de qual inconveniente você prefere encarar.
Por baixo de tudo isso roda uma rotina simples, imposta pela dinâmica funcional dos pagamentos em stablecoins. Ao transferir seu próprio dinheiro para uma exchange ou para uma carteira fria de poupança, você precisa pagar taxas de gas na rede TRON, e quem está chegando ao ecossistema costuma gastar TRX a cada transação com base nas tarifas padrão da rede, sem saber que pode recarregar sua TRON Energy usando serviços de aluguel por apenas uma fração dos custos habituais, ou que vale a pena comparar os provedores existentes, visto que há uma concorrência real de preços no mercado de Energy delegada. Receber salário mensalmente significa realizar transferências todos os meses, e a diferença contínua entre desembolsar alguns dólares ou míseros centavos acumula-se com o tempo, tornando-se uma taxa oculta anual cobrada por desconhecer o aluguel de Energy. Embora seja a parte menos glamorosa de toda essa engrenagem, é o aspecto que separa claramente os que dominam o sistema daqueles que apenas o toleram.
Paralelamente, a segurança se torna uma rotina capaz de chocar um correntista de vinte anos atrás. A hot wallet, que recebe os pagamentos, fica exposta por definição — conectada à internet e a apenas um clique de phishing da ruína. Por conta disso, a regra de ouro recomenda segmentar os recursos: manter o dinheiro de uso corrente na hot wallet, enviar as reservas para uma hardware wallet que nunca acessou um navegador web e desconfiar de qualquer mensagem direta, qualquer airdrop e qualquer 'agente de suporte' em canais do Telegram até que se comprove sua legitimidade. O próprio profissional assume agora as funções do departamento de segurança. Não há golpes clássicos de contracheques falsificados — mas um único dígito errado no endereço ou uma assinatura descuidada em um contrato malicioso podem causar um estrago irreparável, muito pior do que qualquer cheque sem fundos do passado. Alguns acham essa realidade aterrorizante e devolvem o salário ao sistema bancário no mesmo instante; outros descrevem a experiência sem rodeios, e sem qualquer ironia, como a primeira vez em que foram donos de fato do próprio dinheiro. As duas leituras derivam da mesmíssima realidade, apenas vistas de ângulos diferentes.
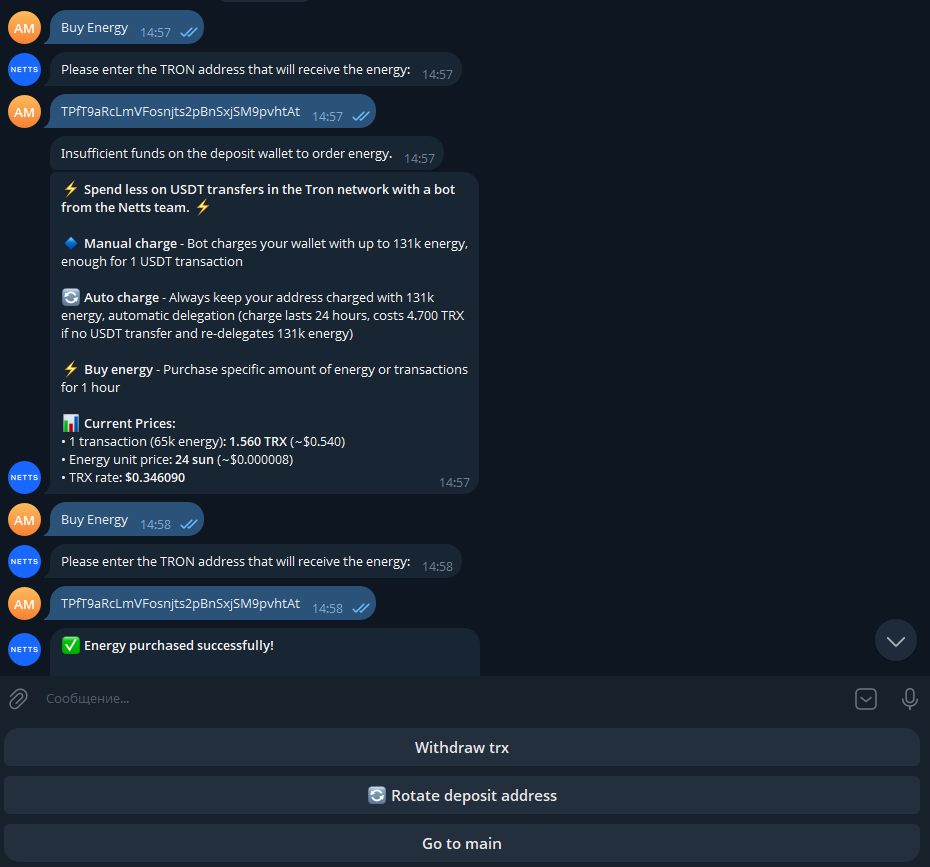
Isso nos conduz ao desfecho natural dessa trajetória e às ferramentas capazes de tornar essa rotina indolor. O Netts Energy Charge Bot é exatamente o que a descrição promete: um bot que recarrega sua carteira com a Energy necessária para realizar transferências de USDT — até 131k de Energy nas operações mais pesadas ou uma recarga de 65k, suficiente para uma transação básica envolvendo poucos dólares — junto com uma funcionalidade de recarga automática que mantém seu endereço totalmente abastecido 24 horas por dia a um custo diário fixo, para que quem recebe salário não queime TRX à toa nem precise se preocupar com gas no dia do pagamento. Para quem ganha em USDT na rede TRON, a ferramenta zera a curva de aprendizado final com apenas um toque: basta configurar uma única vez e cada transferência mensal — bem como os envios seguintes para exchanges — será processada automaticamente com os melhores preços disponíveis de TRON Energy, sem necessidade de queimar TRX, sem pesquisas exaustivas e sem precisar ler outro artigo como este. A jornada de Mara termina onde histórias desse tipo deveriam terminar: seu pagamento entra em segundos, quase não custa nada para ser movimentado, pertence exclusivamente a ela — e, contanto que mantenha sua seed phrase bem guardada e sua planilha fiscal em dia, não causa dor de cabeça a ninguém nem deixa margem para que abusem de sua confiança. Esse é o panorama. O sistema bancário tradicional levou um século para amadurecer, e este novo modelo demandará uma geração inteira para se consolidar por completo. Mas a direção dessa transformação não deixa mais nenhuma dúvida.