Crypto et mathématiques : est-il possible de battre le marché ?
Jim Simons a démontré que les mathématiques permettent de déceler des avantages sur le marché — aujourd'hui, les quants transposent ces idées aux données on-chain, à des modèles et à des limites où aucune formule ne garantit la victoire.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
L'histoire de Jim Simons n'est pas celle d'un simple gestionnaire de fonds, bien qu'il soit l'un des plus prospères au monde. C'est le récit d'un homme qui a scruté le monde grouillant et instable de Wall Street et y a vu, non pas le chaos, mais l'ordre — un ordre mathématique sous la forme de modèles mystérieux et magnifiques. Simons, mathématicien de renom et ancien briseur de codes de la NSA, avait fondé le hedge fund Renaissance Technologies en 1982.
Son fonds phare, le très secret Medallion Fund, allait plus tard s'imposer comme le plus lucratif de l'histoire, générant des rendements annuels moyens phénoménaux de plus de 60 % pendant trois décennies. Alors que d'autres se fiaient à leur intuition, à leur instinct et aux analyses classiques, Simons et son armée de docteurs en mathématiques, en physique et en statistiques ne faisaient confiance qu'à deux choses : les données elles-mêmes — ces murmures électroniques de Wall Street répliqués sur leurs ordinateurs — et les modèles qu'ils construisaient pour les interpréter. L'homme qui a déchiffré le code de Wall Street était le « Quant King ». Ce qui distinguait Renaissance, cependant, c'était sa culture — moins celle d'une firme de Wall Street aux enjeux colossaux que celle d'un département de mathématiques universitaire.
Simons cultivait une atmosphère de collaboration de haut niveau et de curiosité, employant notoirement des experts qui n'avaient que peu ou pas d'expérience en finance. Il pensait que les meilleures idées naissaient d'un regard neuf sur le marché, libéré des idées préconçues de Wall Street. C'était un style décalé qui a porté ses fruits ; il leur a permis de développer des pratiques d'arbitrage statistique et de trading à haute fréquence bien au-delà des normes du secteur pendant des années.
La biographie de Simons n'était guère celle d'un titan de Wall Street. Bien avant de révolutionner l'investissement, il était un universitaire de haut rang. Ses contributions en géométrie et en topologie allaient mener à la découverte de la forme de Chern-Simons, considérée plus tard comme un objet mathématique complexe majeur pour la théorie des cordes et la théorie quantique des champs.
Cette capacité de réflexion abstraite et multidimensionnelle le distinguait. Il ne voyait pas le marché comme une collection d'entreprises individuelles, mais plutôt comme un système dynamique régi par des principes sous-jacents, à l'image d'une force physique. Il abordait l'investissement comme un problème scientifique, comme si l'on pouvait le résoudre en collectant suffisamment de données et en appliquant les algorithmes appropriés pour séparer le signal du bruit.Son équipe a aspiré d'énormes quantités de données, des cours historiques des actions aux modèles météorologiques, à la recherche de tout effet prévisible et non aléatoire qu'ils pourraient exploiter. Ils ont créé des algorithmes sophistiqués capables de passer des ordres automatiquement pour profiter d'inefficacités minuscules et fugaces que l'œil humain ne pourrait jamais percevoir. Ils ne prédisaient pas la direction du marché à long terme ; ils trouvaient simplement de minuscules avantages fiables, puis les exploitaient des millions de fois.
Cette approche reposait également énormément sur des données propres et une infrastructure solide — des domaines qui faisaient cruellement défaut à la plupart des fonds traditionnels. La conviction fondamentale était qu'avec suffisamment de données, des modèles subtils prédisant les comportements des consommateurs émergeraient — et ces modèles, bien que potentiellement infimes, pouvaient mener à des profits massifs s'ils étaient exploités à grande échelle.
Une stratégie ancienne, mais avec une nouvelle frontière
Bien sûr, le monde financier d'aujourd'hui est bien différent de celui que Simons a conquis il y a si longtemps. Les marchés sont plus rapides, plus globalisés et infiniment plus complexes. Les opportunités faciles liées aux inefficacités que le Medallion Fund a saisies ont disparu du marché depuis longtemps, éliminées par arbitrage par des hordes de traders quantitatifs qui ont suivi les traces de Simons.
Ses modèles originaux, s'ils étaient dévoilés aujourd'hui, pourraient paraître désuets ou non pertinents face au trading algorithmique effréné de notre époque. Cependant, considérer cela comme une raison de renier son héritage serait une erreur fondamentale. Le véritable génie ne résidait pas dans un modèle particulier, mais dans l'approche de base : le fait que les marchés, tous les marchés, même ceux qui semblent parfaitement efficients, sont parsemés de failles et de fissures. « L'idée est de construire une lentille mathématique assez précise pour les observer. »
Et désormais, cette même approche est appliquée à la frontière financière la plus récente et la plus audacieuse : les cryptomonnaies. Avec sa volatilité fulgurante, ses développements rapides et sa nature nativement numérique (où seuls les « jardins clos » sont représentés par les plateformes d'échange centralisées), les économistes y voient un véritable paradis. C'est un monde fondé sur les données, où toutes les transactions sont inscrites dans un registre public immuable. Cela offre aux mathématiciens et aux data scientists une mine d'or à explorer.
Ces données on-chain se composent des volumes de transactions, des soldes des portefeuilles, de l'activité des contrats intelligents et des frais de réseau, offrant une vue transparente et en temps réel des rouages du marché. À cela s'ajoute un déluge de données off-chain, telles que la profondeur du carnet d'ordres des plateformes d'échange ou l'influence bruyante — et parfois chaotique — du sentiment sur les réseaux sociaux comme Twitter et Reddit. La tâche est colossale, mais le principe est simple.
L'objectif n'est pas de prédire si le Bitcoin atteindra un nouveau sommet historique l'année prochaine, mais de découvrir les schémas subtils et exploitables dans le chaos quotidien du marché. « Il s'agit de déceler les inefficacités structurelles existantes, qu'elles concernent la valorisation des produits dérivés, les flux de capitaux entre les plateformes d'échange ou même les mécanismes fondamentaux du système de transaction d'une blockchain. » La quête de l'alpha est passée des salles de marché de Wall Street au monde décentralisé de la blockchain.
Un arsenal mathématique moderne
Pour les aider à naviguer dans ce nouveau paysage, les quants d'aujourd'hui sont armés d'un arsenal étendu et sophistiqué de modèles mathématiques offrant différentes manières d'appréhender et de comprendre ce qui se passe sur les marchés. Ils vont de versions modifiées des théories financières classiques à des modèles entièrement nouveaux conçus pour répondre aux idiosyncrasies uniques des actifs numériques. L'une des idées les plus fondamentales, issue de la finance traditionnelle, est le modèle Black-Scholes. Fondamentalement, il s'agit d'une formule permettant de calculer le prix des produits dérivés.
Il repose sur un ensemble d'hypothèses idéalisées : les marchés sont parfaitement efficients, les prix des actifs suivent une marche aléatoire prévisible connue sous le nom de mouvement brownien géométrique, et la volatilité est constante. Et bien que le marché des cryptos soit loin d'être parfait, Black-Scholes demeure une base intellectuelle essentielle à laquelle nous devons comparer notre valorisation des options dans ce monde des dérivés crypto en plein essor. Mais ses hypothèses rigides s'effondrent souvent dans l'univers des cryptos, où la volatilité est notoirement déchaînée et où les événements à « queues épaisses » (fat-tailed) — c'est-à-dire des variations de prix extrêmes — sont monnaie courante.
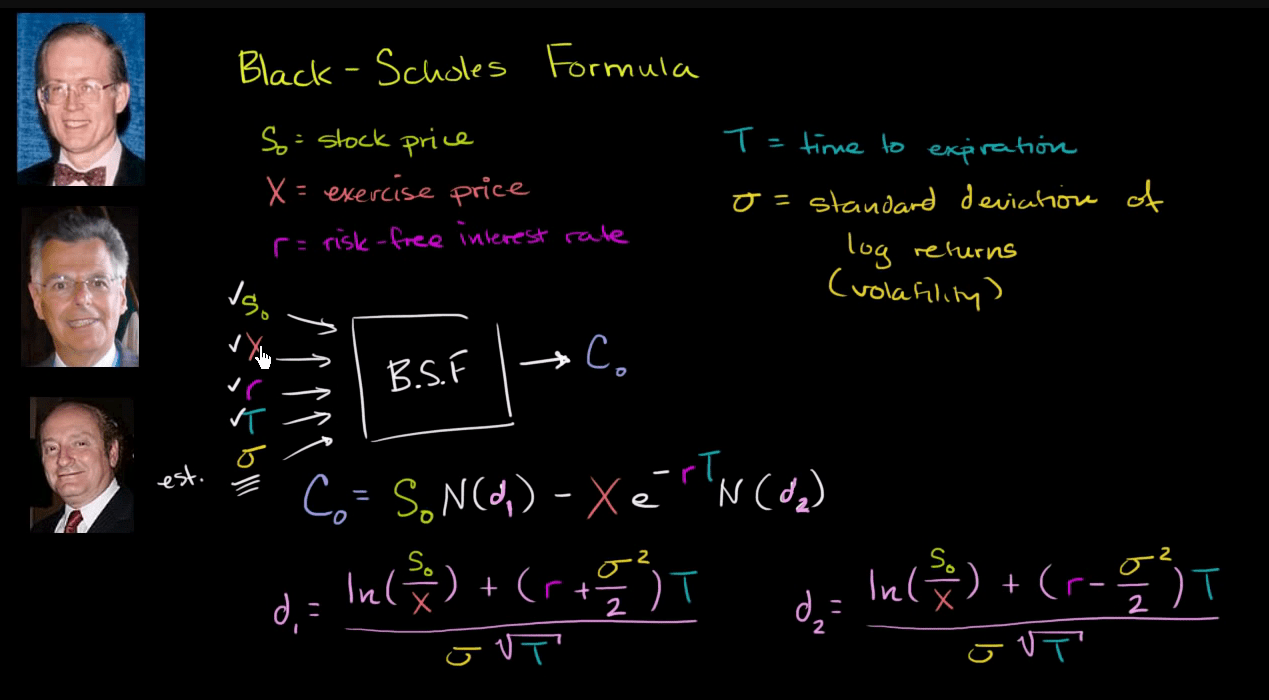
Pour surmonter ces limites, les quants utilisent souvent des méthodes plus sophistiquées. L'une de ces catégories est celle des modèles de sauts à volatilité stochastique. Ces modèles ont été conçus en réponse aux lacunes de Black-Scholes.
Ils reconnaissent deux faits de marché essentiels : le fait que la volatilité n'est pas constante, mais qu'elle évolue au fil du temps de manière aléatoire (stochastique) ; et que les prix peuvent subir des sauts ou des fluctuations soudaines et majeures (par exemple en raison d'annonces importantes ou de liquidations). En utilisant des termes mathématiques pour rendre compte de la volatilité fluctuante ainsi que des sauts de prix significatifs, ces modèles offrent une vision plus réaliste (bien que complexe) de la dynamique des prix des actifs — et peuvent s'avérer particulièrement précieux dans le monde turbulent de la crypto.Les méthodes de Monte-Carlo constituent un autre ensemble d'outils de ce type. Au lieu d'une seule équation élégante comme dans le modèle Black-Scholes, la méthode de Monte-Carlo est une approche de force brute. Elle fonctionne en effectuant des milliers, voire des millions, de simulations aléatoires de la trajectoire future du marché sur la base de données initiales telles que le prix actuel et une mesure de la volatilité estimée.
En examinant l'ensemble de la distribution de ces résultats simulés, un trader peut développer une intuition probabiliste de la valeur d'un produit dérivé d'option ou du niveau de risque d'un portefeuille. Cette flexibilité est inestimable dans la crypto, où les actifs manquent souvent de l'historique de long terme requis par les modèles plus traditionnels, et où les dérivés complexes, dont la valeur dépend du chemin parcouru, sont de plus en plus fréquents.
C'est précisément là qu'interviennent des visions plus modernes de la construction de portefeuille, telles que la Théorie Stochastique du Portefeuille (SPT). La SPT, formulée par E. Robert Fernholz, est descriptive plutôt que prescriptive. Elle ne part pas de l'hypothèse que les marchés sont parfaitement efficients ; elle s'appuie plutôt sur le comportement hypothétique des prix de marché réels et observables en tant que processus aléatoires à temps continu. Cela contraste avec la théorie classique du portefeuille, où l'investisseur minimise l'espérance des rendements cycliques pour un niveau de variance constant.
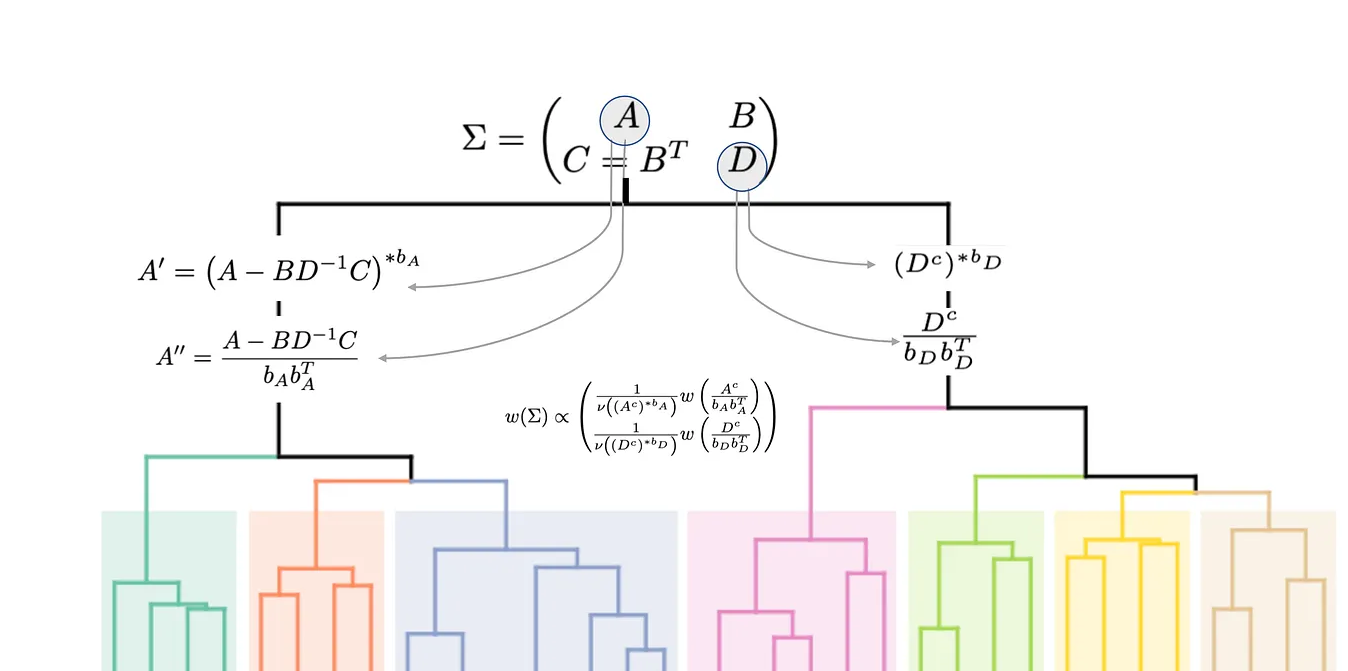
Cela permet à son tour l'émergence de stratégies cherchant à surperformer le marché dans son ensemble, non pas en prédisant sa direction, mais plutôt en rééquilibrant périodiquement le portefeuille pour tirer parti des différents taux de croissance de ses composants. C'est une approche plus nuancée, mieux adaptée à la multiplicité et à l'absence de corrélation observées dans l'univers crypto.
Ces méthodes sont complétées par une seconde vague d'outils conçus pour l'ère numérique. Dans les salles d'analyse, les prix des cryptomonnaies sont modélisés à l'aide de méthodes empruntées aux cadres bayésiens afin de les traiter comme des particules soumises à un potentiel dynamique non linéaire. L'idée fondamentale des statistiques bayésiennes est d'une simplicité élégante : vous avez une croyance a priori sur un phénomène, puis vous actualisez cette croyance à mesure que vous recueillez de nouvelles preuves. Dans le monde effréné de la crypto, c'est un concept puissant. Un modèle bayésien est capable de mettre à jour ses prévisions en continu à mesure que de nouvelles données de prix, des volumes de transactions ou même des mesures du sentiment sur les réseaux sociaux arrivent, lui permettant de réagir en temps réel aux changements des conditions de marché, contrairement aux modèles plus statiques.
Un autre outil de taille est le modèle de Markov caché (HMM). Un HMM part du principe que le marché peut se trouver dans différents « régimes » ou états cachés — par exemple, un état de « bull run » avec des rendements élevés et une faible volatilité, un régime de marché baissier avec des rendements négatifs et une volatilité élevée, ou un régime de consolidation latérale. Le modèle examine le prix et tente de déterminer dans quel état se trouve le marché, ainsi que son prochain état le plus probable.
Dans un marché aussi sujet à des oscillations rapides de sentiment que celui des cryptos, où l'humeur peut passer de l'euphorie à la panique d'une heure à l'autre, les HMM sont le genre d'outils capables d'éclairer ces changements de régime et d'initier les traders à des compétences qui leur permettront de s'adapter en conséquence.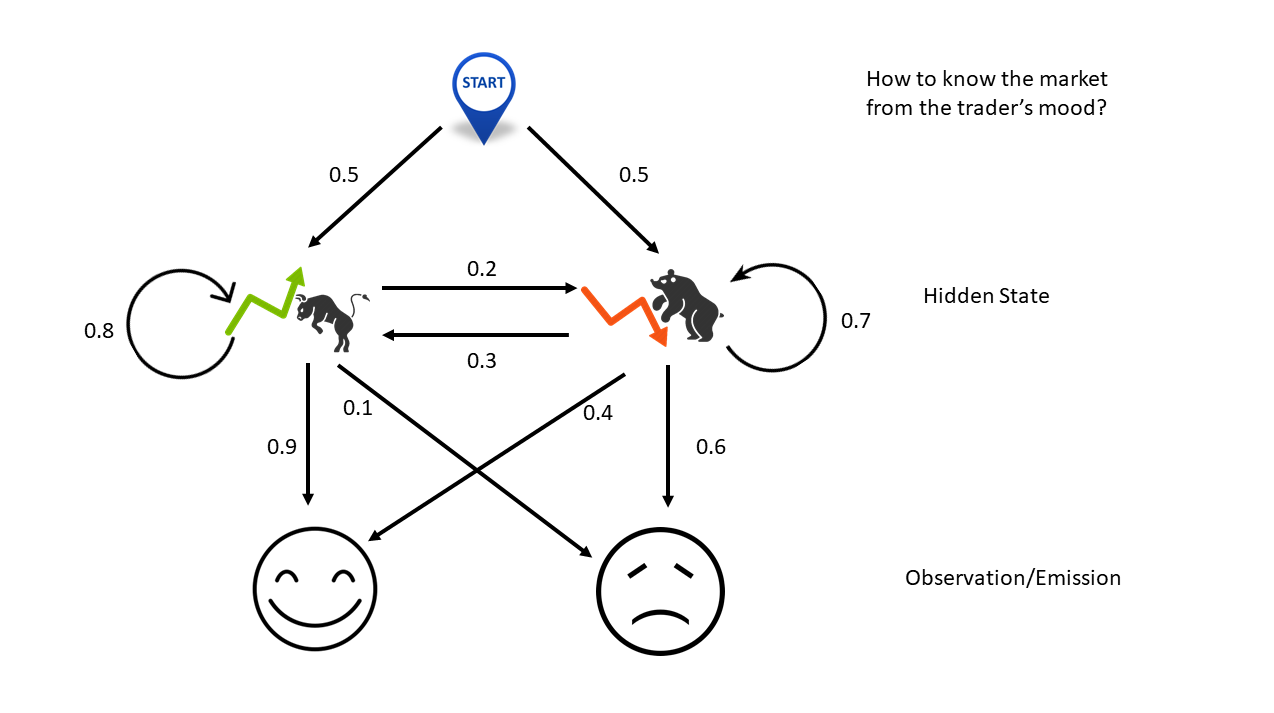
Enfin, les modèles d'autorégression vectorielle (VAR) aident à démêler le réseau complexe de relations entre les différentes cryptomonnaies alternatives. Dans un marché comptant des milliers de jetons interconnectés, il serait naïf d'en examiner un seul de manière isolée. Le modèle VAR traite cette problématique en considérant de nombreux actifs comme un système global. Il peut explorer comment un choc de prix sur un actif majeur comme l'Ethereum se répercute dans tout l'écosystème, impactant les cours de dizaines d'autres jetons dans les secteurs de la DeFi et des NFT. Il cartographie le réseau causal et les effets de contagion sur le marché, montre quelles cryptomonnaies mènent la danse et lesquelles suivent, offrant ainsi une vue d'ensemble plus complète des risques et des opportunités systémiques.
Puissance et pièges d'un marché codé
L'utilisation de ces modèles mathématiques avancés pour étudier les marchés crypto est très prometteuse, mais elle n'est pas exempte de dangers. Les avantages sont clairs : une feuille de route basée sur les données à travers ce qui est par ailleurs un terrain notoirement spéculatif. Mais tout analyste quantitatif sait aussi que ses modèles sont une abstraction de la réalité, et s'y fier excessivement peut mener à la ruine. En d'autres termes, un exercice d'équilibre est nécessaire : les avantages potentiels doivent être mis en balance avec les risques intrinsèques des fonds quantitatifs — afin de ne pas finir comme certains autres.
Les principaux avantages et inconvénients sont résumés ci-dessous :
1. Avantages : L'un des atouts majeurs est notre capacité à extraire des signaux significatifs à partir de données colossales.
Les modèles quantitatifs peuvent déceler des corrélations et des schémas nuancés, dissimulés dans un océan de milliers d'actifs et de millions de transactions, ce qu'aucun humain ne pourrait jamais accomplir. Cela conduit, à son tour, à une approche plus disciplinée et méthodique de la gestion des risques, où les pertes peuvent être mesurées et gérées. À un autre niveau, cependant, ces modèles sont les piliers du trading algorithmique – ils permettent d'exécuter des stratégies automatiquement à une vitesse capable de saisir des opportunités d'une durée de vie aussi brève que quelques millisecondes. Cette capacité de détection est vitale dans des sous-secteurs complexes tels que le marché de l'Énergie sur le réseau TRON – où les taux et les quantités disponibles changent à la vitesse de l'éclair. En s'en tenant à une méthode systématique, on élimine la peur et l'avidité du trading, ce qui permet d'obtenir une exécution plus cohérente.2. Inconvénients : Le risque le plus important est le « risque de modèle ». Un modèle ne vaut que par les hypothèses sur lesquelles il est fondé. Lorsque ces hypothèses sont erronées, ou que les conditions du marché évoluent d'une manière que le modèle n'a pas été conçu pour intégrer, celui-ci peut échouer de façon spectaculaire. Le cas de LTCM doit rester un exemple intemporel pour montrer ce qui arrive lorsque l'on cause la perte de tous par simple cupidité à court terme. La qualité des données d'entrée est un autre point faible crucial ; des données erronées ou « sales » peuvent entraîner des décisions mal avisées et des erreurs de trading coûteuses. Enfin, les modèles numériques sont particulièrement peu performants pour prévoir les événements de type « cygne noir ». Les attaques réglementaires soudaines, les piratages massifs de plateformes d'échange ou les avancées technologiques imprévues sont des événements qui sortent des schémas statistiques des données historiques et peuvent rendre obsolètes, du jour au lendemain, les modèles les plus sophistiqués.
En fin de compte, ces modèles sont des outils et non des boules de cristal. Ils offrent aux investisseurs ce que l'on pourrait appeler un avantage probabiliste, ou un moyen de faire pencher légèrement la balance en leur faveur sur un grand nombre de transactions. Les meilleures firmes quantitatives ne les utilisent pas comme une source de vérité absolue, mais comme un moyen d'aider à comprendre et à faire face à l'incertitude inhérente aux marchés. Elles itèrent constamment sur leurs modèles, les ajustent et les abandonnent parfois à mesure que le marché évolue ; elles savent que la carte n'est pas le territoire. L'interaction hautement dynamique de systèmes tels que le marché de la location d'Énergie sur le réseau TRON est un exemple de cette adaptation, car de nouveaux fournisseurs et mécanismes de tarification modifient constamment l'environnement. Une firme quantitative prospère est autant une société de gestion des risques qu'une société de prédiction.
À la recherche du prochain Simons
L'histoire de Jim Simons et du Medallion Fund ne se résume pas aux richesses improbables qu'elle a générées : c'est le récit d'une manière différente de penser. Il a démontré que même dans une profession influencée par l'émotion et l'intuition humaines, une méthode empirique et solide pouvait l'emporter. Il a montré que sous le bruit et la fureur des marchés, il existe une logique mathématique dans le mouvement des prix qui, bien qu'elle ne mène pas toujours à des prédictions exactes, peut créer des opportunités d'investissement solidement fondées. Son héritage pèse lourdement sur le monde financier — un désaveu vivant du système, un rappel que le code du marché est, en effet, déchiffrable. Cela a redéfini ce qui était réalisable et a changé le paradigme opposant les sélectionneurs de titres vedettes aux équipes anonymes de scientifiques.
Alors qu'une nouvelle génération de talents s'attaque à la frontière numérique que constitue la cryptomonnaie, la question n'est pas de savoir si quelqu'un reproduira son succès, mais quand. Le marché des cryptos, ouvert à une science des données audacieuse, entièrement numérique et ne dormant jamais, est peut-être l'environnement idéal pour une révolution quantitative du XXIe siècle. Les outils sont plus sophistiqués, les données plus abondantes, et les opportunités de découvrir et d'exploiter les inefficacités sont partout.
C'est une arène où la nouveauté et l'expérimentation mathématique sont grassement récompensées.Mais le prochain Simons aura fort à faire. La concurrence est également bien plus rude, avec des centaines de fonds quantitatifs, petits et grands, qui parcourent les marchés crypto à la recherche d'alpha. Le marché lui-même est également réflexif ; plus les quants profitent d'une inefficience, plus celle-ci a tendance à disparaître. C'est une course aux armements sans fin, exigeant des modèles de plus en plus complexes et des temps d'exécution de plus en plus rapides. C'est un voyage périlleux, semé de défis titanesques, mais s'il y a une leçon à tirer de Jim Simons, c'est que peut-être, juste peut-être, vous aussi pouvez battre le marché — si vous disposez d'un génie mathématique suffisant et d'une puissance de calcul solide derrière vous. C'est là que Netts Energy Market peut vous aider à trouver un prix de l'Énergie avantageux au moment précis où vous en avez besoin :