Kripto dan Matematika: Mungkinkah Mengalahkan Pasar?
Jim Simons menunjukkan bahwa matematika dapat menemukan keunggulan pasar — para quant masa kini mengadaptasi ide-ide tersebut ke data on-chain, model, dan batasan di mana tidak ada formula yang menjamin kemenangan.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
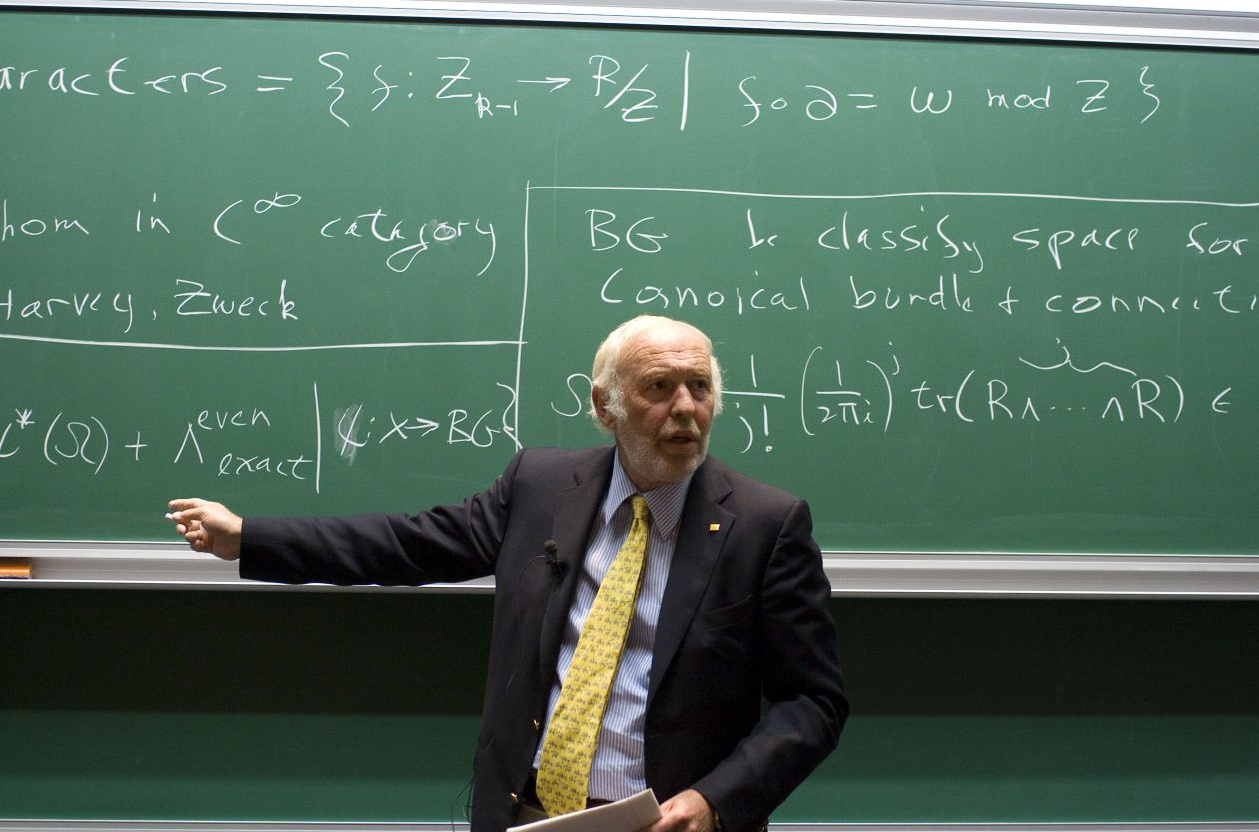
Daftar isi
Kisah Jim Simons bukanlah kisah tentang seseorang yang sekadar mengelola uang, meskipun ia adalah salah satu manajer investasi paling sukses di dunia. Ini adalah kisah tentang seorang pria yang menelaah dunia Wall Street yang bergejolak dan tidak menentu, dan tidak melihat kekacauan melainkan keteraturan — keteraturan matematis dalam bentuk pola-pola yang misterius dan indah. Simons, seorang matematikawan ternama dan mantan pemecah kode NSA, mendirikan dana lindung nilai (hedge fund) Renaissance Technologies pada tahun 1982.
Dana unggulannya, Medallion Fund yang tertutup, kemudian muncul sebagai yang paling menguntungkan dalam sejarah, menghasilkan rata-rata imbal hasil tahunan yang mencengangkan sebesar lebih dari 60% selama tiga dekade. Sementara yang lain memercayai intuisi, insting, dan analisis standar, Simons dan pasukannya yang terdiri dari para doktor (PhD) di bidang matematika, fisika, dan statistik hanya memercayai dua hal: data itu sendiri — bisikan elektronik dari Wall Street yang direplikasi di komputer mereka — dan model-model yang mereka bangun untuk menafsirkannya. Pria yang memecahkan kode Wall Street; ia adalah sang “Quant King.” Namun, yang membedakan Renaissance adalah budayanya — yang lebih menyerupai departemen matematika universitas daripada perusahaan Wall Street papan atas.
Simons membangun atmosfer kolaborasi tingkat tinggi dan rasa ingin tahu, serta dikenal karena mempekerjakan para ahli yang memiliki sedikit atau bahkan tidak memiliki pengalaman di bidang keuangan sama sekali. Ia beranggapan bahwa ide-ide terbaik muncul dengan melihat pasar melalui sudut pandang baru, bebas dari prasangka-prasangka umum di Wall Street. Itu adalah gaya yang tidak lazim namun membuahkan hasil; hal ini memungkinkan mereka untuk mengembangkan praktik dalam arbitrase statistik dan perdagangan frekuensi tinggi (high-frequency trading) yang jauh melampaui standar industri selama bertahun-tahun.
Biografi Simons sendiri hampir tidak menyerupai biografi seorang raksasa Wall Street. Jauh sebelum ia merevolusi dunia investasi, ia adalah seorang akademisi yang sangat dihormati. Kontribusinya dalam geometri dan topologi berperan dalam penemuan bentuk Chern-Simons, yang kemudian dianggap sebagai objek matematika kompleks yang signifikan bagi teori dawai (string theory) dan teori medan kuantum (quantum field theory).
Kemampuan berpikir abstrak dan multidimensi ini membuatnya berbeda. Ia tidak melihat pasar sebagai kumpulan perusahaan individual, melainkan sebagai sistem dinamis yang diatur oleh prinsip-prinsip dasar, layaknya kekuatan fisik. Ia menganggap investasi sebagai masalah ilmiah, seolah-olah masalah tersebut dapat dipecahkan dengan mengumpulkan data yang cukup dan menerapkan algoritma yang tepat untuk memisahkan sinyal dari noise.Timnya menyerap data dalam jumlah besar, mulai dari harga saham historis hingga pola cuaca, mencari efek non-acak yang dapat diprediksi untuk diperdagangkan. Mereka menciptakan algoritma canggih yang dapat melakukan eksekusi perdagangan secara otomatis untuk meraup profit dari inefisiensi kecil dan singkat yang bahkan tidak pernah bisa dilihat oleh mata manusia. Mereka tidak memprediksi arah pasar dalam jangka panjang; mereka hanya menemukan keunggulan (edge) kecil yang andal dan kemudian memanfaatkannya jutaan kali.
Pendekatan ini juga sangat bergantung pada data yang bersih dan infrastruktur yang kuat — topik yang pada umumnya sangat kurang dimiliki oleh dana tradisional. Keyakinan utamanya adalah bahwa dengan data yang cukup, pola-pola halus yang memprediksi perilaku konsumen akan muncul — dan pola-pola tersebut mungkin sangat kecil tetapi tetap dapat menghasilkan keuntungan besar jika dimanfaatkan dalam skala besar.
Strategi Lama, Namun Dengan Cakrawala Baru
Tentu saja dunia keuangan saat ini adalah entitas yang berbeda dari yang ditaklukkan Simons dahulu kala. Pasar kini lebih cepat, lebih terglobalisasi, dan jauh lebih rumit. Inefisiensi yang mudah didapat (low-hanging fruit) yang dipetik oleh Medallion Fund telah lama hilang dari pasar, terhapus melalui arbitrase oleh gerombolan trader kuantitatif yang mengikuti jejak Simons.
Model aslinya, jika diungkapkan hari ini, mungkin akan tampak kuno atau tidak relevan bagi perdagangan algoritmik yang kecepatannya luar biasa saat ini." Namun, menjadikan hal tersebut sebagai alasan untuk meninggalkan warisannya adalah pelajaran yang sepenuhnya keliru. Kejeniusan yang sesungguhnya bukan terletak pada satu model tertentu, melainkan pada pendekatan dasarnya: bahwa pasar, setiap pasar, bahkan yang tampak sangat efisien sekalipun, penuh dengan celah dan retakan. “Idenya adalah membangun lensa matematis yang cukup tajam untuk mengamatinya.”
Dan kini, pendekatan yang sama sedang diterapkan pada garda terdepan finansial yang terbaru dan paling mutakhir: mata uang kripto. Dengan volatilitasnya yang sangat tinggi, perkembangan yang pesat, serta fakta bahwa ia bersifat *digital native* (dengan hanya *walled gardens* yang diwakili oleh bursa terpusat), para ekonom menganggap kripto sebagai surga. Ini adalah dunia berbasis data, di mana semua transaksi dicatat ke dalam buku besar publik yang tidak dapat diubah. Hal ini menawarkan tambang yang kaya untuk dieksplorasi oleh para matematikawan dan ilmuwan data.
Data *on-chain* ini terdiri dari volume transaksi, saldo dompet, aktivitas kontrak pintar, dan biaya jaringan, yang memberikan pandangan transparan dan *real-time* ke dalam mekanisme internal pasar. Hal ini diperumit lagi oleh banjirnya data *off-chain*, seperti kedalaman *order book* bursa atau pengaruh sentimen media sosial yang riuh — dan terkadang kacau — di platform seperti Twitter dan Reddit. Tugas ini memang berat, namun prinsipnya sederhana.
< "Ini adalah tentang menemukan inefisiensi struktural yang ada, baik dalam penetapan harga derivatif, aliran modal antar bursa, atau bahkan mekanisme fundamental dari sistem transaksi sebuah blockchain.” Pencarian alpha telah berpindah dari lantai bursa Wall Street ke dunia blockchain yang terdesentralisasi.Arsenal Matematika Modern
Untuk membantu mereka mengarungi lanskap baru ini, para quant saat ini dipersenjatai dengan arsenal model matematika yang luas dan canggih yang menyajikan berbagai cara untuk membingkai dan memahami apa yang sedang terjadi di pasar. Model-model ini berkisar dari versi modifikasi teori keuangan klasik hingga model-model yang sepenuhnya baru yang dirancang untuk menangani idiosinkrasi unik dari aset digital. Salah satu ide paling mendasar, yang berasal dari keuangan tradisional, adalah model Black-Scholes. Secara fundamental, ini adalah rumus untuk menghitung harga derivatif.
Berdasarkan serangkaian asumsi ideal — pasar efisien sempurna, harga aset mengikuti gerak acak yang dapat diprediksi yang dikenal sebagai gerak Brown geometris, dan volatilitas bersifat konstan. Dan meskipun pasar kripto jauh dari sempurna, Black-Scholes tetap menjadi dasar intelektual penting yang kita perlukan untuk membandingkan penetapan harga opsi kita di dunia derivatif kripto yang tengah berkembang pesat ini. Namun, asumsi-asumsinya yang kaku sering kali tidak berlaku di dunia kripto, di mana volatilitas dikenal tidak terkendali dan peristiwa "fat-tailed" — yaitu, ayunan harga yang ekstrem — merupakan kejadian yang biasa.
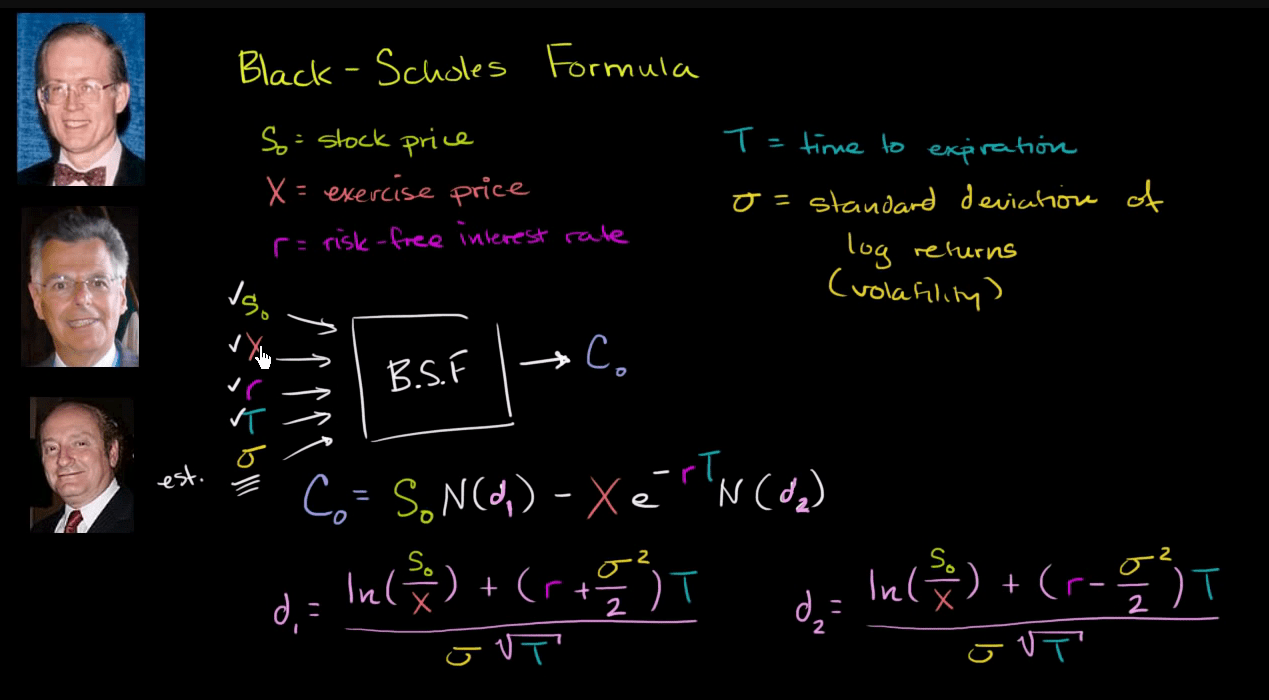
Untuk mengatasi keterbatasan ini, para quant sering menggunakan metode yang lebih canggih. Salah satu kategori ini disebut Model Lompatan Volatilitas Stokastik (Stochastic Volatility Jump Models). Model-model ini hadir sebagai respons terhadap kegagalan Black-Scholes." Mereka mengakui dua fakta pasar utama: bahwa volatilitas tidaklah konstan, melainkan berubah seiring waktu secara acak (stokastik); dan harga mungkin mengalami lonjakan atau fluktuasi besar yang tiba-tiba (misalnya karena rilis berita besar atau likuidasi). Dengan menggunakan perhitungan matematis untuk memperhitungkan volatilitas yang berfluktuasi serta lonjakan harga yang signifikan, model-model tersebut menawarkan pandangan yang lebih realistis (meskipun kompleks) mengenai dinamika harga aset — dan terbukti sangat berharga dalam dunia kripto yang bergejolak.
Perangkat lainnya adalah metode Monte Carlo. Berbeda dengan satu persamaan elegan seperti pada Black-Scholes, Monte Carlo adalah pendekatan kekuatan kasar (blunt force). Metode ini bekerja dengan melakukan ribuan, bahkan jutaan, simulasi acak dari jalur masa depan pasar berdasarkan input awal seperti harga saat ini dan ukuran estimasi volatilitas.
Dengan memeriksa seluruh distribusi dari hasil simulasi ini, seorang trader dapat mengembangkan intuisi probabilistik tentang nilai dari suatu derivatif opsi atau tentang seberapa besar risiko yang ada dalam sebuah portofolio. Fleksibilitas tersebut sangat berharga di dunia kripto, di mana aset sering kali tidak memiliki rekam jejak historis panjang yang dibutuhkan oleh model-model tradisional, dan di mana derivatif kompleks yang bergantung pada jalur (path-dependent) semakin lazim ditemukan.
Di sinilah pandangan yang lebih modern tentang penyusunan portofolio, seperti Stochastic Portfolio Theory (SPT), dapat berperan. SPT, yang dirumuskan oleh E. Robert Fernholz, bersifat deskriptif alih-alih preskriptif. Teori ini tidak dimulai dari asumsi bahwa pasar sepenuhnya efisien; sebaliknya, ia bekerja berdasarkan perilaku hipotetis dari harga pasar aktual yang dapat diamati sebagai proses acak waktu kontinu. Hal ini berbeda dengan teori portofolio klasik di mana investor meminimalkan nilai ekspektasi dari imbal hasil siklus dan tingkat varians yang konstan.
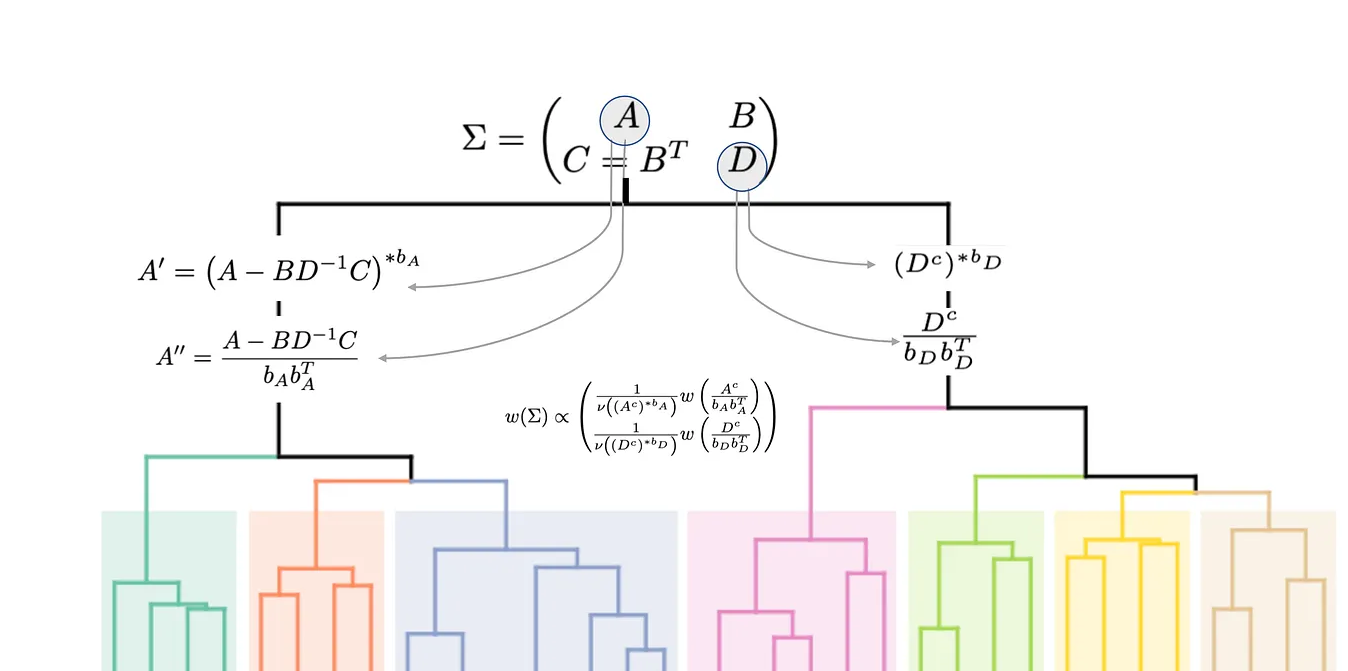
Hal ini pada gilirannya memungkinkan strategi-strategi yang berupaya mengungguli pasar secara keseluruhan, bukan dengan memprediksi ke mana arah pasar, melainkan dengan melakukan penyeimbangan ulang (rebalancing) portofolio secara berkala untuk memanfaatkan perbedaan tingkat pertumbuhan dari aset-aset penyusunnya. Ini adalah pendekatan yang lebih bernuansa, yang lebih mampu beradaptasi dengan multiplisitas dan kurangnya korelasi yang terlihat di dunia kripto.
Hal-hal ini dilengkapi oleh gelombang metode kedua yang dirancang untuk era digital. Di ruang-ruang perancangan grafik, harga kripto dimodelkan menggunakan metode yang dipinjam dari kerangka kerja Bayesian untuk memperlakukannya seperti partikel di bawah potensi non-linear yang dinamis. Ide utama di balik statistik Bayesian sangat indah dalam kesederhanaannya: Anda memiliki keyakinan awal (prior belief) tentang sesuatu dan kemudian memperbarui keyakinan tersebut saat Anda mengumpulkan bukti-bukti baru. Di dunia kripto yang bergerak cepat, itu adalah konsep yang kuat. Model Bayesian mampu memperbarui prakiraannya secara terus-menerus seiring masuknya data harga baru, volume transaksi, atau bahkan ukuran sentimen media sosial, yang memungkinkannya untuk merespons secara real-time saat kondisi pasar berubah dengan cara yang tidak bisa dilakukan oleh model yang lebih statis.
Alat kuat lainnya adalah Hidden Markov Model (HMM). HMM mengasumsikan bahwa pasar dapat berada dalam berbagai "rezim" atau keadaan tersembunyi (hidden states) yang berbeda — misalnya, keadaan 'bull run' dengan imbal hasil tinggi dan volatilitas rendah, rezim pasar bearish dengan imbal hasil negatif dan volatilitas tinggi, atau rezim konsolidasi sideways. Model ini memeriksa harga dan mencoba mempelajari dalam keadaan pasar apa ia berada, serta keadaan berikutnya yang paling mungkin terjadi.
Dalam pasar yang sangat rentan terhadap ayunan sentimen yang cepat seperti kripto, di mana suasana hati dapat berubah dari euforia menjadi panik dalam hitungan jam, HMM adalah jenis alat yang dapat memberikan kejelasan pada perubahan rezim ini dan membekali para trader dengan keterampilan yang memungkinkan mereka untuk beradaptasi sebagaimana mestinya.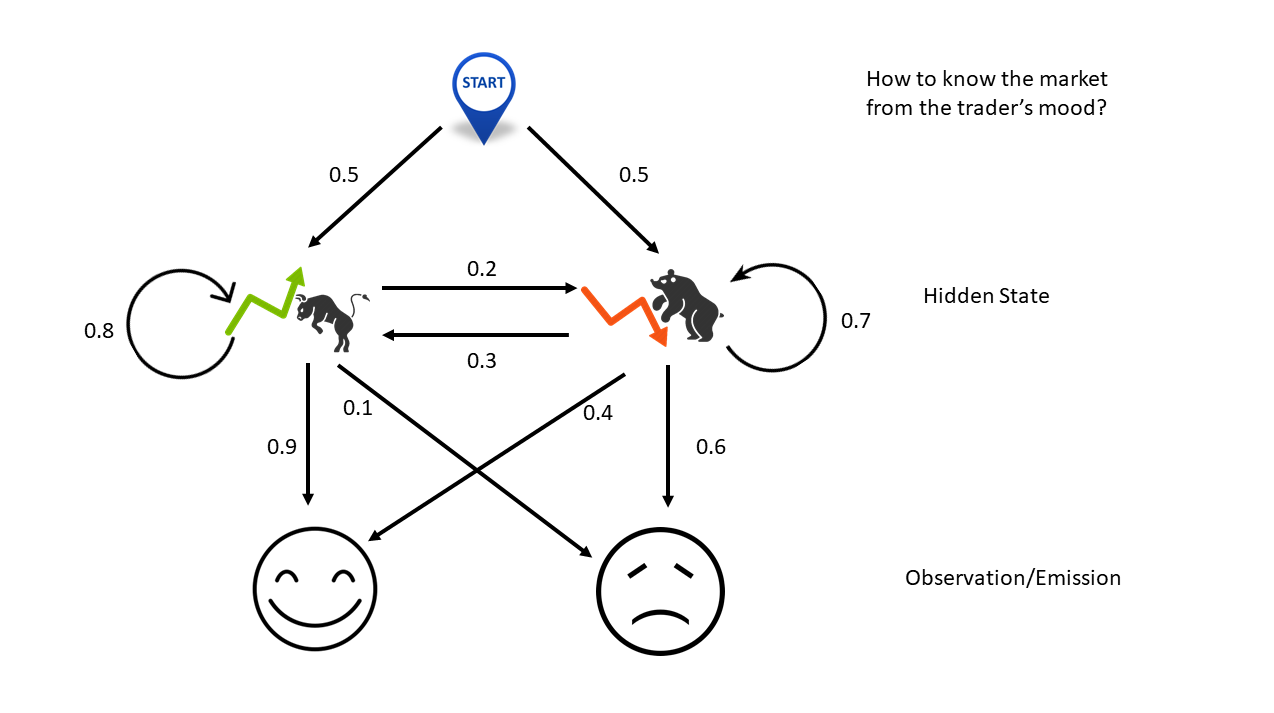
Terakhir, model Vector Autoregression (VAR) membantu mengurai jaringan hubungan yang rumit antara berbagai mata uang kripto alternatif. Di pasar dengan ribuan token yang saling terhubung, akan sangat naif jika kita melihat salah satunya secara terisolasi. Model VAR menangani hal ini dengan mempertimbangkan banyak aset sebagai satu sistem. Model ini dapat mengeksplorasi bagaimana kejutan harga pada aset utama seperti Ethereum merambat ke seluruh ekosistem, yang berdampak pada puluhan harga token lainnya di ekosistem DeFi dan NFT. Model ini memetakan jaringan kausal dan efek penularan di pasar, menunjukkan koin mana yang memimpin dan mana yang mengikuti, serta memberikan gambaran yang lebih lengkap tentang risiko dan peluang sistemik.
Kekuatan dan Kelemahan Pasar yang Terkode
Menggunakan model matematika canggih ini untuk mempelajari pasar kripto menawarkan potensi besar, namun bukan berarti tanpa bahaya. Manfaatnya jelas: peta jalan berbasis data melalui medan yang dikenal sangat spekulatif. Namun, setiap analis kuantitatif juga tahu bahwa model mereka adalah abstraksi dari realitas, dan terlalu bergantung padanya dapat berujung pada kehancuran. Artinya, diperlukan upaya penyeimbangan di sini: Keuntungan potensial harus ditimbang dengan risiko intrinsik dari dana kuantitatif — agar tidak berakhir seperti yang lainnya.
Keuntungan dan kerugian utama dirangkum di bawah ini:
1. Kelebihan: Mengenai keuntungannya, kita mampu menghitung sinyal yang bermakna dari data yang sangat besar. Model kuantitatif dapat menangkap korelasi dan pola halus yang tersembunyi di tengah lautan ribuan aset dan jutaan perdagangan yang tidak akan pernah bisa dilakukan oleh manusia. Hal ini, pada gilirannya, mengarah pada pendekatan manajemen risiko yang lebih disiplin dan metodis di mana kerugian dapat diukur dan dikelola. Namun di sisi lain, model-model ini adalah penggerak utama dalam trading algo – mereka memungkinkan strategi dieksekusi secara otomatis pada kecepatan yang dapat memanfaatkan peluang sesingkat hitungan milidetik. Kemampuan "mengendus" ini sangat vital dalam sub-sektor yang rumit seperti pasar Energi di jaringan TRON – di mana tarif dan jumlah ketersediaan berubah secepat kilat. Hal ini menghilangkan rasa takut dan serakah dari perdagangan ketika kita berpegang pada cara yang sistematis, yang menghasilkan eksekusi yang lebih konsisten.
2. Kekurangan: Risiko terbesarnya adalah ‘risiko model.’ Model apa pun hanya sebagus asumsi-asumsi yang mendasari perumusannya. Ketika asumsi-asumsi tersebut tidak tepat, atau kondisi pasar berubah dengan cara yang tidak diantisipasi oleh desain model tersebut, model itu bisa gagal secara spektakuler. Kasus LTCM harus tetap diingat sepanjang masa hanya untuk menunjukkan apa yang terjadi ketika Anda merusak segalanya bagi semua orang hanya karena keserakahan jangka pendek Anda. Kualitas data input adalah titik lemah utama lainnya; data yang salah atau ‘kotor’ dapat mengakibatkan keputusan yang keliru dan kesalahan perdagangan yang mahal. Terakhir, model numerik sangat buruk dalam meramalkan peristiwa "black swan". Serangan regulasi yang tiba-tiba, peretasan bursa besar-besaran, atau kemajuan teknologi yang tidak terduga adalah kejadian yang berada di luar pola statistik data historis dan dapat membuat model tercanggih sekalipun menjadi usang dalam semalam.
Pada akhirnya, model-model ini adalah alat, bukan bola kristal. Mereka menawarkan investor apa yang mungkin disebut sebagai keunggulan probabilistik, atau cara untuk sedikit memiringkan peluang demi keuntungan seseorang di banyak perdagangan. Perusahaan kuantitatif terbaik tidak menggunakannya sebagai sumber kebenaran mutlak, melainkan sebagai cara untuk membantu memahami dan menghadapi ketidakpastian yang melekat di pasar. Mereka terus melakukan iterasi pada model, menyesuaikannya, dan sesekali membuangnya saat pasar berubah; mereka tahu bahwa peta bukanlah wilayah yang sebenarnya. Interaksi sistem yang sangat dinamis seperti pasar penyewaan Energi di jaringan TRON adalah contoh dari adaptasi ini, karena penyedia baru dan mekanisme penetapan harga terus-menerus mengubah lingkungan tersebut. Perusahaan kuantitatif yang sukses adalah perusahaan manajemen risiko sekaligus perusahaan prediksi.
Berburu Simons Berikutnya
Ada hal yang lebih mendalam dari kisah Jim Simons dan Medallion Fund daripada sekadar kekayaan luar biasa yang dihasilkannya: Ini adalah kisah tentang cara berpikir yang berbeda. Ia membuktikan bahwa bahkan dalam profesi yang dipengaruhi oleh emosi dan intuisi manusia, metode empiris yang kuat dapat menang. Ia menunjukkan bahwa di balik kebisingan dan gejolak pasar, terdapat logika matematika dalam pergerakan harga yang, meskipun tidak selalu menghasilkan prediksi yang akurat, dapat menciptakan peluang investasi yang berdasar kuat. Warisannya membayangi dunia keuangan — sebuah teguran nyata bagi sistem, pengingat bahwa kode pasar memang dapat dipecahkan. Hal ini mendefinisikan ulang apa yang bisa dicapai, dan mengubah paradigma antara pemilih saham bintang (star stock-pickers) melawan tim ilmuwan anonim.
Seiring dengan kader baru orang-orang berbakat yang mendedikasikan diri mereka pada garda terdepan digital yaitu mata uang kripto, ini bukan masalah apakah seseorang akan menduplikasi kesuksesannya, melainkan kapan. Pasar kripto, yang terbuka bagi sains data yang berani, sepenuhnya digital dan tidak pernah tidur, mungkin merupakan lingkungan yang sempurna bagi revolusi kuantitatif abad ke-21. Alat-alatnya lebih canggih, datanya lebih melimpah, dan peluang untuk menemukan serta mengeksploitasi inefisiensi ada di mana-mana.
Ini adalah arena di mana kebaruan dan eksperimen matematis mendapatkan imbalan yang besar.Namun, Simons berikutnya akan menghadapi tantangan yang sangat berat. Persaingan juga jauh lebih besar, dengan ratusan dana kuantitatif, baik besar maupun kecil, yang menelusuri pasar kripto untuk mencari alpha. Pasar itu sendiri juga bersifat refleksif; semakin banyak trader kuantitatif yang memanfaatkan inefisiensi, inefisiensi tersebut cenderung menghilang. Ini adalah perlombaan senjata yang tidak pernah berakhir, yang membutuhkan model yang semakin kompleks dan waktu eksekusi yang semakin cepat. Ini adalah perjalanan yang berbahaya, penuh dengan tantangan raksasa di sepanjang jalan, tetapi jika ada sesuatu yang bisa dipelajari dari Jim Simons, itu adalah bahwa mungkin, hanya mungkin, Anda juga bisa mengalahkan pasar — jika Anda memiliki kejeniusan matematis dan daya komputasi yang mumpuni di belakang Anda. Di sinilah Netts Energy Market dapat membantu Anda menemukan harga Energy yang kompetitif tepat saat Anda membutuhkannya: