加密与数学:能否战胜市场?
吉姆·西蒙斯证明了数学可以发掘市场优势——如今的量化交易员正将这些理念应用于链上数据、模型及其边界,而在这些领域,没有任何公式能稳操胜券。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
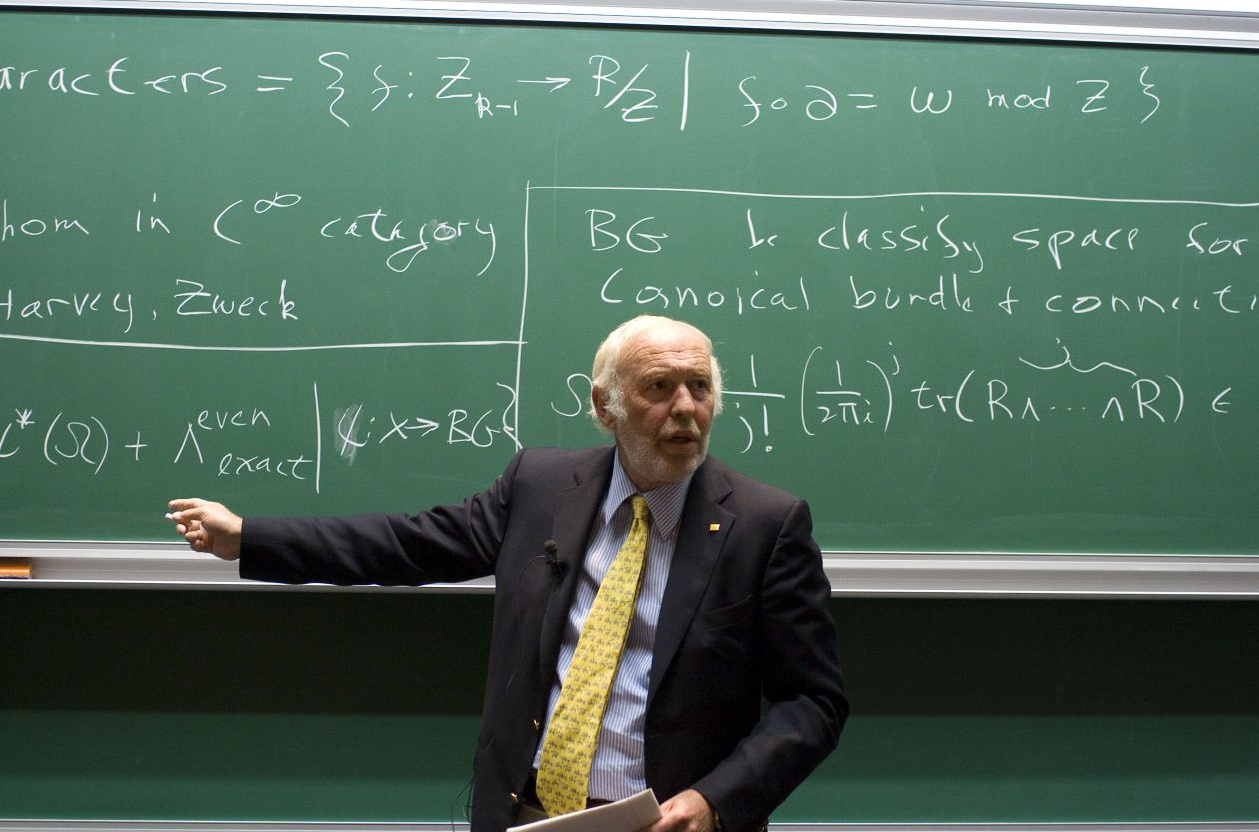
吉姆·西蒙斯(Jim Simons)的故事并非一个普通理财者的故事,尽管他是全球最成功的基金经理之一。这是一个关于一个人洞察华尔街动荡不安的世界,并从中看到的不是混乱而是秩序的故事——一种以神秘而优美的模式呈现的数学秩序。西蒙斯是一位著名的数学家,曾任美国国家安全局(NSA)的密码破译员,他于1982年创立了文艺复兴科技公司(Renaissance Technologies)。
其旗舰基金——神秘的大奖章基金(Medallion Fund)——后来成为历史上获利最丰厚的基金,在三十年间实现了超过60%的惊人平均年化收益率。当其他人依赖直觉、胆识和标准分析时,西蒙斯和他那群数学、物理和统计学博士团队只相信两件事:数据本身(即电脑上捕捉到的华尔街电子讯号)以及他们为解读数据而构建的模型。他是破解华尔街密码的人,被誉为“量化之王”。然而,让文艺复兴公司脱颖而出的是其文化——它更像是一个大学数学系,而非挥金如土的华尔街公司。
西蒙斯营造了一种高水平协作和好奇心的氛围,他以雇佣几乎没有金融经验的专家而闻名。他认为,最好的创意来自于以全新的视角审视市场,不受华尔街先入为主观念的束缚。这种非传统的风格带来了丰厚的回报;它使他们能够在统计套利和高频交易实践中多年保持领先,远超行业标准。
西蒙斯本人的履历也绝非典型的华尔街巨头。在彻底改变投资领域之前,他是一位备受推崇的学者。他在几何学和拓扑学方面的贡献促成了“陈-西蒙斯形式”(Chern-Simons form)的发现,这后来被认为是弦理论和量子场论中极其重要的数学对象。
这种抽象的多维思考能力使他脱颖而出。他并不将市场视为个别公司的集合,而是一个受底层原理支配的动态系统,就像一种物理力量。他将投资视为一个科学问题,仿佛只要收集足够的数据并应用适当的算法,就能从噪声中分离出信号,从而解决这一问题。他的团队搜集了海量数据,从历史股价到天气模式,寻找任何可以利用的、可预测的非随机效应。他们开发了复杂的算法,能够自动执行交易,从人类肉眼根本无法察觉的微小且转瞬即逝的非有效性中获利。他们并不预测市场的长期走向,只是寻找微小且可靠的优势,然后将其利用数百万次。
这种方法也极度依赖于干净的数据和强大的基础设施——而这些正是传统基金普遍严重缺乏的。其核心信念是,只要有足够的数据,预测消费者行为的微妙模式就会显现——这些模式可能非常微小,但如果进行规模化利用,仍能带来巨额利润。
经典的策略,全新的前沿
当然,今天的金融世界与西蒙斯很久以前征服的那个世界已截然不同。市场速度更快、更全球化,也更加复杂。大奖章基金(Medallion Fund)曾经采摘的那些低垂的非有效性果实早已从市场上消失,被追随西蒙斯脚步的大批量化交易员通过套利抹平。
他最初的模型如果放在今天公开,在如今惊人的算法交易面前,可能会显得过时或格格不入。
然而,以此为由否定他的成就将是完全错误的教训。真正的天才之处不在于任何单一模型,而在于其基本方法:即市场——每一个市场,甚至是那些看起来完全有效的市场——都充满了裂缝和缝隙。“其核心思想是构建一个足够敏锐的数学透镜来观察它们。”如今,同样的方法正被应用于最新且最前卫的金融前沿:加密货币。凭借其极高的波动性、飞速的发展以及数字原生的特性(仅有以中心化交易所为代表的“围墙花园”),经济学家们发现加密货币简直是天堂。这是一个基于数据的世界,所有交易都被记录在不可篡改的公开账本中。这为数学家和数据科学家提供了一个值得探索的丰富矿藏。
这些链上数据包括交易量、钱包余额、智能合约活动和网络费用,为市场的底层运作机制提供了透明且实时的视角。此外,大量的链下数据进一步增加了复杂性,例如交易所的订单簿深度,以及 Twitter 和 Reddit 等平台上社交媒体情绪那嘈杂——有时甚至是混乱——的影响。任务虽然艰巨,但原理却很直接。
其目的并非预测比特币明年是否会创下历史新高,而是要在市场的日常混沌中发现那些细微且可利用的模式。 “这在于发现存在的结构性低效,无论是在衍生品定价、交易所之间的资金流动,还是在区块链交易系统的底层机制中。”寻找 Alpha 的征程已从华尔街的交易大厅转向了区块链的去中心化世界。
现代数学武器库
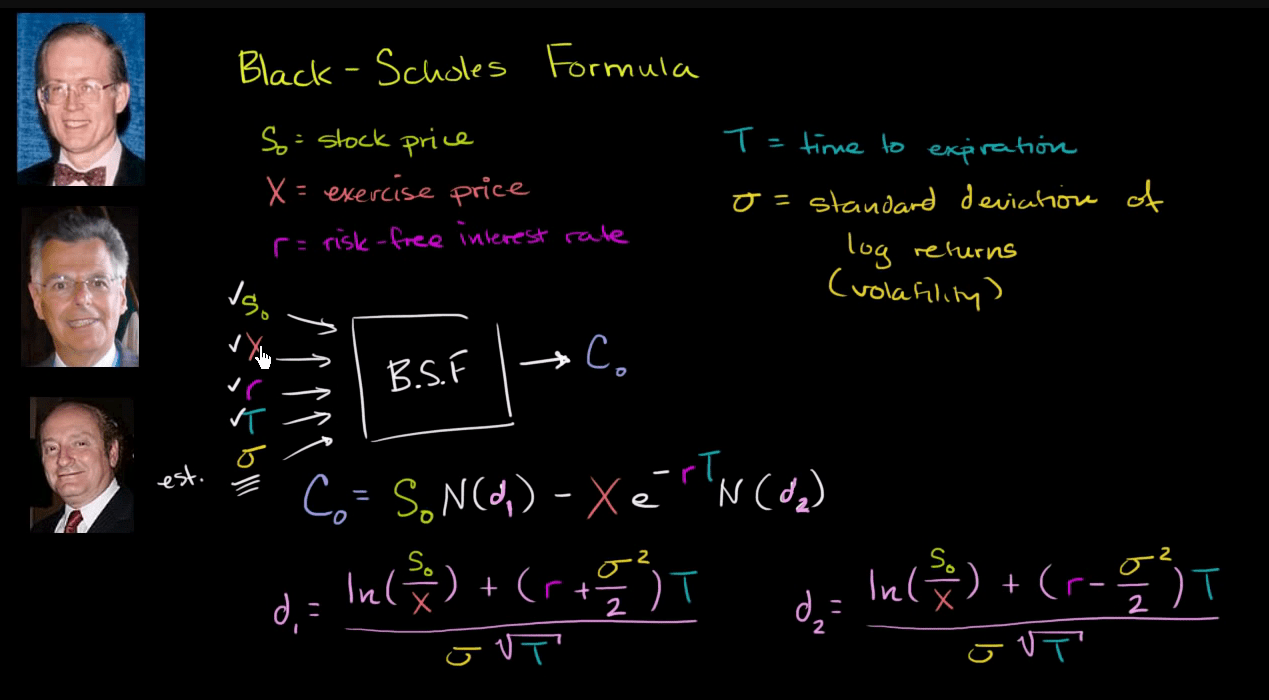
为了帮助他们探索这一新领域,如今的量化交易员装备了广泛而复杂的数学模型武器库,这些模型提供了构建和理解市场动态的不同方式。它们既包括经典金融理论的改良版,也包括旨在解决数字资产独特特性的全新模型。源自传统金融的最基本理念之一是布莱克-斯科尔斯模型(Black-Scholes model)。从根本上说,它是一个计算衍生品价格的公式。
该模型基于一系列理想化假设——市场是完全有效的,资产价格遵循被称为几何布朗运动的可预测随机游走,且波动率是恒定的。尽管加密市场远非完美,但在加密衍生品蓬勃发展的今天,布莱克-斯科尔斯模型仍然是我们进行期权定价对比时必不可少的理论基础。然而,其僵化的假设在加密领域往往会失效,因为这里的波动率以不受约束而闻名,且“肥尾”事件(即极端价格波动)经常发生。
为了克服这些局限性,量化交易员经常使用更复杂的方法。其中一类被称为随机波动率跳跃模型(Stochastic Volatility Jump Models)。这些模型的出现正是为了应对布莱克-斯科尔斯模型的失效。
它们承认两个关键的市场事实:波动率并非恒定不变,而是随时间以随机(随机性)的方式变化;且价格可能会出现突发的重大跳跃或波动(例如由于重大新闻发布或清算)。通过使用数学术语来解释波动的波动率以及显著的价格跳跃,此类模型为资产价格动态提供了更真实(尽管复杂)的视角——并且在动荡的加密世界中可能被证明特别有价值。另一类此类工具是蒙特卡洛方法。与布莱克-斯科尔斯模型中单一而优美的方程不同,蒙特卡洛方法是一种“暴力”手段。它的工作原理是根据今日价格和某些估计波动率指标等初始输入,对市场未来路径进行成千上万次、甚至数百万次的随机模拟。
通过观察这些模拟结果的完整分布,交易者可以对期权衍生品的价值或投资组合中的风险程度建立概率直觉。这种灵活性在加密领域弥足珍贵,因为加密资产往往缺乏传统模型所需的长期历史记录,而且复杂的路径依赖型衍生品正变得日益普遍。
这正是更现代的投资组合构建观点(如随机投资组合理论,简称 SPT)大显身手的地方。由 E. Robert Fernholz 提出的 SPT 是描述性的而非规范性的。它并不从市场完全有效的假设出发;相反,它基于实际可观察的市场价格作为连续时间随机过程的假设行为。 这与经典的投资组合理论形成鲜明对比,在经典理论中,投资者追求的是周期收益期望值的最小化以及恒定的方差水平。
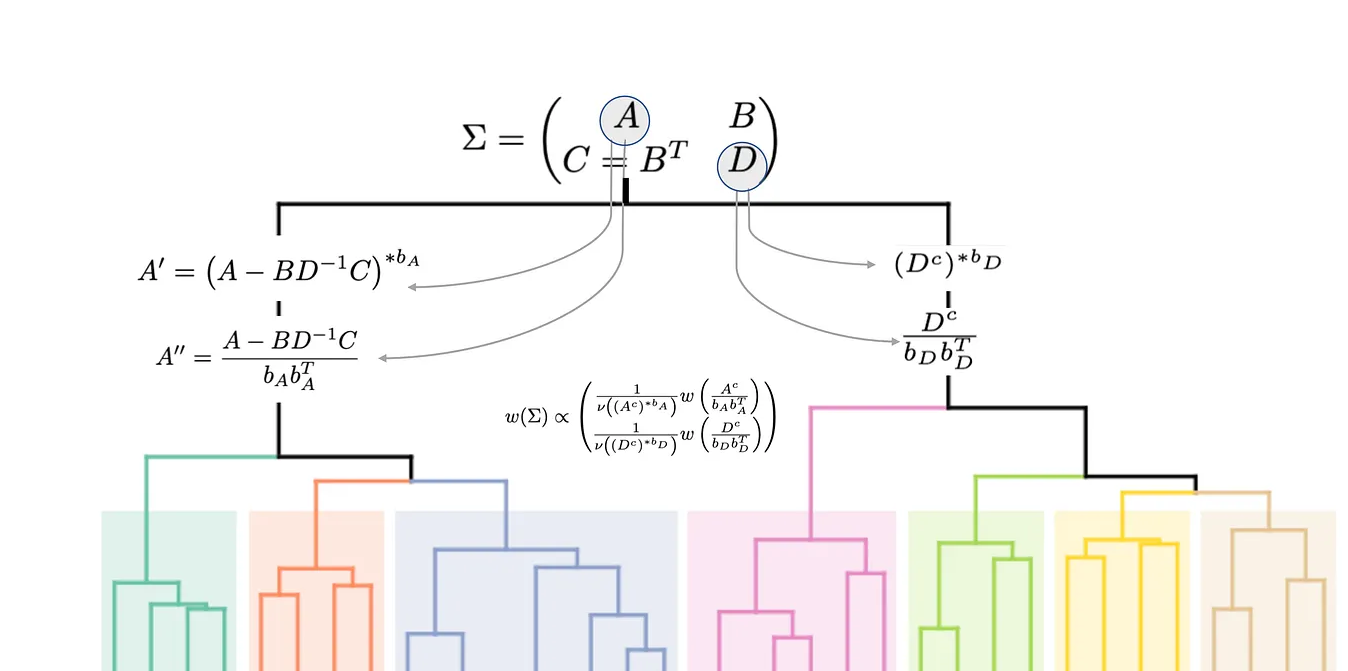
这反过来为那些寻求跑赢大盘的策略提供了可能,这些策略并非通过预测市场走向,而是通过定期对投资组合进行再平衡,以利用其组成资产各异的增长率。这是一种更细致的视角,能更好地适应加密世界中资产的多样性和缺乏相关性的特征。
与之相辅相成的是专为数字时代设计的第二波方法。在图表设计室中,加密货币价格正通过借鉴自贝叶斯框架的方法进行建模,将其视为动态非线性势能下的粒子。贝叶斯统计背后的核心思想因其简洁而优美:你对某事持有先验信念,然后随着收集到新的证据不断更新这一信念。在快节奏的加密世界中,这是一个强大的概念。贝叶斯模型能够随着新的价格数据、交易量、甚至社交媒体情绪指标的出现,持续更新其预测,从而在市场条件变化时实现实时响应,而这是更为静态的模型所无法做到的。
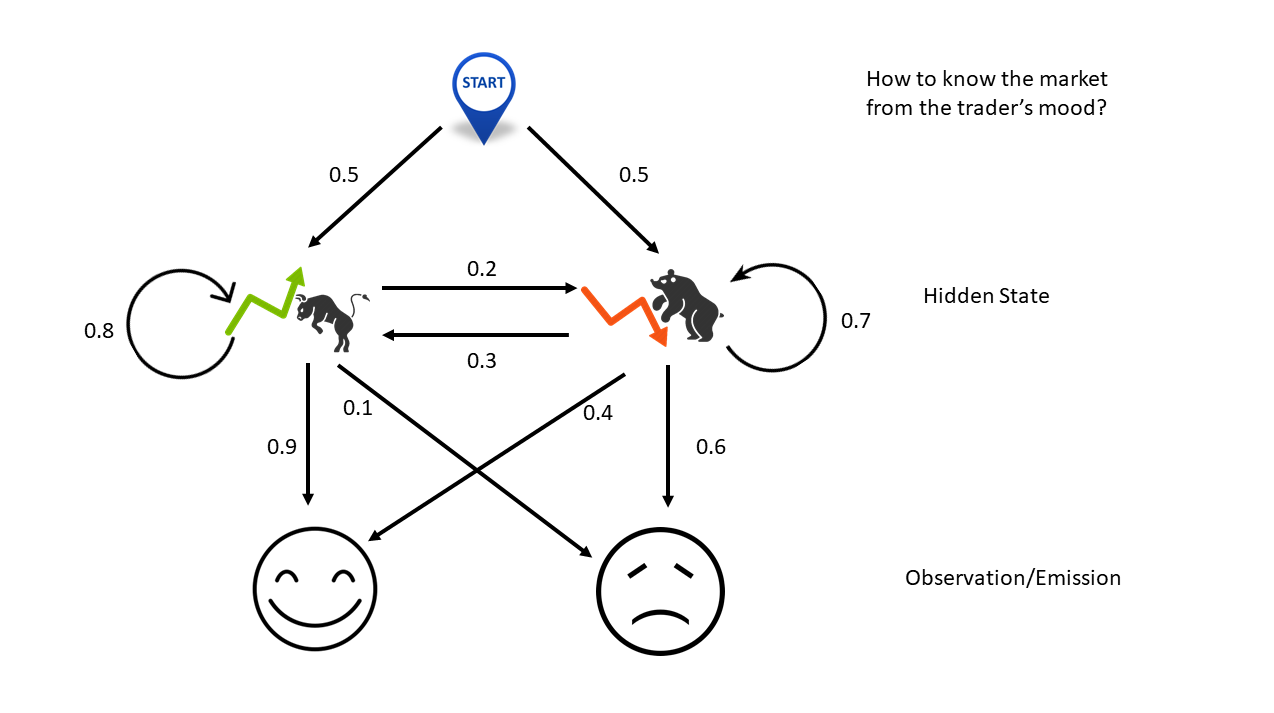
另一个强大的工具是隐马尔可夫模型(HMM)。HMM 假设市场可能处于各种不同的“机制”或隐藏状态——例如,高收益、低波动的“牛市”状态,负收益、高波动的熊市机制,或者是横盘整理机制。该模型通过分析价格,尝试识别市场当前所处的状态及其下一个最可能的状态。 在加密货币这样一个情绪波动如钟摆般剧烈的市场中,市场情绪可能在每小时内从极度狂热转为恐慌。HMM(隐马尔可夫模型)正是这类能够揭示这些状态切换的工具,并能引导交易者掌握相应的技能,从而使他们能够做出相应的调整。
最后,向量自回归(VAR)模型有助于理清不同加密货币之间错综复杂的关系网。在一个拥有数千个相互关联代币的市场中,孤立地观察任何一个代币都是天真的。VAR 模型通过将多种资产视为一个系统来处理这一问题。它可以探索像以太坊(Ethereum)这样的主流资产所遭受的价格冲击如何波及整个生态系统,从而影响 DeFi 和 NFT 生态中数十种其他代币的价格。它描绘了市场中的因果网络和传染效应,展示了哪些币种处于领头地位,哪些处于跟随地位,从而提供了对系统性风险和机遇更全面的概述。
代码化市场的力量与陷阱
使用这些先进的数学模型来研究加密市场具有广阔的前景,但也并非没有危险。其优势显而易见:在公认的投机领域中提供了一份数据驱动的路线图。但每位量化交易员也深知,他们的模型只是对现实的抽象,过度依赖模型可能会导致毁灭。也就是说,这里需要一种平衡:必须权衡潜在优势与量化基金固有的局限性,以免重蹈他人的覆辙。
主要优缺点总结如下:
1. 优点:就优势而言,我们能够从海量数据中计算出有意义的信号。 量化模型能够从成千上万种资产和数百万次交易的海洋中,捕捉到人类无法察觉的细微相关性和模式。这反过来又带来了一种更具纪律性和系统性的风险管理方法,使损失可以被衡量和管理。从另一个层面来看,这些模型是算法交易的核心动力——它们使策略能够以自动化的速度执行,从而捕捉短至毫秒级的机会。这种“嗅觉”能力在复杂的细分领域(如波场 TRON 能量市场)中至关重要,因为那里的费率和供应量变化极快。当我们坚持系统化的操作方式时,就能消除交易中的恐惧与贪婪,从而实现更具一致性的执行。
2. 缺点:最大的风险是“模型风险”。任何模型的有效性都取决于其构建时的假设。当这些假设不正确,或者市场状况发生了模型设计时未考虑到的变化,模型可能会遭遇惨痛的失败。LTCM(长期资本管理公司)的案例应当被视为永恒的教训,它展示了仅因短期贪婪而毁掉所有人利益的后果。输入数据的质量是另一个关键弱点;错误或“脏”数据可能导致误导性的决策和代价高昂的交易错误。最后,数值模型在预测“黑天鹅”事件方面表现尤为糟糕。突如其来的监管打击、重大的交易所黑客攻击或不可预见的基数进步,都是超出历史数据统计模式的事件,可能让最先进的模型在一夜之间失效。
归根结底,这些模型是工具,而非预言未来的水晶球。它们为投资者提供了一种所谓的概率优势,或者说是在多次交易中略微增加胜算的方法。 顶尖的量化交易公司并不将它们视为绝对真理的来源,而是将其作为一种帮助理解和应对市场固有不确定性的手段。随着市场的变化,他们不断迭代模型、进行微调,偶尔也会果断舍弃;他们深知“地图不等于疆域”。波场(TRON)网络中的能量租赁市场等系统的高度动态交互就是这种适应性的一个缩影,因为新的供应商和定价机制在不断改变着环境。一家成功的量化公司既是一家预测公司,同样也是一家风险管理公司。
寻找下一个西蒙斯
吉姆·西蒙斯和大奖章基金的故事不仅仅关乎其创造的惊人财富,更是一个关于思维方式变革的故事。他证明了即使在一个深受人类情感和直觉影响的行业中,严谨的实证方法也能脱颖而出。他展示了在市场的喧嚣与骚动之下,价格波动背后隐藏着数学逻辑;虽然这种逻辑并不总能带来精确的预测,但它能创造出有据可依的投资机会。他的遗产对金融界影响深远——这是对传统体系的生动反驳,提醒人们市场的代码确实是可以破解的。它重新定义了可能实现的成就,并改变了“明星选股人”对阵“匿名科学家团队”的范式。
随着新一批才华横溢的人才投身于加密货币这一数字前沿领域,有人能复制他的成功已不再是“是否可能”的问题,而是“何时实现”的问题。加密市场为大刀阔斧的数据科学敞开了大门,其全数字化且永不休市的特性,或许正是 21 世纪量化革命的完美环境。工具更加先进,数据更加丰富,发现并利用市场低效性的机会无处不在。
这是一个创新和数学实验能获得丰厚回报的竞技场。但下一个西蒙斯将面临艰巨的挑战。竞争也远比以往激烈,成百上千家规模不一的量化基金正在加密市场中搜寻超额收益(alpha)。市场本身也具有反身性;利用某种非有效性的量化交易者越多,这种机会就越趋于消失。这是一场永无止境的军备竞赛,需要日益复杂的模型和越来越快的执行速度。这是一段充满危险的旅程,沿途充满了巨大的挑战。但如果能从吉姆·西蒙斯身上学到什么,那就是:或许,仅仅是或许,如果你拥有足够的数学天赋和强大的算力支持,你也能战胜市场。这正是 Netts Energy Market 的用武之地,它能助您在需要时找到极具竞争力的能量价格: