Cripto e Matemática: É Possível Bater o Mercado?
Jim Simons mostrou que a matemática pode encontrar vantagens no mercado — os quants de hoje portam essas ideias para dados on-chain, modelos e limites onde nenhuma fórmula garante a vitória.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
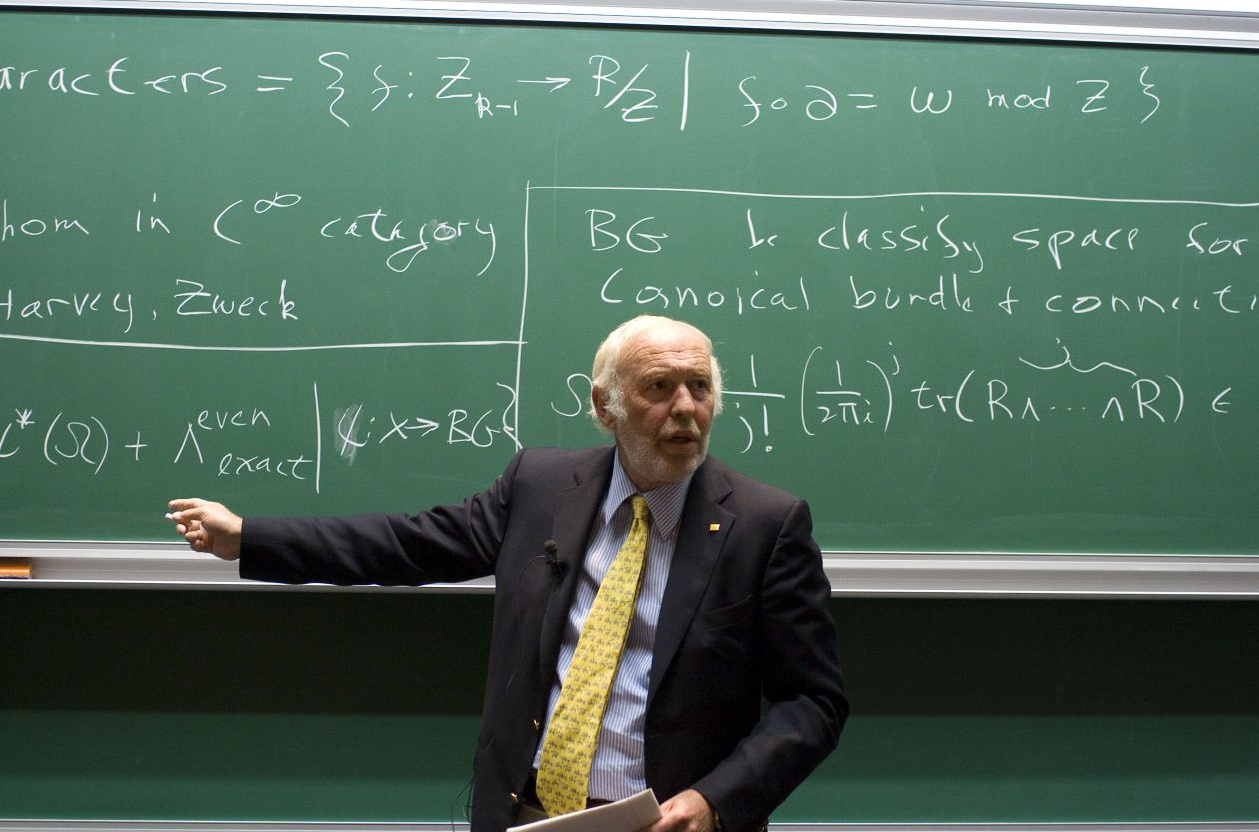
Conteúdo
A história de Jim Simons não é a de uma pessoa que gere dinheiro, embora ele seja um dos gestores de fundos mais bem-sucedidos do mundo. É o conto de um homem que observou o mundo inquieto e agitado de Wall Street e não viu o caos, mas sim a ordem — uma ordem matemática sob a forma de padrões misteriosos e belos. Simons, um matemático de renome e ex-decifrador de códigos da NSA, fundou o fundo de hedge Renaissance Technologies em 1982.
Seu fundo principal, o secreto Medallion Fund, surgiria mais tarde como o mais lucrativo da história, gerando retornos anuais médios impressionantes de mais de 60% durante três décadas. Enquanto outros confiavam em sua intuição, em seus instintos e em análises padrão, Simons e seu exército de PhDs em matemática, física e estatística confiavam em apenas duas coisas: nos próprios dados — sussurros eletrônicos de Wall Street replicados em seus computadores — e nos modelos que construíram para interpretá-los. O homem que decifrou o código de Wall Street; ele era o “Rei dos Quants”. O que diferenciava a Renaissance, no entanto, era sua cultura — menos parecida com a de uma firma de Wall Street de alto escalão e mais com a de um departamento de matemática universitário.
Simons cultivou uma atmosfera de colaboração e curiosidade de alto nível, empregando notoriamente especialistas que tinham pouca ou nenhuma experiência em finanças. Ele acreditava que as melhores ideias surgiam ao chegar ao mercado com um novo olhar, livre das noções preconcebidas de Wall Street. Era um estilo fora do comum que deu frutos; permitiu-lhes desenvolver práticas de arbitragem estatística e negociação de alta frequência (high-frequency trading) muito além do padrão da indústria por anos.
A própria biografia de Simons dificilmente era a de um titã de Wall Street. Muito antes de revolucionar os investimentos, ele era um acadêmico altamente respeitado. Suas contribuições em geometria e topologia contribuiriam para a descoberta da forma de Chern-Simons, que foi considerada posteriormente um objeto matemático complexo significativo para a teoria das cordas e a teoria quântica de campos.
Essa capacidade de pensamento abstrato e multidimensional o diferenciava. Ele não via o mercado como uma coleção de empresas individuais, mas sim como um sistema dinâmico regido por princípios subjacentes, como uma força física. Ele tratava o investimento como um problema científico, como se fosse possível resolvê-lo coletando dados suficientes e aplicando os algoritmos apropriados para separar o sinal do ruído.Sua equipe absorvia enormes quantidades de dados, desde preços históricos de ações até padrões climáticos, em busca de qualquer efeito previsível e não aleatório que pudessem explorar. Eles criaram algoritmos sofisticados que podiam executar operações automaticamente para lucrar com ineficiências minúsculas e passageiras que os olhos humanos jamais conseguiriam perceber. Eles não previam a direção do mercado a longo prazo; eles apenas encontravam pequenas e confiáveis vantagens e as exploravam milhões de vezes.
Essa abordagem também dependia enormemente de dados limpos e de uma infraestrutura robusta — áreas em que os fundos tradicionais, de modo geral, eram seriamente carentes. A crença fundamental era de que, com dados suficientes, surgiriam padrões sutis que previam comportamentos de consumo — e esses padrões poderiam ser muito pequenos, mas ainda assim levar a lucros massivos se fossem alavancados em escala.
Uma Estratégia Antiga, mas com uma Nova Fronteira
É claro que o mundo financeiro de hoje é um cenário muito diferente daquele que Simons conquistou há tanto tempo. Os mercados são mais rápidos, mais globalizados e infinitamente mais complexos. Os frutos mais fáceis da ineficiência que o Medallion Fund colheu já foram removidos do mercado há muito tempo, eliminados por arbitragem por hordas de traders quantitativos que seguiram o rastro de Simons.
Seus modelos originais, se fossem revelados hoje, poderiam parecer pitorescos ou irrelevantes para o ritmo frenético do trading algorítmico atual.
No entanto, considerar isso como um motivo para renegar seu legado seria uma lição inteiramente equivocada. O verdadeiro gênio não estava em nenhum modelo específico, mas na abordagem fundamental: a de que os mercados, todos os mercados, mesmo aqueles que parecem perfeitamente eficientes, estão cheios de fendas e costuras. “A ideia é construir uma lente matemática nítida o suficiente para observá-las.”E agora, essa mesma abordagem está sendo utilizada na mais nova e audaciosa fronteira financeira: as criptomoedas. Com sua volatilidade estratosférica, desenvolvimentos rápidos e o fato de ser nativo digital (com apenas os "jardins murados" representados pelas exchanges centralizadas), os economistas encontram nas criptos o paraíso. É um mundo baseado em dados, onde todas as transações são registradas em um livro-razão público imutável. Isso oferece aos matemáticos e cientistas de dados uma mina rica a ser explorada.
Esses dados on-chain consistem em volumes de transação, saldos de carteiras, atividade de contratos inteligentes e taxas de rede, proporcionando uma visão transparente e em tempo real das engrenagens do mercado. Isso é ainda mais potencializado por uma enxurrada de dados off-chain, como a profundidade do livro de ordens das exchanges ou a influência barulhenta — e por vezes caótica — do sentimento das redes sociais em plataformas como Twitter e Reddit Trata-se de encontrar quais ineficiências estruturais existem, seja na precificação de derivativos, no fluxo de capital entre exchanges ou até mesmo na mecânica fundamental do sistema de transações de uma blockchain.” A busca por alfa migrou dos pregões de Wall Street para o mundo descentralizado da blockchain.
Arsenal Matemático Moderno
Para ajudá-los a desbravar esse novo cenário, os quants de hoje estão armados com um arsenal extenso e sofisticado de modelos matemáticos que apresentam diferentes maneiras de enquadrar e entender o que está acontecendo nos mercados. Eles variam de versões modificadas de teorias financeiras clássicas a modelos inteiramente novos, projetados para lidar com as idiossincrasias únicas dos ativos digitais. Uma das ideias mais básicas, derivada das finanças tradicionais, é o modelo Black-Scholes. Fundamentalmente, trata-se de uma fórmula para calcular o preço de derivativos.
Baseia-se em um conjunto de premissas idealizadas — os mercados são perfeitamente eficientes, os preços dos ativos seguem um passeio aleatório previsível conhecido como movimento browniano geométrico e a volatilidade é constante. E embora o mercado cripto esteja longe de ser perfeito, o Black-Scholes ainda é uma base intelectual essencial com a qual precisamos comparar nossa precificação de opções neste mundo de derivativos cripto em plena expansão. No entanto, suas premissas Eles reconhecem dois fatos fundamentais do mercado: que a volatilidade não é constante; em vez disso, ela muda com o tempo de forma aleatória (estocástica); e que os preços podem sofrer saltos ou oscilações bruscas e repentinas (por exemplo, devido a grandes comunicados de notícias ou liquidações). Ao utilizar termos matemáticos para considerar a volatilidade flutuante, bem como saltos significativos de preços, tais modelos oferecem uma visão mais realista (embora complexa) sobre a dinâmica dos preços dos ativos — e podem se mostrar particularmente valiosos no turbulento mundo das criptomoedas.
Outro conjunto de ferramentas desse tipo são os métodos de Monte Carlo. Em vez de uma única e elegante equação como no modelo Black-Scholes, o Monte Carlo é uma abordagem de força bruta. Ele funciona realizando muitos milhares, se não milhões, de simulações aleatórias da trajetória futura do mercado com base em dados iniciais, como o preço de hoje e alguma medida de volatilidade estimada.
Ao examinar toda a distribuição desses resultados simulados, um trader pode desenvolver uma intuição probabilística sobre o valor de um derivativo de opção ou sobre o nível de risco em uma carteira. Essa flexibilidade é inestimável no setor cripto, onde os ativos frequentemente carecem do longo histórico exigido por modelos mais tradicionais, e onde derivativos complexos e dependentes da trajetória (path-dependent) são cada vez mais prevalentes.
É precisamente aqui que visões mais modernas sobre a construção de portfólios, como a Teoria Estocástica de Portfólio (SPT), podem entrar em cena. A SPT, formulada por E. Robert Fernholz, é descritiva em vez de prescritiva. Ela não parte do pressuposto de que os mercados são perfeitamente eficientes; em vez disso, baseia-se no comportamento hipotético de preços de mercado reais e observáveis como processos aleatórios de tempo contínuo. Isso contrasta com a teoria clássica de portfólio, na qual um investidor minimiza o valor esperado dos retornos do ciclo e um nível constante de variância.
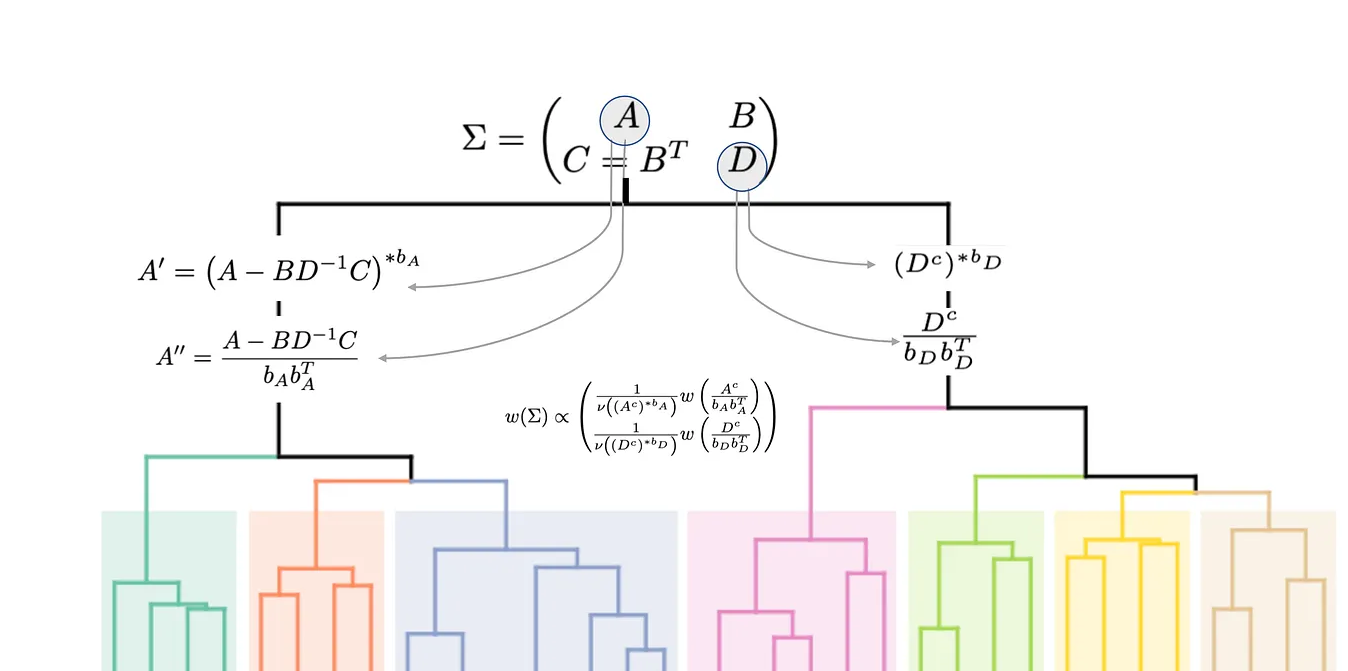
Isso, por sua vez, permite justamente as estratégias que buscam superar o mercado como um todo, não ao prever para que lado ele irá, mas sim ao rebalancear periodicamente seu portfólio para pressionar as variadas taxas de crescimento de seus constituintes. É uma abordagem mais sutil, melhor adaptada à multiplicidade e à falta de correlação observadas no mundo cripto.
Estas são complementadas por uma segunda onda de métodos que foram projetados para a era digital. Nas salas de análise gráfica, os preços das criptomoedas estão sendo modelados usando métodos emprestados de estruturas bayesianas para tratá-los como partículas sob um potencial dinâmico não linear. A ideia central por trás da estatística bayesiana é bela em sua simplicidade: você tem uma crença prévia sobre algo e, em seguida, atualiza essa crença à medida que reúne novas evidências. No mundo acelerado das criptos, esse é um conceito poderoso. Um modelo bayesiano é capaz de atualizar suas previsões continuamente à medida que novos dados de preços, volumes de transação ou talvez até medidas de sentimento de redes sociais chegam, permitindo que ele responda em tempo real conforme as condições do mercado mudam, de uma forma que modelos mais estáticos não conseguem.
Outra ferramenta poderosa é o Modelo Oculto de Markov (HMM). Um HMM assume que o mercado pode estar em vários "regimes" ou estados ocultos diferentes — por exemplo, um estado de "bull run" com altos retornos e baixa volatilidade, um regime de "bear market" com retornos negativos e alta volatilidade ou um regime de consolidação lateral. O modelo examina o preço e tenta aprender em qual estado o mercado se encontra e qual será o seu próximo estado mais provável.
Em um mercado tão sujeito a rápidas oscilações pendulares de sentimento quanto o de cripto, onde o humor pode mudar da euforia ao pânico de hora em hora, os HMMs são o tipo de ferramenta que pode lançar luz sobre essas mudanças de regime e orientar os traders para habilidades que lhes permitirão se adaptar adequadamente.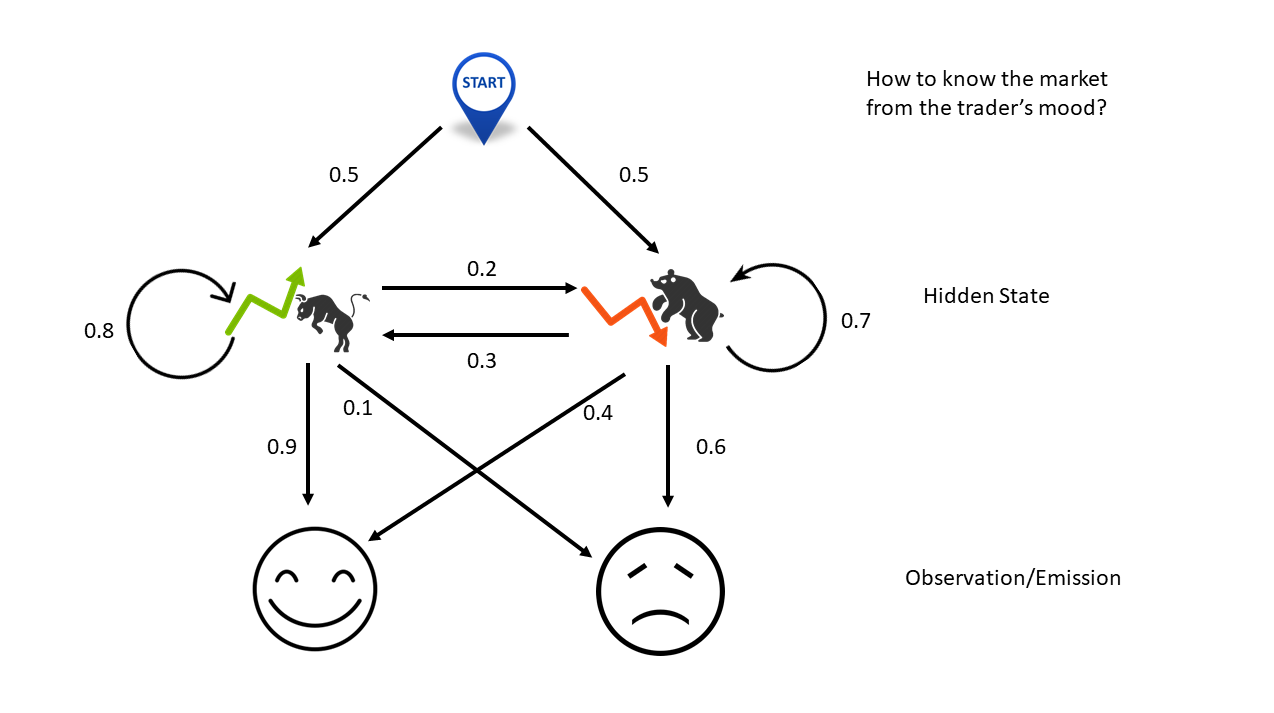
Por fim, os modelos de Autorregressão Vetorial (VAR) auxiliam a desvendar a intrincada rede de relacionamentos entre criptomoedas alternativas. Em um mercado com milhares de tokens interconectados, seria ingenuidade analisar qualquer um isoladamente. O modelo VAR lida com isso ao considerar múltiplos ativos como um sistema. Ele pode explorar como um choque de preço em um ativo principal, como o Ethereum, repercute em todo o ecossistema, impactando os preços de dezenas de outros tokens nos ecossistemas de DeFi e NFT. Ele mapeia a rede causal e os efeitos de contágio no mercado, mostra quais moedas lideram o movimento e quais as seguem, oferecendo uma visão mais completa do risco e das oportunidades sistêmicas.
Poder e Armadilhas de um Mercado Codificado
O uso desses modelos matemáticos avançados para estudar os mercados de cripto oferece grandes promessas, mas também não está isento de perigos. Os benefícios são claros: um roteiro baseado em dados através do que, de outra forma, seria um terreno reconhecidamente especulativo. Mas todo "quant" também sabe que seus modelos são uma abstração da realidade, e confiar excessivamente neles pode significar a ruína. Ou seja, há um equilíbrio necessário aqui: as vantagens potenciais devem ser pesadas contra os riscos intrínsecos dos fundos quantitativos — para não acabar como tantos outros.
As principais vantagens e desvantagens estão resumidas abaixo:
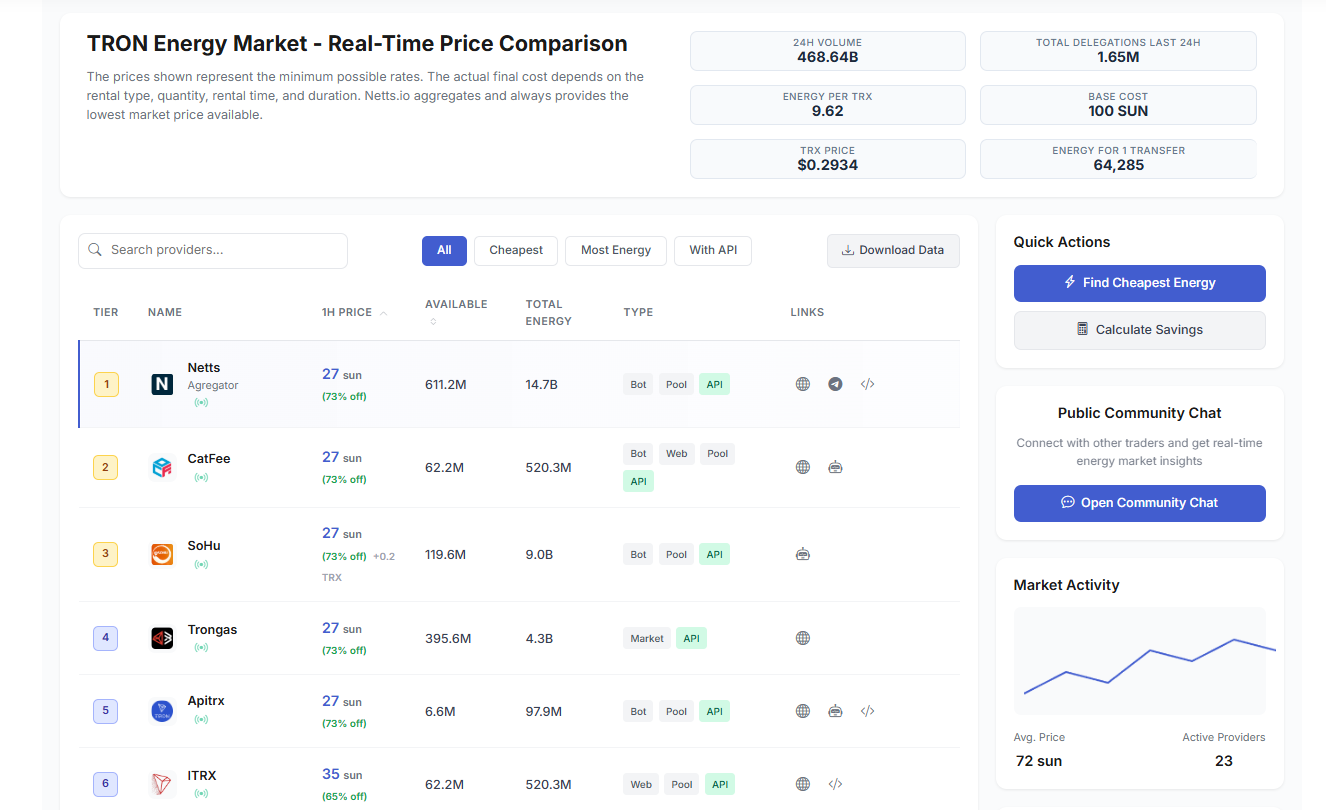
1. Prós: Quanto à vantagem, reside no fato de sermos capazes de extrair sinais significativos de volumes colossais de dados. Modelos quantitativos conseguem identificar correlações e padrões sutis escondidos em um oceano de milhares de ativos e milhões de negociações que nenhum ser humano jamais conseguiria. Isso, por sua vez, leva a uma abordagem mais disciplinada e metódica na gestão de riscos, onde as perdas podem ser mensuradas e gerenciadas. Em outro nível, porém, esses modelos são a base do trading algorítmico – eles permitem que estratégias sejam executadas automaticamente a uma velocidade capaz de aproveitar oportunidades tão efêmeras quanto milissegundos. Esse poder de detecção é vital em subsetores complicados, como o mercado de energia da TRON – onde as taxas e quantidades de disponibilidade mudam na velocidade da luz. Ao aderirmos a uma forma sistemática de operar, eliminamos o medo e a ganância do trading, o que resulta em uma execução mais consistente.
2. Contras: O maior risco é o "risco de modelo". Qualquer modelo é tão bom quanto as premissas a partir das quais foi formulado. Quando essas premissas estão incorretas, ou as condições de mercado mudam de uma forma que o modelo não foi projetado para acomodar, ele pode falhar espetacularmente. O caso da LTCM deve permanecer atemporal simplesmente para mostrar o que acontece quando se arruína tudo para todos devido apenas à ganância de curto prazo. A qualidade dos dados de entrada é outro ponto fraco fundamental; dados falhos ou "sujos" podem resultar em decisões equivocadas e erros de negociação dispendiosos. Por fim, modelos numéricos são particularmente ineficazes em prever eventos de "cisne negro". Ataques regulatórios repentinos, grandes hacks em exchanges ou avanços tecnológicos imprevistos são ocorrências que fogem aos padrões estatísticos dos dados históricos e podem tornar obsoletos, da noite para o dia, até mesmo os modelos mais tecnológicos.
No fim das contas, esses modelos são ferramentas, não bolas de cristal. Eles oferecem aos investidores o que se pode chamar de uma vantagem probabilística, ou uma forma de inclinar as chances marginalmente a seu favor ao longo de muitas operações." As melhores empresas quantitativas não as utilizam como uma fonte de verdade absoluta, mas como uma forma de ajudar a compreender e lidar com a incerteza inerente aos mercados. Elas estão constantemente iterando modelos, ajustando-os e, ocasionalmente, descartando-os conforme o mercado muda; elas sabem que o mapa não é o território. A interação altamente dinâmica de sistemas como o mercado de aluguel de Energy na rede TRON é um exemplo dessa adaptação, já que novos provedores e mecanismos de precificação alteram constantemente o ambiente. Uma empresa quantitativa de sucesso é tanto uma empresa de gestão de risco quanto uma empresa de previsão.
A Busca pelo Próximo Simons
Há mais na história de Jim Simons e do Medallion Fund do que as riquezas improváveis que gerou: é o relato de uma forma diferente de pensar. Ele demonstrou que, mesmo em uma profissão influenciada pela emoção e intuição humanas, um método empírico e sólido poderia prevalecer. Ele mostrou que, sob o ruído e a fúria dos mercados, existe uma lógica matemática na movimentação dos preços que, embora nem sempre leve a previsões precisas, pode criar oportunidades de investimento bem fundamentadas. Seu legado paira sobre o mundo financeiro — uma repreensão viva ao sistema, um lembrete de que o código do mercado é, de fato, decifrável. Isso reimaginou o que era alcançável e mudou o paradigma dos grandes selecionadores de ações versus equipes anônimas de cientistas.
À medida que um novo grupo de talentos se dedica à fronteira digital das criptomoedas, não é uma questão de se alguém duplicará seu sucesso, mas de quando. O mercado cripto, aberto a uma ciência de dados audaciosa, inteiramente digital e que nunca dorme, é talvez o ambiente perfeito para uma revolução quantitativa do século XXI. As ferramentas são mais sofisticadas, os dados são mais abundantes e as oportunidades para descobrir e explorar ineficiências estão em toda parte." É uma arena onde a novidade e a experimentação matemática são ricamente recompensadas.
Mas o próximo Simons terá muito trabalho pela frente. A competição também é muito maior, com centenas de fundos quantitativos, grandes e pequenos, vasculhando os mercados de cripto em busca de alfa. O próprio mercado também é reflexivo; quanto mais quants aproveitam uma ineficiência, mais elas tendem a desaparecer. É uma corrida armamentista que nunca acaba, exigindo modelos cada vez mais complexos e tempos de execução cada vez mais rápidos. É uma jornada perigosa, repleta de desafios gigantescos pelo caminho, mas se há algo a aprender com Jim Simons, é que talvez, quem sabe, você também possa vencer o mercado — se tiver genialidade matemática e poder computacional suficientes ao seu lado. É aí que o Netts Energy Market pode ajudá-lo a encontrar um preço de Energia competitivo exatamente quando você precisar: